Как работает обратная ипотека
Обратная ипотека позволяет вам вывести капитал из вашего дома, чтобы использовать его для других целей. Этот тип кредита предлагает ряд преимуществ, особенно для домовладельцев-пенсионеров, которым нужен дополнительный доход, но у него есть недостатки, которые следует учитывать.
Давайте посмотрим, как работают обратные ипотечные кредиты, о различных типах обратных ипотечных кредитов и о том, подходит ли вам этот тип кредита.
Ключевые выводы
- Обратная ипотека позволяет получить доступ к собственному капиталу.
- Вы можете получить свои деньги через кредитную линию, ежемесячные платежи или единовременно.
- Погашение обратной ипотеки происходит, когда домовладелец умирает или продает дом.
Как работает обратная ипотека?
Обратная ипотека позволяет вам получить доступ к капиталу в вашей собственности, если вам 62 года или больше. Вы можете использовать эти деньги для любых целей, например, для покрытия расходов на проживание после выхода на пенсию или для оплаты медицинских расходов. В отличие от других кредитов под залог жилья, эти ипотечные кредиты не требуют погашения до тех пор, пока вы не умрете или не продадите дом.
Обратная ипотека предоставляет вам деньги, основанные на справедливости, которую вы имеете в своей собственности, и других факторах. Таким образом, вы можете получить доступ к своему домашнему капиталу без рефинансирование или продать свою недвижимость. Чтобы получить право, вам должно быть 62 года или больше.
Вы можете получить свои деньги одним из трех способов: в виде кредитной линии, в виде ежемесячных платежей или единовременно. Обратные ипотечные кредиты не нужно погашать до тех пор, пока вы не покинете дом или не умрете.
Будьте осторожны с подрядчиками, рекомендующими обратная ипотека . Некоторые продавцы могут оказать на вас давление, чтобы вы взяли этот тип кредита для финансирования проекта, когда он может вам не подойти.
Виды обратной ипотеки
Наиболее распространенным типом обратной ипотеки является ипотека с конверсией собственного капитала (HECM), но другие типы обратной ипотеки включают частную обратную ипотеку и одноцелевую обратную ипотеку.
Ипотечные конверсионные ипотечные кредиты (HECM)
HECM застрахованы на федеральном уровне и поддерживаются Министерством жилищного строительства и городского развития США (HUD), и вы можете использовать деньги для любых целей. Однако, чтобы получить право, вы должны соответствовать определенным критериям:
- Вам должно быть не менее 62 лет.
- Дом должен быть вашим основным местом жительства.
- Вы должны либо владеть своим домом, либо иметь низкий остаток по ипотеке.
- Вы не можете быть просроченным по любому федеральному долгу, такому как федеральные налоги или федеральные студенческие ссуды.
- Дом должен соответствовать установленным стандартам недвижимости.
- Вам нужно будет пройти консультацию в одобренном HUD консультационном агентстве по обратной ипотеке.
У HECM есть ограничения на сумму, которую вы можете занять, которая на 2022 год составляет 970 800 долларов. Сумма вашего кредита будет основываться на меньшем из ипотечного лимита и оценочной стоимости дома, и будет зависеть от возраста самого молодого заемщика, а также от текущей процентной ставки.
Собственная обратная ипотека
Собственная обратная ипотека частные варианты кредита. Они поддерживаются не на федеральном уровне, а компаниями, которые их предлагают.
Если у вас есть более дорогой дом, вы можете получить больше денег от этих типов обратной ипотеки, потому что они не связаны лимитами кредитования Федерального жилищного управления (FHA). Как и HECM, реверсивные ипотечные кредиты обычно не имеют ограничений на то, как вы можете использовать средства.
Одноцелевые обратные ипотечные кредиты
Самый дешевый из видов обратной ипотеки, одноцелевые обратные ипотечные кредиты предлагаются такими организациями, как некоммерческие организации, государственные учреждения и местные органы власти. Они не застрахованы на федеральном уровне. Большинство домовладельцев с низким и средним доходом могут претендовать на это.
В отличие от частной обратной ипотеки или HECM, вы можете использовать деньги только для конкретной цели, одобренной кредитором. Некоторые примеры того, как вы можете использовать средства, включают:
- Домашний ремонт
- Домашние улучшения
- Налог на недвижимость
Кто имеет право на обратную ипотеку?
Чтобы получить обратную ипотеку, вы должны соответствовать особые требования . После того, как вы приобрели ипотечный кредит, вам также необходимо будет соответствовать критериям, как и в случае со стандартной ипотекой.
Право на обратную ипотеку
Наряду с этими критериями сумма денег, которую вы сможете занять, будет зависеть от ряда факторов, в том числе:
- Ваш возраст (вы должны быть старше 62 лет)
- Вид обратной ипотеки
- Текущая процентная ставка
- Ваше финансовое положение, в том числе ваша кредитная история (кредиторы оценивают вашу способность и готовность выплачивать налоги на имущество и страхование домовладельцев)
- Сколько денег, если таковые имеются, вы должны за дом
Эти переменные применимы ко всем типам обратной ипотеки.
Текущие требования для обратной ипотеки
После того, как вы получили право на обратную ипотеку и получили свои деньги, вам необходимо будет соответствовать текущим требованиям. Во-первых, поскольку вы используете свой дом для обеспечения кредита, кредитор потребует от вас надлежащего обслуживания, чтобы имущество не потеряло в цене.
Это может означать выполнение регулярного технического обслуживания, такого как уход за газоном и устранение любого необходимого ремонта. Вам также нужно будет следить за текущими платежами, такими как налоги на имущество и страхование домовладельцев.
В отличие от обычной ипотеки, проценты, начисленные по обратной ипотеке, не облагаются налогом до тех пор, пока кредит не будет погашен частично или полностью.
Отмена ипотечных платежей и затрат
Вы можете получить средства от обратной ипотеки несколькими способами, каждый из которых требует учета различных затрат.
Отмена ипотечных платежей
Как только вы определите, какая часть вашего капитала будет выплачена, у вас будет возможность выбрать, как вы будете получать свои деньги. С ипотека на конверсию собственного капитала , вы можете выбрать один из нескольких вариантов:
- Вариант владения: этот вариант дает вам фиксированный ежемесячный аванс наличными, пока вы живете в доме.
- Единовременный платеж: единовременные платежи доступны только для кредитов с фиксированной процентной ставкой и могут предложить меньше денег, чем другие варианты.
- Вариант срока: это дает вам фиксированную выплату каждый месяц в течение определенного периода времени.
- Линия кредита: Вы можете выбрать, как и когда вывести средства.
- Комбинация: Вы можете комбинировать варианты кредитной линии и ежемесячного платежа.
Обратные расходы по ипотеке
Затраты, связанные с обратной ипотекой, включают авансовые расходы и текущие расходы. Предварительные затраты включают в себя:
- Плата за создание: Ограничено 6000 долларов.
- Страховой платеж по ипотечному кредиту: вам нужно будет внести свой первый взнос по ипотечному страхованию.
- Закрытие расходов: Расходы на закрытие могут включать в себя сборы за оценку, проверку кредитоспособности, поиск прав собственности, проверки, налоги на ипотеку и сборы за регистрацию.
Хотя вам нужно будет планировать эти авансовые платежи при выдаче обратной ипотеки, вы также столкнетесь с другими текущими расходами, которые могут включать:
- Страховые выплаты по ипотеке: Годовая стоимость страхового взноса по ипотечному кредиту составляет 0,5% от общего остатка по ипотечному кредиту для HECM.
- Интерес: Большинство обратных ипотечных кредитов имеют переменную процентную ставку. Это означает, что по мере изменения ставок будет меняться и сумма процентов по кредиту.
- Плата за обслуживание: Эти сборы поступают от вашего кредитора и взимаются для покрытия расходов на обслуживание вашего кредита.
- Страхование жилья: Страхование домовладельцев защищает вашу собственность (и инвестиции банка) на случай покрываемых событий.
- Налог на недвижимость: налоги на недвижимость представляют собой ежегодные расходы, основанные на стоимости вашей собственности.
Как погасить обратную ипотеку
Обратная ипотека обычно не требует погашения до тех пор, пока заемщик не перестанет жить в доме, например, если он умрет или переедет. В то время у вас есть несколько вариантов его погашения.
В некоторых случаях вы можете захотеть погасить обратную ипотеку до наступления срока ее погашения. Например, вам больше не нужны деньги или вы хотите использовать другой доход для погашения остатка. Как правило, штрафы за досрочное погашение кредита отсутствуют. Это также может помочь вам сэкономить на процентах, снизив общую сумму кредита в целом.
Срок погашения кредита может наступить, когда дом больше не является вашим основным местом жительства или если вы не соответствуете действующим стандартам. Это может быть связано с тем, что вы продали недвижимость или переехали в другое место, поэтому дом больше не является вашим основным местом жительства. Если вы продаете недвижимость, вы можете использовать вырученные средства для погашения кредита.
Когда заемщик умирает
Когда заемщик скончался, кредит также станет сроком погашения. В зависимости от того, что диктует воля владельца, те, кто наследует имущество, затем погашают кредит. Большинство наследников делают это, продавая дом. Если они хотят сохранить имущество, они могут погасить кредит другими способами, например, собственными деньгами.
Если супруг скончался, оставшийся супруг может остаться в доме. Это будет зависеть от таких факторов, как тип обратной ипотеки, когда они были женаты, всегда ли они жили в доме и является ли оставшийся супруг заемщиком по кредиту.
Часто задаваемые вопросы (FAQ)
В чем минус обратной ипотеки?
Самый большой риск обратной ипотеки заключается в том, что она использует ваш дом в качестве залога, а это означает, что вы можете потерять свой дом, если не будете соблюдать условия кредита. Обратная ипотека, как и другие кредиты, интерес затраты для рассмотрения. Вы также должны будете поддерживать свою собственность в соответствии с определенными стандартами.
Является ли обратная ипотека хорошей идеей?
Обратная ипотека может стать источником дохода для финансирования расходов на проживание после выхода на пенсию. Но будет ли обратная ипотека хорошей идеей для вас, будет зависеть от ваших обстоятельств. Учитывайте все ваши опции а также ваше личное финансовое положение, прежде чем вы примете решение. Альтернативы получению обратной ипотеки включают традиционный кредит под залог дома, уменьшение размера вашего дома или продажу члену семьи.
Хотите читать больше подобного контента? Подписаться на информационный бюллетень The Balance для ежедневных идей, анализа и финансовых советов, которые доставляются прямо в ваш почтовый ящик каждое утро!
Что такое «обратная ипотека» и каковы ее перспективы
Агентство по реструктуризации ипотечных жилищных кредитов (АРИЖК) объявило о запуске программы по так называемой «обратной ипотеке» в тестовом режиме. Пока ни одного кредита еще не выдано, но переговоры с представителями регионов уже ведутся. Credits.ru разбирались в том, что такое обратная ипотека.
В чем суть обратной ипотеки
Если пенсионер является владельцем квартиры, не имеет другой собственности и его доходы (заработная плата, пенсия, помощь детей и т.д.) не покрывают расходов на жизнь, то он может обратиться в организацию и оформить т.н. обратную ипотеку — кредит под залог своей квартиры.
Обратный ипотечный кредит – это финансовый продукт, позволяющий превратить недвижимое имущество в деньги без потери права собственности на это имущество. Зародился этот вид кредитования в США в 60-е годы прошлого века, но широкое распространение начал получать в 1990-е годы. Если обычный ипотечный кредит предназначен для людей, имеющих доходы и желающих приобрести жилье, то обратная ипотека адресована имеющим недвижимость, но получающим маленькие доходы. Обычно в такой ситуации оказываются пенсионеры. Обратная ипотека позволяет им превратить недвижимое имущество в деньги без физической потери этого имущества.
Нужно отметить, что данная программа отличается от пожизненной ренты, когда права собственности на квартиру переходят к новому владельцу до выдачи денежных средств заемщику. При оформлении обратной ипотеки квартира остается в собственности у заемщика до оговоренного в договоре события (переселения в дом престарелых или смерти).
После оценки квартиры и анализа данных пенсионера будет принято решение о размере кредита, который может быть выплачен единовременно или в виде ежемесячных платежей. Следует отметить, что кредитор имеет права только на суммы выплаченные пенсионеру и начисленные проценты, которые он забирает себе после продажи квартиры, а остаток получат наследники или государство.
Важный момент: в сделке могут участвовать не более двух собственников. Родственники, прописанные в квартире, обязаны предоставить нотариально заверенное обещание о выписке из квартиры после смерти (переезда в дом престарелых) владельцев.
Кто сможет претендовать на обратную ипотеку
В данное время АРИЖК запускает программу по «обратной ипотеке» в тестовом режиме. И хотя ни одного кредита еще не выдано, переговоры с представителями регионов уже ведутся. Предполагается оформление кредита со ставкой около 9% годовых. Данный ипотечный продукт требует страхования недвижимости (риск снижения стоимости, риск утери собственности и т. д.), расходов на оформление и комиссии оператору. В АРИЖК обещают, что все эти расходы будут включены в общий долг, и пенсионер не должен будет искать средства на оформление сделки.
Существуют показатели, которым должен отвечать претендент на участие в программе.
Во-первых, это возрастное ограничение. Пенсионеры от 68 лет могут рассчитывать на весьма заметную прибавку к пенсии. Людям более молодого возраста система предложит настолько маленькие выплаты, что участие в ипотеке станет бессмысленным. Кстати, учитывая, что средний срок жизни у женщин дольше, чем у мужчин, последним предлагают более крупные суммы.
Нужно отметить, что после истечения срока ипотека (до 10 лет) владелец квартиры останется собственником и будет жить в своей квартире под контролем государства.
Во-вторых, состояние недвижимости. Незаконные перепланировки, необходимость капитального ремонта, быстрая потеря стоимости (в силу различных причин), все это может послужить причиной для отказа. В договоре будет пункт о поддержании квартиры в надлежащем виде (ремонт), что позволит эту квартиру в будущем продать.
В данный момент АРИЖК рассматривает только квартиры в населенных пунктах с числом жителей от 500 тысяч человек и в жилых домах выше четырех этажей.
И наконец, получение платежей и их использование. Деньги за квартиру (от 45% до 85% от стоимости) можно будет получить единовременно или в течение 10 лет ежемесячными платежами. Поучение средств частями является наиболее выгодным.
Для пенсионеров есть угроза со стороны родственников
Нельзя не упомянуть и о родственниках. Наверняка в нашей стране будут случаи, когда дети и внуки будут вынуждать пенсионера забрать всю сумму сразу, чтобы пустить на свои нужды.
К сожалению, оградить пенсионеров от жадности членов семьи юридически сложно. Однако в АРИЖК подчеркивают, что договор обратной ипотеки будет целевым, чтобы владелец квартиры потратил деньги на себя.
Возможно, пожилой человек, поставив родственников в известность о своем намерении «сдать» свою квартиру в ипотеку, подтолкнет их проявить внимание и заботу и помочь деньгами.
Для успешной реализации программы необходима поддержка государства, внесение изменений в законодательство и обкатка деталей программы.
Что такое обратная ипотека?
В последние годы на финансовых рынках (особенно в США) получил распространение такой инструмент как «обратная ипотека». При заключении договора по обратной ипотеке недвижимость служит залогом. Банк оценивает имеющуюся в собственности потенциального кредитора недвижимость и рассчитывает максимальную сумму кредита, которую он готов выдать. Кредит погашается через (позднейшую) продажу квартиры. Если после продажи квартиры банк не может вернуть всю сумму кредита, разницу ему доплачивает государство.
Обратный ипотечный кредит под залог недвижимости может выплачиваться:
- единовременно
- ежемесячными платежами
Обратная ипотека помогает, прежде всего, владельцам квартир, которые не располагают другим имуществом, и имеют низкую заработную плату или пенсию. Схему, когда кредитор получает ежемесячные платежи с правом жить в квартире, можно сравнить с правом пожизненного пользования жилым помещением на основании договора личного найма (распространено в Германии). Обратная ипотека становится особенно актуальной, когда размер пенсии или зарплаты слишком мал, или кредитор не имеет детей.
Характерно, что условия возврата такого кредита в случае, если кредитор не в состоянии его вернуть, варьируются. Так, банк, выдавший кредит может продать залоговую недвижимость, что, правда, происходит крайне редко и не характерно для рынка. В большинстве случаев, кредитор защищен в случае дефолта от изъятия квартиры до тех пор, пока жив хотя бы один из его родственников, который постоянно прописан в этой квартире, и до тех пор, пока кредитор платит налоги и другие платежи на недвижимость, включая страхование.
Так как через ежемесячные платежи по обратной ипотеке кредитор практически получает большую или даже полную стоимость недвижимости, наследуемое имущество после реализации квартиры может уменьшиться в разы или вовсе исчезнуть.
В США обратная ипотека получила распространение 20 лет назад и стала важной частью пенсионной системы. Число людей, воспользовавшихся там обратной ипотекой, увеличилось за последние 5 лет в 6 раз и продолжает расти. Однако многих отпугивают высокие платежи: ипотечное страхование составляет сначала 2%, далее 0,5% в год от суммы кредита.
Несколько лет назад Дрезденская строительная сберегательная касса (Dresdner Bausparkasse) попыталась перенести американскую модель обратной ипотеки на немецкий рынок. Однако, по оценкам экспертов, подобный рынок не будет развиваться в Германии в ближайшие годы, так как продажа или закладывание недвижимости не соответствует немецкому менталитету.
И хотя в России обратная ипотека может получить широкое распространение благодаря высоким ценам на жилье и низким пенсиям и зарплатам, существуют законодательные проблемы. В соответствие с Гражданским Кодексом РФ наследники не могут быть выселены из квартиры, где они прописаны, пока не будет проведена длительная и сложная процедура. Важна также проблема сохранения квартиры. Разумно, что делать ремонт квартиры должен тот, кто в ней живет. Вопрос лишь в том, насколько велики должны быть инвестиции в поддержание жилья в нормальном состоянии. Очевидно, что пенсионер, вынужденный воспользоваться обратной ипотекой, не сможет заплатить несколько десятков тысяч рублей за ремонт крыши дома или другой крупный ремонт.
Обратная ипотека – что такое и где получить
Ссуда, выдаваемая пожилым людям под залог квартиры или иного жилья – это и есть обратная ипотека. По сути, заемщик продает собственное жильё банку, но не сразу, а постепенно. Деньги выдают после оформления залога на квартиру. Инициировали такой вид кредитования Дом.рф. И пока он доступен только лицам пенсионного возраста.
Кто вправе рассчитывать на этот вид ипотеки
К будущим заемщикам предъявляют особые требования. На данный момент обратная ипотека для пенсионеров доступна гражданам РФ:
- возрастом от 60 до 65 лет;
- владеющих предметом залога более 3 лет;
- без нетрудоспособных иждивенцев;
- не имеющим малолетних наследников.
Количество солидарных заемщиков тоже ограничено. Максимум допускается два созаемщика, и обычно ими являются супруги. Причем оба должны быть владельцами жилплощади.
Банк будет основательно проверять имущество перед заключением сделки. Придется оформить полис страхования на объект, передаваемый в качестве обеспечения (102-ФЗ, ст. 31 (скачать)). Однако с текущего года планируется упростить обратную ипотеку для пенсионеров.
- Прежде всего, расширят список граждан, которые смогут воспользоваться данным видом ссуды.
- Увеличат и перечень залогового имущества. Помимо недвижимости, в залог можно будет передавать транспорт.
Кроме пенсионеров обратную ипотеку в России смогут получить малообеспеченные лица, у которых в собственности есть подходящее имущество.
Как работает этот вид кредитования
У такой ссуды имеются отличия от стандартного банковского продукта. Допускается два варианта выдачи займа:
- Все средства переводятся клиенту сразу после заключения договора.
- Заемщик получает каждый месяц определенную сумму.
Какой бы способ вы ни выбрали, платежи совершаются с учетом стоимости жилья. Чаще всего обратная ипотека для пенсионеров подразумевает второй вариант с ежемесячными выплатами. Они добавляются к пенсии на ограниченный период (пока не будет выплачена вся стоимость квартиры).
Заемщик не теряет право собственности на квадратные метры, они лишь передаются в залог, чтобы у банка были гарантии приобретения жилья в будущем. После смерти клиента, объект продается, и из этих денег банк восполняет расходы на его содержание с процентами. Если с продажи жилья и погашения долга остались средства, их переводят родственникам умершего. Либо они могут самостоятельно покрыть этот долг, забрав недвижимость себе.
Есть ли этот вид ссуды в банках сегодня
Большая часть российских банков не нацелена на оформление обратной ипотеки для пенсионеров. Причина такой непопулярности этой программы у кредиторов в высоких рисках. А они являются следствием нестабильных цен на рынке и нехватки активов у самих банков. Однако этот вид ссуды все же выдавались несколькими финансовыми организациями. Среди них был Бинбанк и Мособлбанк.
Воплощение в жизнь этой программы возложено на Дом.рф, а потому, полный список банков, кредитующих по ней, можно узнать в данном Агентстве. К сожалению, один из наиболее популярных представителей финансового рынка – Сбербанк обратную ипотеку не выдает. Хотя здесь имеются свои продукты, предназначенные для граждан пенсионного возраста.
Чем такая ссуда отличается от ренты с пожизненным содержанием
Договор ренты (ГК РФ, ст. 583 (скачать)) больше распространен сегодня среди собственников жилья. По нему владелец недвижимости передает ее лицу, которое платит ренту, в собственность. Плательщик же гарантирует раз в месяц или с иной периодичностью вносить платежи. И если при обратной ипотеке для пенсионеров имущество передается в залог, то по договору ренты владелец объекта теряет на него права (ГК РФ, ст. 585 (скачать)). С момента подписания документов он может лишь проживать здесь.
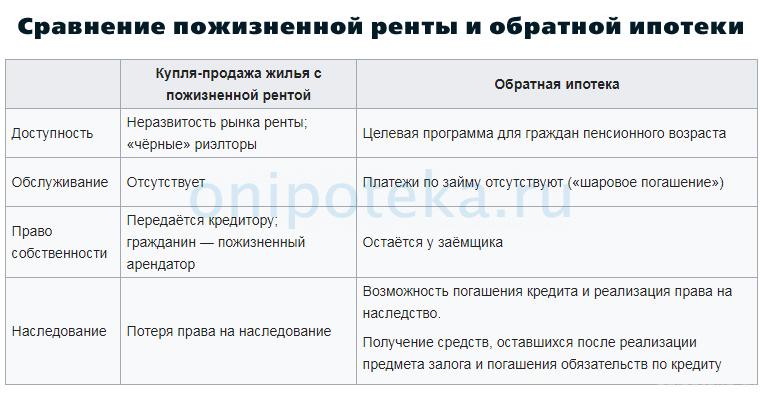
При обратной ипотеке банк получает жильё только после смерти заемщика, и уже затем возвращает затраченные на него средства. Но на выплачиваемые пенсионеру деньги начисляются проценты, которые прибавляют к основной задолженности. Первый вариант (рента) выгоден плательщику, на которого оформляют квартиру. Здесь больше рисков у пенсионера или иного лица, получающего средства. Соглашение с банком несет больше рисков для финансовой организации. Хотя и здесь есть свои недостатки, о которых необходимо знать.
Плюсы и минусы
Сегодня обратная ипотека для пенсионеров в Сбербанке недоступна, и это можно отнести к минусам – ограниченное количество кредиторов. К остальным недостаткам относятся:
- невозможность определить точный период выдачи ссуды;
- содержать квартиру в период кредитования обязан пенсионер;
- отсутствие защиты рисков граждан со стороны государства.
Последний пункт означает, что, если клиент банка нарушит условия соглашения, его могут выселить, хотя подобное действие – крайняя мера. И не забывайте, что по займу начисляются проценты. Плюсы программы более очевидны:
- одинокий пенсионер получит финансовую независимость;
- если договор составлен грамотно, выгода есть у обеих сторон сделки;
- жильё может перейти наследникам, если они выкупят его у банка;
- заемщик проживает в собственной квартире пожизненно;
- оставшиеся после продажи жилья деньги распределяются между наследниками.
И главное – право собственности на имущество остается за прежним владельцем.