Как узнать свой кредитный рейтинг?
Юрий, здравствуйте! На сайте НБКИ узнать кредитный рейтинг можно бесплатно. Для этого:
- зарегистрируйтесь по стандартной схеме (через электронную почту) или через Госуслуги;
- войдите в личный кабинет;
- здесь будет заявка на отчёт о кредитном рейтинге – её нужно заполнить и отправить;
- через пару минут Вы получите данные.
Учитывайте, что в разных бюро кредитных историй рейтинг может отличаться в зависимости от того, с какими банками и МФО они сотрудничают. В НБКИ рейтинг будет наиболее точным, поскольку среди партнёров – больше 4300 кредиторов, каждый из которых передаёт сведения о своих заёмщиках.
Как работает сервис
Вы отличный заемщик, шансы получить кредит максимальны!
У вас хорошие шансы получить кредит.
Получение кредита возможно, но не гарантированно.
Вероятность получения кредита крайне мала.
© 2018—2023 ООО «Банки.ру Искусственный интеллект».
«Кредитный мастер 3.0» — программный комплекс для автоматизации процесса выбора и выдачи кредитов с
использованием искусственного интеллекта (ИИ), позволяет физлицам быстро подбирать лучшие условия кредитов,
запрашивать их согласование у множества банков в “одном окне”.
ООО «Банки.ру Искусственный интеллект» оказывает партнерам услуги по распространению
рекламы (рекламной информации) в сети «Интернет» с использованием программы для ЭВМ.
ООО «Банки.ру Искусственный интеллект» является участником проекта «Сколково».
ОГРН: 1077763469882
ИНН: 7708656561
Адрес: 143026, г. Москва, территория инновационного центра «Сколково»,
Большой бульвар, 42, стр. 1, этаж 4, помещение № 1448, рабочее место 20
ОКВЭД: 62.01
У каждого есть свой кредитный рейтинг. Как его проверить, чтобы выгодно взять кредит
 В закладки
Крупный кредит и ипотека выдаются не каждому человеку.
Банк оценивает платежеспособность и благонадежность клиента. Если к ним есть вопросы, банк поднимет процент, ограничит максимальную сумму или вовсе откажет в выдаче займа любого рода.
Чтобы снизить вероятность отказа к минимуму и получить наиболее выгодные условия, нужен высокий кредитный рейтинг .
Разберемся, что это вообще такое, где посмотреть свой кредитный рейтинг, и как его можно повысить.
Что такое кредитный рейтинг?
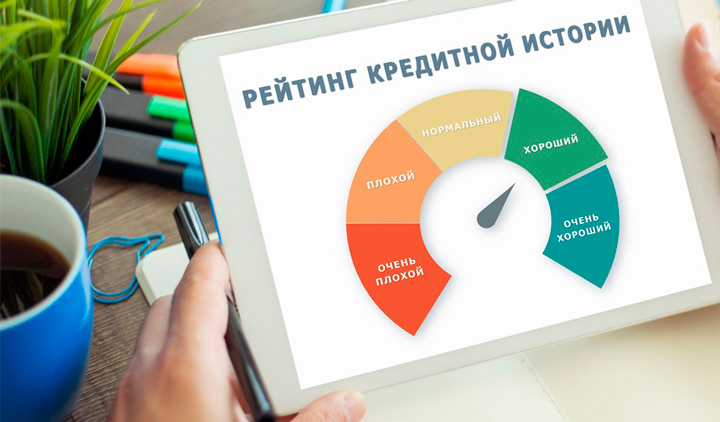
Кредитный рейтинг — это оценка благонадежности клиента банком на основании информации из кредитной истории. Чем выше балл, тем банк более расположен к клиенту.
Кредитный рейтинг рассчитывается на основе кредитной истории. Банк или кредитное бюро решает, одобрять ли человеку займ на основании его предыдущих кредитов.
А кредитная история — это список всех займов, которые оформлял клиент, и то, насколько добросовестно он их погасил.
Зачем нужен кредитный рейтинг?
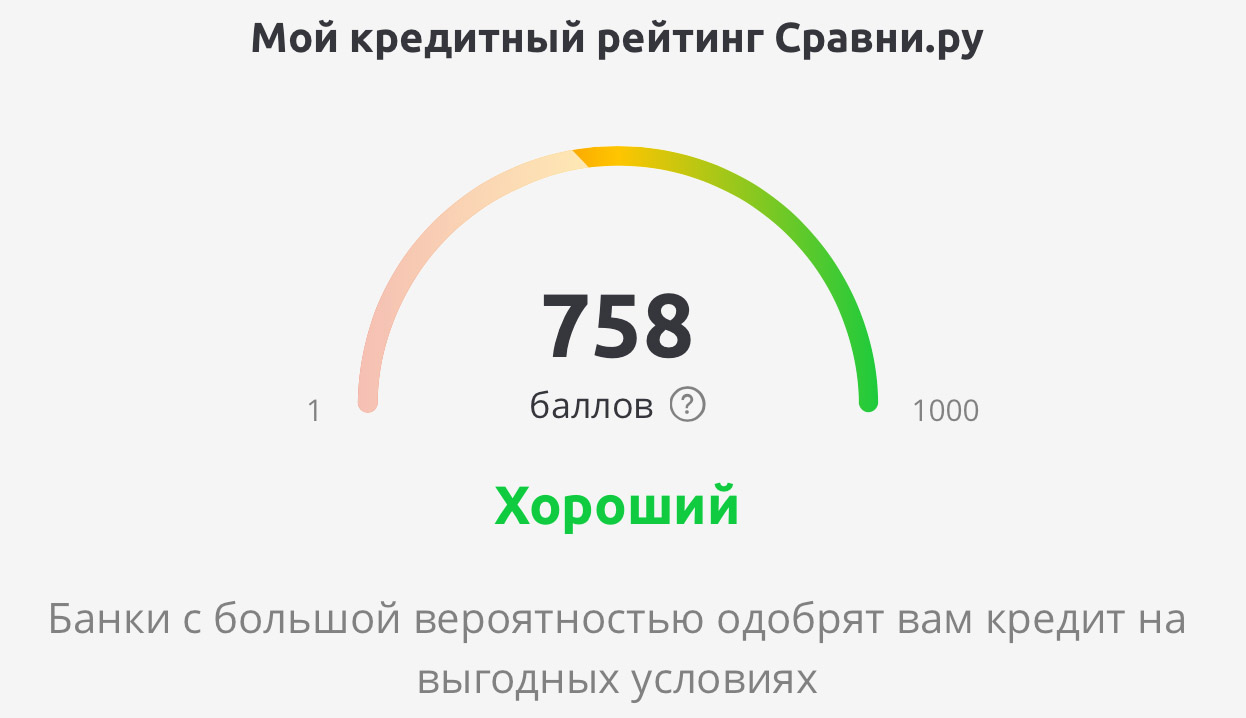
Пример хорошего кредитного рейтинга с сайта Сравни.ру.
При принятии решения о кредитовании клиента, индивидуальный кредитный рейтинг является одним из ключевых факторов для банка.
Для заемщика это отличная возможность посмотреть на себя «глазами банка» и оценить свои возможности в получении ипотеки или другого крупного займа.
Личный кредитный рейтинг важно знать ещё и потому, что так вы увидите запросы мошенников. Кредитный рейтинг отображает все действия, связанные с получением займов. Если кто-то пытался взять займ на вас,
Высокий кредитный рейтинг — это не просто повышенные шансы получить займ на более выгодных условиях. С учетом темпов развития финансовых продуктов в России, этот показатель может стать более весомым в ближайшие два-три года.
Например, в США кредитный рейтинг человека уже учитывается при совершении практически любой финансовой операции — например, при установлении арендной платы за квартиру!
Как рассчитывается кредитный рейтинг?
Он формируется на основе пяти показателей:
▶ своевременного погашения кредитов
▶ диверсификации кредитов (однотипные кредиты – плохо)
▶ продолжительности кредитной истории
▶ возраста. До 22 лет сложно получить займ, а возрасте с 28 лет легче
▶ временного промежутка с момента обновления кредитной истории — свежие кредиты сильнее влияют на ПКР
Как выглядит показатель кредитного рейтинга?
Кредитные бюро используют разные шкалы расчета кредитного рейтинга. Но основным является шкала НБКИ. Это Национальное бюро кредитных историй, одно из крупнейших российских бюро кредитных историй, куда входит ряд ведущих коммерческих банков.
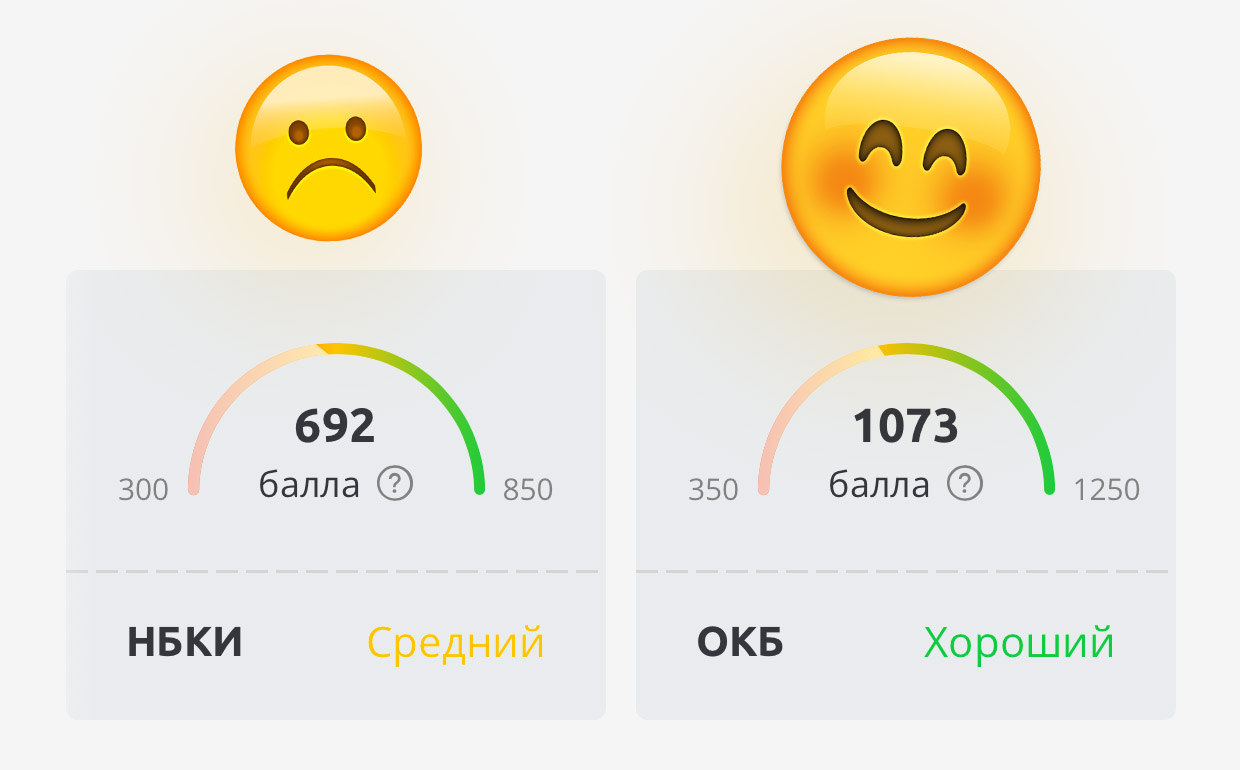
Информация о клиенте берется из базы данных Национального бюро кредитных историй на основании записей кредитной истории. Она позволяет оценить кредитоспособность каждого клиента в диапазоне от 300 до 850 баллов.
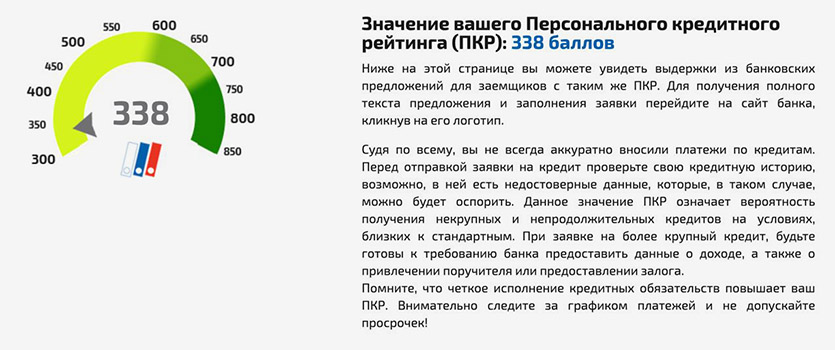
Это очень плохой кредитный рейтинг. Данные с НБКИ.
Есть три основных уровня кредитного рейтинга:
▪ 701-850 баллов: отличный показатель. Обладатели такого рейтинга могут рассчитывать на получение кредита на более выгодных условиях, большую сумму займа и бонусы
▪ 600-850 баллов: хороший показатель. При нем можно рассчитывать на стандартные условия кредитования в любом банке и низкую вероятность отказа.
▪ 300-600 баллов: удовлетворительный или плохой показатель, при котором повышается риск отказа, а также ухудшаются условия выдачи займа.
При расчете рейтинга учитываются все записи кредитной истории с момента ее формирования. Средний кредитный рейтинг по стране в июне этого года составил 632 балла.
С ростом финансовой грамотности и интереса к кредитным продуктам, средний показатель по России растет. Впрочем, даже если ваш собственный далек от нормы или вовсе отсутствует, нестрашно. Его можно поднять. Главное — понимать, как улучшить свой кредитный рейтинг.
Какой кредитный рейтинг нужен для оформления ипотеки?
В зависимости от суммы и особенностей скоринга конкретного банка, оптимальный показатель меняется.
По неофициальным данным, можно выделить пять уровней соотношения стоимости квартиры и наиболее подходящего рейтинга:
▶ менее 1 млн руб.: 702
▶ от 1 до 3 млн руб.: 709
▶ от 3 до 5 млн руб.: 715
▶ от 5 млн руб.: 718
▶ По всем ипотечным кредитам: 709
Как узнать свой кредитный рейтинг?
Система анализирует персональную кредитную историю на основе базы данных Национального бюро кредитных историй и выдает показатель от 300 до 850 баллов. Услуга бесплатна.
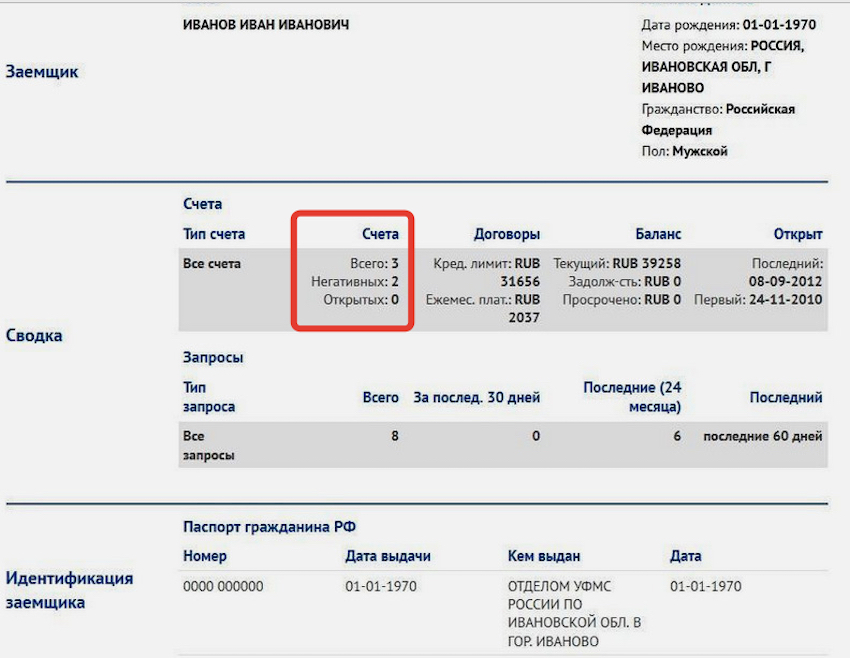 Образец выписки о кредитной истории. В частности, здесь указываются количество всех займов и негативных.
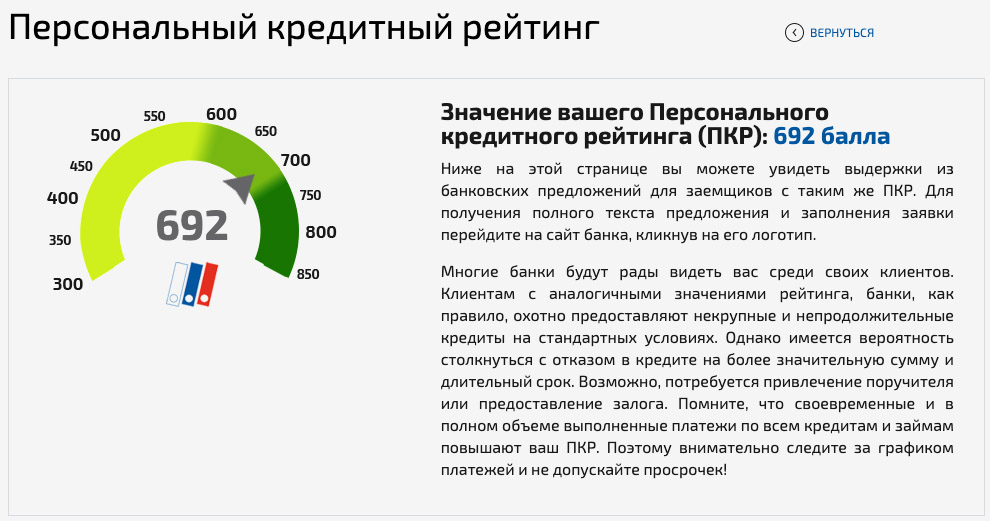
Расчёт персонального кредитного рейтинга на сайте НБКИ. Его предоставляют бесплатно.
Также узнать свой кредитный рейтинг можно и на Сравни.ру. Показатель рассчитывается совместно с ОКБ (Объединенное кредитное бюро) и НБКИ. Там же выдаются персональные рекомендации по тому, как улучшить рейтинг.
▪ База данных Национального бюро кредитных историй РФ: nbki.ru
▪ Кредитный рейтинг на Сравни.ру: Sravni.ru
Частый вопрос: без кредитной истории мне выдадут ипотеку?
Такая вероятность есть.
Если кредитная история отсутствует, то возможен один из двух исходов: вы получите более высокий процент по ипотеке, или же банк не одобрит большую сумму кредита.
Хуже отсутствия кредитной истории только испорченная кредитная история.
Не факт, что ни один банк не одобрит вам ипотеку без кредитной истории. Скорее всего вы получите одобрение, но сумма кредита будет небольшой, а процент установят выше обычного. Негативный расклад вероятен, если ваш первоначальный взнос не превышает от 10 до 15%. Именно такой требуется большинством российских банков для подачи заявления на ипотеку.
Ситуация будет существенно лучше, если первоначальный взнос составляет 35-40% от стоимости недвижимости. Но банк все равно может отклонить запрос на крупную сумму.
Как начать кредитную историю?
С малого. Если в общем, то брать мелкие кредиты и погашать их своевременно или досрочно.
Вариантов начать кредитную историю масса, в том числе:
▪ покупка товаров в рассрочку. Например, купить новый телефон или бытовую технику в кредит и погашать постепенно в течение указанного срока.
▪ потребительский кредит в банке. Скажем, взять небольшой кредит наличными на потребительские нужды.
Чтобы не испортить кредитный рейтинг, нужно соблюдать два правила: использовать средства карты безналичным способом и возвращать потраченное в срок.
Как улучшить свой кредитный рейтинг?
Пять лучших способов:
1. Досрочно погасить один или несколько кредитов, взятых ранее в микрофинансовых компаниях или банках.
2. Рефинансировать кредитные обязательства, заменив несколько соглашений с банками и МФО на один договор с более выгодными условиями.
3. Не брать микрозаймы.
4. Исправно вносить текущие выплаты по договорам кредитования.
5. Оформить кредитную карту, активно пользоваться ею в пределах трети или четверти кредитного лимита, своевременно внося текущие платежи.
Соблюдая эти правила, вы удержите свой кредитный рейтинг на показателях выше 600 пунктов и сможете пользоваться заёмными средствами банков практически без ограничений.
В закладки
Инструкция: как узнать персональный кредитный рейтинг Статьи редакции
С января 2019 года россияне могут узнать свой рейтинг в бюро кредитных историй, банках и «Госуслугах». Стоит такая услуга не больше тысячи рублей.
С 2019 года в силу вступили поправки в закон «О кредитных историях», благодаря которым россиянам начнут присваивать персональный кредитный рейтинг, хранящийся в кредитной истории. Его рассчитывает бюро кредитных историй на основе информации о взятых и просроченных кредитах, долгов, количества запросов на проверку кредитной истории и её давности.
С помощью рейтинга банкам будет проще решить, выдавать ли клиенту заём, а граждане смогут понять свои шансы на получение кредита. Чем выше балл, тем больше вероятность, что банк одобрит заявку на кредит.
Кредитный рейтинг также будет интересен страховым компаниям, нотариусам и работодателям, которые смогут проверять сотрудников при найме на ответственные позиции, считает исполняющий обязанности главы Объединённого кредитного бюро Николай Мясников.
Персональный кредитный рейтинг будет определяться по аналогии со скоринговыми системами, которые используют банки и МФО для принятия решении о выдаче кредита или заёма. Каждое БКИ имеет свою модель с определённым набором переменных, которые влияют на итоговый размер балла.
«Для заёмщика важен не столько конкретный балл, сколько интервал уровня риска, которому он соответствует, — высокий, средний или низкий», — рассказала vc.ru директор по маркетингу и коммуникациям Объединённого кредитного бюро Екатерина Котова.
Россияне имеют право получить кредитный отчёт по всей кредитной истории с рейтингом в бюро кредитных историй (БКИ), где хранится кредитная информация о человеке, но есть и другие варианты.
Услуга бесплатна для двух заявок в год, на бумажном носителе не более одного раза в год.
Вначале нужно узнать, в каком бюро хранится личная кредитная история, так как её хранят не все БКИ. Для этого можно воспользоваться отдельной бесплатной услугой на сайте «Госуслуги».
В личном кабинете появится информация по организациям, в которых хранится персональная кредитная история. Там будет их название, адрес и телефон. Всего в России работает 13 бюро:
-
; ; ;
- Кредитное бюро «Русский стандарт»;
; - Бюро кредитных историй «Южное»; ; ;
- Межрегиональное бюро кредитных историй «Кредо» ;
; - БКИ «Микро Финанс»;
; - Бюро кредитных историй «Партнёр».
После этого можно получить кредитную историю в выбранном БКИ. Это можно сделать следующими способами:
- через сайт БКИ;
- лично в офисе БКИ;
- по электронной почте заявлением, подписанным усиленной квалифицированной электронной подписью;
- нотариально заверенным заявлением по почте;
- заверенной телеграммой.
Со временем запрос на бесплатный отчёт можно будет направить через банки, отмечают представители Объединённого кредитного бюро.
«Сбербанк» присылает кредитную историю из Объединённого кредитного бюро — её можно получить через «Сбербанк.Онлайн» за 580 рублей.
По словам представителей «Альфа-банка», клиенты могут получить кредитную историю в банке за 199 рублей, но не уточняют, с какими БКИ он сотрудничает.
Можно сделать бесплатно в БКИ, но для этого сначала нужно обратиться в любое отделение, где предоставят информацию, в каких бюро хранится кредитная история клиента. Заявку на получение кредитной истории клиент должен будет подать в БКИ самостоятельно.
Россияне также смогут получить персональный рейтинг вместе с кредитной историей через «Госуслуги» — заявил исполняющий обязанности главы Объединённого кредитного бюро Николай Мясников.
На момент написания материала 31 января 2019 года из кредитных услуг на сайте «Госуслуг» присутствовал только запрос списка бюро кредитных историй. В поддержке «Госуслуг» vc.ru сообщили, что не знают, когда на сайте появится возможность запросить рейтинг из бюро кредитных историй.
В НБКИ можно получить онлайн.
1. Идем на сайт https://person.nbki.ru, регистрируем там новую учетную запись со своей почтой и произвольным паролем.
2. Ждем получения письма с ссылкой для активации аккаунта. Активируем.
3. Заполняем в ЛК паспортные данные и нажимаем кнопочку "Проверить через Госуслуги".
4. Нажимаем кнопочку "Получить КИ".
5. Profit! У нас свежая кредитная история.
у эквифакса вроде просто 1, а не 1 в год. тк пытался повторно запросить — только платно добавляется.
До этой поправки эквифакс давал через сайт только один раз в жизни бесплатный отчёт, остальные бесплатно только ножками или телеграммой. В связи с поправками уже прикрутили на сайт возможность раз в год в онлайне бесплатно
А как бы оформить отказ от кредитов, чтобы никакая хитрая морда не смогла оформить кредит на копию моего паспорта?
Сделать так, что бы паспорт попал в список недействительных и не получать новый.
Но тогда возникнут проблемы с остальным 🙂
Пфф. В 2008 взял кпк в кредит, половину выплатил и забил. От коллекторов убежал. Теперь не то что кредит, даже кредитку не дают.
Никто не выдаст кредит по копии паспорта
Ещё спросите, как сделать так, чтобы банки вам не звонили с предложением о кредите?
В стране осталось 2 банка которые выдают мне дебетовки.
Если я попытаюсь через госуслуги узнать свой бки, ко мне быренько товарищь майор приедет?
Я не очень понял, а почему другие не выдают?
Один из них — Почта банк, угадал?
Мы с женой — ИП, оба на патентах. Кредитов не было, и не дадут. Год назад связались с Тинь. Решили попробовать, при прочих равных у нас только (на мне 2 машины и я на 5 лет старше). Тинь одобрил 31к мне и 120к жене. Начали пользоваться, через 4 месяца я 2 месяца подряд не влезал в лимиты, то поедем куда, то подарки. Тинь мне увеличил до 81к. Пробовал в УБРиР — отказали, ибо ИП. прошло 4 месяца, надо будет повторно. А Вост.Эксп. перед НГ не дал с грейсом в пол года, но легко дал 100к на 55 дней. Сейчас запросил КИ по схеме из 2го комментария. Итогом, Тиньке я уже выплатил 450к, ВЭ — 50к. Везде без просрочек, еще и кэшбека получил. Вот если УБРиР при неизменных вводных мне одобрит, то это будет 100% показатель, для меня, что КР улучшился.
И да, не иметь КИ хуже, чем иметь просрочки. Ведь без КИ банк о тебе вообще ничего не знает, и может ты с ходу платить не будешь.
Ну а "попугаев" то в вашей КИ нет? Единой цифры, которая в баллах оценивает. Без неё непонятно как отслеживать. Вроде что-то брал в кредит, вроде норм заёмщик) Ну и вообще, так проще в семье решать на кого кредит брать.
Про кредиты для ИП — в Россельхозе и Сбере дают (правда в Россельхозе нужен охуевший доход, а в Сбере довольно дикие проценты в сравнении с обычными зарплатными клиентами), в Тинькове не дают, несмотря на наличие их кредитки.
Кредитный рейтинг

В каких случаях следует узнать свой кредитный рейтинг?
Тарифы
Как получить расчет рейтинга
Частые вопросы
Что означает кредитный рейтинг по шкале Выберу
Кредитный рейтинг – инструмент для определения надёжности заёмщика. В 2023 году банки используют его перед выдачей кредита – чем он выше, тем больше шансов у клиента получить деньги.
Что такое финансовый рейтинг
Персональный кредитный рейтинг (ПКР) – показатель, который рассчитывается в баллах. Это один из методов оценки потенциального заёмщика, определяемый по кредитной истории. Бюро кредитных историй рассчитывает его автоматически, учитывая такие параметры:
- погашенные и текущие кредиты;
- показатель долговой нагрузки (соотношение доходов и расходов на оплату обязательств);
- наличие просроченных задолженностей;
- проданные коллекторам долги и др.
ПКР – не статичный показатель. Он может снижаться или расти, если заемщик допускает просрочку, погашает кредиты и др.
На что влияет кредитный рейтинг
Проверить кредитный рейтинг необходимо, чтобы понимать шансы на одобрение заявки. Чем выше показатель, тем заемщик привлекательнее для банка. Кроме того, с высоким ПКР можно:
- взять крупный и длительный кредит, например, ипотеку;
- получить деньги в большей сумме;
- использовать более низкую процентную ставку;
- увеличить срок кредитования и др.
Но высокий рейтинг не панацея. Даже если показатель будет составлять 999 баллов, кредит не одобрят клиенту без постоянного дохода, безработному. Для банков хороший ПКР – не обязательство выдавать средства. Это информационный показатель, который используют в комплексной оценке заемщика наряду с определением долговой нагрузки, уровня дохода и др.
Какие нужны данные для того, чтобы узнать свой рейтинг
Чтобы узнать кредитный рейтинг, нужны такие данные:
- ФИО заемщика;
- данные паспорта;
- дата рождения и др.
При расчете вы узнаете точный показатель ПКР и сможете понять, как его будут оценивать банки-кредиторы перед тем, как выдавать кредит, на какую сумму можно рассчитывать.
Как формируется скоринговый балл
Используются разные схемы начисления кредитных баллов, но принцип формирования кредитного отчета схож. Баллы выставляются за каждый из параметров, затем суммируются. ПКР может находиться в широком диапазоне и в соответствии с этим считается отличным, хорошим, средним, низким или плохим.
Инструкция: как узнать персональный кредитный рейтинг Статьи редакции
С января 2019 года россияне могут узнать свой рейтинг в бюро кредитных историй, банках и «Госуслугах». Стоит такая услуга не больше тысячи рублей.
С 2019 года в силу вступили поправки в закон «О кредитных историях», благодаря которым россиянам начнут присваивать персональный кредитный рейтинг, хранящийся в кредитной истории. Его рассчитывает бюро кредитных историй на основе информации о взятых и просроченных кредитах, долгов, количества запросов на проверку кредитной истории и её давности.
С помощью рейтинга банкам будет проще решить, выдавать ли клиенту заём, а граждане смогут понять свои шансы на получение кредита. Чем выше балл, тем больше вероятность, что банк одобрит заявку на кредит.
Кредитный рейтинг также будет интересен страховым компаниям, нотариусам и работодателям, которые смогут проверять сотрудников при найме на ответственные позиции, считает исполняющий обязанности главы Объединённого кредитного бюро Николай Мясников.
Персональный кредитный рейтинг будет определяться по аналогии со скоринговыми системами, которые используют банки и МФО для принятия решении о выдаче кредита или заёма. Каждое БКИ имеет свою модель с определённым набором переменных, которые влияют на итоговый размер балла.
«Для заёмщика важен не столько конкретный балл, сколько интервал уровня риска, которому он соответствует, — высокий, средний или низкий», — рассказала vc.ru директор по маркетингу и коммуникациям Объединённого кредитного бюро Екатерина Котова.
Россияне имеют право получить кредитный отчёт по всей кредитной истории с рейтингом в бюро кредитных историй (БКИ), где хранится кредитная информация о человеке, но есть и другие варианты.
Услуга бесплатна для двух заявок в год, на бумажном носителе не более одного раза в год.
Вначале нужно узнать, в каком бюро хранится личная кредитная история, так как её хранят не все БКИ. Для этого можно воспользоваться отдельной бесплатной услугой на сайте «Госуслуги».
В личном кабинете появится информация по организациям, в которых хранится персональная кредитная история. Там будет их название, адрес и телефон. Всего в России работает 13 бюро:
-
; ; ;
- Кредитное бюро «Русский стандарт»;
; - Бюро кредитных историй «Южное»; ; ;
- Межрегиональное бюро кредитных историй «Кредо» ;
; - БКИ «Микро Финанс»;
; - Бюро кредитных историй «Партнёр».
После этого можно получить кредитную историю в выбранном БКИ. Это можно сделать следующими способами:
- через сайт БКИ;
- лично в офисе БКИ;
- по электронной почте заявлением, подписанным усиленной квалифицированной электронной подписью;
- нотариально заверенным заявлением по почте;
- заверенной телеграммой.
Со временем запрос на бесплатный отчёт можно будет направить через банки, отмечают представители Объединённого кредитного бюро.
«Сбербанк» присылает кредитную историю из Объединённого кредитного бюро — её можно получить через «Сбербанк.Онлайн» за 580 рублей.
По словам представителей «Альфа-банка», клиенты могут получить кредитную историю в банке за 199 рублей, но не уточняют, с какими БКИ он сотрудничает.
Можно сделать бесплатно в БКИ, но для этого сначала нужно обратиться в любое отделение, где предоставят информацию, в каких бюро хранится кредитная история клиента. Заявку на получение кредитной истории клиент должен будет подать в БКИ самостоятельно.
Россияне также смогут получить персональный рейтинг вместе с кредитной историей через «Госуслуги» — заявил исполняющий обязанности главы Объединённого кредитного бюро Николай Мясников.
На момент написания материала 31 января 2019 года из кредитных услуг на сайте «Госуслуг» присутствовал только запрос списка бюро кредитных историй. В поддержке «Госуслуг» vc.ru сообщили, что не знают, когда на сайте появится возможность запросить рейтинг из бюро кредитных историй.
В НБКИ можно получить онлайн.
1. Идем на сайт https://person.nbki.ru, регистрируем там новую учетную запись со своей почтой и произвольным паролем.
2. Ждем получения письма с ссылкой для активации аккаунта. Активируем.
3. Заполняем в ЛК паспортные данные и нажимаем кнопочку "Проверить через Госуслуги".
4. Нажимаем кнопочку "Получить КИ".
5. Profit! У нас свежая кредитная история.
у эквифакса вроде просто 1, а не 1 в год. тк пытался повторно запросить — только платно добавляется.
До этой поправки эквифакс давал через сайт только один раз в жизни бесплатный отчёт, остальные бесплатно только ножками или телеграммой. В связи с поправками уже прикрутили на сайт возможность раз в год в онлайне бесплатно
А как бы оформить отказ от кредитов, чтобы никакая хитрая морда не смогла оформить кредит на копию моего паспорта?
Сделать так, что бы паспорт попал в список недействительных и не получать новый.
Но тогда возникнут проблемы с остальным 🙂
Пфф. В 2008 взял кпк в кредит, половину выплатил и забил. От коллекторов убежал. Теперь не то что кредит, даже кредитку не дают.
Никто не выдаст кредит по копии паспорта
Ещё спросите, как сделать так, чтобы банки вам не звонили с предложением о кредите?
В стране осталось 2 банка которые выдают мне дебетовки.
Если я попытаюсь через госуслуги узнать свой бки, ко мне быренько товарищь майор приедет?
Я не очень понял, а почему другие не выдают?
Один из них — Почта банк, угадал?
Мы с женой — ИП, оба на патентах. Кредитов не было, и не дадут. Год назад связались с Тинь. Решили попробовать, при прочих равных у нас только (на мне 2 машины и я на 5 лет старше). Тинь одобрил 31к мне и 120к жене. Начали пользоваться, через 4 месяца я 2 месяца подряд не влезал в лимиты, то поедем куда, то подарки. Тинь мне увеличил до 81к. Пробовал в УБРиР — отказали, ибо ИП. прошло 4 месяца, надо будет повторно. А Вост.Эксп. перед НГ не дал с грейсом в пол года, но легко дал 100к на 55 дней. Сейчас запросил КИ по схеме из 2го комментария. Итогом, Тиньке я уже выплатил 450к, ВЭ — 50к. Везде без просрочек, еще и кэшбека получил. Вот если УБРиР при неизменных вводных мне одобрит, то это будет 100% показатель, для меня, что КР улучшился.
И да, не иметь КИ хуже, чем иметь просрочки. Ведь без КИ банк о тебе вообще ничего не знает, и может ты с ходу платить не будешь.
Ну а "попугаев" то в вашей КИ нет? Единой цифры, которая в баллах оценивает. Без неё непонятно как отслеживать. Вроде что-то брал в кредит, вроде норм заёмщик) Ну и вообще, так проще в семье решать на кого кредит брать.
Про кредиты для ИП — в Россельхозе и Сбере дают (правда в Россельхозе нужен охуевший доход, а в Сбере довольно дикие проценты в сравнении с обычными зарплатными клиентами), в Тинькове не дают, несмотря на наличие их кредитки.
НБКИ Онлайн 4+
НБКИ Онлайн – быстрый доступ к вашей кредитной истории. Вы всегда сможете оперативно рассчитать свой персональный кредитный рейтинг, оценить шансы перед подачей заявки на кредит и следить за чистотой кредитной истории.
Безопасность
Ваши персональные данные и информация в кредитной истории надежно защищены. Вы можете установить любой вариант защиты – логин/пароль, уникальный пин-код, вход по Touch ID или Face ID.
Доступ к кредитной истории
Получите свою кредитную историю за несколько минут. Контролируйте достоверность и своевременность данных после каждого важного события: получение и погашение кредита (займа), внесение платежей, направление заявки и т.д. Два отчета в год предоставляется бесплатно. Полученный отчет всегда доступен в истории запросов.
Персональный кредитный рейтинг (ПКР)
Следите за рейтингом на постоянной основе и будьте уверены в своей финансовой репутации. Узнавайте свой рейтинг перед подачей заявки на кредит. Это поможет определить подходящего кредитора и сократить количество запросов. Расчет производится в режиме онлайн.
Что такое кредитный рейтинг и как его улучшить
Индивидуальный кредитный рейтинг — это балл, отражающий качество вашей кредитной истории. Он рассчитывается для всех, кто брал кредиты или займы. Мы расскажем, как узнать свой кредитный рейтинг, а также раскроем некоторые секреты — как он рассчитывается и можно ли его повысить.
Иллюстрация: Вера Ревина /«Клерк»
Зачем нужен кредитный рейтинг?
Бюро кредитных историй по закону обязано рассчитывать кредитный рейтинг людей, чьи кредитные истории оно хранит. Цель кредитного рейтинга — предсказать, допустите ли вы дефолт в течение года по своим кредитам или нет.
Под дефолтом понимается просрочка на сумму свыше 500 рублей и длительностью более трех месяцев. Проще говоря, рейтинг отражает вашу кредитоспособность, то есть способность возвращать кредиты без просрочек.
Таким образом, кредитный рейтинг — это удобный инструмент, с помощью которого вы можете ответить на вопрос, хорошая у вас кредитная история или плохая.
Как выглядит кредитный рейтинг?
Формально кредитный рейтинг — это число от 1 до 999 баллов. Чем выше рейтинг, тем лучше оценивается ваша кредитная история. Если рейтинг близок к нулю, то получить новый кредит очень сложно, а с рейтингом 999 баллов любой банк встретит вас с распростертыми объятиями, предлагая вам лучшие условия кредитования.
Впрочем, качество кредитной истории — это далеко не единственный фактор, который учитывают кредиторы, принимая решение о предоставлении кредита. Им также важны источник и уровень вашего дохода, форма трудоустройства, готовы ли вы предоставить залог или поручителя и другие факторы. Поэтому в некоторых случаях кредит могут получить заемщики с низким рейтингом. И наоборот: заемщики с отличным рейтингом иногда могут столкнуться с неожиданным отказом.
Для удобства восприятия кредитный рейтинг отображается на шкале с несколькими цветовыми зонами. Красный цвет означает низкий рейтинг, желтый цвет — средний, светло-зеленый — высокий рейтинг, а темно-зеленый цвет означает наивысшую оценку.
Какие факторы влияют на рейтинг?
Кредитный рейтинг рассчитывается и обновляется автоматически на основе вашей кредитной истории. В расчет берутся разные факторы. Вот некоторые из них:
- Просрочки платежей. Учитываются как текущие просрочки, так и просрочки в прошлом — их количество, величина, длительность и давность. Даже если просрочки были несколько лет назад, они могут привести к снижению рейтинга.
- Сколько платежей сделано после погашения просрочек? Чем больше вы их внесете, тем лучше, ведь это показывает, что после временных финансовых трудностей ваша способность стабильно и своевременно исполнять финансовые обязательства восстановилась.
- Число обращений за кредитами в недавнее время. Чем больше заявок, тем хуже рейтинг, так как если вы подавали заявки в несколько банков, может казаться, что у вас финансовые проблемы и вы срочно ищете деньги для их решения.
- К каким кредиторам вы обращаетесь: в банки или микрофинансовые организации? Очевидно, что обслуживание микрозаймов несет повышенные риски.
- Сколько у вас действующих и погашенных кредитов? Банки считают, что чем больше у вас сейчас действующих кредитов, чем выше риск, что вы не сможете их одновременно выплачивать. С другой стороны, если в прошлом вы брали кредиты на крупные суммы и успешно их погашали, это хороший знак.
Как улучшить кредитный рейтинг?
У каждого заемщика своя ситуация, как и способы повысить рейтинг. Мы же можем дать несколько универсальных советов: