Годовая отчётность компаний
Немного о разновидностях финансовых докладов компаний
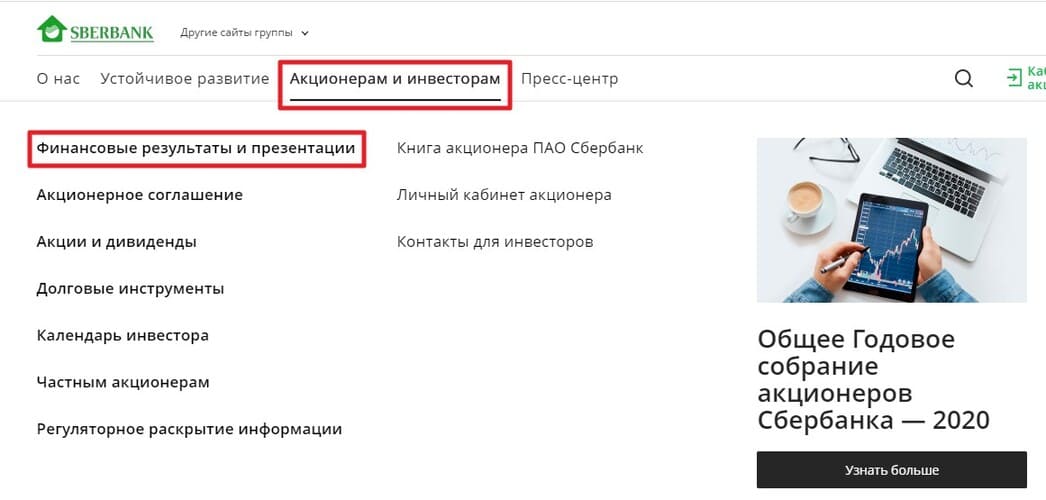
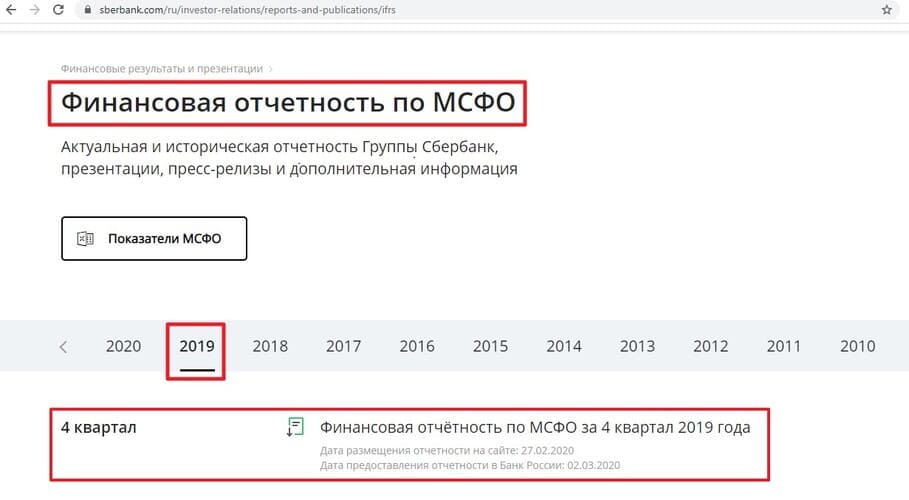
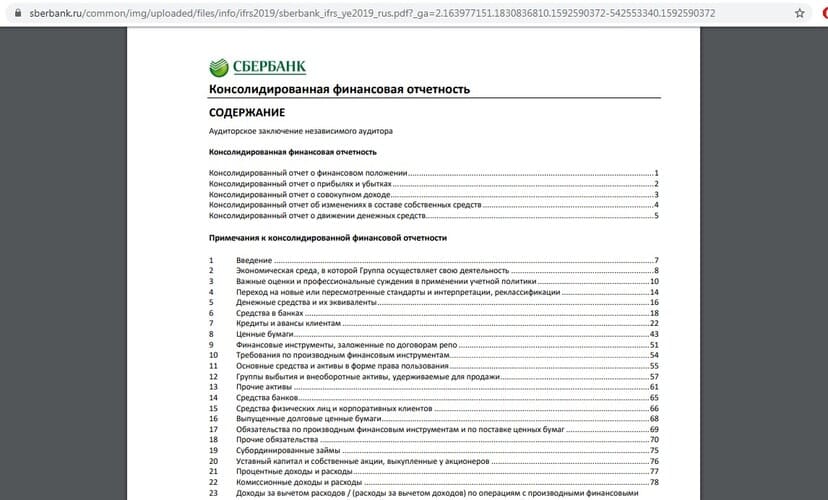
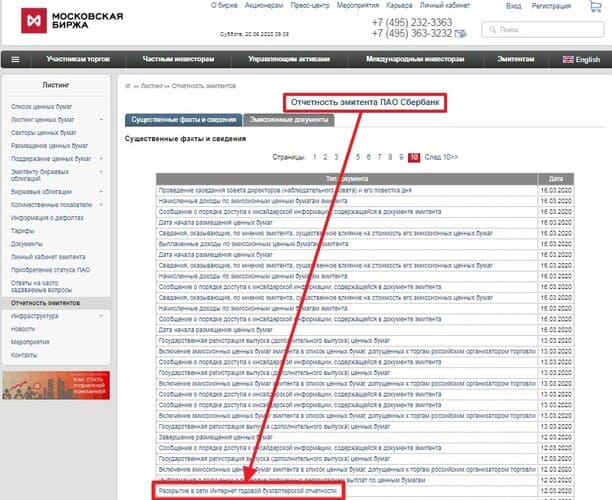
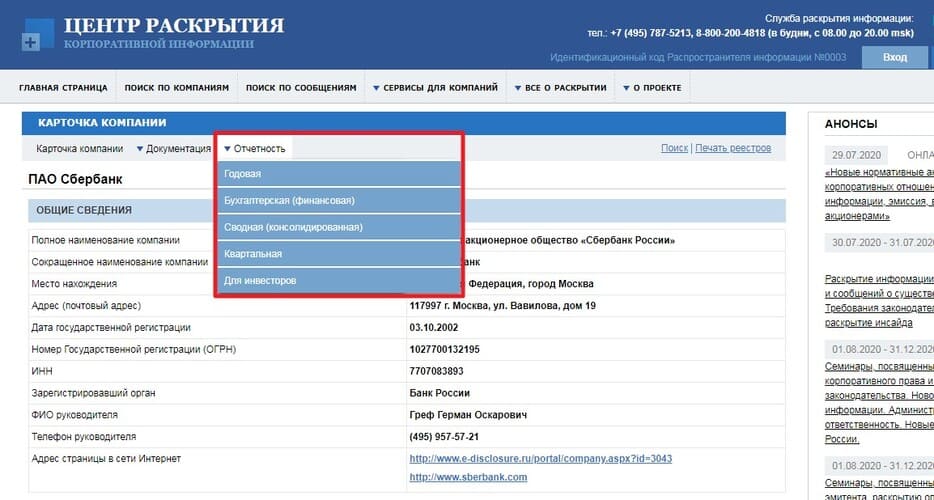
Где посмотреть отчётность организации
Еженедельная рассылка с лучшими материалами «Открытого журнала»
Без минимальной суммы, платы за обслуживание и скрытых комиссий
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Как устроен оборот компании и как его узнать
Знание оборота и умение его спрогнозировать позволяет компании стабильно работать, учитывать риски и потенциальную прибыль.
Оборот (далее — О.) — это деньги, полученные от продажи товаров и услуг, от них отталкиваются для расчета прибыли. Этот показатель может быть положительным (получили больше, чем вложили) и нулевым (сколько вложили, столько и получили).
Годовой О. предприятия — это средства, полученные компанией за год, прибыль — сколько можно вложить в развитие.
Выручка — средства, полученные от продажи услуг или продукции.
Товарный О. — то, сколько товара продали за период.
Валовый О. — общий объем товаров и услуг организации, произведенных, например, за год.
Михаил открыл небольшой мебельный цех. Для изготовления партии требуется закупить материалы, фурнитуру, оплатить коммунальные платежи и труд мастеров. После изготовления продукцию продают магазинам, а часть денег вновь вкладывают в производство. Это и называют оборотными средствами.
- финансовый — средства от продажи;
- денежный — деньги за товар и другие платежи в наличной и безналичной формах;
- операционный — средства, полученные от основной деятельности;
- инвестиционный — деньги от реализации вложений;
- общий — все активы организации: проданная продукция, доход от инвестиций, ресурсы, купленные для производства, и товары, отгруженные для реализации.
Из чего складываются оборотные средства:
- собственные — уставной капитал, прибыль организации, накопления и резервы;
- заемные — кредиты в банках, задолженность поставщикам, займы у юрлиц.
Внедрение новых технологий, закупка более дорого сырья для расширения продуктовой линейки требуют дополнительных вложений — увеличения оборотного капитала.
Не хватает денег, чтобы пополнить оборотные средства или исполнить контракты? «Легкий кредит» от Совкомбанка поможет решить эти проблемы. Оформите с пятикратной выгодой в несколько кликов до 5 млн рублей.
Как рассчитать оборот
Организации рассчитывают О., чтобы спрогнозировать результаты на год. За основу берут значение по кредитовому счету 90 «Продажи» . Часто предприниматели считают, что чем выше значение этого показателя, тем большего удалось добиться компании за год. Но при росте О. растут и издержки на производство.
Для планирования будущего финансового года и учета прихода финансов применяют расчетный метод, который учитывает несколько важных моментов:
- приобретение оборудования, программного обеспечения, внедрения новых производственных технологий;
- административную реорганизацию;
- корректировку каналов продаж с учетом конкуренции на рынке;
- воздействие инфляции.
Для расчета месячного О. нужно учитывать сезонность продаж, спады и подъемы на основе опыта продаж прошлых лет. Полученные цифры корректируют с учетом влияния конкурентной среды и экономической ситуации.
Два метода расчета оборота: прямой и расчетный
Прямой метод расчета опирается на гарантированный спрос на производимую продукцию. Что включает:
- Объем проданной продукции умножают на цену за единицу продукции и получают валовый доход.
- Результат корректируют с учетом коэффициента инфляции и увеличения/снижения объема.
Компания Михаила достигла О. 90 тысяч рублей. Она продает мебель с наценкой 20%, затраты на продажи — 10% от О. Благодаря таргетированной рекламе (ежемесячные затраты — 1500 рублей) О. увеличился до 120 тысяч рублей при тех же затратах и наценке.
Текущий О.: 90 000 — (90 000/1,20) — (90 000*10%) = 6000 руб.
Прогнозируемый О.: 120 000 — (120 000/1,20) — (120 000*10%) = 8000 руб.
Получается, что рост О. с учетом расходов на рекламу — всего 500 рублей в месяц, но непонятно, насколько вырастут налоги.
Расчетный метод — объем продаж корректируют с учетом остатков на начало года. Остатки товаров на конец года складывают с количеством товара, который планируют продать, и прогнозируемых остатков следующего года. При этом цены на нынешний год рассчитывают с учетом инфляции.
Этот метод учитывает динамику цен, изменение направлений продаж, колебания спроса и инфляцию.
Продаете товары через интернет и хотите пользоваться защищенной системой оплаты платежей онлайн? Подключите интернет-эквайринг от Совкомбанка.
У вас есть бизнес в интернете? Подключите интернет-эквайринг от Совкомбанка и пользуйтесь всеми преимуществами торговли онлайн.
На что влияет увеличение оборота
О. — это общее количество средств, которые есть у организации на определенный момент времени. Для поддержания капитала нужно следить за притоком средств и вовремя оплачивать плановые счета.
Увеличение оборотных средств в некоторых случаях объясняется тем, что компания отпускает товары на реализацию с отсрочкой платежа — средства уходят и не поступают. Но если платежи не придут вовремя, организация не сможет расплатиться по собственным обязательствам.
Еще одна причина, почему бизнес увеличивает О. — стремление получить дополнительные средства.
Отчёт о прибылях и убытках на примерах. Что в него входит и как составлять? Бонус: шаблон
Отчёт о прибылях и убытках (ОПиУ) раскрывает ключевые финансовые показатели предприятия: выручка, себестоимость продаж, коммерческие и управленческие расходы, прочие доходы и затраты, а также итоговый финансовый результат.
ОПиУ представляет собой таблицу, которую можно сделать в Excel и Google Таблицах или в специализированных сервисах.
Что надо знать об ОПиУ?
Сперва нужно запомнить, что отчёт о прибылях и убытках собирается по методу начисления, в отличие от отчёта о движении денежных средств, который формируется по кассовому методу.
Это означает, что доходы и расходы учитываются не тогда, когда пришли и ушли деньги, а тогда, когда операции были фактически осуществлены. Рассмотрим два примера.
У компании № 1 денежный поток положительный и поступления на счёт значительно превышают выбытия.
Деньги у неё есть, но компания убыточная. Предприятие активно собирает предоплату за планируемый к поставке товар, из-за чего растёт кредиторская задолженность. На счёт идут инерционные поступления за работу от предыдущих периодов.
Если сравнить компанию с судном, то это будет ситуация, когда рыба в трюм поступает, но капитан постоянно отодвигает время обеда. Он радуется добыче, но не знает, что прожорливые моряки во время обеда съедят не только всю пойманную рыбу, но и прикормку. А ведь ещё надо думать, чем кормить корабельного кота.
У компании № 2, где денежный поток отрицательный, счёт постоянно сокращается.
Денег нет, но предприятие прибыльное. Такое бывает, например, при работе с государственными корпорациями. Они делают заказы, но оплата происходит со значительным опозданием. В итоге растёт дебиторская задолженность.
Например, судно только вышло в море и сразу наткнулось на большой косяк. Команда заполнила трюмы наполовину. Возвращаться в порт нет смысла, а идти с грузом уже тяжело. В этот момент «пустой» корабль предлагает: «Давайте вы мне сгрузите всё что есть, а как будем в порту — я вам отдам большую часть выручки». Когда приходит время возвращаться, оказывается, что трюм заполнен лишь на треть, а команда голодная. По итогу рыбы вроде и нет, но на берегу ждёт прибыль.
Обе истории показывают, что в отчёт о прибылях и убытках попадают только те операции, которые были осуществлены по итогу работы. В примере с судном, когда оно пришло в порт, капитан продал весь улов и заплатил за услуги команды или получил деньги от коллеги.
Два правила составления ОПиУ
После того как в компании упорядочили денежные потоки, можно собирать ОПиУ. При этом существует два основных правила при составлении такого отчёта.
Правило № 1. Отчёт формируется без НДС
Налог на добавленную стоимость (НДС) в ОПиУ не считают. Такой налог называют сквозным, потому что его оплачивает клиент, а не организация. Соответственно включать его в ОПиУ бессмысленно.
Концепция добавленной стоимости
Команда ловит рыбу и продает её. Этот процесс имеет свою себестоимость: судно, снасти и условно бесплатный труд рыбаков. Если всё это купить, выловить рыбу и продать, в остатке окажется ноль. Чтобы остаться в плюсе, к стоимости рыбы надо прибавить наценку.
В это время государство говорит компании: «Мы вас охраняем и создаём условия труда. Платите за то, что вы зарабатываете». Соглашаясь, капитан решает отдавать часть заработанного сверх себестоимости. Однако государство не может контролировать себестоимость и добавленную стоимость, поэтому говорит: «Себестоимость для нас будет равна нулю, а всё остальное — это добавленная стоимость». Капитан соглашается, но перекладывает на клиента оплату того, что у него потребует государство.
Когда клиент заплатил компании за работу 120 рублей, это не значит, что команда заработала именно 120 рублей. Она получила 100 рублей, а условные 20 рублей ушли на НДС. Только клиент об этом не знает, налог просто включается цену, и компания платит его самостоятельно.
Чтобы правильно посчитать, насколько эффективно организация сработала и какими средствами может распоряжаться, необходимо учитывать реальные доходы и расходы. Без учёта сквозных агентских расходов, то есть без НДС. Это второй по важности пункт, который следует запомнить после использования метода начисления.
Правило № 2. В отчёте учитываются только исполненные обязательства
Ещё один важный пункт для составления ОПиУ — прибыль или убыток у компании возникает ровно в тот момент, когда организация выполнила свои обязательства.
Например, если у судна трюм забит рыбой, это не значит, что у команды есть прибыль. Она появится, когда лодка придёт в порт, и улов продадут.
Аналогичная ситуация с промежуточными расходами. Чтобы понять, чем обернётся закупка снастей для нового рейса, нужно после прихода в порт сложить все доходы и расходы. Разница покажет, чем стала покупка инструментов — прибылью или убытком.
Узнать об этом без окончательного результата невозможно. Поэтому убыток нельзя признавать до фиксации результата, например, до возвращения в порт, продажи улова и расчёта с командой.
Структура ОПиУ
Отчёт о прибылях и убытках представляет собой таблицу, которая состоит из перечня показателей, в сумме они дают итоговый финансовый результат — чистую прибыль или убыток.
Основные показатели компании идут в самом начале: выручка, себестоимость продаж, коммерческие, управленческие и прочие расходы.
Затем следуют показатели других доходов и расходов, например, проценты к получению и уплате, которые в сумме составляют параметр «Прибыль (убыток) до налогообложения». После вычета налога на прибыль и других обязательств получается итоговый финансовый результат — чистая прибыль или убыток за период.

Простыми словами — отчёт делится на две части: доходы и расходы. При этом ОПиУ содержит показатели за определённый период с нарастающим итогом с начала года. Обычно его собирают сначала за первый квартал, затем за полугодие, далее — девять месяцев, и в итоге за год. Но может быть и чаще — зависит от компании. Вы можете воспользоваться шаблоном ОПиУ в Google Таблицах, который мы подготовили. Также посмотрите, как выглядит ОПиУ в сервисе «Финансист».

Какие расходы у компании бывают?
С выручкой все просто — компания практически всегда знает, от кого и за что пришли деньги. Однако расходы не всегда можно соотнести с тем или иным направлением работы команды.Рассмотрим на примерах несколько способов классификации расходов.
Прямые и косвенные
Снасти «потерял» рыбак Вася — это прямые расходы. Если снасти потеряла бригада вместе с Васей — это будут косвенные издержки, поскольку невозможно точно сказать, сколько потерял Вася.
Переменные и постоянные
Чем больше траулер ловит рыбы, тем больше её съедают чайки — это переменные расходы. Однако табак для трубки боцмана никак не зависит от улова, значит, это постоянные траты.
Общепроизводственные и административные
Траты, которые влияют на производство, являются общепроизводственными. Например, покупка сетей, снастей и табака для боцмана. В то же время капитан непосредственно рыбу не ловит. Его зарплата — это административные издержки.
Коммерческие
Такие расходы относятся к процессу продажи и привлечения клиентов. Например, это будет корм для кота — символа корабля, которого все хотят погладить. Люди подходят и заодно спрашивают про рыбу.
Какие доходы у компании бывают?
Как и расходы, прибыль предприятия также бывает разной. Рассмотрим основные виды.
Операционная прибыль
Если взять все доходы компании и вычесть из них переменные и постоянные затраты, получится операционная прибыль. Эти деньги образуются благодаря управленческим решениям. Ведь предприятие может повышать качество своих услуг и оптимизировать задачи команды.
Операционную прибыль часто называют EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization).
Чистая прибыль
Чтоб её получить, необходимо операционную прибыль очистить от налогов, переоценки, амортизации, а также процентов по выплачиваемым кредитам. Эти издержки выделены в отдельную категорию расходов, потому что они очень слабо зависят от управленческих решений.
Даже самый опытный финансовый менеджер ничего не сможет сделать, если стоимость недвижимости в собственности предприятия обвалилась — компания всё равно получит убыток. Не из-за навыков финдиректора, а потому что рынок так себя повёл.
Однако в прибыли нельзя учитывать, например, сумму за которую собственник продал автомобиль предприятия, а деньги вложил обратно в бизнес. Об активах и пассивах расскажем в следующем материале про отчёт о балансе.
Подытожим
Важно отслеживать и анализировать показатели отчёта о прибылях и убытках на регулярной основе, чтобы вовремя заметить возможные угрозы и не допустить снижения прибыли. Например, из месяца в месяц постоянные и переменные расходы растут, опережая доходы — это повод принимать управленческие решения.
Цель составления ОПиУ — не просто держать бизнес на плаву, но и увеличить прибыль.
Есть мысли и дополнения по поводу темы? Делитесь в комментариях.
Подписывайтесь на Telegram-каналы «Финансиста», чтобы узнать больше о финансовом менеджменте и автоматизации.
Этот пост написан блогером Трибуны. Вы тоже можете начать писать: сделать это можно здесь.
Выручка компании за год где посмотреть
Финансовый учет — это консультант для бизнеса. Отслеживая важные экономические и маркетинговые показатели, вы можете планировать. Посмотрите на табличку в Excel или в отчет системы аналитики, и сразу будет понятно, может ли компания позволить себе еще одного сотрудника, не будет ли кассового разрыва через полгода, выгодно ли брать кредит, или в текущей ситуации он просто разорит бизнес.
Мы собрали несколько показателей, которые являются основными для финансового учета. Без них решения придется принимать наугад. Показываем на примерах, что будет, если их не отслеживать.
Выручка
Этот показатель еще называют прибылью, и он кажется самым простым — ведь это деньги, которые пришли в компанию. Но есть нюанс — в выручку нельзя записывать деньги, которые уже есть на счетах, но работы за них еще не выполнены.
Например, вы продаете пельмени на заказ. Покупатель отправил вам предоплату, несколько десятков тысяч рублей. Будет ошибкой записать эту сумму в выручку, пока пельмени не доставлены покупателю. Курьер может потерять товар, покупатель во время доставки откажется от покупки и потребует деньги назад, произойдет еще что-то.
Поэтому финансисты обычно считают выручку по факту выполнения обязательств или, если речь про B2B, по подписанному акту.
Выручка — это деньги, которые получила компания за выполненные обязательства.
Если не считать выручку, у бизнесмена может возникнуть иллюзия успешности. Например, у вас веб-студия, вы набрали заказов на миллионы рублей, получили половину денег в качестве предоплаты. А затем из коллектива по какой-то причине выбыли несколько ключевых сотрудников. Оставшаяся команда пропустила сроки сдачи проекта, предоплату пришлось возвращать и еще платить штраф.
Важно четко понимать, какая у вас реальная выручка, какими средствами вы располагаете.
Операционные расходы
Это деньги, которые компания тратит на свою деятельность. Обычно в операционные расходы финансисты закладывают вообще все расходы компании, кроме прибыли и обратных вложений в развитие. То есть закупка товара, зарплата, налоги, аренда и прочее — все это операционные расходы. Этот показатель условно разделяют на две категории.
Переменные расходы
Это расходы, которые меняются вместе с выручкой. Например, если ваша компания продаст 100 кг пельменей, она потратит 200 руб. на муку. Если продажи составят 500 кг, то расходы на муку увеличатся до 1 000 руб. Так работают переменные расходы.
Постоянные расходы
Это траты компании, которые не зависят от выручки. Чаще всего это зарплаты сотрудников, аренда помещения, оплата интернета и офисных принадлежностей.
Не путайте постоянные и переменные расходы. Постоянным расход называется не от того, что эта сумма одинаковая из месяца в месяц, а потому что не зависит от выручки. Те же канцтовары в офис не зависят от выручки, поэтому это постоянные расходы. Хотя в разные месяцы мы можем тратить на них разные суммы.
Екатерина Яхонтова, финансовый директор «Нескучных финансов»
Обратите внимание: финансисты не записывают в операционные расходы дивиденды, но учитывают зарплаты. Если вы открыли ООО и стали гендиректором, то прибыль вы можете не распределять и вкладывать ее в развитие компании — соответственно, тогда это не будет расходом. Но вот зарплату, хотя бы МРОТ, вам нужно записать в постоянные расходы.
В учете зарплат есть два важных нюанса. Например, у вас есть менеджер по продажам, который получает оклад в 10 000 руб. за месяц. Остальной его доход — процент со сделок, премия. Считайте оклад в постоянных расходах, а премию — в переменных, потому что она зависит от выручки.
Еще помните, что в расходы предприниматель должен заносить не сумму, которую работник получает на руки, а деньги, которые вы списываете с расчетного счета. То есть если человек заработает 10 000 руб., то списать придется примерно 15 000 — добавьте налоги и взносы в социальные фонды.
Иван Шкиря, CEO компании «Гудок» и основатель сервиса Callibri
EBITDA
В оригинале звучит как Earning Before Interest, Taxes, Depreciation and Amortization, то есть показатель прибыли без учета налогов, кредитов и амортизации. Считать просто — нужно из выручки отнять операционные расходы.
Вот зачем нужен EBITDA:
- Вы понимаете, есть ли в бизнесе заработок. Если показатель отрицательный или нулевой, с компанией что-то не в порядке на уровне операционной деятельности, высока вероятность ухода в долги.
- Можете сравнить вашу компанию с другими. Операционные расходы обычно у всех более или менее одинаковые, а вот структура капитала, то есть наличие кредитов, обычно разная.
- Показатель обычно используют инвесторы, когда считают индикатор возврата своих средств.
EBITDA является основой других финансовых показателей.
Прочие расходы
В операционные расходы не записываются налоги компании, кредиты и амортизация — эти показатели в финансовых отчетах обычно идут отдельными строками. Но отслеживать их не менее важно.
Кредиты
В расходы идет не весь ежемесячный платеж, а только процент по займу, ведь основное тело кредита вы именно возвращаете, а не тратите.
Налоги
Фиксируются налоги именно компании — например, если вы на УСН «доходы», то это 6 %. Налоги, которые вы платите за сотрудников, записываются в переменные траты, в категории операционных расходов.
Амортизация
С помощью этого показателя в финансовом планировании учитывают расходы на дорогое оборудование и другие материальные вложения в бизнес. Например, когда вы купили новую тестомешалку для пельменной, то ее некорректно записывать в расход конкретного месяца. Если так сделать, у компании будет огромный минус в прибыли. Поэтому сумму равномерно распределяют по месяцам на срок службы купленного предмета.
Например, технику купили за 50 000 руб., а срок службы производителя — 2 года, то есть 24 месяца. Делим деньги на срок и получаем 2 083 руб. в месяц. Именно эту сумму нужно записать в строку «Амортизация» в разделе прочих расходов.
Амортизация — это бухгалтерский термин. При вычислении показателя можно ориентироваться на сроки амортизации, введенные Постановлением Правительства РФ от 01.01.2002 № 1. Или руководствоваться реалиями бизнеса — мы же говорим не о бухгалтерской документации, а о показателях для себя.
Амортизацию полезно отслеживать для планирования. Например, вы понимаете, что через 3 года тестомешалку нужно поменять, и откладываете на отдельный счет сумму, которая занесена в расход.
Чистая прибыль
Это ваши деньги, которые остались после вычета всех расходов, включая налоги, кредиты и амортизацию. В идеальном мире владелец компании, даже малого бизнеса, «вытаскивает» для личных нужд деньги именно из чистой прибыли.
Чистую прибыль нужно отслеживать, чтобы держать эффективность всего предприятия под контролем. И избежать ситуации, когда на счетах бизнеса денег много, а через полгода выясняется, что компания несет крупные убытки.
Пример с пельменной
Компания генерирует большой оборот, с EBITDA все в порядке. Денег в кассе так много, что основатель перестает отслеживать чистую прибыль, ведь его личные расходы незаметны в общем обороте. Через пару лет выясняется, что никто не учитывал расходы на амортизацию. Коммерческое оборудование устаревает быстро: ломаются печи, выходит из строя тестомешалка.
Ситуацию удается исправить с помощью кредита, но в итоге основатель еще несколько лет не мог тратить деньги на себя — все приходилось вкладывать обратно в дело.
Рентабельность
Рентабельность — это экономический показатель, который показывает в динамике эффективность использования каких-либо ресурсов. Рентабельность бывает разных видов. Например, вы можете посчитать эффективность использования всей компании в целом или вычислить рентабельность конкретного актива бизнеса.
Высчитывается рентабельность в виде числа или процента — этот показатель является коэффициентом. Если получившееся число меньше 0 — плохо, если больше, значит лучше.
Вот несколько полезных видов рентабельности.
Маржинальная рентабельность
Берем маржинальную прибыль — это выручка минус переменные расходы. И делим эту прибыль на выручку.
Кофейня продала за месяц 10 000 чашек кофе по цене 100 руб. Выручка — 100 000 руб. Переменные расходы составили 55 000 руб.
- Маржинальная прибыль = 100 000 − 55 000 = 45 000 руб.
- Рентабельность по марже = 45 000 / 100 000 = 0,45 или 45 %.
Операционная рентабельность
Это выручка минус постоянные и переменные расходы — сколько зарабатывает бизнес после уплаты всех операционных расходов.
Если предположить, что постоянные расходы кофейни из примера выше 20 000 руб., то считать можно так:
- Операционная прибыль = маржинальная прибыль − постоянные расходы = 45 000 − 20 000 = 25 000
- Операционная рентабельность = 25 000 / 100 000 = 0,25 или 25 %
Рентабельность по чистой прибыли
Считают делением чистой прибыли на выручку.
В примере с кофейней бизнесмен платит 6 000 руб. налогов и еще учитывает амортизацию, то есть 5 000 руб. на кофемашину. Вот что получается:
- Чистая прибыль = 25 000 − 6000 − 5000 = 14 000 руб.
- Рентабельность = 14 000 / 100 000 = 0,14 или 14 %
Рентабельность нужно отслеживать в динамике, сам по себе этот показатель ничего не даст. Со временем можно делать выводы об эффективности управления расходами. Например, если рентабельность по марже падает, значит у вас увеличились переменные расходы. Возможно, поставщик поднял цену, а вы не заметили.
Если рентабельность по операционной прибыли падает, значит, ваш бизнес становится менее эффективным и затрачивает все больше ресурсов на каждый заработанный рубль. Еще по этому показателю инвесторы сравнивают компанию с конкурентами и оценивают риски.
Рентабельность по чистой прибыли покажет, сколько вы получите денег с каждого рубля выручки. Это общий индикатор для компании: если он снижается, нужно срочно разбираться, в чем причина.Екатерина Яхонтова, финансовый директор «Нескучных финансов»
Денежный поток
Еще этот показатель называют «кэшфлоу» или движением денежных средств (ДДС). Суть в том, что показатели выручки и рентабельности отражают состояние компании в конкретный момент. А ДДС демонстрирует финансовое состояние компании в динамике. Грубо говоря, вы всегда понимаете, сколько у вас денег сейчас и сколько будет через 1-3-6 или больше месяцев. Причем смотреть полезно как на общий показатель «Итого» в ДДС, то есть сколько денег есть у компании сейчас, так и на составляющие ДДС.
Чтобы составить ДДС, структурируйте все ваши расходы и доходы в одной табличке. Фиксируйте каждую операцию, когда у компании стало больше или меньше денег.
Еще удобно интегрировать в ДДС платежный календарь — записывайте не только расходы и доходы по факту их появления, но и будущие. Например, в вашей таблице могут быть расходы на аренду, которые появляются каждый месяц, и обещанные доходы — те, которые вы ожидаете на счет через некоторое время.
Если вы ИП, разделяйте личные и рабочие расходы, тогда не будет путаницы. Например, назначьте себе условную зарплату, а остальную чистую прибыль сверх нее вкладывайте в развитие бизнеса.
Если не отслеживать ДДС, легко попасть в ситуацию, когда денег не хватает. Пару раз не записали расходы, не учли несколько личных трат — и вот в конце месяца компания уже не может выплатить зарплату сотруднику.
Количество дебиторской задолженности
Дебиторская задолженность — это обязательства перед вами. Например, веб-студия сделала кому-то сайт, а денег еще не перевели. Или пельменная привезла еды на корпоратив, а оплата будет в конце месяца на счет.
Большая дебиторка — это и хорошо, и плохо одновременно.
- Хорошо, если вам должны больше, чем должны вы — это показатель устойчивости и востребованности компании.
- Плохо, если вам должны много — может произойти кассовый разрыв. Например, по бумагам у компании деньги вроде бы есть, акты подписаны, но средства еще на счет не поступили. А зарплату платить надо прямо сейчас.
Если не следить за дебиторской задолженностью, можно упустить момент, когда компания не может существовать на имеющиеся средства. Плюс большая дебиторка может обернуться безнадежными долгами. Например, если ваши контрагенты разорятся и не смогут выполнить обязательства перед вами.
Точка безубыточности
Этот показатель особенно важен небольшому или начинающему бизнесу. Еще его называют точкой рентабельности или «нулевой точкой». Проще говоря, это ситуация, когда бизнес работает в ноль — не приносит убытков, но и не генерирует чистую прибыль. Обслуживает сам себя.
Точку безубыточности считают в двух видах:
- в деньгах — выясняют, сколько всего выручки нужно для нулевой работы;
- в единицах продукта — сколько нужно продать товаров и услуг, чтобы не генерировать убытки.
Вот как посчитать ТБУ:
- Сначала выяснить маржинальность = (Выручка − Переменные расходы) / Выручка × 100 %
- Затем посчитать в деньгах. ТБУ в деньгах = Постоянные расходы / Маржинальность × 100 %
- И посчитать ТБУ в единицах = ТБУ в денежном выражении / Стоимость продукта
Средний чек
Средний чек, или средняя стоимость заказа — показатель эффективности продаж. Посчитать можно так:
Средний чек = выручка / общее количество совершенных покупок
Показатель пригодится не всем предпринимателям. Если веб-студия делает и небольшие проекты за 10 000 руб., и заключает годовые контракты на несколько миллионов, то средний чек будет только путать. Но та же пельменная этим показателем сможет отслеживать лояльность покупателей или эффективность маркетинговых акций. Например, пельменная запускает акцию — скидку на новинки. И отслеживает средний чек — до акции и после. Если увеличился, все прошло успешно.
Средний чек — это индикатор ситуации с продажами. Помните, что этот показатель зависит от двух составляющих: от выручки и от количества покупателей. Если показатель изменился, даже в большую сторону, нужно выяснять причины. Не всегда рост чека означает, что все хорошо.
- Средний чек уменьшился — однозначно ситуация негативная, сократилось количество выручки.
- Средний чек увеличился — может быть, у вас стали больше покупать, и это хорошо. Но представьте, что вы увеличили цены. Часть покупателей отказывается и уходит к конкурентам, а оставшиеся генерируют больше выручки. В таком случае средний чек может и вырасти, но ситуация не очень — у вас стало меньше покупателей.
Отслеживая изменения среднего чека и количества покупателей в зависимости от цен, можно планировать ассортиментный ряд и стратегию развития. Например, постепенно поменять все товары на дорогие, чтобы дальше привлекать только богатых покупателей. Или сформировать ассортимент эконом-класса. Средний чек уменьшится, но общая прибыль может вырасти за счет роста количества покупателей.
Кратко о том, какие финансовые показатели отслеживать бизнесу и зачем
Финансовый учет нужен для контроля и планирования. Отслеживать полезно не только доходы-расходы, но и различные экономические показатели. Они работают как индикаторы, предупреждают о потенциальных проблемах и подсказывают, какие решения можно принять для исправления ситуации.
Вот основные показатели:
- Выручка — деньги, которые компания заработала. Считать нужно по подписанному акту — если предоплату перевели, но работы еще не сделаны, это еще не выручка.
- Операционные расходы. Бывают переменные, то есть зависящие от выручки, и постоянные — когда не важно, есть приток денег или нет. Например, переменным расходом будут траты на муку для пельменей, а постоянным — аренда цеха.
- EBITDA — показатель прибыли без учета налогов, кредитов и амортизации. Нужен, чтобы понять, есть вообще в операционной схеме заработок или нет.
- Прочие расходы — налоги, кредиты и амортизация. Если не отслеживать, можно внезапно обнаружить сломанный инструмент или большой долг по налогам, который сделает из прибыльного предприятия банкрота.
- Чистая прибыль — деньги, которые вы можете забрать из компании и потратить куда угодно, например, на развитие той же компании.
- Рентабельность — индикатор эффективности использования. Есть много видов показателя. Например, маржинальная рентабельность нужна для отслеживания роста переменных расходов. Рентабельность по операционной прибыли поможет найти инвестора.
- Денежный поток — финансовое состояние компании в динамике. Если отслеживать, сможете понимать, что произойдет с компанией через несколько месяцев.
- Дебиторская задолженность — деньги, которые вам должны. Отслеживайте, чтобы не получить кассовый разрыв.
- Точка безубыточности — финансовой состояние, когда бизнес не генерирует убытков и не приносит доходов. Проще говоря, сколько нужно заработать денег или продать товаров или услуг, чтобы бизнес работал в ноль.
- Средний чек — помогает отследить ситуацию с продажами и оценить эффективность маркетинговых кампаний.
Контур помогает компаниям продолжить работу и сохранить процессы. Полезные инструменты и сервисы для развития бизнеса на выгодных условиях