10 способов уменьшить ипотечный платеж!
Даже мировой кризис оказался не в
силах сдуть пузырь российской недвижимости. В последнее время ее цена
вновь пошла вверх. Как все-таки купить жилье, чтобы не прогореть на
ипотеке?
1. Оформите договор на дифференцированный
платеж. При аннуитетном ваш ежемесячный взнос на все время кредита
остается одинаковым. Казалось бы, хорошо, но… В этом случае первые годы
вы платите банку в основном проценты и лишь потом гасите основной долг.
Дифференцированный платеж позволяет гасить долг и проценты
одновременно: то есть со временем он, вместе с процентами, уменьшается.
К примеру, при 30-летнем кредите в 1 миллион рублей под 14% годовых
ежемесячный аннуитетный платеж составит всего 11.848 рублей, но лишь за
проценты вы за все время переплатите 3.265.539.
Дифференцированный платеж сначала будет выше – 14.444 рубля в
месяц, но уже через 6,5 лет он станет меньше аннуитетного, а под конец
и вовсе станет символическим, и переплата за 30 лет составит 2.105.831.
Вот и получаем экономию более миллиона.
2. Страхуйтесь самостоятельно. Обычно при оформлении кредита банк
предлагает 1–2 страховые компании, но на самом деле он работает с
10–12. Правильный выбор может сохранить до 40% ненужных затрат. Если
комплексное страхование достигает 2% от стоимости всего кредита, то с 1
млн только за первый год можно сберечь до 8000 рублей. За 30 лет сумма
получится внушительная.
3. Оформляйте кредит на более долгий срок. Чем дольше срок, тем
ниже платеж. Миллионный кредит на 30 лет стоит 14.444 рубля в месяц, а
на 15 – уже 17.222.
4. Планируйте ежемесячный взнос с запасом для выплат. Лучше не
загонять себя в угол при угрозе нового кризиса. Появятся лишние деньги
– никто не помешает гасить кредит досрочно.
5. Откладывайте средства на депозите. Это позволит не потратить
сбережения на пустяки. Но при досрочном частичном погашении кредита
обязательно требуйте пересчета платежей, чтобы они уменьшались.
6. Следите за изменениями тарифов кредитования вашего банка. Если
увидели, что появилась ипотека на более выгодных условиях, пишите
заявление о снижении ставки. Уменьшение ставки всего на полпроцента
позволяет за 30 лет сэкономить с миллиона 150.416 рублей.
7. Оформляйте налоговый вычет за покупку квартиры. По закону общая
льготная сумма, с которой дают вычет, не должна превышать 2 млн, то
есть максимальная экономия – 260.000 рублей.
8. Оформляйте налоговый вычет за проценты по ипотеке. Правила те же
– государство возвращает 13% от потраченного. Только установленного
максимума уже нет. С 2.105.831 рубля, потраченных на проценты за 30
лет, 13% возврата составят 273.758 рублей.
9. Используйте материнский капитал. Родите наконец второго ребенка
и получите законные 365.000, которые можно потратить на погашение
ипотеки. Если взять в кредит не миллион, а 635.000, то первоначальный
ежемесячный дифференцированный платеж под 14% на 30 лет составит лишь
9172 рубля, а общая переплата за проценты будет только 1.337.203. Так
экономим еще 768.628 рублей.
10. Если купленная в ипотеку квартира – не единственная, сдавайте
ее в аренду. При нынешних расценках ежемесячная плата позволит
уменьшить или полностью погасить банковский платеж.
Обалдеть. Неоднократно думалал по поводу взять квартиру в ипотеку для себя: всегда были какие-то подводные камни, да и вообще боюсь связываться с кредитами, ипотеками, долговыми бумагами. Но как-то все равно не впечатлило. Как подумаешь, сколько процентов переплачиваешь-мурашки бегут. Все-таки склоняюсь больше к тому, что лучше подождать пару лет и лучше взять налом:))) Но это даже больше не мнение профессионала, а мнение как потенциального покупателя:))
Как платить за ипотеку меньше: лайфхаки и рекомендации
Благодаря господдержке ипотека в России подешевела до рекордно низкого уровня. Кроме того, многие девелоперы представили программы, в которых предлагают выплачивать проценты по кредитам за покупателей жилья на определенный срок. Однако до минимальных и отрицательных европейских ставок, о которых мечтает каждый заемщик, в России еще далеко.
Рассказываем, как россиянам платить за ипотеку меньше.
Эксперты в этой статье
- Ирина Орешкина, юрист адвокатского бюро «S&K Вертикаль»
- Дмитрий Косьмин, генеральный директор агентства недвижимости «Азбука жилья»
- Мария Литинецкая, управляющий партнер компании «Метриум»
- Ирина Доброхотова, председатель совета директоров компании «Бест-Новострой»
Выберите правильный банк
Прежде всего стоит определиться с выбором кредитной организации. Клиенту следует обратиться в банк, зарплатным клиентом которого является его работодатель. К примеру, если потенциальный заемщик получает зарплату на карту Сбербанка, то он может рассчитывать в этом же банке на скидку к процентной ставке по ипотеке. «Минимальная ставка по базовой программе в Сбербанке составляет 7,9% для работников предприятий, являющихся участниками зарплатного проекта. В других случаях размер ставки будет на 0,5 п.п. выше — 8,4% годовых. Отмечу также, что некоторые банки, в которых действует ипотека с господдержкой, дополнительно субсидируют ставку (максимум — до 5,85% годовых)», — пояснила Мария Литинецкая, управляющий партнер компании «Метриум».
Не забывайте про льготы
Стоит также не забывать, что некоторым категориям граждан положены льготы по ипотечным кредитам. Необходимо уточнить в банке, не является ли клиент льготником какой-либо категории, претендующей на сниженные ставки. Семьи с двумя и более детьми могут получить кредит на жилье по ставке от 4,5% (например, в Промсвязьбанке и банке «Возрождение») до 6%. Также льготы могут получить военные, молодые люди до 35 лет и другие категории граждан. Условия кредитования зависят от выбранного банка.
Найдите лучший способ погашения кредита
Следует заранее рассмотреть все возможные схемы погашения кредита. Сейчас самыми распространенными схемами погашения кредитной задолженности являются дифференцированная и аннуитетная. «У каждой есть как свои плюсы, так и свои минусы. В одном случае сумма долга делится на равные части, а проценты по ипотеке начисляются на остаток суммы задолженности. Во втором случае размер ежемесячных выплат по кредиту будет всегда осуществляться в равном размере независимо от срока: только взяли кредит или совершаете последние платежи. Делая выбор, необходимо хорошо оценить свои финансовые возможности в долгосрочной перспективе. В первом случае финансовая нагрузка будет больше, особенно в начале, а во втором в итоге больше получится размер переплаты процентов», — объяснила Ирина Орешкина, юрист адвокатского бюро «S&K Вертикаль».
Подберите подходящий объект
Заемщику необходимо правильно определиться с выбором объекта недвижимости. На жилье от застройщика сейчас можно получить ипотеку под более низкий процент, чем на вторичку. Кроме того, не стоит забывать, что льготная ипотека под 6,5% распространяется только на первичный рынок жилья.
«Более того, сегодня многие крупные девелоперы (ГК «ПИК», ГК «А101», MR Group, УК «Развитие», Группа «Самолет», ГК «Инград», ГК ФСК и другие) дополнительно субсидируют ставку до 0,1–1% годовых на определенный срок (до конца года, на шесть, восемь или десять месяцев). То есть девелопер берет на себя часть кредитной нагрузки на клиента и выплачивает проценты по ипотеке вместо него», — отметила Литинецкая.
Однако стоит понимать, что программы девелоперов не подразумевают субсидирования ставок на весь срок кредитования и не всегда речь идет о нулевой ставке на льготный период.
Выберите оптимальный срок кредита
Максимальный срок предоставления ипотечного кредита в России сегодня составляет 30 лет. «При выборе ипотеки на 20 лет ежемесячный платеж будет меньше, его легче будет платить, но размер переплаты банку будет больше. При этом если вы вносите сумму большую, чем ежемесячный платеж, то есть погашаете досрочно, то размер переплаты уменьшается», — комментирует Дмитрий Косьмин, генеральный директор агентства недвижимости «Азбука жилья».
Увеличьте первоначальный взнос
Сократить расходы на ипотеку поможет и существенный первоначальный взнос. Чем больше первоначальный взнос, тем меньше переплата по кредиту. Банк рассматривает единовременное внесение большой суммы как подтверждение финансовой благонадежности заемщика, пояснила юрист «S&K Вертикаль». По ее словам, также можно уменьшить свои расходы по ипотеке и внесением суммы материнского капитала в счет погашения ипотечного кредита. Однако данной формой государственной поддержки могут воспользоваться лишь те семьи, в которых появился второй ребенок, резюмировала эксперт.
Оформите страховку самостоятельно
При оформлении ипотечного кредита дополнительно заключается договор страхования. В банке, в котором берется ипотека, стоимость страховки может быть в несколько раз выше, чем в страховой компании, одобренной банком, уточнил Косьмин. По его словам, зачастую заемщикам бывает выгоднее сделать страховой полис самостоятельно и принести в кредитную организацию.
Внесите досрочный платеж
Если ипотека уже выдана, один из способов снизить ипотечный платеж — это досрочно погасить кредит. Прежде чем вносить досрочный платеж, перечитайте кредитный договор: бывает так, что банк разрешает сократить ежемесячный платеж, только если сумма досрочного взноса выше определенного порога (например, от 50 тыс. руб.), советует Ирина Доброхотова, председатель совета директоров компании «Бест-Новострой».
«Внести досрочный платеж можно в любое время, но списывается он, как правило, в дату вашего ежемесячного платежа по графику. Надо обеспечить, чтобы на счете был и сам ежемесячный платеж, и та сумма, которую вы внесли и обозначили в заявлении на досрочку. Допустим, у вас ежемесячный платеж 18 тыс. руб., а вы хотите внести еще 300 тыс. руб., таким образом, на счет нужно внести 318 тыс. руб. В заявлении обязательно укажите, что хотите сократить ежемесячный платеж, а не срок кредита», — советует Доброхотова. Вся сумма досрочного платежа идет на сокращение основного тела кредита, а не процентов, именно поэтому выгодно гасить ипотеку крупными траншами досрочно.
Сдайте квартиру в аренду
Еще один способ уменьшить ипотечные платежи — сдать ипотечную квартиру в аренду. В этом случае арендные взносы будут частично или полностью погашать ежемесячный платеж. Конечно, если квартира у вас одна, этот вариант, скорее всего, не слишком подходящий, уточняет Доброхотова. «Есть еще один существенный нюанс: сдавать недвижимость, обремененную ипотекой, можно только с согласия залогодержателя, то есть банка. Так, обычно пункт о возможности (или запрете) сдачи ипотечной недвижимости содержится в ипотечном договоре. В случае если в договоре отдельно не оговаривается этот момент, а есть желание сдать имущество в аренду, то во избежание проблем в будущем следует обратиться в банк за получением официального письменного разрешения на сдачу имущества в аренду», — пояснила Орешкина.
Рефинансируйте кредит
Другой вариант снижения ипотечных платежей — это рефинансирование. Однако такая схема работает, если осталось платить более 2 млн руб. и если заемщик выплатил меньше половины долга, а также в том случае, если ставка после рефинансирования снизится не менее чем на 2 п.п. «Так, если вместо 11,2% будет оформлен новый кредит под 6,5% годовых — игра стоит свеч, но только если, как говорилось выше, сумма долга еще довольно велика», — поясняет председатель «Бест-Новострой».
Не забудьте про компенсацию
Одним из способов сэкономить для ипотечного заемщика является оформление имущественного налогового вычета. Так, фактически будет возвращена часть денег, потраченных на выплату ипотеки, советует юрист. Она подчеркнула, что полученную сумму можно будет потратить по своему усмотрению — например, направить на погашение кредита, что станет ощутимой финансовой помощью заемщику. Оформляется налоговый вычет по заявлению, поданному в налоговый орган. Следует отметить, что законом установлен лимит, с которого будет исчисляться налоговый вычет, а обратиться за оформлением можно не чаще одного раза в год, и то при условии, что вы ранее не обращались за получением вычета при покупке предыдущей недвижимости.
Как досрочно погасить ипотеку
У меня ипотека на 10 лет, но я планирую выплатить ее за пять.
Когда я начал досрочное погашение, то попросил банк просчитать варианты с сокращением срока и с уменьшением платежа: хотел понять, как платить выгоднее. Сотрудник ответил, что точных расчетов сделать не может. Пришлось разбираться самому. Хорошо, что я это сделал.
Что вы узнаете
Пример, на котором будем разбирать
Ипотека на 10 лет, оформлена в октябре 2017 года. Сумма кредита — 1,1 млн рублей. Ставка 11,9%. Ежемесячный платеж — 15 719 ₽.
Допустим, в мае 2021 года появляются 400 000 ₽, которые можно внести для погашения ипотечного кредита досрочно.
Как гасить ипотеку выгодно
- Не допускайте лишних выплат в виде комиссий или пеней за просрочку платежа.
- Проверьте, чтобы договор позволял регулярно вносить платежи для частичного досрочного погашения.
- Убедитесь, что ежемесячное частичное досрочное погашение не сделает процесс дороже из-за каких-нибудь условий договора.
- Узнайте в банке, можно ли досрочно гасить ипотеку без похода в отделение, чтобы каждый месяц не оформлять бумажные заявления.
- Выбирайте уменьшение суммы ежемесячного платежа, а не сокращение срока. В статье расскажем почему.
- Продолжайте каждый месяц вносить сумму первоначального платежа, как будто не уменьшали его.
Можно ли досрочно погасить ипотеку
В законе нет ограничений на досрочное погашение ипотечного кредита. В общих чертах это выглядит так:
- Вносите деньги на счет, к которому привязана ипотека.
- Оформляете заявление в банк, где указываете сумму к списанию и дату досрочного погашения. Без этого деньги останутся лежать на счете и будут списываться по графику.
Во многих банках досрочное погашение можно сделать через приложение или онлайн-кабинет, но есть и такие, в которые придется идти лично.
Доступно ли созаемщику досрочное погашение. Созаемщик может досрочно погашать кредит при личном посещении отделения. Некоторые банки требуют нотариальную доверенность, где заемщик делегирует ему это право. Бывает, что даже в разных отделениях одного и того же банка требования отличаются, из-за чего случаются споры.
Можно ли досрочно погасить ипотеку материнским капиталом. С 1 февраля 2023 года материнский капитал на первого ребенка — 589 500 ₽, а на рождение и усыновление второго — 779 000 ₽.
Всю сумму можно использовать только для досрочного погашения ипотеки, даже если она была оформлена до рождения ребенка. СФР перечислит выплату после сделки и регистрации недвижимости или ДДУ.
Если заемщик использовал материнский капитал в качестве первого взноса, то банк укажет в кредитном договоре про обязательство внести маткапитал в счет досрочного погашения. А сам либо увеличит сумму ипотеки на выплату, либо продавцу придется ждать деньги.
Банк укажет срок — обычно в течение 90 дней клиенту нужно написать заявление в СФР на распоряжение капиталом. Или сам подаст заявление от имени клиента — если это предусмотрено договором и у банка налажено дистанционное взаимодействие с СФР.
Может ли банк внести в серый список за досрочное погашение. Досрочное погашение ипотеки или любого другого кредита никак не влияет на кредитную историю человека.
Зачем гасить ипотеку досрочно
Это позволяет уменьшить размер основного долга, а вместе с ним и общую сумму процентов. В итоге снижается ежемесячный платеж или срок — в зависимости от выбранной стратегии.
К тому же пока ипотечный кредит не выплачен, недвижимость находится в залоге у банка. Это психологически неуютно: сложнее решаться на перемены и, например, менять работу.
Выгоднее ли досрочно гасить ипотеку в первые годы выплат. Ежемесячный платеж по ипотеке состоит из двух частей: выплаты основного долга и процентов. Даже когда платеж каждый месяц одинаковый, пропорция двух частей разная: в первые годы больше платишь проценты, в последние — основной долг. Поэтому в первые годы досрочно гасить ипотеку выгодно, если не смотреть на инфляцию.
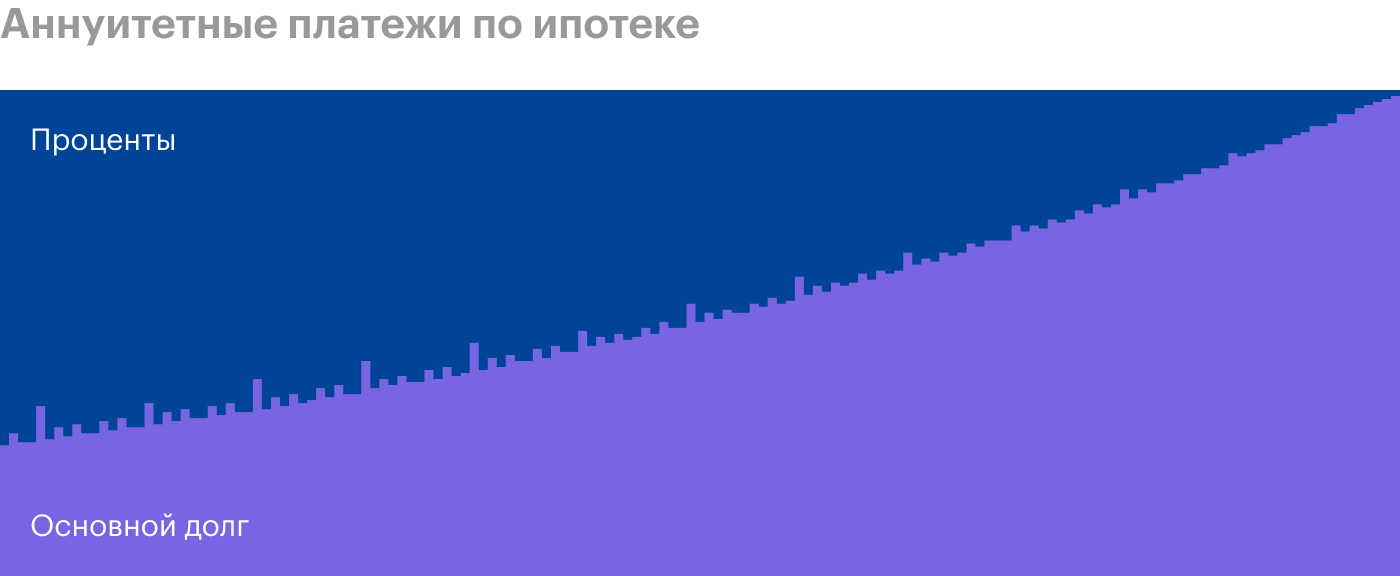
Подобный график строится для любого кредита, когда вы платите равными частями каждый месяц. Если у вас несколько кредитов, то выгоднее досрочно погашать тот, у которого выше процентная ставка. Обычно это не ипотека.
Выгодно ли досрочно гасить ипотеку при высокой инфляции. С момента подписания ипотечного договора стоимость платежей фиксируется. Инфляция работает на вас и потихоньку съедает долг. Инфляция за последние 20 лет — 500%. Если ее темпы сохранятся, то 40 000 ₽ в месяц через 20 лет будут восприниматься как 8000 ₽ сейчас. Чем дольше гасите долг, тем более дешевые рубли отдаете банку. С другой стороны — платите больше процентов.
Условия досрочного погашения
В кредитном договоре банк указывает, как может изменяться периодичность, размер и количество ежемесячных платежей при досрочном погашении.
В зависимости от этих условий и технических возможностей банка заемщик может сократить срок займа или уменьшить ежемесячный платеж, сохранив срок. Обычно банки предлагают выбор.
Если заемщик решил досрочно погасить ипотеку, то по закону он обязан уведомить банк о намерении минимум за 30 дней. Но у банков могут быть свои условия, и часто предельный срок короче.
Когда заемщик настаивает на более ранней дате, банк может взять комиссию, но это исключение. Чаще идут навстречу и разрешают подать заявление за 15 или 5 дней и даже проводят досрочное погашение в день обращения.
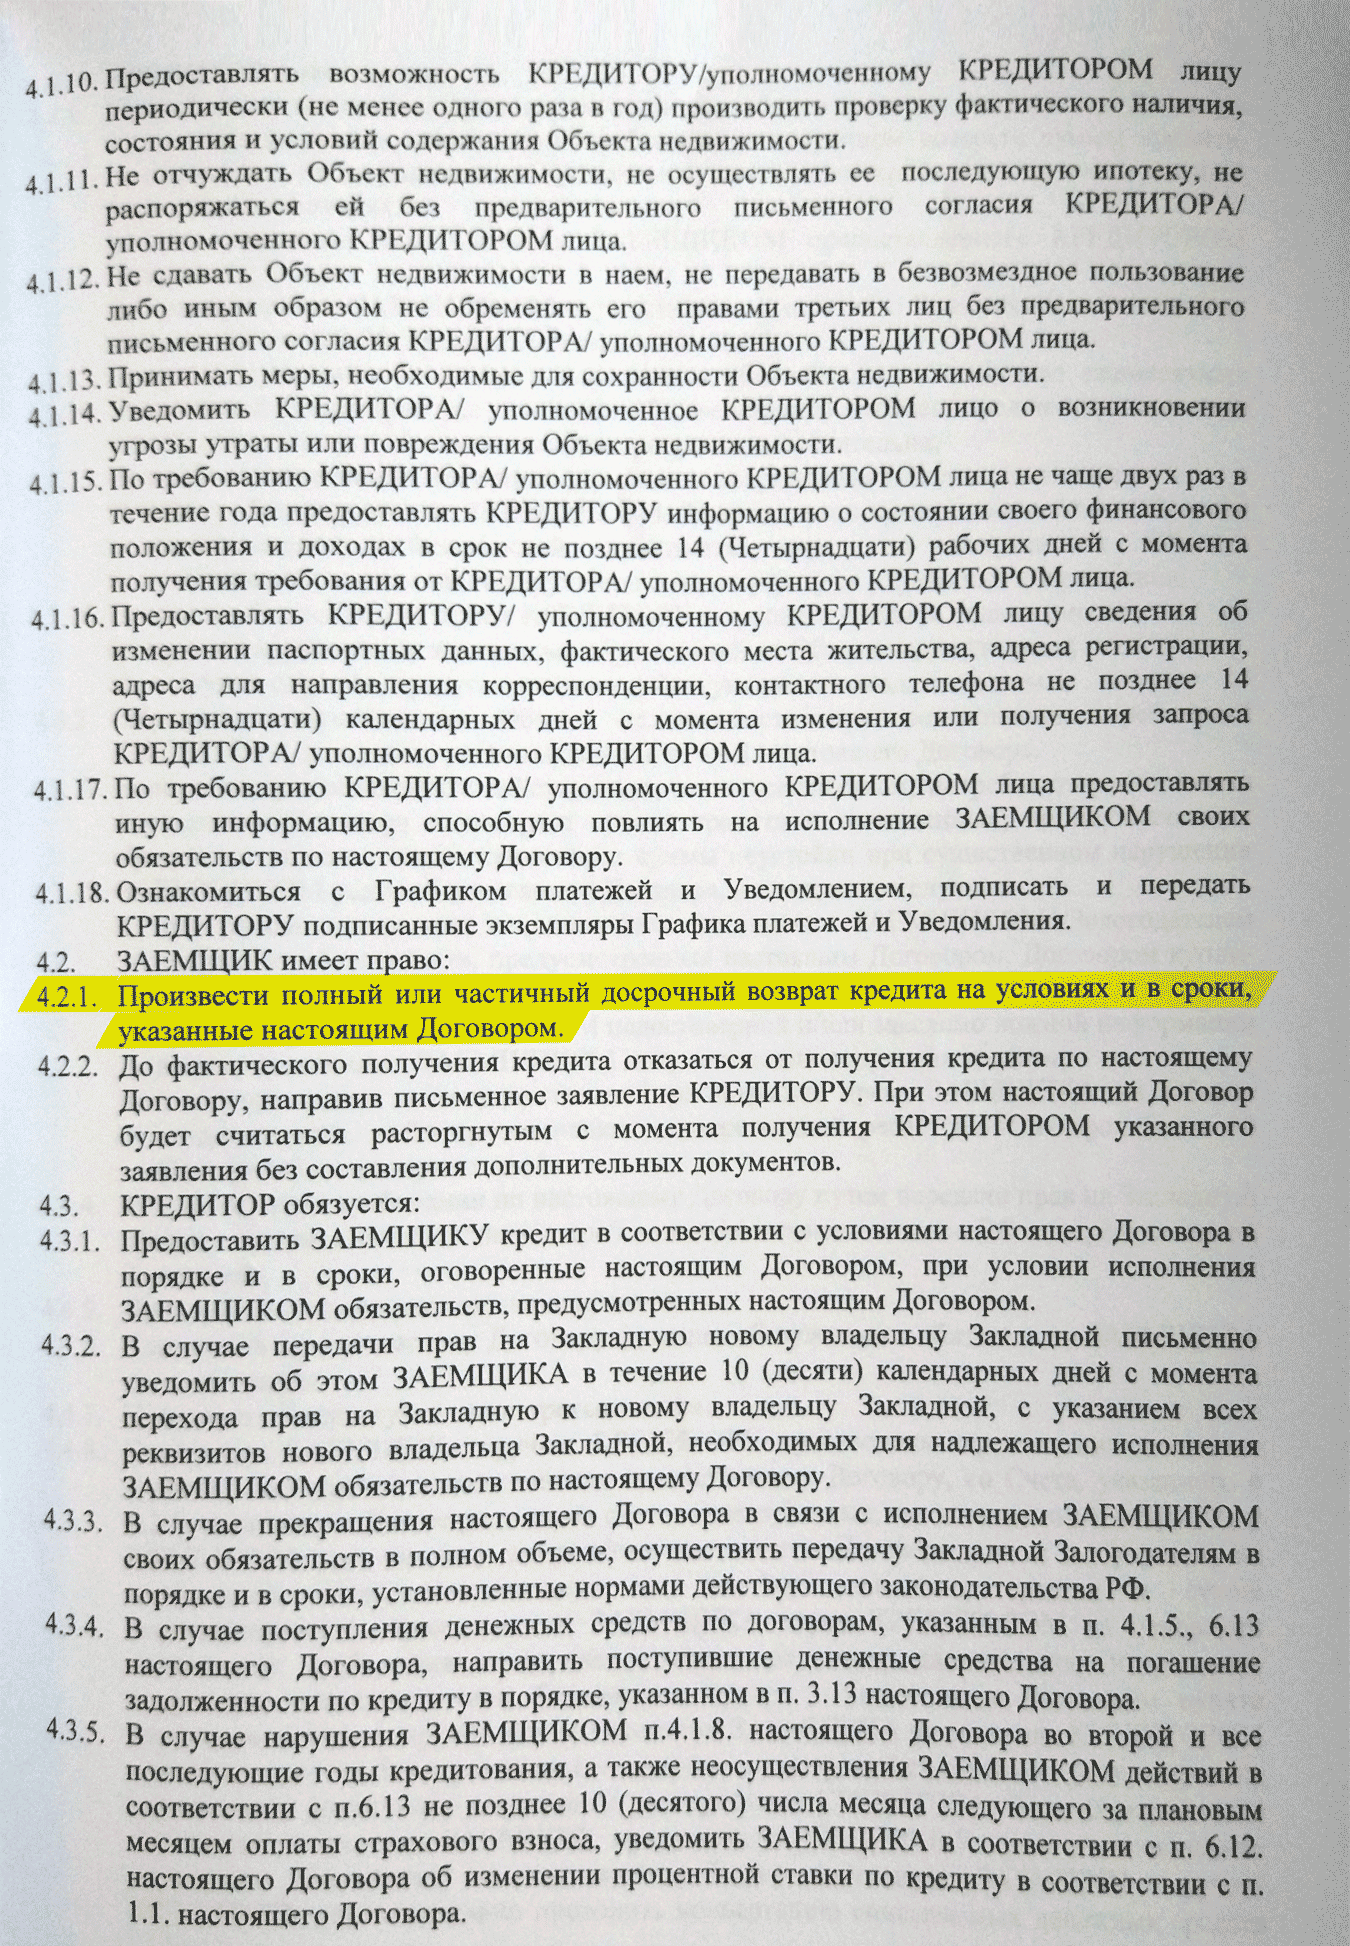
Варианты досрочного погашения
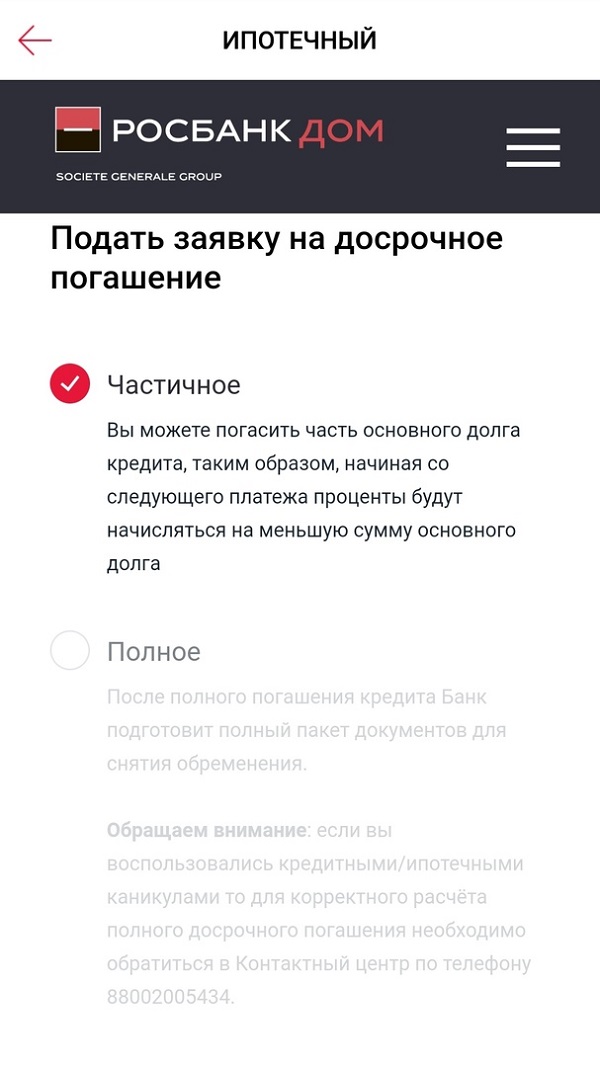
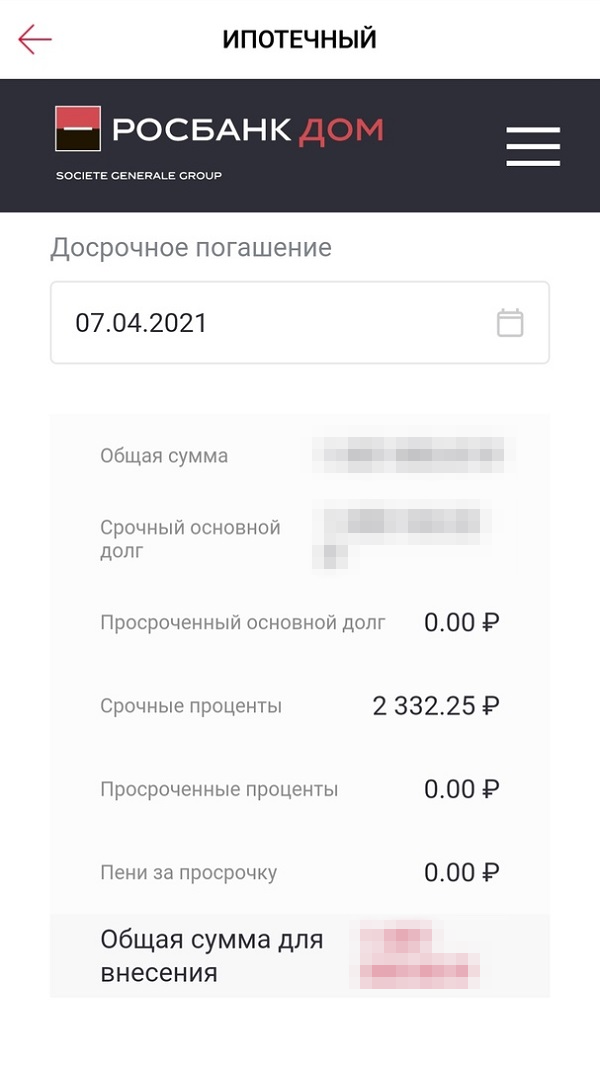
Досрочно можно погасить весь ипотечный кредит или его часть. У меня в приложении «Росбанк Дом» это первое, что просят указать при заявке.
Полное погашение — вы платите всю оставшуюся сумму основного долга и проценты, которые были начислены с даты последнего платежа.
Частичное погашение — указываете сумму, которую готовы внести, дату списания и то, что планируете уменьшать: срок или размер ежемесячного платежа.
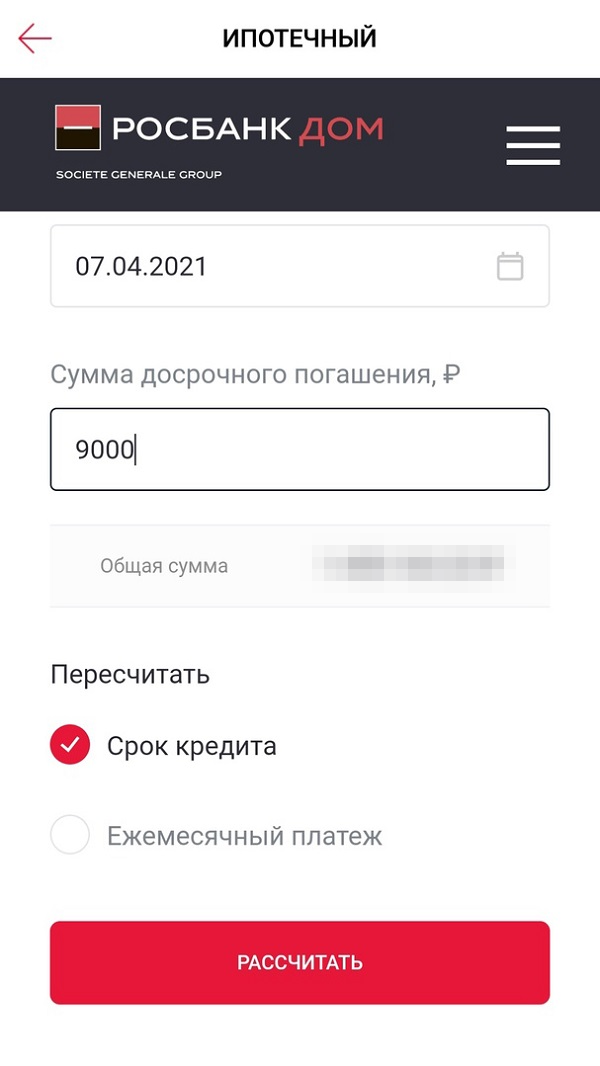
Что лучше уменьшить: срок или платеж
Мне и всем моим друзьям-ипотечникам в банке советовали сокращать срок, потому что при таком варианте сокращается сумма процентов. Это работает на любой сумме: хоть 400 000 ₽, хоть 25 000.
Сокращаешь срок — имеешь меньшую переплату по кредиту. Так считает кредитный календарь. Вот сравнительная табличка.
Я внес досрочно 400 000 Р, что дальше
| Я могу | Платеж после мая 2021 | Срок последнего платежа | Последний платеж | Переплата по ипотеке |
|---|---|---|---|---|
| Сократить срок | 15 719 ₽ | Март 2024 г. | 4110 ₽ | 498 754 ₽ |
| Уменьшить платеж | 8261 ₽ | Октябрь 2027 г. | 8486 ₽ | 612 239 ₽ |
| Не вносить 400 000 ₽ | 15 719 ₽ | Октябрь 2027 г. | 15 578 ₽ | 786 139 ₽ |
Я внес досрочно 400 000 Р, что дальше
| Без досрочных погашений | |
| Переплатим | 786 139 ₽ |
| Платеж после мая 2021 | 15 719 ₽ |
| Срок последнего платежа | Октябрь 2024 г. |
| Сумма последнего платежа | 15 578 ₽ |
| Сокращаем срок | |
| Переплатим | 498 754 ₽ |
| Платеж после мая 2021 | 15 719 ₽ |
| Срок последнего платежа | Март 2024 г. |
| Сумма последнего платежа | 4110 ₽ |
| Уменьшаем платеж | |
| Переплатим | 612 239 ₽ |
| Платеж после мая 2021 | 8261 ₽ |
| Срок последнего платежа | Октябрь 2027 г. |
| Сумма последнего платежа | 8486 ₽ |
Но банк не учитывает, что после уменьшения минимального платежа заемщик может продолжать платить ту же сумму, которую платил раньше. В этом весь секрет: для досрочного погашения нужно уменьшать платеж, но продолжать платить больше. Тогда сумма каждой следующей обязательной выплаты будет все меньше и в какой-то момент вам хватит денег, чтобы закрыть долг полностью раньше срока.
В нашем примере для досрочного погашения ипотечного кредита надо продолжать вносить каждый месяц 15 719 ₽, несмотря на то, что новый платеж после его сокращения — 8261 ₽. И так нужно продолжать делать: ежемесячно вносить 15 720 ₽ и каждый раз выбирать досрочное погашение.
Как я досрочно гашу ипотеку
| Обычный метод | Метод Максима Кайнера |
|---|---|
| Минимальный платеж: 15 720 ₽ | Минимальный платеж: 15 720 ₽ |
| Вносим дополнительные деньги: 400 000 ₽ | Вносим дополнительные деньги: 400 000 ₽ |
| Сокращаем срок. Минимальный платеж остался 15 720 ₽ | Уменьшаем минимальный платеж. Теперь он — 8261 ₽ |
| Продолжаем вносить 15 720 ₽. Минимальный платеж не меняется | Продолжаем вносить 15 720 ₽. Уменьшаем минимальный платеж каждый месяц |
| Кредит закроем в марте 2024 г. | В марте 2024 г. минимальный платеж будет 115 ₽. Вносим 4109 ₽ и гасим остаток долга |
| Обычный метод |
| Минимальный платеж: 15 720 ₽ |
| Вносим дополнительные деньги: 400 000 ₽ |
| Сокращаем срок. Минимальный платеж остался 15 720 ₽ |
| Продолжаем вносить 15 720 ₽. Минимальный платеж не меняется |
| Кредит закроем в марте 2024 г. |
| Метод Максима Кайнера |
| Минимальный платеж: 15 720 ₽ |
| Вносим дополнительные деньги: 400 000 ₽ |
| Уменьшаем минимальный платеж. Теперь он — 8261 ₽ |
| Продолжаем вносить 15 720 ₽. Уменьшаем минимальный платеж каждый месяц |
| В марте 2024 г. минимальный платеж будет 115 ₽. Вносим 4109 ₽ и гасим остаток долга |
Итого: платишь как при сокращении срока, но по факту уменьшаешь минимальный платеж.
Особенности при аннуитетных и дифференцированных платежах. Аннуитетный платеж — это когда каждый месяц на протяжении срока кредита вы перечисляете в банк одинаковую сумму. Большинство ипотечных кредитов выдают именно с аннуитетным платежом. Мой кредит тоже такой.
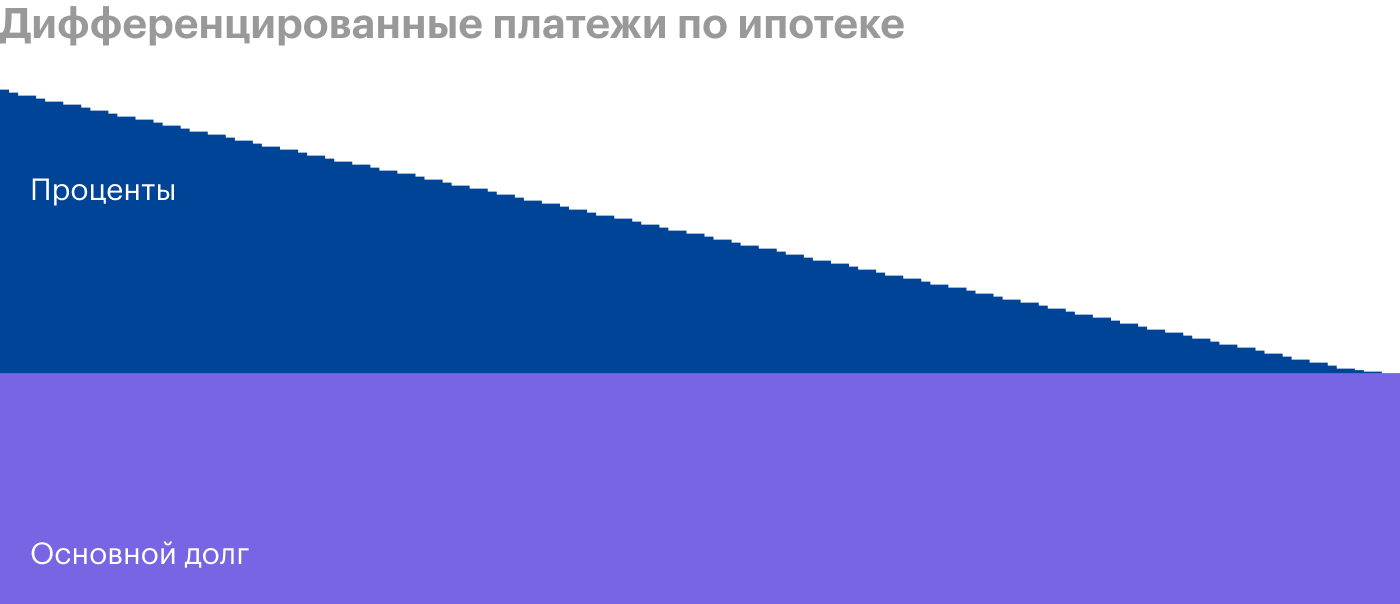
Дифференцированный платеж — это когда каждый месяц вы гасите одинаковую часть основного долга плюс начисленные проценты, которые постепенно уменьшаются, а с ними и ежемесячный платеж.
Если платить строго по графику, то при дифференцированных платежах итоговая переплата меньше: за счет больших платежей в начале срока вы быстрее уменьшаете основной долг и на него начисляется меньше процентов. Поэтому такую схему выплат редко встретишь у банков — она не так выгодна кредиторам, как аннуитет.
В своем методе досрочного погашения я при аннуитетных платежах использую преимущество дифференцированных: каждый месяц плачу одинаково, но обязательный платеж при этом уменьшается. Это позволяет не переплачивать за кредит.
Зачем такие сложности
Этот метод досрочного погашения нужен только для одного: снизить риск в будущем. Смотрите.
Когда я выбираю уменьшение срока ипотеки, я говорю банку: «Я хочу продолжить платить эти 15 тысяч рублей, но чтобы это быстрее закончилось». То есть я обещаю банку, что все остальное время я буду продолжать платить по 15 тысяч. Мой минимальный платеж всегда 15 тысяч, даже если я лишусь работы или уеду в неоплачиваемый отпуск. Да, у меня сокращается срок, но весь этот срок я должен платить по максимуму.
Когда я уменьшаю платеж, я снижаю свою ежемесячную долговую нагрузку. Каждый месяц я должен банку все меньше денег. Но пока у меня есть возможность, я выбираю досрочное погашение: плачу больше и снова снижаю долговую нагрузку.
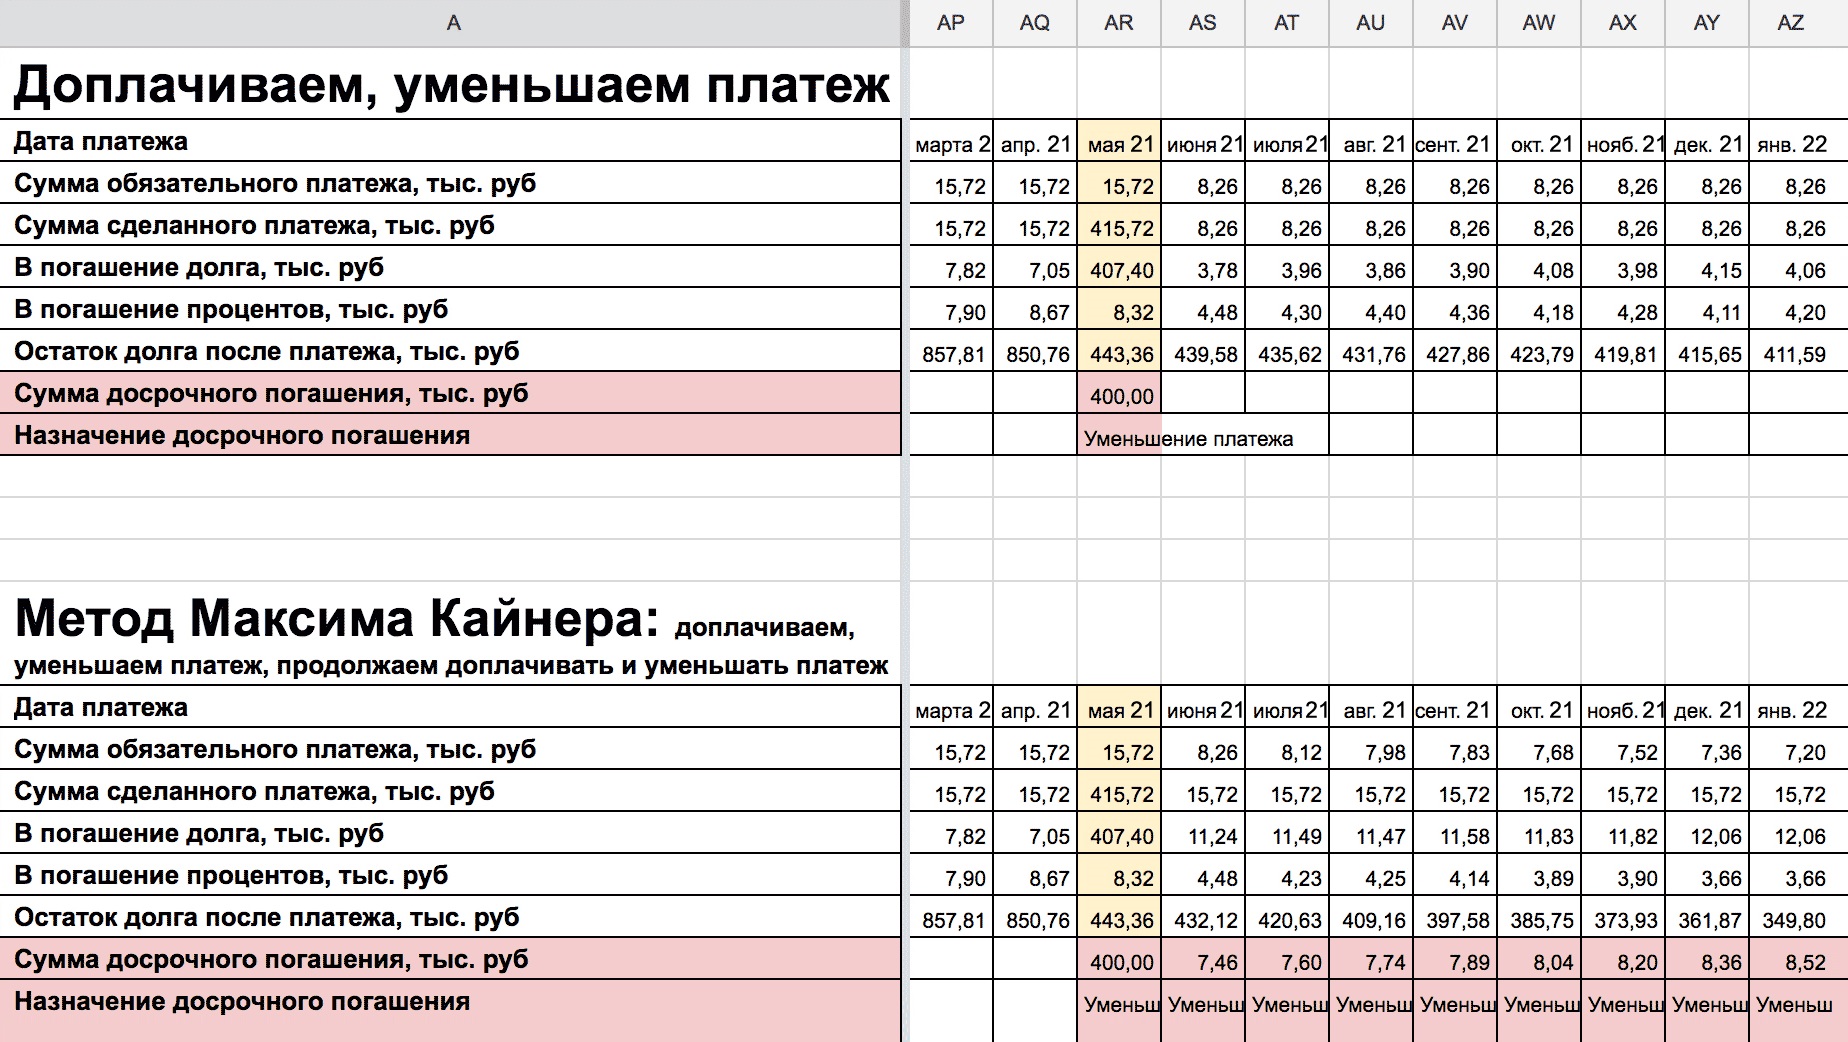
Пока у меня есть возможность платить полные 15 тысяч, я не почувствую разницы между обычным и досрочным погашением. Я все время плачу одну и ту же сумму. Но если я, например, лишусь работы или улечу в отпуск за свой счет и больше не смогу платить 15 тысяч, мне это уже будет не так страшно: мой минимальный платеж к тому моменту сильно уменьшится. Например, в апреле 2022 года минимальная сумма выплаты составит около 6700 ₽, а в мае 2023 — около 3700 ₽.
Если у меня наступят тяжелые времена, я смогу приостановить досрочное погашение и вернуться к выплатам по графику. Например, если в мае 2022 года у меня снизится доход, я просто продолжу платить свои 3700 ₽, пока ситуация не выправится. Я буду платить за квартиру дольше, но это будет не так тяжело.
Я понимаю, что это трудно понять в тексте, поэтому подготовил для вас табличку. Там четыре варианта погашения ипотечного кредита, мой — последний. Проматывайте до столбца AR, где я вношу досрочно 400 тысяч, и смотрите на математическую магию.
Помните, что советы в интернете нельзя воспринимать как руководство к действию. Когда оформляете ипотеку, всегда читайте общие условия ипотечного кредитования в договоре, внимательно изучайте график выплат и стройте таблички в «Экселе». Нет ничего надежнее, чем собственноручно составленный график досрочного погашения.
Сделайте платежи удобными
Каждый раз, когда я вношу платеж и хочу списать переплату в счет досрочного погашения, нужно оформлять заявление об этом. В первые месяцы я ходил в банк, относил наличные и оформлял письменное заявление. Это лишние издержки.
Чтобы их исключить, я завел карточку банка-кредитора, привязанную к ипотечному счету. На эту карту падает зарплата от одного из моих работодателей. По условиям обслуживания, если по счету проходит более 10 000 ₽, то за карту не нужно платить.
Теперь я оформляю заявления на досрочное погашение через приложение и не хожу каждый месяц в банк. Это занимает полминуты.
Что выгоднее: гасить досрочно небольшими суммами или копить
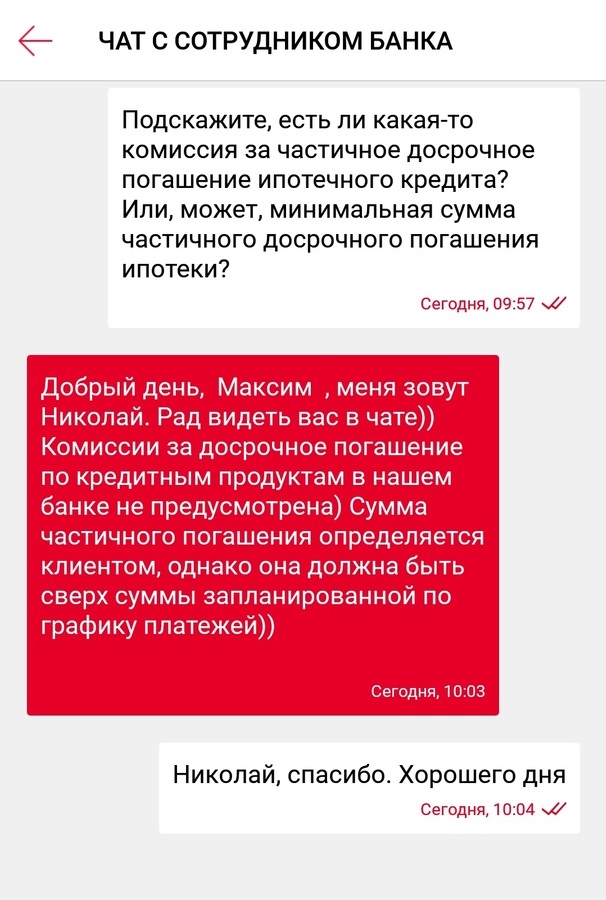
Некоторые банки устанавливают минимальную сумму частичного досрочного погашения. У моих друзей, которые взяли ипотеку в другом банке, эта сумма была не меньше 30% от ежемесячного платежа или фиксированная сумма, например не менее 50 000 ₽. Мобильное приложение просто не дает отправить на досрочное погашение меньше денег. Некоторые банки в таком случае берут комиссию. Тогда есть смысл накопить деньги до минимальной суммы частичного досрочного погашения. Во всех других ситуациях гасить небольшими суммами выгоднее.
Возвращается ли страховка при досрочном погашении ипотеки
По закону вместе с получением ипотеки вам нужно застраховать недвижимость, на покупку которой вы берете кредит. Для банка это гарантия, что в случае пожара, землетрясения или еще каких-то катаклизмов он получит свои деньги назад.
У каждого банка свой список аккредитованных страховых компаний — вы можете подписать договор с любой, сравнив условия и выбрав выгодный вариант. Договор со страховой обычно заключают на год. Когда год заканчивается, сумма за страховку пересчитывается исходя из остатка по основному долгу. Договор заключается заново с новой компанией на более выгодных условиях. И так каждый год, пока есть ипотека.
При полном досрочном погашении ипотечного кредита можно вернуть часть денег за страховку. Достаточно будет заявления в страховую компанию — для нее это стандартная процедура. Максимум через семь рабочих дней деньги поступят на ваш счет. Вернется не вся первоначальная сумма, а только часть за те дни, которые остались до конца срока страховки. То есть в начале года сумма будет больше, а в конце — меньше.
Свои плюсы есть и при частичном досрочном погашении ипотеки. Уменьшая сумму кредита, вы сокращаете размер ежегодной стоимости страховки. В законе сказано, что для этого нужно погасить более 30% от основной суммы долга. Большинство страховых компаний не требует этого, а каждый год при расчете умножает остаток кредита на свой постоянный коэффициент. Меньше остаток — меньше платите за страховку.
Запомнить
Прежде чем затевать выплаты по моей схеме, убедитесь, что у вас получится все делать так, чтобы ежемесячное частичное досрочное погашение было удобным и не сделало процесс дороже.
Посмотрите, что договор позволяет регулярно вносить платежи для частичного досрочного погашения, а потом полностью закрыть кредит.
Узнайте в банке, как сделать досрочное погашение удобным, чтобы каждый месяц не ходить в отделение и не оформлять бумажные заявления.
Приятных вам минимальных платежей.
Как человек, отработавший в просрочке несколько лет скажу: берите ипотеку на как можно более длинный срок, и никогда не обращайтесь за уменьшением срока в банк. (Кстати, за все время работы только 1 человек пришел и попросил уменьшить срок, чем произвел фурор у нас в отделе). Ибо, если появятся деньги — закроете ипотеку хоть в третий месяц. А вот, если внезапно денег не будет, вам будет очень грустно (а длинный срок — маленький платеж).
И еще, вы живете в России. Вполне возможно, что через 20 лет на ипотечный платеж можно только булочку будет купить.
P.S. Сам ипотечник, первоначальный платеж в 27000 (да, я ЗаМКАДыш) досрочными платежами уменьшил до 11.000. Платить еще 10 лет с лишним, и я особо не напрягаюсь. За год на "Тинькофф инвестиции" набрал +23% по портфелю в долларах, и могу закрыть ипотеку хоть завтра.
P.P.S. Таки да — ипотека для богатых людей. Тех, кто, в принципе, и так может накопить на квартиру. Грустно было ходить к людям, вышедшим на просрочку.
Ruslan, в основном согласен. Но
1. По поводу набрать за год по портфелю в долларах большие сомнения. В этом году повезло, в следующем так же можете в минус уйти. Я знаю о чем говорю, разрабатывал софт для торговли валютами на основе тех анализа и наблюдал как коллеги безуспешно пытались заработать. Да и интересовался статистикой по работе брокерских фирм. Она тоже была не утешительная. В лучшем случае это все рулетка.
2. P.P.S Я думаю в большинстве случаев люди до ипотеки живут на съемной квартире. У меня так было. Платил за аренду в месяц столько же сколько щас плачу по ипотеке. В таких случаях не брать ипотеку просто глупо. Богатый ты или бедный, надо исходить из конкретной ситуации и расчетов. Автору статьи респект.
Ruslan, у нас так было в 90 годы. Родители взяли кредит на постройку дома в 1989 году — 20000 рублей. Отдали в середине 90-х уже совсем другими деньгами, и получилось, что дом нам подарила инфляция. Там, где люди, всю жизнь копившие, всё потеряли, наша семья совершенно случайно приобрела.
Ruslan, с точки зрения выгоды, не согласна. Чем больше срок, тем больше % переплатишь банку. Особенно в первые годы. Знаю семью, которые уже года 2 Ежемесячно платят 38 тысяч за ипотеку, из которых до сих пор только 2 тр основной долг. На максимальный срок в 25 лет брали. У меня ипотека На 10 лет, 16 тр ежемесячно. Из которых 4 это %. И то жаба душит отдавать свои бабки банку. Закрываю досрочками. А чтоб не было так грустно если не будет денег нужно изначально думать а потяну ли я такую сумму. Даже если останусь на какое то время без работы/разведусь/заболею и тд. Ипотека для богатых, да!
мария, сами себе противоречите. Самые большие проценты ты платишь как раз вначале, так что хоть засокращайся, срок то уменьшается с конца, где доля процентов в платеже уже совсем мизерная.
Ruslan, что за портфель Руслан? Подучи пжт!
Автор открывает правду о том что нет разницы платить в снижение платежа или срока, если погашать досрочно одну сумму. Не важно разово 400К или мелкими суммами ежемесячно.
Обычно считают что срок гасить выгоднее, потому что учитывают одинаковую сумму на досрочное погашение. Но в случае с сокращением срока минимальная сумма не уменьшается, получается при снижении суммы платежа надо учитывать что досрочный платеж будет увеличиваться на эту сумму снижения.
И тогда финальные суммы сойдутся в одну.
Условно, если у вас платеж 15К, а вы будете платить 50К — переплата будет одинаковой при выборе что сокращения срока что снижения платежа 🙂
Anton, да так же и будет выглядеть. Какая разница? Смысл простой: уменьшаем сумму платежа, но при этом платим столько же.
Руслан, зачем мне человеку ипотечнику рассматривать ипотеку как инвестицию?? ведь такой метод погашения действенный. я сам тка делаю. ежемесячно уменьшаю сумму обязательного платежа, разницу -подаю заявку на частично-досрочное погашение. есть деньги- еще вношу. тем самым снижаю риски и уменьшаю параллельно срок ипотеки. Руслан, и что в этом плохого??
Внимательно считайте по таблице! Она некорректно считает в пользу уменьшения срока, на самом деле выгоднее уменьшать платеж и платить далее ту же сумму. Гораздо выгоднее!! Ну не могут банки вам рекомендовать как выгоднее досрочно гасить. Они говорят как выгоднее им.
Kirill, хз, я Машину продал, кто-то еще что-то, суть не в 400 к , а в самом методе. Я также уменьшал платеж у альфабанка доплачивая и 30 к свободных

Sergio, скажите, а где вы узнали точную сумму для таблицы,которая идет в погашение долга и погашение %?
вбивали все вручную данные из графика,который дал банк?за все 10-15-20 лет?или где то есть соотнощение цифры,например?
или вы таблицу не заполняли, а просто пользуетесь тем же методом?
Анна, Вы не совсем понимаете как высчитывается сколько идет в погашение долга, а сколько на проценты. В погашение процентов всегда идет текущее тело долга * ипотечную ставку за день (если ставка 8% то 8/365) и после расчета ставки на каждый день просто сложите все дни месяца. Никакой магии в этом нет. Банк каждый месяц берет деньги за обслуживания тела долга. Остаток суммы идет на погашение процентов.
Да, всё верно. Очень часто в банках и агентствах недвижимости говорят, что выгоднее срок уменьшать, и ставят на этом точку.
"Нет ничего надежнее, чем собственноручно составленный график платежей" — не согласна, можно накосячить.
Если кто хочет посчитать свой кредит по этой схеме — https://creditcalcul.ru (тут можно зафиксировать платёж до конца срока кредитования).
Александра, только автор не взял в учёт, что при уменьшении срока уменьшается и процент за пользование кредитом. То есть банк прав. Больше выгода при уменьшении срока. Уменьшение платежа удобно только для страхования себя на случай непредвиденных финансовых ситуаций.
Стоить взять во внимание ежегодные: инфляцию денег; страховку имущества и жизни плательщика, которая является обязательной в банке при ипотечном кредите.
Sten, Когда вы платите досрочку , и не хотите ,чтоб она ушла на % , вносите её на следующий день после списания ежемесячно платежа. Хотя — если у вас нет хитрых условий в договоре .
Класская статья. Автору респект. Сам начинаю потихоньку гасить досрочно.
Пара дополнений.
1. Схема не меняется даже если не делать платежа в 400000р
2. Формула для рассчета платежей без досрочного погашения есть даже в Excel. Она там встроена! Я вчера читал другую Тиньковскую статью на эту тему. И очень удивился когда Эксель расчитал мою ипотеку с первого раза. При досрочном погашении я пока формул для перерасчета не нашел и жалко что она здесь не приводится. Но при желании можно в том же Экселе взять за основу стандартный расчет и сделать суммы по строкам. И я уверен результат приведенный здесь подтвердится.
3. Господа критики, обращайте внимание на столбец итого в расчетах Максима. Там переплаты все указаны.
Alexander, можно ссылку?
Kirill, из материнского капитала, например
Руслан, не пойму, какое отношение имеет NPV к тем тезисам, о которых пишет автор?
Kirill, схема не изменится если нет этих 400000Р.
Леонид, статья в целом говорит о том, что выгода будет ТОЛЬКО ЕСЛИ ВНОСИТЬ ТОТ ЖЕ ПЛАТЕЖ, КОТОРЫЙ БЫЛ БЫ ПРИ УМЕНЬШЕНИИ СРОКА. Поэтому повторять это и говорить, что это выгодно только если, а вот если, зачем это?
Хорошая статья)
Я одно только не поняла: автор пишет, что уменьшил ежемесячный платеж с 15000 до 8000, а продолжает платить 15000. Но ведь банк списывает только 8000. Я правильно понимаю, что банк списал со счета автора 8000, а 7000 автор вносит как частично-досрочное?
Марина, да, правильно. При внесении суммы больше суммы платежа, по умолчанию спишется только ежемесячны платеж. Необходимо писать заявление/нажимать кнопку в приложении на частично-досрочное погашение излишне уплаченного
Тахмина, плюсы в том что это ваша квартира и вы никому ничего не должны.
Юрий, может вычет налоговый пришёл на купленную квартиру.
Sten, нет, с ежемесячного платежа эта сумма пойдёт в оплату основного долга. Поэтому выгоднее раньше заплатить, т.к. раньше снизится основной долг (на сумму превышающий процент), а потом и с ежемесячного платежа доплатится

Антон, то есть досрочку лучше заплатить до основного очередного платежа? Например если основной платеж 2 числа, то досрочку нужно платить до этого числа?
Дмитрий, чем раньше, тем лучше.
Допустим:
1. У вас кредит на 300к под 2% годовых (1% в месяц). Через месяц вам платить первый ежемесячный платёж.
2. За один месяц потихоньку (на самом деле небольшими порциями каждый день) накапливался этот 1% с 300к. В первый платёж вы заплатите 3к в проценты= 1% от 300к.
3. Всё, что платите выше, идёт тело основного долга. Т.е. если ежемесячный платёж 10к, то 7к идут в тело кредита. Остаток долга = 293к.
4. Если вы внесёте прямо сейчас ещё 10к, то ваш долг будет 283 000р.
Итого: уплачено всего 20к. Уплачено в проценты 3000р. Остаток 283 000.
Теперь перенесём досрочный платёж на более ранний срок. Заново:
1. У вас кредит на 300к под 12% годовых (1% в месяц). Через месяц вам платить первый ежемесячный платёж.
2. На самом деле процент копится небольшими частями каждый день. Грубо говоря за один день копится 1%/30. А значит в день с 300к накапливается 100 рублей процентов.
3. Спустя 10 дней накопилось уже 1000 рублей процентов.
4. Вы решаете погасить досрочно 10к рублей.
5. 1000р идёт в процент, который уже накопился. 9к идут в тело кредита. Теперь вы должны банку 291к.
6. Оставшиеся 20 дней до платежа процент копится уже с 291к. Это примерно 97р в день. А значит к платежу накопится только 1940 рублей в оплату процентов. А остальные 8060 ежемесячного платежа пойдут в тело кредита. Теперь вы должны банку 282 940.
Итого: уплачено всего 20к. Уплачено в проценты 2940. Остаток 282 940.
В обоих случаях вы заплатили 20к, но во втором случае вы должны банку на 60 рублей меньше. На таком примере выглядит незначительно, но если масштабировать это на ипотеку, где суммы и сроки значительно выше — выигрыши колоссальные.
Выгодно ли раньше закрывать ипотеку: когда не стоит погашать досрочно
По закону каждый гражданин России имеет возможность досрочно погасить любой кредит, включая ипотечный. Это закреплено в п. 2 ст. 810 Гражданского кодекса Российской Федерации. Должно соблюдаться важное условие: не забыть уведомить банк заранее о желании погасить ипотеку раньше срока. В ином случае платеж не будет засчитан в счет погашения. В разных банках сроки уведомления могут отличаться.
Заемщик сам выбирает, как он собирается досрочно погасить кредит: полностью или частично.
Если вы выбираете частичное погашение, то банк оформит перерасчет графика платежей. Существует три варианта погашения:
Сократить срок ипотеки
В этом случае часть ежемесячного платежа, которая идет на оплату основного долга, будет увеличена. А процентная часть уменьшится. Именно поэтому такой вариант погашения более выгодный для минимизации переплаты. На меньшую оставшуюся сумму долга начисляется меньше процентов, а переплата сокращается.
Уменьшить размер ежемесячного платежа
Такой вариант позволит снизить ежемесячные расходы на оплату долга. Но при этом большая часть ежемесячного платежа пойдет на погашение процентов и только меньшая – на основной долг. Этот способ подойдет тем заемщикам, которым нужно снизить нагрузку на свой бюджет в будущем. Возможно, вы не уверены в своем месте работы или не знаете, насколько стабильны будут ваши источники дохода.
Комбинированный вариант
Когда не стоит пользоваться досрочным погашением?
Ипотека – это один из типов кредита, который имеет долгий срок кредитования. Это означает, что удельный вес процентов в нем будет большой, особенно в начале ипотечного пути. Доля процентов в аннуитетных (равных на все время кредита) платежах в первые месяцы может составлять 75–85%. Таким образом, на ранних этапах вы в основном работаете на банк, а к концу ипотеки переплата, скорее всего, будет двукратной. Перед тем как задуматься о досрочном погашении (если это позволяет ваша финансовая ситуация), нужно подсчитать экономию на процентах с помощью онлайн-калькуляторов, которые легко находятся в интернете.
Любое досрочное погашение не должно вредить вашему душевному и физическому здоровью, не должно проходить в ущерб вашим повседневным привычкам, отдыху и комфорту. Конечно, если у вас есть накопления или новый неожиданный источник дохода, которые вы безболезненно можете потратить на закрытие ипотеки, это можно сделать в любой момент. Но есть несколько ситуаций, когда лучше не торопиться, взвесить свои возможности и оценить риски. Существует несколько ситуаций, когда выгоднее будет не закрывать ипотечный кредит, а использовать свои сбережения для увеличения дохода.
Ипотека под низкий процент
Например, вы взяли семейную или льготную ипотеку под 6 или 7% годовых или это субсидированная застройщиком ипотека под 2–3% годовых. При этом ставки по банковским депозитам могут быть в два раза выше ипотечных ставок (10–12%). Поэтому лучшее применение для свободных денег – это безрисковый доход по вкладу, а не досрочное погашение ипотеки. Что нужно знать в этом случае:
Деньги на вкладе вам всегда доступны. Если вдруг по какой-то причине вам все же понадобятся деньги, с вклада их всегда можно снять, в отличие от уже внесенного досрочного платежа.
Свободные средства всегда можно разбить на несколько вкладов. Для психологического комфорта деньги можно положить на несколько депозитов, если опасаетесь каких-то кризисов.
Вернуться к досрочному погашению можно всегда. Если ставки по вкладам упадут ниже ипотечных ставок, тогда можно начать досрочно погашать ипотеку.
Доход с вклада можно потом потратить не только на досрочное погашение. Он может пойти и на создание подушки безопасности. При этом ипотечные выплаты не пострадают и вам не нужно будет дополнительно откладывать.
При выборе вклада обращайте внимание на условия. У вклада не должно быть никаких скрытых комиссий и платежей, иначе вы рискуете тем, что ваш выигрыш по сравнению с ипотечной ставкой просто съедят дополнительные комиссии.
Нет финансовой подушки
Все свободные средства в любой момент могут понадобиться для компенсации разницы между доходами и растущими расходами, если будет расти инфляция. Поэтому, если у вас нет накоплений в качестве финансовой подушки безопасности, не стоит бросать все силы на досрочное погашение. Оцените риски потери работы, болезни, других экстренных ситуаций. Если в таких случаях вы остаетесь без подушки безопасности, ситуация может стать катастрофической. Всегда рассчитывайте, чтобы у вас был запас средств на то, чтобы прожить 2–3 месяца минимум.
Сдавать ипотечную квартиру в аренду
Распространена ситуация, когда ипотечная квартира сдается в аренду. В этой ситуации арендная плата должна быть равной или превышать ежемесячный платеж по ипотеке. В таком случае вы не будете ущемлять себя в средствах, а свободные деньги всегда также можно класть на депозитные счета.
Как следует из п. 1 ст. 40 Федерального закона «Об ипотеке (залоге недвижимости)», залогодатель вправе без согласия залогодержателя сдавать заложенное имущество в аренду, если иное не предусмотрено федеральным законом или договором об ипотеке. Вместе с тем, как видно из судебной практики, если заемщиком выступает гражданин, условия кредитного договора, запрещающие последнему распоряжаться предметом ипотеки посредством сдачи его внаем, в безвозмездное пользование либо иного обременения его правами третьих лиц без предварительного письменного согласия кредитора, являются незаконными и нарушают установленные законом права потребителя. К такому выводу пришел Верховный суд РФ в постановлении от 14.10.2016 № 309-АД16-8799, дополнительно указав на то, что право залогодателя использовать по назначению имущество, заложенное по договору об ипотеке, предусмотрено ФЗ «Об ипотеке» и не может быть ограничено договором.
Однако в любом случае во избежание спорных ситуаций рекомендуем внимательно ознакомиться с договором.
Также, прежде чем рассматривать вариант со сдачей ипотечной квартиры в аренду, нужно учесть несколько важных факторов:
Если для первоначального взноса или досрочного погашения части кредита были взяты средства материнского капитала, могут возникнуть некоторые сложности. Материнский капитал идет не просто на покупку квартиры, а на улучшение жилищных условий детей. Это означает, что семья должна переехать в новое жилье, а не сдавать его в аренду.
Доходность от аренды может покрывать лишь половину ипотечных взносов. Так, по данным ЦИАН, в среднем аренда жилья во всех крупных российских городах обходится дешевле, чем средние ипотечные платежи за такую недвижимость. Например, в Санкт-Петербурге ипотека на 92% превышает стоимость аренды, в Москве на 85%. Но нужно учитывать, что при оценке доходности аренды за основу берется полная стоимость квартиры, а ипотечные проценты считаются от размера кредита, то есть за вычетом первоначального взноса. Чем больше первоначальный взнос, тем меньше будет ежемесячный платеж. Поэтому нужно тщательно просчитать разницу между арендой и ипотечным платежом.
В основном подходит только для вторичного жилья. Если вы покупаете квартиру в строящемся доме, то может пройти несколько лет, прежде чем вы сможете ее сдавать. Тогда как квартира на вторичном рынке уже готова для аренды после косметического ремонта.
Нужно быть готовым выполнять обязанности арендодателя. В отличие от дохода с депозита, в случае аренды нужно быть готовым к подготовке квартиры для сдачи, уплате налогов, оплате ЖКХ, поиску риелтора, простоям в аренде, проверке квартиры и т. п.
Квартира должна быть ликвидна. Желательно, чтобы жилье было востребовано для аренды: оно должно находиться в пешей доступности от метро или возле крупного делового узла: бизнес-центра, аэропорта.
Если ипотека практически погашена
В первой половине срока ипотеки заемщик выплачивает в основном проценты банку, а основной долг начинает гасить потом. Заемщик заинтересован снизить основной долг (тело кредита) как можно раньше, чтобы банк начислял меньше процентов на остаток и переплата снизилась. Когда ипотека уже почти погашена, нет экономического смысла ее быстрее закрывать.
Следите за новостями, подписывайтесь на рассылку.
При цитировании данного материала активная ссылка на источник обязательна.