Отчет о движении денежных средств
Отчет о движении денежных средств предприятия дает пользователям финансовой отчетности возможность оценить способность предприятия генерировать денежные средства и их эквиваленты, а также оценить потребности предприятия в использовании этих денежных потоков. Цель МСФО 7 — стандартизировать информацию о денежных потоках путем классификации движения денежных средств по типам деятельности: операционной, инвестиционной и финансовой.
Предприятие должно составлять отчет о движении денежных средств в соответствии с требованиями настоящего стандарта и представлять его в качестве неотъемлемой части своей финансовой отчетности за каждый период, в отношении которого представляется финансовая отчетность.
Предприятия генерируют и используют денежные средства независимо от характера деятельности и независимо от того, могут ли денежные средства рассматриваться как продукт деятельности предприятия (например, банки и иные финансовые институты). Предприятия испытывают потребность в денежных средствах по одинаковым причинам, какими бы различными не были бы их виды деятельности. Все предприятия нуждаются в денежных средствах для ведения операций, для погашения обязательств, для выплат дивидендов. Соответственно, МСФО 7 требует представления отчета о движении денежных средств от всех предприятий.
Преимущества Отчета о движении денежных средств
Отчет о движении денежных средств, если он используется совместно с остальными формами финансовой отчетности, позволяет пользователям оценить изменения в чистых активах предприятия, его финансовой структуре (включая ликвидность и платежеспособность), а также его способности воздействовать на величину и сроки потоков денежных средств. Отчет о движении денежных средств полезен при оценке способности предприятия генерировать денежные средства, и также при моделировании, оценке и сравнении приведенной стоимости будущих потоков денежных средств с другими предприятиями. Отчет позволяет сопоставлять данные об операционных показателях различных предприятий, поскольку устраняет последствия применения различных методов учета к аналогичным операциям и событиям.
Исторические данные о движении денежных средств часто используются для приблизительного определения суммы, времени и вероятности будущих потоков денежных средств. Они также полезны при проверке точности предыдущих оценок будущих потоков денежных средств и при изучении взаимосвязи между прибыльностью и чистыми потоками денежных средств, а также влияния изменения цен.
Определения МСФО 7
Денежные средства включают денежные средства на счетах и в кассе и депозиты до востребования.
Эквиваленты денежных средств — это краткосрочные высоколиквидные инвестиции, легко обратимые в заранее известные суммы денежных средств и подверженные незначительному риску изменения их стоимости.
Потоки денежных средств — поступления и выплаты денежных средств и их эквивалентов.
Операционная деятельность — основная приносящая доход деятельность предприятия и прочая деятельность, отличная от инвестиционной и финансовой деятельности.
Инвестиционная деятельность — приобретение и выбытие долгосрочных активов и других инвестиций, не относящихся к эквивалентам денежных средств.
Финансовая деятельность — деятельность, которая приводит к изменениям в размере и составе внесенного капитала и заемных средств предприятия.
Денежные средства и их эквиваленты
Эквиваленты денежных средств предназначены для покрытия краткосрочных денежных обязательств, а не для инвестиций и иных целей. Для того, чтобы инвестиции могли квалифицироваться как эквивалент денежных средств, они должны быть легко обратимы в заранее известную сумму денежных средств и подвержена незначительному риску изменения стоимости. Таким образом, обычно инвестиции классифицируются как эквивалент денежных средств, только, когда они имеют короткий срок погашения, например, 3 месяца и менее с даты приобретения. Инвестиции в капитал других предприятий не включаются в состав эквивалентов денежных средств, если только они по существу не являются эквивалентами денег (например, привилегированные акции, приобретенные незадолго до срока их погашения и имеющих установленную дату погашения).
Банковские кредиты обычно рассматриваются как финансовая деятельность. Однако в некоторых странах банковские овердрафты, возмещаемые по требования, составляют неотъемлемую часть управления денежными средствами компании. В этом случае банковские овердрафты включаются состав денежных средств и их эквивалентов. Характерной чертой таких соглашений с банками является то, что остаток по банковскому счету меняется от положительного к отрицательному.
Движение денежных средств не включает обороты между статьями денежных средств и их эквивалентов, потому что эти компоненты являются частью управления денежными средствами предприятия, а не частью его операционной, инвестиционной или финансовой деятельности. Управление денежными средствами включает инвестирование излишка денежных средств в приобретение эквивалентов денежных средств.
Представление Отчета о движении денежных средств
Отчет о движении денежных средств должен содержать сведения о потоках денежных средств за отчетный период с разбивкой на потоки от операционной, инвестиционной или финансовой деятельности.
Предприятие представляет сведения о движении денежных средств от операционной, инвестиционной или финансовой деятельности в форме, которая наилучшим образом соответствует характеру его деятельности. Классификация по видам деятельности обуспечивает информацию, которая позволяет пользователям оценить воздействие этой деятельности на финансовое положение предприятия и размер его денежных средств и эквивалентов. Эта информация может также использоваться для оценки взаимосвязи между этими видами деятельности.
Одна и та же операция может включать в себя потоки денежных средств, классифицируемые по-разному. Например, выплаты по займам могут включать в себя как проценты, так и основную сумму долга. Часть, составляющая проценты, может классифицироваться как операционная, а часть, составляющая основную сумму, как финансовая деятельность.

Операционная деятельность
Сумма потоков денежных средств от операционной деятельности является ключевым показателем того, как предприятия обеспечивают поступления денежных средств, достаточных для сохранения операционных возможностей предприятия, погашения займов, выплат дивидендов и осуществления иных инвестиций без обращения к внешним источникам финансирования. Информация о конкретных составляющих движения денежных средств от операционной деятельности за предыдущие периоды, в сочетании с другой информацией, будет полезна для прогнозирования будущих потоков денежных средств от операционной деятельности.
Потоки денежных средств от операционной деятельности преимущественно связаны с основной деятельностью предприятия. Эти потоки, как правило, являются результатом операций, входящих в определение прибыли или убытка. Примеры потоков денежных средств от операционной деятельности:
Некоторые операции, например, продажа оборудования, могут привести к возникновению прибыли или убытка. Движение денежных средств по таким операциям классифицируется как движение денежных средств от инвестиционной деятельности. Однако, денежные выплаты, осуществляемые для производства или приобретения активов для сдачи в аренду другим лицам и последующей их продажей в соответствии с пунктом 68А МСФО (IAS) 16 «Основные средства», классифицируются как движение денежных средств от операционной деятельности. Денежные поступления от аренды и последующей продажи таких активов также являются движением денежных средств от операционной деятельности.
Предприятие может иметь ценные бумаги и займы, предназначенные для коммерческих или торговых целей, и в этом случае они могут быть приравнены к запасам, приобретенным специально для перепродажи. Таким образом, движение денежных средств, возникающее от покупки или продажи этих бумаг, классифицируется как операционная деятельность. Аналогичным образом, авансы и займы, предоставляемые финансовыми институтами, обычно классифицируются как операционная деятельность, поскольку они относятся к основной деятельности такого института.
Инвестиционная деятельность
Отдельное раскрытие информации о движении денежных средств от инвестиционной деятельности имеет большое значение, поскольку оно показывает, какие расходы были произведены с целью приобретения ресурсов, предназначенных для генерации будущих доходов и будущих потоков денежных средств. Примеры потоков денежных средств от инвестиционной деятельности:
Когда контракт отражается в учете как хеджирование, поток денежных средств по такому контракту классифицируется, так же, как и поток денежных средств по хеджируемой позиции.
Финансовая деятельность
Отдельное раскрытие информации о движении денежных средств от финансовой деятельности имеет большое значение, поскольку эта информация полезна при прогнозировании будущих денежных потоков предприятия со стороны тех, кто его финансирует. Примеры потоков денежных средств от финансовой деятельности:
Отражение движения денежных средств от операционной деятельности
Предприятие должно представлять сведения о движении денежных средств от операционной деятельности, используя либо:
Прямой метод, при котором раскрывается информация об основных видах валовых денежных поступлений и выплат;
Косвенный метод, при котором прибыль или убыток корректируется с учетом результатов операций неденежного характера, любых отложенных или начисленных прошлых или будущих денежных поступлений или выплат, возникающих в ходе операционной деятельности, а также статей доходов или расходов, связанных с поступлением или выплатой денежных средств в рамках инвестиционной или финансовой деятельности.
Поощряется использование предприятием прямого метода представления движения денежных средств от операционной деятельности. Прямой метод обеспечивает информацию, полезную для оценки будущих денежных потоков, которая недоступна при косвенном методе. При использовании прямого метода информация об основных видах валовых денежных и выплат может быть получена:
При использовании косвенного метода чистый поток денежных средств от операционной деятельности определяется путем корректировки прибыли или убытка с учетом следующих факторов:
Изменения в запасах и дебиторской и кредиторской задолженности от операционной деятельности в течение периода;
Неденежные статьи, такие, как амортизация, оценочные резервы, отложенные налоги, нереализованные положительные или отрицательные курсовые разницы, нераспределенная прибыль ассоциированных предприятий и доля меньшинства; и
Прочие статьи, ведущие к возникновению денежных потоков от инвестиционной или финансовой деятельности.
В качестве альтернативы чистый денежный поток от операционной деятельности можно представлять косвенным методом путем отражения выручки и расходов, раскрываемых в отчете о совокупной прибыли, и изменений в запасах и дебиторской и кредиторской задолженности от операционной деятельности в течение периода.
Отражение движения денежных средств от инвестиционной и финансовой деятельности
В своей отчетности предприятие должно отражать основные виды валовых денежных поступлений и валовых денежных выплат, возникающих в ходе инвестиционной и финансовой деятельности, по отдельности, за исключением потоков денежных средств, которые отражаются в отчетности на нетто-основе.
Отражение движения денежных средств на нетто-основе
Денежные потоки от следующих видов операционной, инвестиционной или финансовой деятельности могут представляться в отчетах на нетто-основе:
Примеры денежных поступлений и выплат от имени клиентов:
Примеры денежных поступлений и выплат быстрого оборота:
Потоки денежных средств, возникающие в результате каждого из следующих видов деятельности финансового института, могут представляться в отчетах на нетто-основе:
Движение денежных средств в иностранной валюте
Движение денежных средств, возникающее в результате операций в иностранной валюте, должно отражаться в функциональной валюте предприятия путем применения к сумме в иностранной валюте обменного курса между функциональной и иностранной валютами на дату движения денежных средств.
Движение денежных средств иностранного дочернего предприятия должно пересчитываться по соответствующему обменному курсу между функциональной и иностранной валютами на дату движения денежных средств.
Потоки денежных средств, выраженные в иностранной валюте, представляются в отчетах в соответствии с МСФО (IAS) 21 «Влияние изменений обменных курсов валют». Это позволяет использовать обменный курс валют, примерно равный фактическому курсу.
Нереализованные прибыли и убытки, возникающие в результате изменения обменных курсов валют, не являются движением денежных средств. Однако влияние изменений обменных курсов валют на денежные средства и их эквиваленты, имеющиеся или ожидаемые к получению в иностранной валюте, представляется в отчете о движении денежных средств для согласования денежных средств и их эквивалентов на начало и конец отчетного периода. Эта сумма представляется отдельно от движения денежных средств от операционной, инвестиционной и финансовой деятельности и включает любые разницы, которые возникли бы в случае представления данных о движении денежных средств в отчетности по обменным курсам валют на конец периода.
Проценты и дивиденды
Поступления и выплаты денежных средств, связанные с получением и выплатой процентов и дивидендов, должны раскрываться по отдельности. Каждое такое поступление или выплата должны квалифицироваться последовательно из периода в период как движение денежных средств от операционной, инвестиционной или финансовой деятельности.
Общая сумма процентов, выплаченных в течение периода, раскрывается в отчете о движении денежных средств независимо от того, признана ли она как расход в отчете о прибылях или убытках, или капитализирована в соответствии с допустимым альтернативным порядком учета, предусмотренным МСФО (IAS) 23 «Затраты по займам».
Для финансовых институтов выплаченные проценты, и полученные проценты и дивиденды классифицируются как движение денежных средств от операционной деятельности. Однако в отношении других предприятий нет единого мнения, как квалифицировать эти выплаты и поступления. Они могут классифицироваться как движение денежных средств от операционной деятельности, потому что они включаются в определение прибыли или убытка. И в тоже время могут классифицироваться как движение денежных средств от финансовой и инвестиционной деятельности, так как представляют затраты на финансирование или доходы по инвестициям.
Выплаченные дивиденды могут классифицироваться как движение денежных средств от финансовой деятельности, так как являются затратами на финансирование. В то же время они могут классифицироваться как элемент движения денежных средств от операционной деятельности для того, чтобы пользователям было легче оценить способность предприятия выплачивать дивиденды из денежных потоков от операционной деятельности.
Налог на прибыль
Выплаты налогов на прибыль раскрываются отдельно и классифицируются как движение денежных средств от операционной деятельности за исключением случаев, когда они могут быть отнесены непосредственно к финансовой или инвестиционной деятельности.
В то время, как налоговые расходы можно легко соотнести с инвестиционной или финансовой деятельностью, соотнести соответствующие денежные потоки по налогам практически не возможно, и такие потоки могут относиться к периоду, отличному от того, в котором произошло движение денежных средств по лежащей в их основе операции. Поэтому уплаченные налоги обычно классифицируются как движение денежных средств от операционной деятельности. Когда существует практическая возможность отнести денежные потоки по налогам к конкретной операции, классифицируемой как инвестиционная или финансовая деятельность, то такие потоки классифицируются соответственно.
Когда денежные потоки по налогам относятся более, чем к одному виду деятельности, то раскрывается общая сумма налогов.
Инвестиции в дочерние и ассоциированные предприятия и в совместное предпринимательство
При отражении инвестиций в дочерние и ассоциированные предприятия, учет которых ведется по методу долевого участия или по фактическим затратам, в отчете о движении денежных средств инвестор ограничивается информацией о движении денежных средств между ним и объектом инвестиций, например, информацией о дивидендах и авансах.
Предприятие, представляющее отчет о своей доле участия в совместно контролируемом предприятии (см. МСФО (IAS) 31 «Участие в совместном предпринимательстве») с использованием метода пропорциональной консолидации, включает в свой консолидированный отчет о движении денежных средств сведения о своей пропорциональной доле в денежных потоках совместно контролируемого предприятия. А предприятие, представляющее отчет о своей доле с использованием метода долевого участия, включает в отчет о движении денежных средств информацию о денежных потоках, связанных с инвестициями в совместно контролируемое предприятие, распределением прибыли и другими выплатами или поступлениями между ним и совместно контролируемым предприятием.
Изменения в непосредственных долях участия в дочерних предприятиях и других подразделениях бизнеса
Агрегированные потоки денежных средств, возникающие в результате приобретения и потери контроля над дочерними предприятиями и другими подразделениями бизнеса, должны представляться отдельно и классифицироваться как инвестиционная деятельность.
Предприятие в течение периода должно раскрыть следующие совокупные сведения, касающиеся как приобретения, так и потери контроля над дочерними предприятиями:
Представление одной строкой данных о воздействии на движении денежных средств приобретения или потери контроля над дочерними предприятиями или другими подразделениями бизнеса, а также отдельное раскрытие сумм приобретенных или выбывших активов и обязательств, помогает отделить такие потоки от других потоков, возникающих в результате другой операционной, инвестиционной или финансовой деятельности.
Агрегированная сумма денежных средств, выплаченных или полученных в качестве возмещения при получении или потере контроля над дочерним предприятием или подразделением бизнеса, отражается в отчете о движении денежных средств за вычетом денежных средств и их эквивалентов, приобретенных или выбывших в рамках таких операций или событий.
Потоки денежных средств, возникающие в результате изменений в непосредственных долях участия в дочернем предприятии, которые не приводят к потере контроля, должны квалифицироваться как потоки денежных средств от финансовой деятельности.
Изменения в непосредственных долях участия в дочернем предприятии, которые не приводят к потере контроля (например, покупка или продажа материнским предприятием долевых инструментов дочернего предприятия, учитываются как операции с капиталом.
Неденежные операции
Инвестиционные и финансовые операции, не требующие использования денежных средств и эквивалентов денежных средств, должны исключаться из отчета о движении денежных средств. Подобные операции должны раскрываться в других формах финансовой отчетности таким образом, чтобы обеспечить всю необходимую информацию о такой финансовой или инвестиционной деятельности.
Значительная часть инвестиционной и финансовой деятельности не оказывает непосредственного воздействия на текущие денежные потоки, но при этом влияет на структуру капитала и активов предприятия.
Компоненты денежных средств и их эквивалентов
Предприятие должно раскрывать компоненты денежных средств и их эквивалентов и представлять сверку сумм, содержащихся в отчете о движении денежных средств, с аналогичными статьями, представленными в отчете о финансовом положении.
Учитывая разнообразие практики управления денежными средствами и банковских механизмов в разных странах мира, и в целях соблюдения МСФО (IAS) 1 «Представление финансовой отчетности», предприятие обязано раскрыть политику, принятую им для определения структуры денежных средств и их эквивалентов.
Влияние любого изменения в политике определения компонентов денежных средств и их эквивалентов, например изменение в классификации финансовых инструментов, ранее считавшихся частью инвестиционного портфеля предприятия, представляется в отчете в соответствии с МСФО (IAS) 8 «Учетная политика, изменения в бухгалтерских оценках и ошибки».
Раскрытие прочей информации
Предприятие должно раскрывать вместе с комментариями руководства сумму значительных и остатков денежных средств и эквивалентов денежных средств, имеющихся у предприятия, но не доступных для использования группой.
Существуют различные обстоятельства, при которых остатки денежных средств и их эквивалентов оказываются недоступными для использования группой. Например, мера валютного регулирования или другие юридические ограничения, не допускающие использование этих средств в общем порядке материнским или дочерним предприятием.
Дополнительная информация может оказаться уместной для понимания пользователями финансового положения и уровня ликвидности предприятия. Раскрытие этой информации вместе с комментариями руководства поощряется и может включать:
Суммы неиспользованных кредитных средств, которые могут быть направлены на финансирование будущей операционной деятельности и на погашение инвестиционных обязательств, с указанием ограничений по использованию этих средств;
Агрегированные суммы денежных потоков в разрезе операционной, инвестиционной и финансовой деятельности, относящиеся к долям участия в совместном предпринимательстве, данные о которых представляются по методу пропорциональной консолидации;
Агрегированные суммы денежных потоков, представляющие увеличение операционных возможностей, отдельно от денежных потоков, необходимых для поддержания операционных возможностей; и
Суммы потоков денежных средств, возникающих от операционной, инвестиционной и финансовой деятельности каждого отчетного сегмента (см. МСФО (IFRS) 8 «Операционные сегменты»).
Отдельное раскрытие информации о денежных потоках, представляющих увеличение операционных возможностей, и о денежных потоках, необходимых для поддержания операционных возможностей, позволяет пользователям определить, достаточно ли средств предприятие направляет на поддержание своих операционных возможностей. Предприятие, не выделяющее достаточных средств на поддержание своих операционных возможностей, возможно, жертвует своей будущей доходностью во имя поддержания текущей ликвидности и распределения прибыли среди собственников.
Раскрытие информации о движении денежных средств по сегментам позволяет пользователям лучше понять взаимосвязь между денежными потоками на уровне предприятия в целом и на уровне его отдельных составляющих, а также проследить наличие и изменчивость потоков денежных средств по сегментам.
Отчет о движении денежных средств по МСФО (IAS 7)

Ведение бизнеса невозможно без функционирования денежных потоков. Все расчеты с контрагентами (покупателями, поставщиками, заказчиками), расчеты с сотрудниками по заработной плате, налоговые платежи и прочие финансовые движения предполагают использование наличных средств и денежных эквивалентов. Обсудим как формируется отчет о движении денежных средств по МСФО.
Бывают ситуации, когда по балансу вроде все благополучно, но средств для расчетов по обязательствам не хватает. Когда руководство предприятия знает откуда поступают и тратятся средства, оно может планировать денежные движения на будущие периоды и контролировать затраты.
Для контроля денег предприятия и учета всех поступлений и расходов, а также планирования финансов на будущие периоды финансисты разработали форму “Отчета о движении денежных средств”. ОДДС является неотъемлемой частью бухгалтерской отчетности организации.
Цель применения IAS 7 Отчета о движении денежных средств по Международному стандарту финансовой отчетности
Существуют Российские стандарты бухгалтерского учета. По ним отчитываются многие компании. Существуют также Международные стандарты финансовой отчетности. Организации, занимающиеся определенными видами деятельности обязаны составлять отчетность согласно Международных стандартов.
Существует инструкции для формирования формы отчета по МСФО (IAS) 7, который называется “Отчет о движении денежных средств”. В нем должны отображаться ДП от различной деятельности. ДДС по МСФО IAS 7 является обязательной отчетностью по финансам, которую нужно предоставлять следующим организациям:
- кредитным организациям;
- страховым компаниям, исключение составляют ОМС;
- негосударственным пенсионным фондам;
- управляющим компаниям инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов; клиринговым компаниям;
- ФГУП, включенным в специальный перечень, утверждаемый Правительством РФ;
- акционерным обществам, если владельцем акций является государство;
- организациям, ценные бумаги которых участвуют в организованных торгах.
Предприятию нужны сведения о финансовых движениях для ведения финансовой отчетности. Они показывают возможности фирмы, каким образом формируются финансовые потоки, а также выявляются потребности бизнеса в средствах. Отчет о движение денежных средств МСФО в совокупности с другими формами экономической консолидированной отчетности дают инвесторам информацию об экономическом состоянии организации. С помощью ОДДС возможно оценить изменения, происходящие в активах, рассчитать финансовые показатели (ликвидность, рентабельность и платежеспособность). ОДДС показывает как организация способна реагировать на возникающие обстоятельства в финансах. Отчет показывает все движения денежных потоков за анализируемый период, входящее и исходящее сальдо. ОДДС МСФО IAS 7 показывает откуда поступают и расходуются финансы, выявить потребности и возможные варианты экономии средств. На основании отчета о движении денежных средств возможно произвести сравнительный экономический анализ планируемых и фактических денежных движений у фирмы.
Отличия отчетов о движении денежных средств по МСФО IAS 7 от РСБУ
Основное различие форм ОДДС по РСБУ от МСФО в том, что в российских стандартах есть утвержденная унифицированная форма, по которой отчитываются организации. Согласно МСФО четкой формы не существует, но есть инструкция, в соответствии с ней организации разрабатывают свой ОДДС.
МСФО позволяют объединять в ОДДС движение финансов не только материнского предприятия,но и включая дочерние фирмы. В российском отчете понятие консолидации отсутствует.
В РСБУ для отчетности используется календарный год, по МСФО период для отчета организация может устанавливать самостоятельно, без привязки к календарному.
По РСБУ отчет составляется в российской валюте, а в ИАС 7 такой привязки нет.
Российский стандарт разрешает только прямой метод отображения денежных средств. В Международных стандартах существует также косвенный метод.
Отчетность по инструкциям IAS 7 является ценной для инвесторов, так как используется для разработки инвестиционных решений фирмами. ОДДС по РСБУ используется для отчетности перед контролирующими органами.
Структура отчета о движении денежных средств МСФО
В ОДДС отображаются потоки финансов в разрезе следующих видов деятельности компании: операционной, финансовой, инвестиционной.
Операционная деятельность

Деятельность, которой занимается предприятие. Надо понимать, что, например, у банка операционная деятельность будет другая нежели у организации, занимающейся торговлей.
Денежные потоки (ДП) предприятия — это получение или расходование наличных средств, а также различных денежных эквивалентов.
- поступления наличных средств, поступающие от продажи товаров, а также о предоставления услуг;
- все расчеты, связанные с гонорарами;
- расчеты с поставщиками наличными средствами за товары, а также полученные услуги;
- комиссионный доход и иная выручка;
- расчеты с работниками организации;
- иные операционные расходы;
- уплаченные проценты по кредитным обязательствам;
По умолчанию сюда относятся те операции, которые нельзя отнести к другой деятельности. Например: благотворительность, судебные выплаты, страховые. Все это компания может учитывать в своей учетной политике, прописав как будет удобно пользователям финотчетности и руководству. Можно в отчет включить всю информацию, которая будет полезна и важна для пользователей.
Инвестиционная деятельность

Традиционно это поступление или выбытие, связанное с внеоборотными активами. Сюда же входят приобретение акций других организаций, предоставление или получение займов. Содержание таких операций раскрываются только прямым методом.
Финансовая деятельность
Операции, относящиеся к финансовой деятельности -это обратная ситуация связанная с финансированием организации. Например: получение кредитов от банков, изменения связанные с капиталом (выпуск акций, долей) и соответственно сюда входит отток денег, который возникает в виде выплаченных процентов и дивидендов. Сюда же относится лизинг, как одна из разновидностей займов.

Финансовая аренда — это с одной стороны увеличение актива предприятия, как актива, которой оно пользуется, а с другой стороны- обязательство перед лизингодателем, соответственно это финансовая деятельность.
Все сведения о перемещениях денежных средств, происходящих в результате финансовой деятельности очень важны, чтобы прогнозировать будущие финансовые движения, для предоставления инвесторам, акционерам.
Представление ДП от видов деятельности компании, в соответствии с МСФО IAS 7
По международным стандартам фирмы используют два вида отображения ДП :
- прямой метод. Подробно описано здесь https://www.finoko.ru/instruments/cash/bdds/
- косвенный метод https://www.finoko.ru/instruments/cash/otchet-o-dvizhenii-denezhnyh-sredstv-odds/
Нетто-метод отражение ДДС
В ОДДС существует еще вариант отражения средств нетто-методом. Нетто-поток — поступление или отток наличных средств фирмы. Положительный нетто-поток формируется, если поступления финансов превышают расходы, таким образом увеличиваются средства фирмы.
Отрицательный нетто-поток — превышение расходов над поступлениями, результат это уменьшение наличности компании.
Движение финансов организации от любых операций могут быть отражены нетто-методом:
- Когда непосредственно физические лица, а не фирмы осуществляют операции, в которых задействованы средства. Например: депозиты со сроком до востребования, арендная плата, полученная или уплаченная собственниками недвижимости.
- поступления наличных и выплаты финансов с быстрой оборачиваемостью, крупными суммами, но сроки погашения должны быть минимальны. Сюда относятся: авансы и выплаты владельцев кредитных карт, покупка и реализация инвестиций, займы, у которых срок погашения составляет не более 3-х месяцев.
Учет операций в иностранной валюте
Бывает, что фирмы используют иностранную валюту. Например, если имеют дочерние предприятия за рубежом, используют иностранные инвестиции, сотрудничество с партнерами за границей, торги акций на иностранных биржах.
В этих случаях организация производит учет средств, переводя их в основную валюту по текущему курсу.
Организация обязана переоценивать свои иностранные активы по курсу на каждую отчетную дату.
Финансы в валюте иностранных государств, рассчитываются по МСФО (IAS) 21 “Влияние изменений валютных курсов”. Согласно этому нормативу берется курс, наиболее приближенный к текущему курсу.
Проценты и дивиденды компаний
В соответствии с ИАС 7 проценты и дивиденды фирма должна показать отдельно, то что получили и то что заплатили по этой статье. МСФО не накладывает обязательство в какой деятельности организация должна это показать. Например: проценты уплаченные можно показать как в операционной, так и в финансовой деятельности.
Для банков и других финансово-кредитных организаций такие движения денег будут больше операционным видом деятельности.
Другие фирмы могут выбирать как учитывать эти средства, учитывая то, какое влияние они имеют на общий финансовый результат фирмы. Это тоже один из элементов, которые предприятие должно закрепить в учетной политике. Отступления от учетной политики возможны, но достаточно в редких случаях.
Налоги на прибыль
Прибыль до налогообложения включают в текущую деятельность, предполагая, что потом она корректируется на прочие категории деятельности и на то, что должно отображаться в МСФО отдельно. Организация должна скорректировать прибыль на изменения текущих активов и обязательств (запасов, дебиторки и кредиторки, кроме отложенных налогов) и прочие статьи. Из прибыли до налогообложения, отражаемой в ИАС 7 убираются все доходы и расходы, которые не содержат деньги.
К неденежным статьям, не влияющие на притоки и оттоки относится амортизация.
В ОДДС обязателен к отражению текущий налог и отложенный в денежном выражении. Отложенный налог в ОДДС влияет на сумму величины налога к уплате.
Операции с дочерними организациями и прочими бизнесами
ДП, возникающие в результате операций с дочерними компаниями, продажа или приобретение относят к инвестиционной. Организация показывает суммы, в денежном выражении или их эквивалентах, которые были истрачены или получены в результате этих действий.
Прочие положения

В отчет о ДДС не включаются ДП от любой категории деятельности, при которых не используются наличные средства и их эквиваленты, например амортизация. Такие операции отображаются в другой обязательной фин отчетности компании.
В итоговом результате в ОДДС выводится сальдо, называемое свободным денежным потоком.
В МСФО важно тестирование активов предприятия на обесценение, создавая резервы. Например: есть ОС и их остаточная стоимость не равно нулю, но руководство фирмы знает, что ОС не используются и они не ликвидны. В МСФО большое значение уделяется оценочным суждениям руководства организации и это является примером того, как фирма выносит суждение насчет имеющихся у них активов или обязательств.
Предприятие составляет ОДДС анализируя основную бух отчетность и сверяясь со статьями.
Организация, имеющая дочерние фирмы за границей не всегда имеет возможность использовать финансы этой фирмы. Однако, такая информация требует отображения в ОДДС.
Она позволяет грамотно оценить возможности организации.
К этой информации относятся:
- средства, взятые в заем у банковских организаций, не доступные к использованию в данном периоде, но которые будут использованы в деятельности организации в будущем;
- ДП, вложенные в увеличение и развитие возможностей фирмы в текущей деятельности;
Раскрытие этих сведений позволяет определить в достаточных ли размерах фирма вкладывает средства для поддержания и усиления своих текущих возможностей. Недостаточное инвестирование в операционные процессы отразится в будущем на платежеспособности и ликвидности фирмы.
Отчет о движении денежных средств: что нужно знать инвестору
Отчет о движении денежных средств (ОДДС, в англоязычных источниках — Cash Flow Statement) — один из основных документов, составляющих финансовую отчетность компании наряду с балансом, отчетом о прибылях и убытках и отчетом об изменениях в капитале.
Отчет о движении денежных средств — неотъемлемая часть годовой финансовой отчетности по российскому стандарту бухгалтерской отчетности (РСБУ). Компании, отчитывающиеся по международным стандартам финансовой отчетности (МСФО), заполняют ОДДС за каждый период отчетности, хотя ОДДС может не включаться в состав сокращенной отчетности по МСФО.
Если баланс детально показывает стоимость имущества и обязательств компании, отчет о прибыли — состав доходов и расходов, отчет об изменении капитала — за счет чего менялась стоимость имущества акционеров, то отчет о движении денежных средств позволяет детально увидеть, как по счетам компании проходили потоки «живых» денег — поступления и платежи.
В силу этого только отчет о движении денежных средств позволяет инвестору непосредственно увидеть сумму капитальных затрат, производимых компанией.
Отчет о движении денежных средств тесно увязан со статьей баланса, на которой учитываются деньги компании. Разница поступлений и платежей, отмеченная в отчете о движении денежных средств, будет и разницей между размером денежных средств на счетах компании в начале и в конце периода. Например, на начало на счетах компании было ₽10 млрд. В отчете о движении денежных средств зафиксировано, что в течение года у нее были поступления на сумму ₽60 млрд, а платежи — на сумму ₽50 млрд. Это значит, что ОДДС покажет чистое увеличение денежных средств и их эквивалентов на ₽10 млрд, а в балансе на конец года размер денежных средств и эквивалентов будет отмечен как ₽20 млрд.
ОДДС позволяет увидеть детализацию поступлений и платежей, причем группируя эти денежные потоки по их экономическому смыслу, что немаловажно для финансового анализа и принятия решений инвестором. Кроме того, с помощью отчета о движении денежных средств инвестор может увидеть, как компания зарабатывает «живые» деньги, проходящие по ее банковским счетам. Это позволит оценить реальные возможности компании по выплате дивидендов, по обеспечению займов и финансирования своей деятельности.
Структура отчета о движении денежных средств
Поступление денег на счет компании — это не всегда ее доходы. Доходом для компании будут деньги, поступившие за проданную продукцию. Но взятый кредит — это не доход компании, хотя это, несомненно, денежное поступление. Точно так же уменьшение денег на счетах после возврата компанией кредита не будет расходом при расчете прибыли. Чтобы денежные операции были разделены по смыслу, отчет о движении денежных средств состоит из трех основных разделов:
- Движение денежных средств от операционной деятельности;
- Движение денежных средств от инвестиционной деятельности;
- Движение денежных средств от финансовой деятельности.
В разделе, где учитываются денежные потоки от операционной деятельности, показываются результаты от платежей и поступлений компании от основной производственной и торговой деятельности. По РСБУ этот раздел называется «Денежные потоки от текущих операций». В этом разделе будут учтены поступления от продажи товаров и оказания услуг, а также платежи, составляющие расходы компании — за покупку материалов, оплата счетов за электроэнергию, оплата транспортных расходов, зарплаты работников и т. п.
Итогом этого раздела будет сумма чистых денежных средств, полученных от операционной (основной) деятельности. Он может считаться двумя методами — прямым и косвенным. Соответственно, заполнение статей этого раздела может вестись также прямым и косвенным методом. Мы еще вернемся к этому ниже.
В разделе «Движение денежных средств от инвестиционной деятельности» будут отмечены покупка компанией долгосрочных активов — оборудования, земли, лицензионных прав на месторождения и товарные знаки, а также затраты на строительство сооружений и зданий. Кстати говоря, эти затраты называются капитальными, или CAPEX (англ. capital expenditure). Помимо CAPEX, во втором разделе отчета о движении денежных средств, будут учтены деньги, отправленные на банковские депозиты, на покупку облигаций и акций, учреждение дочерних компаний и пр. Соответственно, в этом разделе будут отмечены и деньги, снятые с депозитов и вырученные за продажу облигаций и акций. Итогом второго раздела ОДДС будет сумма чистых денежных средств, полученных (выплаченных) от инвестиционной деятельности.
В разделе «Движение денежных средств от финансовой деятельности» будут отмечаться как денежные поступления взятые компанией кредиты и займы. В этом же разделе учитываются возврат взятых кредитов и выплата дивидендов акционерам компании. Аналогично предыдущим разделам ОДДС третьего раздела будет сумма чистых денежных средств, полученных (выплаченных) от финансовой деятельности.
Итогом всего отчета о движении денежных средств станет чистое увеличение (или уменьшение) денежных средств и их эквивалентов. Этот итог будет равен разнице между суммой денежных средств и их эквивалентов компании на конец и начало отчетного периода.
Методы заполнения ОДДС
Как мы уже говорили, есть два метода заполнения такого важного раздела ОДДС, как «Движение денежных средств от операционной деятельности»:
- прямой метод;
- косвенный метод.
Прямой метод
Прямой метод — это метод составления отчета о движении денежных средств, при котором платежи и поступления, которые связаны со статьями доходов и расходов компании, учитываются непосредственно. С бухгалтерской точки зрения в этот раздел попадают те операции, которые корреспондируют с балансовыми счетами денежных средств (расчетный счет и касса).
Этот метод называется еще «сверху вниз», то есть в отчете о движении денежных средств статьи поступлений и платежей будут идти в том же порядке, что и при расчете прибыли в отчете о прибыли и убытках. В ОДДС будут показаны аналогичные статьи денежных доходов и затрат — поступления от продажи товаров, платежи поставщикам, платежи на оплату труда.
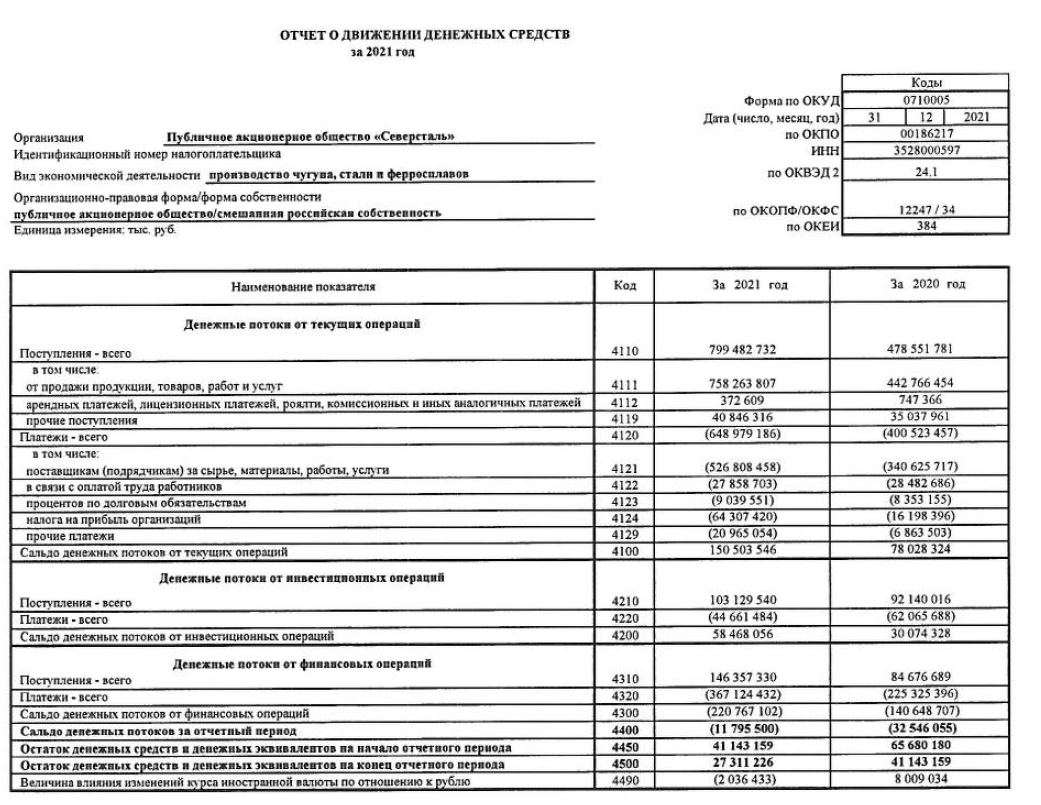
Главное отличие ОДДС и отчета о прибыли и убытках в том, что в ОДДС отражаются только денежные статьи. Такая статья затрат, как амортизация в отчете о движении денежных средств, прямым методом отображаться не будет, поскольку амортизация не проходит как платежи по счетам в этом периоде. Это так называемая неденежная статья расходов.
Разделы ОДДС «Движение денежных средств от инвестиционной деятельности» и «Движение денежных средств от финансовой деятельности» заполняются только прямым методом. РСБУ также требует использования только прямого метода заполнения отчета о движении денежных средств.
Косвенный метод
Косвенный метод — это метод составления отчета о движении денежных средств, при котором в разделе денежные потоки от операционной деятельности, указываются не сами платежи и поступления, а специальные корректировки прибыли. Этот метод называется иногда «снизу вверх». Дело в том, что раздел ОДДС «Денежные потоки от операционной деятельности» заполняется от прибыли компании — нижней, итоговой строки отчета о прибылях и убытках.
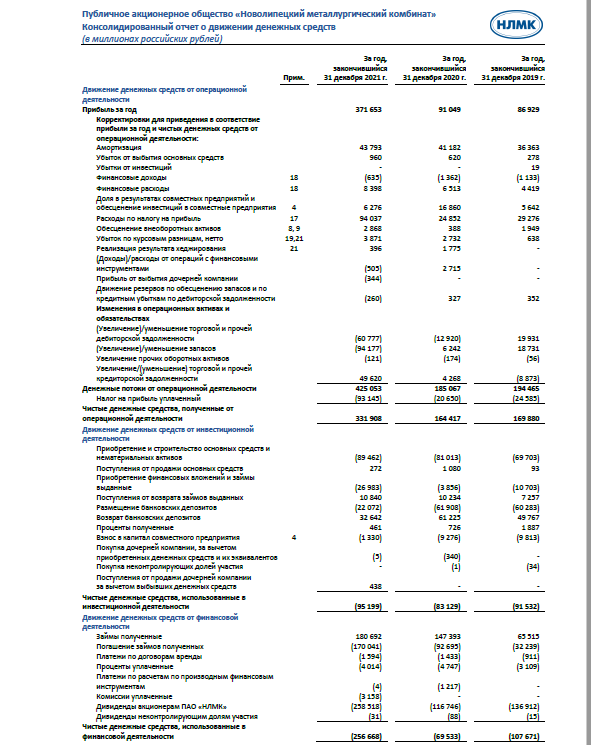
При заполнении этого раздела используются различные корректировки статей затрат и доходов из отчета о прибыли и убытке. То, что для компании доход, здесь учитывается со знаком минус, а то, что было затратами, здесь будет учитываться со знаком плюс. То есть чтобы отразить итог потока от операционной деятельности косвенным методом, к чистой прибыли прибавляются неденежные затраты (амортизация, отрицательные курсовые разницы, переоценка запасов и задолженностей). Неденежные доходы, такие, например, как положительная переоценка активов, наоборот, при заполнении вычитаются.
Кроме того, денежные расходы, учтенные как прочие или финансовые в отчете о прибылях и убытках, в ОДДС приводятся со знаком плюс. А вот денежные доходы, учтенные как прочие или финансовые, будут в ОДДС отмечены со знаком минус.
Для чего производятся такие, казалось бы, сложные действия? Во-первых, такой косвенный метод позволяет увидеть именно денежные поступления и платежи по операционной деятельности как итог расчетов. Во-вторых, и это самое важное, данный метод сразу позволяет сопоставить эти денежные итоги с неденежными статьями и косвенными доходами и расходами. То есть для инвестора косвенный метод сразу предлагает возможность анализа вопреки кажущейся сложности расчета. В отчетностях компаний по МСФО чаще всего встречается именно косвенный метод заполнения отчета о движении денежных средств.
Какие возможности для анализа дает отчет о движении денежных средств
Две возможности мы уже упоминали ранее:
- отчет о движении денежных средств непосредственно показывает размер производимых компанией капитальных затрат;
- косвенный метод заполнения отчета о движении денежных средств позволяет инвестору сопоставить именно денежный итог операционной деятельности с неденежными статьями или косвенными затратами и доходами. Это дает представление о финансовой устойчивости бизнеса компании, ее способности платить дивиденды.
Кроме того, сравнивая итоги движения денежных средств от операционной деятельности с другими разделами отчета о движении денежных средств, инвестор может оценить, насколько компания способна самостоятельно генерировать денежный поток. Сравнение такого самостоятельно сгенерированного потока с инвестиционным потоком поможет оценить возможности развития компании, финансирования капитальных затрат.
ОДДС позволяет быстро рассчитать такой специальный показатель, как свободный денежный поток, или FCF. Свободный денежный поток — это разница между чистым денежным потоком от операционной деятельности (итог первого раздела ОДДС) и капитальными затратами (первые статьи раздела о движении средств от инвестиционной деятельности).
Свободный денежный поток — это, по своей сути, остающиеся в распоряжении компании заработанные деньги на счетах. Определение этого показателя дает возможность инвестору понять такие моменты, как:
- возможность самостоятельного развития;
- необходимость и возможности компании в привлечении кредитов;
- реальную возможность компании выплачивать дивиденды.
Сопоставление по этим моментам может помочь инвестору принять инвестиционное решение при выборе акций конкурирующих компаний.
Следите за новостями компаний в нашей группе в сети «ВКонтакте»
IAS 7 "Отчет о движении денежных средств"
Международный стандарт финансовой отчетности (IAS) 7 «Отчет о движении денежных средств» 1 введен в действие на территории Российской Федерации приказом Минфина России от 28.12.2015 № 217н; с учетом поправок документов МСФО, введенных в действие на территории Российской Федерации приказами Минфина России от 11.07.2016 № 111н; от 04.06.2018 № 125н.
Информация о денежных потоках организации полезна с точки зрения предоставления пользователям финансовой отчетности основы для оценки способности организации генерировать денежные средства и эквиваленты денежных средств, а также потребности организации в использовании этих денежных потоков. Экономические решения, принимаемые пользователями, требуют оценки способности организации генерировать денежные средства и их эквиваленты, а также сроков и определенности их получения.
Цель настоящего стандарта заключается в требовании предоставления информации об исторических изменениях в денежных средствах и их эквивалентах организации в форме отчета о движении денежных средств, в котором денежные потоки за период классифицируются как потоки от операционной, инвестиционной и финансовой деятельности.
Сфера применения
1. Организация должна составлять отчет о движении денежных средств в соответствии с требованиями настоящего стандарта и представлять его в качестве неотъемлемой части своей финансовой отчетности за каждый период, в отношении которого представляется финансовая отчетность.
2. Настоящий стандарт заменяет МСФО (IAS) 7 «Отчет об изменениях в финансовом положении», утвержденный в июле 1977 года.
3. Пользователи финансовой отчетности организации заинтересованы в том, как организация генерирует и использует денежные средства и их эквиваленты. Это является актуальным независимо от характера деятельности организации и от того, могут ли денежные средства рассматриваться как продукт деятельности организации, как, например, в случае финансовых институтов. Организации испытывают потребность в денежных средствах, по сути, по одинаковым причинам, несмотря на различия в их основных приносящих доход видах деятельности. Они нуждаются в денежных средствах для ведения своих операций, осуществления выплат по своим обязанностям, а также для выплаты дохода своим инвесторам. Следовательно, настоящий стандарт требует представления отчета о движении денежных средств всеми организациями.
Преимущества информации о денежных потоках
4. Отчет о движении денежных средств в совокупности с остальными формами финансовой отчетности обеспечивает информацию, которая позволяет пользователям оценить изменения в чистых активах организации, ее финансовой структуре (включая ликвидность и платежеспособность), а также ее способность оказывать влияние на величину и сроки денежных потоков с целью адаптации к меняющимся обстоятельствам и возможностям. Информация о денежных потоках полезна при оценке способности организации генерировать денежные средства и их эквиваленты и позволяет пользователям разрабатывать модели оценки и сравнения приведенной стоимости будущих денежных потоков различных организаций. Она также облегчает сопоставимость отчетов о результатах операционной деятельности различных организаций, поскольку устраняет последствия применения различных порядков учета к аналогичным операциям и событиям.
5. Историческая информация о денежных потоках часто используется в качестве индикатора величины, сроков и определенности будущих денежных потоков. Она также полезна при проверке точности предыдущих оценок будущих денежных потоков и при изучении взаимосвязи между прибыльностью и чистым денежным потоком, а также влияния изменения цен.
Определения
6. В настоящем стандарте используются следующие термины в указанных значениях:
Денежные средства включают денежные средства в кассе и депозиты до востребования.
Эквиваленты денежных средств представляют собой краткосрочные высоколиквидные инвестиции, легко обратимые в известные суммы денежных средств и подверженные незначительному риску изменения стоимости.
Денежные потоки представляют собой притоки и оттоки денежных средств и их эквивалентов.
Операционная деятельность – основная приносящая доход деятельность организации и прочая деятельность, отличная от инвестиционной или финансовой деятельности.
Инвестиционная деятельность – приобретение и выбытие долгосрочных активов и других инвестиций, не относящихся к эквивалентам денежных средств.
Финансовая деятельность – деятельность, которая приводит к изменениям в размере и составе внесенного капитала и заемных средств организации.
Денежные средства и их эквиваленты
7. Эквиваленты денежных средств предназначены для урегулирования краткосрочных денежных обязательств, а не для инвестирования или иных целей. Для того чтобы классифицировать инвестицию как эквивалент денежных средств, она должна быть легко обратима в известную сумму денежных средств и подвержена незначительному риску изменения стоимости. Таким образом, инвестиция обычно квалифицируется как эквивалент денежных средств только тогда, когда она имеет короткий срок погашения, например три месяца или менее с даты приобретения. Инвестиции в долевой капитал исключаются из состава эквивалентов денежных средств, если только они по существу не являются эквивалентами денежных средств, как, например, привилегированные акции, приобретенные незадолго до срока их погашения и имеющие установленную дату выкупа.
8. Банковские кредиты обычно рассматриваются как финансовая деятельность. Однако в некоторых странах банковские овердрафты, подлежащие выплате по требованию, составляют неотъемлемую часть управления денежными средствами организации. В этом случае банковские овердрафты включаются в состав денежных средств и их эквивалентов. Характерной чертой таких соглашений с банками является то, что остаток по банковскому счету часто изменяется от положительного к отрицательному.
9. Денежные потоки не включают обороты между статьями денежных средств или их эквивалентов, потому что эти компоненты являются частью управления денежными средствами организации, а не частью ее операционной, инвестиционной и финансовой деятельности. Управление денежными средствами включает инвестирование излишка денежных средств в эквиваленты денежных средств.
Представление отчета о движении денежных средств
10. В отчете о движении денежных средств денежные потоки за период должны быть классифицированы как потоки от операционной, инвестиционной и финансовой деятельности.
11. Организация представляет денежные потоки от операционной, инвестиционной и финансовой деятельности наиболее подходящим для ее бизнеса способом. Классификация по видам деятельности обеспечивает информацию, которая позволяет пользователям оценить воздействие указанных видов деятельности на финансовое положение организации и величину ее денежных средств и их эквивалентов. Эта информация также может использоваться для оценки взаимосвязи между этими видами деятельности.
12. Одна и та же операция может включать денежные потоки, классифицируемые по-разному. Например, когда выплата денежных средств по займу включает в себя как проценты, так и основную сумму долга, то процентная составляющая может быть классифицирована как операционная деятельность, а часть, относящаяся к основной сумме долга, классифицируется как финансовая деятельность.
Операционная деятельность
13. Сумма денежных потоков от операционной деятельности является ключевым показателем того, в какой мере операции организации генерируют денежные потоки, достаточные для погашения займов, поддержания операционных возможностей организации, выплаты дивидендов и осуществления новых инвестиций без привлечения внешних источников финансирования. Информация о конкретных составляющих исторических денежных потоков от операционной деятельности в сочетании с прочей информацией полезна для прогнозирования будущих денежных потоков от операционной деятельности.
14. Денежные потоки от операционной деятельности преимущественно связаны с основной приносящей доход деятельностью организации. Поэтому они, как правило, являются результатом операций и других событий, учитываемых при определении прибыли или убытка. Примерами денежных потоков от операционной деятельности являются:
(a) денежные поступления от продажи товаров и оказания услуг;
(b) денежные поступления в виде роялти, гонораров, комиссионных и прочая выручка;
(c) денежные выплаты поставщикам за товары и услуги;
(d) денежные выплаты работникам и от имени работников;
(f) денежные выплаты или возвраты по налогу на прибыль, если они не могут быть конкретно соотнесены с финансовой или инвестиционной деятельностью; и
(g) денежные поступления и выплаты по договорам, удерживаемым для целей дилинга или торговли.
Некоторые операции, такие как продажа оборудования, могут привести к возникновению прибыли или убытка, которые признаются в составе прибыли или убытка. Денежные потоки, связанные с такими операциями, являются денежными потоками от инвестиционной деятельности. Однако денежные выплаты, осуществляемые для производства или приобретения активов, удерживаемых для сдачи в аренду другим сторонам и впоследствии удерживаемых для продажи в соответствии с пунктом 68A МСФО (IAS) 16 «Основные средства», являются денежными потоками от операционной деятельности. Денежные поступления от аренды и последующей продажи таких активов также являются денежными потоками от операционной деятельности.
15. Организация может удерживать ценные бумаги и займы для целей дилинга или торговли, и в этом случае они сходны с запасами, приобретенными специально для перепродажи. Таким образом, денежные потоки, возникающие от покупки или продажи ценных бумаг, предназначенных для целей дилинга или торговли, классифицируются как операционная деятельность. Аналогично денежные авансы и займы, предоставленные финансовыми институтами, обычно классифицируются как операционная деятельность, поскольку они относятся к основной приносящей доход деятельности этой организации.
Инвестиционная деятельность
16. Отдельное раскрытие информации о денежных потоках от инвестиционной деятельности имеет важное значение, поскольку денежные потоки показывают, в каком объеме были понесены затраты на приобретение ресурсов с целью получения будущих доходов и денежных потоков. Только те затраты, которые влекут за собой признание актива в отчете о финансовом положении, могут классифицироваться как инвестиционная деятельность. Примерами денежных потоков от инвестиционной деятельности являются:
(a) денежные выплаты для приобретения основных средств, нематериальных активов и других долгосрочных активов. К ним относятся выплаты, связанные с капитализированными затратами на разработки и самостоятельно произведенными основными средствами;
(b) денежные поступления от продажи основных средств, нематериальных активов и других долгосрочных активов;
(c) денежные выплаты для приобретения долевых или долговых инструментов других организаций и долей участия в совместных предприятиях (кроме выплат по инструментам, рассматриваемым как эквиваленты денежных средств или предназначенным для целей дилинга или торговли);
(d) денежные поступления от продажи долевых или долговых инструментов других организаций и долей участия в совместных предприятиях (кроме поступлений по инструментам, рассматриваемым как эквиваленты денежных средств или предназначенным для целей дилинга или торговли);
(e) денежные авансы и займы, предоставленные другим сторонам (кроме авансов и займов, предоставленных финансовыми институтами);
(f) денежные поступления от возврата авансов и займов, предоставленных другим сторонам (кроме авансов и займов финансовых институтов);
(g) денежные выплаты по фьючерсным договорам, форвардным договорам, опционным договорам и своп-договорам, за исключением случаев, когда договоры удерживаются для целей дилинга или торговли или выплаты классифицируются как финансовая деятельность; и
(h) денежные поступления по фьючерсным договорам, форвардным договорам, опционным договорам и своп-договорам, за исключением случаев, когда договоры удерживаются для целей дилинга или торговли или поступления классифицируются как финансовая деятельность.
Когда договор отражается в учете как хеджирование идентифицируемой позиции, денежные потоки по такому договору классифицируются так же, как и денежные потоки хеджируемой позиции.
Финансовая деятельность
17. Отдельное раскрытие информации о денежных потоках от финансовой деятельности имеет важное значение, поскольку данная информация полезна при прогнозировании требований в отношении будущих денежных потоков от сторон, предоставляющих капитал организации. Примерами денежных потоков от финансовой деятельности являются:
(a) денежные поступления от выпуска акций или других долевых инструментов;
(b) денежные выплаты собственникам для приобретения или погашения акций организации;
(c) денежные поступления от выпуска долговых обязательств, займов, векселей, облигаций, закладных и других краткосрочных или долгосрочных заимствований;
(d) денежные выплаты по заемным средствам; и
(e) денежные выплаты, осуществленные арендатором в счет уменьшения непогашенной суммы обязательств по аренде.
Представление денежных потоков от операционной деятельности
18. Организация должна представлять денежные потоки от операционной деятельности, используя:
(a) либо прямой метод, в соответствии с которым раскрывается информация об основных видах валовых денежных поступлений и выплат;
(b) либо косвенный метод, в соответствии с которым прибыль или убыток корректируются с учетом влияний операций неденежного характера, любых отложенных или начисленных прошлых или будущих денежных поступлений или выплат от операционной деятельности, а также статей доходов или расходов, связанных с денежными потоками от инвестиционной или финансовой деятельности.
19. Поощряется использование организациями прямого метода представления денежных потоков от операционной деятельности. Прямой метод предоставляет информацию, которая может быть полезной для оценки будущих денежных потоков и которая недоступна в случае использования косвенного метода. При использовании прямого метода информация об основных видах валовых денежных поступлений и валовых денежных выплат может быть получена:
(a) либо из учетных записей организации;
(b) либо путем корректировки продаж, себестоимости продаж (процентных и аналогичных доходов, а также процентных и аналогичных расходов для финансовых институтов) и других статей отчета о совокупном доходе на:
(i) изменения в запасах и дебиторской и кредиторской задолженности от операционной деятельности в течение периода;
(ii) прочие неденежные статьи; и
(iii) прочие статьи, влияющие на денежные потоки от инвестиционной или финансовой деятельности.
20. При использовании косвенного метода чистый денежный поток от операционной деятельности определяется путем корректировки прибыли или убытка с учетом влияний:
(a) изменений в запасах и дебиторской и кредиторской задолженности от операционной деятельности в течение периода;
(b) неденежных статей, таких как амортизация, оценочные обязательства, отложенные налоги, нереализованные положительные и отрицательные курсовые разницы, нераспределенная прибыль ассоциированных организаций; и
(c) всех прочих статей, влияющих на денежные потоки от инвестиционной или финансовой деятельности.
В качестве альтернативы чистый денежный поток от операционной деятельности может быть представлен косвенным методом путем отражения выручки и расходов, раскрываемых в отчете о совокупном доходе, и изменений в запасах и дебиторской и кредиторской задолженности от операционной деятельности в течение периода.
Представление денежных потоков от инвестиционной и финансовой деятельности
21. Организация должна представлять основные классы валовых денежных поступлений и валовых денежных выплат, возникающих от инвестиционной и финансовой деятельности, по отдельности, за исключением денежных потоков, описанных в пунктах 22 и 24, которые представляются на нетто-основе.
Представление денежных потоков на нетто-основе
22. Денежные потоки, возникающие от следующих видов операционной, инвестиционной или финансовой деятельности, могут быть представлены на нетто-основе:
(a) денежные поступления и выплаты от имени клиентов, когда денежные потоки отражают деятельность, осуществляемую клиентом, а не организацией; и
(b) денежные поступления и выплаты по статьям, характеризующимся быстрым оборотом, большими суммами и короткими сроками погашения.
23. Примерами денежных поступлений и выплат, перечисленных в пункте 22(a), являются:
(a) получение и выплата банком депозитов до востребования;
(b) средства, удерживаемые для клиентов инвестиционной организацией; и
(c) полученная от имени собственников недвижимости и передаваемая им арендная плата.
23A. Примерами денежных поступлений и выплат, перечисленных в пункте 22(b), являются внесенные авансы и выплаты по:
(a) основным суммам долга держателей кредитных карт;
(b) приобретению и продаже инвестиций; и
(c) прочим краткосрочным займам, например, со сроком погашения три месяца или менее.
24. Денежные потоки, возникающие в результате каждого из следующих видов деятельности финансового института, могут быть представлены на нетто-основе:
(a) денежные поступления и выплаты по привлечению и выплате депозитов с фиксированным сроком погашения;
(b) размещение депозитов в других финансовых институтах и возврат депозитов из других финансовых институтов; и
(c) денежные авансы и кредиты, предоставленные клиентам, и погашение указанных авансов и кредитов.
Денежные потоки в иностранной валюте
25. Денежные потоки, возникающие в результате операций в иностранной валюте, должны отражаться в функциональной валюте организации путем применения к сумме в иностранной валюте обменного курса между функциональной и иностранной валютами на дату соответствующего денежного потока.
26. Денежные потоки зарубежной дочерней организации должны быть пересчитаны по обменным курсам между функциональной и иностранной валютами на даты соответствующих денежных потоков.
27. Денежные потоки, выраженные в иностранной валюте, представляются в соответствии с МСФО (IAS) 21 «Влияние изменений валютных курсов». Это позволяет использовать обменный курс, приближенный к фактическому курсу. Например, средневзвешенный обменный курс за период может быть использован для отражения операций в иностранной валюте или пересчета денежных потоков зарубежной дочерней организации. Однако МСФО (IAS) 21 не разрешает применение обменного курса по состоянию на конец отчетного периода при пересчете денежных потоков зарубежной дочерней организации.
28. Нереализованные прибыли и убытки, возникающие в результате изменений обменных курсов валют, не являются денежными потоками. Однако влияние изменений обменных курсов на денежные средства и их эквиваленты, имеющиеся или ожидаемые к получению в иностранной валюте, представляется в отчете о движении денежных средств с тем, чтобы сверить денежные средства и их эквиваленты на начало и на конец отчетного периода. Эта сумма представляется отдельно от денежных потоков от операционной, инвестиционной и финансовой деятельности и включает разницы, при их наличии, которые возникли бы в случае представления данных денежных потоков по обменным курсам на конец периода.
29. [Удален]
Проценты и дивиденды
31. Денежные потоки, возникающие в связи с получением и выплатой процентов и дивидендов, должны быть раскрыты отдельно. Каждое такое поступление или выплата должны быть классифицированы последовательно из периода в период как денежные потоки от операционной, инвестиционной или финансовой деятельности.
32. Общая сумма процентов, выплаченных в течение периода, раскрывается в отчете о движении денежных средств независимо от того, признана ли она как расход в составе прибыли или убытка или капитализирована в соответствии с МСФО (IAS) 23 «Затраты по заимствованиям».
33. Для финансовых институтов выплаченные проценты и полученные проценты и дивиденды обычно классифицируются как денежные потоки от операционной деятельности. Однако в отношении других организаций нет единого мнения в вопросе классификации таких денежных потоков. Выплаченные проценты и полученные проценты и дивиденды могут быть классифицированы как денежные потоки от операционной деятельности, потому что они учитываются при определении прибыли или убытка. Альтернативно выплаченные проценты и полученные проценты и дивиденды могут быть классифицированы как денежные потоки от финансовой и инвестиционной деятельности соответственно, потому что они представляют собой затраты на привлечение финансовых ресурсов или доходы на инвестиции.
34. Выплаченные дивиденды могут быть классифицированы как денежный поток от финансовой деятельности, так как они являются затратами на привлечение финансовых ресурсов. Альтернативно выплаченные дивиденды могут быть классифицированы как компонент денежных потоков от операционной деятельности с тем, чтобы оказать содействие пользователям в определении способности организации выплачивать дивиденды из денежных потоков от операционной деятельности.
Налоги на прибыль
35. Денежные потоки, возникающие в связи с налогами на прибыль, должны быть раскрыты отдельно и классифицированы как денежные потоки от операционной деятельности за исключением случаев, когда они могут быть непосредственно соотнесены с финансовой и инвестиционной деятельностью.
36. Налоги на прибыль возникают по операциям, приводящим к денежным потокам, классифицируемым в отчете о движении денежных средств как денежные потоки от операционной, инвестиционной или финансовой деятельности. В то время как налоговые расходы можно легко соотнести с инвестиционной или финансовой деятельностью, соответствующие налоговые денежные потоки часто идентифицировать практически невозможно, и такие потоки могут возникать в периоде, отличном от того, в котором имели место денежные потоки по лежащей в их основе операции. Поэтому уплаченные налоги обычно классифицируются как денежные потоки от операционной деятельности. Однако, когда практически осуществимо соотнесение денежного потока по налогам с конкретной операцией, приводящей к возникновению денежных потоков, классифицируемых как инвестиционная или финансовая деятельность, такой денежный поток по налогам классифицируется как инвестиционная или финансовая деятельность соответственно. Когда денежные потоки по налогам относятся более чем к одному виду деятельности, раскрывается общая сумма уплаченных налогов.
Инвестиции в дочерние организации, ассоциированные организации и совместные предприятия
37. При учете инвестиций в ассоциированную организацию, совместное предприятие или дочернюю организацию, учет которых ведется по методу долевого участия или по первоначальной стоимости, в отчете о движении денежных средств инвестор ограничивается информацией о денежных потоках между ним и объектом инвестиций, например информацией о дивидендах и авансах.
38. Организация, отражающая свою долю участия в ассоциированной организации или совместном предприятии с использованием метода долевого участия, включает в свой отчет о движении денежных средств денежные потоки в отношении ее инвестиций в ассоциированную организацию или совместное предприятие и распределения прибыли и других выплат или поступлений между данной организацией и ассоциированной организацией или совместным предприятием.
Изменения в долях владения в дочерних организациях и других бизнесах
39. Агрегированные денежные потоки, возникающие в результате приобретения или потери контроля над дочерними организациями или другими бизнесами, должны быть представлены отдельно и классифицированы как инвестиционная деятельность.
40. Организация должна раскрыть, в совокупности, следующие сведения в отношении приобретения и потери контроля над дочерними организациями или другими бизнесами в течение периода:
(a) суммарное возмещение, выплаченное или полученное;
(b) долю возмещения, представленную денежными средствами и их эквивалентами;
(c) сумму денежных средств и их эквивалентов дочерних организаций или других бизнесов, над которыми был приобретен или потерян контроль; и
(d) сумму активов и обязательств, отличных от денежных средств или их эквивалентов, дочерних организаций или других бизнесов, над которыми был приобретен или потерян контроль, суммированные по каждой основной категории.
40A. Инвестиционная организация, в значении, определенном в МСФО (IFRS) 10 «Консолидированная финансовая отчетность», не обязана применять пункты 40(с) или 40(d) в отношении тех инвестиций в дочерние организации, которые требуется оценивать по справедливой стоимости через прибыль или убыток.
41. Представление отдельными строками эффектов от приобретения или потери контроля над дочерними организациями или другими бизнесами, а также отдельное раскрытие сумм приобретенных или выбывших активов и обязательств, помогает отделить такие денежные потоки от денежных потоков, возникающих в результате прочей операционной, инвестиционной и финансовой деятельности. Денежные потоки от потери контроля не уменьшают денежные потоки от приобретения контроля.
42. Агрегированная сумма денежных средств, выплаченных или полученных в качестве возмещения при приобретении или потере контроля над дочерней организацией или другими бизнесами, отражается в отчете о движении денежных средств за вычетом денежных средств и их эквивалентов, приобретенных или выбывших в рамках таких операций, событий или изменений обстоятельств.
42A. Денежные потоки, возникающие в результате изменений долей владения в дочерней организации, которые не приводят к потере контроля, должны классифицироваться как денежные потоки от финансовой деятельности, кроме случаев, когда инвестиция в данную дочернюю организацию удерживается инвестиционной организацией (как этот термин определен в МСФО (IFRS) 10) и ее требуется оценивать по справедливой стоимости через прибыль или убыток.
42B. Изменения долей владения в дочерней организации, которые не приводят к потере контроля, такие как последующие приобретение или продажа материнской организацией долевых инструментов дочерней организации, учитываются как операции с капиталом (см. МСФО (IFRS) 10), кроме случаев, когда данной дочерней организацией владеет инвестиционная организация и ее требуется оценивать по справедливой стоимости через прибыль или убыток. Следовательно, денежные потоки в результате таких операций классифицируются так же, как и прочие операции с собственниками, описанные в пункте 17.
Неденежные операции
43. Инвестиционные и финансовые операции, не требующие использования денежных средств или их эквивалентов, должны исключаться из отчета о движении денежных средств. Подобные операции должны быть раскрыты в другой части финансовой отчетности таким образом, чтобы предоставить всю значимую информацию о такой инвестиционной и финансовой деятельности.
44. Значительная часть инвестиционной и финансовой деятельности не оказывает непосредственного воздействия на текущие денежные потоки, но при этом влияет на структуру капитала и активов организации. Исключение неденежных операций из отчета о движении денежных средств отвечает целям отчета о движении денежных средств, поскольку эти статьи не связаны с денежными потоками в текущем периоде. Примерами неденежных операций являются:
(a) приобретение активов путем принятия непосредственно связанных с ними обязательств или посредством аренды;
(b) приобретение организации путем выпуска долевых инструментов; и
(c) конвертация долговых обязательств в собственный капитал.
Изменения в обязательствах, обусловленных финансовой деятельностью
44A. Организация должна раскрывать информацию, позволяющую пользователям финансовой отчетности оценить изменения в обязательствах, обусловленных финансовой деятельностью, включая как изменения, обусловленные денежными потоками, так и изменения, не обусловленные ими.
44B. Организация должна раскрывать следующие изменения в обязательствах, обусловленных финансовой деятельностью, в объеме, необходимом для выполнения требования пункта 44А:
(a) изменения, обусловленные денежными потоками от финансовой деятельности;
(b) изменения, обусловленные получением или потерей контроля над дочерними организациями или прочими бизнесами;
(c) влияние изменений валютных курсов;
(d) изменения в справедливой стоимости; и
(e) прочие изменения.
44C. Обязательства, обусловленные финансовой деятельностью, – это обязательства, денежные потоки по которым были или будущие денежные потоки по которым будут классифицированы в отчете о движении денежных средств как денежные потоки от финансовой деятельности. Кроме того, требование к раскрытию информации в пункте 44A также применяется в отношении изменений в финансовых активах (например, активах, которые хеджируют обязательства, обусловленные финансовой деятельностью), если денежные потоки по таким финансовым активам были или будущие денежные потоки по таким финансовым активам будут включены в состав денежных потоков от финансовой деятельности.
44D. Один из способов выполнения требования к раскрытию информации в пункте 44A заключается в представлении сверки между остатками обязательств, обусловленных финансовой деятельностью, на начало и конец периода, раскрываемых в отчете о финансовом положении, включая их изменения, указанные в пункте 44B. При раскрытии такой сверки организация должна предоставить достаточно информации для того, чтобы позволить пользователям финансовой отчетности связать статьи, включенные в сверку, с отчетом о финансовом положении и отчетом о движении денежных средств.
44E. Если организация раскрывает информацию, требуемую пунктом 44A, вместе с информацией об изменениях в прочих активах и обязательствах, она должна раскрывать изменения в обязательствах, обусловленных финансовой деятельностью, отдельно от изменений в таких прочих активах и обязательствах.
Компоненты денежных средств и их эквивалентов
45. Организация должна раскрывать компоненты денежных средств и их эквивалентов и представлять сверку сумм, содержащихся в отчете о движении денежных средств, с аналогичными статьями, представленными в отчете о финансовом положении.
46. Ввиду разнообразия практики управления денежными средствами и банковских механизмов в разных странах мира и в целях соблюдения МСФО (IAS) 1 «Представление финансовой отчетности», организация обязана раскрыть политику, принятую ею для определения состава денежных средств и их эквивалентов.
47. Влияние любого изменения в политике определения компонентов денежных средств и их эквивалентов, например изменения в классификации финансовых инструментов, ранее считавшихся частью инвестиционного портфеля организации, представляется в соответствии с МСФО (IAS) 8 «Учетная политика, изменения в бухгалтерских оценках и ошибки».
Раскрытие прочей информации
48. Организация должна раскрывать вместе с комментариями руководства сумму значительных остатков денежных средств и их эквивалентов, имеющихся у организации, но недоступных для использования группой.
49. Существуют различные обстоятельства, при которых остатки денежных средств и их эквивалентов организации недоступны для использования группой. Примером могут служить остатки денежных средств и их эквивалентов, имеющиеся у дочерней организации, осуществляющей свою деятельность в стране, где применяются меры валютного регулирования или другие юридические ограничения, не допускающие использования этих средств в общем порядке материнской организацией или другими дочерними организациями.
50. Дополнительная информация может быть уместной для понимания пользователями финансового положения и ликвидности организации. Раскрытие этой информации вместе с комментариями руководства поощряется и может включать:
(a) суммы неиспользованных кредитных средств, которые могут быть доступны для финансирования операционной деятельности в будущем и исполнения договорных обязательств по осуществлению будущих капитальных затрат, с указанием имеющихся ограничений по использованию этих средств;
(c) агрегированную сумму денежных потоков, представляющую увеличение операционных возможностей, отдельно от денежных потоков, необходимых для поддержания операционных возможностей; и
(d) сумму денежных потоков, возникающих от операционной, инвестиционной и финансовой деятельности каждого отчетного сегмента (см. МСФО (IFRS) 8 «Операционные сегменты»).
51. Отдельное раскрытие информации о денежных потоках, представляющих увеличение операционных возможностей, и о денежных потоках, необходимых для поддержания операционных возможностей, позволяет пользователям определить, достаточно ли средств организация направляет на поддержание своих операционных возможностей. Организация, не инвестирующая достаточных средств на поддержание своих операционных возможностей, может навредить будущей доходности ради поддержания текущей ликвидности и распределений в пользу собственников.
52. Раскрытие информации о денежных потоках по сегментам позволяет пользователям достичь лучшего понимания взаимосвязи между денежными потоками бизнеса в целом и его отдельных составляющих, а также наличия и изменчивости денежных потоков по сегментам.
Дата вступления в силу
53. Настоящий стандарт вступает в силу в отношении финансовой отчетности, охватывающей периоды, начинающиеся 1 января 1994 года или после этой даты.
54. МСФО (IAS) 27 (с учетом поправок 2008 года) внесены изменения в пункты 39–42 и добавлены пункты 42A и 42B. Организация должна применять данные поправки для годовых периодов, начинающихся 1 июля 2009 года или после этой даты. Если организация применит МСФО (IAS) 27 (с учетом поправок 2008 года) для более раннего периода, поправки должны применяться для данного более раннего периода. Поправки должны применяться ретроспективно.
55. Документом «Улучшения МСФО», выпущенным в мае 2008 года, внесена поправка в пункт 14. Организация должна применять данную поправку для годовых периодов, начинающихся 1 января 2009 года или после этой даты. Допускается досрочное применение. Если организация применит поправку для более раннего периода, она должна раскрыть этот факт и применить пункт 68A МСФО (IAS) 16.
56. Документом «Улучшения МСФО», выпущенным в апреле 2009 года, внесена поправка в пункт 16. Организация должна применять данную поправку для годовых периодов, начинающихся 1 января 2010 года или после этой даты. Допускается досрочное применение. Если организация применит поправку для более раннего периода, она должна раскрыть этот факт.
57. МСФО (IFRS) 10 и МСФО (IFRS) 11 «Совместное предпринимательство», выпущенными в мае 2011 года, внесены поправки в пункты 37, 38 и 42B и удален пункт 50(b). Организация должна применить данные поправки одновременно с применением МСФО (IFRS) 10 и МСФО (IFRS) 11.
58. Документом «Инвестиционные организации» (поправки к МСФО (IFRS) 10, МСФО (IFRS) 12 и МСФО (IAS) 27), выпущенным в октябре 2012 года, внесены изменения в пункты 42А и 42В, а также добавлен пункт 40А. Организация должна применять данные поправки для годовых периодов, начинающихся 1 января 2014 года или после этой даты. Допускается досрочное применение документа «Инвестиционные организации». Если организация применит данные поправки досрочно, она должна применить одновременно все поправки, включенные в состав документа «Инвестиционные организации».
59. МСФО (IFRS) 16 «Аренда», выпущенным в январе 2016 года, внесены поправки в пункты 17 и 44. Организация должна применить эти поправки одновременно с применением МСФО (IFRS) 16.
60. Документом «Инициатива в сфере раскрытия информации (поправки к Международному стандарту финансовой отчетности (IAS) 7)», выпущенным в январе 2016 года, добавлены пункты 44A–44E. Организация должна применять данные поправки для годовых периодов, начинающихся 1 января 2017 года или после этой даты. Допускается досрочное применение. При первом применении данных поправок организация не обязана представлять сравнительную информацию за предшествующие периоды.
61. МСФО (IFRS) 17 «Договоры страхования», выпущенным в мае 2017 года, внесена поправка в пункт 14. Организация должна применить данную поправку одновременно с применением МСФО (IFRS) 17.
1 В сентябре 2007 года Совет по МСФО изменил название МСФО (IAS) 7 с «Отчет о денежных потоках» на «Отчет о движении денежных средств» в результате пересмотра МСФО (IAS) 1 «Представление финансовой отчетности» в 2007 году.