Куда лучше инвестировать деньги начинающему инвестору
Самый простой и консервативный способ вложить свои деньги — это оформить банковский вклад. Суть в том, что вы передаете некоторую сумму в банк на определенный срок, и он распоряжается ей в своих целях: выдает кредиты, торгует на фондовых рынках и т.д. А по окончании срока действия депозита вам возвращаются деньги с процентами.
Видов банковских вкладов много: они различаются по условиям, срокам, процентным ставкам. При выбора банка важно найти такой, который является участником системы страхования вкладов (ССВ): это обязательное условие для всех, кто хочет работать со вкладами физических лиц. Если кредитная организация вдруг обанкротится или лишится лицензии, то вкладчик получит полную сумму вклада, но не более ₽1,4 млн.
Нужно учесть, что важна общая сумма всех открытых депозитов в одном банке: страхуется не более ₽1,4 млн за все вклады, включая проценты по ним. Если ваши накопления больше этой суммы, то лучше их разместить в нескольких банках.
По закону новички на бирже могут свободно торговать акциями российских и иностранных компаний из первого и второго котировальных списков. В этих списках находятся самые надежные ценные бумаги с наименьшим колебанием цены (волатильностью).
Для более сложных сделок с акциями нужно пройти специальное тестирование. Некоторые акции предназначены только для квалифицированного инвестора – без статуса квалифицированного инвестора вы не сможете проводить сделки с такими бумагами даже после тестирования. Получить статус квалифицированного инвестора можно, если у вас есть финансовое образование, определенный опыт работы на фондовом рынке или имеется от 6 млн рублей на банковском и брокерском счетах.
Когда компания или государство хотят привлечь дополнительные инвестиции, они выпускают облигации – долговые ценные бумаги. Приобретая облигации, вы даете в долг организации, получая за это проценты, сумма которых и срок выдачи известны заранее. Возможность заранее оценить свою выгоду — это то, чем облигация отличается от других ценных бумаг. Процентная ставка, или ваша прибыль от покупки облигаций, называется «купоном».
Если акции – это капитал компании, то облигации – ее долг, в этом их принципиальная разница. Основной риск для инвестора — банкротство компании-эмитента. В этом случае он может потерять все вложенные деньги: в отличие от депозитов они не защищены системой страхования вкладов. Облигации, как необходимый инструмент, желательно добавить в инвестиционный портфель.
Новички на бирже могут свободно торговать государственными облигациями Российской Федерации (ОФЗ) с фиксированным доходом или вложиться в корпоративные облигации с самым высоким кредитным рейтингом — «ААА».
Как правило, цикл сделки небольшой — от месяца до года. Основная стратегия: продать дороже, чем купил. Это возможно в случае покупки и продажи на разных этапах строительства. Квартира, которую приобрели на этапе котлована, всегда вырастает в цене на момент окончания строительства. Но у этого варианта есть определенные риски, например, банкротство застройщика или задержка сроков сдачи. Поэтому всегда важно обращать внимание на репутацию и отзывы строительной компании.
Еще одна возможность — это продажа при естественном росте цен на недвижимость. В данном случае прибыль вы получаете от разницы между суммой покупки и продажи жилья. При стабильной экономике цены на недвижимость постепенно растут, но здесь стоит обратить внимание на то, что увеличение процентных ставок по ипотеке обычно влечет за собой снижение спроса и, соответственно, снижение цены на жилье.
Чаще всего, коммерческую недвижимость приобретают для того, чтобы в дальнейшем ее сдавать и получать с этого прибыль. Средний срок окупаемости составляет 8-10 лет. Инвестиция в коммерческие здания всегда выгоднее, чем в квартиры и жилые дома.
Криптовалюта — это электронные деньги, которые не имеют физического воплощения. Центрального органа по выпуску или регулированию криптовалют не существует.
Они находятся на рынке уже продолжительное время, но инвестиции в них можно назвать явлением относительно новым. Биткойн, созданный в 2009 году, стал первой электронной валютой и до сих пор сохраняет самую высокую популярность. От спроса на биткоин зависит курс большей части цифровых денег, так как он занимает внушительную часть рынка. На данный момент в России покупка и хранение криптовалют не запрещены, но расплатиться цифровыми активами не получится.
Инвестиция в такую валюту построена на получении прибыли с роста курса. В течение года криптовалюта испытывает серию взлетов и падений в цене, поэтому при инвестировании важно изучить ее поведение и определить стратегию, чтобы не потерять вложенные деньги.
Куда не стоит вкладывать деньги
Некоторые способы организации финансового портфеля или вложений средств бывают спорны или подходят далеко не всем, но есть варианты, от которых точно стоит отказаться, если не хотите потерять все свои сбережения.
Финансовые пирамиды. Основатели обещают доход в размере более 30% в год, а вам, по их словам, и вовсе не нужно будет ни о чем думать, только вложить свои деньги. В таких историях, увы, конец всегда неизбежен и наступает неожиданно. Но жажда легких денег затуманивает разум, и даже классическая история 90-х об МММ начинает забываться. Всего лишь год назад в Казани арестовали одного из основателей финансовой пирамиды Finiko Кирилла Доронина по обвинению в мошенничестве. Его компания привлекала огромное количество доверчивых вкладчиков, обещая необычно высокую доходность, но потом в одночасье их аккаунты заблокировали, оставив горе-инвесторов без выплат.
Микрофинансовые организации (МФО). Микрофинансовые организации обычно предлагают взять у вас деньги для того, чтобы выдать кредиты другим и выплатить вам с процентов прибыль. Звучит просто и логично. Но основная опасность заключается в ненадежности такой схемы: в любой момент такая организация может объявить себя банкротом, и тогда вы не увидите не только обещанный процент, но и свои вложенные деньги. Под страхование вкладов деньги, вложенные в МФО, не попадают.
ИСЖ и НСЖ. Это инвестиционное и накопительное страхование жизни. Их очень часто предлагают как альтернативу банковским вкладам, но стоит учитывать, что у таких продуктов длительный срок договора. Если срочно понадобится вернуть свои накопления, то части из них вы можете запросто лишиться — при досрочном расторжении вас оштрафуют и вернут меньше, чем вы положили на счет. Но главное, что доход не гарантирован, так как процент дохода заранее не известен. А если фирма обанкротится — вы тоже не вернете свои кровные назад.
Мифы об инвестировании
Сегодня вокруг темы инвестирования образовалось много слухов и мифов. Из-за них кто-то теряет свои вложения, а кто-то так и не решается стать инвестором по причине страха неудач. На самом деле, все самые популярные высказывания легко опровергаются.
Миф 1: Чтобы инвестировать, нужно много денег
Он имеет под собой историческое основание — раньше открыть счет могли позволить себе только обеспеченные люди. Сегодня же брокеры открывают счет бесплатно, а первые активы можно приобрести за несколько сотен рублей.
Миф 2: Инвестиция — это рулетка
Обычно так говорят те, кто имел неудачный опыт высокорискового инвестирования. Действительно, стоимость активов может как расти, так и падать, но суть в том, что в долгосрочной перспективе они всегда растут в цене. Этому способствуют в первую очередь развитие экономики и инфляция.
Миф 3: Заработать на инвестициях легко
Инвестиции — долгосрочное мероприятие. Заработать быстро возможно на трейдинге, но этот сценарий имеет высокие риски и часто приносит неудачи. На самом деле, выиграть при любом вложении своих средств помогает совокупность факторов. На некоторые из них — политические события или экономические форс-мажоры, повлиять инвестор не в силах.
Как начать инвестировать
Допустим, вы хотите сохранить или приумножить накопления. Если положить деньги на депозит, можно заработать от 7 до 9,5% в год — это средняя доходность по вкладам, которую предлагают банки в августе 2022 года.
Другой вариант — начать инвестировать: покупать акции, облигации, валюту. Финансовые вложения в ценные бумаги сопряжены с риском, но доходность от инвестиций выше, чем от депозитов в банке.
Важно! Инвестиционный портфель состоит из финансовых инструментов, в которые инвестор вложил деньги. К финансовым инструментам относятся, например, акции, облигации, драгоценные металлы, паи инвестиционных фондов. Начинать инвестировать лучше, если у инвестора нет долгов, кредитов и других обременительных обязательств.
Ценные бумаги торгуются на фондовом рынке. Порог входа на него невысокий — для старта достаточно небольших сумм, например, 1 000, 5 000 или 10 000 ₽.
Определите цель. Чтобы определить состав инвестиционного портфеля, нужно поставить цель. Она должна быть измеримой и срочной. Например, накопить 3 млн ₽ за пять лет на покупку квартиры, или 15 млн ₽ за 20 лет на пенсию, или 200 тысяч за 10 лет на обучение ребенка.
Узнайте, как работает фондовый рынок. Инвесторы работают на фондовом рынке не напрямую, а через посредников — брокеров. Перед началом инвестирования нужно узнать, на каких биржах работает брокер.
В России две фондовые биржи: Московская и Санкт-Петербургская. На Мосбирже торгуются ценные бумаги российских компаний, на Петербургской — российских и зарубежных. По состоянию на август 2022 на СПБ Бирже торгуется более 1 600 ликвидных ценных бумаг иностранных эмитентов.

Составьте план действий на рынке. Инвестирование — долгосрочный процесс: чем дольше срок инвестиций, тем выше будет прибыль.
Новичку нужно приготовиться к непредсказуемости фондовых рынков. Некоторые рынки долго падают или стагнируют, а потом начинают резко расти. И если инвестор не дождется роста и продаст бумаги в момент падения котировок, он потеряет деньги.
Чтобы избежать ощутимых убытков, нужно подготовить подушку безопасности. Для этого сумму ежемесячных расходов умножают на 3-6 месяцев. Этих денег достаточно, чтобы справиться с непредвиденными обстоятельствами.
Оцените инвестиционные риски. Инвесторы делятся на три группы:
- агрессивные — склонные к риску;
- консервативные — не склонны к риску, выбирают стабильный доход;
- умеренные — ориентированы на доход, но не избегают риска.
Выберите брокера. Инвестор не может выйти на биржу без брокера. Специалиста выбирают по четырем критериям:
- виды брокерских услуг;
- тарифы;
- выход на биржи;
- формат работы — мобильное приложение, личный кабинет, телефон, электронная почта.
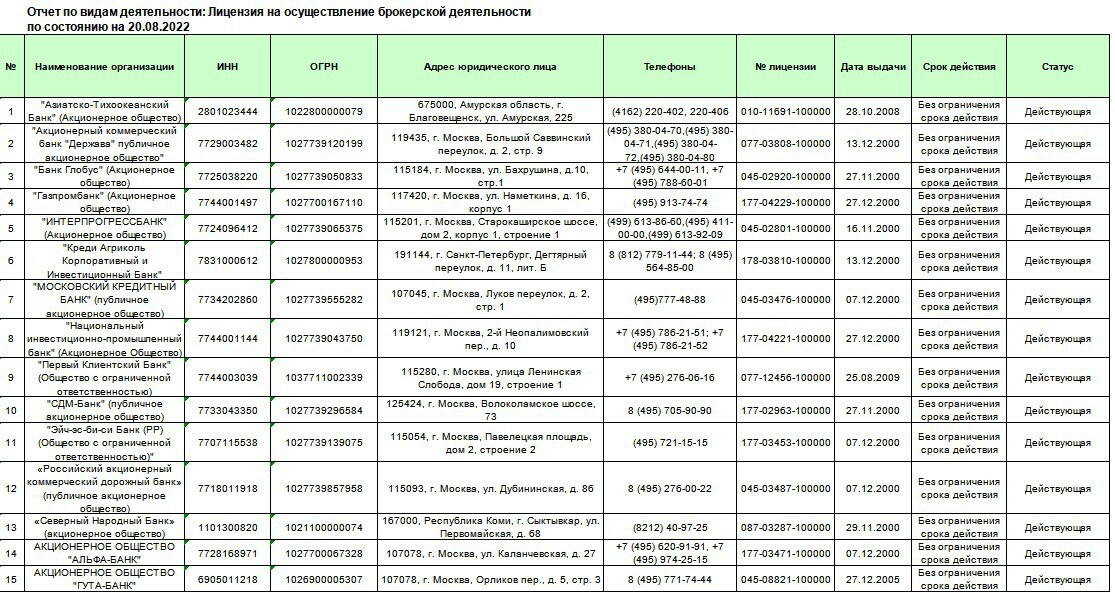
Брокер профессионально участвует на рынке ценных бумаг, поэтому у него должна быть лицензия, выданная Центробанком. Лицензию могут получить только юрлица: банк, финансовая организация. Физлицам лицензию на брокерскую деятельность не выдают. Наличие лицензии можно проверить в реестре лицензированных брокеров на сайте ЦБ.
Уточните стоимость услуг брокера. За свои услуги брокер взимает комиссию: фиксированную сумму за депозитарное обслуживание (от 150 до 600 ₽) или процент от сделки (от 0,05 до 3%). Стоимость брокерских услуг зависит от тарифа.
Начинающему инвестору, который проводит сделки на небольшие суммы, выгоднее выплачивать брокеру процент с операции. Например, в Ак Барс Финанс есть тарифный план «Легкий старт».
- За сделки на Мосбирже комиссия составляет 0,15% от суммы сделки, но не меньше 1 копейки.
- За сделки на СПБ Бирже комиссия составляет 0,05% от суммы сделки, но не меньше 0,01 у. е. в валюте.
Открыть брокерский счет. Можно открыть брокерский счет в банке или в инвестиционной компании. Для заключения договора нужен паспорт, ИНН и СНИЛС. Документы можно отдать специалисту лично или отправить в электронном виде. Обычно клиент заполняет регистрационную форму заявки на открытие счета через официальный сайт и вводит код из смс.
Пополнить брокерский счет. Чтобы начать торговать на бирже, достаточно перевести деньги с банковского счета или внести нужную сумму в кассу брокерской организации. Вывести деньги с брокерского счета можно в любой момент — ограничений на снятие нет.
Полезная информация
Вкладывайте деньги в разные финансовые инструменты. Диверсификация инвестиционного портфеля помогает контролировать и управлять денежными потоками.
Диверсифицируйте инвестиции:
Куда вложить деньги под проценты
Начинающим вкладчикам и инвесторам стоит избегать чрезмерно рискованных способов приумножить свой капитал, даже если они обещают очень высокую доходность. Помните, чем выше предложенный процент, тем жестче требования по вкладам и риски по инвестициям. К высокодоходным, но рискованным способам заработать на инвестициях относятся трейдинг, вложения в криптовалюту и финансовые пирамиды.
- Трейдинг. Игра на бирже может показаться легким заработком, который требует скорее удачи, чем каких-то профессиональных навыков. Однако в реальности это не так: новичок, не знакомый с особенностями трейдинга, рискует очень быстро потерять вложенные деньги. Игра на бирже может принести доход, но только тем, кто обучался трейдингу и знаком со всеми его нюансами. Понимать принципы торгов недостаточно, необходимо следить за экономикой, политикой, уметь правильно оценивать конъюнктуру, чтобы не поддаться панике при колебаниях рынка и не продать активы, теряя долю прибыли.
- Криптовалюта. В последнее время биткоины показывают значительный рост, поэтому многие начинающие инвесторы закономерно хотят заработать на криптовалюте. Но нужно помнить, что этот тип «валюты» ничем не обеспечен, поэтому предсказать его рост или падение новичку практически невозможно. Майнинг затратен, и не приносит такой прибыли, как непосредственная торговля эфиром или биткоинами. Плюс, существуют ограничения по обороту этих расчетных единиц, а их обналичивание затруднено и связано с дополнительными расходами.
- Финансовые пирамиды. Рискованный и небезопасный способ получения дополнительного дохода, связанный с использованием мошеннических схем. категорически не рекомендуем рассматривать такой вариант инвестирования. Финансовые пирамиды или хайп-проекты похожи на инвестиционные фонды, но главным отличием является высокая заявленная доходность, например, 1% в день. HYIP-проекты часто оперируют только электронными деньгами, а прибыль участников обеспечивается за счет привлечения новых клиентов, реального инвестирования при этом нет. Такие проекты имеют собственные сайты, каналы в соцсетях, но не входят в реестр ПИФов ЦБ, не имеют официальной регистрации. Гарантировать доход и защиту средств участников невозможно.
Вкладывать деньги можно только в проверенные банки и инвестпроекты: только так можно не потерять свои сбережения и получить доход.
Банковские вклады
Банковский вклад — это классический способ сохранения средств и получения гарантированного дохода. Основной плюс вкладов — их безопасность: даже при досрочном закрытии по вкладу будет выплачен процент по ставке до востребования, потерять какую-то часть, как при инвестировании или покупке валют, нельзя. Кроме этого, все банковские депозиты застрахованы. В 2021 году сумма возмещения составляет 1 млн 400 тыс. рублей. Если у банка внезапно отзовут лицензию или он перестанет работать по другой причине, вы сможете получить компенсацию.
Однако стоит иметь в виду, что классические депозиты вряд ли смогут принести вам значительный доход. Вклады до востребования, как правило, имеют меньшую ставку, чем срочные. Наибольшую доходность показывают вклады с запретом на движение средств в течение всего периода и большой суммой открытия. Чтобы получить максимум на вложениях, открывайте вклад с пополнением без снятия, с капитализацией на счете вклада и постарайтесь не снимать средства до окончания срока. Чем дольше срок размещения — тем выше процент.
Акции и облигации
Акции и облигации — это ценные бумаги различных частных или государственных предприятий, которые впоследствии можно перепродать или получать по ним регулярные отчисления — дивиденды. При правильном управлении такими активами они могут обеспечить гораздо более высокий доход по сравнению с обычным вкладом, однако риски потери средств в этом случае тоже растут. В отличие от вклада, где в самом худшем случае можно просто выйти с той же суммой, что вы вложили, при инвестировании можно потерять часть средств.
Другой вариант — открыть брокерский счет, который позволит клиенту самостоятельно выйти на биржу и покупать акции интересующих его компаний. Такой вариант скорее подойдет тем, кто уже разобрался в теме инвестирования.
Драгоценные металлы
Драгоценные металлы — золото, платина, серебро и палладий — остаются в цене даже во времена крупных финансовых кризисов, поэтому многие предпочитают вкладывать часть своих денег именно в этот актив. Гарантированно предсказать прибыльность таких вложений может быть непросто даже специалисту — риски примерно такие же, как при инвестировании в акции: если цена упала, вы теряете средства. Покупка драгоценных металлов принесет доход в том случае, если клиент готов вложить свои деньги на достаточно длительный срок — в среднем от 5 до 15 лет.
Вы можете купить традиционные слитки или монеты либо открыть в банке обезличенный металлический счет. На таком счете будут отображаться сведения о купленном клиентом металле, но сам металл на руки не выдается. Такой метод вложения денег удобен тем, что начать инвестиции можно с совсем небольшого количества металла без необходимости сразу тратить большую сумму на покупку целого слитка.
Валюта
Еще один распространенный способ заработать или просто сохранить сбережения на прежнем уровне — это положить деньги на депозит в иностранной валюте, например долларах, евро или швейцарских франках. Процентные ставки по таким вкладам обычно гораздо ниже, чем по рублевым депозитам, однако заработать здесь можно на самом росте курса валют. К тому же иностранные валюты менее подвержены инфляции, чем рубли, поэтому обесцениваются значительно медленнее. Вы не только сохраняете деньги, но и получаете защищенный доход — вклады в банках застрахованы.
Малый бизнес
Интенсивно развивающаяся сфера малого бизнеса старается привлечь как можно больше негосударственных денег, взамен предлагая своим инвесторам хороший доход. Инвестирование в перспективный бизнес-проект, который впоследствии будет активно расти и расширять свою клиентскую базу, способно принести значительную прибыль. Однако и этот вид инвестиций подвержен стандартным рискам: фирма может обанкротиться, оказаться не настолько доходной, как это было обещано заранее, или попросту закрыться. Вкладывать деньги в подобные проекты можно только тогда, когда вы уверены в их надежности, юридической чистоте и ликвидности.
Инвестировать в малый бизнес можно двумя способами — вложив деньги через краудлендинговые платформы или вступив в долю с собственником. Использование платформ онлайн-кредитования в некоторых случаях может защитить инвестора от потери средств, но при этом не гарантирует ему полный возврат вложенной суммы или сверхбольшую доходность. Проекты такой категории не имеют страхования и никак не защищают участника. Тогда как депозиты в банках приносят прибыль и застрахованы, при инвестировании в частный бизнес вы принимаете все риски на себя.
Недвижимость
Еще один распространенный способ сохранения и приумножения своих средств — это вложение их в недвижимость. Здесь требуется собственный капитал или заемные средства, что подразумевает грамотное планирование, анализ рынка и стабильное финансовое положение инвестора. Заработать на недвижимости можно следующими способами:
- Покупка для последующей перепродажи. В этом случае можно приобрести недвижимость еще на этапе строительства, когда стоимость за квадратный метр минимальна, а продать уже готовый объект по максимальной цене. Но недвижимость невозможно продать за один день, и в сложной ситуации при сокращении доходов избавиться от таких активов быстро можно только если поставить цену значительно ниже рынка. При увеличении сроков строительства, избыточном предложении или снижении спроса покупателей к конкретному объекту или ЖК тоже будут проблемы с возвратом инвестиций. Плюс на фоне снижения ставок по ипотеке именно на новостройки многие покупатели отказываются от приобретения недвижимости не у застройщиков, что также негативно влияет на общую прибыль при продаже.
- Покупка жилой или коммерческой недвижимости для сдачи в аренду. Такой способ позволит получать ежемесячный пассивный доход в течение долгого времени, а также сохранит возможность при необходимости продать этот объект и получить дополнительные свободные средства. При таком варианте инвестирования важно соблюсти баланс доходов и расходов. Сдавать в аренду можно только готовый объект, а если вы покупаете его на стадии строительства и с привлечением заемных средств, возврат инвестиций будет долгим. Даже при покупке за собственные средства готового к эксплуатации объекта есть риски и дополнительные расходы. Может потребоваться ремонт, арендатор окажется неблагонадежным, сам объект выбран неправильно и не пользуется спросом.
- Инвестиции в недвижимость. Это участие в паевых инвестиционных фондах или закрытых инвестпроектах, привлекающих деньги для жилого и коммерческого строительства. Высокую доходность показывают вложения в строительство объектов торговли и туристической инфраструктуры в крупных городах, но прибыльность такого инвестирования напрямую зависит от объема собственных средств и ликвидности выбранного объекта.
При вложениях в недвижимость стоит просчитать возможные риски — например, риск банкротства застройщика, а также проанализировать состояние рынка жилья и, наконец, определить ликвидность выбранной недвижимости — возможность быстро и выгодно ее продать.
Как выбрать, во что вложить деньги
Если вы располагаете небольшой суммой и не готовы ее потерять — не стоит вкладываться в высокорисковые проекты вроде игры на бирже. В таком случае лучше положить эти деньги на вклад с небольшой, но гарантированной доходностью.
- Если вы располагаете небольшой суммой и не готовы ее потерять — не стоит вкладываться в высокорисковые проекты вроде игры на бирже. В таком случае лучше положить эти деньги на вклад с небольшой, но гарантированной доходностью.
- Если есть возможность вложить более крупную сумму, а вы готовы к рискам возможной потери средств ради получения прибыли — рассмотрите инвестиционные или брокерские счета, операции с валютой или вложения в бизнес.
- Если важно скорее сохранить деньги, чем получить сверхдоход, можно рассмотреть более длительные методы инвестирования — например, инвестиции в драгоценные металлы или оформление депозита с большой процентной ставкой и длительным сроком действия.
Райффайзен Банк предлагает выбор программ для инвестирования и вложения средств под проценты — брокерские и индивидуальные инвестиционные счета, классические банковские вклады, накопительные счета и депозиты. Чтобы начать инвестировать и зарабатывать на своих сбережениях, достаточно открыть личный кабинет в системе Райффайзен Капитал или зарегистрироваться в мобильном приложении банка, проконсультироваться с финансовым менеджером и выбрать программу. Следить за результатами ваших инвестиций можно прямо в приложении.
Куда вложить деньги на короткий срок
Инвестирование — сложная тема, которую лучше всего осваивать постепенно. Не каждый начинающий готов вложить крупную сумму на длительный срок. Но стремиться выгодно вложить деньги, чтобы повысить свой доход, закрыть какие-то потребности — нормально. Вполне можно начать с небольших сумм и выбрать краткосрочные программы инвестирования. Они тоже могут принести немалый доход.
Куда вложить деньги на короткий срок?
Многие новички в инвестировании уверены, что, если уж вкладывать деньги, то большую сумму и на годы. Но такое представление ошибочно. Существует ряд инструментов, позволяющих делать краткосрочные вложения (от 3 месяцев). Обычно они связаны с ценными бумагами, криптовалютой. Есть и банковские продукты, позволяющие быстро заработать. Рассмотрим, куда вложить деньги на короткий срок, чтобы выиграть.
Ценные бумаги (фондовый рынок)
Рынок ценных бумаг — хорошее поле для заработка. Правда, безопасные облигации для краткосрочных вложений использовать не получится, потому что большинство из них покупаются на год и более. Для быстрого заработка на фондовом рынке лучше всего подходят акции молодых и быстроразвивающихся предприятий.
Плюс акций — высокая доходность. Минус — нестабильность и непредсказуемость. Вы можете удвоить, утроить капитал или потерять его вовсе.
Важно! В краткосрочной перспективе заработок инвестора строится не на дивидендах, а на изменении курса акций. Учитывайте это, выбирая варианты для вложения.
Криптовалюта
Криптовалюта — сравнительно новый инструмент на рынке, поэтому самый непредсказуемый. Кто мог знать, что bitcoin вырастет в цене до 50 тысяч долларов за монету? В начале его существования за 10 тысяч биткоинов удалось купить всего две пиццы. В то же время есть множество менее популярных валют, курс которых очень нестабилен. Он может резко взлетать и также резко падать.
Плюс этого финансового инструмента в его высокой прибыльности. Минус в том, что часто те или иные криптовалюты без особых поводов падают в цене и остаются невостребованными довольно долго (а иногда и навсегда). Предсказать, как будет развиваться ситуация с выбранным вами активом, не сможет даже опытный инвестор.
Краткосрочные депозиты
Краткосрочные депозиты — это банковские вклады со сроком действия в три-шесть месяцев. Как правило, их доходность составляет порядка 5-6% годовых. Подобные депозиты обычно появляются в банках раз в сезон или чуть реже и нередко являются акционными. Например, Сбербанк регулярно предлагает весенние и осенние депозиты на 3 месяца с доходностью в 5,5-6% годовых. Иногда можно получить повышенную ставку по промокоду.
Интересно, что некоторые вклады на три месяца оказываются даже выгоднее, чем похожие долгосрочные. Но за прибыль приходится платить постоянным поиском новых предложений.
Преимущества краткосрочных депозитов в том, что они стабильны. В России действует система страхования вкладов, которая обеспечивает возврат денег, если кредитная организация перестает работать. Однако доход с краткосрочных депозитов невелик, а деньги можно получить только после окончания срока действия договора.
Накопительные счета
Накопительные счета отличаются от вкладов тем, что с них можно снять деньги в любой момент. Однако доходность таких продуктов оставляет желать лучшего: вы получите 3,5-4%, в лучшем случае 4-5% годовых. Больше — возможно, но либо по специальному предложению, либо в банках второго эшелона.
Низкая доходность — определенно минус. Но с ней можно смириться, если вам важно иметь доступ к деньгам в любой момент и часто получать выплату процентов (есть продукты, где проценты выплачивают каждый месяц и даже каждый день). Таким инструментом пользуются, когда доступ к деньгам может потребоваться срочно. Например, если собираются купить недвижимость, но не могут найти подходящий вариант.
Карты с начислением процента на остаток
Банки предлагают немало выгодных вариантов оформления карточек с начислением процента на остаток. Есть весьма привлекательные условия, где заявленная доходность составляет порядка 7-8% годовых. Однако с ними не все так просто.
Чтобы получить доходность как в рекламе, обычно нужно выполнить несколько условий:
- иметь на счету в банке (или на карте) определенную сумму;
- тратить с карты от 10 и более тысяч в месяц;
- подключить какой-нибудь VIP-тариф на обслуживание.
Если вы постоянно пользуетесь услугами банка, то выполнить условия не составит труда. Если же вы хотите оформить карточку, внести средства и положить ее в шкаф, ничего не выйдет. Внимательно читайте условия договора!
Краткосрочные накопительные программы
Страховые накопительные программы — это не банковский депозит, но тоже выгодный способ вложения денег. «Ренессанс Жизнь» предлагает вам ознакомиться с условиями программы «Ценный актив Смарт». Она предполагает, что вы заключите договор страхования жизни и получите гарантированный доход в 8% годовых. Срок вложений — 3 месяца. Сумма — от 100 тысяч рублей.
- гарантированная доходность (причем более высокая, чем по вкладам в банках);
- полная безопасность капитала (в договоре прописано, что он возвращается вам вместе с доходом);
- в течение 14 дней после заключения договора можно отказаться от страховки.
Дополнительный плюс в том, что данный вид инвестиций — это не вклад, а страхование жизни. На него распространяются особые условия: деньги не могут быть заблокированы по решению суда, не делятся при разводе, не могут быть конфискованы. Так вы гарантируете полную сохранность своего капитала!
Подведем итоги
Собираясь вложить деньги на короткий срок, инвестор должен сразу решить, по какому пути он идет: хочет ли он крупного заработка ценой высоких рисков или готов к средней прибыли с уверенностью в сохранности своего капитала.
Высокорисковыми краткосрочными вложениями считаются акции (особенно, если это не просто развивающаяся крупная компания, а мелкая, только появившаяся), криптовалюта. К низкорисковым относят накопительные счета, краткосрочные депозиты, кредитки с процентом на остаток и накопительные программы страхования жизни.
В особенностях большинства инструментов вполне можно разобраться самостоятельно. Но, если возникают сложности, лучше найти опытного консультанта, который поможет подобрать наиболее рациональные варианты вложений, минимизирует риски и поможет грамотно диверсифицировать ваш портфель инвестиций.