Лизинг для физ.лиц — выгодная ли это история?
Покупка автомобиля – это серьезный шаг для каждого автолюбителя. Все мечтают купить авто на максимально выгодных условиях, в особенности, если нет возможности единовременно внести полную сумму.
До недавнего времени единственной возможностью для физлица купить машину, оплатив лишь часть ее стоимости, был банковский кредит. Но с недавнего времени россиянам доступен еще один вариант приобретения авто – это лизинг.
На сегодняшний день услугами лизинга пользуются в основном компании, а физическим лицам привычнее брать автомобиль в кредит. Но есть и те, кому важнее пользоваться автомобилем более высокого класса за меньшее количество денег. Например, по итогам 2016 года около 30% автомобилей Porsche было продано именно в лизинг.
Разберем более детально все плюсы и минусы лизинга для физических лиц и сравним его с кредитом.
Что такое лизинг?
Само слово «лизинг» пришло к нам из английского языка, это производное от слова «to lease», означающее «сдавать в аренду». И покупка имущества в лизинг как раз подразумевает долгосрочную аренду транспортного средства, оборудования и прочих активов с возможностью выкупа по окончании срока арендного договора.
Возможность купить автомобиль в лизинг у обычного россиянина появилась сравнительно недавно – в 2011 года. Именно тогда были внесены соответствующие поправки в российское лизинговое законодательство.
Виды лизинга
Существует две основных разновидности лизинга, которые применимы для сделок с физическими лицами:
* финансовый (выкупной)– с выкупом транспортного средства по окончании договора. Лизинговая компания приобретает автомобиль у поставщика и передает во владение конечному пользователю. По окончании срока пользования автомобиль переходит во владение конечного пользователя.
* оперативный (возвратный) – без выкупа (долгосрочная аренда). В нашей стране мало распространен. По окончании действия лизингового договора автомобиль возвращается в собственность лизинговой компании.
В обоих случаях на период действия лизингового договора автомобиль находится в собственности компании-лизингодателя, а клиент пользуется им по доверенности.
На данный момент правила регулируют все формальности формирования доверенности: документ выдается лизинговой компанией автовладельцу и действует в течение всего периода погашения долга. Доверенность на автомобиль считается неотъемлемым приложением к договору.
Договор лизинга может заключаться на разные сроки, обычно это 12, 24, 36 или 48 месяцев. Остаточная сумма, по которой производится выкуп транспортного средства, определяется индивидуально в каждом конкретном случае. Она зависит от марки и модели авто, его состояния, срока договора и прочих факторов. Обычно в нее включены следующие составляющие:
- амортизация автомобиля за период;
- процентные средства;
- комиссия лизинговой компании;
- сама стоимость автомобиля;
- дополнительные факторы вроде суммы страховки имущества.
Лизинг или кредит – что выгоднее?
Для физлица приобретение автомобиля по схеме лизинга имеет некоторые преимущества перед кредитованием, к которым можно отнести более быстрое рассмотрение заявки (например, Сбербанк обещает выдать решение по лизинговому займу в течение 8 часов), невысокий первоначальный взнос (некоторые компании предлагают оформить договор лизинга под залоговые 10%, например, такие ставки предлагают «Балтийский лизинг», и ВТБ-лизинг), и более низкие ежемесячные выплаты по договору.
Кроме того, действуют специальные государственные программы поддержки российских автопроизводителей, по которым можно приобрести авто отечественного производства со скидкой от 10%.
В отличие от программ автокредитования, все регистрационные действия с автомобилем осуществляет лизингодатель, владельцу не придется тратить деньги, силы и время на общение с соответствующими органами. При покупке в кредит вам предстоит самостоятельно оплатить регистрацию авто в органах ГИБДД.
Лизинговые программы предоставляют более широкий выбор вариантов по окончанию срока действия договоров. Владелец имеет возможность выкупить автомобиль, став его полноправным владельцем, обменять его на новое, вернув б/у лизингодателю, продлить договор лизинга. В то же время после окончания срока действия кредитного договора никаких вариантов у автовладельца нет. У него остается подержанное авто, которое он должен продать самостоятельно, если есть желание купить новую машину.
Однако, оформляя автомобиль в лизинг, физлицо должно осознавать риски, связанные с данным видом кредитования: при разорении лизинговой компании, помимо потерянного автовладелец теряет и денежные средства, внесенные за автомобиль.
Также огромным минусом лизингового рынка в России до сих пор является малое количество программ для физических лиц. Большинство выгодных ставок до сих пор доступны только юридическим лицам либо ИП.
Покупка автомобиля в лизинг предоставляет физлицу некоторые преимущества. Однако есть и существенный минус, связанный с риском лишиться автомобиля в случае просрочки.
Мы решили на примере покупки нового Kia Sportage рассчитать, во сколько он нам обойдется в кредит и в лизинг.
KIA Sportage в кредит
Допустим, мы планируем приобрести двухлитровый Kia Sportage с передним приводом в обычной комплектации Classic “Теплые опции” . Его стоимость будет составлять 1 409 900 без скидки за наличный расчет. Но мы планируем приобрести автомобиль в кредит. Поэтому для нас распространяется прямая скидка от производителя в размере 30 000 руб и скидка в 18 000 руб. при оформлении кредита. Получается Sportage нам предлагают за 1 362 000 руб. Мы готовы внести первоначальный взнос в размере 362 000 руб. На что нам рассчитывать в таком случае? Партнер официального дилера Favorit Motors Kia Банк “СЕТЕЛЕМ” предоставил следующие не очень привлекательные условия: при первоначальном взносе в 26% ( 362 000 руб) сроком в 2 года, процентная ставка получилась — 16,6 %. А ежемесячный платеж — 52 000 руб. Переплатить придется — 195 000 руб. Если растянуть кредит на 3 года, процентная ставка будет такая же -16,6 %, ежемесячный платеж — 38 000 руб. Но переплата увеличиться в 300 000 руб.
Kia Sportage в лизинг
Нас смутил большой ежемесячный платеж, поэтому мы обратились к лизинговому партнеру Kia. Выбрали “ Мэйджор Лизинг”.
У нас практически такой же первоначальный взнос — 360 000 руб. Рассчитываем возвратный лизинг сроком на 2 года (24 месяца) . Ежемесячный платеж составит 26 644 руб. Итого сумма выплат составит — 639 472 руб. Прибавляем наш первоначальный взнос и получаем 1 001 472 руб. В случае, если мы захотим все-таки выкупить ТС, то нам придется заплатить еще 681 000 руб. Таким образом, переплата будет космической — 319 000 руб.
Возвратный лизинг с таким же первоначальным взносом ( 360 000 руб.) сроком на 3 года (36 месяцев) ежемесячно будет обходится нам в 21 531 руб. Итого сумма выплат будет в размере — 775 151 руб. Добавляем наши 360 000 рублей. Итого: 1 137 151 руб. Если предстоит выкупать автомобиль, то придется доплатить еще — 681 000 руб. Переплата будет тоже заоблачной…
Посмотрим, как дела обстоят с выкупным лизингом сроком на 2 года. У нас все тот же первоначальный взнос — 360 000 руб. Нам ежемесячно придется вносить — 50 706 руб. Получается, что выплатим мы — 1 216 944 руб и вспомним про первоначальный взнос ( 360 000 руб). Зато уедем уже теперь на своем собственном Kia Sportage за 1 578 944 руб., переплатив банку 216 000 руб.
Если нас угораздит ввязаться в выкупной лизинг сроком на 3 года, к чему стоит приготовиться? К тому, что опять придется отдать свои кровные 360 000 руб. (первоначальный взнос) и на протяжении 36 месяцев выплачивать каждый месяц 36 305 руб. По прошествии трех лет в общей сложности общая сумма выплат составит 1 306 992 руб. Прибавляем первоначальный взнос и получаем сумму в размере — 1 668 992 руб. Таким образом, переплата будет 306 992 руб.
Отметим, что в случае, если первоначальный взнос составляет до 40%, то необходимо предоставить следующий пакет документов: паспорт, водительское удостоверение, справку о доходах и копию трудовой книжки и заполненная анкета. Договор рассматривается банком до 3 рабочих дней. Годовой налог, ТО — это все не входит в стоимость лизинга. При желании эти, расходы можно, конечно, занести в тело кредита, но дешевле будет самому оплатить этот налог.
На данном примере мы убедились, что нет никаких явных преимуществ у лизинга перед кредитом. За исключением того, что ежемесячный платеж в случае с лизингом немного меньше. И да, Kia Sportage нам зарегистрируют.
Тем не менее, эксперты позитивно оценивают перспективы развития лизинга для физлиц в России. Так, компания autospot.ru отмечает положительную динамику: “Еще два года назад у нас не было продаж по лизинговой программе, только за наличный расчет или автокредит. В этом году мы наблюдаем значительный рост. Ежемесячно через нас продается около 20 автомобилей в лизинг для физических лиц”. Отмечает директор по маркетингу Дмитрий Рыбальченко.
Немного статистики
В мировой практике лизинг является одним из основных каналов сбыта автомобилей для физических лиц. К примеру, в США и Центральной Европе около 30% общего рынка лизинга составляет именно лизинг для физических лиц.
У российских автолюбителей покупка автомобилей в лизинг пока не пользуется популярностью, по такой схеме приобретают авто около 3% россиян. Одна из основных причин – неосведомленность населения о возможности покупки авто в лизинг. По данным Национального агентства финансовых исследований, всего 14% россиян знают о том, что автомобиль можно приобрести в лизинг. А свыше половины из тех, кто принял участие в опросе, вообще никогда не слышали о том, что такая услуга доступна и физическим лицам. И это неудивительно, ведь услуги лизинга для физлиц предлагаются практически только в Москве и Санкт-Петербурге.
К тому же на сегодняшний день существует и еще одна возможность приобрести автомобиль — оформить кредит с остаточным платежом. Однако для большей части потенциальных клиентов этот шанс практически ничем не отличим от традиционного лизингового соглашения.
Еще одна причина низкого спроса на услуги лизинга – отсутствие культуры аренды автомобилей. Многих автолюбителей смущает тот факт, что владельцем автомобиля является лизинговая компания. Для российского потребителя важно обладание машиной, поэтому многие предпочитают приобретать автомобили в кредит, а не по схеме лизинга.
Sorry, you have been blocked
This website is using a security service to protect itself from online attacks. The action you just performed triggered the security solution. There are several actions that could trigger this block including submitting a certain word or phrase, a SQL command or malformed data.
What can I do to resolve this?
You can email the site owner to let them know you were blocked. Please include what you were doing when this page came up and the Cloudflare Ray ID found at the bottom of this page.
Cloudflare Ray ID: 80edd38569514125 • Your IP: Click to reveal 45.84.122.41 • Performance & security by Cloudflare
5 неизвестных вам фактов о лизинге для физических лиц
Лизинг для физических лиц – это новый и постепенно набирающий популярность способ купить автомобиль. В западных странах лизинг так же привычен для покупателя, как и автокредит. Но в Россию этот финансовый инструмент пришел с сильным опозданием, из-за чего сейчас он практически неизвестен – покупатели авто рассматривают только покупку в кредит или за наличные.
Чтобы развеять покров тайны над лизингом, мы решили рассказать о нем 5 фактов, которые важно знать каждому автовладельцу.
1. Лизинг для физических лиц существует!
Самый частый вопрос, который обычно задают на интернет-форумах и «Ответах@mail.ru» – это существует ли вообще лизинг для физлиц. А самый частый ответ от уважаемых «диванных экспертов» – что, дескать, нет, лизинг только для юрлиц.
Действительно, до 2011 года в России существовали законодательные ограничения на лизинг имущества – он был доступен только юридическим лицам и индивидуальным предпринимателям. Лизинг до сих пор весьма популярен среди представителей бизнеса за счет экономии на налоге на прибыль, снижении общей закредитованности компании, минимальных сроках сделки, комплексном обслуживании, отсутствии необходимости в обеспечении и залоге 1 .
Однако с 2011 года законодательные ограничения были сняты, а в конце 2013 года автофинансовая компания «Европлан» впервые предложила физическим лицам воспользоваться лизингом при покупке автомобиля. В течение 2014 года лизинг для физлиц «подхватывался» другими игроками рынка, становился все более известным, начал привлекать внимание СМИ и широкой аудитории автовладельцев.
Сегодня лизинг для физлиц является полноправным конкурентом автокредита.
2. Лизинг для физических лиц поддерживается государством
Учитывая крайне тяжелую ситуацию на российском авторынке, в 2015 году Министерство промышленности и торговли взялось за разработку программы поддержки автопрома за счет субсидирования лизинга для физических лиц. Сегодня по госпрограмме субсидируется часть аванса – 10% от стоимости автомобиля. Говоря простым языком, покупатель получает дополнительную скидку в 10% от цены автомобиля!
3. В лизинге ежемесячные платежи в 2-3 раза меньше, чем в автокредите
В лизинге ключевое преимущество дает не ставка, как в кредите, а размеры аванса и ежемесячного платежа, которые меньше, чем в банковском кредите. Дело в том, что лизинговые компании принимают на себя риск остаточной стоимости машины через 2-3 года – из-за того, что не требуют выплачивать всю стоимость автомобиля в составе платежей.
Если представить это в виде математической формулы, то вы платите не за всю машину, как в кредите, а за (стоимость машины сейчас) минус (стоимость машины, когда закончится договор лизинга). Таким образом лизинговые компании снижают ежемесячный платеж, а в конце срока лизинга позволяют лизингополучателю пересесть на новый автомобиль без дополнительных инвестиций. Такая «пересадка» становится возможна за счет возвращаемой части аванса, которая в конце срока договора может «перейти» в новый договор в качестве аванса за новый автомобиль – или просто быть возвращена покупателю авто, если он не хочет продолжать пользоваться лизингом.
Например, платеж за кредитный Volkswagen Touareg в 2 раза больше, чем за лизинговый. И со среднероссийской зарплатой руководителя в 73 000 руб. 2 купить его в кредит невозможно, а вот в лизинг (особенно если общий семейный доход составляет больше 100 000 руб.) – вполне.
4. Взятый в лизинг автомобиль на практике мало чем отличается от купленного в кредит
«Диванные эксперты» любят рассуждать о том, что кредитный автомобиль – он уже свой, родной, а взятый в лизинг – чужой, его же придется отдать.
- Продать автомобиль без его выкупа у банка
- Доверить автомобиль другому водителю без добавления этого водителя в полис КАСКО
- Сделать тюнинг автомобиля без разрешения банка
Вы не поверите, но эти ограничения ничем не отличаются от ограничений лизингового договора. Но если вы хотите от них освободиться, то, как и в кредитном договоре, лизинговый автомобиль можно выкупить в собственность досрочно. А можно и вообще не выкупать, а просто вернуть в лизинговую компанию.
И тут мы переходим к пятому факту, за который так любят лизинг на Западе.
5. После окончания срока лизинга вы можете пересесть на новый автомобиль с теми же ежемесячными платежами
Радость от наконец-то выплаченного кредита проходит настолько же быстро, насколько наступает время первых безгарантийных ремонтов (обычно эти сроки совпадают – средний гарантийный срок составляет 3 года). И, как показывает статистика, средний срок владения автомобилями премиум-марок (Mercedes, BMW, Audi, Volkswagen и др.) – это чуть больше 2,5 лет (хотя для марки Lada он составляет 5 лет). Налицо следующая картина: после истечения гарантийного срока большинство автовладельцев стремятся продать свой старый автомобиль и купить новый. Обычно – снова в кредит, внося вырученную от продажи сумму в качестве аванса.
- Владелец лизингового автомобиля не тратит свое время и нервы на размещение объявлений, ответы на звонки, показы, торговлю.
- Он не берет на себя и риск того, что автомобиль будет продан через 3 года дешевле, чем планировалось при оформлении кредита (особенно смешно прогнозы будущей стоимости авто выглядят у нас в стране, не так ли?).
- А также у него нет риска нарваться на недобросовестных покупателей, которые могут его просто «кинуть».
Он просто возвращает машину в лизинговую компанию, использует возвращаемую часть аванса в качестве нового первоначального взноса – и пересаживается на новый автомобиль.
Заключение
- Лизинг для физических лиц существует! (и вы можете им воспользоваться)
- Лизинг для физических лиц поддерживается государством (это равноправный конкурент автокредита)
- В лизинге ежемесячные платежи в 2-3 раза меньше, чем в автокредите (удобно, особенно в сегодняшние времена)
- Взятый в лизинг автомобиль на практике мало чем отличается от купленного в кредит (все остальное – досужие домыслы)
- После окончания срока лизинга вы можете пересесть на новый автомобиль с теми же ежемесячными платежами (это правда, которую раньше сложно было даже представить)
Согласитесь, тут есть, о чём задуматься. А в нашей следующей статье мы подробнее остановимся на том, по каким параметрам наиболее практично сравнивать лизинг для физических лиц с автокредитом.
Лизинг без первоначального взноса
Лизинг для физических лиц без первоначального взноса взять будет очень трудно, а вот автолизинг с 0 первым взносом для ИП и юрлиц – распространенная практика. Иногда с нулевым первоначальным взносом можно взять и оборудование/недвижимость, но это – редкие случаи. Ниже мы расскажем, зачем вообще нужен первый взнос, кто и что может взять в лизинг без первого взноса, в чем плюсы и минусы оформления лизинга с 0% взносом и как взять машину.
Лизинг без первоначального взноса – возможен ли
Сначала – о том, какое значение в сфере лизинговых сделок имеет первоначальный взнос. Первый взнос требуют по двум причинам:
- Убедиться в платежеспособности клиента.
- Занизить числа удорожания.
С платежеспособностью все просто: если клиент может отдать сразу 20% стоимости, значит, они у него есть – вероятно, с будущими платежами все будет хорошо. Что же касается чисел удорожания, то мы вынуждены вскрыть неприятную правду: и банки, и лизинговые компании с помощью первоначального платежа скрывают реальную процентную ставку – по крайней мере если клиент согласился на аннуитетные (равные ежемесячные) платежи. При таком расчете ежемесячных платежей сумма долга рассчитывается до внесения аванса, и начинает работать следующая математика:
- Допустим, стоимость имущества составляет 1 500 000 рублей. Ставка удорожания в год – 7%. Срок – 3 года. Авансовый платеж – 20%.
- Грубо говоря, нужно переплатить 21% от стоимости, то есть реальная переплата – 315 000 рублей, итоговая стоимость – 1 815 000 рублей.
- Поскольку вносится авансовый платеж в 20% (300 000 рублей), лизинговой компании нужно из своих денег профинансировать оставшиеся 80%, то есть 1 200 000 рублей.
- По факту получаем лизинг на 1 200 000 рублей с итоговой выплатой в 1 815 000 рублей, переплата – около 200 000 рублей в год (615 000 рублей за 3 года).
- 200 000 рублей от 1 200 000 рублей – это 16.6% реального удорожания в год.
Итого 20% авансового платежа привело к тому, что фактическая переплата выросла в 2 с лишним раза. Поэтому вы существенно сэкономите на переплате с лизинговых платежей, если найдете предложение без первоначального взноса.
Практика оформления сделки без аванса распространена в лизинге легковых и других авто: поскольку рынок легковых авто в лизинге – самый крупный, лизингодателям приходится конкурировать за каждого клиента, эта конкуренция и привела к отсутствию аванса даже для новых клиентов. Лизинг для ИП без первоначального взноса взять будет немного сложнее, поскольку у ИП – меньшие обороты, но если стоимость авто будет в адекватных пределах относительно объема вашего бизнеса – проблем не возникнет.
Одни компании просто оставляют за собой право выдать лизинг без аванса, другие же объявляют для этого специальную акцию. Например, на странице автолизинга Европлана акция прямо прописана:
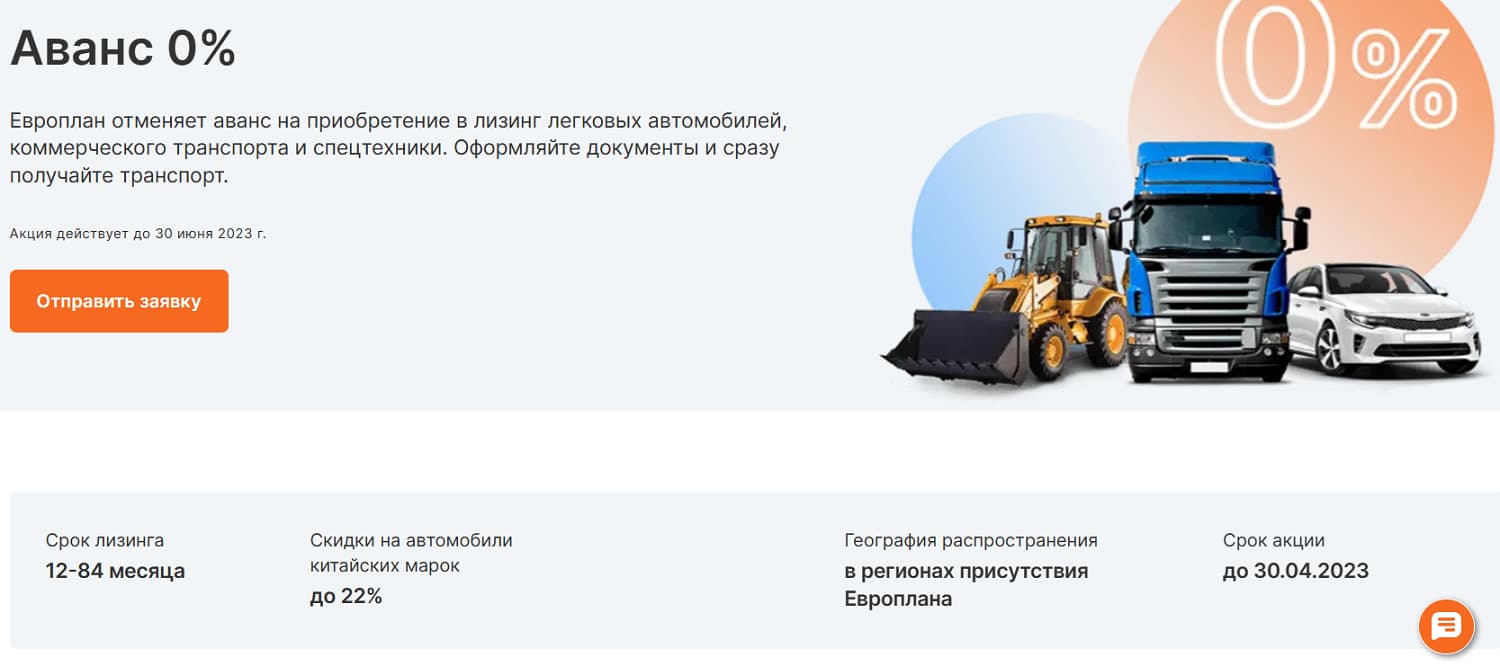
Причем вы можете заметить, что над кнопкой «Отправить заявку» указана одна дата, в сером блоке информации указана другая. Это показывает, что акцию продлевали и забыли сменить дату. Раз акцию продлевают – значит, она пользуется успехом.
Но это все касается приобретения авто и техники в лизинг. С вопросами оформления сделки без аванса на оборудование/недвижимость все куда сложнее: высокая стоимость и низкая ликвидность делают вероятность нулевых авансовых платежей практически невозможной. Если вы давно сотрудничаете с лизингодателем, сумма сделки – небольшая, и у вас никогда не было проблем с платежами – есть шансы договориться. В противном случае – вы сможете позволить себе покупку авто без аванса, но за все остальное придется вносить авансовый платеж.
На что обращают внимание лизинговые компании
У приобретения легковых авто в лизинг без первоначального взноса больше рисков для лизингодателя, поэтому лизинговая компания проводит проверки клиента перед тем, как оформить договор – даже если заявляет, что заключает договоры лизинга по минимальному пакету документов. На что смотрят:
- Учредительные документы и лицензии. У вас должны быть все необходимые оформления и разрешения, если бизнес занимается тем, чем не имеет права заниматься – вас даже близко не подпустят к лизингу коммерческого и иного транспорта.
- Возраст бизнеса. У разных компаний – разные стандарты, но все смотрят на то, как долго вы ведете свое дело. Причем учитывают не формальную дату создания юридического лица, а фактический срок ведения дел – поэтому просят выписку движений по банковскому счету, смотрят, в каких объемах и когда вы что-либо делали.
- Текущее состояние бизнеса. Сюда входят обороты, кредитная история, финансовые отчеты и так далее – лизингодатель хочет понять, сможете ли вы потянуть ежемесячный взнос.
Первые два фактора учитывают всегда, а вот на текущее состояние бизнеса могут и не смотреть – если аренда авто сводится к небольшим суммам, Сбербанк Лизинг, например, может не глядя одобрить покупку автомобиля. С возрастом бизнеса тоже есть нюансы – если вы немного не дотягиваете до стандартов, лизингодатель может попросить предоставить поручительство от «опытного и солидного» юридического лица. В этом – еще одно преимущество лизинга перед оформлением кредита, нет жесткой регуляции от ЦБ – лизингодатель сам может немного изменить свои правила для конкретного клиента, если захочет.
Как оформить лизинг без первого взноса
Все предложения по лизингу автотранспорта без первоначального взноса вы можете посмотреть на нашей витрине. Когда выберете что-нибудь – вам нужно:
- Подать заявку. Для этого на карточке каждого предложения есть специальная кнопка – «Подать заявку».
- Вводите контактные данные, и с вам свяжется менеджер лизинговой компании. Обсудите с ним детали – определитесь с графиком платежей, опишите легковой транспорт (или любой другой), который вам нужен и/или укажите на конкретного дилера, с которым хотите заключить договор для приобретения автомобиля.
- Подпишите договор – зачастую это можно сделать онлайн, если у вас есть цифровая подпись.
- В обычном лизинге нужно внести аванс, но вы оформляете лизинг без аванса, так что от вас больше ничего не требуется. Подождите, пока лизингодатель выкупит нужное вам авто и сделает все необходимые действия – оформит страховку, например.
- Все, дождитесь, когда предметы лизинга окажутся у вас, и пользуйтесь ими.
Условия лизинга без первоначального взноса
Условия во многом зависят от конкретной ситуации. Ставку удорожания (годовой процент) можно найти от 7%, сумма – от 500 000 рублей, срок – от 1 до 5 лет. Если берете недешевую новую машину среднего (ближе к премиуму) класса – можете рассчитывать на лизинговый платеж в районе 70 000 рублей в месяц.
Плюсы, минусы и особенности лизинга без первого взноса
- Меньше переплата, если сравнивать с лизингом, у которого есть первоначальный платеж.
- Вам не нужно искать деньги для покупки коммерческого транспорта – изначально вы вообще ничего не платите.
- Лизинг можно оформить за день, по минимальному пакету документов.
Минус у такого лизинга только один: ежемесячный платеж будет больше, чем по лизингу с ненулевым размером аванса, потому что база для начисления платежа будет больше.
Из особенностей – такой лизинг можно оформить онлайн, если у вас есть ЭЦП. В остальном – довольно стандартная финансовая аренда.
Можно ли взять возвратный лизинг без первоначального взноса?
В теории – да, но это вам нужно обсуждать с менеджером, оставляйте заявку.
Что будет, если я перестану платить?
Сначала вам начислят пеню, если станете злостным неплательщиком – авто могут отобрать. Но лизинговые компании стараются этого не делать, ищут способы урегулирования ситуации без возврата машины.
Отличается ли лизинг без первоначального взноса от лизинга с первоначальным взносом с точки зрения бухгалтерии?
Да, в лучшую сторону. Поскольку нет первоначального платежа – вам не нужно проводить его по бухгалтерии (авансовый, регулярный и выкупной платежи регистрируются разными проводками).