Обзор способов вывода электронных денег в России
WebMoney:
Большинство способов вывода WebMoney требуют паспорта. Неважно в каком виде. Сейчас мы изучим их подробнее.
Вывод через системы денежных переводов:
Вывод средств через системы денежных переводов требует формального, начального или персонального аттестата — но на сайте системы сказано, что для владельцев формального аттестата обязательна загрузка и проверка паспортных данных в OOO «Гарантийное Агентство». Судя по всему, ещё и ИНН потребуют. У некоторых его нет по различным соображениям, включая религиозные и мировоззренческие. Так что этими способами, что были бы весьма удобными, могут воспользоваться без преград лишь «аттестованные». Взимаемый процент варьируется от 0,5% до 3%, он зависит от системы переводов, банка-участника и выплачиваемой суммы.
Банковская карта WebMoney:
Способ на первый взгляд весьма и весьма удобен. Р-рраз — и деньги уже на карте, хочешь — обналичь в банкомате, хочешь — потрать в магазине. WebMoney предлагает выпустить для вас долларовую банковскую карту, позволяющую снимать деньги с кошелей. С условиями и тарифами можно ознакомиться здесь. Все цены в долларах, комиссии немаленькие, 10$ за выдачу, от 8$ до 17$ за доставку, 0.9$ только за запрос баланса в банкомате, оплата за обслуживание карты даже не за год — 4$ за месяц! И я сомневаюсь, что ВСЕ российские банкоматы с ними совместимы. Вообщем, для вывода российских рублей это не есть хороший метод. По крайней мере, недешёвый. И они запросто могут отказать в выдаче или потребовать подтверждения паспортных данных.
Вывод денег на банковский счёт:
SWIFT и Western Union даже не рассматриваем — дорого и долго. Для вывода рублей на банковский счёт (к примеру, в Сбербанк на книжку, или на карточку любого банка) опять требуется проверка паспортных данных и ИНН в «Гарантийном Агентстве» или же надо иметь «правильный» аттестат.
Почтовый перевод:
«Гарантийное агентство» уже задолбало, поэтому ну его в пень, благо, они не одни на этом рынке. Если отправлять через ИнфоСвязь — всё получится. Но сумма перевода должна быть не менее 1000 рублей. Я отправлял так: заходим на сайт ИнфоСвязи, заполняем анкетку, видим комиссию (с 1000р возьмут 54р), подтверждаем, нас перекидывает на мерчант webmoney, платим, радуемся.
Перевод в HandyBank (и на карточку!):
HandyBank представляет собой интересный гибрид интернетовской платёжной системы с рублёвым «кошельком» и банковской карты Maestro, которая не содержит выбитого имени и выдаётся при регистрации в системе. Чтобы завести счёт там и получить комплект из карты, пароля и диска с ключом защиты (электронная цифровая подпись для платежей через сайт системы, авторизация через Java, возможна также авторизация по SMS с одноразовым паролем) сейчас нужно вызвать курьера или посетить их отделения, а раньше эти коробки раздавали в супермаркетах и в CafeMax’e, причём достаточно было заполнить анкету и отдать им, паспорт не требовали. В системе HandyBank пользователя идентифицируют 5тизначный Handy-номер («номер счёта» по сути) и 4ёхзначный Co-номер, что избавляет от запоминания длиннющих номеров счетов. Пополнить HandyBank можно через терминалы «ЭлексНет».
«Гарантийное Агентство» опять стращает своими проверками, но в моём случае прекрасно вывело на «левую» карточку HandyBank’a. Хотя они и пишут, что Handy должен быть оформлен на то же лицо, что и WMID. В моём случае сработало, хотя оно не совпадало.
Пополнив, можно снять деньги в банкомате или оплатить ими покупки. «Родных» банкоматов системы очень мало, но и в остальных не очень разорительно.
Обменники:
Тут уж как повезёт. Тарифы и условия зависят от владельцев обменников.
Есть также неофициальные обменники, которые обналивают под некоторый процент безо всяких документов и прочего. Иногда (если он реально надёжен) это реальный вариант. Только смотрите, чтобы вам не впарили подделку и не застали врасплох.
Яндекс.Деньги:
Тут несколько проще. Аттестации как таковой нет, идентификация по паспорту нужна далеко не всем и не всегда.
Банковская карта АльфаБанка:
Способ очень простой, недорогой (2%) и крайне удобный. Перевод со счета на карту обычно происходит в течение нескольких секунд. Полно офисов АльфаБанка и банкоматов, удобнейший телебанк «АльфаКлик»…
Одна проблема — у самого АльфаБанка очень неслабые тарифы на обслуживание счетов и карт… От 90 рублей в месяц (!) было в прошлом году.
Банковская карта РБР:
Способ неплох. Оформляем любую карту в банке РБР (сейчас переименован в «ОТКРЫТИЕ») и привязываем её через банкомат к счёту Яндекс.Денег. Комиссия на вывод 3%, ограничение на вывод не более 5000 (пяти тысяч) рублей в день и не более 30 000 (тридцати тысяч) рублей за один календарный месяц. К примеру, карта РБР VISA Classic — тариф на обслуживание 600 рублей в год. Всем хороша, да только PayPal её не хавал. Банкоматов РБР много, обслуживание в банке мне понравилось, есть бесплатный телебанк и бесплатные SMS-уведомления.
Денежный перевод через CONTACT:
Ура, можно вывести деньги без паспортной идентификации — просто заполняем анкету — и через 1-2 рабочих дня после подачи заявления уже можно получать перевод в выбранном пункте. Переводить деньги можно не только себе, но и любому лицу. Единственный минус — комиссии. Комиссия составит 4,5%. Из них 3% — комиссия Яндекс.Денег и 1,5% — комиссия системы CONTACT, но не менее 60 рублей.
Вывод на банковский счёт:
Опять же, идентификация не требуется, просто заполняем анкету и ждём вывода средств на счет в любом российском банке (счет у вас должен быть открыт заранее). Комиссия составит от 3%, а ждать придется от 3 до 7 рабочих дней.
Обменники:
Всё то же самое, что и в случае с WebMoney.
РБК-Money:
Бывший RUPay предлагает несколько способов вывода денег, один из которых может заинтересовать не только пользователей этой системы, но об этом чуть позднее. Идентификация добровольная, достаточно заполнения полей на сайте, как получение «формального» аттестата WebMoney. Идентификация расширяет полномочия пользователя.
Банковская карта RBK BANK:
Система предлагает бесплатный выпуск банковской карты RBK MasterCard (получение в офисе в Москве, «родной» банкомат тоже в Москве, он один, но есть льготное снятие под 2% в банкоматах МастерБанка). Карта выпускается на год, плата за обслуживание НЕ ВЗИМАЕТСЯ! Т.е. карта реально абсолютно бесплатная. Вывод средств на эту карту производится с сайта системы под 2%.
Почтовым переводом:
Обработка три дня, комиссия 3%+(1,3%, но не менее 12 руб., дополнительная услуга доставки перевода на дом 1,5%, но не менее 10 руб., без учета НДС)
Через CONTACT:
Обработка в течение 24 часов по рабочим дням, комиссия 5%+(1,8%, но не менее 75 руб.)
На банковский счёт (или карту):
Обработка 3-5 рабочих дней, комиссия 3%+20 руб.
А теперь несколько «хитрых» способов вывода денег
Как говорится, везде есть свои тонкости.
На банковскую карту (можно не на себя):
«ОКЕАН-Банк» предлагает всем желающим получить банковскую карту по почте, после заполнения данных на сайте. Ехать в офис и нести документы НЕ ОБЯЗАТЕЛЬНО.
Итак, заполняем заявку, получаем карточку (можно не на себя, а на друзей, знакомых, кого угодно по всей России). А потом идём на их платёжный сервер, регистрируем полученную карту и получаем возможность пополнять её простым платежом через мерчант.
Через обменник и РБК MasterCard в Москве:
Способ только кажется хитрым и затратным, на самом деле это PROFIT.
Алгоритм такой.
1) Регистрируемся в RBKMoney, заполняем заявку на получение карточки RBK MasterCard.
2) Получаем карту в офисе в Москве. Не забываем, что карта бесплатная — ни за выпуск, ни за обслуживание платить не придётся. В моём случае они не прислали уведомление, что карта готова — пришлось звонить и уточнять, готова ли.
3) Как только получили карточку, ждём 24 часа, пока её не привяжут к счёту в RBKMoney — чтобы можно было выводить на неё деньги. Мне пришлось пнуть суппорт, протормозили.
4) Идём на обменник «Меняла.Ру».
У них уже очень давно бесплатный обмен WMR и не только на RBKMoney. А если у них зарегистрироваться в накопительной системе скидок — то обмен будет для вас ещё выгоднее — отдали 1р WebMoney, получили 1р15 RBK или даже больше.
5) Меняем свои WebMoney на RBK.
6) Выводим полученные RBK RUR на карту RBK Money.
7) Обналиваем в их банкомате бесплатно — или в других под процент.
8) PROFIT!
Быстрый способ вывести деньги из ЮMoney и обойти комиссии
ЮMoney – это, если вдруг запамятовали, «Яндекс.Деньги» в прошлом.
По данным Mediascope за 2020 год, ЮMoney (ранее «Яндекс.Деньги») входил в тройку самых популярных платежных систем России. Его дочерний сервис, ЮKassa – самый популярный инструмент для приема платежей в российском сегменте интернета.
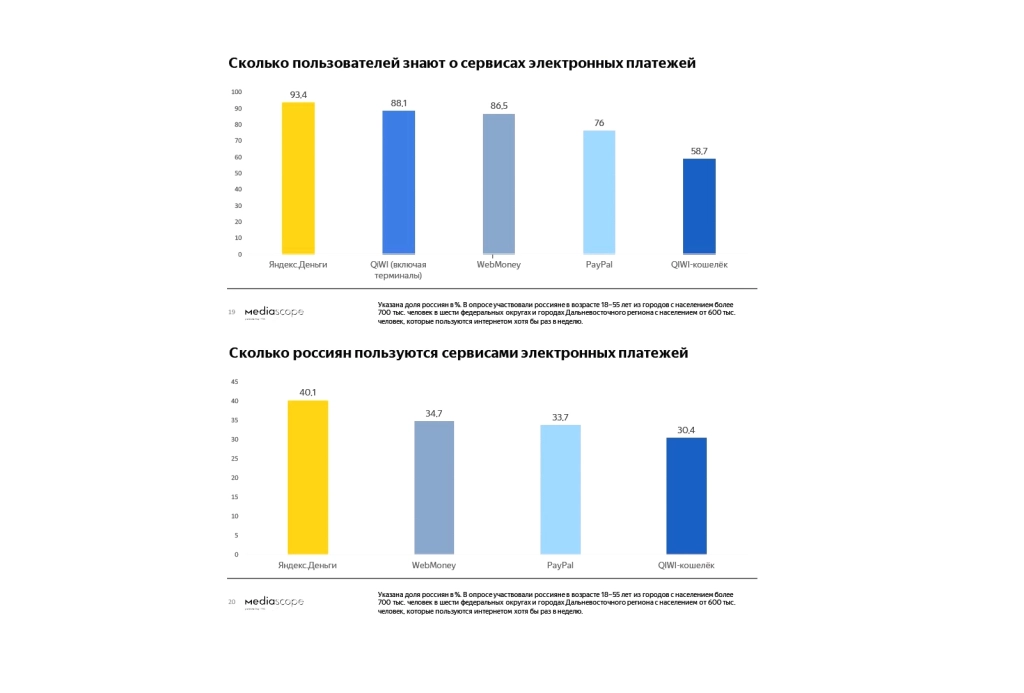
В отличие от «Вебмани» с запутанной системой безопасности и кучей комиссий ЮMoney – простой и удобный сервис. Однако и здесь при выводе средств есть нюансы и лайфхаки.
Статус в ЮMoney: на что влияет и как повысить
Использование сервиса стоит начать с регистрации или входа по Сбер ID и заполнения онлайн-анкеты. Это обязательное условие для вывода денег на карту или отправки переводов на другие кошельки.
Укажите паспортные данные, телефон и ИНН / СНИЛС, чтобы кошелек стал именным. Этого статуса достаточно для фрилансера, который:
- держит в ЮMoney < 60 000 рублей;
- не выводит за один раз > 5 000 рублей в сутки.
Помимо именного кошелька можно получить еще и идентифицированный – он дает дополнительные возможности, в том числе валютный счет и увеличенные лимиты для вывода средств:
| Анонимный кошелек | Именной для граждан РФ | Идентифицированный |
|---|---|---|
| Только рублевый счет | Доступен только рублевый счет | Доступны валютные счета |
| Нельзя отправлять деньги | Можно оплачивать не только на карты, но и на кошельки разных платежных систем | Поддержка переводов на карты, счета, электронные кошельки |
| Пополнение кошелька со своей карты | Пополнение через интернет-банки, мобильные приложения, наличными и с любых карт | Пополнение через интернет-банкинг, наличными или с любых банковских карт |
| Нет вывода наличных. Оплачивать можно только в России | Суточное ограничение – до пяти тысяч рублей | За один раз можно вывести до 100 тысяч рублей |
| За один раз можно заплатить до 15 тысяч рублей | Максимальный размер (при оплате товаров и услуг) – 60 тысяч рублей за один раз | Оплата по всему миру, до 250 тысяч рублей за один раз. Максимальный размер оплата с карты – 100 тысяч рублей |
Если вы планируете хранить на кошельке ЮMoney до полумиллиона рублей, отправлять их другим людям банковскими переводами или Western Union, выводить на карту более 5 000 рублей, снимать много наличных, понадобится идентификация.
Проще и быстрее получить идентифицированный кошелек тем, у кого есть карта «Сбербанка» и подключен «Мобильный банк» – достаточно будет залогиниться через Сбер ID.
В Google и «Яндексе», соцсетях, рассылках, на видеоплатформах, у блогеров
Как выводить деньги из ЮMoney на карту
Когда анонимный кошелек меняется на именной / идентифицированный, появляется возможность выводить средства из ЮMoney на карту.
Через компьютер
Чтобы вывести деньги, нужно зайти в браузер, открыть сайт ЮMoney и затем:
- кликнуть по своей аватарке в правом углу экрана;
- нажать «Снять»;
- в поле «Куда» выбрать «На банковскую карту»;
- указать номер карты и сумму к получению (минимум 100 рублей – из ЮMoney, 10 рублей – с банковской карты).
Комиссия ЮMoney за вывод на карту составляет 3 % от суммы + 45 рублей.
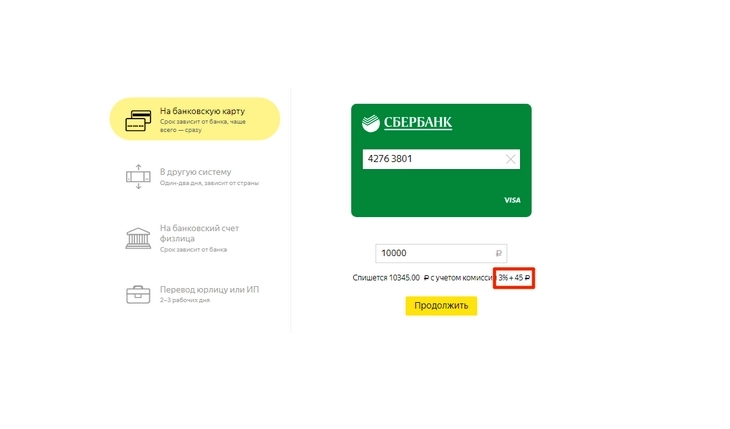
При любых операциях взимаются разные виды комиссий
Можно сэкономить 30 рублей с каждого перевода, если использовать не номер карты, а ее банковские реквизиты. Недостаток такого способа в том, что процесс зачисления растягивается до 3 рабочих дней.
Исключение составляет вывод средств с ЮMoney через «Альфа-Клик», «Промсвязьбанк» или «Тинькофф». В этом случае гарантируется зачисление денег за 1 минуту, а комиссия составляет только 3 %.
Кстати, ЮMoney можно использовать и для перевода с карты на карту. Комиссия сервиса для владельцев кошельков ЮMoney составляет 1,5 % от суммы (минимум 35 рублей). Банки любят брать за переводы другим банкам куда больше.
Через телефон
Воспользуйтесь приложением ЮMoney. Благодаря нему вы сможете:
- переводить деньги между своими и чужими кошельками ЮMoney без комиссии;
- быстро платить по QR-коду (только квитанции);
- быстро отправлять средства людям из адресной книги в вашем смартфоне;
- оплачивать связь, игры, подписки без комиссий;
- пополнять кошелек ЮMoney с любых карт без комиссий.
Мобильное приложение ЮMoney теперь недоступно в Google Play, но его можно скачать на официальном сайте платежной системы. В App Store приложение ЮMoney пока доступно.
Как обналичить Яндекс Деньги
Снять Яндекс Деньги с электронного кошелька и перевести их в наличные проще всего, воспользовавшись услугой прямого перевода средств на банковскую кредитную карту VISA. Естественно, у вас должна быть в наличии карта этой платёжной системы, оформленная на ваше имя. Вывести деньги просто: на сайте вашего электронного кошелька зайдите в свой интерфейс, создайте перевод и заполните специальную форму, в которой прописывается номер вашей карточки, а также указывается сумма, которую вы хотите на карту отправить. Комиссия за денежный перевод составит 2% от переводимой суммы. Деньги выводятся практически моментально.
Как обналичить деньги с Яндекс кошелька?
Обналичить деньги с Яндекс кошелька вы сможете даже в том случае, если у вас нет банковской карточки. Вам необходимо будет создать в аккаунте перевод на банковский счёт. Отправить деньги можно на счёт любого человека. Даже если нет собственного, можно договориться с другом, чтобы он помог обналичить ваши средства. Комиссия за перевод на банковский счёт составляет 15 рублей и 1,5% от выводимой суммы. Правда, при снятии денег со счёта придётся уплатить ещё одну комиссию – банковскую. В каждом банке она своя. Огромным недостатком вывода средств на банковский счёт является срок такого перевода. В среднем он занимает от 3 до 7 суток.
Как обналичить Яндекс Деньги без комиссии?
Без комиссии стандартными способами Яндекс.Деньги вывести не представляется возможным. Однако есть один способ, который позволит вам сэкономить на комиссионных. Есть специальные сайты, на которых люди предлагают за оплату на Киви-кошелёк пополнение счёта МТС. С электронной системы Яндекс счёт мобильного телефона МТС пополняется без комиссии, т.е. вы ничего не платите – только сумму пополнения. После этого человек, которому вы пополнили счёт, отправляет вам деньги на Киви-кошелёк, откуда уже можно вывести средства на банковскую дебетовую карту без дополнительной комиссии. Схема достаточно сложная, тем не менее, она работает.
Где обналичить Яндекс Деньги?
Вывести деньги просто: на сайте вашего электронного кошелька зайдите в свой интерфейс, создайте перевод и заполните специальную форму, в которой прописывается номер вашей карточки, а также указывается сумма, которую вы хотите на карту отправить.
Для того, чтобы быстро обналичивать Яндекс Деньги без дополнительных проволочек, вам необходимо привязать одну или несколько банковских карт к собственному кошельку в системе электронных платежей. Перевод средств на карту в этом случае будет платным – с комиссией в 3% от суммы вашего перевода. Но на привязанные карты вы сможете мгновенно выводить средства даже в том случае, если пользуетесь не Visa, а картами систем MasterCard или Maestro. На таких картах обязательно должны присутствовать коды CVV или CVC – без него нельзя будет подтвердить перевод. Кроме того, карта должна быть защищена специальной технологией 3-D Secure.
Как выводить деньги с электронных кошельков и сколько это стоит. Инструкция
Электронные деньги – легальный и быстро развивающийся способ удаленной оплаты, переводов и сбережений. Электронные деньги подходят практически для всех финансовых операций в сети: расчетов в интернет-магазинах, платежей на счета фирм и государственных органов, и для переводов между частными лицами. Myfin.by предлагает разобраться с возможностями вывода денег с электронных кошельков на банковские счета, карты и в наличность.
Что об электронных деньгах говорит закон?
Обращение электронных денег в нашей стране регулируется Банковским Кодексом (БК РБ), и еще несколькими указами. В частности, в Банковском кодексе среди банковских операций называется эмиссия электронных денег. Кроме того на сайте Национального банка названы электронные деньги, официально зарегистрированные в нашей стране.
Белорусские банки сами эмитируют, проще говоря, выпускают:
- WebMoney Transfer – Технобанк;
- QIWIБел – Банк Решение;
- МТС Деньги – Банк Дабрабыт;
- ePay – БПС-Сбербанк;
- iPay – Банк Решение и Paritetbank;
- деньги системы «Оплати» – Белинвестбанк;
- Берлио, V-coin – Белгазпромбанк;
- деньги на предоплаченных картах платформы MasterCard – Беларусбанк и Приорбанк.
Кроме того на территории Беларуси:
- электронные деньги БЕРЛИО-КАРД и Euroberlio погашаются Белгазпромбанком;
- электронные деньги ЮMoney (Яндекс Деньги) распространяются и погашаются БПС-Сбербанком;
- эмитированные в России электронные деньги QIWI распространяются и погашаются Банком Решение.
А вот с известной системой PayPal в Беларуси не работает ни один банк, поэтому вывести их со своего кошелька не получится.
Теперь рассмотрим, как вывести деньги с самых популярных кошельков.
ЮMoneу
В последние годы Яндекс.Деньги, которые теперь называются ЮMoney, в нашей стране потеснили все другие электронные деньги: ими удобно вести операции с Россией, люди получают оттуда деньги на Яндекс.Кошельки.
Выводить средства с этих кошельков можно несколькими способами. Мы сейчас говорим об одном из самых популярных – прямой перевод на банковскую карту. Порядок действий такой:
- заходим в электронный кошелек.
- выбираем раздел «Денежные переводы».
- в списке назначений платежа выбираем «На банковскую карту».
- вводим данные карты и сумму.
- смотрим величину комиссии, если она устраивает, жмем «Продолжить».
На этом активные операции заканчиваются, остается ждать сообщения о проведении перевода.
Комиссия составит 3% и еще 45 росс. руб. (1,5 бел. руб.).
Точно также можно перевести деньги на счет физического лица, индивидуального предпринимателя или организации. Можно еще переводить деньги в другие платежные системы и сервисы международных переводов.
Стоит сказать, что переводы средств на банковские карты возможны только с именных и идентифицированных кошельков. Лимит – 5 переводов в сутки. Анонимные кошельки для этого не годятся
Еще одна распространенная у нас российская система электронных денег. Ее особое достоинство – широкая сеть терминалов, в которых можно совершать операции с кошельком, вносить наличные, пополнять счет с карты, и также выводить деньги на карту и в кэш.
Единственное, о чем следует помнить – за операции взимается комиссия, но не во всех случаях. Если вы хотите вывести деньги без комиссии – проведите пополнение карты с кошелька QIWI через ЕРИП.
- войдите в ЕРИП.
- выберите «Банковские и финансовые услуги»,
- потом «Банки, НКФО»,
- затем – нужный банк,
- в нем раздел «Пополнение карты» или «Пополнение счета».
- проведите перевод.
За такую операцию комиссии нет. Но помним, что операции QIWI идут в российских рублях, зачисление на карту – в белорусских рублях, сколько составят потери на конвертации будет зависеть от действующего курса Банка Решение.
Из кошелька QIWI можно пополнить и карту БЕЛКАРТ.
- надо найти в меню кошелька функцию «Пополнение карты БЕЛКАРТ по номеру»
- набрать номер карты и сумму
- оплатить
Операция тоже идет в российских рублях. Тоже будет обмен по курсу Банка Решение. Но теперь будет и комиссия за зачисление – 2,99% от суммы, но не меньше 2,49 бел. руб.
Похожим образом выводят средства на карты платформ Visa и MasterCard. Комиссия здесь – 2% от суммы плюс 100 росс. руб. (3,4 бел.руб.). Но это можно сделать только если у кошелька статус не ниже «Основного».
WebMoney
Эта система появилась в Беларуси довольно давно и уже много лет сотрудничает с Технобанком. Вариантов вывода средств несколько:
- можно сделать перевод на банковский счет в белорусских рублях;
- можно перевести деньги на карту Технобанка или другого банка.
Еще один вариант пополнение карты Технобанка через ЕРИП. Путь такой:
- Банковские, финансовые услуги
- Банки, НКФО
- Технобанк
- Пополнение БПК.
Комиссии за вывод такие: за получение наличных – 4%; за банковский перевод – 3%. Есть максимальные ограничения комиссии для каждого типа кошелька.
МТС Деньги
Эта система еще не так привычна белорусам, но порядок переводов через ЕРИП на банковские счета — простой: нужно лишь войти в свой кошелек, там выбрать «Переводы на карту», «По реквизитам карты», ввести данные карты получателя и сумму.
Комиссия составит 3% от суммы (но не менее 1 рубля) при переводе на банковские карты, дебетовые или кредитные, а также – при переводах на банковские счета.