Аккредитив без акцепта что это

Аккредитив при покупке недвижимости — услуга банка, благодаря которой такая крупная сделка становится максимально безопасной с финансовой точки зрения для обеих сторон. Как работать с разными видами аккредитивов и каких подводных камней опасаться, читайте в этой статье.
Что такое аккредитив
Аккредитив при продаже квартиры — это форма безналичных расчетов, при которой банк по поручению покупателя квартиры обязуется после получения предусмотренных документов выдать или перечислить денежные средства продавцу квартиры либо предоставить такие полномочия другому банку (ч. 1 ст. 876 Гражданского кодекса РФ).
- банк, где открыт аккредитив, называется банком-эмитентом;
- банк, осуществляющий раскрытие (не путать с открытием — см. ниже) аккредитива, называется исполняющим банком;
- покупатель квартиры — плательщик по аккредитиву;
- продавец недвижимости — получатель средств по аккредитиву.
Иными словами, чтобы получить денежные средства при продаже квартиры через аккредитив, продавец должен представить в банк указанные в договоре на аккредитив документы, подтверждающие, что он, продавец, исполнил свои обязательства перед покупателем. Обычно это договор купли-продажи квартиры с отметкой Росреестра и/или выписка из ЕГРП.
Ниже представлена обобщенная схема работы с этим финансовым инструментом:
Виды аккредитивов
Аккредитивы можно классифицировать на виды по нескольким признакам. Рассмотрим и сравним основные из них (остановимся на используемых при покупке квартиры аккредитивах).
Отзывной и безотзывной
В зависимости от возможности аннулировать или изменить аккредитив без согласия продавца (т. е. получателя средств), выделяют отзывной и безотзывной аккредитивы.
Отзывной аккредитив — это аккредитив, который может быть изменен или отозван плательщиком (покупателем квартиры) или банком-эмитентом (ч. 1 ст. 868 ГК РФ). Считается, что такой аккредитив больше ориентирован на покупателя, т. к. он может в любой момент отозвать денежные средства, и сделка окажется аннулированной. По итогу обе стороны останутся «при своем»: продавец с квартирой, покупатель — с деньгами. Тем не менее у них могут возникнуть сопутствующие финансовые расходы. Плюс покупателя в принципе может не устроить потенциальная опасность в последний момент не приобрести в собственность выбранную квартиру. Поэтому такой аккредитив при продаже недвижимости используется редко.
Безотзывной аккредитив, напротив, не может быть отменен покупателем или банком-эмитентом без согласия продавца (ч. 1 ст. 869 ГК РФ). Обычно именно эта разновидность аккредитивного расчета и применяется в сделках. В силу закона, если в договоре прямо не указано, что аккредитив отзывной, он по умолчанию считается безотзывным.
Покрытый и непокрытый
В зависимости от обеспеченности денежными средствами аккредитивы бывают покрытыми и непокрытыми.
Покрытый аккредитив (другое название — депонированный) предполагает, что средств, размещенных покупателем на аккредитивном счете, достаточно для совершения полной оплаты по договору (ч. 3 ст.867 ГК РФ).
Непокрытый аккредитив — денежные средства на счете размещены в меньшей сумме, чем требуется для полной оплаты по договору.
Акцептный и безакцептный
При рассмотрении вопроса о разграничении аккредитивов на акцептные и безакцептные в сделках с недвижимостью следует в значительной степени ориентироваться на терминологию, применяемую банком-эмитентом, т. к. законодательство такого определения не содержит.
Чаще всего в договоре указывается, что аккредитив безакцептный. Под этим может подразумеваться, что аккредитив:
- будет раскрыт по факту представления продавцом квартиры указанной в договоре на аккредитив документации без дополнительного согласия (акцепта) на выдачу средств со счета со стороны покупателя;
- может быть оформлен (т. е. сам договор на аккредитив) только между банком и покупателем без участия при этом продавца;
- может быть раскрыт (т. е. средства выданы или перечислены со счета) по истечении установленного договором аккредитива срока без дополнительного оформления согласия со стороны покупателя.
В любом случае что конкретно имеет в виду банк-эмитент, должно быть зафиксировано в условиях аккредитивного договора. В подавляющем большинстве случаев безакцептность аккредитива связана с отсутствием при его оформлении или раскрытии одной из сторон.
В прочих случаях говорят об акцептности аккредитива. Например, когда для выдачи денег со счета продавцу необходимо личное присутствие покупателя или его письменное согласие.
Как открыть аккредитив
Вся необходимая информация, которую нужно знать об открытии аккредитива, представлена ниже:
В каком банке открыть аккредитив
Покупатель или стороны по взаимной договоренности сами могут определить банк, в котором будет открыт аккредитивный счет. Подавляющее большинство кредитных организаций сейчас предоставляют такую услугу.
Учитывая, что жилье достаточно часто приобретают с привлечением кредитных средств, стоит ожидать, что банк-кредитор предложит оформить и аккредитив.
Какие нужны документы
Для открытия аккредитива при покупке квартиры потребуется минимальный пакет документов:
- паспорт плательщика, т. е. покупателя квартиры;
- договор-основание (купли-продажи).
В банке плательщик подписывает договор или заявление о присоединении к публичному договору об открытии аккредитива.
Срок открытия счета
Срок действия аккредитива законом не ограничен, он определяется соглашением сторон и правилами банка-эмитента. Логично, что аккредитив обычно открывают на период, необходимый для проведения сделки и завершения регистрационных действий. Если времени, установленного договором, не хватит, аккредитив может быть продлен (за это, как правило, предусматривается плата по тарифам банка).
Обычно банковский аккредитив при продаже квартиры открывается на срок 30-90 дней.
Кто платит за аккредитив при покупке квартиры
За банковскую услугу обычно платит тот, кто ее заказывает и фигурирует в соответствующем договоре. Поскольку договор (заявление) на открытие аккредитива может быть заключен при участии покупателя квартиры и банка-эмитента, то нередко именно покупатель и оплачивает комиссию.
Но и это правило необязательное. В условиях договора стороны сами определяют, кто платит за аккредитив при покупке квартиры: продавец или покупатель (оба варианта предусматриваются формами банковских документов, нужно просто выбрать подходящий).
Как в договоре указать передачу денег через аккредитив
Договор купли-продажи квартиры с аккредитивом составляется по всем тем же общим правилам, что и прочие договоры купли-продажи жилой недвижимости.
Особенности будут при оформлении положений договора, регулирующих порядок расчета. В нем необходимо обозначить стоимость квартиры и тот факт, что она будет оплачена с использованием аккредитива (указать его вид, например — безотзывный покрытый безакцептный). Также описываются условия аккредитива:
- Кто является плательщиком по аккредитиву (в рассматриваемом в статье случае — покупатель).
- Какая кредитная организация выступает банком-эмитентом.
- Какая кредитная организация станет исполняющим банком.
- Кто является получателем средств (Ф.И.О. продавца).
- Срок действия аккредитива.
- Кто оплачивает расходы по открытию аккредитива.
- Условия раскрытия аккредитива: необходимо описать, кто и в какой форме (в оригиналах или в электронном формате) должен представить конкретные документы, чтобы продавец квартиры смог получить за нее оплату. Также следует закрепить, какие санкции (штрафы) могут быть применены к ответственной стороне, если она нарушит такие положения договора, хотя это необязательно.
В остальном подобный договор купли-продажи составляется по обычному для этого вида договоров шаблону.
Какие документы нужны для раскрытия аккредитива
Этот перечень (или один документ) обязательно должен быть отражен и в договоре на открытие аккредитива, и в самом договоре купли-продажи. Обычно требуются:
- оригинал договора купли-продажи с отметкой Росреестра о государственной регистрации права собственности на квартиру на имя покупателя;
- оригинал выписки из Единого государственного реестра недвижимости, где в качестве правообладателя указан покупатель.
Для раскрытия аккредитива банку требуется только предоставление указанных в тексте договора документов, именно их банк и проверяет. Сам факт исполнения основного договора (т. е. договора купли-продажи) не входит в предмет проверки банком. Проверку документов банк производит по внешним признакам.
Если представленные документы по внешним признакам не соответствуют условиям аккредитива, банк может не выдать деньги продавцу. Если бумаги противоречат друг другу, считается, что они не соответствуют условиям аккредитива, т. е. банк его не раскроет (ч. 4 ст. 871 ГК РФ, п. 6.17 Положения ЦБ РФ «О правилах осуществления перевода денежных средств» от 19.06.2012 № 383-П).
Преимущества аккредитива
Назовем главные преимущества формы расчета за недвижимость с использованием аккредитива:
- Надежность сделки: пока право собственности не передано покупателю, продавец не получит свои деньги; также не нужно проверять купюры на подлинность, как при наличном расчете.
- Простая процедура открытия аккредитивного счета: не затратно по времени, требуется минимум документов.
- Относительно невысокая стоимость услуги (в среднем на момент написания статьи — от 1500 до 3000 руб.).
- Не требуется личное присутствие продавца при открытии аккредитива.
Основные плюсы и минусы аккредитива при продаже квартиры представлены на схеме ниже:
Подводные камни
Выше на схеме мы рассмотрели некоторые характерные черты сделок с аккредитивом, которые в общем случае можно назвать минусами аккредитива при покупке недвижимости, основным из которых является достаточно сложный документооборот.
Также обратите внимание на следующие особенности:
- Банк не обязан проверять соответствие условий заявления на аккредитив условиям договора купли-продажи квартиры. Нужно проконтролировать, чтобы аккредитив открыли на срок не меньший, чем указано в ДКП и достаточный для завершения всех регистрационных процедур, иначе банк его закроет раньше, чем продавец придет с документами за деньгами. Денежные средства при этом, конечно, не будут потеряны — они вернутся покупателю, но придется всё заново оформлять, а это — время и финансовые затраты.
- Банк не контролирует исполнение договора купли-продажи, а сами документы проверяет только на комплектность и по внешним признакам, действуя с осмотрительностью и разумной тщательностью. Например, если документы будут фальсифицированы, то банк вполне может не увидеть этого и выдать средства. Ответственность при этом на банк возложить нельзя, если только не будет доказан умысел со стороны его сотрудников.
Справедливости ради отметим, что на практике чаще всего аккредитивный счет открывается в банке-кредиторе (если мы говорим о покупке квартиры с использованием заемных средств), а потому банк весьма ответственно проверяет и сам кредитный договор, и соответствие условий аккредитива этому договору, и исполнение договора купли-продажи.
Аккредитив при покупке квартиры — это, простыми словами, безналичный способ расчетов по договору приобретения квартиры, при котором продавец получает деньги со специального аккредитивного счета в банке только в том случае, если выполнит условие договора (передаст квартиру в собственность покупателю). Основным преимуществом использования аккредитива в сделках является безопасность расчета между сторонами. Из подводных камней аккредитива при продаже недвижимости стоит выделить (и то достаточно условно) сложный документооборот, а в некоторых случаях — продолжительный период совершения сделки.
Аккредитив
Аккредитив представляет собой форму безналичных расчетов в Российской Федерации.
Аккредитив — это поручение банка плательщика банку получателя средств производить по распоряжению и за счет средств клиента платежи физическому или юридическому лицу в пределах обозначенной суммы и на условиях, указанных в этом поручении.
Важной особенностью при расчетах аккредитивами является то, что банки имеют дело только с документами, но не с товарами, которые эти документы представляют.
Преимущества аккредитива
Преимущества аккредитива заключаются в следующем:
гарантированное получение всей суммы от покупателя в адрес поставщика;
контроль со стороны банка соблюдения условий поставки и условий аккредитива;
неотвлечение, как правило, средств из хозяйственного оборота;
полный и гарантированный возврат денег покупателю в случае отмены сделки;
юридическая ответственность кредитных организаций за законность сделок, в которых применяется аккредитив.
Стороны, участвующие в расчетах
В соответствии Гражданским кодексом РФ в расчетах по аккредитиву участвуют четыре субъекта.
Во-первых, это плательщик, который при помощи открытия аккредитива исполняет обязательства перед своим кредитором.
Во-вторых, это непосредственно банк-эмитент, который и открывает аккредитив плательщику.
Банк-эмитент вправе самостоятельно произвести платежи, причитающиеся к оплате, акцептовать или учесть переводной вексель или поручить исполняющему банку (третий участник схемы) выполнить указанные обязательства.
Заключительным участником аккредитивной операции является получатель платежа.
Обязательные условия договора при расчетах по аккредитиву
Использование аккредитива в расчетах должно быть прописано в договоре между продавцом и покупателем.
Порядок расчетов по аккредитиву устанавливается в основном договоре, в котором отражаются:
наименование банка, обслуживающего получателя средств;
наименование получателя средств;
способ извещения получателя средств об открытии аккредитива;
способ извещения плательщика о номере счета для депонирования средств, открытого исполняющим банком;
полный перечень и точная характеристика документов, предоставляемых получателем средств;
сроки действия аккредитива, предоставления документов, подтверждающих поставку товаров (выполнение работ, оказание услуг), и требования к оформлению указанных документов;
условие оплаты (с акцептом или без акцепта);
ответственность за неисполнение (ненадлежащее исполнение) обязательств.
Кроме того, в договоре могут быть отражены условия, касающиеся порядка расчетов по аккредитиву.
Обязательные реквизиты аккредитива
В аккредитиве в обязательном порядке должны быть указаны следующие реквизиты:
дата и номер аккредитива;
реквизиты плательщика, получателя, исполняющего банка и банка-эмитента;
срок действия аккредитива;
способ исполнения аккредитива;
перечень документов и требования к ним, представляемых получателем средств;
срок представления документов;
необходимость подтверждения (при наличии);
порядок оплаты комиссионного вознаграждения банков;
в аккредитиве может быть указана иная информация.
Виды аккредитивов
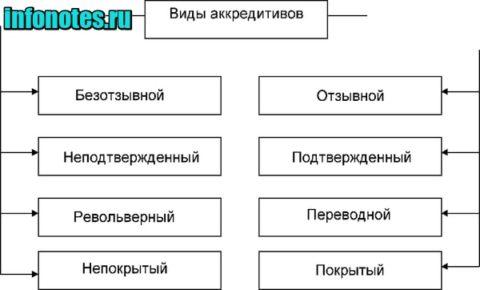
Существуют следующие виды аккредитивов
Аккредитив, который может быть отозван (аннулирован) плательщиком или банком, выписавшим его, или его условия могут быть изменены без уведомления продавца.
Не может быть отозван (аннулирован) и его условия не могут быть изменены без согласия заинтересованных сторон.
— Аккредитив с красной оговоркой
Аккредитив, согласно которому банк-эмитент уполномочивает исполняющий банк произвести авансовый платеж на оговоренную сумму до представления торговых документов.
Продавец, не являющийся поставщиком всей партии товаров, передает свои права на получение средств полностью или частично третьим лицам и дает соответствующие указания исполняющему банку.
— Аккредитив покрытый (депонированный)
Аккредитив, при открытии которого банк-эмитент перечисляет за счет средств плательщика или предоставленного ему кредита сумму аккредитива (покрытие) в распоряжение исполняющего банка на весь срок действия аккредитива.
Аккредитив, при котором исполняющий банк принимает на себя обязательства произвести платеж указанной в аккредитиве суммы независимо от поступления средств от банка, где был открыт подтвержденный аккредитив.
— Гарантийный (резервный) аккредитив
Представляет собой гарантию обеспечения платежа, если покупатель по резервному аккредитиву не выполняет своих обязательств по контракту.
Аккредитив, позволяющий получить деньги в пределах данного кредита во всех банках — корреспондентах банка, выдавшего своему клиенту этот аккредитив.
— Револьверный (возобновляемый) аккредитив
Применяется при регулярных поставках товара. Сумма аккредитива по мере выплат автоматически пополняется в рамках установленного общего лимита и срока действия аккредитива.
Приказодателю разрешается неистраченную сумму денег текущего аккредитива приплюсовать к сумме нового, который открывается в том же самом банке, в то время как при ином аккредитиве неистраченная сумма возвращается банку-эмитенту для начисления на текущий счет приказодателя.
Безотзывный покрытый безакцептный аккредитив – что это
Для того чтобы понять, что такое безотзывный покрытый аккредитив, нужно иметь хотя бы самое общее представление о том, что такое аккредитив вообще, какие его виды бывают и чем они отличаются друг от друга?
Аккредитив – это документ, на основании которого производится расчёт между покупателем и продавцом. Такая форма расчётов позволяет гарантировать оплату покупателем поставленного товара. В то же время она страхует покупателя от нарушений условий поставки товаров и предоставления услуг продавцом.
Общие моменты и особенности акцептного аккредитива
В том случае, когда покупатель располагает достаточной суммой на депозите в своём банке, он выставляет аккредитив на эту сумму, поручая банку оплатить поставленный от поставщика товар. Если средств на депозите недостаточно, банк-эмитент может предоставить для оплаты по аккредитиву кредит. Поскольку на счёте покупателя достаточно собственных и кредитных средств на обеспечение аккредитива, он называется покрытым.
Когда покупатель не располагает достаточным депозитом в банке-эмитенте и кредит для него тоже недоступен, банк-эмитент выпускает непокрытый аккредитив и поручает оплату по нему любому другому исполняющему банку, в котором у покупателя есть корреспондентский счёт.
Кроме того, аккредитивы могут быть отзывными и безотзывными. Отзывной аккредитив может быть в любое время отозван банком-эмитентом. При этом отзыв осуществляется без согласования с поставщиком, что зачастую становится для него полной неожиданностью. Возможность отзыва аккредитива значительно снижает уровень доверия между поставщиком и получателем продукции.
Впрочем если по каким-то причинам исполняющий банк не получает сообщения об отмене сделки, он обязан её оплатить, как только условия торгового соглашения будут выполнены.
Поскольку отзывные аккредитивы не вызывают большого доверия у представителей российского бизнеса, то наибольшее распространение на территории России получили их безотзывные собратья, которые не могут быть отозваны банком-эмитентом ни при каких обстоятельствах. Преимущества данного финансового документа перед всеми другими налицо. Наиболее удобным его вариантом является депонированный покрытый аккредитив, поскольку для его оплаты не требуется привлечение сторонних банков
Непокрытые безотзывные аккредитивы
Однако возможность использования покрытых аккредитивов у банков есть не всегда. Чаще всего в международных расчётах используются непокрытые аккредитивы. Их применение стало столь широким, что при их обозначении термин «непокрытый» почти не используется, поскольку он предполагается по умолчанию.
Когда эмитент поручает банку исполнителю обслуживание непокрытого безотзывного аккредитива, он гарантирует ему возмещение средств, потраченных на обеспечение указанных в нём финансовых обязательств. Банк исполнитель обязан, в случае исполнения поставщиком всех своих обязательств, оплатить поставку.
Деньги списываются с корреспондентского счёта покупателя в банке-исполнителе. Если же на его счёте средств для этого не хватает, он оформляет кредит, предварительно договорившись о сроках и порядке его погашения банком-эмитентом. Перечисление финансовых средств поставщику производится только после того, как он сможет документально подтвердить выполнение всех своих обязательств.
Разновидности акцептных аккредитивов по способу их оплаты
По способу оплаты все акцептные аккредитивы подразделяются на несколько видов, таких, как:
- револьверный;
- циркулярный;
- резервный;
- комулятивный.
Револьверные аккредитивы
Отличительной чертой револьверного аккредитива является то, что в данном случае оплата товара происходит по частям, по мере его поступления. После того как первая партия была оплачена, оплата всех остальных происходит автоматически, в соответствии с необходимостью.
Циркулярные аккредитивы
Оплата циркуляпного аккредитива может производиться во всех корреспондентских банках банка эмитента.
Резервные аккредитивы
Эта разновидность финансовых документов используется для международных расчетов по правилам Международной торговой палаты, поскольку далеко не во всех странах мира разрешено документальное оформление торговых сделок под банковские гарантии.
Кумулятивные аккредитивы
Кумулятивный аккредитив подразумевает возможность объединения двух аккредитивов в один, если средства по одному из них не были израсходованы ранее.
Что такое безотзывный покрытый безакцептный аккредитив
Безотзывные покрытые аккредитивы особенно часто используются в тех случаях, когда речь идёт о сделках с недвижимостью между физическими лицами, которые для таких целей почти всегда используют безналичный расчёт. Поскольку квартиры, дома и дачные участки не являются производственными объектами, и сделки, совершаемые с ними, не занимают много времени, то для них предусмотрена упрощённая процедура купли-продажи.
Всем этим требованиям, как нельзя лучше отвечают сделки совершённые с применением безакцептных аккредитивов. Для выставления которых достаточно устной договорённости. Однако необходимо помнить о том, что вся бухгалтерская документация при заключении таких сделок должна быть в полном порядке.
Все подобные финансовые операции могут проходить в одном банке, объединяющего в себе и функции банка эмитента и обязанности исполняющего банка.
Аккредитив
Аккредитив — это банковский счет, на который покупатель переводит деньги, после чего они замораживаются. Получателю-продавцу деньги выдаются только после того, как он исполнит свои обязательства перед покупателем. Например, подготовит товар в срок. Аккредитивный договор часто используют в сделках купли-продажи недвижимости.
В нашей стране такие договоры регулируют:
Распространенные виды аккредитивов:
1. Безотзывный. Его нельзя изменить или отменить без согласия продавца. Такой аккредитив защищает интересы обеих сторон: продавцу он гарантирует, что покупатель не откажется от оплаты, а покупателю — что он сможет вернуть свои деньги, если продавец нарушит договор.
2. Отзывный. Он может быть изменен или отменен по поручению покупателя без предупреждения продавца. К таким аккредитивам редко прибегают на практике.
3. Покрытый. Деньги переводятся из банка покупателя, то есть банка-эмитента, в банк-исполнитель, который выбрал продавец. Там они хранятся до тех пор, пока продавец не подтвердит, что выполнил все условия сделки.
4. Непокрытый. Банк-эмитент, которым воспользовался покупатель, открывает счет в банке-исполнителе и разрешает ему списывать сумму аккредитива с этого счета.
5. Подтвержденный. Этот вид аккредитива используется преимущественно в международных сделках. Суть его такая: банк-эмитент может попросить другой банк, например, из страны продавца, взять на себя обязательства по аккредитиву — выступить гарантом сделки. Платить продавцу в этом случае будет именно подтверждающий банк.
6. Неподтвержденный. Аккредитив, который не имеет подтверждения от банка-посредника.
Что получают банки от аккредитивных договоров? Во-первых, за свое посредничество они берут комиссию. Во-вторых, они могут выдавать покупателям кредиты на аккредитивы.