Узнаем, дадут ли ипотеку, если есть кредит
Не все могут позволить себе купить квартиру за счёт собственных сбережений и обращаются за помощью к банку c целью получения ипотечного кредитования. При этом у будущего заемщика может возникнуть вопрос — можно ли оформить ипотеку при наличии незакрытого потребительского кредита. На практике подобные решения каждым банком рассматриваются индивидуально. В данной статье предоставлена актуальная информация о том, может ли повлиять наличие непогашенного кредита на решение банка при оформлении ипотеки.
Как наличие кредита влияет на вероятность одобрения?
Наличие любого кредитного обязательства может стать причиной отказа в ипотечном займе. Действующие кредитные обязательства накладывают определенные ограничения на финансовые возможности клиента. Именно поэтому банк должен быть уверен, что платежеспособность клиента находится на высоком уровне.При анализе анкеты учитывается множество факторов, влияющих на одобрение ипотеки при наличии дополнительного кредита:
- Суммарный доход всех членов семьи;
- Возможность привлечения созаемщиков;
- Владение недвижимостью, которая может стать залогом;
- Безупречная кредитная история клиента;
- Высчитывается остаток личных средств, которые остаются после погашения всех кредитов, включая ипотеку — сумма должна составлять не менее 50% от общего дохода.
Таким образом, банки проводят детальный финансовый анализ, прежде чем окончательно одобрить ипотечный кредит клиенту, имеющему дополнительные кредитные обязательства.
Как влияет наличие непогашенного ипотечного кредита?
Если у клиента возникла ситуация, когда ему требуется взять ипотеку при наличии уже действующего жилищного кредита, в большинстве случаев банки не идут на подобные риски и могут отказать в повторном кредитовании. Чаще всего в такой ситуации клиенту могут посоветовать продать первое жилье, взятое в ипотеку, а уже затем оформлять новый жилищный кредит.
Некоторые банки могут пойти на уступки и оформить новое кредитное обязательство, но доходы клиента должны быть соответствующими — после погашения ежемесячных платежей по двум ипотечным кредитам оставшаяся сумма должна составить не менее 50% от общего дохода.
Можно ли утаить предыдущий займ?
При подаче заявки на одобрение ипотечного кредита важно указывать точную и достоверную информацию — при наличии любых фактических ошибок банк отклоняет документацию. Если заемщик действительно заинтересован в заключении долгосрочного договора, важно не обманывать банк и указывать наличие всех кредитных обязательств в сторонних финансовых системах. Вся информация проверяется через специальный сервис, доступный для всех банков, полностью раскрывающий кредитную историю любого клиента, также предоставляющий информацию о наличии всех совершавшихся когда-либо просрочек по кредитам.
Скрыть наличие существующего кредита можно лишь в случае, если сотрудники финансовой организации не успели подать данные в бюро кредитных историй. Хотя данные случаи являются скорее исключением, поскольку специалисты своевременно вносят все необходимые данные по существующим кредитам.
Возможные последствия
Банковская организация, получившая заявку, обрабатывает документацию в течение нескольких минут. При указании недостоверных данных банк вправе отклонить любую поступающую документацию. Соглашаясь на обработку личных персональных данных, клиент предоставляет банку право детально рассмотреть существующую кредитную историю, в которой указана детальная информация о наличии существующих займов.
Как банки относятся к таким заемщикам?
Некоторые банки могут сразу внести клиентов, заведомо указавших неверную информацию, в специальный черный список потенциальных заемщиков. При этом получить следующий кредит в данной финансовой организации будет достаточно сложно.
Сбербанк
Известный Российский банк применяет индивидуальный подход к каждому клиенту. При оформлении ипотечного займа используется специальная скоринговая система — когда за каждый пункт в анкете клиента начисляется определенное количество баллов.
Кроме стандартного набора «качеств» — платежеспособности и уровня доходов клиента, банк оценивает также наличие других кредитов и предоставляет дополнительные баллы за их отсутствие. Результаты скоринга могут влиять на одобрение Сбербанка при оформлении ипотеки, поэтому при наличии существующих долговых обязательств клиент может попросту не набрать нужное количество баллов.
Другие банки
Некоторые банки достаточно строго относятся к наличию дополнительных кредитов при оформлении ипотеки и прямо указывают на ограничение по данному пункту. К примеру, Россельхозбанк оформляет ипотечный кредит только при отсутствии любых непогашенных долговых обязательств. Банк ВТБ также относится к числу финансовых учреждений, которые могут не оформить ипотеку при наличии другого кредита.
Стоит отметить, что во многих случаях клиенту могут пойти навстречу и учесть некоторые компенсирующие факторы — к примеру, при внесении большого первоначального взноса, а также наличии безупречной кредитной истории клиента. Также ситуация может зависеть от общей стратегии банков при существующей финансовой ситуации в стране. Кредитные организации постоянно повышают свою конкурентноспособность, поэтому вполне возможно, что даже в банках с достаточно строгими требованиями ипотека будет всё-таки одобрена.
Персональный кредитный рейтинг: что нужно знать перед оформлением ипотеки
Спрос на ипотечном рынке после карантина постепенно восстанавливается. По данным Росреестра, количество ипотечных сделок в Москве в июне выросло на 255%. Безусловным триггером на рынке ипотечного кредитования стала льготная ставка банков. Почти 40% россиян назвали текущий момент подходящим для покупки жилья.
Помимо первоначального взноса для оформления ипотеки, необходимо знать свой персональный кредитный рейтинг. Его высокие показатели позволяют получить заем на выгодных условиях.
Вместе с представителями кредитных бюро рассказываем, что такое персональный кредитный рейтинг и как он влияет на сумму кредита.
Как формируется личный кредитный рейтинг
С января 2020 года россияне могут бесплатно два раза в год получить кредитную историю и персональный кредитный рейтинг (скоринг). Соответствующие изменения закреплены в поправках к Федеральному закону «О кредитных историях». Согласно данным аналитиков, свыше 60 млн россиян имеют высокий кредитный рейтинг.
Индивидуальный, или персональный кредитный рейтинг (ИКР, или ПКР) — это аналог скоринга, активно используемого банками и микрофинансовыми организациями (МФО) при принятии решения о выдаче кредита. Каждое кредитное бюро использует определенный набор переменных, которые учитываются при расчете данного рейтинга. Такой инструмент позволяет будущему заемщику оценить шансы на получение кредита, в том числе ипотечного.
Сам рейтинг формируется на основе данных кредитной истории заемщика. Он учитывает множество факторов — например, количество открытых и закрытых кредитов, общую долговую нагрузку. Важно, как человек обслуживал или обслуживает кредиты, что это были за займы, на какие суммы и сроки.
«Но самым важным является наличие или отсутствие просрочек. В итоге формируется некий балл. Чем выше этот балл — тем ниже уровень кредитного риска заемщика», — отметил генеральный директор Объединенного кредитного бюро (ОКБ) Артур Александрович.
Исходя из уровня индивидуального кредитного рейтинга, банки принимают решение, выдавать кредит или нет. Для самого заемщика это возможность посмотреть на себя «глазами банка» и оценить свои возможности в получении ипотеки.
«Заемщик не только понимает, насколько качественной является его кредитная история, но и на какие конкретно условия по кредитам банков он может рассчитывать», — пояснил директор по маркетингу Национального бюро кредитных историй (НБКИ) Алексей Волков.
Многие банки дают дополнительные бонусы и специальные кредитные предложения для заемщиков с высокими значениями ПКР. Эти предложения можно увидеть сразу после получения своего ПКР.
Как узнать персональный кредитный рейтинг
Персональный кредитный рейтинг можно узнать на официальных сайтах бюро кредитных историй. Эксперты предупреждают, что в последнее время появилось много мошеннических ресурсов, предлагающих услуги от имени БКИ, в том числе кредитные рейтинги. Поэтому перед получением услуги, следует удостовериться в надежности кредитного бюро. Полный список БКИ есть на портале госуслуг.
Например, получить данные по кредитный рейтинг можно на сайте НБКИ в личном кабине заемщика. «Для этого понадобится подтвержденная регистрация на портале государственных услуг — это требование для обеспечения безопасности персональных данных. Сама процедура получения при наличии такой регистрации занимает не больше одной минуты. При этом НБКИ сделала доступ к своему рейтингу бесплатным для любого заемщика неограниченное количество раз», — пояснил Волков из НБКИ.
Шкала индивидуального кредитного рейтинга
Разные эксперты в определении кредитного рейтинга используют свою шкалу оценки. Но в целом логика проста: чем выше значение персонального кредитного рейтинга, тем выше вероятность получить одобрение со стороны банка.
Например, по методике ОКБ, наиболее надежными заемщиками считаются те, чей кредитный рейтинг превышает 961 балл. По оценкам экспертов, в этой категории менее 2% заемщиков допускали длительную просрочку (90 и более дней). Заемщику с низким ИКР банки могут отказать в кредите, со средним ИКР — одобрить, с высоким — скорее всего, одобрят по наиболее привлекательной процентной ставке.
«Хорошим можно считать и индивидуальный кредитный рейтинг в диапазоне 901–960 баллов. Выше среднего считается балл в диапазоне 800–900. Но кредиторы принимают решения о выдаче кредитов самостоятельно и могут одобрить ипотеку и при иных значениях ИКР», — пояснил Артур Александрович из ОКБ.
Согласно расчету НБКИ, персональный кредитный рейтинг в диапазоне от 800 до 850 баллов (максимальные значения по их методике) считается наилучшим, а такие заемщики — надежными. «Заявления заемщиков с ПКР от 800 до 850 баллов одобряются в 71% случаев, а заемщиков с количеством баллов до 600 — в 24%», — отметил Алексей Волков из НБКИ.
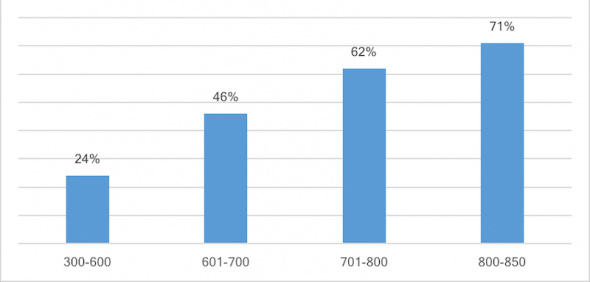
Однако, по словам эксперта, это не значит, что заемщику с низким кредитным рейтингом откажут в займе. Кредит могут одобрить, но изменить условия — повысить ставку или понизить сумму.
Сумма кредита и ПКР
Персональный кредитный рейтинг также напрямую влияет на сумму кредита: чем выше его значение, тем на большую сумму может рассчитывать заемщик. «Так, если среднее значение ПКР по всем ипотечным кредитам 709 баллов, то для кредитов более 5 млн руб. — 718 баллов, а менее 1 млн руб. — 702 балла», — добавил Алексей Волков.
Поэтому перед тем как оформить ипотеку (речь, как правило, идет о больших суммах), нужно проверить персональный кредитный рейтинг. Узнать его можно, например, на сайте НБКИ. Для этого потребуется регистрация на сайте и авторизация на портале госуслуг. В дальнейшем получать свой ПКР и контролировать его динамику можно непосредственно в своем личном кабинете.
Что нужно, чтобы одобрили ипотечный кредит?
В каждом банке есть перечень требований к участникам сделки. Эти требования различаются между собой в зависимости от конкретных программ ипотечного кредитования. Как правило, шанс получить одобрение по кредиту есть у заёмщиков, которые:
— имеют российское гражданство, так как некоторые банки могут отказать в выдаче ипотеки иностранцам
— в возрасте от 21 до 70 лет на дату погашения кредита
— получают стабильный доход
— работают на последнем месте работы не менее 3 месяцев, уже прошли испытательный срок и т.д.
Однако каждый банк устанавливает собственные требования к заёмщику, которые могут отличаться от приведённого выше списка.
Как банки принимают решение
Перед тем, как заключить договор и выдать ипотеку, банки должны проверить платёжеспособность заёмщика.
Система проверки индивидуальна у каждой кредитной организации. При рассмотрении заявки на ипотечный кредит банки оценивают платёжеспособность заёмщика и объект залога по множеству критериев. К ним относятся уровень дохода заёмщика, его кредитная история, документы на недвижимость и т.д. Мы можем проанализировать самые частые причины отказов и понять, что можно сделать, чтобы получить одобрение по ипотечной заявке.
Как узнать причину отказа банка
Банки имеют право отказать в заключении договора для выдачи кредита без объяснения причины. Кредитные организации вносят данные обо всех обращениях и основаниях отказа в кредитную историю.
Клиент может запросить список бюро кредитных историй (БКИ), где хранится кредитная история, онлайн через портал «Госуслуги». Банк России отправит эту информацию в течение 1 дня в ваш личный кабинет. Заказывают отчёт о кредитной истории в любом БКИ бесплатно, но не более двух раз в год.
Если вы нашли ошибку в своей кредитной истории, обратитесь в банк с заявлением о внесении изменения по кредитному договору во всех БКИ, куда банк отправил информацию. Вы также можете направить запрос на исправление данных во все бюро, в которых хранится документ с ошибкой, приложите документы, подтверждающие ошибку. Бюро рассмотрит ваш запрос в течение 30 дней.
Наиболее частые причины отказов банков
Уточните у банка причину отказа: есть вероятность, что вы можете повлиять на решение и получить одобрение ипотеки. Расскажем, как это сделать.
Наиболее часто банки отказывают клиентам в следующих случаях:
1. При заполнении документов допущены ошибки. Уточните у менеджера банка, в чем заключается ошибка, и предоставьте корректные данные.
2. Предоставлена недостоверная информация. Банки тщательно проверяют ваши документы на случайное или намеренное искажение фактов. Узнайте у сотрудника банка, в течение какого срока можно подать повторную заявку с исправленными документами.
3. У заёмщика плохая кредитная история или её нет:
— Если у клиента отсутствует кредитная история, банкам сложно оценить, будет ли возвращен долг. На решение банка может повлияет увеличение суммы первоначального взноса, а также привлечение созаёмщиков.
— Если у заёмщика плохая кредитная история, были просрочки по выплатам или есть неоплаченные штрафы — это может повлиять на решение банка одобрить заявку на предоставление ипотечного кредита. Запросите сведения из БКИ и проверьте корректность данных. Если есть какие-либо задолженности — погасите их прежде, чем подавать повторную заявку.
— Если у клиента уже есть кредитные обязательства, банк может посчитать, что клиент слишком «закредитован», а дополнительный заём приведёт к невозможности погашения ипотечного кредита. Постарайтесь погасить текущие задолженности, а если их нет — проверьте кредитную историю, возможно, в ней допущена ошибка, и выплаченный кредит числится ещё действующим.
О том, как улучшить кредитную историю, мы давали советы в статье.
4. Недостаточный уровень дохода заёмщика. Как правило, ежемесячная выплата по кредиту не должна превышать половину месячного дохода. Это необходимо, чтобы у заёмщика оставались средства для поддержания комфортного уровня жизни. Кроме того, банк может учитывать и другие обязательства кредитуемого, например, уплату алиментов. В этом случае вы можете:
— Пересмотреть условия кредита. Например, увеличить первоначальный платёж, рассмотреть ипотеку на более долгий срок или выбрать для покупки объект недвижимости подешевле — это позволит снизить ежемесячную финансовую нагрузку. Подобрать наиболее комфортные параметры можно с помощью ипотечного калькулятора.
— Подтвердить дополнительный доход, если он есть.
— Привлечь созаёмщиков — людей, которые будут нести солидарную обязанность перед банком за исполнение обязанности по кредитному договору. Созаёмщиком может выступить любой человек, например, супруг или супруга, тогда банк может учесть совокупный ежемесячный доход, а шанс одобрения может повыситься.
Не забывайте, что оформление ипотеки влечёт дополнительные расходы, например, на страхование. Учитывайте это при планировании финансовой нагрузки.
Как снизить риск отказа?
Вы можете минимизировать риски отказа банка, для этого заранее подготовьтесь к подаче заявки на кредит. Перед походом в банк:
1. Определитесь с объектом недвижимости или примерной суммой ипотечного кредита на покупку жилья.
2. Убедитесь, что у вас есть все необходимые документы, а данные в них актуальны и корректны. Перечень требуемых документов можно запросить в банке, где вы планируете оформить ипотеку.
3. Проверьте свою кредитную историю.
4. Оцените свою платёжеспособность, для этого:
— сложите сумму своих доходов и доходов созаёмщиков, если вы планируете привлечь их к оформлению ипотечной сделки
— посчитайте в ипотечном калькуляторе примерную сумму ежемесячного платежа (мы подготовили инструкцию по использованию калькулятора в статье)
— прибавьте к получившемуся платежу ежемесячные взносы по действующим кредитам, если они есть
— вычтите из суммы доходов размер расходов по займам. Если остаток составляет менее половины от суммы доходов, рекомендуется снизить сумму ипотечного кредита или увеличить срок его выплаты.
Отказ банка на этапе одобрения объекта недвижимости
Банк может предварительно одобрить заявку на получение ипотечного кредита, но отказать на этапе проверке недвижимости.
При получении ипотечного кредита (ипотеки) залогодатель передаёт жильё в залог банку до полного погашения задолженности. В случае невыплаты кредита, банк имеет право по решению суда реализовать залоговую недвижимость, чтобы вернуть средства. Поэтому банки тщательно проверяют документы на недвижимость и участников сделки.
Проверьте, что жильё соответствует требованиям выбранного банка. Вы также можете самостоятельно проверить документы. Это сэкономит вам время и может повысить шансы одобрения заявки. Мы подготовили материалы, которые вам в этом помогут:
Если банк отказал в выдаче ипотечного кредита — это не повод расстраиваться. Проанализируйте причины отказа, чтобы исправить их и как следует подготовиться к подаче заявки.
Почему банки могут отказать в ипотеке: 7 основных причин
Вы нашли квартиру на покупку, оценили ее, собрали все документы и уже настроились выплачивать кредит… Но банк решил не давать деньги. Почему? И можно ли подать заявку еще раз? Разбираемся вместе с экспертами.
Как узнать причину отказа
У каждого банка своя скоринговая модель — система оценки, предсказывающая, как вы будете выплачивать кредит. В нее заложено много параметров: уровень дохода, кредитная история, показатель долговой нагрузки, трудовой стаж и др. Любой из них, если он не соответствует требованиям банка, может стать поводом для отказа.
Озвучивать причину банки не обязаны, но должны записать ее в вашу кредитную историю (ФЗ «О кредитных историях» от 30.12.2004 N 218-ФЗ).
«Если запросить кредитный отчет, можно узнать, почему банк не выдал кредит. Но будет ли официальная причина отказа соответствовать реальной, остается догадываться, так как иногда формулировки размыты либо указана общая политика кредитования банка», — говорит Екатерина Тютюнникова, адвокат МКА «Центрюрсервис».
Возможные причины отказа
Итак, банк может не сообщать, почему отказал в ипотеке. Но есть несколько основных причин — разберем их подробнее.
Первая причина: недостоверные сведения в документах
Банк тщательно проверяет все предоставленные вами сведения, прежде чем выдать ипотеку. Недостоверная информация о доходе или работодателе, неполный пакет документов для рассмотрения заявки — вы можете просто что-то перепутать или забыть принести, но банк расценит это как обман. В лучшем случае у вас попросят разъяснения, в худшем — вам просто откажут.
Что делать?
Указывайте правдивую информацию и тщательно проверяйте все документы перед тем, как подавать их в банк.
Вторая причина: доходы не отвечают требованиям банка
Банки смотрят на показатель долговой нагрузки — это соотношение среднемесячных платежей по всем кредитным обязательствам к вашему среднемесячному доходу. Учитывается и тот кредит, который вы только собираетесь получить. Если ПДН становится больше 50%, банк отказывает или сильно урезает доступную вам сумму.
Что делать?
Запрашивайте сумму, платежи по которой не превышают 50% вашего ежемесячного дохода. Или найдите дополнительные источники дохода — например, за счет подработки или сдачи недвижимости или автомобиля в аренду.
Третья причина: плохая кредитная история
Если вы не платите по кредитам, кредитная история портится. Банки обязательно изучают ее во время скоринга. С плохой кредитной историей ипотеку, скорее всего, не одобрят. То же может случиться с нулевой кредитной историей, то есть если вы никогда не оформляли кредиты.
Что делать?
Как можно быстрее погасите долги и не допускайте просрочек. Если просрочек у вас нет, причина может быть в ошибочных данных, которые подал кредитор. Закажите отчет в бюро кредитных историй, обратитесь в банк и попросите его исправить информацию.
Четвертая причина: штрафы и налоги
Отказать в ипотеке могут не только из-за плохой кредитной истории, но и из-за других долгов. Если, например, вы не заплатили налоги на сотни тысяч рублей, годами не оплачивали штрафы ГИБДД, вас как злостного алиментщика разыскивают судебные приставы, вы находитесь в процедуре личного банкротства или вообще под судом, то мимо банка вся эта информация не пройдет. Так что лучше сначала закрыть все долговые «гештальты», а затем уже обращаться за ипотекой.
Что делать?
Проверьте себя по всем возможным государственным базам. Вдруг на вас висят какие-то задолженности, о которых вы даже не подозреваете?
Пятая причина: неправильный выбор квартиры
Ипотека — это кредит под залог недвижимости. То есть квартира, которую вы приобретаете, будет в обеспечении у банка на время выплаты долга. И если вы не сможете платить, недвижимость продадут, а вырученные деньги направят на погашение. Если банк решит, что полученная с продажи залога сумма не покроет долг, ипотеку вам не одобрят или уменьшат доступную сумму.
Еще квартира может не подойти, если в ней прописаны несовершеннолетние собственники или она находится в соцнайме.
Что делать?
Выбирайте для покупки квартиру, которая соответствует требованиям банка и запрашиваемой сумме. Проверяйте квартиру на наличие обременений — это можно сделать через Росреестр.
Шестая причина: низкий первоначальный взнос
Ипотеку выдают обычно при наличии первоначального взноса — это часть стоимости квартиры, которую вы платите продавцу из собственных средств. Так банк убеждается в вашей платежеспособности. Размер первоначального взноса зависит от политики банка и программы ипотеки и может составлять 10, 15 или 20%. Если ваших денег не хватает на ПВ, ипотеку могут не одобрить.
Что делать?
Предлагайте первоначальный взнос, соответствующий требованиям банка. Если вам отказали в ипотеке, можно попробовать подать новую заявку, предложив уже более значимый стартовый платеж. Допустим, 30% вместо 20%.
Седьмая причина: внешний вид
У каждого банка свои правила, и в них может быть предусмотрена оценка внешнего вида заемщика и его поведения.
«Если вы неопрятно одеты, находитесь в состоянии опьянения, даете невнятные ответы на вопросы, нервничаете, пришли с людьми, которые за вас отвечают, не можете пояснить, для каких целей нужен кредит, то все это влияет на итоговое решение банка», — говорит адвокат Екатерина Тютюнникова.
Что делать?
Ведите себя адекватно и не вызывайте подозрений.
Почему банк отказывает в ипотеке после ее одобрения
Такое случается, когда банк замечает, что одно из требований его кредитной политики нарушено, говорит ведущий эксперт отдела анализа банковских услуг Банки.ру Инна Солдатенкова.
«Например, при подаче заявки на ипотеку заемщик указал в анкете, что имеет необходимый первоначальный взнос, но не указал, что планирует взять на него потребительский кредит после получения одобрения. Таким образом, его финансовая нагрузка увеличится, и банк откажет в ипотеке. Поэтому важно быть честным с банком и указывать в анкете на ипотеку только достоверную информацию — отказ можно получить в том числе и перед самой сделкой».
Когда можно подать повторную заявку на ипотеку после отказа
Проанализируйте, из-за чего вашу заявку отклонили — наиболее вероятные причины мы описали, попробуйте устранить проблемы и вновь идите в банк. Никто не запрещает обращаться даже к тому кредитору, который уже один раз отказал вам.
Если вы уверены, что с вашей кредитной историей и уровнем дохода все хорошо и получили отказ от одного банка, то можно попробовать подать заявки в другие банки, говорит Инна Солдатенкова. Прежде всего лучше обратиться в тот банк, где вы получаете зарплату либо открыли вклад/счет.
«Также сразу подать заявку на другую ипотеку можно, если вы хотите изменить условия. Например, купить не новостройку, а вторичку, внести больший уровень первоначального взноса, привлечь созаемщика, — говорит эксперт. — Если же поступило несколько отказов от разных банков, то однозначно стоит подождать со следующей заявкой и предварительно попробовать разобраться в причинах отказа. Среди них может быть и абсолютно чистая, нулевая кредитная история».