Как рассчитывается аванс по заработной плате?
Понятие «аванс» отсутствует в Трудовом кодексе. Согласно статье 136 ТК РФ работодатель обязан выплачивать не реже чем 2 раза в месяц заработную плату за первую половину месяца и за вторую. То есть начислить заработную плату нужно в 2 захода равными долями. Зарплата за первую половину месяца, или как мы ее называем, аванс, не может быть меньше тарифной ставки или оклада за отработанное время (письмо Минтруда от 20.03 2019 №14-1/в-178).
Важно! Аванс не может быть меньше, чем оплата фактически отработанного времени!
То есть если человека не было на работе, например, он был боленлибо находился в отпуске, то аванс нужно уменьшить на эту сумму. Если сотрудник добросовестно отработал первую половину месяца, то аванс должен быть выплачен в полном объёме.
Если у вас есть доступ к системе «КонсультантПлюс», смотрите пошаговую инструкцию по выплате зарплаты. Если доступа нет, получите бесплатный пробный доступ и переходите в Путеводитель по заработной плате.
Шаг 2. Как рассчитать аванс по зарплате – формула
Есть два основных способа расчёта аванса: процентный и расчётный. Выбранный вариант нужно закрепить в локальных актах работодателя.
Процентный способ расчета аванса по заработной плате в 2022 году:

НРВ – норма рабочего времени за первую половину месяца;
Фов – фактически отработанное время за первую половину месяца.
Как начисляется аванс по зарплате расчетным способом?

НРВм – норма рабочего времени за весь месяц;
ФОВ – фактически отработанное время за первую половину месяца.
Рассмотрим несколько ситуации на примере:
Пример 1
В ООО «Смайлик» установлен рабочий график – пятидневная рабочая неделя. Артёменко А. Ю. отработал в первой половине месяца все рабочие дни – 10 дней. Его оклад составляет 40 000 руб.
Вариант 1. Аванс – 40 % от оклада.
Сумма аванса составит 16 000 руб. (40 000 руб. × 40 % : 10 дн. × 10 дн).
Вариант 2. Аванс определяется расчётным способом.
Предположим, что в данном месяце 21 рабочий день. Сотрудник отработал 10. Тогда за первую половину месяца ему полагается 19 047,62 руб. (40 000 руб. : 21 дн. × 10 дн).
Пример 2
Предположим, сотрудник отработал не 10 дней, а только 6, так как был в отпуске. Как считается аванс по зарплате в этом случае? Если аванс рассчитывается процентным способом, то сумма дохода за первую половину месяца составит 9 600 руб. (40 000 руб. × 40% : 10 дн × 6 дн).
Вариант 2 Расчет аванса расчётным способом
В месяце 21 рабочий день. В первой половине месяца сотрудник отработал 6 дней. Сумма аванса составит 11 428,57 руб. (40 000 руб. : 21 дн × 6 дн).
ШАГ 3. Контролируем сроки выплаты аванса
Как мы уже говорили, согласно ст. 136 ТК РФ выплата заработной платы должна осуществляться не реже чем каждую половину месяца. Точные даты устанавливает работодатель в локальных актах.
Это значит, что между выплатами аванса и заработной платы не должно быть больше 15 дней. Удобнее, когда аванс за первую половину месяца выплачивается до 28 числа текущего месяца, а заработная плата за вторую половину месяца выплачивается до 10 числа следующего месяца. В Положении об оплате труда запись о сроках выплаты зарплаты может выглядеть так:

Обратите внимание! Если интервал между авансом и заработной платой больше 15 дней, то ГИТ может оштрафовать работодателя на сумму 50 000 руб. (ст. 5.27 КоАП).
Как рассчитывается зарплата и аванс новым работникам?
Для нового сотрудника безопаснее утвердить промежуточный аванс. Например, если работник пришёл на работу в начале месяца, то первую заработную плату он получит только лишь в конце месяца. Это может нарушить срок выплаты зарплаты в 15 дней. Рекомендуем отразить в Положении об оплате труда следующие нормы:
 Шаг 4. Рассчитываем зарплатные налоги
НДФЛ с аванса не удерживают (письмо Минфина от 13.02.2019 №03-04-06/8932). Исключением являются выплаты аванса в последний день месяца. Согласно п. 2 ст. 223 НК РФ такой доход считается налогооблагаемым, и работодатель обязан рассчитать НДФЛ.
Пример 3
В месяце 21 рабочий день. Из них сотрудник Артёменко отработал 6 дней. В остальное время он был в отпуске. Всего за месяц ему полагается заработная плата в сумме 11 428,57 руб. (40 000 руб. : 21 дн. × 6 дн). НДФЛ с заработной платы составит 1486 руб.
Рассмотрим оба варианта.
Вариант 1 – расчет аванса по заработной плате 40 % от оклада
Сумма аванса в этом случае составит 9 600 руб. (40 000 руб. × 40 % : 10 дн × 6 дн). То есть за месяц Артеменко доначислят 1828, 57 руб. Это больше НДФЛ. Значит, на руки Артёменко получит 342,57 руб.
Вариант 2. Аванс рассчитывается расчётным способом
В дату аванса сотрудник получил 11 428,57 руб. НДФЛ удерживать не с чего. Решить вопрос можно только в том случае, если удерживать НДФЛ при выплате аванса. Но делать так можно только лишь в отношении тех работников, которые вторую половину месяца по каким-то причинам работать не будут. То есть, если при выплате аванса вы уже знаете сумму дохода в целом за месяц, и понимаете, что по итогам месяца удержать налог уже не выйдет, то сделать это нужно при выплате аванса. Посчитайте именно заработную плату за первую половину месяца. НДФЛ в этом случае нужно перечислить в бюджет не позднее следующего за выплатой рабочего дня.
Такой подход закрепить в Положении об оплате труда, например, так:

Итоги
Заработная плата должна выплачиваться каждые полмесяца. Зарплата за первую половину месяца называется авансом. Как считают аванс по зарплате? Рассчитывать аванс можно двумя способами: процентным и расчётным. Выбранный способ необходимо закрепить в локальном акте. Удерживать НДФЛ с аванса в общем случае не нужно.
Калькулятор расчета зарплаты по окладу
Онлайн-калькулятор расчета заработной платы в 2023 году — это инструмент для бухгалтера, помогающий произвести вычисления, если сотрудник на окладной системе оплаты труда отработал не полный месяц.
| Сумма к начислению | Сумма налога | Сумма к выдаче |
|---|---|---|
| 0 | 0 | 0 |
Используйте бесплатно материалы КонсультантПлюс, чтобы правильно рассчитать зарплату:
- Консультация эксперта: как считать ЗП при окладной системе.
- Особенности оплаты труда для внутренних и внешних совместителей.
- Типовая ситуация: как рассчитать и начислить зарплату.
- Готовое решение: как считать ЗП, если была работа в выходные и праздники.
- Руководство: как учитывать премии при подсчете ЗП.
Должностной оклад — оплата труда работника в фиксированной сумме
Порядок взаимоотношений между работником и работодателем устанавливает ТК РФ. По нему порядок оплаты труда определен трудовым (коллективным) договором и соответствует действующим у данного работодателя системам оплаты труда, квалификации работника, сложности выполняемых задач, соразмерен количеству затраченного труда и времени работника.
Одной из систем оплаты труда является окладная система, при которой за полностью отработанный расчетный период работник получает фиксированную оплату труда. Несмотря на количество рабочих дней в месяце, в расчет зарплаты по окладу заложена формула, при которой человек, отработавший целый месяц, получает фиксированную сумму зарплаты. По этому принципу работает онлайн-калькулятор расчета ЗП. Окладная система иногда сочетается с премиальной, сдельной оплатой, при которой работодатель, кроме оклада, выплачивает премии за выполнение каких-либо показателей по организации, структурному подразделению, филиалу и т.д. В этом случае часть расчетов осуществляется вручную.
Как считать на калькуляторе
Приведем пошаговую инструкцию, как рассчитать зарплату по часам на калькуляторе онлайн, которая поможет без труда подсчитать сумму к выплате.
Шаг 1. В первую строку калькулятора вводим размер оклада, установленный сотруднику трудовым договором. Чтобы правильно определить суммы, рассчитать зарплату онлайн необходимо с полной суммы, до удержания НДФЛ. В нашем случае это 15 000 руб.

Шаг 2. Чтобы выяснить, какая будет зарплата, если оклад 15 000 руб., а человек отработал всего 11 дней, вписываем в калькулятор зарплаты количество отработанных в расчетном периоде дней. В январе 2023 года сотрудник отработал 11 вместо положенных по производственному календарю 17 дней (при пятидневной рабочей неделе), поскольку находился в отпуске за собственный счет 3 рабочих дня. Вписываем цифру 11 во вторую строку калькулятора.

Шаг 3. В третьей строке в выпадающем меню выбираем январь 2023 и сразу видим, как меняются расчетные суммы, поскольку количество рабочих дней по производственному календарю в каждом периоде разное.

Шаг 4. Онлайн-калькулятор подскажет, как рассчитать ЗП за месяц за 11 из 17 отработанных дней. В приведенном примере работнику полагается 9 705 руб. оклада вместо 15 000 руб. Калькулятор одновременно выдаст сумму НДФЛ, которую следует удержать (1261,76 руб.), и сумму к выдаче работнику на руки (8 444,12 руб.).

Зарплата по окладу: документальное оформление при расчете на калькуляторе
Чтобы бухгалтеру определить, как рассчитать заработную плату по окладу, ему необходимо иметь следующие данные:
- Приказ на прием специалиста на работу с окладом, согласно штатному расписанию. Поскольку в ТК РФ имеется отсылка на штатное расписание, часто при проверке трудовой инспекцией отсутствие данного документа расценивается как нарушение.
- Установленный для данного сотрудника должностной оклад, фиксированная сумма которого определяется трудовым или коллективным договором.
- Количество отработанных сотрудником в календарном месяце дней — оформляется табелем учета рабочего времени. Унифицированная форма данного документа является обязательной для организаций государственного сектора и утверждена Приказом Минфина России от 30.03.2015 №52н, для остальных хозяйствующих субъектов унифицированные формы, в т.ч. табель учета рабочего времени (ф.Т-13) и табель учета рабочего времени и расчета оплаты труда (ф.Т-12), не являются обязательными к применению (Закон «О бухгалтерском учете» №402-ФЗ от 06.12.2011). Если организация, не относящаяся к государственным, принимает решение не применять унифицированные формы, то закрепляет в своих локально-нормативных актах самостоятельно разработанные формы документов по учету рабочего времени.
При расчете за отработанный месяц сотруднику необходимо предоставить расчетный листок, форму, порядок и периодичность предоставления которого организация разрабатывает самостоятельно.
Расчет зарплаты без калькулятора
Рассмотрим, как рассчитать зарплату за день без калькулятора. Если работник трудился полный месяц, вне зависимости от количества рабочих дней, к выплате ему причитается сумма, установленная трудовым (коллективным) договором. Если сотрудник отработал неполный период (прием или увольнение, больничный лист, командировки, отпуск или неявки по другим причинам), расчет зарплаты осуществляют по формуле:

ТК РФ установлено, что производить расчет за отработанный период работодатель обязан не реже двух раз в месяц, в установленные даты. Расчет за каждую половину расчетного периода производят с учетом фактически отработанного времени, и подходить к выплате за первую половину формально нельзя. Осуществляя расчет заработной платы по окладу за первую половину периода, удобнее использовать калькулятор.
Таким образом, если сотрудник полностью отработал расчетный период, и на первую и вторую его половины приходится одинаковое количество рабочих дней, то расплачиваться с ним необходимо равными частями.
Важно помнить, что перечисление НДФЛ в бюджет происходит единожды — при окончательном расчете. Если за первую половину выплатить полную сумму, без учета НДФЛ, то по окончании месяца иногда возникает ситуация, когда у сотрудника не из чего удержать налог. Н аиболее применим метод, при котором зарплата за первую половину периода рассчитывается за вычетом НДФЛ, но отражение удержания и начисления налога не производится.
Пример расчета аванса с помощью калькулятора
Не всегда бухгалтеру важно посчитать сумму за неполный месяц, если человек отсутствовал на работе некоторое время. Часто возникает проблема вычисления правильной суммы выплаты за первую и вторую половину месяца. Разберемся, как посчитать зарплату по окладу по часам на калькуляторе в такой ситуации.
Сотруднику установлен оклад в размере 30 000 руб. Установленные регламентом компании выплаты осуществляются: за первую половину месяца — 25 числа, окончательный расчет за месяц — 10 числа. По данному месту работы сотрудник не подал заявление на предоставление стандартных вычетов. Он трудился весь период, количество рабочих дней по производственному календарю составило 23, на первую половину приходится 11 рабочих дней.
Таким образом, 25 числа организация включила в ведомость на выплату зарплаты за первую половину периода сумму 12 482,61 руб. за вычетом НДФЛ.
Как рассчитать аванс по зарплате — новые правила расчета
Что такое аванс и в какие сроки его необходимо выдавать?
Все, кто работал по найму, понимают, что такое аванс на практическом уровне. Во второй половине месяца работники получают определенную сумму. Как правило, она составляет какой-то процент от оклада. Эту часть оплаты труда, которую работники получают в течение расчетного месяца, и называют по традиции авансом.
Если же обратиться к трудовому законодательству, основой которого является ТК РФ, то там это понятие в явном виде отсутствует. Но сам порядок выплаты зарплаты ТК РФ регламентирует. Законом от 03.07.2016 № 272-ФЗ были внесены соответствующие изменения в ст. 136 кодекса. В действующей редакции указанной статьи определяется, что работники должны получать оплату труда не реже чем раз в 2 недели и не позднее 15 календарных дней со дня окончания расчетного периода.

Понятно, что полностью рассчитать зарплату за месяц сложнее, чем начислить аванс. Поэтому на практике в организации сначала определяют дату выплаты зарплаты. В соответствии со ст. 136 ТК РФ она должна быть установлена в период с 1 до 15 числа следующего месяца. Какое конкретно число выбрать в этом диапазоне, зависит от организации учета на предприятии. Чем лучше организован обмен информацией между службами и выше степень автоматизации учета, тем раньше можно начислить и выплатить зарплату.
После установления даты выплаты зарплаты к ней нужно прибавить полмесяца (15 дней). Так и определяется дата выплаты аванса в соответствии с требованиями ТК РФ. Например, если срок для выплаты зарплаты установлен 4 числа, то аванс нужно выдать не позднее 19, если 8, то не позднее 23 и т. д.
А если выдать аванс раньше, чем через 15 дней? Например, 12 числа при дате выплаты зарплаты 5. В этом случае от аванса до следующей выплаты зарплаты пройдет больше 20 дней, что превышает установленный ТК РФ срок. В этом случае организация может быть привлечена к ответственности за нарушение порядка выплаты.
Как правильно считать по новым правилам аванс в 2023 году?
Новые правила расчета аванса, не так давно прописанные в ТК РФ, коснулись главным образом только сроков. А при определении суммы аванса следует исходить из реально отработанного за первую половину месяца времени (письмо Минтруда от 10.08.2017 № 14-1/В-725).
Причем чиновники рекомендуют учитывать при расчете аванса только те составляющие зарплаты, которые прямо привязаны к рабочему времени (оклад, надбавки за совмещение и т. п.). Что же касается выплат, размер которых можно определить только по итогам месяца (например, премии за выполнение плана), то они, по мнению Минтруда, при расчете аванса использоваться не должны.
Подробнее о премии как составной части оплаты труда читайте в статье «Является ли премия частью заработной платы?».
Рассмотрим, как считать аванс с учетом разъяснений государственных органов.
Количество рабочих дней в расчетном месяце — 20, оклад инженера Петрова И. И. составляет 25 000 руб. в месяц. За первую половину месяца Петров И. И. отработал 9 дней. Таким образом, ему должен быть выплачен аванс в сумме:
А = 25 000 руб. / 20 дн. × 9 дн. = 11 250 руб.
Однако он не получит на руки эту сумму полностью, из нее работодателю придется удержать НДФЛ. Связано это с тем, что с 1 января 2023 года порядок удержания НДФЛ с заработной платы меняется. Об этом мы поговорим в следующем разделе.
Таким образом, новая формула расчета аванса учитывает реально отработанное время за период с 1 по 15 число расчетного месяца.

Подобная методика расчета является весьма трудоемкой. Фактически при этом удваивается объем работы бухгалтерских служб, занимающихся расчетом зарплаты. Поэтому на практике при определении того, как рассчитывается аванс по зарплате, его обычно устанавливают в виде определенного процента от суммы оклада.
Минздравсоцразвития в своем письме от 25.02.2009 № 22-2-709 рекомендует выдавать заработную плату и аванс в сопоставимых суммах. Т. к. ранее, когда при выплате аванса НДФЛ не удерживался, для обеспечения сопоставимости выплат оптимальным решением было установление аванса в размере 40–45% от оклада. С 2023 года чтобы обеспечить такую сопоставимость некоторым работодателям придется поднять процент аванса до 50%. Подробнее об этом читайте здесь.
Рассмотрим, как правильно рассчитать аванс при этом варианте его начисления.
Оклад Петрова И. И. составляет 25 000 руб. в месяц. На предприятии в 2022 году был установлен размер аванса — 40% от оклада. Вычетами по НДФЛ Петров И. И. не пользовался. В этом случае он получал аванс в сумме:
Ав. = 25 000 руб. × 40% = 10 000 руб.
И заработную плату в сумме:
З/п = 25 000 руб. – 25 000 руб. × 13% – 10 000 руб. = 11 750 руб.
В 2023 году суммы, полученные на руки, будут немного отличаться:
Ав. = 25 000 руб. х 40% = 10 000,00 руб. На руки = 10 000,00 — НДФЛ = 8 700,00 руб.
З/п = 25 000,00 — 10 000,00 = 15 000,00 руб. На руки = 15 000,00 — НДФЛ = 13 050,00 руб.
Видно, что зарплата за первую половину месяца при таком значении аванса оказывается гораздо меньшей. Если же в 2023 году закрепить аванс на уровне 50% от оклада, то за каждую часть месяца Петров будет получать 10 875,00 руб., что обеспечит равномерность получения доходов этим сотрудником.
Понятно, что в примере рассмотрен идеальный вариант. По факту работник может часть расчетного месяца отсутствовать на рабочем месте (по болезни, из-за отпуска и т. п.). В этом случае лучше рассчитывать аванс исходя из отработанного времени.
Как рассчитывать аванс по зарплате в том или ином случае, необходимо указать в локальных нормативных актах предприятия.
Платится ли НДФЛ при выдаче аванса?
При выплате зарплаты работодатель выполняет функции налогового агента, удерживая НДФЛ из дохода работника. Ранее до 31 декабря 2022 года зарплата становилась доходом с точки зрения налогообложения в последний день расчетного месяца (п. 2 ст. 223 НК РФ). А так как аванс выплачивается в течение расчетного периода, то на момент его выплаты доход за период еще не считался полученным и, соответственно, не было оснований для уплаты НДФЛ. Эта позиция, верная для предыдущей редакции Налогового кодекса, отражена, в частности, в письмах Минфина от 13.02.2019 № 03-04-06/8932, от 13.07.2017 № 03-04-05/44802.
Однако если на предприятии дата получения аванса установливалась на последний день месяца, то налоговики могли признать эту выплату доходом за истекший период. В этом случае предприятию приходилось рассчитывать и удерживать НДФЛ дважды в месяц. Позицию налоговых органов по данному вопросу поддерживал и Верховный суд (определение от 11.05.2016 № 309-КГ16-1804). Чтобы избежать подобных проблем, лучшим решением было не выдавать аванс в последний день месяца.
Нужно ли уплачивать страховые взносы с аванса по зарплате? Ответ на данный вопрос дала советник государственной гражданской службы РФ 1 класса Баландина Е. Б. Получите бесплатный пробный доступ к системе КонсультантПлюс и ознакомьтесь с точкой зрения чиновника.
Удержание НДФЛ с аванса в 2023 году — изменения
Закон от 14.07.2022 № 263-ФЗ скорректировал правила удержания и перечисления НДФЛ с заработной платы, действовавшие ранее в соответствии с НК РФ. С 1 января 2023 года датой получения физлицом дохода в виде зарплаты — и за первую и за вторую часть месяца, а также отпускных и больничных будет признаваться дата его фактической выплаты на руки или на счет сотрудника — по общему правилу, установленному подп. 1 п. 1 ст. 223 НК РФ. Удержание НДФЛ отныне будет происходить и в момент выплаты аванса в том числе, т.е. до завершения расчетов по основной части зарплаты.
Кроме того, значительно поменялись сроки перечисления удержанного налога в бюджет. Если раньше мы перечисляли налог до конца рабочего дня, следующего за днем выплаты зарплаты, по больничным и отпускным — до конца месяца, в котором они были выданы, то теперь НК РФ определил единые даты для всех без исключения выплат — это 28 число + дополнительные даты в декабре и январе. На какие даты следует ориентироваться при уплате НДФЛ в 2023 году, узнайте из этой статьи.
О порядке расчета и перечислении НДФЛ в бюджет с 1 января 2023 года налоговыми агентами мы рассказали здесь.
В 2023 году при переводе НДФЛ и всех прочих налогов в бюджет не нужно указывать КБК в платежке, ведь мы начнем погашать все налоговые обязательства одной суммой. Это связано с введением принципа единого налогового платежа. Но чтобы инспекторы не ошиблись при разноске сумм по видам налогов, хозяйствующие субъекты заранее, в срок до 25 числа, станут направлять уведомления в налоговую. Подробности, касающиеся уведомления по НДФЛ, ищите в этом материале.
Отметим, что в 2023 году еще разрешат перечислять налоги по старому — платежками с прописанными КБК, без подачи уведомления. Однако для этого потребуется попасть под определенное условие.
О том, какие еще изменения ждут нас в налоговом законодательстве в 2023 году, расскажет Типовая ситуация от справочно-правовой системы КонсультантПлюс. Оформите бесплатный пробный доступ и переходите к просмотру материала.
Итоги
Сроки выплаты аванса и зарплаты в соответствии с ТК РФ устанавливаются так, чтобы выплаты работникам осуществлялись не реже чем раз в 2 недели. Порядок того, как рассчитывается аванс, ТК РФ в явном виде не определяет.
Государственные органы рекомендуют выдавать аванс на основании реально отработанного времени за первую половину месяца. При установлении аванса в процентах, по мнению чиновников, аванс и расчет по итогам месяца должны быть сопоставимы по сумме. Ранее НДФЛ при выдаче аванса не удерживался, однако с 2023 года данная норма Налогового кодекса утрачивает свою силу и налоговый агент станет обязан удерживать подоходный налог и при выплате аванса, и при выплате окончательного расчета.
Калькулятор аванса по зарплате в 2023 году
Предлагаем онлайн калькулятор, с помощью которого можно рассчитать заработную плату за первую половину месяца (аванс) в 2023 году с учетом новых правил.
Расчет проводится одним из двух способов — как фиксированный процент от оклада либо за фактически отработанное время.
Онлайн калькулятор аванса по заработной плате
По закону аванс по зарплате выплачивается за первую половину месяца не позднее 30-го числа. Порядок его расчета трудовым законодательством не регламентируется строго, поэтому предприятия сами определяют его и прописывают в локальных актах.
На практике обычно используют один из двух способов расчета — как фиксированный процент от оклада либо за фактически отработанные дни в первой половине месяца. Первый способ проще, а второй позволяет соблюсти все законы и точнее рассчитать положенную оплаты за реальное время работы.
Онлайн калькулятор позволяет провести расчет аванса обоими способами. Выберите ваш вариант определения заработной платы за первую половину месяца — в размере фиксированного процента или за отработанное время.
После выбора способа расчета открываются поля для заполнения.
Если аванс — это процент от оклада, то необходимо заполнить два поля:
- размер окладной части — в трудовом договоре прописывается оклад за полный месяц работы;
- процент от оклада, который приходится на аванс — до начала 2023 года использовалась чаще всего величина, равная 40 процентам, с 2023 года появляется необходимость увеличить этот процент до 50, чтобы зарплата за первую половину месяца не была меньше, чем за вторую половину месяца после изменения правил налогообложения.
Если аванс назначается за отработанное время, то в онлайн калькуляторе нужно:
- выбрать расчетный месяц — от этого показателя зависит количество рабочих дней месяца;
- указать размер месячного оклада;
- внести количество отработанных дней в первой половине месяца (с 1 по 15 число включительно).
Результатом расчета онлайн калькулятора будет величина начисленной зарплаты за первую половину месяца (аванса), а также сумма НДФЛ, которую нужно удержать и размер аванса к выплате на руки после налогообложения.
Важно: По новым правилам с 1 января 2023 года подоходный налог 13 процентов нужно удерживать с каждой выплаты дохода — то есть и с аванса за первую половину месяца, и с заработной платы за вторую половину месяца.
Примеры расчета зарплаты за первую половину месяца
Пример 1: Аванс — процент от оклада
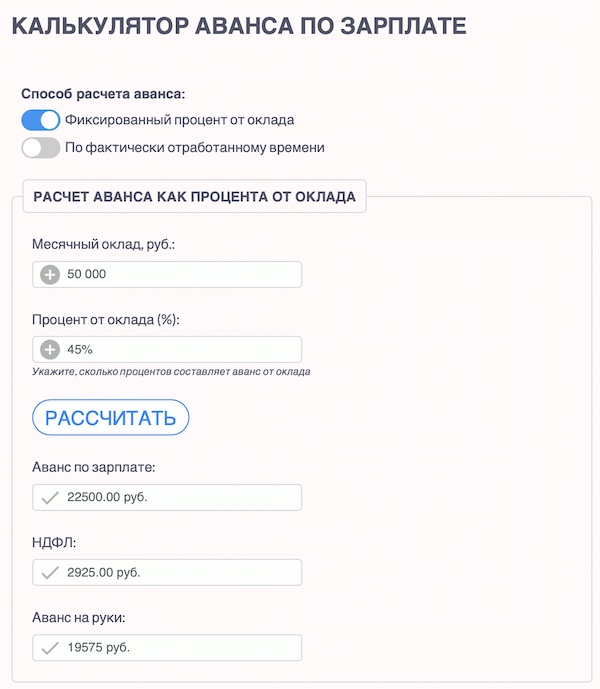
Работнику заработная плата за первую половину месяца выплачивается 20-го числа в размере 45% от оклада, который за полный месяц составляет 50 000 руб. Необходимо рассчитать аванс за апрель 2023 года.
В онлайн калькуляторе нужно выбрать первый вариант расчета и заполнить два поля:
- оклад — 50000;
- процент оплаты — 45.
Результат расчета онлайн калькулятора:
Пример 2: Аванс выплачивается за отработанные дни
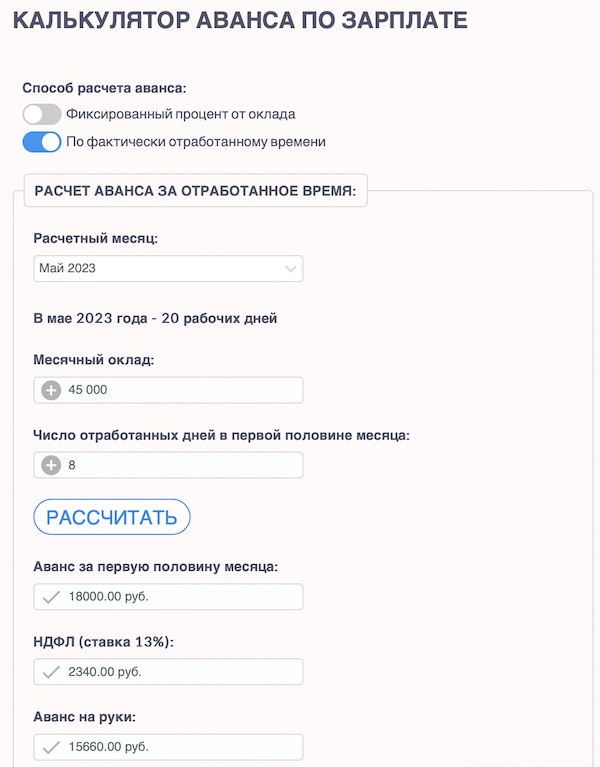
Работнику зарплата за первую половину месяца выплачивается 20-го числа. В мае 2023 года в период с 1 по 15 мая отработано 8 дней. Оклад составляет 45 000 руб.
Для расчета в онлайн калькуляторе нужно выбрать второй вариант расчета и заполнить три поля:
- расчетный месяц — май 2023;
- оклад — 45000;
- отработанные дни — 8.
Результат расчета онлайн калькулятора:
Как рассчитать аванс по новым правилам с 2023 года
С 1 января 2023 года, согласно Закону от 14.07.2022 № 263-ФЗ, меняются правила налогообложения дохода работников — НДФЛ теперь нужно удерживать с каждой выплаты заработной платы, то есть и с аванса также нужно вычитать подоходный налог. До конца 2022 года НДФЛ удерживался только при выплате зарплаты за вторую половину месяца.
Сроки выплаты зарплаты по закону устанавливает работодатель сам с учетом основных правил, установленных ст. 136 ТК РФ:
- Между сроками должно быть не менее 15-ти календарных дней.
- Выплатить доход нужно в течение 15-ти дней с даты окончания расчетного периода.
Аванс за период с 1 по 15 число расчетного месяца нужно выдать до 30-го числа. Зарплату за вторую половину месяца — через 15 дней.
Например, сроки могут быть такими: 20 число текущего месяца и 5 число следующего или 30 число текущего месяца и 15 число следующего.
Самый простой способ расчета аванса — фиксированный процент от оклада, при этом не имеет значение, сколько дней фактически было отработано в первой половине месяца работником. Это не очень правильно, так как не отражает реальной картины. Например, сотрудник был на больничном в начале месяца и отработанных дней у него было мало, но процент от оклада ему все равно придется начислить, если это правило начисления аванса установлено в локальных актах организации.
При этом способе применяется формула:
Рекомендуется выплачивать зарплату за первую и вторую половину месяца в сопоставимых суммах, поэтому лучше выбирать процент оплаты в размере 50%.
Более трудоемкий способ — считать оплату за фактическое время работы в первой половине месяца. В этом случае необходимо знать количество дней, когда работник выходил на рабочее место в период с 1 по 15 число, и общее число рабочих дней в месяце.
При этом способе применяется формула:
Аванс = Оклад * Отработанные дни / Общее количество рабочих дней в месяце.
По новым правилам с 1 января 2023 года НДФЛ нужно удерживать с каждой выплаты зарплаты, то есть и с аванса тоже.
Поэтому от начисленной суммы нужно отнять 13%, разницу выплатить работнику на руки.
Рекомендуется при расчете аванса учитывать только размер оклада, надбавки. Премии и стимулирующие выплаты, которые добавляются к заработной плате и считаются по результатам месяца, нужно учитывать при выплате зарплаты за вторую половину месяца.