Поведение рынка в период экспирации
Экстраординарное поведение рынка в период экспирации не редкость. Что происходит на рынке в эти дни и почему следует быть заранее готовым к повышенной волатильности расскажем в данном обзоре.
Экспирация – исполнение обязательств контрагентов по заключенным срочным контрактам. В дату экспирации биржа проводит поставки и расчеты по всем открытым позициям на рынке фьючерсов и опционов, и дальше торги проходят уже следующими по дате исполнения контрактами.
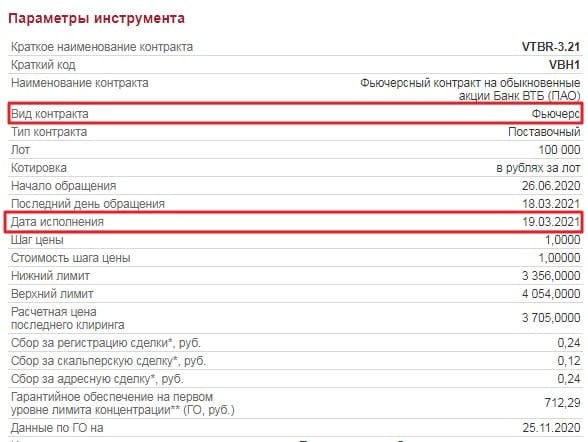
Дата исполнения является заранее определенной в соответствии с биржевым календарем. Исполнение большинства фьючерсных контрактов приходится на март, июнь, сентябрь и декабрь – их называют квартальными. Последний торговый день обычно бывает в промежутке между 15 и 20 числами месяца исполнения. Точную дату можно посмотреть в спецификации контракта на сайте биржи. Днем фактической поставки/расчета является первый торговый день после последнего дня заключения контракта.
Исключениями являются контракты на ОФЗ, которые исполняются 5-го числа месяца исполнения, а также фьючерсы на нефть, которые исполняются ежемесячно в первый торговый день месяца.
Опционы в зависимости от базового актива исполняются еженедельно, ежемесячно или ежеквартально. Дата исполнения может различаться, но обычно последний торговый день также приходится на промежуток времени с 15 до 20 числа месяца.
Посмотреть календарь исполнения срочных контрактов на текущий год можно на соответствующей странице Московской биржи. Календарь 2018 г. доступен здесь. При этом для каждого конкретного контракта лучше сверять дату исполнения в спецификации.
Почему важно знать даты экспирации
Все деривативные контракты по факту являются инструментами со встроенным кредитным плечем. Это значит, что для того чтобы сделать ставку на 1 млн руб. достаточно иметь на счете только 100 тыс. Пример условный, соотношения могут быть другими, но суть такова, что ставки на рынке деривативов часто намного больше, чем реальный объем средств участников торгов.
В дату исполнения одни игроки находятся в плюсе, в то время как другие находятся в минусе. Если за период обращения контрактов рынок был спокойный и более-менее предсказуемый, то объем спекуляций меньше, и большинство участников торгов уже успевают закрыть позиции или захеджироваться противоположной сделкой по базовому активу к моменту экспирации.
Однако, если период обращения был отмечен высокой волатильностью, особенно вблизи самой экспирации, то в последний день обращения объем открытых позиций может быть достаточно большим, чтобы своими действиями участники начали влиять в том числе на рынок базовых активов.
Технически влияние может быть разным. Крупные держатели опционов на низколиквидные активы со страйками недалеко от рыночной цены могут попытаться кратковременно «подтолкнуть» котировки базового актива за счет своих заявок. Те, кто уже потерял надежду на выход в плюс, могут начать хеджировать свою позицию противоположной сделкой по базовому активу. Крупные игроки на рынке фьючерсов могут начать спешно закрывать позиции, увеличивая спред между фьючерсом и базовым активом, провоцируя рост арбитражных сделок.
Предсказать, как будет вести себя рынок в такой день, достаточно сложно. Волатильность внутри дня может быть очень высокой, характерны частые резкие развороты, а также возможно появление ложных сигналов технического анализа, вводящих в заблуждение.
Особенно запутанной может выглядеть ситуация, если на этот же день придется появление неоднозначных новостей, которые по своей сути могут вызвать сильную, но не очевидную реакцию рынка. Тогда деятельность «срочников» перемешивается с действиями реальных инвесторов, усложняя анализ влияния новости на рынок и прогнозирования дальнейших перспектив.
Несмотря на силу влияния периода экспирации на рынок базового актива, не стоит забывать, что оно имеет краткосрочный характер. Как правило, уже на следующий день рынок приходит в свое обычное состояние, а сильные ценовые отклонения могут быть скомпенсированы.
Тем не менее, инвесторам стоит быть внимательными к датам экспирации, чтобы неожиданная волатильность не привела к нежелательному срабатыванию стоп-заявок или принятию неверных решений. Для внутридневных трейдеров она представляет отличные торговые возможности. Если же вы сами являетесь участником срочного рынка, то для вас просто необходимо знать эти даты, чтобы не попасть в затруднительное положение из-за незапланированного закрытия позиции.
Что такое экспирация
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
«Ведьмина пятница»: что это и почему так важно для инвесторов
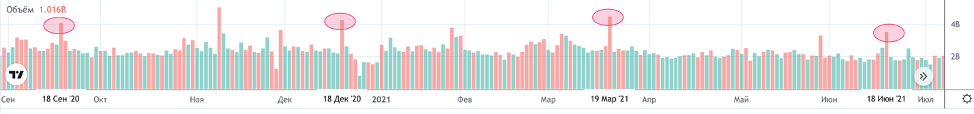
Словосочетание «Ведьмина пятница» может напомнить название рекламной акции в магазине перед Хэллоуином, однако это событие имеет важное значение для трейдеров. Четыре раза в год в третью пятницу марта, июня, сентября и декабря на рынке наступает «магический» день.
В этот период одновременно истекают сроки фьючерсных контрактов и опционов на фондовые индексы и акции, что может вызвать рост объема торгов и необычное поведение цены в базовых активах, как будто они «под заклятием». Также в этот день наступает Triple Witching Hour, или «Тройной колдовской час» — так называют последний час торгов на бирже.
Фактически в этот период истекают сроки контрактов сразу на четыре инструмента и название должно быть «Четверной колдовской час». Но фьючерсы на акции относительно новы для американского рынка, они появились в 2002 году, когда термин «Тройной колдовской час» уже прижился, и новое название применять не стали.
Для начала вспомним, что такое фьючерсы и опционы. Опцион — это договор, по которому покупатель получает право купить или продать какой-то актив (например, акции, бумаги ETF-фонда или фьючерсы на золото). Договор позволяет в будущем продать или купить актив по заранее установленной цене (ее называют страйк-ценой) и в определенный срок. Дата, до которой покупатель опциона имеет право воспользоваться своим правом, называется датой экспирации.
Существуют два вида таких договоров — опционы put (пут) и опционы call (колл). Первый дает право продать актив по заранее оговоренной цене, а второй — купить. Пут-опцион обычно выбирают те, кто ждет падения цены акции или другого актива.
Фьючерс — это контракт, согласно которому продавец обязуется поставить покупателю базовый актив по оговоренной цене и в определенный срок, а тот обязан выкупить предмет сделки.
Отличительная черта таких инструментов от акций — срок обращения. У каждого фьючерса и опциона есть срок экспирации, когда нужно исполнить контракт, купив или продав актив. При наступлении квартальных сроков погашения фьючерсных и опционных контрактов происходят внезапные колебания цен, так как трейдеры часто используют базовые активы для хеджирования своих позиций. В результате игроки могут создать волновой эффект на фондовом рынке, который, в свою очередь, может вызвать большую волатильность , чем обычно.
Также в этот день трейдеры должны решить, что делать с контрактом: закрыть, исполнить или перенести на следующий период, купив или продав соответствующий контракт. Например, если у вас куплен фьючерс на индекс S&P 500 с исполнением в сентябре и вы хотите его перенести, то вам надо продать текущий контракт и купить фьючерс с экспирацией в декабре.
В последние четыре раза в дни «тройного колдовского часа» наблюдались объемы торгов акциями из S&P 500 заметно выше среднего. За последние четыре «колдовских» дня были проведены сделки с акциями на сумму $3,5–4,5 млрд. При этом среднедневной объем торгов в августе составил $1,8 млрд.
В последний раз «ведьмина пятница» выпала на 17 сентября 2021 года. Мы опросили экспертов, чего стоит ожидать от этого явления.
Ведущий аналитик управления анализа рынков «Открытие Брокер» Андрей Кочетков: «В этом году потери могут оказаться довольно серьезными, так как совпали сразу несколько негативных моментов. Во-первых, проблема распространения дельта-штамма COVID-19 стоит достаточно остро и оказывает тормозящее влияние на мировую экономику, и США в этом случае не обладают иммунитетом. Во-вторых, ФРС все настойчивее говорит о необходимости сокращения программы покупки облигаций и данная идея может превратиться в решение на заседании 22 сентября. В-третьих, на текущий момент госдолг США достиг потолка и к концу месяца американское казначейство может столкнуться с отсутствием денег. Вряд ли Конгресс будет долго тянуть с решением этого вопроса, так как демократическое большинство само проталкивает различные программы увеличения госрасходов. Однако нервозность на рынке все же присутствует».
Игорь Додонов, аналитик ФГ «Финам»: «Влияние «Ведьминой пятницы» было особенно сильным раньше, до появления современных торговых технологий. Сейчас же движения, привязанные к данному событию, как правило начинаются за несколько дней, поэтому все происходит более «плавно». Тем не менее какие-то неожиданные и резкие движения в отдельных бумагах вполне возможны, и инвесторам стоит проявлять повышенную осторожность».
Однако долгосрочным инвесторам переживать не стоит, считают эксперты. Андрей Кочетков из «Открытие Брокер» отмечает, что «в стратегическом плане для инвесторов ничего не меняется, так как активы всегда выигрывают у денег». Руководитель департамента инвестиционной аналитики «Тинькофф Инвестиций» Кирилл Комаров поясняет, что фундаментальная привлекательность активов из-за этого технического события не меняется, поэтому на стратегию долгосрочного инвестора это не должно влиять.
Также Комаров считает, что инвесторам не стоит переживать, что экспирация фьючерсов и опционов может привести к падению рынка. «Если человек потратит время и изучит статистику поведения рынка вблизи этих событий, то станет очевидно, что никаких стабильных паттернов тут нет», — отметил эксперт.
Анализ событий, «распаковка» компаний, портфели топ-фондов — в нашем YouTube-канале
Экспирация опционов и фьючерсов. Что нужно знать трейдеру

Какая самая крупная фондовая площадка мира? Где именно «хозяева» рынков проявляют наибольшую активность?
Эти вопросы рано или поздно задает себе любой трейдер, который желает анализировать действия самых крупных игроков по выбранным торговым активам.
На текущий момент так называемая Группа Чикагской товарной биржи — наиболее капитализированная биржа в мире.
На данной бирже производится торговля фьючерсами даже на первую криптовалюту в мире — Bitcoin, не говоря уже о других классических группах деривативов на энергоносители, мировые фондовые индексы, валюты, металлы и даже погоду.
Под деривативами, которые торгуются на бирже CME Group, мы подразумеваем фьючерсные и опционные контракты.
Понятия опционов и фьючерсов
Фьючерс или фьючерсный контракт — это финансовый инструмент, торгуемый относительно определенного, лежащего в основе актива.
Он имеет установленные биржевые стандарты (количество товара, его качественные показатели, четко определенная дата его поставки и другое) и является двусторонним договором.
При этом стороны договора купли-продажи выбранного товара оговаривают только стоимость товара на момент поставки, а также саму дату поставки товара.
Дополнительные необходимые параметры объекта купли-продажи (количество единиц товара, способ расчета) уже внесены в неизменяемые (шаблонные) условия спецификации.
Узнать о них может любой желающий, так как документ в свободном доступе на официальном сайте биржи.
При этом стороны, принявшие на себя обязательства по данному договору, обязаны исполнять их вплоть до прекращения срока действия контракта, что по-другому называется экспирацией контракта.
Если подойти к понятию «опционный контракт», то здесь для простоты понимания сразу нужно отметить, что опцион, по сути, является пари на изменение цены фьючерса в будущем.
Поневоле в голову закрадывается мысль о том, что совершение сделок на рынке опционов напоминает игру в казино или на тотализаторе.
Однако сразу стоить отметить — это заблуждение, потому что данный финансовый инструмент является полноправным легальным объектом ведения биржевых инвестиций и спекуляций на финансовых рынках и прошедшего XX, и уже наступившего XXI века.
При этом, в соответствии с договором купли-продажи опциона, продавец опциона обязан в случае достижения определенного договором условия, а именно при закрытии опционных контрактов «в деньгах», выплатить держателю опциона любую прибыль в расчете: стоимость пункта × количество пунктов прибыли × количество опционных контрактов. Стоит отметить, что расположение цены фьючерса на момент экспирации опциона в зоне прибыли держателя опциона может быть в двух вариантах: выше цены исполнения (страйка) опциона типа call и ниже страйка — put-опциона.
Покупатель опциона при этом имеет уже не обязанность, а право получить эту прибыль, если наступает предусмотренное договором условие закрытия опциона «в деньгах» на момент экспирации.
Поэтому держатель опциона в данном случае получает привилегированное положение относительно другой стороны договора — продавца опциона.
За это держатель опциона платит покупателю опциона комиссию за покупку опционного контракта, которая всегда списывается с его торгового счета непосредственно в момент покупки опциона в пользу продавца (маркетмейкера) опционов.
Подытоживая вышесказанное, стоит отметить, что продавец опционов всегда зарабатывает в момент продажи опционов, а покупатель опциона всегда платит комиссию за опцион сразу после его покупки.
Возможность заработка покупателя опционов и, соответственно, убытка продавца — не более чем вероятность. Она может реализоваться только после определения итоговой цены фьючерса на момент истечения срока действия (экспирации) опциона, относительно которой и будут произведены все соответствующие взаиморасчеты по выплате прибыли держателям опционов «в деньгах».

Экспирация фьючерсного контракта
Если рассматривать понятие «экспирация фьючерса», то можно смело заявить, что это момент окончания срока действия самого договора, который заранее прописан и является известной датой для сторон договора купли-продажи фьючерса, заключенного через биржу CME Group.
При этом после окончания срока действия фьючерсного контракта происходит исполнение сторонами договора ранее взятых на себя обязательств.
По форме исполнения обязательств фьючерсные контракты разделяются на два типа:
- расчетный (проводятся взаимные расчеты между участниками договора);
- поставочный (осуществляется физическая поставка товара, лежащая в основе договора).
Если буквально рассматривать непосредственную поставку товара, то стоит отметить, что сторона договора, которая именует себя «продавцом фьючерса», имеет обязательство осуществить непосредственную поставку товара, а «покупатель фьючерса» — передать другой стороне ранее оговоренную в момент заключения сделки цену за товар.
Стоит еще раз отметить, что на крупнейшей бирже в мире, которая с развитием электронных технологий XXI века имеет уже свою электронную площадку CME GLOBEX, происходят сделки по купле-продаже фьючерсов с непосредственной поставкой товара после его экспирации на разные классы товаров: металл, валюта или энергоноситель.
В случае же покупки фьючерсного контракта на фондовые индексы (например, S&P 500), при экспирации фьючерсного контракта S&P 500 Futures осуществляются взаиморасчеты между покупателем и продавцом фьючерса относительно разницы цен фондового индекса на момент заключения контракта и его экспирации.
Взаиморасчет при экспирации происходит из-за того, что фондовый индекс, по сути, является средневзвешенной стоимостью акций компаний, входящих в индекс.
Ввиду этого, целесообразно при проведении расчетов после экспирации контракта осуществлять не физическую поставку средневзвешенной стоимости акций списка компаний, а проводить именно финансовые расчеты между покупателем и продавцом фьючерсного контракта.
Финансовый взаиморасчет по своей сути является закрытием сделки по инструменту по цене актива на момент экспирации. Ценой открытия сделки при этом есть цена фьючерса на момент заключения фьючерсного контракта.
Для ведения торговли на финансовых рынках не стоит уделять столь глубокое внимание механизмам проведения взаиморасчетов при проведении экспирации фьючерсов.
Для инвесторских и спекулятивных целей достаточно знать:
- В день проведения экспирации фьючерсных контрактов проводятся взаиморасчеты между покупателями и продавцами контрактов.
Ввиду большой капитализации рынков фьючерсов, экспирация контрактов является важным финансовым временным периодом, взаиморасчеты в день которого могут существенно изменить направление среднесрочного движения цены базового актива на дневном, недельном и даже месячном временном интервале.
- Перераспределение капитала среди крупных участников рынка в форме физической передачи товара (при поставочном типе фьючерса) или при передаче денег (при расчетом типе фьючерса) является циклическим, наперед определенным по времени процессом.
Ввиду этого, при наличии необходимых знаний в определении экспирации контрактов можно составить так называемый календарь финансовых действительных временных периодов, наступление которых скорее всего будет определять откат, коррекцию или изменение тенденции графика базового актива на долгосрочных временных интервалах (день, неделя, месяц).
Так, для того чтобы найти календарь экспираций фьючерсных контрактов на евробирже CME Group, достаточно перейти во вкладку Calendar спецификации контракта:

Для более искусных трейдеров, которые желают знать не только день, но и точное время проведения экспирации, необходимо перейти во вкладку Contract Spec спецификации фьючерсного контракта.
В строке Termination Of Trading (прекращение торговли) будет указано точное время (момент экспирации) прекращения торговли фьючерсным контрактом.

К примеру, экспирация фьючерсного контракта на валюту евро происходит в 09:16 до полудня по часовому поясу Central Time (время по GMT-6 часов) на второй рабочий день биржи CME Group, непосредственно предшествующий третьей среде месяца контракта (обычно в понедельник).
При этом беспокоиться о самостоятельном расчете дня экспираций не стоит. Проще будет перейти в ранее упомянутую вкладку Calendar спецификации контракта на сайте биржи, в которой уже указаны даты экспирации действительных на текущий момент фьючерсных контрактов.
Для того чтобы определить точное время экспирации фьючерсного контракта для отображения на графике актива в торговой платформе MetaTrader 4 брокерской компании Gerchik & Co, достаточно к указанному на сайте биржи времени (09:16 до полудня) добавить 8 часов (17:16).
Вы получите точное время экспирации фьючерсного контракта, которое можете отобразить вертикальной линией на графике актива в MT4.
При этом добавлять необходимо именно 8 часов ко времени, указанному на сайте биржи, потому что торговые серверы брокерской компании Gerchik & Co работают по восточноевропейскому часовому поясу (GMT+2).
Таким образом, разница часового пояса Central Time (GMT-6) и Eastern European Time (GMT+2) составляет именно 8 часов.
Также стоит акцентировать внимание читателей на том, что на Чикагской товарной бирже продают месячные, а также квартальные фьючерсные контракты.
Разница между данными типами фьючерсов заключается в том, что каждый мартовский, июльский, сентябрьский, декабрьский месячный фьючерсный контракт является квартальным.
Остальные же 8 месячных контрактов — JAN, FEB, APR, MAY, JUL, AUG, OCT, NOV являются просто месячными контрактами.
Яркое отличие простых месячных и квартальных фьючерсов — период возможности совершать сделки по контрактам.
Так, по фьючерсам CME Group на основные валюты возможность совершать сделки по простым месячным фьючерсам предоставляется за 4-5 месяцев до даты экспирации, а по квартальным — за 5 лет (60 месяцев) до даты экспирации фьючерса на валюту.
Таким образом, самые крупные участники рынка покупают именно квартальные фьючерсы, срок поставки которых может наступить через несколько лет.
Соответственно, объемы торгов и открытого интереса по квартальным фьючерсным контрактам на порядок выше простых месячных фьючерсов, ввиду покупки их институциональными инвесторами.
Из этого всего следует, что перераспределение средств между крупными игроками при экспирации именно квартальных фьючерсов имеет большее влияние на изменение долгосрочной динамики цены актива по сравнению с экспирацией простого месячного фьючерса.
Экспирация опционов
Сам опцион, по сути, является финансовой страховкой на непредвиденное изменение цены фьючерса выше средней его волатильности за определенный период.
Так, участник биржи CME Group, который желает сейчас или в будущем совершить сделку на рынке фьючерсов, при этом в итоге набрать суммарную позицию в несколько сотен или тысяч фьючерсных контрактов, должен до окончательного закрытия позиции каким-то образом страховать риск по открытым позициям.
Это он может делать двумя путями: либо использовать свой огромный депозит для «пересиживания» открытых убыточных позиций, либо открыть сделку на рынке опционов в противоположную сторону от сделки, первоначально открытой на рынке фьючерсов.
Таким образом, бумажный убыток по фьючерсной позиции будет возмещаться прибылью от опционной «хеджирующей» позиции. В случае же движения цены в сторону прибыли по фьючерсу, «платой за страховку» будет служить первоначально уплаченная комиссия за покупку опционной страховки.
Как и фьючерсов, опционов есть два типа:
- поставочный опцион;
- расчетный опцион.
Например, в момент проведения экспирации опционных контрактов фиксируется окончательная цена по ближайшему к экспирации фьючерсному контракту, относительно которой и производятся взаиморасчеты между покупателями и продавцом опционов.
В случае закрытия поставочных опционов In the Money (в деньгах), покупателю опционов передается право распоряжения позицией по фьючерсу с ценой открытия — страйком опциона (call options — позиция на покупку фьючерса, put options — позиция на продажу фьючерса), и соответственной бумажной прибылью от цены открытия сделки до последней актуальной цены фьючерса.
Таким образом, в момент проведения экспирации опционов происходит процесс передачи права распоряжения фьючерсными контрактами от маркетмейкера опционов к покупателям опционов (хеджеров).
Хеджер, получив после экспирации опциона право владения прибыльной фьючерсной позицией, имеет возможность закрыть ее.
Закрывая позицию по фьючерсу, он при этом совершает сделку, противоположную ранее открытой (покупка фьючерса закрывается продажей фьючерса, и наоборот).
Таким образом, он влияет на саму цену фьючерса, становясь причиной отката, коррекции или изменения тенденции на дневном, а также недельном таймфреймах графика актива.
Стоить отметить, что существуют два типа опционов — недельные и месячные.
Месячные опционы по аналогии с фьючерсами также делятся на простые месячные (JAN, FEB, APR, MAY, JUL, AUG, OCT, NOV) и квартальные опционы (MAR, JUL, SEP, DEC).
Каждый из трех опционов (Week, Month, Quarter) имеет разный период торговли.
Так, сделки по опционам CME Group на фьючерсы основных валют можно осуществлять:
- недельные опционы — за 30-40 календарных дней до даты экспирации;
- месячные опционы — за 180 календарных дней до даты экспирации;
- квартальные опционы — за 365 календарных дней до даты экспирации.
Таким образом, самые крупные институциональные инвесторы, желающие «захеджировать» риски открытых позиций по фьючерсам на валюту, покупают квартальные опционы, которые дают возможность страховать риск на протяжении до 1 года.
Более мелкие инвесторы, которые удерживают открытые позиции по фьючерсам на валюты не более полугода, — покупают месячные опционы.
Ну и самые «краткосрочные» инвесторы, которые удерживают открытые позиции по фьючерсам на валюту до 30-40 дней, — покупают недельные опционы.
Исходя из этой логики, в день экспирации каждого из фактически трех существующих типов опционов держатели опционов «в деньгах» становятся владельцами прибыльных открытых позиций по фьючерсу из расчета «1 опцион = 1 фьючерс».
Закрывая непосредственно после экспирации опционов прибыльные позиции по фьючерсу, покупатели опционов, или как мы их именуем хеджеры, фактически являются причиной отката, коррекции или разворота цены, которые частенько случаются после дат экспирации опционных контрактов.
Ознакомиться с датой экспирации опционных контрактов на фьючерс евро, к примеру (по аналогии с фьючерсами на евро), вы можете перейдя во вкладку Calendar спецификации контракта на сайте биржи CME Group.

Из выпадающего списка Type (тип опционного контракта) вы можете выбрать интересующий вас тип контракта (месячные, недельные, недельные с экспирацией по средам и другие).

Чтобы узнать точнее время экспирации опционных контрактов в соответствии с часовым поясом торговых серверов брокерской компании Gerchik & Co, перейдите во вкладку Contract Spec.
Далее в строке Termination of Trading (прекращение торгов) найдите время экспирации опциона по часовому поясу Central Time (GMT-6).

Например, экспирация месячного опционного контракта на фьючерс евро происходит в 04:00 по полудню (16:00 в 24-часовом формате времени) по часовому поясу Central Time (время по GMT-6 часов) в первую пятницу месяца после первой рабочей среды на бирже.
Если первая среда календарного месяца является выходным днем на бирже CME Group, тогда экспирация месячных опционов на фьючерсы основных валют происходит во вторую пятницу месяца.
Для того чтобы определить точное время экспирации опционного контракта для отображения на графике актива в торговой платформе MetaTrader 4 брокерской компании Gerchik & Co, достаточно к указанному на сайте биржи времени (16:00) добавить 8 часов (24:00).
Вы получите точное время экспирации опционного контракта, которое можете отобразить вертикальной линией на графике актива в MT4.
При этом добавлять необходимо именно 8 часов ко времени, указанному на сайте биржи, потому что торговые серверы брокерской компании Gerchik & Co работают по восточноевропейскому часовому поясу (GMT+2).
Таким образом, разница часового пояса Central Time (GMT-6) и Eastern European Time (GMT+2) составляет именно 8 часов.
Использование действительных финансовых периодов экспирации фьючерсных и опционных контрактов, даст вам возможность четко по времени определять вероятные моменты среднесрочного отката, коррекции или изменения тенденции на дневном, недельном и даже месячном графиках цены актива.
Это, в свою очередь, позволит вам выбирать выгодные моменты для совершения спекулятивных, а также инвестиционных решений.