Как будет работать программа долгосрочных сбережений: ответы на вопросы

Но, как говорят в Центробанке, и населению этот новый сберегательный продукт выгоден. Он позволит гражданам получать дополнительный доход в будущем или создать для себя «подушку безопасности». Как будет работать новая система?
Содержание
- Обязательна ли новая программа
- Из каких средств будут формироваться долгосрочные сбережения
- Когда программа начнет работать
- В чем отличие ПДС от индивидуальных инвестиционных счетов
- Кто сможет принять участие в программе
- Наследуются ли деньги, вложенные по программе долгосрочных сбережений
- Можно ли досрочно забрать деньги
- На какой срок заключается договор
- Куда будут вкладываться деньги
- В чем преимущество программы
- Как вступить в программу долгосрочных сбережений
Обязательна ли новая программа?
Нет, это дело добровольное. Программа рассчитана на тех, у кого есть возможность откладывать средства. Предполагается, что она даст возможность гражданам обеспечить себе более высокий уровень жизни при выходе на пенсию.
Из каких средств будут формироваться долгосрочные сбережения?
Из регулярных взносов с зарплаты и пенсионных накоплений (новые поступления заморожены с 2014 года). Сформированные до 2014 года пенсионные накопления в НПФ также можно будет переносить в новую программу.
Когда программа начнет работать?
С 1 января 2024 года. В Центробанке рассчитывают, что она получит широкое распространение еще примерно через год. Потенциальное число граждан, которые могут прийти в программу, составляет 30 млн человек, оценивают в ЦБ.
В чем отличие программы от индивидуальных инвестиционных счетов?
Индивидуальные инвестиционные счета (ИИС) не всегда позволяют сформировать накопления, так как они ориентированы скорее на среднесрочные инвестиции. А цель программы долгосрочных сбережений — создать возможности для накоплений.
Кроме того, новая сберегательная программа также даст возможность получать сильно необходимые «длинные деньги» для всей российской экономики, которой всегда нужны инвестиции с различными сроками длительности.
Кто сможет принять участие в программе?
Все российские граждане возрастом от 18 лет. Причем копить в ее рамках можно будет и в пользу третьих лиц — например, ребенка. Оптимальный возраст вхождения в программу — в 25-30 лет.
Наследуются ли эти деньги?
Да, деньги, вложенные в рамках новой программы, будут наследоваться в полном объеме за вычетом выплаченных средств (за исключением того случая, когда ее участнику назначена пожизненная периодическая выплата).
Можно ли досрочно забрать деньги?
Можно, причем в любой момент. Но досрочно без потери дохода вывести их можно будет только в особых жизненных ситуациях. Среди них оплата дорогостоящего лечения участнику программы или, например, потеря кормильца. Итоговый перечень видов дорогостоящего лечения утвердит правительство.
При досрочном выходе из программы по собственному желанию можно забрать только деньги, внесенные лично. Средства же, полученные от государства, и накопительную часть пенсии, которую перевели в программу, выплачивать не будут. Также если вы уже получили налоговый вычет, придется его возместить государству.
На какой срок заключается договор?
Пока предполагается начать программу от срока в 5 лет с постепенным удлинением до 15 лет. То есть выплаты можно начать получать не раньше, чем через 15 лет или по достижении 60-летнего возраста у мужчин и 55-летнего — у женщин.
Куда будут вкладываться деньги?
В консервативные финансовые инструменты. В облигации федерального займа (ОФЗ), инфраструктурные облигации, корпоративные облигации российских компаний, а также другие ценные бумаги. Всё — под контролем Центробанка.
В основном планируется инвестировать в российские активы. Хотя нет никаких прямых запретов для НПФ по зарубежным инструментам. В процессе, скорее всего, будут участвовать различные финансовые инструменты при условии, что они, во-первых, надежные и, во-вторых, из дружественных юрисдикций.
В чем преимущество программы?
Во-первых, система страхования данных накоплений будет в два раза выше нынешней планки по страхованию банковских вкладов — 2,8 млн рублей против 1,4 млн рублей. Деньги страхуются государством в лице Агентства по страхованию вкладов (АСВ). По программе также предусмотрены налоговые вычеты (вернется до 52 тыс. рублей ежегодно при уплате взносов до 400 тыс. рублей, здесь механизм аналогичен ИИС, возвращается таким образом 13%).
Во-вторых, предусмотрено софинансирование уплачиваемых взносов граждан государством, оно может составить до 36 тыс. рублей в год в течение трех лет после вступления в программу.
Государственная поддержка будет предоставляться в том случае, если гражданин ежегодно вносит по договору не менее двух тысяч рублей. Потом срок государственного софинансирования может быть продлен. Решение примет правительство в зависимости от бюджетных возможностей.
Что нужно для вступления в программу?
Потенциальному участнику следует выбрать одного или нескольких операторов, которые будут инвестировать ваши деньги и управлять ими. Затем необходимо заключить договор и уплачивать в рамках программы добровольные взносы. Определить величину первого взноса, периодичность и сумму регулярного пополнения счета, а также сроки дальнейших выплат можно будет самостоятельно.
Программа долгосрочных сбережений: как будет работать, сколько государство добавит денег и как создать альтернативную пенсию
С 2024 года появится новый сберегательный инструмент — программа долгосрочных сбережений. По своей сути это альтернатива добровольным пенсионным накоплениям. Поскольку программа НПФ однажды уже провалилась, государство разработало финансовые стимулы для населения. То есть можно копить и получать дополнительные средства от государства. Впрочем, прежде, чем вкладывать деньги, надо понять, как работает программа, какие риски несёт и какие есть альтернативы.
Зачем государство запускает новую программу накоплений

Зачем России новая система пенсионных накплений? Фото: 9111.ru
Власти, запуская программу долгосрочных сбережений, преследуют сразу несколько целей.
Во-первых, стране нужны деньги. В новых геополитических и экономических условиях рассчитывать на иностранных инвесторов не приходится, поэтому нужно искать деньги внутри страны. Причём это должны быть «длинные» деньги, а не краткосрочные вклады сроком до года. Программа пенсионных накоплений — один из вариантов привлечения средств населения на нужды экономики.
Во-вторых, программа пенсионных накоплений с 2014 года заморожена. Деньги на счетах населения лежат мёртвым грузом почти 10 лет, с ними надо что-то делать. К тому же в России большая часть людей рассчитывает только на пенсию от государства, а это не такая уж большая сумма. Уровень жизни после выхода на заслуженный отдых сильно падает. Поднять благосостояние пенсионеров можно за счёт добровольных накоплений, но эта система неразвита из-за недостатка инструментов, плохо развитой финансовой культуры, недоверия к государству и короткого горизонта планирования. Программа долгосрочных сбережений по задумке должна решить вопрос с пенсионными накоплениями и разморозить средства на счетах НПФ.
Замминистра финансов Алексей Моисеев на думских слушаниях мотивировал запуск программы так:
Также законопроект отменяет 6% тарифа, которые шли раньше на пенсионные накопления, о которых каждый год я приходил докладывал вам, что мы их замораживаем ещё на год. Было много поручений Госдумы правительству о том, что необходимо наконец отменить вот эту вот норму, для того чтобы не замораживать каждый год 6% тарифа
Речь идёт о части отчислений на пенсионное обеспечение, которая до 2014 года шла на формирование накопительной пенсии, а сейчас оседает в социальном фонде.
Обратим ваше внимание на то, что ранее все программы были связаны с пенсиями, что отражалось в названии. Однако в окончательной версии мы получили программу добровольных сбережений, что больше намекает на вклад, чем на пенсию. Вероятно, так авторы захотели стереть негатив, связанный с российским пенсионным обеспечением и неудачной программой НПФ.
Как будет работать программа долгосрочных сбережений
Оператором программы добровольных сбережений будет НПФ. Да, деньги опять придётся нести в негосударственные пенсионные фонды, совсем как в 10-х годах.
Чтобы вступить в программу с НПФ, надо заключить договор, а затем регулярно переводить туда деньги.
Также можно перевести в программу добровольных сбережений уже накопленные средства, которые сейчас лежат в НПФ и заморожены.

Замороженные деньги НПФ разморозят. Фото: mk.ru
Деньгами, перечисленными в рамках программы, будет заниматься управляющая компания. Она их станет вкладывать в безопасные инвестиционные инструменты: облигации федерального займа, инфраструктурные облигации, корпоративные облигации и прочие консервативные ценные бумаги.
Контролировать работу НПФ и управляющих компаний будет Центробанк. Он же определит, какие фонды будут участниками программы.
Если закон пройдёт все чтения, программа заработает с 1 января 2024 года.
Как будут выплачивать деньги со счетов долгосрочных сбережений
Ключевое слово в названии программы «долгосрочные». Воспользоваться деньгами на счёте можно не раньше, чем через 15 лет с момента вступления в программу.
Досрочно воспользоваться деньгами можно только в двух случаях:
- Наступил возраст 60 лет у мужчин и 55 лет у женщин. Предполагается, что накопленные деньги будут пожизненно выплачиваться равными долями или в течение 10 лет (в зависимости от выбранной программы). Получить всю сумму разом можно только если ежемесячная пожизненная выплата меньше, чем 10% прожиточного минимума пенсионера.
- Наступила особая жизненная ситуация: требуется дорогостоящее лечение (сумма не определена), ребёнок поступил в вуз на платное обучение, потеря кормильца. Но снять можно только собственные средства без учёта государственного софинансирования и инвестиционного дохода.
Деньги на счёте наследуются в полном объёме. Но если назначена пожизненная выплата, остаток денег наследники не получают.
За выплаты со счёта долгосрочных сбережений налог платить не надо.
Государственное софинансирование долгосрочных сбережений
Участники программы могут получить от государства:
- Налоговый вычет до 52 000 в год (при накоплениях до 400 000 рублей). Причём Минфин планирует сделать это отдельным видом вычета, а не частью социального.
- Инвестиции застрахованы на сумму 2,8 млн рублей, что в два раза выше, чем по вкладам. Сумма не учитывает деньги, переведённые с накопительного пенсионного счёта. Моисеев объясняет так: «Хотел бы добавить, что 2,8 млн рублей — это только собственные накопления гражданина, потому что те средства, которые он переведёт из системы ОПС, они к этому дополняются. Если у гражданина в системе ОПС есть условно 300 тыс. рублей, значит, это сверху».
- Софинансирование от государства — до 36 000 в год в течение трёх лет при вложении до 400 000 рублей.
Размер софинансирования зависит от категории гражданина, уровня его дохода. Чем меньше человек зарабатывает, тем больше денег получит от государства:
- Среднемесячный доход менее 80 000 рублей. На каждый внесённый рубль государство добавит ещё один рубль. Если вы внесёте за год 36 000 рублей, то государство удвоит сумму. На счёте будет 72 000 рублей.
- Среднемесячный доход от 80 000 до 150 000 рублей. На каждые внесённые 2 рубля государство добавит 1 рубль. Чтобы получить максимальные 36 000 рублей, надо внести 72 000 рублей.
- Среднемесячный доход выше 150 000 рублей. На каждые внесённые 4 рубля государство добавит 1 рубль. Чтобы получить максимальную сумму софинансирования, надо внести 144 000 рублей.
Софинансировать накопления государство будет только в течение 3-х лет, но в последней весрии документа написано, что правительство может продлить срок софинансирования. Значит, максимум, что можно получить — 108 000 рублей. Как пояснила Наталия Каменская, начальник отдела регулирования НПФ Минфина РФ, источниками софинансирования взносов станут средства резерва Социального фонда России по обязательному пенсионному страхованию и Фонда национального благосостояния.
Вступать в программу долгосрочных сбережений или нет?
Отношение к программе у общественности неоднозначное. Одни называют её прорывной и радуются, что появляется возможность копить на пенсию и разморозить деньги со счетов НПФ.
Это действительно так. Стране не хватало программы, которая позволит копить на пенсию. Ну и с замороженными деньгами надо что-то делать. У некоторых без дела лежат сотни тысяч рублей. Единственное НО: деньги всё равно не отдадут. Они опять же будут лежать на счёте 15 лет.
Есть те, кто критикует идею программы, говоря, что её надо доработать. Так, предлагается расширить перечень инвестиционных инструментов, чтобы повысить доходность накоплений. Если гражданин в частном порядке откроет инвестиционный счёт, то он сможет лучше диверсифицировать портфель и получит большую доходность. К тому же деньги на инвестиционном счёте продолжают оставаться полной собственностью владельца и он не теряет к ним доступ.
В случае со счётом в НПФ вы номинально владеете деньгами, но контроля над ними не имеете. Управляющая компания вкладывает их по своему усмотрению. Даже выйдя на пенсию, вы всё равно не получаете полный контроль над счётом. Если накопления солидные, то вам будут ежемесячно давать часть средств и не более того. Причём правила исчисления ежемесячных выплат назначает государство, а не вы. Если умрёте, то оставшиеся деньги и вовсе пропадут.
Это не значит, что у программы не будет последователей. Тем, кто не желает разбираться в инвестиционных инструментах, вариант долгосрочных сбережений вполне подойдёт.
Аркадий Недбай, председатель совета Национальной ассоциации пенсионных фондов, ожидает миллионы людей:
Мы рассчитываем на миллионы и десятки миллионов людей, которые захотят прийти в новую пенсионную систему
Жизнь покажет, насколько популярной окажется программа. Она имеет место быть. Но у людей ещё свеж в памяти негатив, связанный с НПФ. К тому же в течение десятков лет пенсионная система России перекраивается. Правила переписываются на ходу. У людей нет ощущения стабильности, и это станет тормозом в развитии системы пенсионных накоплений.
Программа долгосрочных сбережений: оцениваем инвестиционную выгоду и риск
Программа долгосрочных сбережений — это универсальный накопительно-сберегательный продукт для граждан с участием государства, который финализирует пенсионную реформу, предполагающую активное самостоятельное участие граждан в накоплении капитала на пенсию.
Государство гарантирует различные стимулы для участников программы:
- софинансирование до ₽36 тыс. в год в течение трех лет после вступления в программу;
- ежегодный налоговый вычет на сумму взносов до ₽400 тыс. в год, возврат на руки до ₽52 тыс.;
- внесенные средства граждан будут застрахованы на сумму ₽2,8 млн;
- участие в программе возможно с 18 лет;
- деньги будут аккумулироваться в негосударственных пенсионных фондах (НПФ), которые будут их инвестировать в инструменты с низким риском под регуляторным присмотром Банка России;
- минимальный срок участия в программе — 15 лет. Раньше, до истечения 15-летнего срока, участники программы смогут начать получать выплаты в случае достижения 55 лет женщинами и 60 лет мужчинами (старые границы пенсионного возраста);
- забрать часть накоплений или всю сумму целиком досрочно без потери процентного дохода будет можно при наступлении «особых жизненных ситуаций» — на оплату дорогостоящего лечения участника программы и его близких родственников и получение высшего образования ребенком.
Доходность программы долгосрочных сбережений
«РБК Инвестиции » попросил профессиональных инвестиционных советников оценить анонсированный Минфином и Банком России продукт с инвестиционной точки зрения.
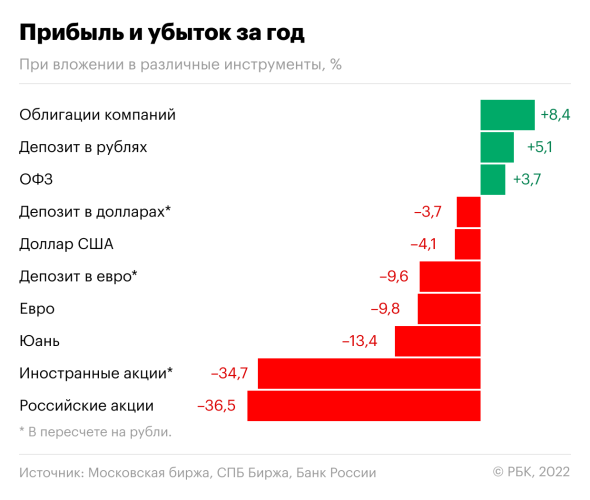
Средневзвешенная доходность пенсионных накоплений в негосударственных пенсионных фондах (НПФ) до вычета комиссий в 2022 году составила 5,1%. При этом годовая инфляция в 2022 году была на уровне 11,94%. Для сравнения, индекс корпоративных облигаций (RUCBITR), который рассчитывается Мосбиржей, вырос за тот же период на 8,3%, а средняя доходность по рублевым вкладам в 2022 году дала бы аналогичные 5,1% годовых, но чистыми, без необходимости оплачивать работу НПФ.
Власти разделили потенциальных участников на три категории, для каждой из которых будет действовать своя формула расчета софинансирования:
- среднемесячный доход до ₽80 тыс. Формула: ₽1 государства на ₽1 гражданина. Для получения максимального размера поддержки гражданам с доходами до ₽80 тыс. нужно будет внести в программу ₽36 тыс. в год — и государство удвоит эту сумму;
- среднемесячный доход в размере ₽80–150 тыс. Формула: ₽1 государства на ₽2 гражданина. Чтобы получить максимальный объем софинансирования, за год нужно будет вложить ₽72 тыс. в программу долгосрочных сбережений;
- среднемесячный доход выше ₽150 тыс. Формула: ₽1 государства на ₽4 гражданина. Чтобы получить со стороны государства поддержку в размере ₽36 тыс., необходимо будет направить на долгосрочные накопления как минимум ₽144 тыс. в год.
Исходя из формул софинансирования, каждый участник сможет получить от государства до ₽108 тыс. за три года (по ₽36 тыс. в год). «Граждане с ежемесячным доходом до ₽80 тыс. гарантированно получают 100%-ную доходность по программе долгосрочных сбережений, и это без учета дополнительного инвестдохода и ежегодного налогового вычета. При доходе ₽₽80–150 тыс. в месяц этот показатель составит 50%, а при доходе от ₽150 тыс. — 25%», — приводят расчеты в пресс-службе «СберНПФ».
Кроме того, в эту программу можно перевести средства накопительной пенсии, которая заморожена с 2014 года. «Участники смогут разблокировать эти средства и перевести их из обязательного пенсионного страхования в новую программу», — добавили в «СберНПФ».

Однако даже с учетом софинансирования инвестиционные советники ставят под сомнение привлекательность программы долгосрочных сбережений с точки зрения доходности.
«Предложенный план долгосрочных сбережений с точки зрения гипотетической доходности, на мой взгляд, менее выгоден, чем непосредственное инвестирование человека даже в ОФЗ с помощью ИИС», — говорит финансовый советник Катерина Путилина. В информации о плане говорится, что НПФ будут инвестировать в ОФЗ, прочие облигации и ценные бумаги . Такая стратегия весьма консервативная и не позволит получать доход, существенно обгоняющий инфляцию, уверена Путилина.
По ее мнению, когда речь идет о накоплениях на будущую пенсию и в запасе есть значительный промежуток времени, чтобы инвестиции успели вырасти, то рациональнее и выгоднее создавать инвестиционный портфель , где кроме защитных инструментов — облигаций — будут еще и акции, и драгоценные металлы, и недвижимость.
При этом она обращает внимание, что НПФ будут взимать также комиссионное вознаграждение за свои услуги: постоянное вознаграждение 0,6% средней совокупной стоимости средств и переменное вознаграждение до 15% дохода от инвестирования сбережений граждан. В какой момент и когда будут взимать 15%, в открытых источниках не указано, подчеркивает Путилина. «Но даже 0,6% — это очень высокая комиссия. Например, брокерская комиссия в «Сбере» — 0,06% от сделки, то есть в десять раз меньше, чем постоянное вознаграждение, которое заявлено в плане для НПФ. При этом комиссия у брокера платится только в момент покупки и в момент продажи, а не ежегодно. Соответственно, этих расходов можно избежать или сократить на порядок, если человек инвестирует самостоятельно», — говорит Катерина Путилина.
Финансовый консультант Наталья Смирнова также считает негативным для участника программы тот факт, что оператором программы будут НПФ, так как это ограничит выбор конкретных бумаг. «Надо было объединить программу долгосрочных сбережений с ИИС третьего тира, чтобы человек мог выбирать, отдавать в управление НПФ, либо выбирать бумаги самому через брокерский счет , либо выбрать вариант доверительного управления в УК», — предлагает Наталья Смирнова.
Повысить доходность можно было бы, если бы государство расширило возможности по инвестированию для участников проекта, считает управляющий директор «СберСтрахование жизни» Евгений Щекланов. «Учитывая, что добровольные сбережения будут ориентированы на длительный срок возвратности, их инвестирование возможно в такие важные секторы импортозамещения, как фармацевтика, сложные информационные технологии, включая производство микропроцессоров, развитие искусственного интеллекта», — перечислил перспективные, по его мнению, секторы роста экономики Щекланов.
Ликвидность программы долгосрочных сбережений
Возможность распоряжаться собственными деньгами после вступления в программу долгосрочных сбережений существенно меньше, чем при самостоятельном инвестировании.
«С учетом того что эта программа на 15 лет (или до 55/60 лет), а софинансирование от государства будет лишь первые три года и только ₽36 тыс. в год, страхуются только взносы в ₽2,8 млн, а не инвестиционный доход, а досрочно без потери дохода забрать сумму можно лишь на лечение и обучение, я не считаю программу интересной», — говорит финансовый консультант Наталья Смирнова. По ее мнению, надо было предусмотреть больше вариантов досрочного снятия без потери дохода на важные цели, скажем, на жилье, ремонт, машину.
Екатерина Путилина обращает внимание на оговорку в предполагаемом законе, что если участник программы захочет получить деньги досрочно без уважительной причины (тех, которые прописаны в законе), то вложенные личные средства можно забрать в размере, определяемом договором, в том числе с учетом возможных пеней. «Это может означать, что план долгосрочных сбережений будет схож с ИСЖ, где присутствуют выкупные суммы, когда в случае досрочного изъятия средств человек получает не полную сумму, а какой-то процент от нее — например, 80% в первые два года, 85% на третий год и только после пяти лет можно получить 100% своих вложенных денег», — перечисляет возможные риски потерь финансовый советник.
Также она считает, что называть данный план финансовой подушкой некорректно, так как у него другой функционал. «В классическом понимании финансовая подушка должна быть доступна человеку в любой момент времени, так как средства из нее требуются в случае форс-мажора — ЧП с машиной или техникой, потере работы или кассового разрыва в бизнесе и т. д. Подобные случаи в программе долгосрочных сбережений не учтены», — отмечает Катерина Путилина.
«Чтобы план стал более привлекателен для участников, на мой взгляд, было бы логично прописать в нем три стратегии — консервативную, умеренную и агрессивную. Тогда человек мог бы сам выбрать потенциальные риск и доходность, а не просто замораживать деньги на 15 лет и получить в итоге 5–6% годовых», — считает Путилина.
Налоговый вычет по программе долгосрочных сбережений
Доходность также можно будет повысить за счет налогового вычета — при уплате взносов до ₽400 тыс. в год размер максимального возврата составит до ₽52 тыс. «При определении налогового вычета будут учитываться взносы по договорам долгосрочных сбережений, негосударственного пенсионного обеспечения, долгосрочные договоры страхования жизни и долгосрочные индивидуальные инвестиционные счета в совокупности до ₽400 тыс. за год», — сообщили «РБК Инвестициям» в пресс-службе Минфина.
Cейчас налоговый вычет по негосударственному пенсионному обеспечению, добровольному пенсионному страхованию, страхованию жизни, уплате дополнительных страховых взносов на накопительную часть трудовой пенсии входит в список социальных вычетов и суммируется с остальными в этой категории. Максимальный совокупный размер налоговых вычетов, относящихся к категории социальных, — ₽120 тыс., то есть вернуть обратно удастся ₽15,6 тыс. за собственное обучение (обучение ребенка считается отдельно), лечение и медикаменты, пенсионное обеспечение, фитнес или пожертвования. С 1 января 2024 года общий максимальный размер социального налогового вычета будет увеличен до ₽150 тыс., что позволит вернуть в личный бюджет ₽19,5 тыс.
Исходя из комментария Минфина, программа долгосрочных сбережений будет не только исключена вместе с другими пенсионно-страховыми программами из категории социальных вычетов, но и объединена с вычетом по ИИС. По ИИС первого типа сейчас действует и по планируемому ИИС третьего типа предполагается отдельный «инвестиционный» налоговый вычет — от налогов освобождается сумма инвестиций ₽400 тыс., то есть к возврату на руки подлежит ₽52 тыс. При объединении в одну категорию с пенсионными программами инвестору придется довольствоваться одной единой суммой к возврату по этим продуктам — ₽52 тыс.

Риски участников программы долгосрочных сбережений
Основными рисками видится отсутствие влияния официальной ключевой ставки Банка России на итоговый размер накоплений, в том числе в случае наступления указанных в законопроекте неблагоприятных событий в жизни граждан, говорит управляющий директор «СберСтрахование жизни» Евгений Щекланов. «По аналогии с регулированием Банка России по продуктам накопительного страхования жизни необходимо установить повышенные выплаты с учетом ключевой ставки, чтобы выплаты по этому новому продукту всегда соответствовали текущим экономическим реалиям», — считает Евгений Щекланов.
В «СберНПФ» отмечают, что в текущей законодательной рамке возможности инвестиционной деятельности пенсионных фондов — будущих операторов предложенной программы долгосрочных сбережений — регламентированы законом. «В этой связи сохранится тренд на консервативное инвестирование и ждать очень высокой дополнительной доходности не стоит», — подчеркнули в пресс-службе.
Наталья Смирнова считает, что срок в 15 лет — это очень долго. «В нынешнее время люди так далеко не смотрят. С учетом того что с начала нулевых годов пенсионная система хронически меняется, доверия подобным инициативам немного», — говорит Смирнова.

Инвестиционный советник Владимир Верещак среди рисков программы долгосрочных сбережений перечислил непрозрачность управления деньгами со стороны НПФ, вероятную упущенную выгоду по сравнению с самостоятельным инвестированием, очередное изменение законодательства и заморозку активов.
«Главная проблема, как мне видится, — деньги уходят куда-то, я их никак не контролирую. В программе слишком много условий и ограничений. И «далеко». Сколько было реформ в этой области за последние 20 лет? Где гарантия, что завтра снова что-нибудь не поменяется? Большинству людей «кнут и пряник», чтобы начать копить на старость, действительно нужен. Но что мешает доработать существующие налоговые льготы или придумать другие поощрения для тех, кто долго, но самостоятельно инвестирует в отечественную экономику? Например, снизить ипотечную ставку, если человек держит акции «Сбера» пять лет. Прямые выплаты от государства на худой конец. И штрафные санкции, если нет. То есть то же самое фактически, только не через НПФ, а для самостоятельных ответственных инвесторов», — заключил Верещак.
Финансовый инстурмент, используемый для привлечения капитала. Основные типы ценных бумаг: акции (предоставляет владельцу право собственности), облигации (долговая ценная бумага) и их производные. Подробнее Долговая ценная бумага, владелец которой имеет право получить от выпустившего облигацию лица, ее номинальную стоимость в оговоренный срок. Помимо этого облигация предполагает право владельца получать процент от ее номинальной стоимости либо иные имущественные права. Облигации являются эквивалентом займа и по своему принципу схожи с процессом кредитования. Выпускать облигации могут как государства, так и частные компании. Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее Брокерский счет позволяет физическим лицам покупать и продавать ценные бумаги и валюту на фондовых рынках. Поскольку участниками торгов на биржах могут быть только брокеры и дилеры, обычным гражданам требуется заключить с такими посредниками договор, благодаря которому брокер будет проводить сделки от лица инвестора. Брокерский счет нужен, чтобы проводить через него деньги на покупку ценных бумаг. Подробнее набор активов, собранных таким образом, чтобы доход от них соответствовал определенным целям инвестора. Портфель может быть сформирован как с точки зрения сроков достижения цели, так и по составу инструментов. Идея формирования эффективного портфеля находится в сфере грамотного распределения рисков и доходности. Подробнее
В 2024 году заработает программа долгосрочных сбережений
10 июля президент Владимир Путин подписал ФЗ № 299 «О внесении изменений в отдельные законодательные акты Российской Федерации», который вводит с 2024 года программу долгосрочных сбережений — новый инвестиционный инструмент для граждан. Чтобы использовать его, потребуется заключить договор с негосударственным пенсионным фондом. Копить средства можно за счет добровольных взносов или с помощью перевода в программу уже сформированных пенсионных накоплений. Внесенные деньги застрахуют по аналогии с банковскими вкладами.
Воспользоваться сбережениями можно спустя 15 лет после заключения договора либо по достижении определенного возраста. Для женщин это 55 лет, для мужчин — 60. Досрочно на выплаты можно рассчитывать в особых жизненных ситуациях, например при необходимости оплаты дорогостоящего лечения или в случае потери кормильца.
В первые три года действия программы государство планирует софинансировать вклады, перечисляя дополнительные стимулирующие взносы. Их размер не будет превышать 36 000 руб. в год. Участники программы смогут получить налоговый вычет, если ежегодно будут вносить по договору 400 000 руб.