Различие понятий «затраты» и «расходы»
Игуменников, А. С. Различие понятий «затраты» и «расходы» / А. С. Игуменников. — Текст : непосредственный // Молодой ученый. — 2015. — № 5 (85). — С. 275-278. — URL: https://moluch.ru/archive/85/15887/ (дата обращения: 30.09.2023).
В статье приведено сравнение различных интерпретаций понятий «затраты» и «расходы» у экономистов и в нормативно-правовой документации. Точное понимание данных терминов позволит грамотно управлять затратами и расходами предприятия.
Ключевые слова: затраты, расходы, понятие, нормативный документ, стоимость.
Экономика коммерческой организации, как и любой другой предпринимательской структуры, строится на принципах соизмерения в денежной форме доходов от производственной деятельности и расходов, связанных с ее осуществлением. Соизмерение доходов и расходов позволяет оценить эффективность работы организации. Исследование и оценка эффективности управления затратами и расходами является важной функцией управления производством, так как снижение данных экономических показателей приводит к увеличению прибыли продукции. В настоящее время руководители предприятий уделяют особое внимание калькулированию себестоимости продукции, величина которой обратно пропорциональна величине прибыли (при условии, что цена продукции не изменится). Чем ниже себестоимость, тем выше прибыль — данный аспект является главным показателем эффективности деятельности, что немаловажно для любого предприятия. Поэтому большая часть усилий руководства направлена на снижение затрат и расходов, непосредственно связанных с производством готовой продукции.
Но для начала необходимо разобраться, что же такое «затраты», в чем состоит их отличие от такого понятия как «расходы», как они трактуются в экономической литературе и нормативных документах. На первый взгляд, термины «затраты» и «расходы» — абсолютные синонимы, и некоторые экономисты придерживаются именно такой позиции, в то время как другие считают, что между ними нет ничего общего. Однако, понятия «затраты» и «расходы» все же не являются одним и тем же, а их смешение может привести к существенным ошибкам, главным образом, в анализе экономической деятельности предприятия, в планировании и управлении производственными процессами.
Как правило, понятие «расходы» чаще применяется в бухгалтерском и налоговом учете. Понятие «затраты» больше относится к финансовой сфере, планированию и оценке эффективности деятельности предприятия, т. е. более применимо к управленческому учету.
Существуют точки зрения, согласно которым разница между рассматриваемыми понятиями является надуманной и вызвана тем, что появление синонимов позволяет избежать тавтологии и соответствует принципу «богатства русского языка».
Примерами тому могут служить нормативные документы, регламентирующие бухгалтерский и налоговый учет — Положение по бухгалтерскому учету ПБУ 10/99 «Расходы организации» и Налоговый кодекс Российской Федерации.
Согласно ст.2 Положения по бухгалтерскому учету ПБУ 10/99 «Расходы организации» «Расходами организации признается уменьшение экономических выгод в результате выбытия активов (денежных средств, иного имущества) и (или) возникновения обязательств, приводящее к уменьшению капитала этой организации, за исключением уменьшения вкладов по решению участников (собственников имущества)» В соответствии с ПБУ 10/99 расходы подразделяются на расходы по обычным видам деятельности и прочие расходы (ПБУ 10/99 «Расходы организации»).
Согласно ст. 8 ПБУ 10/99 «Расходы организации» «При формировании расходов по обычным видам деятельности должна быть обеспечена их группировка по следующим элементам: материальные затраты; затраты на оплату труда; отчисления на социальные нужды; амортизация; прочие затраты» [6]. Исходя из ст. 8 ПБУ 10/99, можно сделать вывод о том, что либо затраты являются частью расходов, либо данные понятия смешаны и считаются одним и тем же.
Имеются и другие примеры однозначного употребления этих терминов в нормативных актах по бухгалтерскому учету. Например, в инструкции по применению плана счетов, утвержденной приказом Министерства финансов РФ от 31 октября 2000 г. № 94н раздел III «Затраты на производство» начинается следующей фразой: «Счета этого раздела предназначены для обобщения информации о расходах по основным видам деятельности» [7].
Согласно ст.252 Налогового кодекса Российской Федерации «Расходами признаются обоснованные и документально подтвержденные затраты (а в случаях, предусмотренных статьей 265 настоящего Кодекса, убытки), осуществленные (понесенные) налогоплательщиком. Под обоснованными расходами понимаются экономически оправданные затраты, оценка которых выражена в денежной форме. Под документально подтвержденными расходами понимаются затраты, подтвержденные документами, оформленными в соответствии с законодательством Российской Федерации, либо документами, оформленными в соответствии с обычаями делового оборота, применяемыми в иностранном государстве, на территории которого были произведены соответствующие расходы, и (или) документами, косвенно подтверждающими произведенные расходы (в том числе таможенной декларацией, приказом о командировке, проездными документами, отчетом о выполненной работе в соответствии с договором). Расходами признаются любые затраты при условии, что они произведены для осуществления деятельности, направленной на получение дохода» [4]. В соответствии с Налоговым кодексом расходы подразделяются на расходы, связанные с реализацией и производством и внереализационные расходы. Как видно из данной статьи Налогового кодекса РФ, понятия «затраты» и «расходы» смешаны и используются во избежание тавтологии.
Отождествление терминов «затраты» и «расходы» имеется в 6 разделе «Пояснений к бухгалтерскому балансу и отчету о прибылях и убытках», где в состав расходов по обычным видам деятельности входят следующие элементы: материальные затраты; затраты на оплату труда; отчисления на социальные нужды; амортизация; прочие затраты.
У экономистов существуют различные интерпретации терминов «расходы» и «затраты», которые приведены ниже:
— По мнению В. К. Скляренко «Затраты — это денежная оценка стоимости материальных, трудовых, финансовых и других видов ресурсов на производство и реализацию продукции за определенный период времени. Расходы — это затраты определенного периода времени, документально подтвержденные, экономически оправданные (обоснованные), полностью перенесшие свою стоимость на реализованную за этот период продукцию». В отличие от затрат расходы не могут быть в состоянии запасоемкости, не могут относиться к активам предприятия. Они отражаются при расчете прибыли предприятия в отчете о прибылях и убытках. Понятие «затраты» шире понятия «расходы», однако при определенных условиях они могут совпадать [9];
— А. В. Юсупова и Л. И. Хоружий считают, что затраты — это использование ресурсов. А расходы — это когда ресурсы покидают компанию[11, с.27];
— О. С. Савченко и Г. И. Пашигорева кладут в основу отличия между затратами и расходами временной фактор. «Расходы — стоимость использованных ресурсов, которые полностью израсходованы или «потрачены» в течение определенного периода для получения дохода. Этот период не обязательно совпадает с моментом действительной оплаты ресурсов. Затраты — денежная оплата приобретенных товаров или услуг, которая со временем будет вычтена из прибыли (списана в расходы). Таким образом, расходы — это часть затрат, понесенных предприятием в связи с получением дохода» [5, c. 94];
— С. С. Сержук, напротив, утверждает, что «расходы отражают уменьшение платежных средств или иного имущества предприятия и отражаются в учете на момент платежа» [8, c. 59];
— Согласно экономическому словарю «Расходы — это затраты в процессе хозяйственной деятельности, приводящие к уменьшению средств предприятия или увеличению его долговых обязательств. Затраты — размер ресурсов (для упрощения измеренный в денежной форме), использованных в процессе хозяйственной деятельности за определённый временной этап. [12];
— В. Г. Лебедев, Т. Г. Дроздова и В. П. Кустарев считают, что затраты — это экономический показатель, характеризующий в денежном выражении объем ресурсов за определенный период времени, использованных на производство и сбыт продукции, и отражающий их в составе себестоимости продукции, работ и услуг [3, c. 158];
— Соколов Я. В. считает, что термин «затраты» касается разного использования ресурсов, в том числе относительно приобретения активов, в то время как термин «расходы» касается использования лишь тех ресурсов, которые при определении прибыли хозяйствующего субъекта за данный период времени относятся к соответствующим доходам [10, c. 214];
— По мнению Н. Д. Врублевского «затратами предприятия считаются его расходы на создание производственных запасов материально-технических ресурсов и услуги (работы) поставщиков, включая потребленную в процессе производства их часть» [2, c. 76];
— Вахрушина М. А. «Расходы включают убытки и затраты, возникающие в ходе основной деятельности предприятия. Они, как правило, принимают форму оттока или уменьшение актива. Расходы признаются в отчете о прибылях и убытках на основании непосредственной связи между понесенными затратами и поступлениями по определенным статьям доходов. Данный подход называется соответствием доходов и расходов». [1, c. 163];
На основании изученных источников (нормативно-правовых документов, учебников, статей) можно сделать вывод о том, что однозначного толкования данных понятий в настоящее время не найдено. Рассмотрев несколько интерпретаций терминов «затраты» и «расходы», мы хотим предложить своё видение данных терминов:
— Затраты — это денежная оценка ресурсов, использованных для производства и продажи готовой продукции, работ, услуг за определенный период времени.
— Расходы — это денежная оценка объема ресурсов, которые либо полностью перенесли свою стоимость на проданную продукцию, либо просто выбыли из организации.
Таким образом, многообразие трактовок данных терминов приводит к тому, что одно и то же понятие может нести разную смысловую нагрузку, поэтому необходимо четко разграничивать эти понятия и при рассмотрении вопросов, связанных с затратами и расходами желательно формулировать и аргументировать сущность данных понятий и их применение в том или ином контексте. Именно при точном понимании данных терминов, будет возможно грамотно управлять затратами и расходами предприятия.
Разница между затратами и расходами
Деньги созданы для того, чтобы их тратить: этот тезис практически ни у кого не вызывает сомнений. В экономическом мире использование финансовых ресурсов выражается в форме затрат и расходов. Их количественная оценка позволяет понять, насколько прибыльной является деятельность предприятия, определить слабые звенья в управленческой системе. Понимание разницы между данными правовыми категориями позволит лучше разбираться как в хозяйственной деятельности целого имущественного комплекса, так и эффективно управлять личным бюджетом конкретного человека.
Определение
Затраты – оценка стоимости ресурсов, потраченных на выпуск и сбыт продукции за определённую единицу времени. Данная категория шире всего используется в бухгалтерском учёте и отражается как объект незавершенного производства, выпущенная продукция или поставленный товар. Важнейшая особенность затрат – их фактическое нахождение на балансе предприятия. Иными словами, имущество и материальные ценности остаются несписанными.
Расходы – это затраты, которые обоснованы и документально подтверждены, а также имеют прямое отношение к полученной прибыли. В их состав входит стоимость ресурсов, необходимых для выпуска продукции, оплата труда персонала, потери и убытки, средства, затраченные на поддержание оборудования в рабочем состоянии. Главная особенность расходов – это подтверждение их списания, движения, использования на определённые нужды. При этом факт должен иметь документальное выражение установленной законом формы.
Сравнение
Итак, затраты – это все денежные средства, которые по тем или иным причинам покинули компанию. Однако расходами можно признать лишь ту их часть, которая отвечает трём условиям: обоснованность, подтверждение, прямая связь с доходами. Таким образом, это ресурсы, которые идут на закупку ресурсов, поддержание оборудования в рабочем состоянии, маркетинг и продвижение продукции. Если же потраченные ресурсы не связаны с получением прибыли, то их нельзя признать обоснованными расходами. Данное обстоятельство подлежит первостепенной проверке при проведении аудита или оценки экономической эффективности.

При этом расходы при отражении в документации в обязательном порядке снимаются с учёта. Затраты продолжают находиться на балансе и могут выражаться в том числе в наличии продукции, которая уже произведена, но ещё не отгружена. Вот почему для определения прибыли необходимо изучать не только расходы производства, но и затраты.
Расходы уменьшают капитал организации, так как они списываются раз и навсегда. Затраты могут оставаться внутри фирмы, являться оборотными и внеоборотными активами. С их помощью можно оценить финансовую силу конкретного предприятия, сделать вывод о его жизнеспособности.
Выводы TheDifference.ru
- Объём категории. Затраты – понятие более широкое, в состав которого входят и расходы.
- Движение. Затраты – это средства и ресурсы, потраченные на производство товаров и не списанные с баланса, расходы – материальные ценности, снятые с учёта.
- Документальное подтверждение и обоснованность. Затраты находятся на балансе предприятия до момента их списания, расходы – потраченные ресурсы, использование которых подтверждено документами и признано обоснованным.
- Относительность. Затраты могут являться активами предприятия и выражаться в запасоёмкости, в то время как расходы относятся исключительно к издержкам.
- Влияние. Расходы влияют на прибыльную часть предприятия, а затраты – на себестоимость продукции и конкурентоспособность производства.

 (6 оценок, среднее: 4,33 из 5)
Затраты, расходы, издержки
Существуют такие категории в экономике как затраты, расходы, издержки предприятия. Уже много десятилетий экономисты, бухгалтера, статисты, налоговики спорят о конкретном значении каждой из них, различиях между ними и тождественности.
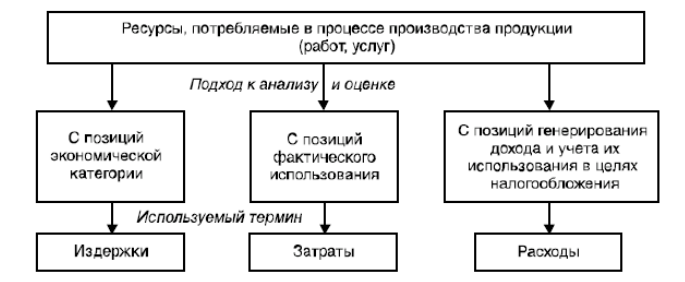
Затраты – это оценка стоимости в денежном эквиваленте материальных, трудовых, финансовых, информационных, природных и прочих видов ресурсов на производство и реализацию продукции за обозначенный период времени. Затраты характеризуются:
- денежной оценкой ресурсов, то есть обеспечивать принцип измерения ресурсов;
- целевой установкой, то есть должны быть связаны с производством и реализацией продукции в целом или со стадией этого процесса;
- определенным периодом времени, то есть затраты должны относится на продукцию за данный период времени.
Следует отметить, что если затраты не вовлечены в производственный процесс и не списаны или списаны частично на выпущенную продукцию, то затраты превращаются в запасы сырья или материалов, запасы незавершенного производства, запасы готовой продукции и прочие. Таким образом затратам присуща запасоемкость и они относятся к активам предприятия.
Понятие «расходы» определено в ПБУ и Налоговом кодексе РФ. Согласно ПБУ расходами предприятия признается уменьшение экономических выгод связанное с выбытием активов, в частности денежных средств или иного имущества и возникновение обязательств, которые приводят к уменьшению капитала предприятия. Существуют определенные условия для возможности признания расходов в бухгалтерском учете и отчете о прибылях и убытках.
Согласно Налоговому кодексу РФ, расходы — это обоснованные и подтвержденные документально затраты, понесенные налогоплательщиками. Обоснованными расходами считаются экономически целесообразные затраты, оцененные в денежной форме. Подтвержденными документально расходами считаются затраты, которые подтверждены документами, оформленными в соответствии с требованиями российского законодательства. К расходам относятся любые затраты, произведенные для осуществления хозяйственной деятельности, направленной на получение доходов. Классификация расходов для целей налогового и бухгалтерского учета значительно различается.
Таким образом, расходы — это затраты определенного промежутка времени, подтвержденные документально, экономически обоснованные и перенесшие свою стоимость полностью на реализованную за указанный период продукцию. Расходы, в отличие от затрат, не могут находиться в состоянии запасоемкости, не относятся к активам предприятия. Расходы отражаются при расчете прибыли компании в отчете о прибылях и убытках. «Затраты» шире понятия «расходы», но при определенных условиях данные понятия могут совпадать.
Понятие «издержки» применяется в теории экономики и практике в качестве понятия «затраты» в части производства продукции, работ или услуг. В некоторых источниках понятия «затраты на производство» и «издержки производства» рассматриваются как равнозначные, но это не совсем так. Понятие «издержки» шире определения «затраты». Издержки представляют собой совокупность различных затрат на производство и продажу продукции. К издержкам производства можно отнести затраты материальных, финансовых, трудовых и прочих видов ресурсов на производство и продажу выпущенной продукции. Издержки, также включают особые виды затрат: социальные отчисления, гарантийный ремонт, потери от брака и прочее. Понятия «затраты на производство» и «издержки производства» могут совпадать и рассматриваться как идентичные только при определенных условиях.
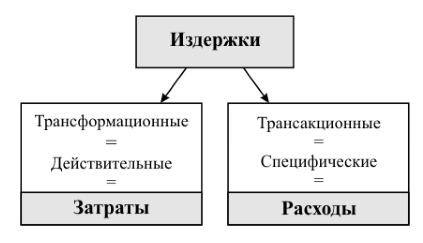
В методических рекомендациях по бухгалтерскому учету затрат на производстве и калькуляции себестоимости дано такое определение издержек: «Издержки – совокупность всех затрат экономических ресурсов в денежной форме в процессе кругооборота хозяйственных средств».
Этот же документ определяет классификацию издержек:
- издержки производства, включающие стоимостное выражение потребленных ресурсов в производстве;
- издержки обращения, связанные с приобретением материально-производственных ресурсов и реализацией готовой;.
- экономические издержки, включающие калькулируемые и альтернативные издержки;
- альтернативные издержки, представляющие собой упущенную выгоду от альтернативного использования оборотных средств организации.
- бухгалтерские издержки – затраты в денежном выражении по использованию производственных факторов, в результате использования которых реализуется процесс производства и реализации продукции.
В бухгалтерском учете, согласно ПБУ, расходы организации подразделяются следующим образом:
- расходы по обычным видам деятельности;
- прочие расходы, включая операционные, внереализационные и чрезвычайные расходы.
При формировании расходов по обычным видам деятельности обеспечивается их группировка по элементам, являющаяся единой и обязательной для всех компаний:
- материальные затраты;
- затраты на оплату труда;
- социальные отчисления;
- амортизация;
- прочие затраты.
Состав расходов, которые учитываются в налогообложении, отличается от расходов, признаваемых в бухгалтерском учете. В налоговом учете все расходы подразделяются на следующие категории:
расходы, связанные с производством и реализацией продукции:
- материальные расходы,
- расходы на оплату труда,
- суммы начисленной амортизации,
- прочие расходы;
внереализационные расходы, без выделения операционных и чрезвычайных расходов.
В Налоговом кодексе РФ обозначен перечень затрат, относящихся к расходам, связанным с производством и реализацией продукции. К прочим расходам, в частности относятся: представительские расходы и расходы на все виды рекламы. Налоговый кодекс РФ предусматривает выделение не пяти, как в бухгалтерском учете, а четырех элементов затрат. Отчисления на социальные нужды, не выделяется в налоговом учете отдельно, а входит в состав «Расходов на оплату труда» и «Прочих расходов» в зависимости от учетной политики организации.
Расходы и затраты: в чем отличие
В этой статье финансовый директор и продуктолог сервиса «Моё дело Финансы» Ольга Головина объяснила, чем затраты отличаются от расходов и привела несколько практических примеров.
Что такое затраты и чем они отличаются от расходов
Когда Евгений работал плотником, он не задумывался об экономических понятиях. Затраты и расходы для него были синонимами. Но теперь он на собственном опыте убедился, что в бизнесе поверхностные знания стоят упущенной выгоды.
Сложность создает отсутствие определения «затраты» в нормативных документах. Чтобы разобраться, необходимо изучить другие категории и найти отсылки. Например, в федеральном стандарте бухгалтерского учета ФСБУ 5/2019 «Запасы» сказано, что запасы в бухгалтерском балансе учитывают по фактической себестоимости, которая определяется «суммой фактических затрат на приобретение».
Под расходами понимают уменьшение экономических выгод, приводящее к сокращению общего капитала (кроме вывода активов из компании по решению собственника). Обычно расходы связаны с выбытием активов или появлением новых обязательств. То есть при расходах капитал уменьшается, а при затратах он остается неизменным.
Как на практике отличить затраты от расходов
Формулировки нормативных актов часто сбивают с толку и мешают разобраться что есть затраты, а что — расходы. Поэтому Евгений упражняется на практике.
Даже в таком простом примере достаточно операций, чтобы запутаться, неверно рассчитать итоги деятельности и сделать ложные выводы. Поэтому Евгений действует поэтапно.
1. Произвели и продали . Затраты — 6 250 рублей (5 000 — слэб, 1 250 — зарплата). Расходы — 6 250 рублей, так как актив (готовая продукция) выбыл из учета и теперь принадлежит покупателю.
2. Произвели, но не продали . Затраты — 6 250 рублей (5 000 — слэб, 1 250 — зарплата). Расходы — 0 рублей, потому что актив не списали с баланса. Один актив (деньги) поменяли на другой (готовая продукция). Отсутствует уменьшение экономических выгод.
3. Не закончили производство . Затраты — 5 800 рублей (5 000 — слэб, 800 — зарплата). Расходы — 0 рублей, потому что сумма активов осталась прежней, но изменился состав: деньги — незавершенное производство.
Хотите понимать, что происходит в вашем бизнесе? Записывайтесь на мой бесплатный онлайн-курс «Управленческий учет для собственников среднего бизнеса». В нем я рассказываю об управленческой отчетности, ключевых показателях эффективности бизнеса и планировании на основе цифр, а не абстрактных хотелок.
Почему путаница мешает корректным расчетам
Неправильный учет затрат и расходов приводит к неправильному расчету прибыли и управленческим ошибкам. Продолжая пример со столешницами, Евгений считает итоговые показатели за период:
Затраты — 18 300 рублей, а расходы — 6 250 рублей. Разница в 12 050 — не расходы, как бы раньше посчитал предприниматель. Эта сумма капитализировалась в активах бизнеса и станет расходами после реализации готовых столешниц.
Евгений продает столешницы по 8 000 рублей, поэтому доход за период — 8 000 рублей (продали одну единицу продукции). Прибыль от продажи — 1 750 рублей (8 000 – 6 250). То есть наш герой обменял актив (готовую столешницу) стоимостью 6 250 рублей на другой актив (деньги), который стоит 8 000 рублей.
Если бы Евгений не разобрался в затратах и расходах, то решил бы, что за неделю получил убыток в 10 300 рублей (8 000 – 18 300), посчитал это направление бесперспективным и занялся бы поиском нового. Фактически убытка нет, скоро Евгений доделает последнюю столешницу, продаст две единицы продукции и получит с каждой 1 750 рублей прибыли.
Вот почему так важно вести расчет прибыли методом начисления, признавая только те расходы, которые были понесены для получения дохода. В этом вам поможет сервис «Моё дело Финансы» и наши финансовые директоры!