Подборка российских облигаций, которые по доходности обгоняют депозит в банке

Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Как я выбираю корпоративные облигации
В июле 2018 заканчивался срок моего депозита, а новая доходность меня не устраивала.
Тогда я решила, что начну инвестировать на Московской бирже. У меня было 800 тысяч рублей сбережений, вкладывать их в акции мне было страшно. Поэтому я решила 90% вложить в облигации, а 10% — в акции.
В итоге я инвестировала 700 тысяч рублей в корпоративные облигации, не облагаемые НДФЛ. Расскажу в статье, как я их выбирала и какой получила купонный доход.
Почему облигации
Я выбрала облигации, потому что это консервативный и надежный инструмент. Облигации — это долговые ценные бумаги, то есть я даю в долг компании или государству на определенный срок, например на два года. За это я получаю проценты — они называются купонами. А в конце срока должник возвращает мне вложенную сумму.
Хоть облигации и считаются надежным инструментом, на них тоже можно прогореть. Например, авиакомпания «Трансаэро» в октябре 2015 года не выплатила купонный доход по облигациям в срок и объявила технический дефолт. Когда вы инвестируете на бирже, вы всегда рискуете — к этому надо быть готовым.
Я выбирала корпоративные облигации, потому что они выгоднее: доходность ОФЗ лишь незначительно превышала доходность банковских вкладов.
Как я выбирала в первый раз
Я очень люблю все систематизировать, записывать и вести таблицы в экселе: фильтровать, сортировать, писать формулы, строить диаграммы и графики. При выборе облигаций я поступила так же — свела в таблицу все данные.
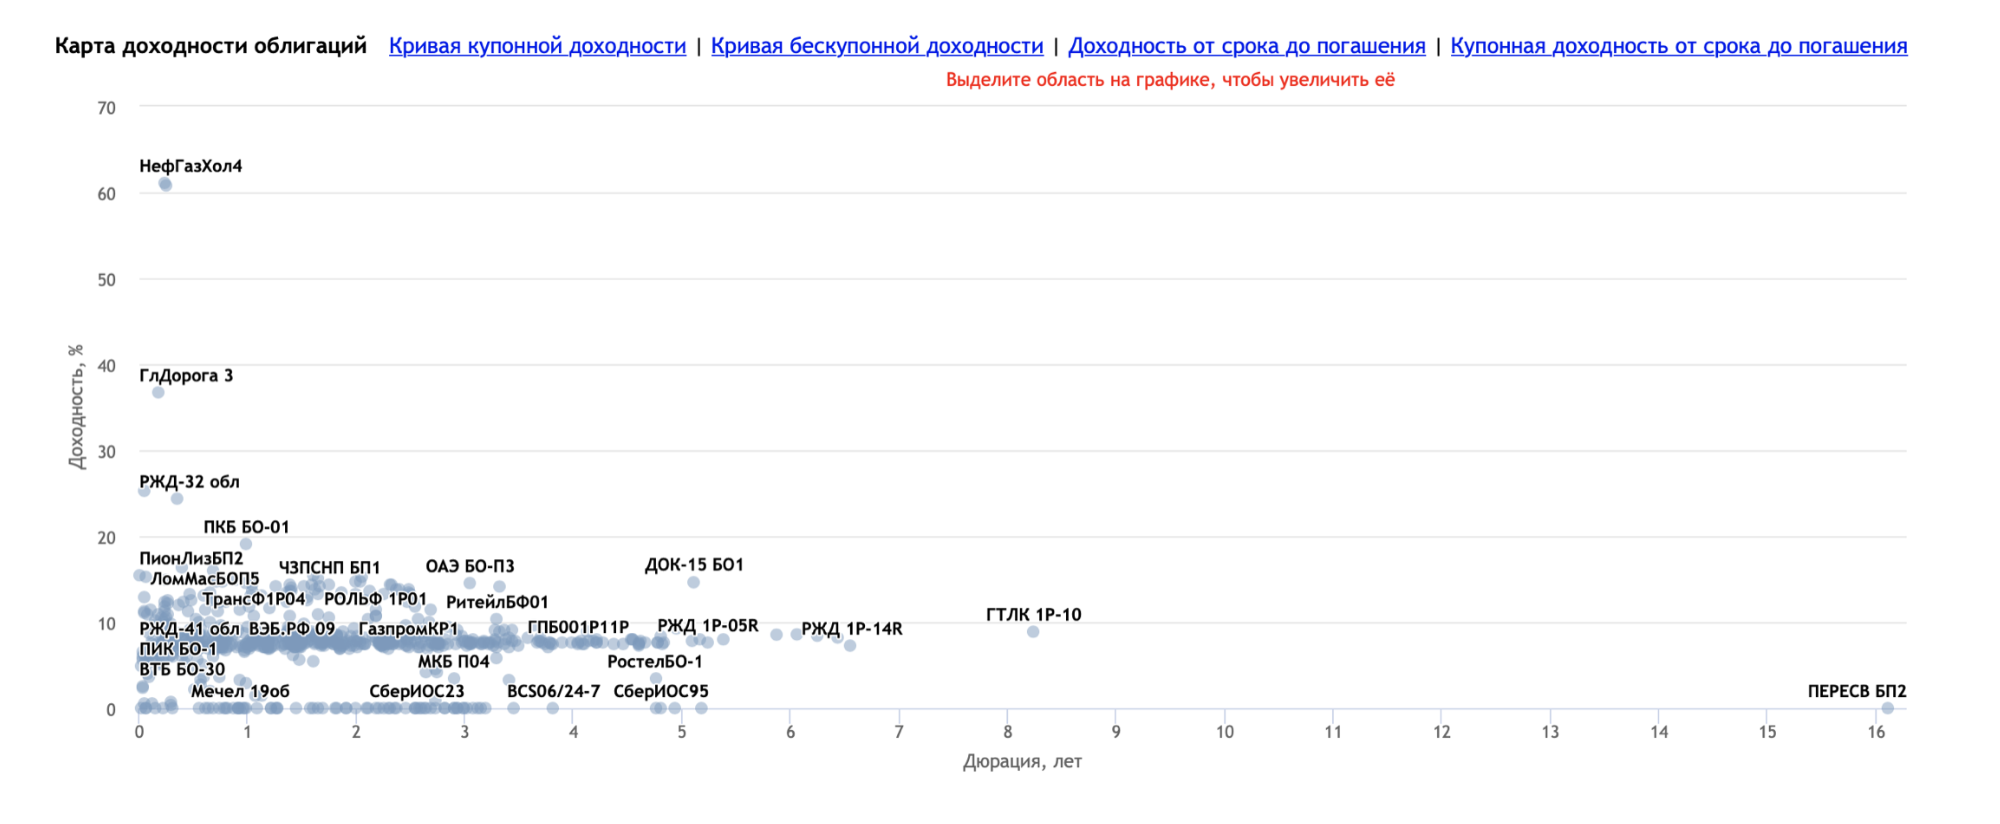
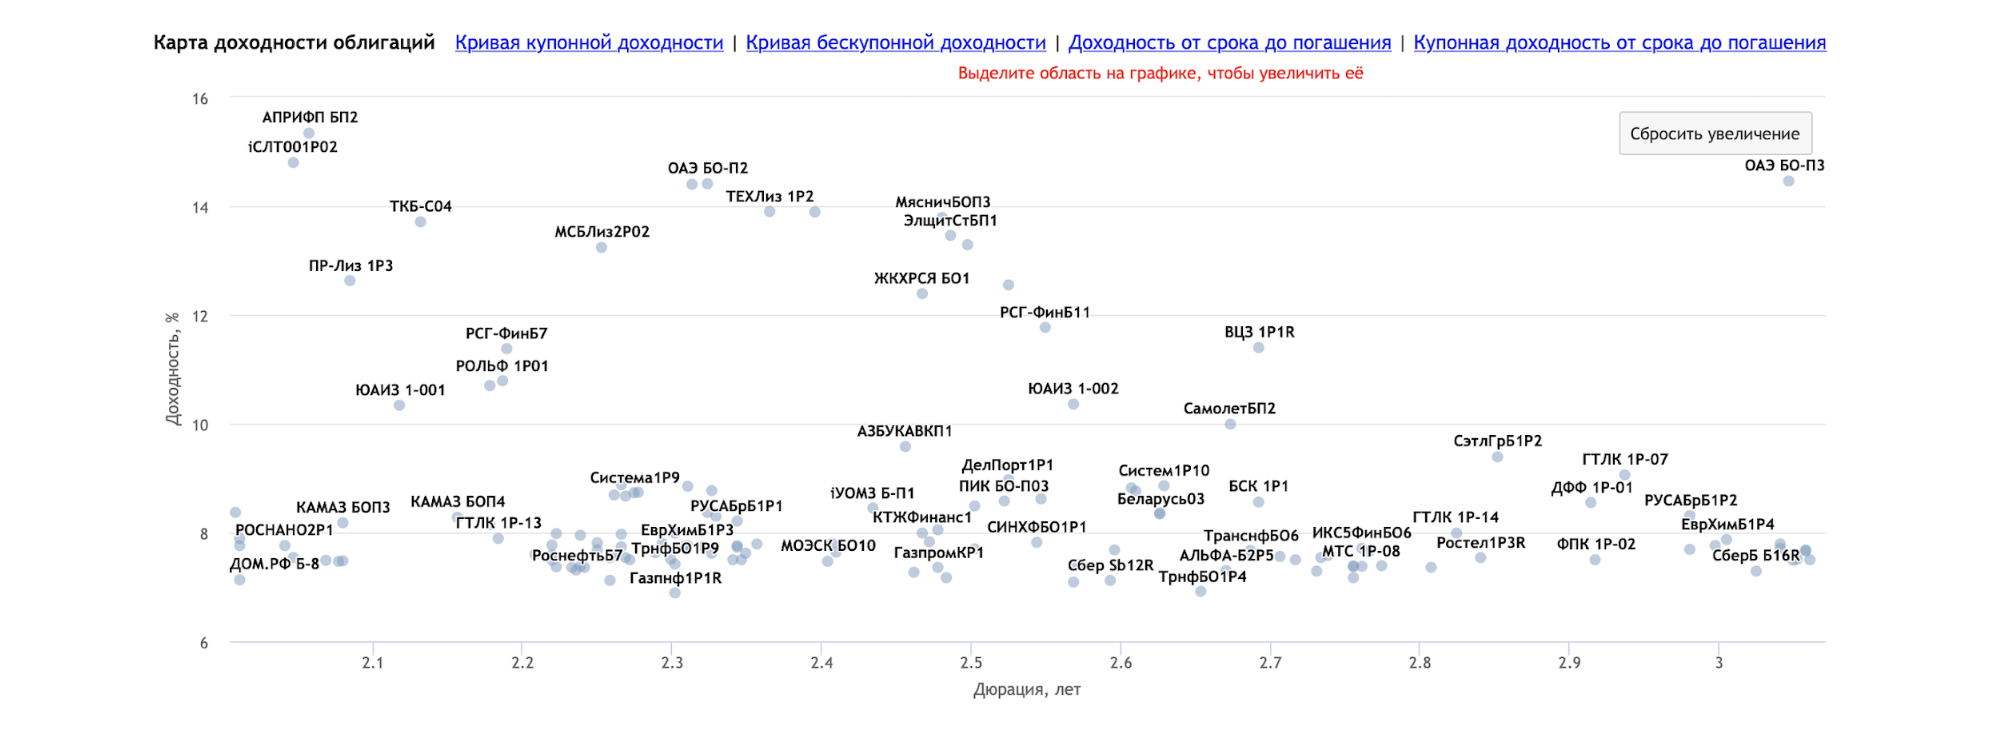
Я открыла карту доходности корпоративных облигаций на « Смарт-лабе ». На этой карте по оси Y указана доходность облигаций, а по оси X — срок до погашения. Я искала облигации с доходностью 8—15% и сроком до погашения 2—3 года — на карте можно выделить интересующие интервалы.
Потом я составила простую таблицу, куда включила только те облигации, что рассматривала. В первую очередь я выбирала компании, которые знаю. Сейчас я понимаю, что определять надежность по названиям — не особо продуманный и эффективный способ, но тогда это показалось мне разумной идеей.
Компании в таблице я оценивала по нескольким критериям.
Отрасль — тогда это был главный для меня критерий. Для диверсификации рисков я выбрала разные отрасли: строительство, нефтегаз, банковское дело и телеком.
Дата начала размещения и дата погашения облигации — я хотела вернуть деньги до 2021 года. Дату размещения выбирала ближе к августу 2018, чтобы не пропустить купонные платежи. На самом деле дата размещения важна только с психологической точки зрения, на доходность она не влияет. Дата погашения важна для тех, кто планирует держать облигации до погашения. Поскольку я нервная и консервативная, обращала внимание на обе даты. Подробную информацию по каждой выбранной облигации смотрела на сайте Московской биржи.
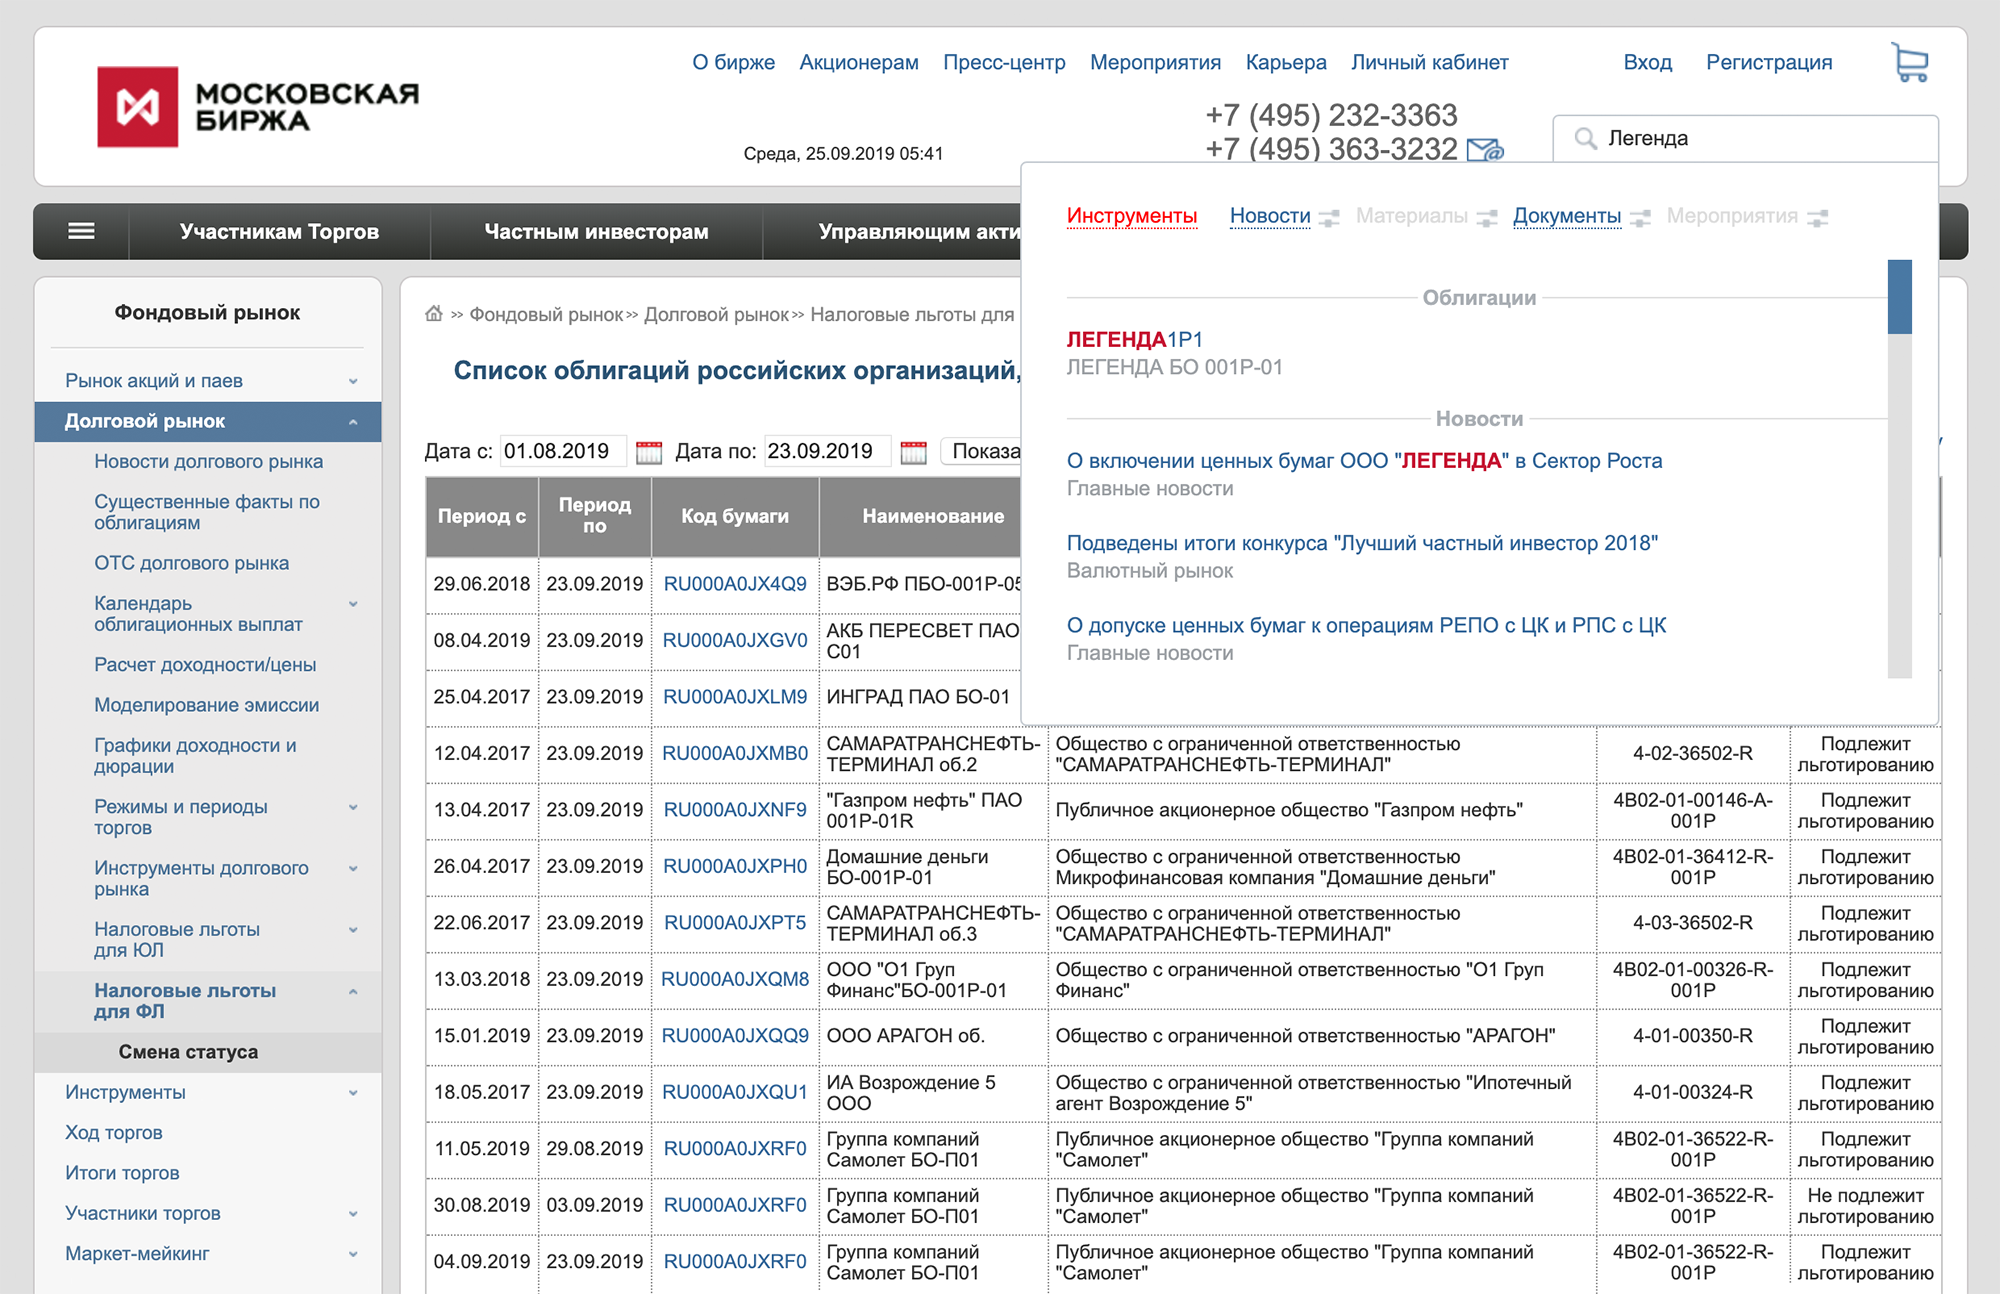
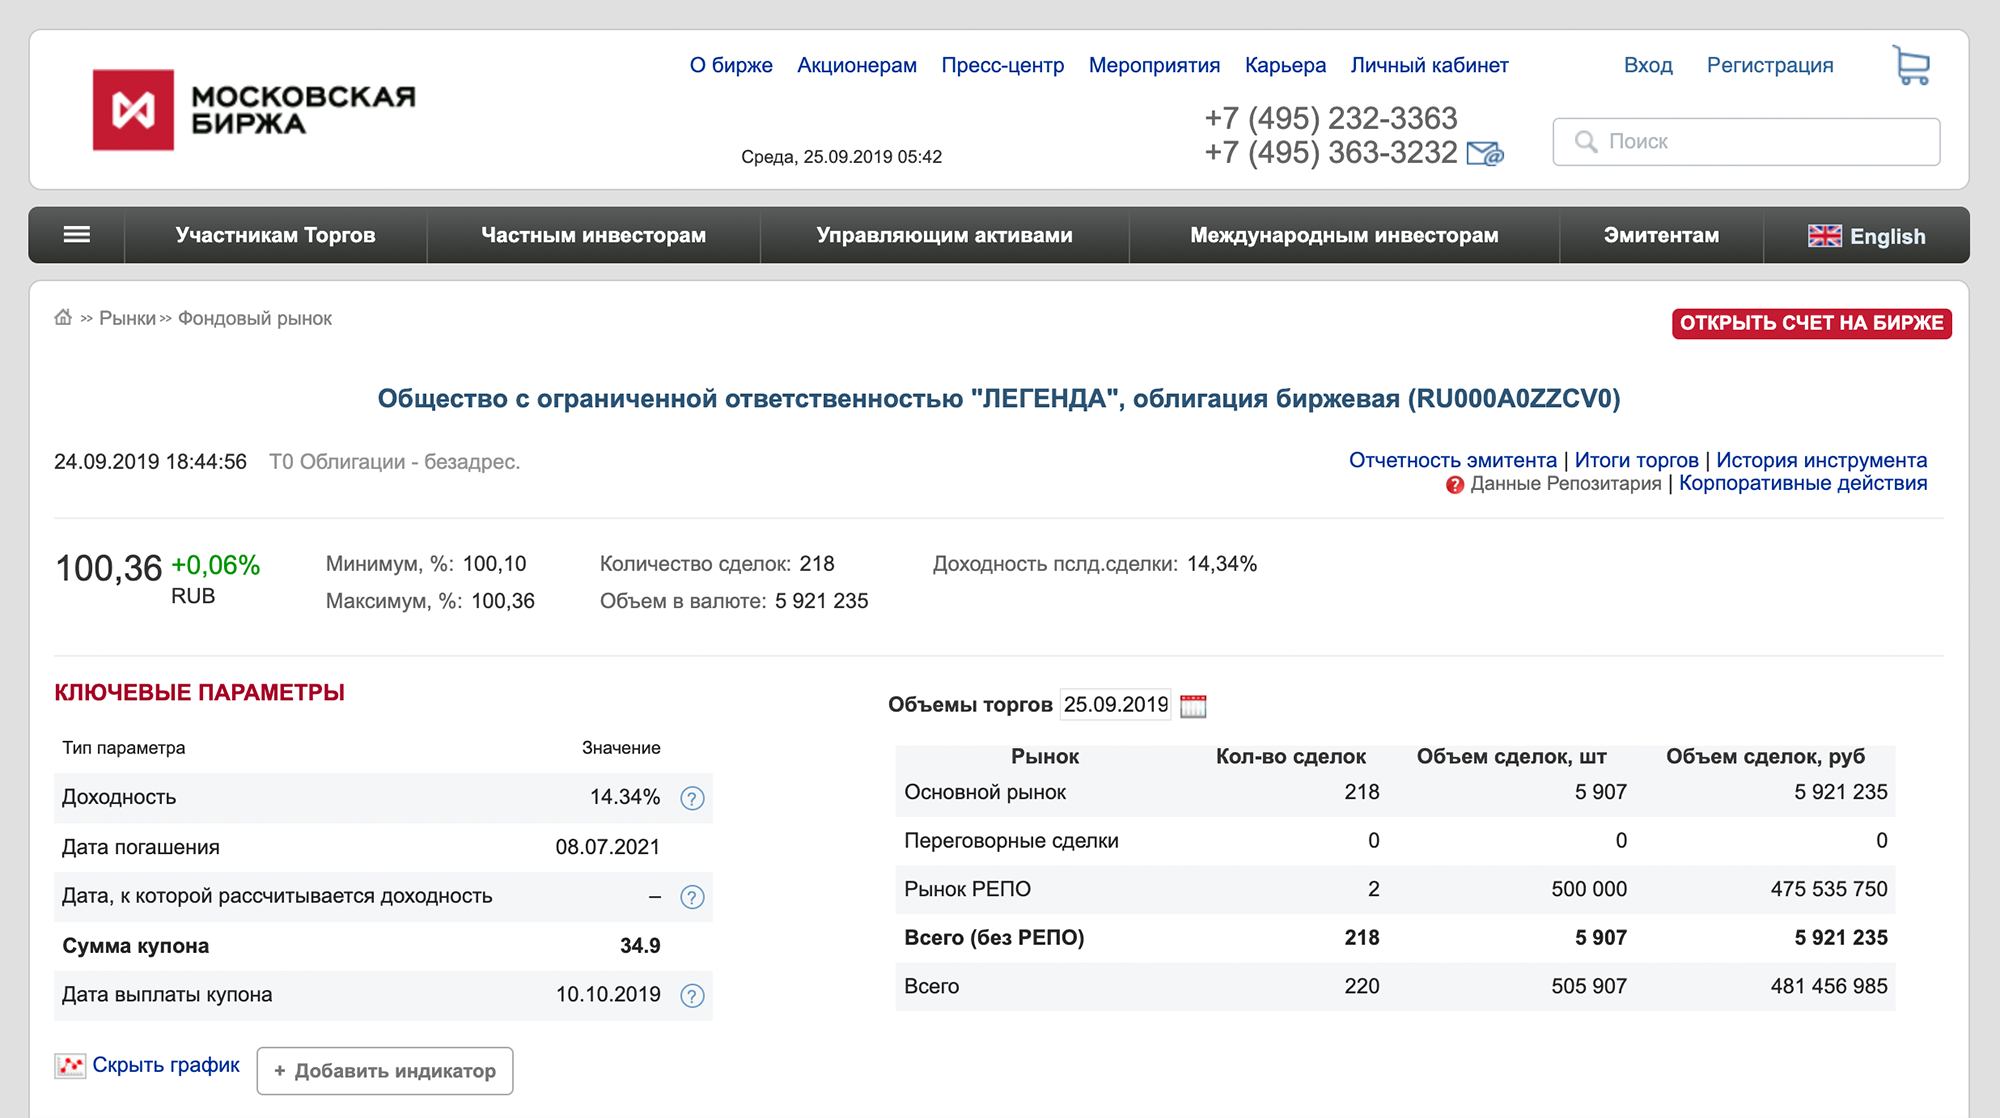
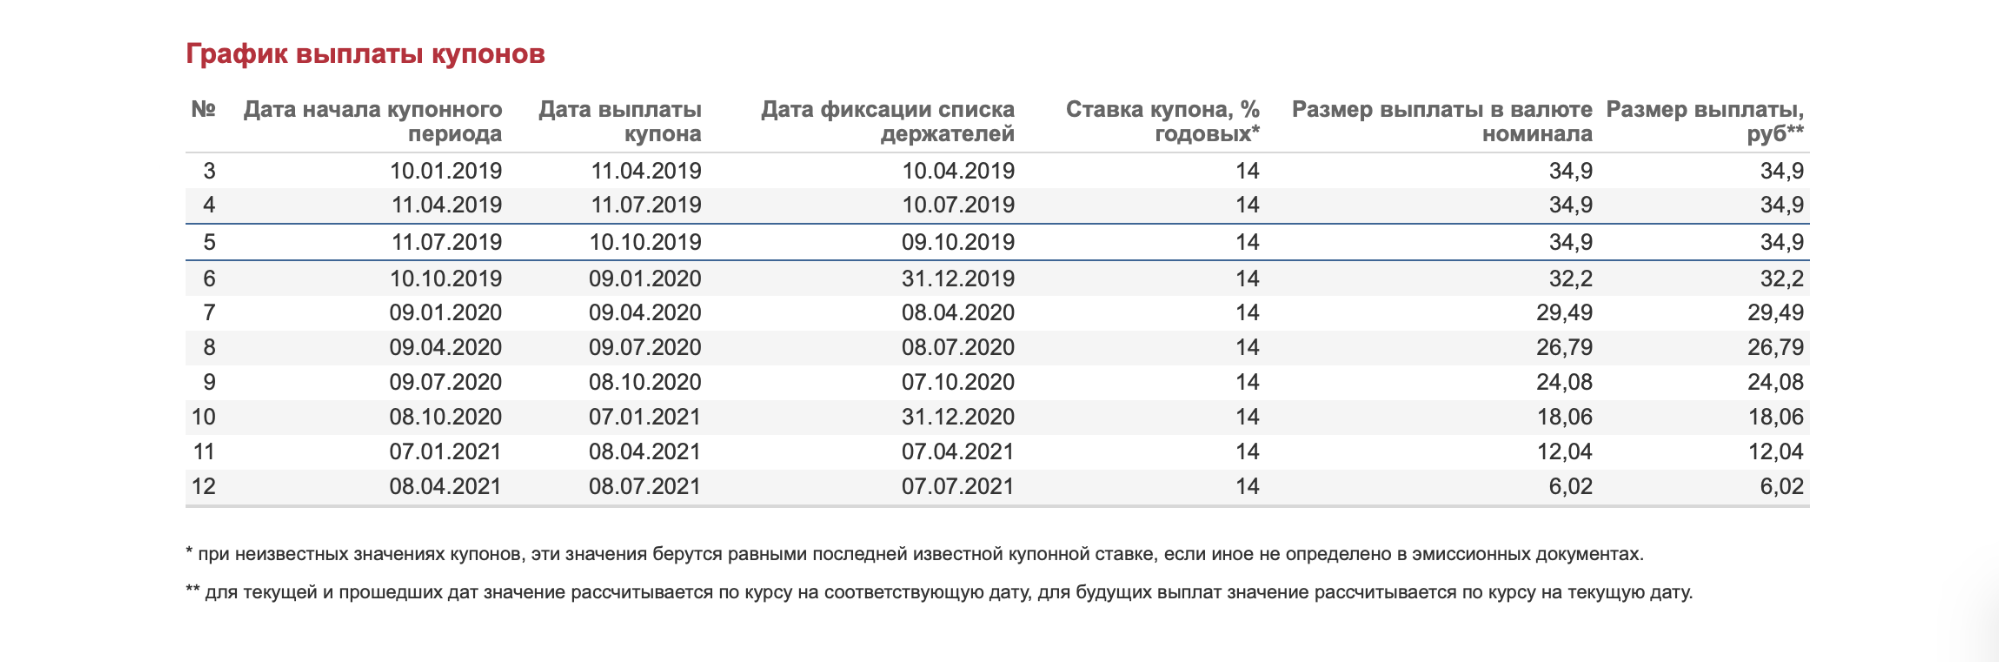
Количество платежей в год. Я выбирала облигации, по которым купоны платят от двух до четырех раз в год. Если бы платежи приходили чаще, суммы купонов были бы совсем небольшими, а докупать бумаги часто и по чуть-чуть было бы дорого из-за комиссий. Подробную информацию о количестве ежегодных платежей по каждой облигации тоже смотрела на сайте Московской биржи.
Амортизация — это выплата стоимости облигации равными платежами в течение срока ее обращения.
Обычно номинал облигации возвращается вместе с последним купонным платежом. Но если купить облигацию с амортизацией, то ее номинал будет возвращаться частями.
Плюс — деньги возвращаются быстрее и их можно реинвестировать. Но в этом же и минус: когда номинал облигации уменьшается, уменьшаются и купонные платежи по ней.
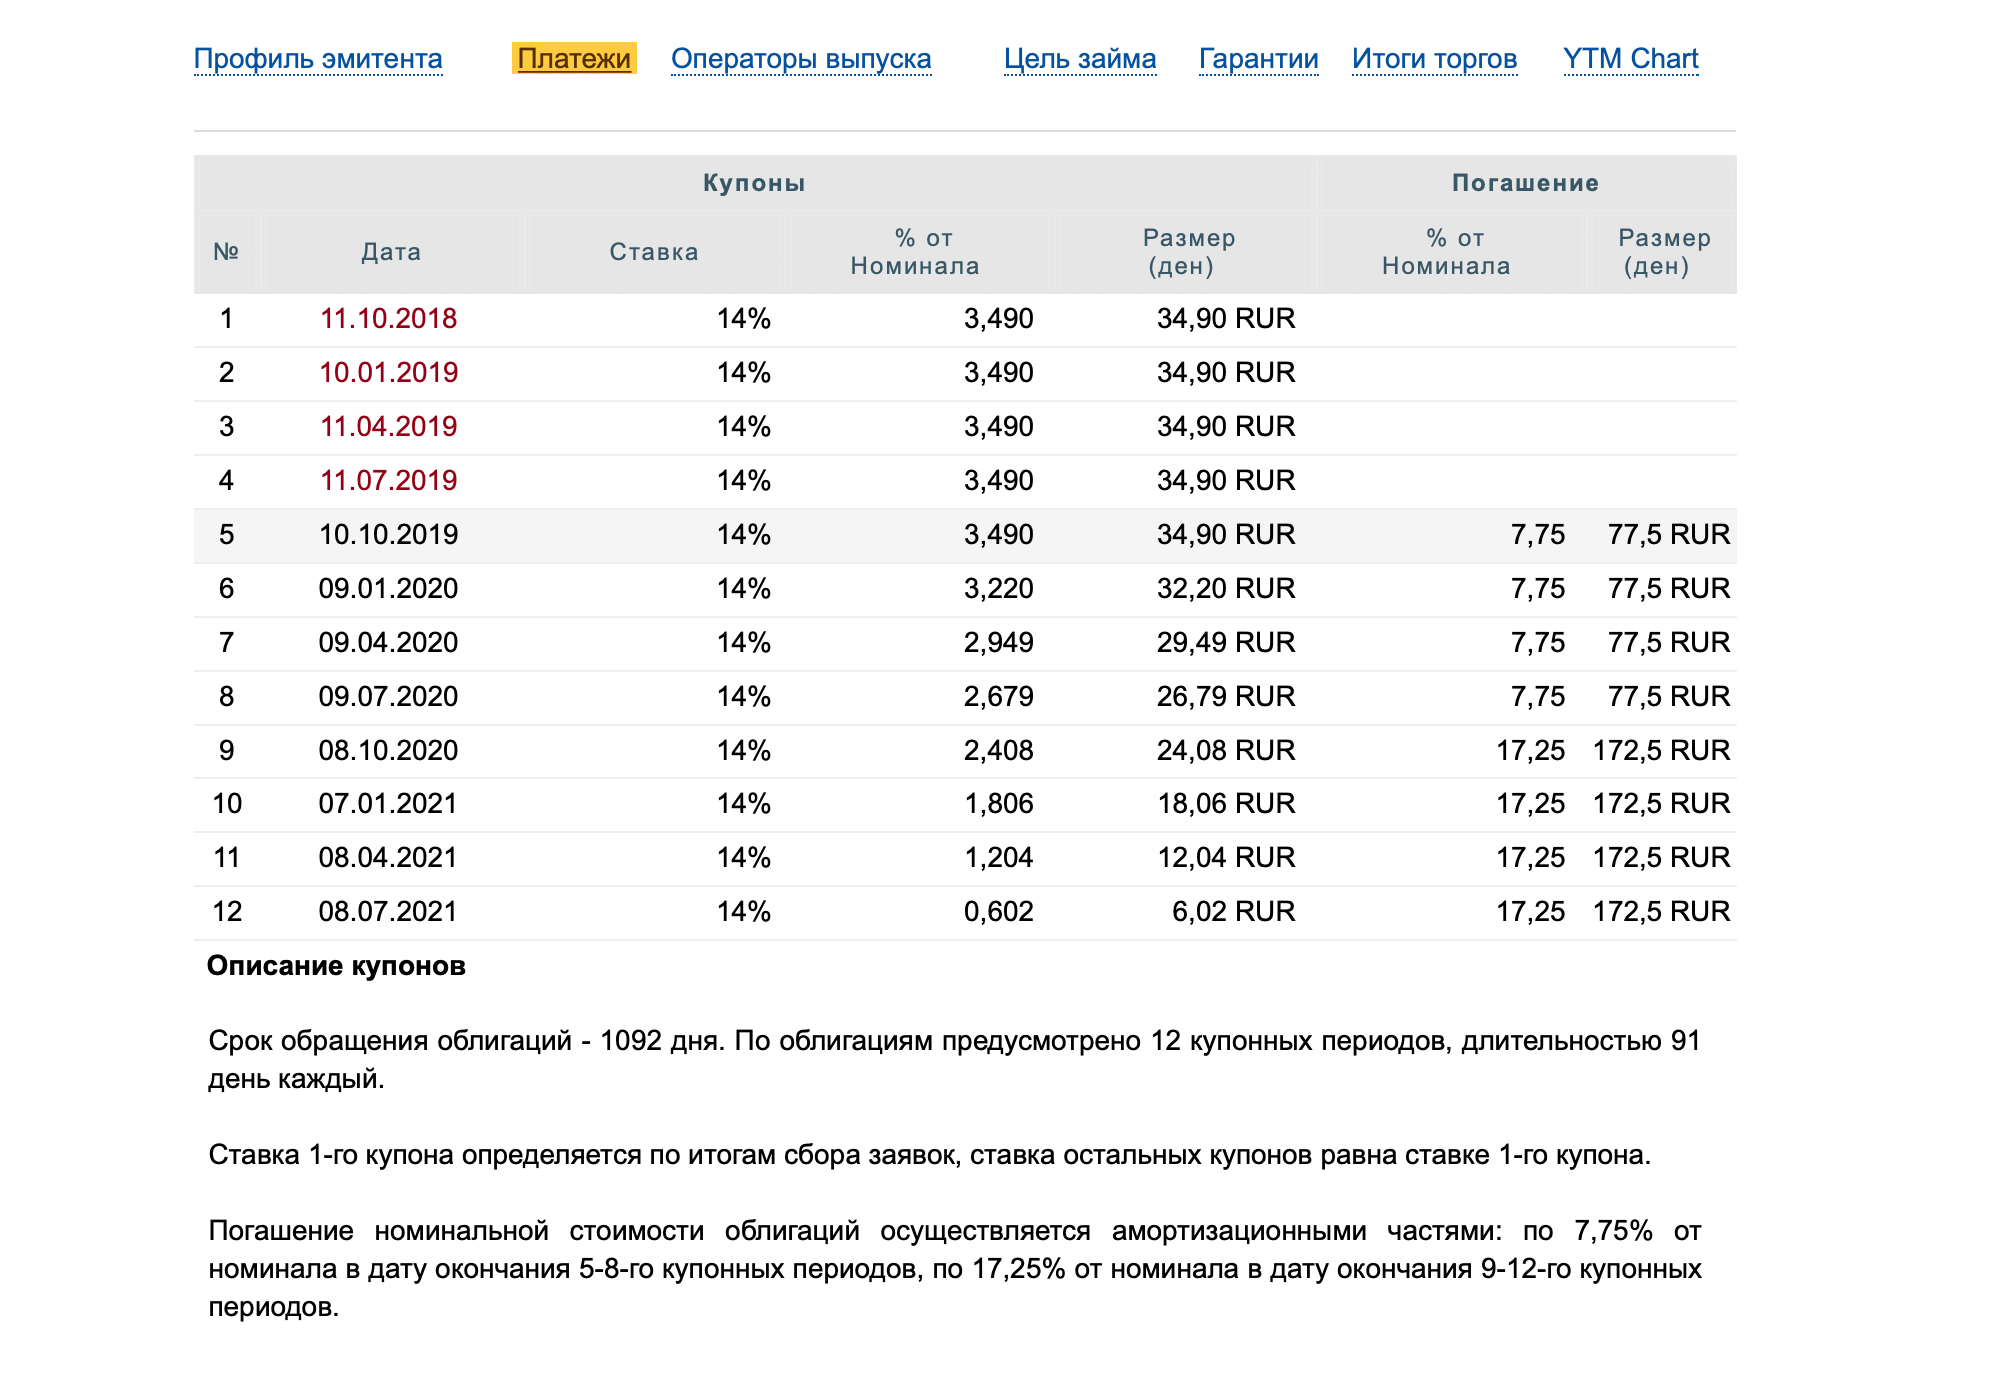
Я не люблю облигации с амортизацией, но купила облигации «Легенды» из примера выше, потому что у них высокая доходность и я знаю эту компанию как застройщика. Информацию об амортизации искала по названию компании или коду облигации на сайте bonds.finam.ru.
Какие облигации я выбрала в августе 2018 года
| Компания | Тикер | Доходность | Сколько вложила |
|---|---|---|---|
| Легенда | ЛЕГЕНДА1P1 | 14,75% | 200 500 ₽ |
| Транснефть | ТрнфБО1P10 | 8,26% | 194 000 ₽ |
| ВЭБ | ВЭБПБО1Р10 | 7,88% | 152 400 ₽ |
| Мегафон | Мегафон1P4 | 7,33% | 150 000 ₽ |
Какие облигации я выбрала в августе 2018 года
| Легенда | |
| Тикер | ЛЕГЕНДА1P1 |
| Доходность | 14,75% |
| Сколько вложила | 200 500 ₽ |
| Транснефть | |
| Тикер | ТрнфБО1P10 |
| Доходность | 8,26% |
| Сколько вложила | 194 000 ₽ |
| ВЭБ | |
| Тикер | ВЭБПБО1Р10 |
| Доходность | 7,88% |
| Сколько вложила | 152 400 ₽ |
| Мегафон | |
| Тикер | Мегафон1P4 |
| Доходность | 7,33% |
| Сколько вложила | 150 000 ₽ |
Если выплата купонов и погашение облигаций пойдут по плану, эти бумаги принесут мне 163 тысячи рублей — это грубый расчет, потому что я не учитывала амортизацию «Легенды». Любая компания может обанкротиться, доходность по вложениям на бирже не гарантирована — в этом и заключается риск.
Для распределения рисков я выбрала разные отрасли, а еще примерно на 100 тысяч рублей купила дивидендные акции. Весь купонный доход я реинвестирую — тоже в дивидендные акции. Логика была следующая: если что-то случится с одним из видов облигаций, есть акции. Если акции не выстрелят, останется доход по облигациям.
На август 2019 года по этим облигациям я получила 63 тысячи рублей купонного дохода и реинвестировала их в дивидендные акции.
Что я сделала не так
Оценивала надежность по названию. Есть более значимые финансовые параметры. Выбор по названию субъективен и сужает обзор только до тех компаний, которые вы знаете.
Не сравнивала номинальную и текущую доходность. Текущая доходность может быть выше или ниже номинальной. Дело в том, что, когда облигация продается на вторичном рынке, ее цена может меняться. Но даже если цена облигации выросла, купон, который получит ее владелец, не изменится — его размер останется таким, как заявил эмитент облигации.
Дальше — простая математика. Допустим, компания выпустила облигацию: стоит она 1000 ₽, купон платят два раза в год, по 35 ₽. Номинальная доходность облигации составит 7%:
- 70 ₽ / 1000 ₽ = 7%
Допустим, цена этой облигации на бирже выросла до 1100 ₽. Теперь, чтобы получить те же 70 ₽ за год, нужно потратить уже не 1000 рублей, а 1100. Считаем текущую доходность:
- 70 ₽ / 1100 ₽ = 6,36%
Правило такое: если облигация торгуется дороже номинала, то ее текущая доходность будет ниже номинальной. А если облигация торгуется дешевле номинала, текущая доходность будет выше номинальной.
При выборе облигации лучше ориентироваться на текущую доходность: она отражает ситуацию на рынке.
Не учитывала дюрацию. Дюрация измеряет процентный риск тех самых изменений цены облигаций, о которых я писала выше. Чем выше дюрация, тем больше вероятность, что стоимость облигации изменится. Если стоимость облигации упадет, а вам внезапно понадобятся деньги, вы продадите ее дешевле, чем купили, и потеряете часть вложений.
Как я усовершенствовала свой метод
Через полгода я решила усовершенствовать свой метод выбора облигаций, то есть усложнить его.
Я скачала с сайта Московской биржи перечень корпоративных облигаций, не облагаемых НДФЛ. Если у вас загружается пустой файл, поменяйте дату. Возможно, вы выбрали выходной день.
Я добавила столбцы с дополнительными параметрами и сделала свою таблицу. Ее можно скопировать и внести изменения — например удалить все то, что я в течение нескольких дней старательно добавляла. Вот какие параметры я оценивала.
Уровень листинга — хорошо, если первый или второй. На уровень листинга я наткнулась, когда составляла таблицу по дивидендным акциям. Для меня это параметр надежности, потому что первый или второй уровни листинга гарантируют отсутствие убытка и дефолта у предприятия за 3 и 1 год соответственно. Эти компании существуют не меньше года и представляют бухгалтерскую отчетность минимум за тот же период. У облигаций первого уровня есть гарантийное обеспечение всей стоимости выпуска, если она превышает уставный капитал.
К облигациям третьего уровня никакие из вышеперечисленных условий не применяются. Подробную информацию ищите по названию компании на сайте Московской биржи.
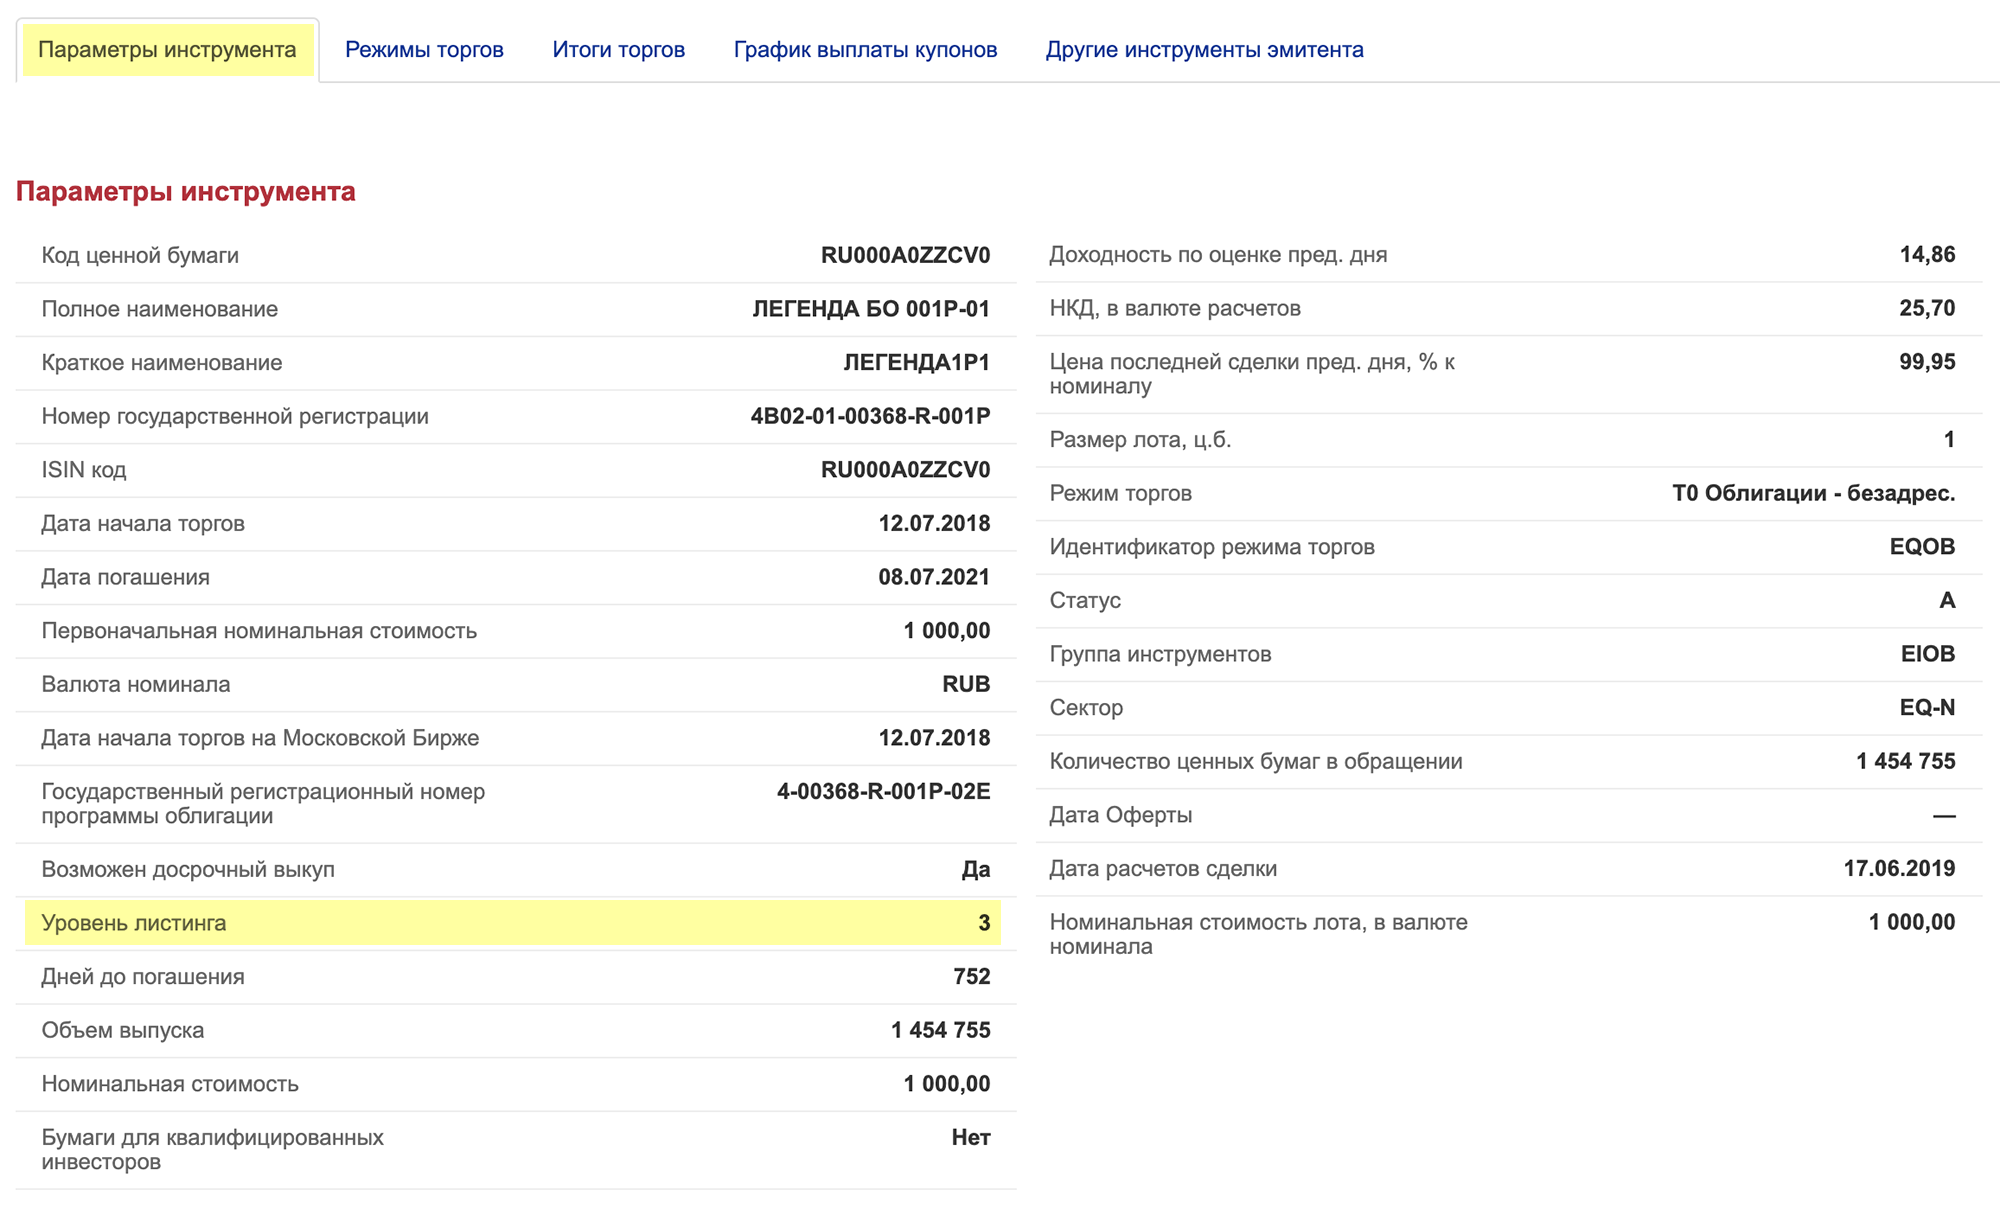
Доходность — хорошо, если выше банковского депозита. Я выбирала доходность выше 8%. Эта информация тоже есть в карточке облигации на сайте Мосбиржи.
В своей таблице я учитывала номинальную доходность, потому что она фиксированная. Текущая доходность ежедневно меняется, для удобства я проверю ее только по облигациям из окончательной выборки.
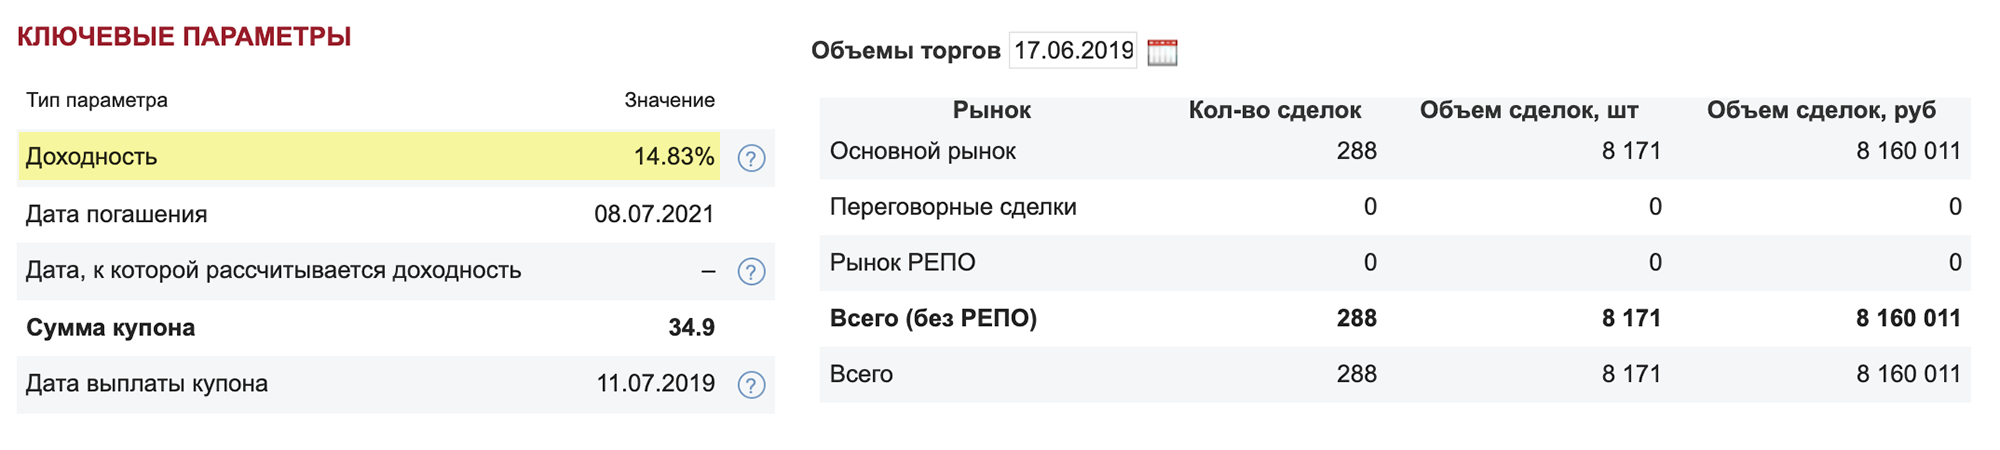
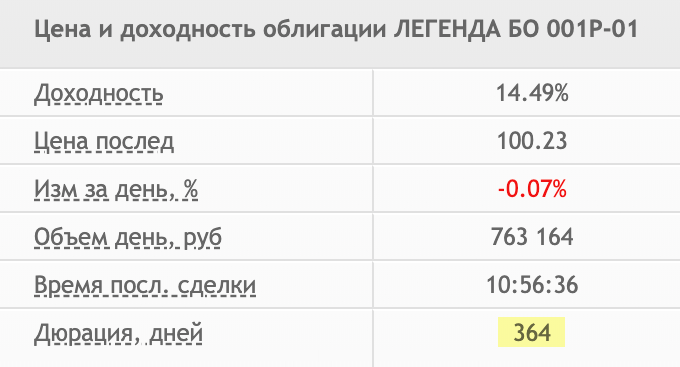
Дюрация показывает, насколько цена облигации чувствительна к изменению процентных ставок. Она измеряется в годах или днях.
С помощью дюрации можно узнать, на сколько процентов изменится цена облигации, если немного изменится процентная ставка. Например, если дюрация равна 2,5 года и процентная ставка по облигации выросла на 1%, то цена облигации снизится примерно на 2%. Такой расчет «на глазок» работает только для небольших изменений процентной ставки.
Если вкратце и без усложнений: по дюрации сравнивают облигации с одинаковой доходностью. Чем меньше дюрация, тем лучше, потому что ниже риск невозврата денег. Дюрацию я смотрела на « Смарт-лабе ».
Как я выбирала второй раз
Мы закончили с нудной частью. Теперь предлагаю вспомнить, зачем нужны все эти параметры, и выбрать облигации из таблицы методом исключения. Несколько раз убираю самые неподходящие параметры и сокращаю список.
Исключаю облигации с базовым активом и дорогие облигации — столбец M. Купонный доход по облигациям с базовым активом зависит от будущей цены какого-то третьего актива, например золота, акций, индексов. Если сильно упростить, ситуация такая: если цена на золото вырастет, то вы получите при погашении облигации купонный доход, а если не вырастет — не получите, а только вернете свои деньги. Сейчас я их выбирать не буду, потому что не люблю неизвестность.
Ну а облигации по 50 000 рублей за штуку для меня слишком дорогие. Пометки по поводу базового актива или слишком большой стоимости я вносила в столбец «Дополнения» — исключаю эти бумаги. Осталось 300 облигаций.
Исключаю третий уровень листинга из-за слишком высокого риска — столбец G. Осталось 175 облигаций. Если бы я изначально выбирала таким способом, то облигации «Легенды» не попали бы в мой портфель — такова плата за возможное уменьшение риска.
Исключаю лишние даты погашения — столбец N: для примера выбрала облигации с погашением в 2022—2024 годах . Осталась 61 облигация.
Исключаю не определенные заранее купоны — столбец J. Этот вопрос тоже заслуживает отдельного объяснения: часто по облигациям с длительным сроком обращения компания хочет периодически пересматривать купоны в зависимости от рыночной ситуации — тогда она устанавливает по своим облигациям переменный купон. Известна сумма только первых нескольких купонов, а в дальнейшем она может как увеличиться, так и уменьшиться.
Если бы я выбирала такие облигации, то мне пришлось бы по каждой изучить условия и выяснить, как именно компания имеет право изменить купонный платеж. Не хочу этим заниматься — список сократился до 49 облигаций.
Исключаю доходность менее 8,5% — столбец H. Осталось 29 облигаций.
Исключаю амортизацию — столбец K, потому что не хочу, чтобы купонный доход уменьшался. Окончательный список состоит всего из 24 облигаций.
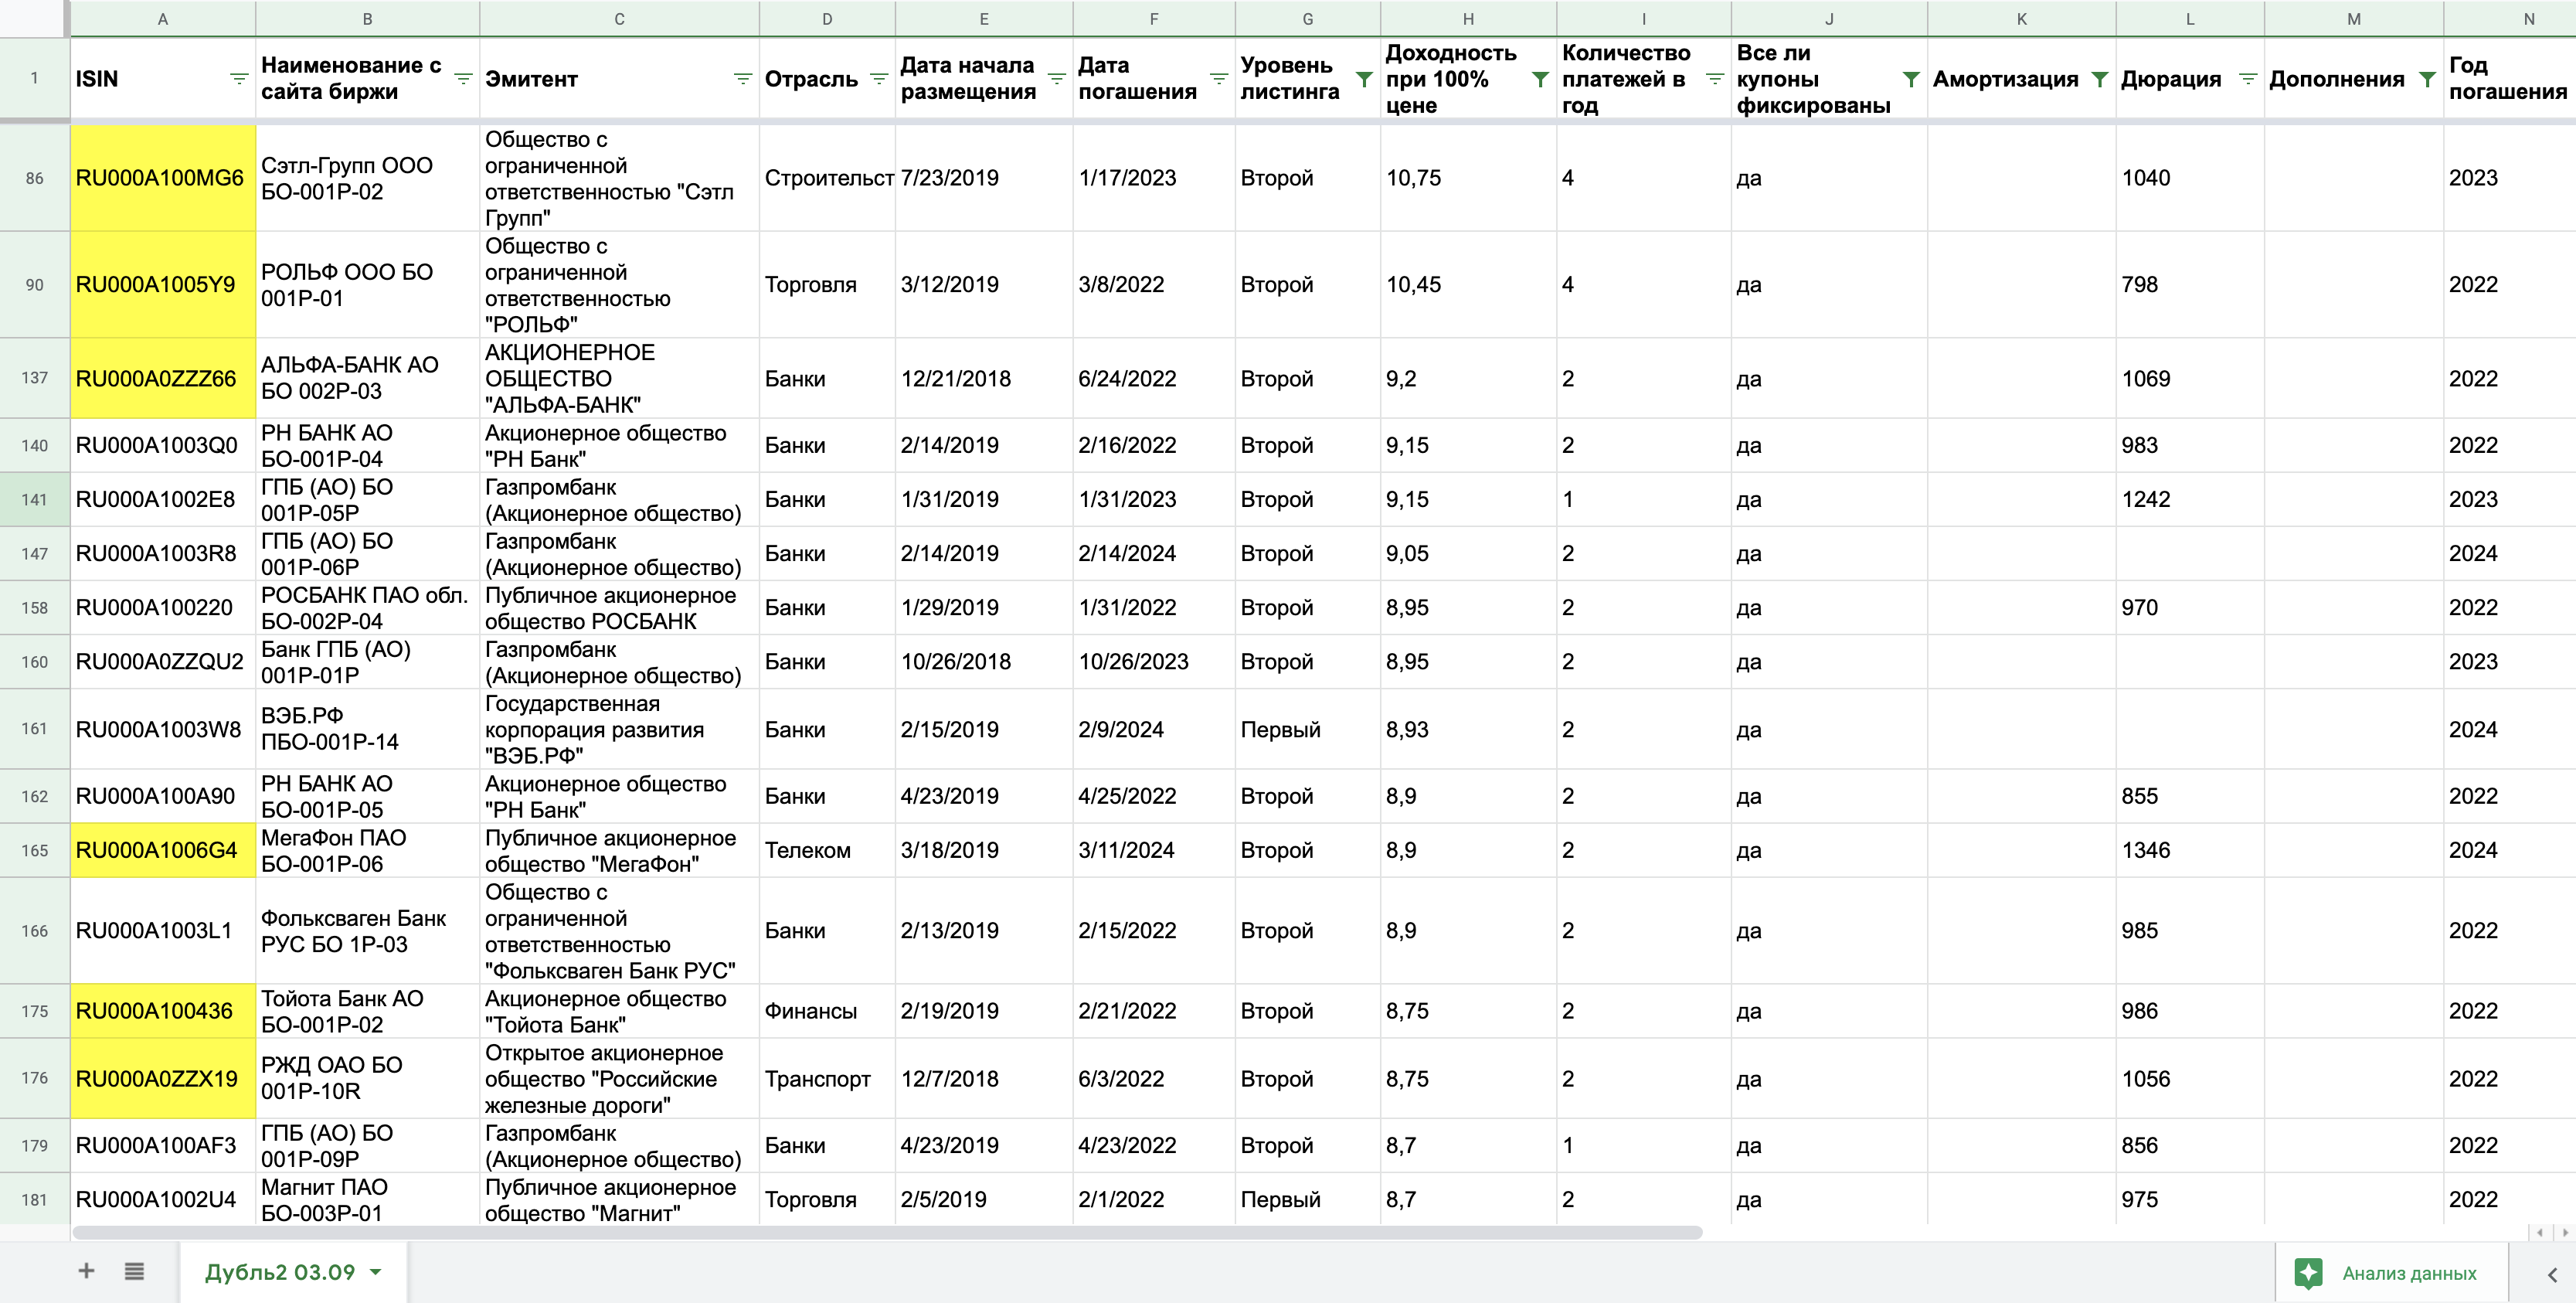
Теперь отсортирую компании по уменьшению доходности и посмотрю на отрасли, которые остались. Для диверсификации выберу облигации из разных отраслей.
Я выделила желтым цветом по одной облигации с наибольшим купоном из каждой отрасли. Получилось 10 отраслей и, соответственно, 10 облигаций — для моего портфеля это много. Но выборка уменьшится после того, как я проверю текущую доходность, цену и ликвидность.
В предыдущей выборке из 24 облигаций получилось много банков, поэтому я посмотрю дюрацию всех банковских облигаций: вдруг есть варианты с меньшей дюрацией и такой же доходностью.
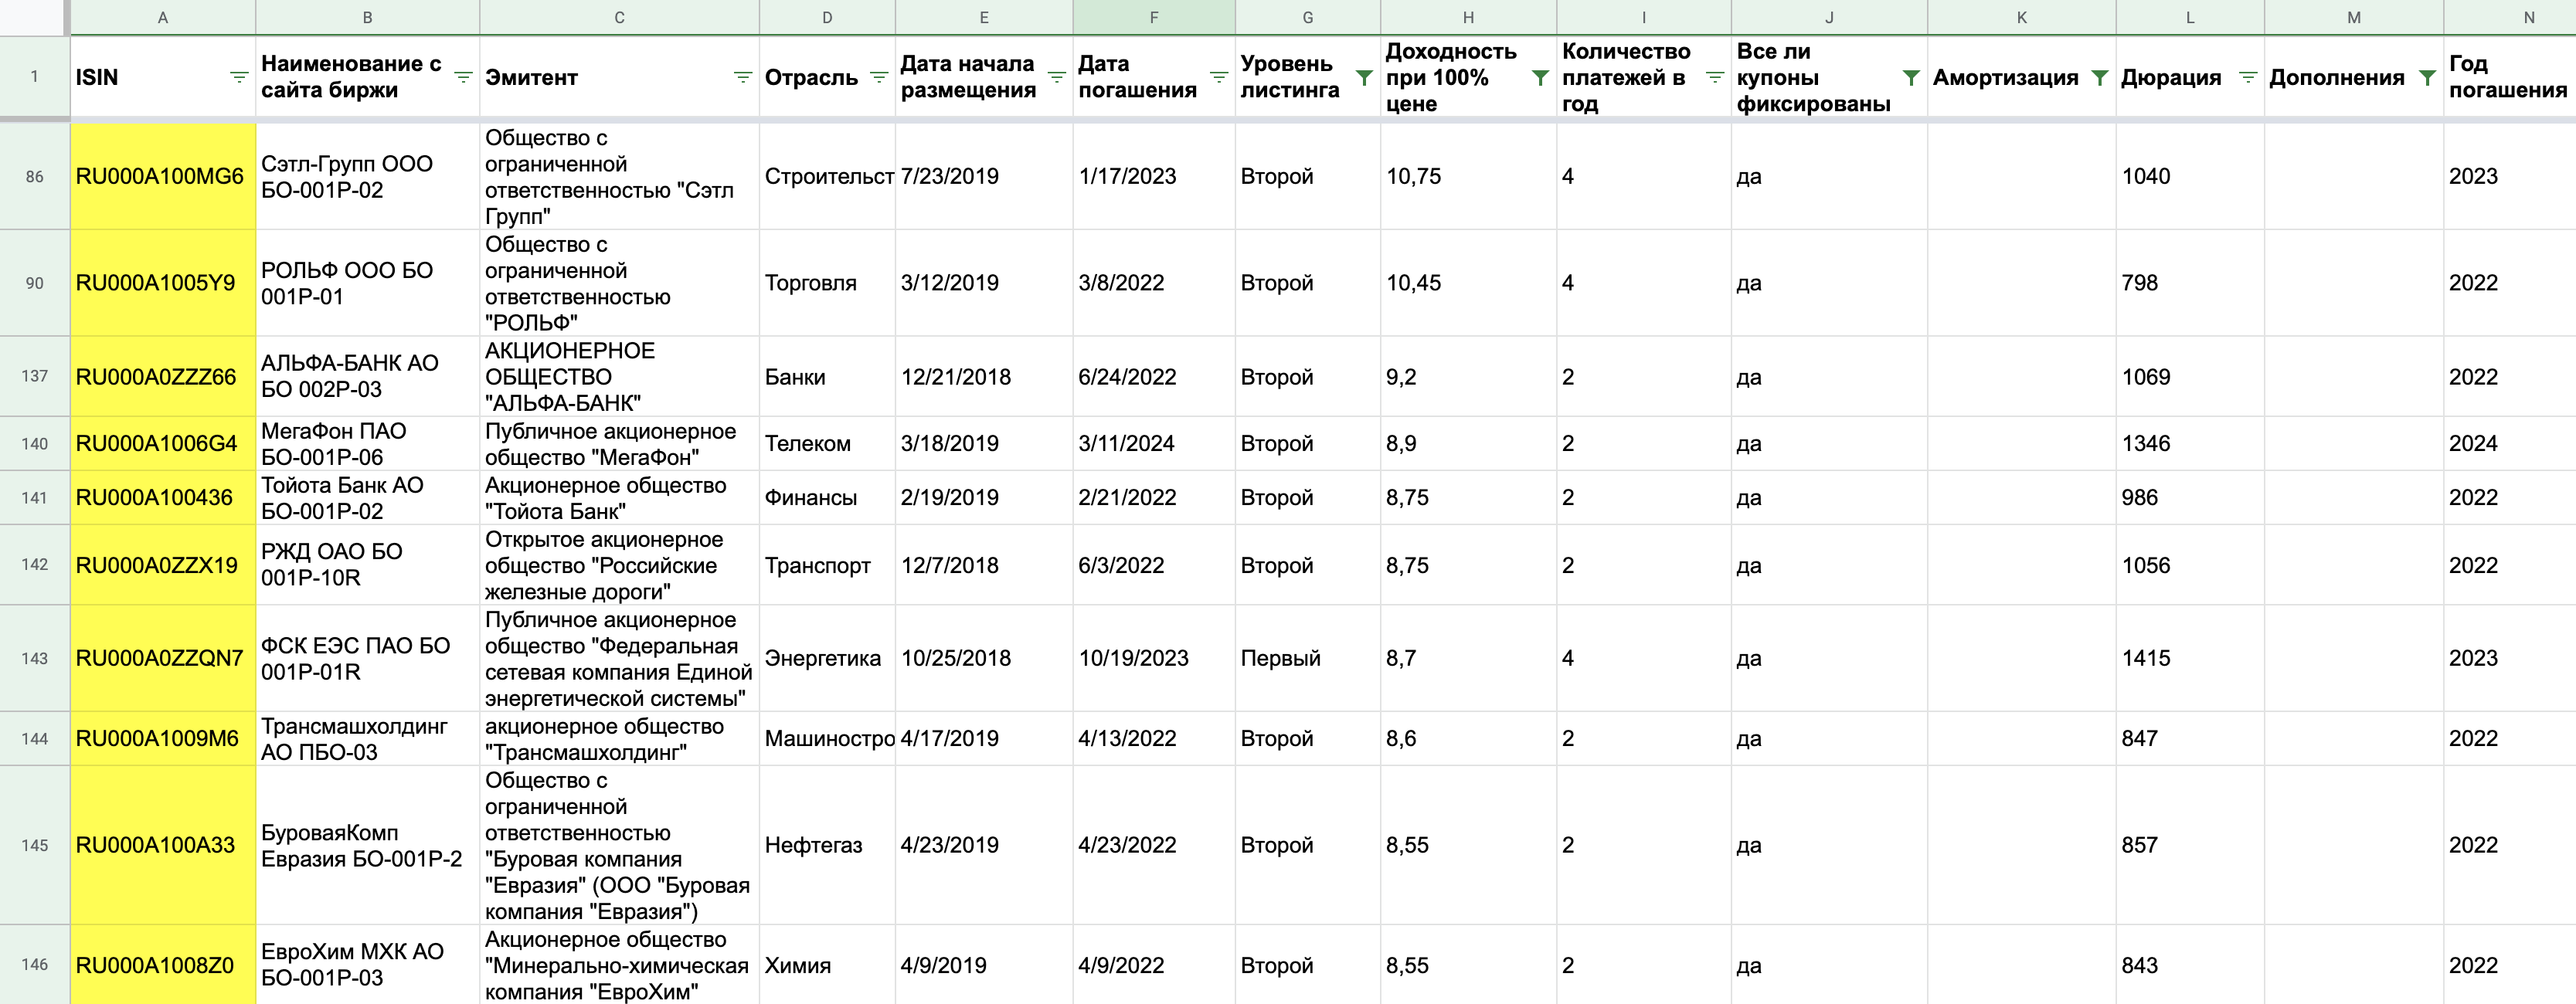
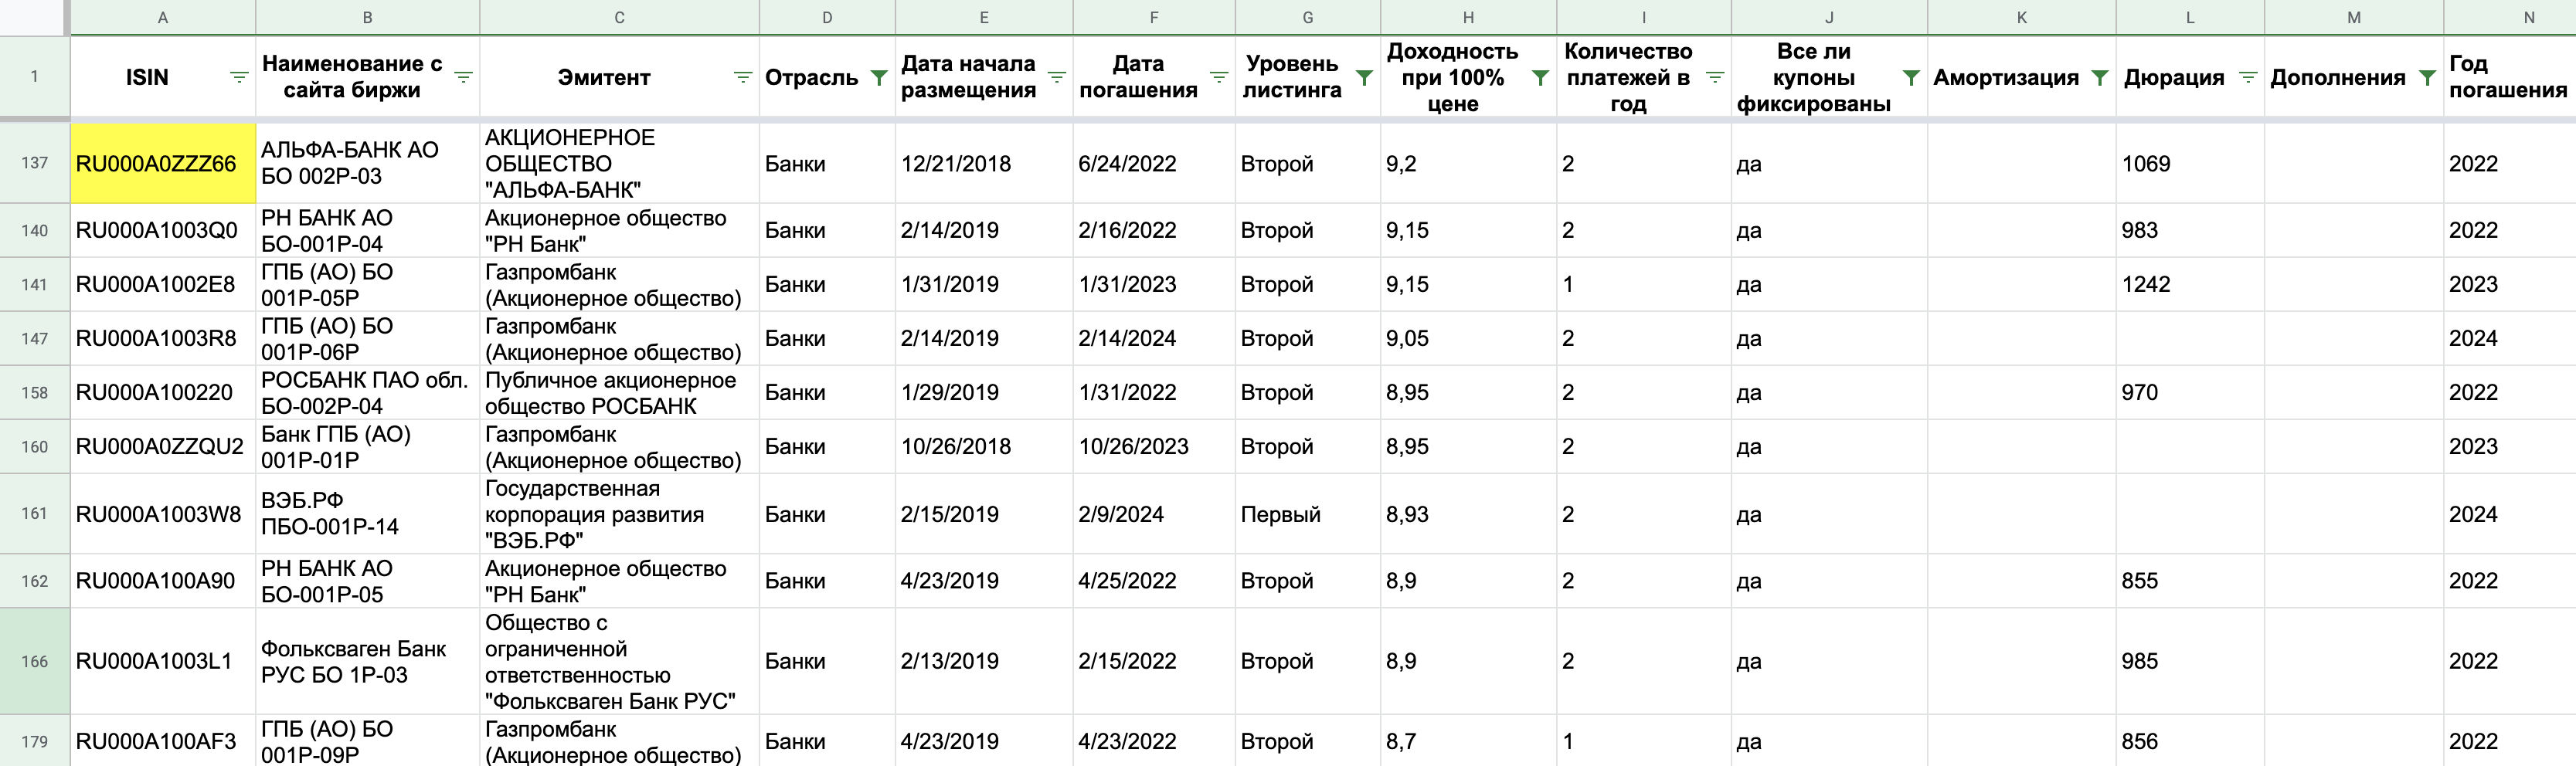
Большого смысла менять облигации « Альфа-банка » не вижу: дюрация примерно одинаковая, а доходность ниже.
Теперь предварительный отбор закончен — по выделенным облигациям нужно проверить текущую доходность и цену.
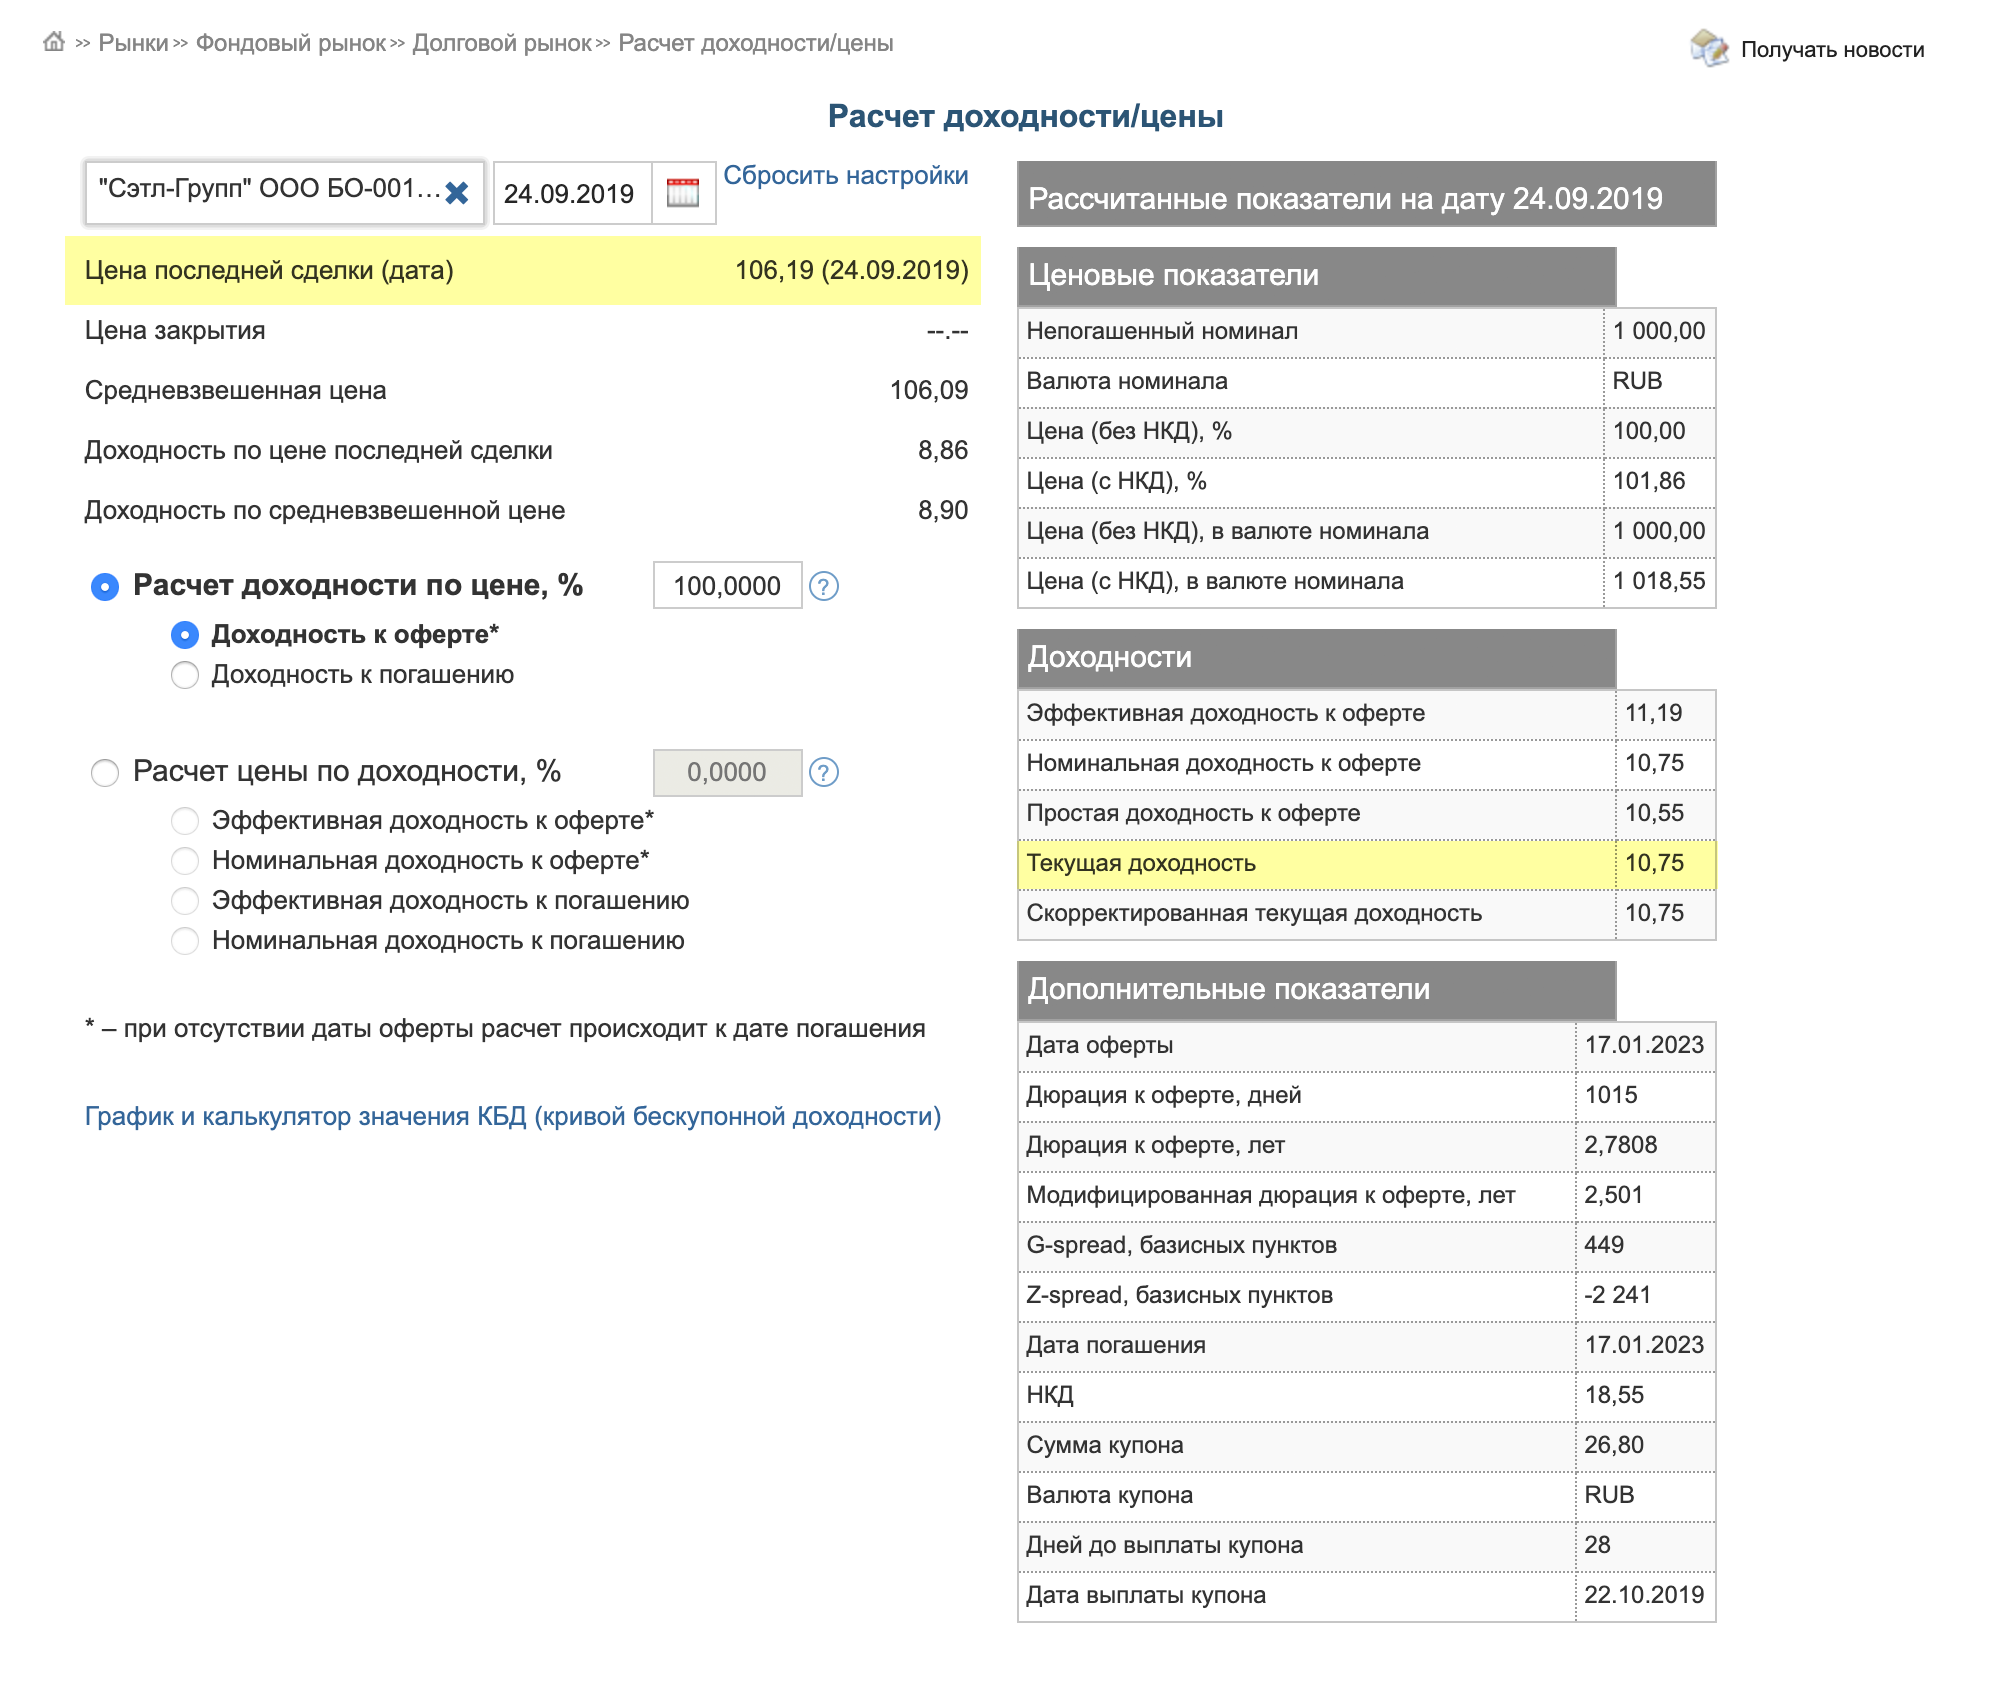
Меня устроит, если текущая цена будет ниже номинала на 1—3% , потому что так я заработаю при погашении облигаций. Если цена будет ниже номинала, то текущая доходность автоматически будет чуть выше номинальной. Главное, чтобы не было перекосов больше 10—15% текущей цены и доходности по отношению к номиналу. С причинами резких перекосов придется разбираться.
По поводу ликвидности — если есть нужное мне количество облигаций по устраивающей цене, мне все равно, что в какие-то дни много продаж и покупок, а в какие-то мало. Я консервативный инвестор, предпочитаю надежные компании и стратегию «купил и держи».
Наверное, это странно, но я не хочу рисковать и зарабатывать 25—30% на облигациях, я хочу спокойно спать. Ликвидность, текущую цену и доходность я проверяю на сайте Московской биржи и в торговом терминале Quik. Также можно посмотреть все эти данные в приложении вашего брокера или на «Смарт-лабе».
Если то, что вы видите, вас устраивает, можно покупать облигации, которые попали в ваш окончательный список. Если не устраивает — продолжайте эксперименты со списком. Если вы хотите побольше заработать и риск банкротства не лишит вас аппетита и сна, можно изучить третий уровень листинга.
Запомнить
Если вы не хотите спекулировать облигациями, а хотите держать их до погашения, вас не должны нервировать следующие моменты:
- Изменение ликвидности после того, как вы купили облигации: в некоторые дни они могут торговаться меньшим объемом, в некоторые — большим.
- «Бумажные» убытки, связанные с падением цены облигаций. Уменьшение текущей стоимости облигации не влияет на ее номинальную стоимость. Если вы держите облигации до погашения, то получите обратно 100% стоимости независимо от изменения текущей цены. Если эмитент надежен, не переживайте по поводу «бумажных» убытков.
Хочу дополнить про дюрацию. Как-то сложно у вас получилось объяснить её суть.
На самом деле суть проста. Дюрация — это срок через который инвестор вернёт вложенные деньги.
Например, если вы купили облигацию за 1000 рублей и получаете купонный доход в размере 70 рублей каждый года, то вы вернёте вложенные деньги через 1000/70 = 14.29 лет.
Если купили за 1200, то вернёте инвестиции за 17.14 лет
Если купили за 800, то вернёте инвестиции за 11.42 лет
Если же до погашения облигации осталось 2 года то в любом (ну почти) случае вы вернёте инвестиции через 2 года.
Получается, что при скрое до погашения 2 года, покупать такую облигацию дороже чем за 1000 рублей + 140 рублей купонного дохода просто нет смысла
Максим, это не совсем так. Дюрация — это эффективный срок, т.е. срок, учитывающий все-все платежи (и купоны, и номинал). Может и в днях измеряться. Мне кажется, Тема пытался простыми словами и на примерах самое главное объяснить — это круто. Дюрация — реально сложная тема, и считают её с помощью разных формул. На просторах интернета такое количество противоречивой информации, что бывает сложно оценить, каким источникам доверять. На курсере есть курс по облигациям. Мне понравилось, как они объясняют дюрацию. И я доверяю профессиональным преподавателям-экономистам
Tema, Автор просто перепутала дюрацию (просто дюрацию) и эффективную дюрацию. Первая как раз означает то, что вы описали — за сколько лет окупятся вложения. Эффективная дюрация показывает волатильность облигации — на сколько изменится ее доходность при изменениях ключевой ставки.
Tema, крутое объяснение, спасибо! Но про вывод я не совсем согласна, что покупать облигацию дороже номинала в этом случае нет смысла. Это зависит от ситуации и от альтернативных вариантов.

Julia, аналитики ТКС выбрали именно это определение. Бывают облигации на день, но это всё не для простых инвесторов.
Tema, вы вообще неправильную формулу используете.
Выбирал облигации с доходностью к погашению 14-16%. Выбирал изначально те что платят раз в 30 дней. Это чисто психологически приятно, когда постоянно капают деньги и меньше страха что через полгода ситуация изменится. Важный критерий это текущая цена и история, хорошо когда цена немного растет — дороже можно будет продать и это на мой взгляд признак надежности. Люди видят что компания заняла под высокий процент и платит — надо брать, следовательно падает доходность и растет цена. Покупать ниже номинала можно только ОФЗ, всё остальное имеет повышенный риск дефолта. Так же я пристально рассматриваю "шипы" на графиках — когда цена резко меняется на большую величину. Сами по себе шипы говорят только о низкой ликвидности и не важно вниз или вверх, главное это объем, опасный признак шипы вниз с большим объемом — кто-то сливал по рынку лишь бы избавиться. Вверх в целом хорошо, но на малоликвидных инструментах большие объемы приводят к тому что ликвидность падает еще сильнее — все держат и никто не торгует. Для надежности проверяю выплаты на сайте Финама. Там же можно посмотреть важные особенности например у многих облигаций есть оферта, но условия выкупа могут быть не очень, бывает и такое "с определенного купона ставку определяет эмитент". Честно не знаю что это, но уверен что ничего хорошего. У многих купоны выглядят как сложные формулы, нередко зависят от ставки ЦБ. Амортизация тоже минус. Я практически каждый день стараюсь поймать шипы — выставляю лимитную заявку явно выше рынка в надежде, что кто-то ошибется или захочет купить большой объем и я заработаю +30% только на одном теле. Пока еще ни разу не прокатило, но я не отчаиваюсь) Я принципиально избегаю облигаций банков, они постоянно используют схемы и пирамиды РЕПО чтобы накрутить отчетность ну и слишком много громких дефолтов на слуху. Так же я не доверяю застройщикам — их отжмиают со всех сторон банки и ФНС пристально следит за расчетами, им запретили работать по серым схемам, ввели эскроу-счета в общем много рисков. Так же не доверяю микрофинансовым организациям, которые работают без залогов, вообще по ним изучаю всю историю компаний в том числе прошлые выпуски, вплоть до репутации собственников если это возможно. Сейчас у меня один выпуск занимает не более 7% портфеля, хочу довести до 3% и снижать пока будет возможность, при необходимости рассматривать 91 дневные купоны. Держать планирую до наступления любого из событий — оферта, начало амортизации, ставка по желанию эмитента, падение ниже номинала более чем на 2% ну и конечно дефолты, пока еще такого не было.
Павел, так и какие облигации сейчас в твоём портфеле?
Анна-Кристина, ага 🙂 Яндекс у меня есть в портфеле, угар и хардкор в пятницу испытала 🙂 но у меня их немного, поэтому не продала, сдержалась.
Коровьев, на самом деле я старый пень за 45. Именно потому, что времени осталось мало, и держу агрессивный портфель. Цель 10.5% в долларах на горизонт в 10 лет (нормально), или 15 лет (безудержный оптимизм).
А сижу под псевдонимом героини "Вычислителя", так как работодатель завел привычку лезть своим свиным рылом по аккаунтам сотрудников с докладом руководству.
Теперь они спокойны. Нет аккаунта — докладывать не о чем.
Julia, я опасаюсь российских акций. То, что творится с Яндексом сильно смахивает на манипуляцию рынком. Шатаем законопроектом бумагу — >"нужные люди" закупаются — > не принимаем законопроект. Второй раз же так его валят.
Michael, извиняюсь за такой запоздалый ответ. Когда выгружаете таблицу с сайта биржи, самые новые облигации будут наверху. Поэтому просто смотрите те, которые раньше не изучали. А свою таблицу я потом фильтровала по доходности, чтобы самые интересные облигации были наверху. Ещё я в квике сделала текущую таблицу параметров и периодически её обновляю. Там тоже видно новые облигации.
Юлия, спасибо вам!
Если не трудно, можете ли вы периодически (например раз в квартал, пол года, или когда сами ищите новые облигации) "вставлять" в ссылку что в статье обновленную таблицу?
Если читатель будет смотреть через год, два, три и т.д таблицу 2018-2019, не уверен что она ему принесет много пользы.
Анна-Кристина, ну это пока вы молоды и беззаботны…
А мне надоело. Слишком много возни. У меня было максимум 4 бумаги, это 8 раз в год капает немножко денег, которые надо учесть и реинвестировать. Плюс помню свои ощущения пару лет назад от облигаций бинбанка))
Теперь только fxrb / fxru
Julia, у вас 25% вложено в легенду, а ведь это даже не бинбанк )) стальные у вас нервы
Eugeniy N, нуууууу, сложно возразить столь тонкому сарказму :-)) а я ведь ещё грузовичкоф купила 🙂 у Легенды началась амортизация, стройки работают, пока полет нормальный.
Евгений, с Бинбанком сочувствую. У меня есть FCCN, верю в китайцев 🙂 А мне как раз возня нравится — ковыряешься, выбираешь. Все равно что-то забудешь или пропустишь.
Юлия, А вот грузовички я не рискнул. Надеюсь искренне надеюсь что не пожалеете.
Евгений, там суборды были. Их можно списать даже если банк нарушает нормативы. С ними нужно быть, ну очень осторожным.
"Меня устроит, если текущая цена будет ниже номинала на 1-3%" — так можно прождать и вообще ничего из достойных эмитентов не купить, к сожалению.
Максим, руками 🙁 полный список облигаций без НДФЛ выгрузила с сайта Московской биржи, а потом монотонно руками. Не самый технологичный вариант, но мне так спокойнее — все проверила сама. Какие-то вещи я знаю и не заходя в каждую облигацию — уровень листинга, например. По поводу базовых активов — на бондс.финам сразу видно по длинному названию. Такие я тоже дальше не рассматривала, просто писала "базовый актив" — может кому-то интересно именно в них покопаться. Я свою таблицу делала в два захода. Первый раз мне было реально сложно и долго. Второй раз я её обновляла данными примерно за полгода — было сильно проще и быстрее. Вроде как руку набить.
Юлия, спасибо за статью, тоже очень интересно, как составляли список облигаций. где брали уровень листинга, фиксированные ли купоны, амортизация..Информацию на Смарт лабе нашел, но нужно заходить в каждую облигацию. неужели Вы во все 600 заходили или есть сводная информация по ним?
Vladimir, это идеальная ситуация, в идеальном мире 🙂
Юлия, спасибо за ответ)
1,4 млн на банковском счёте
400*4 = 1,6 млн для ИИС
Остальное можно инвестировать 🙂
Ну по-хорошему ведь так же, согласитесь
Максим, это сложный вопрос, потому что не у всех доход "белый", то есть подходящий для вычетов по ИИС. Депозитов можно открыть несколько в разных банках, но доходность по ним меньше доходности ОФЗ — грусть. Банковский депозит для "финансовой подушки", все остальное эффективнее инвестировать на бирже — это личное мнение автора 🙂
Julia, покупая на вторичке, вы не даете компании денег. Просто перекупаете её долг.
Игорь, по многим облигациям НДФЛ не взимается.
Владимир, есть же иис типа б — это когда налоги с разработанного не платите. Оптимально, когда нет ндфл.
Алексей, глобально Вы совершенно правы, но меня греет мысль о "патриотизме" 🙂
Julia, офз 6-6,5 %. Ставки в Тинькофф выше. Но для ИИС они идеально подходят
ЖКХ Якутия чем плох?
Максим, а почему для ИСС 400 умножаете на 4? Я только разбираюсь в принципах инвестирования и вот не могу понять почему "4". В год имеет смысл инвестировать по ИСС 400 тыс — это я понимаю. Но почему умножаете на 4? Четыре года? Почему именно 4?
Julia, на биржу полагаться наивно — заинтересованая сторона, разместят бумаги с гнилым рейтингом — рынок покупать не будет. Риски дефолта надо высчитывать самостоятельно.
Смотрите на доходность к погашению (YTM)/оферте (YTO), равносильная IRR. Текущая доходность не показатель на рынке бондов, как и сравнивать с депозитами неприемлемо (вы ведь не по той же цене продадите).
Владислав, согласна с Вами. Текущую доходность я рассматриваю как ориентир относительно номинала.
Анна-Кристина, про российский рынок и манипуляции полностью согласна. У меня лежит небольшая часть в американских акциях. Но там Трамп тоже рынок двигает твиттами.
Julia, именно поэтому я подписан на его твиттер. Хотя может он так себе аудиторию расширяет?
Ivan, просто "суборды" — это дополнительный риск, поэтому с ними надо разбираться отдельно и хорошо понимать, что это такое. А я для упрощения все непонятное выкинула и оставила только самые простые облигации, по которым все заранее понятно.
Для облигаций и применять диверсификацию по отраслям — странно.
Алексей, она у меня уже год, я тоже посматриваю, чтобы в цене не падала резко. Но по Легенде уже амортизация началась, риски сокращаются.
Michael, сначала выгрузила табличку с сайта Московской биржи, а потом руками — да, по одной проверяла. Это, конечно, долгий процесс. Можно уменьшить количество работы — если на смарт-лабе сузить диапазон доходности, но все равно по одной придётся проверять. А ещё в тинькофф-инвестициях облигации удобно сделаны — там сразу высокодоходные, но рискованные выделены. Легенда там моя и Грузовичкоф 🙂 Я, наверное, дня 3 таблицу мучала, но по идее так далеко в 2017 год можно и не углубляться. И ещё момент — очень много банковских облигаций, лично меня банки не очень привлекают, поэтому можно избирательно заполнять — только там, где реально интересно.
Evgeniy, во второй и следующий раз все происходит гораздо быстрее — проверено лично. Во всем есть плюсы, когда ковыряешься во всем руками, запоминаешь много деталей относительно эмитентов, а эти знания можно применить не только при выборе облигаций 🙂
Александр, все ошибаются 🙂 даже хорошо что я не робот. Спасибо, что обратили внимание.
Stas, да, это в состоянии снижающихся ставок. В момент написания статьи была другая ситуация. Там даже можно было РОЛЬФ по 95% купить из-за расследований 🙂 в декабре смотрела — большой выбор с доходностью >14%, я бы даже их мусорными не назвала. Из 14% отдать из цены 1-1,5% не так обидно 🙂
Хочу, поблагодарить автора за материал, очень полезная статья. Спасибо!
И заодно поинтересоваться возможно подскажите какие нибудь новые лайфхаки по выбору лучшей облигации в класее ВДО ?
Я проанализировал текущую ситуацию по корпоративным облигам. И есть масса вопросов и наблюдений.
1. В основном все ВДО относятся по классификации Мосбиржи к 3 группе риска. Биржа такие конторы даже вносит в высокорисковые и относит к классу ПИР. Что кстати вызывает затруднения в отображении для покупки облиги в терминале. Ее может там не быть или недоступна ее история по торгам или отсутствуют ордера на продажу/покупку.
2. Самый важный пункт, это нормальный расчет доходности по облигации. Который ни один ресурс почему-то не может вывести. И который далеко для всех не очевиден. Поправьте меня, если я ошибаюсь, в своих мыслях. Вот к примеру возьмем облигацию ГрузЦ БОП4 у нее Ставка купона 14%, Доходность 11,49%. Стоимость 107,20% и 10827,40 руб. Номинал 10000руб. Купон 115,07р. Но если все сопоставить то ее доходность в случаи если мы будем держать эту облигу до ее погашения и важно не забыть о том, что мы еще будем плотить налог 35% за купоны, от ставки купона облигации превышающей ставку ЦБ+5%. То просуммировав итоговую доходность за год, можно будет зарабоать с учетом купонов+возврата тела облигации около 7,8% годовых или
24% за три года.
3. Доходность в год
7,8% (при текущей ключевой ставке 4.5%) это с условием что ВДО и корпоративная облигация как то очень маловато.
4. Не забываем о рисках. Эммитент может объявить дефолт, выкупить их досрочно. Что там будет с экономикой за три года, а с условием что ставка будет дальше просядать, могут объявить офферту и изменить выплаты по купонам.
5. Наше правительство планирует с 2021 вводить налог на купонные доходности и продажу облиг, отменив действующие до сих пор поправки НК для облиг выпущенных после 2017г. Т.е. это еще больше ударит на доходность. Налогом уже покроется вся выплата по купону в 13% и если досрочно продаем облигу ее выручка так же покрывается налогом.
6. Скорее всего выбор ВДО будет падать в будущем, уже сейчас видно что мало хороших предложений, а все последующие выпуски будут выходить с учетом ключевой ставки ЦБ РФ 4.5%, что будет однозначно влиять на доходность.
Поэтому переосмысливаю я всю эту ситуацию, с налогами, с повышенными цнами на облиги от 1-10% стоимость выше номинала, понимая ситуацию с неопределенностью эммитента и рисками на долгом сроке владения облигой, становится печально. Казалось бы отличный инструмент заменить депозит, но очень много подводных камней. Стоит ли для среднесрочной перспективы держать облиги от 2 до 3 лет за доходностью в лучшем случае после всех выплат (средне) 7% ? Оно того стоит ? Или лучши использовать другие более доходные инструменты (Акции, Дивиденды по акциям, ETF и пр.)
А как вы думаете, насколько действительн облигация выгодный инструмент для получения стабильного дохода ?
Какие облигации купить в 2022-м: 10 надежных выпусков с высокой ставкой
Совет директоров Банка России 17 декабря поднял ключевую ставку на 100 базисных пунктов — до 8,5%. Банки, ряд которых еще до повышения ключевой ставки повысили ставки по депозитам до 9%, заявили о готовности предложить клиентам еще более высокую доходность по вкладам. Однако представители финансовых учреждений отметили, что двузначные ставки по вкладам — от 10% и более — будут предлагаться, скорее всего, с учетом дополнительных опций и выполнения условий акций, например оформление подписок и пользование сервисами. На «честную» доходность выше 10% годовых по сберегательным продуктам клиенты смогут рассчитывать в случае роста ключевой ставки до 9% и выше.
Средняя ставка среди 54 крупнейших депозитных банков по вкладам сроком на один год на сумму от ₽100 тыс. за 2021 год составляет 6,79% на 23 декабря, согласно данным индекса FRG100 агентства Frank RG. В десяти крупнейших банках средняя максимальная ставка во вторую декаду декабря составляла 7,40%, по данным ЦБ.
Возросшая доступность фондового рынка обостряет конкуренцию депозитов с инвестициями в облигации , отметили аналитики Банка России в обзоре « Ликвидность банковского сектора и финансовые рынки» от 9 декабря (.pdf). Доходность облигаций растет на фоне геополитических и инфляционных рисков, а также из-за ухудшения эпидемической ситуации.
Какую доходность дадут облигации в 2022 году
Облигации показывают рост доходности с сентября, позволяя инвесторам индексировать свои вложения как минимум на инфляцию. По состоянию на 22 декабря индекс потребительских цен достиг отметки 8,22% по отношению к предыдущему году, максимального значения с 2016 года.
Облигации входят в список защитных инструментов и на фоне высокой ключевой ставки могут привлечь не только средства инвесторов, привыкших накапливать деньги на депозитах, но и тех, кто будет искать, куда переложить деньги с рынка акций, на котором стало неспокойно, считает руководитель управления разработки индексной компании «Бета ФТ» Грайр Саркисян.
Доходность государственных долговых бумаг (ОФЗ) со средним сроком инвестирования до пяти лет выросла до 8,47%, а доходность корпоративных облигаций со сроком инвестирования два-три года — до 9,47% (данные индексов Мосбиржи RGBI и RUCBICP на 22 декабря).
Инвертированный вид кривой бескупонной доходности облигаций федерального займа сохраняется — доходность по коротким бумагам выше, чем по долгосрочным. По трех- и пятилетним ОФЗ доходность составляет 8,54%, а по 10-летним — 8,42%, данные Мосбиржи на 22 декабря.
Какие облигации купить для высокой доходности в 2022 году
Сейчас хороший момент для составления портфеля качественных облигаций с доходностью выше 11%, это существенно выше того, что дают ставки по вкладам, поделился мнением с «РБК Инвестициями» портфельный управляющий УК «Альфа-Капитал» Евгений Жорнист.
«Цикл ужесточения денежно-кредитной политики уже на исходе. Когда рынок поймет, что инфляция поддается Центральному банку, цены по рублевым облигациям тоже пойдут вверх. В этом случае можно будет получить доходность существенно выше вкладов. Мы считаем сейчас привлекательными по соотношению риск/доходность облигации девелоперов и компаний из сектора лизинга. Например, долговые бумаги «Европлана» серии 001-Р3, «Лидер-Инвеста» выпуск 3, «Пионера» выпуск 5, «Самолета» выпуск 10, «Сэтл групп» выпуск 4», — добавил Евгений Жорнист.
В 2022 году в «ВТБ Мои Инвестиции » предпочитают придерживаться выборочного подхода при инвестировании — фокус на средне- и долгосрочных ОФЗ и эмитентах первого кредитного эшелона.
«Наш базовый прогноз предполагает, что ЦБ в 2022 году перейдет к смягчению монетарной политики и понизит ключевую ставку до 7,25% по итогам следующего года. Как следствие, мы ожидаем ценовой рост ОФЗ на горизонте 12 месяцев, — рассказал инвестиционный стратег «ВТБ Мои Инвестиции» Артем Суняев. — При этом в целом корпоративные облигации могут двигаться за ОФЗ, но с временным лагом из-за меньшей ликвидности. Корпоративные облигации на вторичном рынке начали торговаться со спредами выше средних исторических для каждой рейтинговой категории — BBB, BB и B, что делает их также привлекательными. Так, спреды высококачественных корпоративных облигаций к ОФЗ расширились на
30 б. п. за четвертый квартал 2021 года — наибольший прирост среди всех кредитных категорий.
Мы ожидаем, что в 2022 году корпоративные спреды еще могут расшириться из-за усилившегося давления со стороны роста процентных ставок и роста кредитных рисков на рынке, поэтому предпочитаем облигации высококачественных эмитентов — с рейтингом от AA- и выше».
Базовый прогноз «Открытие Инвестиции» на 2022 год подразумевает активное управление портфелем облигаций для достижения его максимальной эффективности.
«Мы предлагаем начать новый год с достаточно консервативной подборкой ультракоротких бумаг (с дюрацией менее полугода) качественных эмитентов (рейтинг по национальной шкале А- и выше) в портфеле, — говорит начальник отдела анализа долгового рынка «Открытие Инвестиции» Владимир Малиновский. — Такие бумаги в первую очередь позволят защититься от возможной дальнейшей коррекции на рынке, в случае если инфляционное давление сохранится в первом квартале и ЦБ продолжит проведение политики повышения ставки. В нашей подборке находятся выпуски «ДелоПортс» 1P1, ЛСР БО 1Р3, О'КЕЙ Б1Р2, «РУСАЛ Братск» Б1P1, «СИНХ-Финанс» БО1P1, которые при средней дюрации 0,44 года обеспечат доходность 10,37% годовых (данные по состоянию на 21 декабря)».
Вместе с тем эксперт отметил, что инвесторам, вкладывающим средства в облигации, нужно следить за инфляцией и решениями ЦБ по ключевой ставке и оперативно реагировать на их изменения.
«Мы ожидаем, что давление инфляции начнет постепенно ослабевать в 2022 году. Предполагаем, что первые сигналы от ЦБ о смене курса могут поступить в конце первого квартала. Это станет триггером для инвесторов о начале удлинения облигационного портфеля. В зависимости от того, насколько явными будут признаки ослабления инфляционного давления, настолько более долгосрочные выпуски корпоративных и государственных облигаций можно будет включать в портфели на замену краткосрочным займам для того, чтобы увеличить эффект от потенциального снижения общего уровня доходности на рынке. Впрочем, твердой уверенности, что рост потребительских цен стабилизируется столь быстро, все же нет, поэтому, возможно, собранный в конце 2021 года короткий портфель облигаций останется актуальным и на более долгосрочную перспективу», — заключил эксперт.
Надежные корпоративные рублевые облигации позволяют сейчас зафиксировать доходность около 11% на следующие два-три года, уверен руководитель отдела инвестиционных продуктов «Тинькофф Инвестиций» Евгений Дорофеев.
«Среди девелоперов можно рассмотреть выпуски ПИК — компания в прошлом месяце успешно разместила долларовый выпуск на сумму более $500 млн, развивает международное направление бизнеса, а рейтинги от международных агентств находятся на уровне ‘BB‘. Аналогичный уровень доходности можно получить, купив облигации Segezha Group — одного из крупнейших лесопромышленных холдингов России. В прошлом месяце агентство «Эксперт РА» повысило рейтинг надежности компании на две ступени до уровня ‘A+’. Еще один привлекательный вариант — облигации Softline. В октябре этого года компания привлекла $400 млн в ходе IPO, а рыночная капитализация превышает $1,0 млрд. Облигации компании с погашением через два года принесут инвесторам более 10,5% годовых», — поделился своей подборкой облигаций на 2022 год Евгений Дорофеев.
Топ-10 доходных корпоративных облигаций с высокими рейтингами и доходностью
Российский национальный коммерческий банк, выпуск 01
- ISIN: RU000A101FK0
- Дата погашения: 16.02.2023
- Доходность к дате погашения: 12,64%
- Купон: фиксированный, каждые 182 дня, ₽33,91, 6,8% годовых
- Накопленный купонный доход: ₽23,47
- Стоимость облигации на 22.12.2021: ₽942,8
- Рейтинг: компании — А+ (RU), ruA, выпуска облигаций — А+
ГК «Пионер», выпуск 001P-05
- ISIN: RU000A102KG6
- Дата погашения: 17.12.2024
- Доходность к дате погашения: 12,72%
- Купон: каждый 91 день, ₽24,31, 9,75% годовых
- Накопленный купонный доход: ₽0,53
- Амортизация: в даты выплат 11-15 купонов — по 16,5% от номинальной стоимости, в дату 16 купона — 17,5% от номинальной стоимости.
- Стоимость облигации на 22.12.2021: ₽952,7
- Рейтинг: компании — А- (RU), ruA-, выпуска облигаций — ruA-
ГК «Самолет», выпуск 001P-04
- ISIN: RU000A0ZZZZ2
- Дата погашения: 14.12.2028
- Оферта (put, безотзывная): 28.12.2021
- Доходность к дате начала бескупонного периода (23.06.2022): 15,26%
- Купон: каждый 91 день, ₽26,18, 10,5% годовых (для 13-14 купонов), для 15-40 купонов — ставку определяет эмитент
- Накопленный купонный доход: ₽0
- Стоимость облигации на 22.12.2021: ₽981,3
- Рейтинг: компании — А- (RU), ruA-
Якутская топливно-энергетическая компания, выпуск 001P-02
- ISIN: RU000A102ZH2
- Дата погашения: 07.04.2025
- Доходность к дате погашения: 11,73%
- Купон: каждые 182 дня, ₽45,62 (до амортизации), 9,15% годовых
- Накопленный купонный доход: ₽18,30
- Амортизация: в даты выплат 5-7 купонов — по 20% от номинальной стоимости, в дату 8 купона — 25% от номинальной стоимости
- Стоимость облигации на 22.12.2021: ₽949,2
- Рейтинг: компании — А- (RU), ruA-
«Дом.РФ», БО-10
- ISIN: RU000A0ZYFN3
- Дата погашения: 13.11.2050
- Доходность к дате погашения: 9,94%
- Купон: каждый 91 день, ₽20,94, 8,4% годовых (для 17-20 купонов), для 21-132 купонов — ставку определяет эмитент
- Накопленный купонный доход: ₽10,13
- Стоимость облигации на 22.12.2021: ₽990,0
- Рейтинг: компании — ААА (RU), ruAАА, выпуска — ААА (RU)
Государственная транспортная лизинговая компания (ГТЛК), выпуск 001P-10
- ISIN: RU000A0ZZ984
- Дата погашения: 20.05.2033
- Оферта: 08.06.2022 (put, безотзывная)
- Доходность к дате погашения: 8,63%
- Купон: каждый 91 день, ₽20,32, 8,15% годовых (для 15-16 купонов), для 17-60 купонов — ставку определяет эмитент)
- Накопленный купонный доход: ₽4,47
- Стоимость облигации на 22.12.2021: ₽984,1
- Рейтинг: компании — АА- (RU), выпуска — АА- (RU)
«РЕСО-Лизинг», выпуск БО-05
- ISIN: RU000A0JWVT5
- Дата погашения: 02.10.2026
- Оферта: 08.10.2024 (put, безотзывная)
- Доходность к дате оферты: 8,79%
- Купон: каждые 182 дня, ₽40,89, 8,20% годовых (для 11-16 купонов), для 17-20 купонов — ставку определяет эмитент
- Накопленный купонный доход: ₽4,47
- Стоимость облигации на 22.12.2021: ₽990,0
- Рейтинг: компании — ruА+
ХКФ Банк, выпуск БО-04
- ISIN: RU000A103760
- Дата погашения: 01.06.2026
- Доходность к дате погашения: 11,65%
- Купон: каждый 91 день, ₽19,95, 8,0% годовых
- Накопленный купонный доход: ₽3,73
- Стоимость облигации на 22.12.2021: ₽890,1
- Рейтинг: компании — А (RU), ruА-, выпуска — А (RU), ruА-
Международный банк экономического сотрудничества, выпуск 001P-01
- ISIN: RU000A101RJ7
- Дата погашения: 26.09.2029
- Оферта: 10.10.2022
- Доходность к дате оферты: 10,15%
- Купон: каждые 182 дня, ₽39,39, 7,9% годовых (для 5-6 купонов), для 7-20 купонов — ставку определяет эмитент
- Накопленный купонный доход: ₽16,88
- Стоимость облигации на 22.12.2021: ₽985,0
- Рейтинг: компании — ААА (RU)
ХК «Новотранс», выпуск 001P-02
- ISIN: RU000A103133
- Дата погашения: 16.04.2026
- Доходность к дате погашения: 11,1%
- Купон: каждый 91 день, ₽22,81, 9,15% годовых
- Накопленный купонный доход: ₽15,79
- Стоимость облигации на 22.12.2021: ₽956,9
- Рейтинг: компании — ruA+
Редакционная подборка «РБК Инвестиций» составлена из облигаций, имеющих рейтинг эмитента/эмиссии (компании/выпуска) не ниже А- (по национальной шкале агентства «АКРА») и/или не ниже ruA- (по национальной шкале «Эксперт РА»).
Материал носит исключительно ознакомительный характер и не содержит индивидуальных инвестиционных рекомендаций.
За помощь при подготовке материала благодарим:
- агентство «Национальные Кредитные Рейтинги» (НКР);
- агентство «Эксперт РА»;
- компанию Refinitiv.
Анализ событий, «распаковка» компаний, портфели топ-фондов — в нашем YouTube-канале
10 надежных облигаций с высокой ставкой, которые обыгрывают вклады
Доходность корпоративных облигаций, которая в марте вышла на десятилетние максимумы выше 17%, в последние две недели опустилась до 12,7–13%. Цены на бумаги растут, а доходность, соответственно, падает на фоне снижения ключевой ставки до 14%, которое произошло 29 апреля. Банк России рассматривает вероятность понижения ключевой ставки на ближайших заседаниях, что означает продолжение движения вниз доходностей.
По состоянию на 20 мая 2022 года доходность индекса российских корпоративных облигаций RUCBITR составляет 12,71% при дюрации 705 дней (1,9 года).
Самая высокая доходность индекса российских корпоративных облигаций RUCBITR за последние десять лет была зафиксирована 30 марта 2022 года на уровне 17,29%. Экстремумом доходности индекса является показатель 20,58%, установленный 20 января 2009 года (данные по доходностям индекса доступны с 4 мая 2008 года).
Облигации федерального займа в своих ценах уже отражают ожидаемое снижение ключевой ставки — индекс российских гособлигаций RGBI демонстрирует доходность на уровне 10–11% с середины апреля.
Облигации из сегмента корпоративных бондов сейчас позволяют инвесторам купить бумаги, которые в будущем смогут обеспечить доходность выше уровня инфляции, цель по которой в размере 4% ЦБ рассчитывает достигнуть в 2024 году, согласно майскому докладу регулятора о денежно-кредитной политике.
«Корпоративные облигации надежных заемщиков первого и второго эшелонов на сегодняшний день позволяют зафиксировать на один-два года доходность 11,5–13% годовых. Кредитные спреды данных бондов по-прежнему расширенные — в районе 150–300 базисных пунктов к ОФЗ. Надо учитывать, что пока первичный рынок облигаций неактивен и будет постепенно возникать дефицит бумаг на рынке по мере планового погашения. Наряду со снижением ключевой ставки этот фактор может привести к сокращению кредитной премии надежных корпоративных бондов к ОФЗ, соответственно, снижению их доходности», — объясняет преимущества приобретения бондов в данный момент инвестиционный стратег «ВТБ Мои Инвестиции» Александр Полютов.
Как выбрать облигации для покупки
Основными факторами, которые традиционно оказывают влияние на инвестиционные решения по приобретению облигаций, является ключевая ставка, ее сопоставимость с текущей и прогнозируемой инфляцией, а также кредитное качество эмитентов.
Процентный риск
Процентный риск в облигациях уже более или менее обозначен: ЦБ ожидает инфляцию по итогам года на уровне 18–23%. По данным Минэкономразвития, инфляция в России в годовом выражении по состоянию на 13 мая 2022 года составила 17,69% против 17,77% неделей ранее.
Ключевая ставка на текущий момент установлена в размере 14%. «Текущий прогнозный диапазон для средней ключевой ставки на 2022 год 12,5–14%, на следующий — 9–11% и на 2024 год — 6–8%», — заявила по итогам последнего заседания совета директоров Банка России глава регулятора Эльвира Набиуллина.
Банковские вклады, которые часто сравнивают с инвестициями в облигации в качестве их альтернативы, неуклонно снижают доходность. Средняя максимальная ставка по вкладам топ-10 российских банков в первой декаде мая 2022 года снизилась до 12,1% годовых, по данным Банка России.
«При высоких ставках компаниям во всех отраслях сложнее перекредитовываться. При этом сейчас мы наблюдаем процесс снижения ставок в экономике, что создает более благоприятные условия для функционирования бизнеса. Большему риску подвержены небольшие компании, компании с повышенной долговой нагрузкой и бизнесы в стадии становления. Сейчас крайне важен тщательный кредитный анализ эмитентов», — предостерегает портфельный управляющий УК «Альфа-Капитал» Евгений Жорнист.
Кредитный риск (риск дефолтов)
Анализ рейтинговых действий агентств «Эксперт РА», «АКРА», «НКР», «НРА», который провели «РБК Инвестиции» за период с начала 2022 года, пока не демонстрирует массовых понижений рейтингов качественных эмитентов. Однако этот факт не должен ложно успокаивать инвесторов.
«Хотя рейтинговые агентства и обладают более оперативным доступом к информации об эмитенте, он не позволяет им следить за компанией на ежедневной основе. Поэтому с этой точки зрения положение агентств ненамного отличается от возможностей обычных аналитиков и инвесторов, принимать решение об изменении рейтингов им во многих случаях приходится уже по факту появления в общем доступе негативных корпоративных новостей. Учитывая, что компании в большинстве случаев не спешат делиться с рынком возникающими проблемами, таких новостей пока достаточно мало», — объясняет начальник отдела анализа долгового рынка «Открытие Инвестиций» Владимир Малиновский.
Руководитель департамента инвестиционной аналитики «Тинькофф Инвестиций» Кирилл Комаров также обращает внимание на специфику составления кредитных рейтингов от национальных агентств: «Рейтинг отражает положение конкретной компании в общем ряду сопоставимых организаций, то есть рейтинговые агентства сравнивают кредитное качество компаний друг с другом внутри страны. По этой причине, если условия ухудшились сразу для всех компаний, то и относительная вероятность дефолта компании изменилась несущественно».