Где продать доллары
Желание или даже необходимость продать американскую валюту может возникать у россиян достаточно часто, причем в самых различных ситуациях. Это и какая-либо крупная покупка, и приобретение жилья или просто стремление поменять способ хранения средств, например, на евро или банковский депозит в рублях.
Вполне естественным в таком случае будет желание осуществить обмен на максимально выгодных условиях и по хорошему курсу. На сегодня существует множество самых различных способов покупки или продажи долларов США, и для того, чтобы сделать это выгодно и безопасно, рекомендуется узнать и изучить их.
Одним из популярных мест, где традиционно можно купить или продать наличные доллары США на рубли или евро, являются обменные пункты. Пик их распространения пришелся на 90-е годы прошлого века, в последнее время их количество резко сократилось, причиной чего стали изменения в действующем российском законодательстве. Тем не менее, достаточно большое число обменников до сих пор функционирует, исправно выполняя функции обмена валют.
При принятии решения, каким способом покупки или продажи доллара воспользоваться, обязательно следует учитывать уровень безопасности различных видов сделок. Вероятность того, что клиента в обменном пункте, так или иначе, обманут или введут в заблуждение, одна из самых высоких. Чаще мошеннические схемы используют только так называемые «менялы» — другой характерный признак «лихих» 90-х, кое-где сохранившийся и сегодня.
Где продать доллары по лучшему курсу
Помимо упомянутых выше, существуют гораздо более безопасные, а зачастую, и выгодные способы обмена долларов США на рубли или евро. Их условно можно разделить на две группы:
- покупка или продажа наличной американской валюты. В этом случае хорошим вариантом будет обратиться непосредственно в какой-либо банк или воспользоваться услугами банкомата/терминала. Продать доллары в банке – это практически всегда безопасно, кроме того, достаточно выгодно. Главное при этом – предварительно узнать, какое кредитное учреждение предлагает на сегодня наиболее привлекательный курс, и обратиться именно туда. Количество банкоматов, имеющих функцию обмена валют, невелико. Тем не менее, они обладают определенными достоинствами – удобство, быстрота и, как правило, отсутствие очередей;
- безналичный обмен. Практически все отечественные банки и большинство популярных платежных систем предлагают клиентам возможность купить или продать валюту США на евро или рубли с использованием онлайн платежей. Это крайне удобно, просто и безопасно. Но и в этом случае, оптимальным вариантом является предварительно узнать, где существуют на сегодня наиболее выгодные условия, и воспользоваться именно этим видом услуг.
Когда лучше продавать доллары
Существуют самые разнообразные рекомендации, касающиеся того, когда именно наиболее выгодно продавать доллары. Это может быть раскладка по часам дня, календарный график, показывающий прибыль от потенциальных сделок по обмену валюты с разбивкой по месяцам и множество других вариантов. Однако, практически никогда подобные расчеты, сделанные даже профессиональными финансистами, не приводят к хоть сколько-нибудь гарантированному результату.
Дело в том, что на курс доллара влияет огромное количество различных факторов, начиная от очевидных и более или менее предсказуемых, например:
- цены на нефть; положение в американской экономической или политической сфере;
- международные санкции против России и т.д.;
и заканчивая абсолютно неожиданными, которые просто невозможно предвидеть (например, крупнейший за последние годы мировой финансово-экономический кризис 2008 года).
Все это делает любые сколь-нибудь долгосрочные прогнозы динамики изменения курса доллара США достаточно малоперспективным занятием. Поэтому решать, купить или продать американскую валюту, предстоит самому ее обладателю. При этом, конечно же, нет смысла оказываться от того, чтобы узнать мнение на этот счет экспертов по финансам.
Курс безналичного обмена валюты
Способ безналичного обмена долларов США на рубли или евро в последние годы приобретает все большую популярность. Это неудивительно, так как он имеет ряд очевидных и немаловажных преимуществ, к числу которых можно отнести удобство и быстроту проведения операции, а также высокий уровень ее безопасности. Естественно, при этом необходимо соблюдение рекомендаций той платежной системы, услугами который пользуется клиент.
Основная особенность данного вида сделок – то, что каждый банк или система устанавливает свой собственный курс обмена валюты. Естественно, уровень выгодности при этом может достаточно сильно варьироваться. Поэтому, прежде чем осуществлять покупку или продажу, следует узнать как можно больше данных о различных доступных курсах. Сегодня, когда существуют самые разнообразные справочные и информационные системы, это не составляет никакого труда.
Единственным, но весьма существенным ограничением подобного вида сделок является то, что клиент может воспользоваться услугами только того банка или платежной системы, где у него открыт счет, на котором находится достаточно средств. Это может стать серьезным препятствием при необходимости крупной сделки, так как в этом случае альтернативных вариантов у него просто не будет.
Курс биржевого обмена валюты
Одним из способов обмена американской валюты на рубли или евро является биржевая торговля. Она может выполняться как самостоятельно (потребуется установить специальный терминал), так и с использованием услуг брокера. Данный вид деятельности является достаточно специфическим, поэтому на сегодня в России не пользуется большой популярностью. Вместе с тем, потратив некоторое время на получение соответствующих знаний, обладатель долларов США сможет при необходимости продать их по наиболее выгодному курсу, если сравнивать его с тем, что предлагают обменные пункты или даже банки и онлайн платежные системы.
Это объясняется тем, что биржевой курс максимально близок к параметрам, установленным Центробанком России. Поэтому финансовые операции, проведенные на таких хороших условиях, могут принести значительно больше прибыли.
Недостатком биржевого обмена валюты является несколько ограничений, главное из которых – минимальная сумма возможной сделки, равная 1000 у. е. Естественно, далеко не всегда существует необходимость купить или продать такое количество долларов США за один раз.
Иные способы продажи долларов
Другим постепенно набирающим популярность методом покупки или продажи американской валюты по праву считается торговля на «Форексе», который многие аналитики считают крупнейшим рынком мира. Он предоставляет отличный шанс совершить сделку по обмену валюты на самых выгодных условиях из всех потенциально возможных вариантов. Но для этого потребуется получение необходимых знаний и умений, то есть соответствующее обучение.
По сути, для того чтобы успешно использовать возможности, предоставляемые «Форексом», необходимо профессионально заниматься торговлей на нем. В противном случае, результат не только не гарантирован, наоборот, вполне возможны убыточные или невыгодные сделки.
Как уже отмечалось выше, альтернативными способами обмена долларов США на рубли или евро являются до сих пор существующие обменные пункты и даже услуги «менял». Серьезно говорить и тем более рекомендовать подобные варианты купить валюту, конечно же, нельзя, тем не менее, упомянуть о таких потенциально возможных методах необходимо.
Как формируется курс продажи долларов
Под курсом любой валюты понимается ее стоимость, выраженная в какой-либо другой денежной единице. Такое простое определение не должно вводить в заблуждение: формирование курса, не важно, доллара, евро или рубля – это крайне серьезное и очень важное мероприятие, имеющее чрезвычайно большое значение для экономики любой страны. Более того, стабильность курса национальной валюты воспринимается во всем мире как один из важнейших показателей устойчивости положения в стране в целом.
В России официальный курс валют, в том числе доллара, по отношению к рублю определяет, что вполне логично, Центробанк. Существует множество факторов, влияющих на этот важный макроэкономический параметр. К их числу можно отнести:
- уровень цен на нефть, влияющий на объем поступаемой выручки от экспортных операций в валюте;
- экономические и политические прогнозы развития ситуации в стране;
- внешнеполитическая обстановка (действующие санкции, участие в войне в Ливии и т.д.)
Наличие такого большого количества самых разнообразных факторов, каждый из которых оказывает воздействие на курс доллара, делает достаточно сложным прогнозирование динамики дальнейшего его изменения. Это обязательно стоит учитывать, перед тем, как принять решение о покупке или продаже американской валюты.
Как правильно менять рубли на доллары и не прогадать: лайфхаки экспертов

На курс рубля влияет множество факторов, которые порой трудно предугадать. Это и нефть, и геополитика, и настроения на глобальных рынках. Но не стоит отчаиваться, ведь можно защитить сбережения и даже приумножить их, если покупать валюту грамотно. Рассказываем, как это сделать и какую часть зарплаты переводить в валюту.
Что происходит с рублем?
Финансовый консультант Анна Громова рассказала «РБК Инвестициям», что рубль слабее валют развитых стран — доллара и евро — из-за высокой зависимости экономики от экспорта. В первую очередь газа и нефти. Часть денег от продажи экспортных товаров, которые торгуются в иностранной валюте, идет в бюджет, остальное получает компания-экспортер. Бюджет получает больше доходов при слабой национальной валюте.
Например, компания-экспортер продала баррель нефти. Допустим, его цена — $45. Если доллар стоит ₽65, то компания получит ₽2925, а если ₽70 — то ₽3150. В последнем случае и компания больше заработала в рублях, и в бюджет поступит больше средств.
«Cоответственно, если мы говорим про личные сбережения, должны понимать, что в долгосрочной перспективе рубль будет слабеть и дальше. Нам надо сбережения защищать, и это нормально», — отметила Громова.
Финансовый консультант Наталья Смирнова сказала «РБК Инвестициям», что текущая политика также влияет на курс рубля не в лучшую сторону. В частности, из-за коронавируса, ситуации с Алексеем Навальным и обстановки в Белоруссии. Например, после заявления правительства Германии о том, что в организме Навального нашли отравляющее вещество из группы «Новичок», курс доллара превысил ₽75, а евро почти достиг отметки ₽90.
Что будет в следующем году, тоже трудно предсказать. Некоторые эксперты считают, что доллар упадет до ₽65, а другие полагают, что он вырастет до ₽80.
Когда лучше покупать доллары?
По словам Смирновой, иностранные валюты помогут подстраховать заначку и защитить ее в периоды краха, если купить их в правильный момент. Так как в кризис доллар обычно растет к рублю, не нужно гнаться за всеми и покупать валюту в период ажиотажа на рынке.
«Если доллар покупается в момент этого ажиотажа, то он ни от чего не защитит, потому что будет куплен по максимальной цене. И крайне высока вероятность, что человек купил доллары по ₽82, а потом продал по ₽74», — предупреждает Смирнова.
С этим мнением соглашались финансовый консультант Игорь Файнман, а также директор по коммуникациям финансового маркетплейса Сравни.ру и автор телеграм-канала Moneyhack Александра Краснова. Файнман высказывал мнение, что доллар нужно покупать, когда он будет ниже ₽72, но это может произойти уже не в текущем году. По словам Красновой, сейчас не самый удачный момент для покупки валюты, однако с 1998 года было мало удачных моментов. Накопления в валюте приносят доходность на горизонте двух лет, отмечала она.
Громова же считает, что валюту нужно покупать каждый месяц, чтобы потом откладывать ее в качестве подушки безопасности. Но не стоит все деньги переводить в доллары, если пока нет никаких накоплений. Заначка может пригодиться на непредвиденные расходы в любой момент, и придется менять валюту обратно в рубли, порой — по менее выгодному курсу.
Где лучше покупать валюту?
Лучше всего покупать доллары на бирже, для чего нужно открыть брокерский счет . У брокеров есть комиссии за конвертацию валют, однако они низкие, отметила Смирнова. Громова придерживается того же мнения. Ведь банки закупают доллары там же по биржевому курсу, только потом продают их населению с наценкой.
«И плюс еще есть понятие спреда. Цена покупки доллара и продажи всегда ну такая ощутимая. В выходные или когда биржа не работает — еще ощутимее», — рассказала она.
Не у всех брокеров покупать валюту удобно, так как у некоторых из них минимальный лот — $1 тыс., сообщила консультант. Поэтому стоит тщательно подойти к выбору. Если покупать доллары в банке, то лучше делать это во время работы биржи. По словам Громовой, тогда курс будет выгоднее. Смирнова отметила, что вообще не видит смысла покупать валюту через банк.
В сервисе «РБК Инвестиции » можно купить или продать валюту по выгодному курсу. Сделки проходят онлайн, вы не потеряете деньги на комиссиях, а в качестве партнера-брокера выступает банк ВТБ. Начните с открытия счета. Это займет не более пяти минут.
Сколько нужно откладывать от зарплаты на покупку долларов?
По словам Громовой, на финансовую подушку безопасности лучше всего откладывать минимум 10% от заработка каждый месяц. Из них 5% в рублях и еще 5% — в долларах. При этом американские финансовые консультанты считают, что, для того чтобы была комфортная пенсия, надо откладывать в течение жизни 15–20% от заработка. Соответственно, и доли будут другие, рассказала эксперт.
Поэтому, если есть возможность откладывать больше, так и делайте. Для этого необходимо сократить свои расходы на ту сумму, из которой будете составлять заначку. Отчисления — это такая же привычка, как проснуться и почистить зубы, отметила консультант.
Смирнова полагает, что та часть зарплаты, которую стоит направлять на покупку валюты, сильно зависит от обменного курса. Тем не менее подушка безопасности должна состоять на 50% из рублей и на 50% из долларов.
Куда деть купленные доллары?
Можно положить их на долларовый депозит, считает Громова. И держать его вместе с рублевым. С течением времени, когда накопления подрастут, можно начать инвестировать. По словам консультанта, минимум половина портфеля не должна быть привязана к национальной валюте, чтобы снизить риски. Защитить его от курсовой разницы также можно с помощью американских индексных фондов, которые продаются и за рубли.
«Потому что, например, экономика США может не вырасти. Допустим, индекс S&P 500 без изменений, но рубль ослаб. Вы увидите рост в портфеле, потому что покупаете вы эту акцию за рубли, но привязана она к долларам. То есть если даже у индекса нулевая доходность, а рубль по отношению к доллару подешевел, то в портфеле у вас денег больше», — сказала она.
По мнению Смирновой, валюту лучше изначально вкладывать в ценные бумаги , в частности акции и облигации . Они лучше сохранят капитал и помогут достичь большей доходности, которая будет выше инфляции. Лучше не держать доллары «в тумбочке», так как со временем они будут обесцениваться из-за инфляции, просто медленнее, чем рубль.
Долларовые депозиты имеют практически нулевую доходность, рассказала она. По ее мнению, на них имеет смысл держать деньги в качестве заначки или для крупных покупок, которые планируете сделать в течение года или раньше. И то, если на эти цели будет нужна валюта. Однако траты на непредвиденные расходы все равно с высокой вероятностью будут в рублях.
А доходность вкладов в евро вообще может оказаться отрицательной, так как многие банки вводят комиссии за пополнение депозитов, предупредила Смирнова.
Больше новостей об инвестициях вы найдете в нашем телеграм-канале «Сам ты инвестор!»
Финансовый инстурмент, используемый для привлечения капитала. Основные типы ценных бумаг: акции (предоставляет владельцу право собственности), облигации (долговая ценная бумага) и их производные. Подробнее Регламентированный рынок, где встречаются продавцы и покупатели, торгующие различными активами: акциями, облигациями, валютой, фьючерсами, товарами. Стать участником торгов на бирже может каждый – для этого нужно открыть брокерский счет. Каждая сделка заключается по рыночной цене, совершается практически мгновенно, а также регистрируется и контролируется. Подробнее Долговая ценная бумага, владелец которой имеет право получить от выпустившего облигацию лица, ее номинальную стоимость в оговоренный срок. Помимо этого облигация предполагает право владельца получать процент от ее номинальной стоимости либо иные имущественные права. Облигации являются эквивалентом займа и по своему принципу схожи с процессом кредитования. Выпускать облигации могут как государства, так и частные компании. Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее Брокерский счет позволяет физическим лицам покупать и продавать ценные бумаги и валюту на фондовых рынках. Поскольку участниками торгов на биржах могут быть только брокеры и дилеры, обычным гражданам требуется заключить с такими посредниками договор, благодаря которому брокер будет проводить сделки от лица инвестора. Брокерский счет нужен, чтобы проводить через него деньги на покупку ценных бумаг. Подробнее
Стоит ли копить с помощью наличных долларов, не используя другие инструменты?
Думаю, куда сейчас вложить свободные деньги на несколько лет. Конкретной цели у меня нет, но хочу защититься от инфляции. А вообще главное, чтобы капитал не мог обнулиться или оказаться заблокированным из-за каких-то проблем в экономике или политике.
Возможно, буду покупать квартиру и эти деньги пригодятся для первого взноса по ипотеке, но пока не уверен. Так далеко не заглядываю.
Думал о разных ценных бумагах, вкладах и не только, но либо доходность не очень, либо вижу риски. Да и после событий 2022 года не сильно доверяю бирже.
Постепенно пришел к идее купить почти на все свободные деньги наличные доллары. Оставлю только немного рублей на карте на текущие расходы и как финансовую подушку. Каждый месяц буду покупать доллары на часть дохода, особенно если курс окажется ниже, чем при первой большой покупке.
Что думаете? Насколько хорошая идея вкладываться в наличные доллары?
Могу понять ваше недоверие к ценным бумагам: после 2022 года многие инвесторы получили убыток либо их активы оказались заблокированными из-за санкций. Из-за этого им пришлось пересматривать стратегию, а некоторые вообще разочаровались в инвестициях.
Поэтому купить на всю сумму наличные доллары примерно по 82 ₽, как в конце апреля 2023 года, и тем более по 78—79 ₽, как в конце марта, — это не худшая стратегия, которую я могу себе представить. Однако у нее есть и существенные минусы.
Расскажу, какие преимущества и недостатки есть у вложений в валюту на несколько лет. На всякий случай: это не инвестиционная рекомендация и одновременно не попытка вас отговорить. Все решения за вами.
Плюсы наличных долларов
Надежность. Доллар США — это валюта крупнейшей экономики мира, а также основная резервная валюта и основная валюта международной торговли. При этом банкноты, выпущенные много лет назад, по-прежнему в ходу.
Российский рубль, к сожалению, проигрывает в сравнении. Советские рубли потеряли ценность, а в 90-е российский рубль пережил деноминацию и девальвацию. Рубль постепенно дешевеет к доллару — иногда большими скачками. Доллар же не страдает от потрясений российской экономики.
Если же это наличные, то их дополнительный плюс — меньшая зависимость от российской финансовой системы и решений органов власти. Можно ограничить снятие валюты со счетов, запретить перевод денег между ними и даже при желании заморозить валютные счета или принудительно конвертировать их в рубли. С наличными долларами такое не сделать.
Возможность заработать на росте курса. Если вовремя купить и продать доллары, реально получить неплохую прибыль.
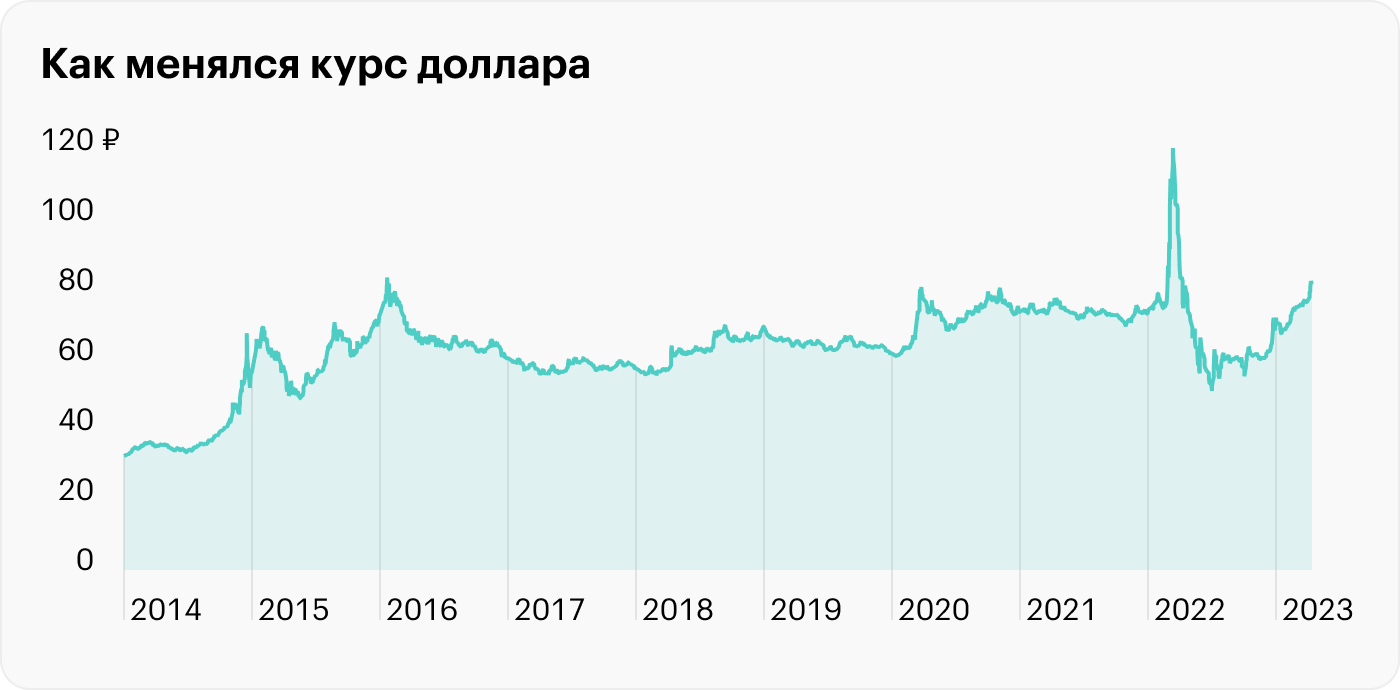
Так, в начале и середине 2014 года доллар можно было купить по 34—36 ₽ . К концу года курс ЦБ поднимался выше 65 ₽, а на бирже даже больше. Продав доллары в этот момент, можно было удвоить вложенную сумму менее чем за год.
В конце декабря 2014 года курс ЦБ опускался ниже 55 ₽, а затем к началу февраля 2015 года добрался до 69 ₽. Это еще более 25% прибыли за неполные полтора месяца для тех, кому повезло.
Сильный рост был и в конце 2015 — начале 2016 года, в марте 2020 и особенно в конце февраля — начале марта 2022 года. В последнем случае доллар за пару недель вырос с 76 до 120 ₽.
Легко вложить деньги. Весной 2023 года наличные доллары можно купить без всяких проблем. Они есть во многих банках и обменниках. Подробно мы писали об этом в другой статье в Тинькофф Журнале.
Это приятное отличие от весны и лета 2022 года, когда банки не продавали доллары и евро. Тогда была высокая активность в телеграм-чатах, посвященных купле-продаже валюты.
Сейчас, чтобы купить доллары, достаточно обратиться в банк. При покупке более чем на 40 000 ₽ обязательно попросят паспорт. Но в целом процедура простая — без открытия счетов и подписания пачек документов.
Распространенность и ликвидность. Доллары можно обменять на местную валюту по всему миру. В некоторых странах можно расплатиться ими без обмена. Это плюс для туристов и тех, кто хочет надолго переехать в другую страну.
Продать доллары в России легко: их принимают и в банках, и в обменниках. Частные лица тоже могут заинтересоваться ими, но на всякий случай напомню, что операции в валюте между резидентами РФ незаконны и за них полагается штраф.
Наличные доллары точно ликвиднее золота и недвижимости.
Дополнительные плюсы наличной валюты
Скрытность и безопасность. Если вы привезли доллары из другой страны, покупали в банках и обменниках без паспорта или получили от частного лица, практически никто не будет знать, что они у вас есть. Это отличает их, например, от банковских счетов.
Следствие этого — то, что наличную валюту сложно забрать и относительно легко скрыть. Для кого-то это плюс, ведь в жизни бывают разные ситуации.
Доллары подходят всем. Купить наличную валюту и владеть ею может любой человек, по крайней мере совершеннолетний. Это не запрещено даже госслужащим и военнослужащим — про последних у нас есть отдельная статья.
Основные риски наличных долларов
Риск убытка. Доходность долларов зависит от того, когда вы их купите и продадите. Предсказать курс крайне сложно: ретроспективно всегда очевидно, как он должен был измениться, но попробуйте это сделать на ближайшие месяцы или годы.
Есть риск купить дорого, а потом курс упадет — и вы будете в убытке. При сроке несколько лет это менее вероятно, чем при вложениях на несколько месяцев, но все же .
И хотя не обязательно продавать доллары в минус, убыток в рублях все равно есть: ваш капитал уменьшился. Если же именно на это время вы планировали какие-то крупные траты, падение курса будет проблемой.
Нынешние 81,5—82 ₽ за наличный доллар выглядят довольно неплохо, по крайней мере если сравнивать со 100—120 ₽ в марте или апреле 2022 года. С другой стороны, еще в конце марта 2023 года доллары были по 78—79 ₽ , а осенью 2022 года можно было найти их по 64—65 ₽ .
И хотя на горизонте нескольких лет рост курса я считаю более вероятным, чем падение, не могу полностью исключить укрепление рубля. Многое зависит от международной ситуации, санкций и других малопредсказуемых факторов. Многие ли ожидали, что после 120 ₽ в марте 2022 года уже летом курс доллара согласно ЦБ приблизится к 50 ₽?
Вы собираетесь периодически докупать доллары. Это хорошо, если окажется, что сейчас локальный пик, а затем курс будет ниже: будет шанс снизить среднюю цену покупки.
Инфляция. Допустим, через несколько лет курс доллара будет выше, чем сейчас. Но это еще не значит, что вы заработали.
Дело в том, что инвесторам должна быть важна не номинальная доходность, а реальная, то есть с поправкой на инфляцию. И судя по историческим данным, рост курса доллара отставал от инфляции в РФ.
Сервис Capital Gain показывает, что c 1995 по 2022 год доллар в среднем рос к рублю на 11,26% в год. Лучший результат — рост на 246,48% в 1998 году, худший — падение на 16,77% в 2016 году.
Однако за тот же период инфляция была в среднем 16,11% в год. Получается, доллар сильно отстал, несмотря на все взлеты курса. Рублевые вклады, например, оказались лучше доллара: 13,76% годовых.
За 2000—2022 годы доллар тоже заметно отстал от инфляции. А в 2014—2022 годах оказался лучше инфляции — 8,87 против 7,12% годовых, но преимущество не столь большое. При этом за эти годы были случаи и очень сильного роста курса.
В более короткие периоды типа 3—5 лет доллар может оказаться лучше инфляции. Например, так было в 2014—2016 годах. А вот в 2018—2022 доллар проиграл инфляции и рублевым вкладам.
Какой будет инфляция в России за тот период, на который вы хотите вложить деньги, никто не знает. Так же как не знает и будущий курс доллара.
Кстати, в США тоже есть инфляция. За несколько лет доллар способен обесцениться на 10—20% .
Недвижимость и инфляция. Вы сказали, что доллары могут пригодиться для покупки квартиры. Проблема в том, что недвижимость может дорожать быстрее, чем растут цены в целом и курс доллара в частности.
Так, по данным Capital Gain, в 2018—2022 годах доллар рос на 4,08% в год, инфляция была 6,45% в год, а квартиры на вторичном рынке в среднем дорожали на 10,26% в год.
Данных о первичном рынке в этом сервисе нет. Однако с учетом того, как в последние годы росли цены на новостройки, во многом из-за ипотеки с господдержкой и субсидируемой ипотеки от застройщиков, среднегодовой рост за эти 5 лет вряд ли меньше тех же 10%.
Как пишут «Известия» со ссылкой на участников рынка, в 2021 году квадратный метр в новостройках подорожал на 16,3%, а в 2022 году — на 14,6%. Росстат же посчитал, что в 2022 году рост составил 21%.
Дополнительные минусы и риски наличной валюты
Риск получить убыток на падении курса или потерять часть покупательной способности капитала из-за инфляции — основной, но не единственный. Вот еще несколько нюансов, о которых стоит подумать заранее.
Наценка. Покупать наличные доллары придется по цене, которая выше, чем курс доллара согласно ЦБ или на бирже. И при покупке крупных сумм валюты переплата может оказаться заметной.
Впрочем, сейчас наценка не очень большая — в 2022 году бывало хуже. Разница между биржевой ценой и наличными сейчас может быть всего 1—2 ₽ или даже меньше. Если поискать выгодные предложения, сильно переплачивать не придется.
Так, днем 28 марта доллар на бирже и согласно курсу ЦБ стоил около 76,6 ₽. Совкомбанк продавал наличные доллары по 78,35 ₽, Московский кредитный банк — по 79 ₽, а Россельхозбанк хотел 81,2 ₽.
Когда будете продавать наличные доллары, цена может оказаться чуть ниже биржевого курса.
В случае кризиса спред, то есть разница между ценой покупки и продажи, может расшириться. По крайней мере в случае ажиотажного спроса на наличную валюту. Например, биржевой курс доллара и курс согласно ЦБ — 100 ₽, а банки продают наличные доллары по 120 ₽ и выкупают по 90 ₽.
Безопасность хранения и перемещения. Важный вопрос: где и как хранить наличную валюту, особенно если ее много?
Во-первых, надо защитить ее от воров. Тут есть разные варианты — от тайника в квартире до банковской ячейки, но идеально надежного места нет. Тайник могут найти, а банковские ячейки грабят, при этом банки обычно не отвечают за содержимое ячеек.
Во-вторых , валюта не должна пострадать из-за окружающей среды. Высокая влажность, потоп или пожар в квартире, грызуны в частном доме — и вот банкноты испорчены или уничтожены. Нежелательны даже грязь и надрывы на банкнотах: есть некоторый риск, что продать валюту будет сложнее.
Наконец, стоит подумать и о безопасности перевозки валюты, например при переезде в другой город или если захотите обменять крупную сумму на рубли.
Перемещение за рубеж. С 2 марта 2022 года из России запрещено вывозить более 10 000 $ ( 815 300 ₽) наличными или эквивалент в иной валюте, рассчитанный по курсу ЦБ. Получается, с выездом за границу, если вы захотите взять с собой крупную сумму наличных, могут быть сложности.
Риск встретить подделку. Вряд ли вы столкнетесь с фальшивыми банкнотами, покупая доллары в банках и самых крупных обменниках. Да и выявляют фальшивки редко: в третьем квартале 2022 года обнаружили всего 263 поддельные купюры. Риск встретить поддельные рубли заметно выше, по крайней мере их выявляют чаще.
Однако число выявленных фальшивок по определению меньше числа существующих. Если покупать доллары у частных лиц, может быть всякое.
Непредсказуемые изменения в экономике или политике. Наконец, неизвестно, что может случиться с оборотом наличной валюты в России. Вдруг в стране ограничат операции с наличным долларом или изменят то, как устанавливается курс. А может быть, доллар сильно сдаст позиции в мире в целом или США внезапно решат отказаться от наличных.
Все это не очень вероятные риски в ближайшей перспективе. Так, в июле 2022 года глава ЦБ Эльвира Набиуллина сказала, что «даже при самом апокалиптическом сценарии у нас наличные доллары будут обращаться». А крах доллара или уменьшение его значения для мировой экономики пророчат десятилетиями.
Однако не стоит считать эти риски нулевыми. События 2022 года показали, что иногда случается то, о чем обычно никто не думал.
Что в итоге
Идея держать капитал в наличных долларах не самая плохая в ситуации, когда нет доверия к другим инструментам и вы опасаетесь каких-то потрясений. У этого инструмента есть плюсы, в том числе минимальная зависимость от российской политики и экономики, а также высокая ликвидность.
Но к сожалению, есть риск получить убыток из-за падения курса. Еще есть заметные инфляционные риски на горизонте нескольких лет и ряд других минусов и неудобств.
С учетом этого я бы вкладывал в наличные доллары только часть капитала. Другую часть держал бы в других инструментах, например на рублевых вкладах, или в облигациях и фондах акций на ИИС, или в золотых инвестиционных монетах.
Выбор активов и их пропорции зависят в том числе от того, каких рисков вы опасаетесь и какая доходность вас интересует. Надеюсь, инструменты, которые вы в итоге выберете, позволят вам прийти к цели.
AY, кладите деньги на сберкнижку — передадите детям! Не благодарите. (С)
Валюта не может быть инвестицией. Инфляцию никто не отменял
Отличная статья но я бы сделал ремарку.
Абсолютно точно подмечены основные риски владения валютой, но сейчас рискам подвержены и иные инструменты инвестирования, например:
— недвижимость (риски возросли, особенно для тех у кого не один объект или кто живет за рубежом, много заявлений, последние законы должны подтвердить теорию), так же не забывайте про большую вероятность радикального увеличения налогов для нескольких объектов или при превышении "социальной" нормы площади на человека.
— акции иностранные (даже не знаю с чего начать, может с 30.05.2022 или последнее от ТКС 23.02.2023, когда за 5 мин торги и акции заморожены. И поверьте, это не временно, можете спросить у вкладчиков Сберкассы, они подтвердят). Поэтому иностранные акции иностранный брокер, хотя тут тоже все не так гладко (посмотрите Казахстан)
— акции РФ это казино, да ниже риски по блокировке, но сложные условия ведения бизнеса, непрогнозируемые возможные санкции, непрогнозируемые решения Правительства РФ (доп налоги только ведь было и будет), непредсказуемая дивидендная политика,нет отчетностей и тд.
— валюта на счетах, как говорит ЦБ это де факто рублевые вклады с привязкой к валюте, да но вопрос по какому курсу эта привязка. Думаю ответ Вы знаете.
— золото сейчас на пике стоимости, да и это не самый ликвидный актив
Основной вывод в текущих условиях повышенных рисков валюта это не способ заработка и инвестирования, а способ сохранения капитала. И да только наличная валюта. И желательно самая токсичная доллар и евро
Лось, Экономика Японии в застое, Швейцарский франк себя дискредитировал после схлопывания credit suisse. Шлак одним словом, даже если в моменте курс стабилен
AY, могут и конфисковать, и вообще запретить хождение-но в долгосроке все валюты стран СНГ падают. А еще с долларом легко уехать, рубль в проблемной ситуации и не конвертируешь по нормальному курсу.
Альтернатива нал баксам — недвига, загран недвига, крипто-доллары (и просто крипта), счета заграницей.
Пока коплю только с помощью валют: национальная валюта страны, доллары и евро.
Любая валюта любой страны подвержена инфляции, само собой. Но переждать несколько лет с долларами на руках подальше от рублевого нала, счетов внутри страны и за ее пределами-достаточно разумно.
// Так, в июле 2022 года глава ЦБ Эльвира Набиуллина сказала, что «даже при самом апокалиптическом сценарии у нас наличные доллары будут обращаться».
Тут стоит ещё иметь ввиду риск, по какому курсу их будут выкачивать у населения. Раз сценарий "апокалиптический", значит с большой долей вероятности будет именно добровольно-принудительное изъятие.
Как выгодно купить валюту
Сделки купли-продажи валюты проводят как частные лица, так и компании. И если организациям сложно влиять на этот вопрос, потому что их сдерживает валютное законодательство и обслуживающий банк, то гражданам это сделать намного проще. Физические лица могут купить инвалюту в любом онлайн-банке, кассе или обменнике любого банка, чье предложение им понравится больше всего.
Как выгодно купить валюту частному лицу, на что обратить внимание при обмене и каких советов придерживаться, чтобы сделка оказалась максимально безопасной, разобрался специалист сервиса Бробанк.
- Покупка-продажа валюты в обменнике
- Плюсы и минусы
- Как снизить риски
- В отделении банка
- В интернет-банке или мобильном приложении
- Через брокерский счет
- У родственников или знакомых
- На черном рынке наличными
- Советы по выгодному обмену валюты
- Как правильно хранить купленную валюту
Покупка-продажа валюты в обменнике
Один из самых распространенных способов покупки или продажи валюты – обменник. Не стоит сразу же проводить сделку в ближайшем обменном пункте, так как курсы валют там могут оказаться не самыми выгодными. Лучше поискать в интернете курсы в обменниках нескольких банков и найти самое привлекательное предложение. Это касается как сделок продажи, так и покупки валюты.
Бывает так, что курс очень быстро меняется, и к тому времени, как вы доберетесь до обменника, предложение банка перестанет быть выгодным. Учитывайте это. При обмене суммы от 40 тысяч рублей потребуется предъявить операционисту паспорт и заполнить анкету. После проведения операции на руки выдадут квитанцию.
Плюсы и минусы
У такого способа обмена есть один относительный минус – небезопасность. После выхода из обменника, на вас могут напасть и отобрать деньги. Иногда возникает и другой риск – кассир обменного пункта не чист на руку или состоит в сговоре с мошенниками.
Наиболее распространены такие способы обмана клиентов в уличных обменниках:
- На вывеске один курс, а обменивают по другому, менее выгодному для клиента.
- Совершают махинации с купюрами, когда кассир загибает их так, чтобы создать иллюзию отсчета большей суммы для выдачи, чем на самом деле.
- Наличие поддельных купюр в пачке денег.
- Проведение операции с комиссией, которой на самом деле банк не устанавливал.
Из плюсов можно отметить, что при обмене до 40 тысяч рублей паспорт предъявлять не надо. А также то, что курс в обменнике может оказаться лучше, чем в отделениях банка или интернет-банке.
Как снизить риски
- менять валюту только в обменниках, которые принадлежат известным банкам и находятся в людных местах;
- изучить самые очевидные признаки подлинности купюр как у национальной, так и у иностранной валюты;
- пересчитывать деньги сразу после проведения операции не выходя из поля зрения кассира;
- не менять валюту в обменниках, которые не внушают доверия, даже если там курс значительно выгоднее, чем в других местах;
- всегда брать квитанцию об обменно-валютной операции и проверять подпись и печать кассира;
- уточнять действующий курс и наличие комиссии перед проведением обменной операции.

Такие рекомендации помогут при проведении операций не только в уличном обменнике, но и в кассах банка.
В отделении банка
Выгоду курса в отделениях банка также следует проверять заранее. Курс может незначительно отличаться, но при покупке большой суммы разница в пару копеек может оказаться ощутимой. Текущие курсы валют в разных отделениях банка можно посмотреть в интернете на официальной странице банка.
- При обмене суммы до 40 тысяч рублей паспорт предъявлять не нужно.
- Сумму при обмене выдают наличными.
- Можно найти наиболее выгодный курс и провести сделку там.
При обмене в банковском отделении тоже есть риски. Например, могут подсунуть некачественную или поврежденную купюру.

Дензнаки с дефектами банки принимают по сниженной стоимости. Размер комиссии зависит от степени повреждения или загрязнения. Но некоторые не очень порядочные кассиры или учреждения могут возвращать такие купюры в повторный оборот, как платежеспособные. Если клиент не обратит на это внимание сразу, он может столкнуться с ситуацией, что купюру потом не примут ни в этом банке и ни в каком другом. Либо за обмен могут установить комиссию как за прием дефектной купюры. Чтобы избежать такой ситуации следует быть внимательным не только к количеству, но и к качеству выданных дензнаков.
Махинации с комиссиями и недействительными курсами в отделениях банков практически не встречаются.
В интернет-банке или мобильном приложении
Крупные банки обслуживают клиентов в интернет-банке и мобильных приложениях. Там можно проводить большинство сделок по безналичному расчету, в том числе и обменные операции. В личном кабинете онлайн-банка иногда выгоднее купить валюту, чем в офлайн обменнике или кассе банка.
Для конвертации валюты необходимо открыть счета в выбранных валютах. Для сделок с евро – счет в евро, для купли-продажи долларов – счет в долларах. Некоторые банки позволяют своим клиентам открывать счета удаленно во всех распространенных валютах. В других банках, для этого понадобится обратиться к специалисту банка лично или через горячую линию. При личном обращении клиенту понадобится паспорт.
- Не нужно тратить время на то, чтобы добраться до отделения банка. Для совершения операции нужен только компьютер или смартфон с доступом в интернет.
- Деньги зачисляют сразу на валютный счет, потом их можно снять в кассе банка или в банкомате.
- Не нужно предъявлять документы при обмене.
- Купить валюту можно в любое время суток.

Некоторые банки при онлайн-обмене устанавливают более выгодные курсы для клиентов. Таким способом финансовые компании снижают расходы на содержание обменников, зарплаты кассиров, инкассацию наличности и обеспечение безопасности. Но не всегда это так. Поэтому до проведения операции сравните курсы в личном кабинете онлайн-банка и на табло ближайших обменников.
Держателям премиальных карт или специальных тарифных планов банки делают более выгодные предложения, чем остальным клиентам. Хотя иногда это зависит не от статуса карты, а от суммы конвертации. Например, для сделок от 50-100 тысяч долларов США или евро. Поэтому прежде чем проводить крупные сделки уточните условия у специалиста банка, возможно вам пойдут навстречу и предложат более выгодный курс.
Через брокерский счет
- Открыть лицевой счет в офисе или на сайте брокера. Некоторые крупные российские банки также предлагают открывать брокерские счета.
- Пополнить счет рублями с банковского счета.
- Купить валюту на торгах. На бирже торгуют не только евро или долларами, но и национальными дензнаками других стран со свободно конвертируемыми валютами.
- Перевести валюту с брокерского счета на валютный банковский счет. Если проводилась сделка продажи валюты, то вывести рубли.
Преимущества и недостатки обмена через брокерский счет на бирже:
| Преимущества | Недостатки |
| Наиболее выгодный курс, как для покупки, так и для продажи валюты. Разница между курсами покупки и продажи минимальная | Брокеру потребуется заплатить комиссию. За ведение брокерского счета тоже. Также могут быть комиссия за пополнение счета или вывод валюты |
| Для покупки валюты не нужно предъявлять документы. Идентификация личности происходит на этапе открытия счета и регистрации в базе данных | Фиксированный размер минимального лота. Поменять 350 долларов не получится, только 1 000 или более. Поэтому такой вариант подходит не всем клиентам |
Еще одна особенность расчетов на бирже – купленная валюта поступит с задержкой от 1 до 3 дней, что не всегда удобно, когда деньги нужны очень срочно.
У родственников или знакомых
Бывают ситуации, когда родственники, друзья или знакомые хотят обменять валюту, которая нужна вам. В этом случае можно не обращаться в банк, а купить валюту по курс Центрального Банка. Такой способ выгоден обеим сторонам. Так как обмен в банке произошел бы по более низкому курсу для продавца и более высокому для покупателя.
При таких операциях невысок риск обмана, не подкараулят, чтобы ограбить, и не подсунут фальшивые купюры, если только родственники сами не стали жертвой мошенников. Деньги при обмене вы сразу получите наличными, не придется ждать зачисления, как на бирже.
Единственный минус этого способа – не всегда можно найти приятелей и родственников, готовых продать валюту в нужном объеме или тогда ,когда это надо. Кроме того следует отметить, что афишировать такую сделку нежелательно, потому что валютно-обменные операции запрещено проводить частным лицам.

На черном рынке наличными
Те, кто хочет обменять деньги наличными, иногда сдают и покупают валюту на черном рынке. Для поиска продавца или покупателя существуют специальные сайты. На его страницах указаны курсы, которые можно сравнить и выбрать наиболее подходящий. Затем стороны договариваются о встрече.
- На сайте обсуждают детали встречи, договариваются о времени и месте, оставляют контактные данные.
- Созваниваются с курьером, который доставит деньги, чтобы уточнить нюансы.
- В Москве или Санкт-Петербурге назначают встречи в любом банковском отделении. Если участники сделки живут в других городах, участникам придется оплатить дорогу. Обмен произойдет в аэропорту или на вокзале. При этом возникают дополнительные затраты, которые снижают выгодность сделки.
Этот способ противозаконный и небезопасный, но некоторые граждане пользуются такими услугами. Иногда так поступают из-за того, что при таком обмене не предъявлять паспорт. Для кого-то другого самый главный мотиватор более выгодный курс и итоговая маржа от сделки. Однако такие предложения могут оказаться ловушкой мошенников. Поэтому на них не стоит покупаться тем гражданам, которые не хотят стать жертвой преступления или предметом расследования полицейских из-за противозаконности валютной операции.
Советы по выгодному обмену валюты
- Обменивайте сразу крупные суммы. Для таких сделок банки предусматривают более выгодный курс. Иногда на стендах возле банков или обменников выставляют курсы как раз для операций с крупными суммами, поэтому уточните у оператора, на какую сумму рассчитан данный курс.
- Учитывайте время обмена. Наиболее выгодно проводить операции по покупке валюты с понедельника по пятницу примерно с 10 часов утра до 4 часов вечера. В выходные дни торги на бирже не проводят, поэтому курс в субботу и воскресенье для граждан может оказаться невыгодным.
- Всегда сравнивайте все курсы, прежде чем проводить сделку.
Аналитики отмечают, что кроме дневного времени, наиболее выгодно покупать иностранную валюту в январе и октябре. Но лучше не ждать подходящего времени, а менять деньги тогда, когда курс будет устраивать вас, так как валютный рынок России очень нестабилен.
Как правильно хранить купленную валюту
Если цель – не покупка валюты для сиюминутного использования, а ее хранение, необходимо распределить накопления между тремя валютами. Если держать всю сумму только в одной валюте, слишком велик риск потерять все деньги или весомую их часть при падении курса на эту инвалюту. Обычно учитывают правило, чтобы при падении одного курса понесенные потери компенсировались ростом другой валюты. Не бывает так, чтобы российский рубль, доллар и евро упали одновременно. Поэтому хранить деньги можно именно в этих трех валютах. Или любой другой стабильной валюте, которая вам подходит.
Также нужно определиться с пропорциями. Здесь нет строгих правил, выберите подход, который наиболее выгоден лично для вас. Если сомневаетесь, как лучше сделать, разделите поровну: одну треть в рублях, одну в долларах и еще одну в евро. Но можно положить в основу и соотношение 20:40:40 или 10:40:50. Если какая-нибудь из этих валют будет использоваться для зарубежных поездок, учтите это при составлении пропорции.
3 способа выгодно обменять валюту
Покупая доллары за рубли или продавая евро, мы каждый раз платим несколько дополнительных процентов сверху обменному пункту. Для выгодного обмена валюты, покупкой или продажей долларов или евро есть несколько вариантов. Мы рассмотрим только официальные и надежные способы. Когда можно произвести покупку или продажу валюты в любое время, без рисков и с минимальными потерями.
В зависимости от варианта обмена, можно существенно сэкономить. И купить доллары практически по официальному курсу, без грабительских наценок банковских обменников. Выгодность обмена может составлять несколько процентов от суммы.
Как банки устанавливают курс
Перед покупкой или продажей валюты лучше знать, за счет чего образуется курс на обмен валюты в банке.
Схема простая. Центробанк ежедневно публикует официальный курс доллара. Думаете банки ориентируются на него? И исходя из текущих котировок, устанавливают свои значения. Продают чуть дороже. Покупают, чуть дешевле. Накидывая свой интерес в виде долей процентов (или процентов).
Курс ЦБ — это просто некий ориентир. Реальная цена может отклоняться от официальной, установленной ЦБ.
Банки берут значения доллара и евро с валютного рынка. Но об этом ниже.
Размер маржи зависит от конкретного банка и его аппетитов. Это может быть +0,5%, + 0,8% или +2-3%.
Возьмем топовые банки и сравним размер накидываемой ими копеечки при обмене валюты (долларов).
Текущий курс доллара — 62,34 рубля (на момент написания статьи).
| Банк | Курс в банках | Наценка банка | ||
| Покупка | Продажа | Покупка | Продажа | |
| Сбербанк | 61,29 | 64,41 | 1,05 (+1,7%) | 2,07 (+3,3%) |
| ВТБ | 60,55 | 64,05 | 1,79 (2,9%) | 1,71 (2,7%) |
| Открытие | 60,98 | 63,70 | 1,36 (2,1%) | 1,36 (2,1%) |
| Альфа-банк | 60,97 | 63,72 | 1,37 (2,2%) | -1,38 (2,2%) |
Получаем, при обмене крупный банк зарабатывает в среднем 2-3%.
Более мелким банкам, чтобы конкурировать, приходится снижать собственный обменный курс (1-2% и ниже).
Сбербанк по тарифам наверное вне конкуренции. Они выше всех.
Размер обменного курса может отклоняться в большую сторону в разные периоды времени от официального, даже в пределах одного банка.
- На выходные, праздничные дни и нерабочее (вечернее, ночное) время — курс всегда выше. Менее выгодные для клиентов. Таким образом банк страхуется от форс-мажорных обстоятельств, которые могут произойти. Банальное резкое изменение ЦБ официального курса. Поэтому выгоднее всегда брать валюту в рабочие дни.
- Во время резкого или продолжительного изменения курса (роста или падения), банки всегда увеличивают свой процент за обмен. Комиссии реально могут увеличиваться в разы. Такое уже было, когда рубль взлетал с 30 до 70-80 рублей. Банковский интерес за обмен достигал +5-10% от официального курса.
Покупка через банки или обменники
Поможет обычный мониторинг предложений банков и обменников в вашем городе. Ищем лучший курс. Едем в банк и меняем доллары или евро на рубли или наоборот. Не забываем взять с собой паспорт.
Перед визитом в выбранный банк, лучше заранее позвонить в отделение: уточнить реальный курс и возможность обмена.
Бывают ситуации, когда мониторинг показывает один курс. А реально в банке установлен другой (задержка обновления информации). Можно перейти на официальный сайт банка для проверки курсов или просто позвонить.
В банке банально может закончиться валюта. И временно обмен невозможен.
Где смотреть курсы валют?
Есть несколько сервисов мониторинга обменных курсов:
Сортируем таблицы по выгодному курсу и перед нами список банков с наилучшими условиями.
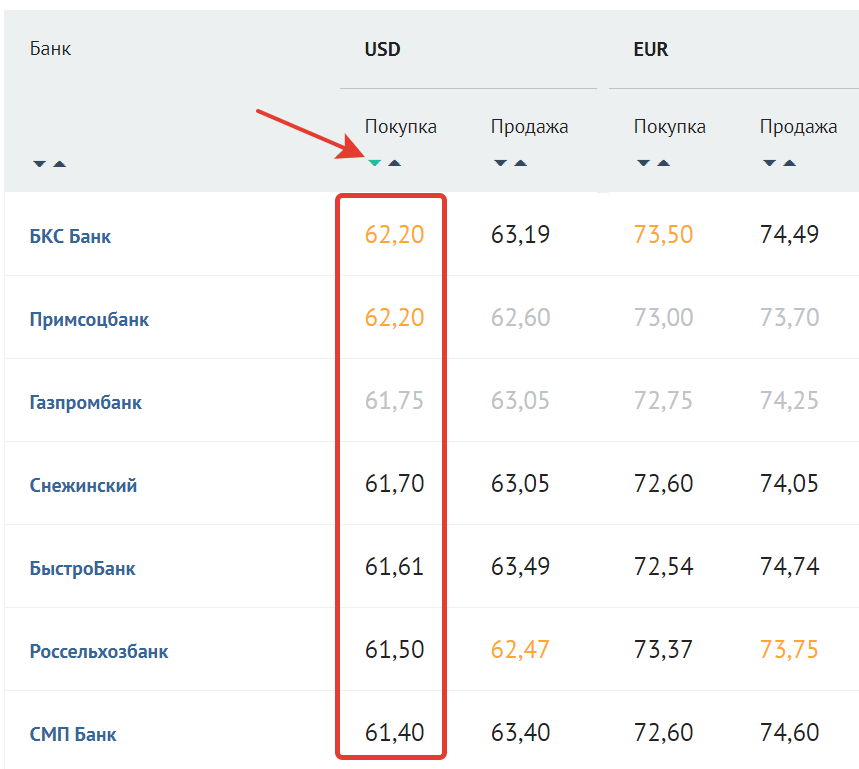
Или просто вбиваем в поисковике запрос «Выгодный курс валют . (ваш город).»
Используя мониторинг обмена валют в банках есть несколько нюансов.
- Мониторинг может выводить не полный список банков. Многие остаются «за кадром». Для полноты картины лучше посмотреть несколько сайтов со списком лучших предложений.
- Нужно учитывать баланс получаемой выгоды и затрат. Что это значит?
Вы нашли банк, где курс на 30 копеек лучше. Планируете обменять 300 долларов. Ваш выигрыш — примерно 100 рублей. Но банк находится «у черта на куличках». И придется потратить время и деньги на дорогу. Стоит ли игра свеч? Ради дополнительных 100 рублей?
Обмен в вашем банке
Сравнивая курсы валют, обязательно проверьте предложения от вашего родного банка. Не на официальном сайте, а в личном кабинете.
Для своих клиентов, практически все банки устанавливают более выгодные курсы обмена валюты. По сравнению для людей с улицы.
И может получиться, что разница с самыми лучшими курсами в других банках по данным мониторинга не сильно будет отличатся от курса, установленным для вас в личном кабинете.
Курс обмена в личном кабинете на примере покупки долларов.
| Банк | Курс на официальном сайте | В личном кабинете |
| Сбербанк | 64,41 | 63,94 |
| ВТБ | 64,05 | 63,80 |
| Открытие | 63,70 | 63,30 |
| Альфа-Банк | 63,72 | 63,30 |
Получается, курс для клиентов становится выгоднее на 40-50 копеек. Чуть больше полпроцента — 0,6-08%.
И сравнивать нужно именно с этим.
Золотая корона
ВАЖНО!
С 09.03.2020 сервис «Обмен валюты — Золотая Корона» прекратил работу в мобильном приложении и на сайте koronapay.com/exchange/
Через систему денежных переводов «Золотая корона» можно производить обмен валют: доллар и евро. Правда доступна только покупка.
Курс обмена выгодней, чем у большинства банков. Наблюдал и сравнивал в течение недели. Изредко только у одного-двух банков курс покупки был лучше. В пределах нескольких копеек. По сравнению с Золотой короной. Остальные проигрывают по конвертации.
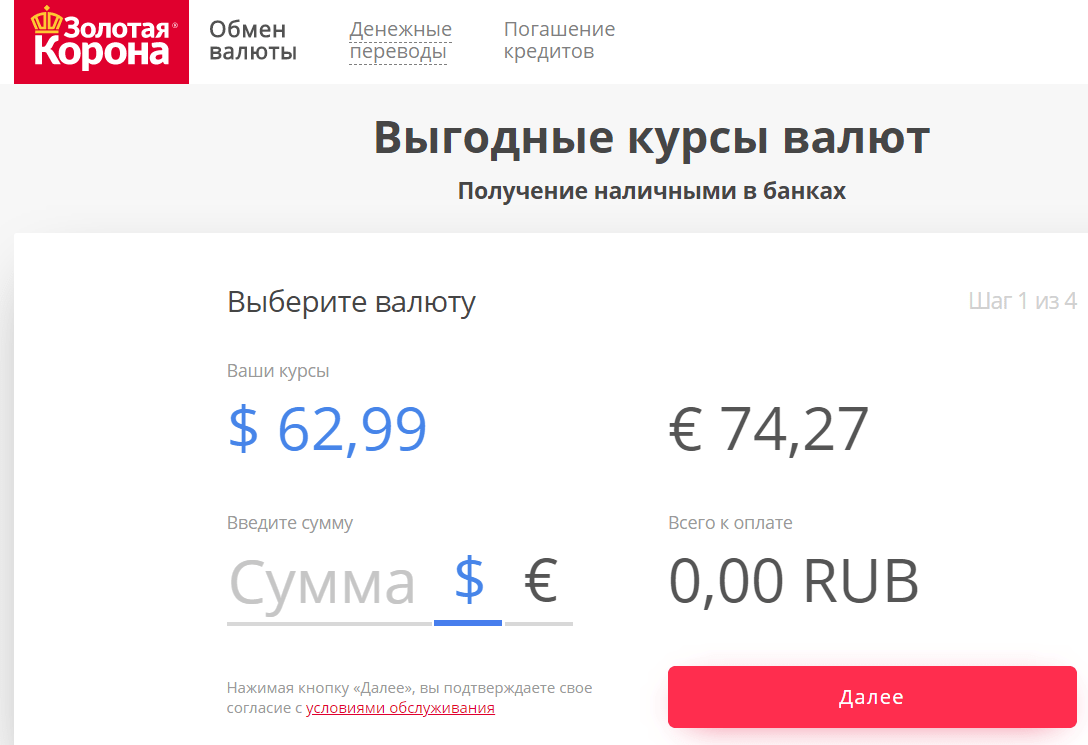
Покупка валюты напоминает интернет-магазин. Вводите необходимую сумму, оплачивает банковской картой. Получить доллары или евро можно в любом банке-партнере вашего города. В течение аж 3-х лет с момента покупки. Список партнеров есть на сайте.
Недостаток обмена через Золотую Корону только один. Сумма покупки должна быть кратна ста (долларов или евро). Соответственно минимальная сумма сделки тоже 100.
Покупка долларов и евро на бирже
Совершая обмен валюты — банки зарабатывают на каждой операции. Выше мы рассмотрели, что наценка составляет в среднем 1-2% с каждой сделки. В любую сторону. Будь то продажа или покупка.
А вы не задумывались, что будет, если в банке большинство людей будет только покупать (или продавать) валюту?
Неизбежно возникнет перекос: либо закончатся доллары или евро. Либо образуется излишняя масса валюты, которую никто не покупает.
Что тогда? Где банку взять новую партию долларов или продать избыток?
Ответ прост — на бирже. И по курсу, максимально близкому у эталону.
А можно ли самому, совершить операции покупки на бирже? Если да, то как это сделать?
Покупка и продажа валюты происходят на валютном рынке (не путать с Форекс) Московской биржи. Для получения доступа к торгам нужно проделать 4 шага:
- Заключить договор с брокером, который предоставить доступ к торгам.
- Внести деньги на счет.
- Купить валюту.
- Вывести деньги.
Процедура совершения сделок осуществляется через специальную программу, доступ к которой вы получаете у брокера. Ее нужно настраивать и немного разбираться в функционале программы.
Гораздо более простой способ — это покупка через личный кабинет брокера (по принципу интернет-магазина). Или через голосовое поручение. Позвонили брокеру по телефону и дали поручение по совершению сделки (хочу продать 1000 долларов / хочу купить 1000 евро). Брокер сам сделает все за вас.
Ваши расходы составляют — комиссии брокера (по аналогии с покупкой валюты в банке). Только ее размер в сотни раз меньше. И составляет сотые доли процента от текущего биржевого курса.
Для примера, тарифы на покупку валюты через брокера Открытие — 0,05% от суммы операции.
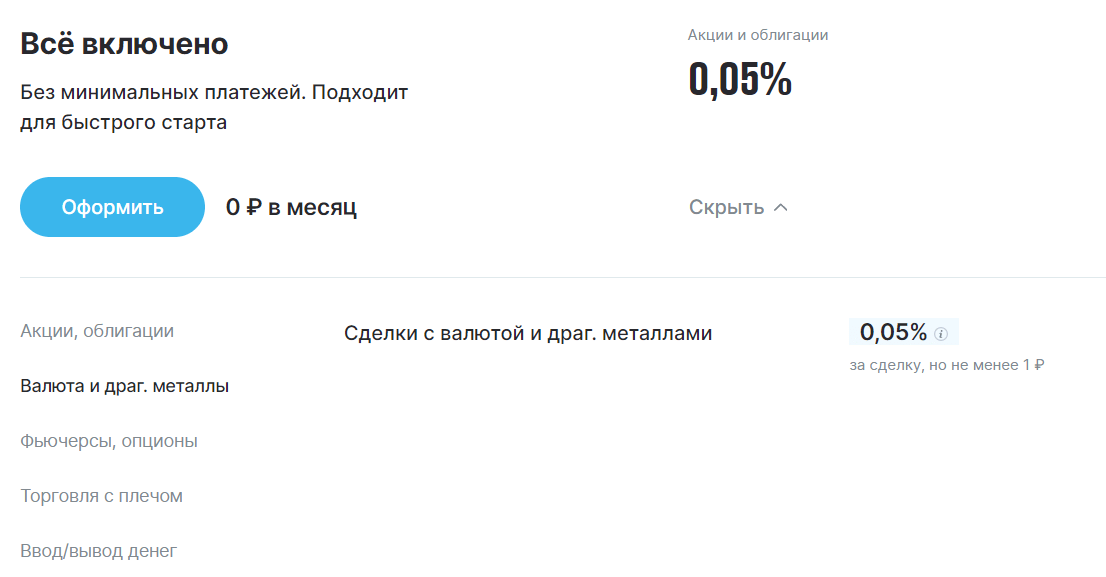
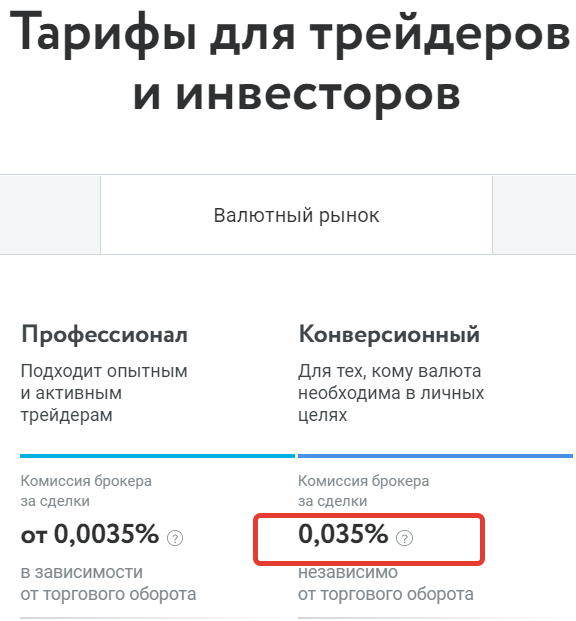
Самая главная проблема!
Минимальная сумма для покупки или продажи валюты на бирже начинается от 1 000 единиц. Это называется лот. Вернее сделки совершаются лотами, то есть по 1 000 долларов или евро.
Если нужна меньшая или некруглая сумма (700 или 2300) — это не вариант.
Выход видится только в покупке одного или нескольких лотов (1000, 2000, 3000). А оставшуюся сумму — либо докупить в банке. Или наоборот — излишек продать.
Есть альтернатива — покупка валюты через Тинькофф. Вернее с помощью сервиса Тинькофф Инвестиции.
Брокер позволяет покупать (и продавать) доллары и евро по биржевому курсу начиная с 1 доллара. 500 баксов, 1200 или 999 — любая сумма без привязки к лотам.
Комиссия за операцию фиксированная. 0,3% от суммы покупки
Полученные в результате обмена деньги, выводим на банковскую карту и обналичиваем.
Добавлено ноябрь 2021.
Помимо Тинькофф покупать валюту от 1 доллара можно у брокера ВТБ и . в Открытии.
Если вы знаете другие выгодные способы покупки-продажи валюты — поделитесь в комментариях.
Как правильно менять рубли на доллары и не прогадать: лайфхаки экспертов
На курс рубля влияет множество факторов, которые порой трудно предугадать. Это и нефть, и геополитика, и настроения на глобальных рынках. Но не стоит отчаиваться, ведь можно защитить сбережения и даже приумножить их, если покупать валюту грамотно. Рассказываем, как это сделать и какую часть зарплаты переводить в валюту.
Что происходит с рублем?
Финансовый консультант Анна Громова рассказала «РБК Инвестициям», что рубль слабее валют развитых стран — доллара и евро — из-за высокой зависимости экономики от экспорта. В первую очередь газа и нефти. Часть денег от продажи экспортных товаров, которые торгуются в иностранной валюте, идет в бюджет, остальное получает компания-экспортер. Бюджет получает больше доходов при слабой национальной валюте.
Например, компания-экспортер продала баррель нефти. Допустим, его цена — $45. Если доллар стоит ₽65, то компания получит ₽2925, а если ₽70 — то ₽3150. В последнем случае и компания больше заработала в рублях, и в бюджет поступит больше средств.
«Cоответственно, если мы говорим про личные сбережения, должны понимать, что в долгосрочной перспективе рубль будет слабеть и дальше. Нам надо сбережения защищать, и это нормально», — отметила Громова.
Финансовый консультант Наталья Смирнова сказала «РБК Инвестициям», что текущая политика также влияет на курс рубля не в лучшую сторону. В частности, из-за коронавируса, ситуации с Алексеем Навальным и обстановки в Белоруссии. Например, после заявления правительства Германии о том, что в организме Навального нашли отравляющее вещество из группы «Новичок», курс доллара превысил ₽75, а евро почти достиг отметки ₽90.
Что будет в следующем году, тоже трудно предсказать. Некоторые эксперты считают, что доллар упадет до ₽65, а другие полагают, что он вырастет до ₽80.
Когда лучше покупать доллары?
По словам Смирновой, иностранные валюты помогут подстраховать заначку и защитить ее в периоды краха, если купить их в правильный момент. Так как в кризис доллар обычно растет к рублю, не нужно гнаться за всеми и покупать валюту в период ажиотажа на рынке.
«Если доллар покупается в момент этого ажиотажа, то он ни от чего не защитит, потому что будет куплен по максимальной цене. И крайне высока вероятность, что человек купил доллары по ₽82, а потом продал по ₽74», — предупреждает Смирнова.
С этим мнением соглашались финансовый консультант Игорь Файнман, а также директор по коммуникациям финансового маркетплейса Сравни.ру и автор телеграм-канала Moneyhack Александра Краснова. Файнман высказывал мнение, что доллар нужно покупать, когда он будет ниже ₽72, но это может произойти уже не в текущем году. По словам Красновой, сейчас не самый удачный момент для покупки валюты, однако с 1998 года было мало удачных моментов. Накопления в валюте приносят доходность на горизонте двух лет, отмечала она.
Громова же считает, что валюту нужно покупать каждый месяц, чтобы потом откладывать ее в качестве подушки безопасности. Но не стоит все деньги переводить в доллары, если пока нет никаких накоплений. Заначка может пригодиться на непредвиденные расходы в любой момент, и придется менять валюту обратно в рубли, порой — по менее выгодному курсу.
Где лучше покупать валюту?
Лучше всего покупать доллары на бирже, для чего нужно открыть брокерский счет . У брокеров есть комиссии за конвертацию валют, однако они низкие, отметила Смирнова. Громова придерживается того же мнения. Ведь банки закупают доллары там же по биржевому курсу, только потом продают их населению с наценкой.
«И плюс еще есть понятие спреда. Цена покупки доллара и продажи всегда ну такая ощутимая. В выходные или когда биржа не работает — еще ощутимее», — рассказала она.
Не у всех брокеров покупать валюту удобно, так как у некоторых из них минимальный лот — $1 тыс., сообщила консультант. Поэтому стоит тщательно подойти к выбору. Если покупать доллары в банке, то лучше делать это во время работы биржи. По словам Громовой, тогда курс будет выгоднее. Смирнова отметила, что вообще не видит смысла покупать валюту через банк.
В сервисе «РБК Инвестиции » можно купить или продать валюту по выгодному курсу. Сделки проходят онлайн, вы не потеряете деньги на комиссиях, а в качестве партнера-брокера выступает банк ВТБ. Начните с открытия счета. Это займет не более пяти минут.
Сколько нужно откладывать от зарплаты на покупку долларов?
По словам Громовой, на финансовую подушку безопасности лучше всего откладывать минимум 10% от заработка каждый месяц. Из них 5% в рублях и еще 5% — в долларах. При этом американские финансовые консультанты считают, что, для того чтобы была комфортная пенсия, надо откладывать в течение жизни 15–20% от заработка. Соответственно, и доли будут другие, рассказала эксперт.
Поэтому, если есть возможность откладывать больше, так и делайте. Для этого необходимо сократить свои расходы на ту сумму, из которой будете составлять заначку. Отчисления — это такая же привычка, как проснуться и почистить зубы, отметила консультант.
Смирнова полагает, что та часть зарплаты, которую стоит направлять на покупку валюты, сильно зависит от обменного курса. Тем не менее подушка безопасности должна состоять на 50% из рублей и на 50% из долларов.
Куда деть купленные доллары?
Можно положить их на долларовый депозит, считает Громова. И держать его вместе с рублевым. С течением времени, когда накопления подрастут, можно начать инвестировать. По словам консультанта, минимум половина портфеля не должна быть привязана к национальной валюте, чтобы снизить риски. Защитить его от курсовой разницы также можно с помощью американских индексных фондов, которые продаются и за рубли.
«Потому что, например, экономика США может не вырасти. Допустим, индекс S&P 500 без изменений, но рубль ослаб. Вы увидите рост в портфеле, потому что покупаете вы эту акцию за рубли, но привязана она к долларам. То есть если даже у индекса нулевая доходность, а рубль по отношению к доллару подешевел, то в портфеле у вас денег больше», — сказала она.
По мнению Смирновой, валюту лучше изначально вкладывать в ценные бумаги , в частности акции и облигации . Они лучше сохранят капитал и помогут достичь большей доходности, которая будет выше инфляции. Лучше не держать доллары «в тумбочке», так как со временем они будут обесцениваться из-за инфляции, просто медленнее, чем рубль.
Долларовые депозиты имеют практически нулевую доходность, рассказала она. По ее мнению, на них имеет смысл держать деньги в качестве заначки или для крупных покупок, которые планируете сделать в течение года или раньше. И то, если на эти цели будет нужна валюта. Однако траты на непредвиденные расходы все равно с высокой вероятностью будут в рублях.
А доходность вкладов в евро вообще может оказаться отрицательной, так как многие банки вводят комиссии за пополнение депозитов, предупредила Смирнова.
Больше новостей об инвестициях вы найдете в нашем телеграм-канале «Сам ты инвестор!»
Финансовый инстурмент, используемый для привлечения капитала. Основные типы ценных бумаг: акции (предоставляет владельцу право собственности), облигации (долговая ценная бумага) и их производные. Подробнее Регламентированный рынок, где встречаются продавцы и покупатели, торгующие различными активами: акциями, облигациями, валютой, фьючерсами, товарами. Стать участником торгов на бирже может каждый – для этого нужно открыть брокерский счет. Каждая сделка заключается по рыночной цене, совершается практически мгновенно, а также регистрируется и контролируется. Подробнее Долговая ценная бумага, владелец которой имеет право получить от выпустившего облигацию лица, ее номинальную стоимость в оговоренный срок. Помимо этого облигация предполагает право владельца получать процент от ее номинальной стоимости либо иные имущественные права. Облигации являются эквивалентом займа и по своему принципу схожи с процессом кредитования. Выпускать облигации могут как государства, так и частные компании. Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее Брокерский счет позволяет физическим лицам покупать и продавать ценные бумаги и валюту на фондовых рынках. Поскольку участниками торгов на биржах могут быть только брокеры и дилеры, обычным гражданам требуется заключить с такими посредниками договор, благодаря которому брокер будет проводить сделки от лица инвестора. Брокерский счет нужен, чтобы проводить через него деньги на покупку ценных бумаг. Подробнее
Как выгодно купить валюту
Сделки купли-продажи валюты проводят как частные лица, так и компании. И если организациям сложно влиять на этот вопрос, потому что их сдерживает валютное законодательство и обслуживающий банк, то гражданам это сделать намного проще. Физические лица могут купить инвалюту в любом онлайн-банке, кассе или обменнике любого банка, чье предложение им понравится больше всего.
Как выгодно купить валюту частному лицу, на что обратить внимание при обмене и каких советов придерживаться, чтобы сделка оказалась максимально безопасной, разобрался специалист сервиса Бробанк.
- Покупка-продажа валюты в обменнике
- Плюсы и минусы
- Как снизить риски
- В отделении банка
- В интернет-банке или мобильном приложении
- Через брокерский счет
- У родственников или знакомых
- На черном рынке наличными
- Советы по выгодному обмену валюты
- Как правильно хранить купленную валюту
Покупка-продажа валюты в обменнике
Один из самых распространенных способов покупки или продажи валюты – обменник. Не стоит сразу же проводить сделку в ближайшем обменном пункте, так как курсы валют там могут оказаться не самыми выгодными. Лучше поискать в интернете курсы в обменниках нескольких банков и найти самое привлекательное предложение. Это касается как сделок продажи, так и покупки валюты.
Бывает так, что курс очень быстро меняется, и к тому времени, как вы доберетесь до обменника, предложение банка перестанет быть выгодным. Учитывайте это. При обмене суммы от 40 тысяч рублей потребуется предъявить операционисту паспорт и заполнить анкету. После проведения операции на руки выдадут квитанцию.
Плюсы и минусы
У такого способа обмена есть один относительный минус – небезопасность. После выхода из обменника, на вас могут напасть и отобрать деньги. Иногда возникает и другой риск – кассир обменного пункта не чист на руку или состоит в сговоре с мошенниками.
Наиболее распространены такие способы обмана клиентов в уличных обменниках:
- На вывеске один курс, а обменивают по другому, менее выгодному для клиента.
- Совершают махинации с купюрами, когда кассир загибает их так, чтобы создать иллюзию отсчета большей суммы для выдачи, чем на самом деле.
- Наличие поддельных купюр в пачке денег.
- Проведение операции с комиссией, которой на самом деле банк не устанавливал.
Из плюсов можно отметить, что при обмене до 40 тысяч рублей паспорт предъявлять не надо. А также то, что курс в обменнике может оказаться лучше, чем в отделениях банка или интернет-банке.
Как снизить риски
- менять валюту только в обменниках, которые принадлежат известным банкам и находятся в людных местах;
- изучить самые очевидные признаки подлинности купюр как у национальной, так и у иностранной валюты;
- пересчитывать деньги сразу после проведения операции не выходя из поля зрения кассира;
- не менять валюту в обменниках, которые не внушают доверия, даже если там курс значительно выгоднее, чем в других местах;
- всегда брать квитанцию об обменно-валютной операции и проверять подпись и печать кассира;
- уточнять действующий курс и наличие комиссии перед проведением обменной операции.
Такие рекомендации помогут при проведении операций не только в уличном обменнике, но и в кассах банка.
В отделении банка
Выгоду курса в отделениях банка также следует проверять заранее. Курс может незначительно отличаться, но при покупке большой суммы разница в пару копеек может оказаться ощутимой. Текущие курсы валют в разных отделениях банка можно посмотреть в интернете на официальной странице банка.
- При обмене суммы до 40 тысяч рублей паспорт предъявлять не нужно.
- Сумму при обмене выдают наличными.
- Можно найти наиболее выгодный курс и провести сделку там.
При обмене в банковском отделении тоже есть риски. Например, могут подсунуть некачественную или поврежденную купюру.
Дензнаки с дефектами банки принимают по сниженной стоимости. Размер комиссии зависит от степени повреждения или загрязнения. Но некоторые не очень порядочные кассиры или учреждения могут возвращать такие купюры в повторный оборот, как платежеспособные. Если клиент не обратит на это внимание сразу, он может столкнуться с ситуацией, что купюру потом не примут ни в этом банке и ни в каком другом. Либо за обмен могут установить комиссию как за прием дефектной купюры. Чтобы избежать такой ситуации следует быть внимательным не только к количеству, но и к качеству выданных дензнаков.
Махинации с комиссиями и недействительными курсами в отделениях банков практически не встречаются.
В интернет-банке или мобильном приложении
Крупные банки обслуживают клиентов в интернет-банке и мобильных приложениях. Там можно проводить большинство сделок по безналичному расчету, в том числе и обменные операции. В личном кабинете онлайн-банка иногда выгоднее купить валюту, чем в офлайн обменнике или кассе банка.
Для конвертации валюты необходимо открыть счета в выбранных валютах. Для сделок с евро – счет в евро, для купли-продажи долларов – счет в долларах. Некоторые банки позволяют своим клиентам открывать счета удаленно во всех распространенных валютах. В других банках, для этого понадобится обратиться к специалисту банка лично или через горячую линию. При личном обращении клиенту понадобится паспорт.
- Не нужно тратить время на то, чтобы добраться до отделения банка. Для совершения операции нужен только компьютер или смартфон с доступом в интернет.
- Деньги зачисляют сразу на валютный счет, потом их можно снять в кассе банка или в банкомате.
- Не нужно предъявлять документы при обмене.
- Купить валюту можно в любое время суток.
Некоторые банки при онлайн-обмене устанавливают более выгодные курсы для клиентов. Таким способом финансовые компании снижают расходы на содержание обменников, зарплаты кассиров, инкассацию наличности и обеспечение безопасности. Но не всегда это так. Поэтому до проведения операции сравните курсы в личном кабинете онлайн-банка и на табло ближайших обменников.
Держателям премиальных карт или специальных тарифных планов банки делают более выгодные предложения, чем остальным клиентам. Хотя иногда это зависит не от статуса карты, а от суммы конвертации. Например, для сделок от 50-100 тысяч долларов США или евро. Поэтому прежде чем проводить крупные сделки уточните условия у специалиста банка, возможно вам пойдут навстречу и предложат более выгодный курс.
Через брокерский счет
- Открыть лицевой счет в офисе или на сайте брокера. Некоторые крупные российские банки также предлагают открывать брокерские счета.
- Пополнить счет рублями с банковского счета.
- Купить валюту на торгах. На бирже торгуют не только евро или долларами, но и национальными дензнаками других стран со свободно конвертируемыми валютами.
- Перевести валюту с брокерского счета на валютный банковский счет. Если проводилась сделка продажи валюты, то вывести рубли.
Преимущества и недостатки обмена через брокерский счет на бирже:
| Преимущества | Недостатки |
| Наиболее выгодный курс, как для покупки, так и для продажи валюты. Разница между курсами покупки и продажи минимальная | Брокеру потребуется заплатить комиссию. За ведение брокерского счета тоже. Также могут быть комиссия за пополнение счета или вывод валюты |
| Для покупки валюты не нужно предъявлять документы. Идентификация личности происходит на этапе открытия счета и регистрации в базе данных | Фиксированный размер минимального лота. Поменять 350 долларов не получится, только 1 000 или более. Поэтому такой вариант подходит не всем клиентам |
Еще одна особенность расчетов на бирже – купленная валюта поступит с задержкой от 1 до 3 дней, что не всегда удобно, когда деньги нужны очень срочно.
У родственников или знакомых
Бывают ситуации, когда родственники, друзья или знакомые хотят обменять валюту, которая нужна вам. В этом случае можно не обращаться в банк, а купить валюту по курс Центрального Банка. Такой способ выгоден обеим сторонам. Так как обмен в банке произошел бы по более низкому курсу для продавца и более высокому для покупателя.
При таких операциях невысок риск обмана, не подкараулят, чтобы ограбить, и не подсунут фальшивые купюры, если только родственники сами не стали жертвой мошенников. Деньги при обмене вы сразу получите наличными, не придется ждать зачисления, как на бирже.
Единственный минус этого способа – не всегда можно найти приятелей и родственников, готовых продать валюту в нужном объеме или тогда ,когда это надо. Кроме того следует отметить, что афишировать такую сделку нежелательно, потому что валютно-обменные операции запрещено проводить частным лицам.
На черном рынке наличными
Те, кто хочет обменять деньги наличными, иногда сдают и покупают валюту на черном рынке. Для поиска продавца или покупателя существуют специальные сайты. На его страницах указаны курсы, которые можно сравнить и выбрать наиболее подходящий. Затем стороны договариваются о встрече.
- На сайте обсуждают детали встречи, договариваются о времени и месте, оставляют контактные данные.
- Созваниваются с курьером, который доставит деньги, чтобы уточнить нюансы.
- В Москве или Санкт-Петербурге назначают встречи в любом банковском отделении. Если участники сделки живут в других городах, участникам придется оплатить дорогу. Обмен произойдет в аэропорту или на вокзале. При этом возникают дополнительные затраты, которые снижают выгодность сделки.
Этот способ противозаконный и небезопасный, но некоторые граждане пользуются такими услугами. Иногда так поступают из-за того, что при таком обмене не предъявлять паспорт. Для кого-то другого самый главный мотиватор более выгодный курс и итоговая маржа от сделки. Однако такие предложения могут оказаться ловушкой мошенников. Поэтому на них не стоит покупаться тем гражданам, которые не хотят стать жертвой преступления или предметом расследования полицейских из-за противозаконности валютной операции.
Советы по выгодному обмену валюты
- Обменивайте сразу крупные суммы. Для таких сделок банки предусматривают более выгодный курс. Иногда на стендах возле банков или обменников выставляют курсы как раз для операций с крупными суммами, поэтому уточните у оператора, на какую сумму рассчитан данный курс.
- Учитывайте время обмена. Наиболее выгодно проводить операции по покупке валюты с понедельника по пятницу примерно с 10 часов утра до 4 часов вечера. В выходные дни торги на бирже не проводят, поэтому курс в субботу и воскресенье для граждан может оказаться невыгодным.
- Всегда сравнивайте все курсы, прежде чем проводить сделку.
Аналитики отмечают, что кроме дневного времени, наиболее выгодно покупать иностранную валюту в январе и октябре. Но лучше не ждать подходящего времени, а менять деньги тогда, когда курс будет устраивать вас, так как валютный рынок России очень нестабилен.
Как правильно хранить купленную валюту
Если цель – не покупка валюты для сиюминутного использования, а ее хранение, необходимо распределить накопления между тремя валютами. Если держать всю сумму только в одной валюте, слишком велик риск потерять все деньги или весомую их часть при падении курса на эту инвалюту. Обычно учитывают правило, чтобы при падении одного курса понесенные потери компенсировались ростом другой валюты. Не бывает так, чтобы российский рубль, доллар и евро упали одновременно. Поэтому хранить деньги можно именно в этих трех валютах. Или любой другой стабильной валюте, которая вам подходит.
Также нужно определиться с пропорциями. Здесь нет строгих правил, выберите подход, который наиболее выгоден лично для вас. Если сомневаетесь, как лучше сделать, разделите поровну: одну треть в рублях, одну в долларах и еще одну в евро. Но можно положить в основу и соотношение 20:40:40 или 10:40:50. Если какая-нибудь из этих валют будет использоваться для зарубежных поездок, учтите это при составлении пропорции.
Стоит ли копить с помощью наличных долларов, не используя другие инструменты?
Думаю, куда сейчас вложить свободные деньги на несколько лет. Конкретной цели у меня нет, но хочу защититься от инфляции. А вообще главное, чтобы капитал не мог обнулиться или оказаться заблокированным из-за каких-то проблем в экономике или политике.
Возможно, буду покупать квартиру и эти деньги пригодятся для первого взноса по ипотеке, но пока не уверен. Так далеко не заглядываю.
Думал о разных ценных бумагах, вкладах и не только, но либо доходность не очень, либо вижу риски. Да и после событий 2022 года не сильно доверяю бирже.
Постепенно пришел к идее купить почти на все свободные деньги наличные доллары. Оставлю только немного рублей на карте на текущие расходы и как финансовую подушку. Каждый месяц буду покупать доллары на часть дохода, особенно если курс окажется ниже, чем при первой большой покупке.
Что думаете? Насколько хорошая идея вкладываться в наличные доллары?
Могу понять ваше недоверие к ценным бумагам: после 2022 года многие инвесторы получили убыток либо их активы оказались заблокированными из-за санкций. Из-за этого им пришлось пересматривать стратегию, а некоторые вообще разочаровались в инвестициях.
Поэтому купить на всю сумму наличные доллары примерно по 82 ₽, как в конце апреля 2023 года, и тем более по 78—79 ₽, как в конце марта, — это не худшая стратегия, которую я могу себе представить. Однако у нее есть и существенные минусы.
Расскажу, какие преимущества и недостатки есть у вложений в валюту на несколько лет. На всякий случай: это не инвестиционная рекомендация и одновременно не попытка вас отговорить. Все решения за вами.
Плюсы наличных долларов
Надежность. Доллар США — это валюта крупнейшей экономики мира, а также основная резервная валюта и основная валюта международной торговли. При этом банкноты, выпущенные много лет назад, по-прежнему в ходу.
Российский рубль, к сожалению, проигрывает в сравнении. Советские рубли потеряли ценность, а в 90-е российский рубль пережил деноминацию и девальвацию. Рубль постепенно дешевеет к доллару — иногда большими скачками. Доллар же не страдает от потрясений российской экономики.
Если же это наличные, то их дополнительный плюс — меньшая зависимость от российской финансовой системы и решений органов власти. Можно ограничить снятие валюты со счетов, запретить перевод денег между ними и даже при желании заморозить валютные счета или принудительно конвертировать их в рубли. С наличными долларами такое не сделать.
Возможность заработать на росте курса. Если вовремя купить и продать доллары, реально получить неплохую прибыль.
Так, в начале и середине 2014 года доллар можно было купить по 34—36 ₽ . К концу года курс ЦБ поднимался выше 65 ₽, а на бирже даже больше. Продав доллары в этот момент, можно было удвоить вложенную сумму менее чем за год.
В конце декабря 2014 года курс ЦБ опускался ниже 55 ₽, а затем к началу февраля 2015 года добрался до 69 ₽. Это еще более 25% прибыли за неполные полтора месяца для тех, кому повезло.
Сильный рост был и в конце 2015 — начале 2016 года, в марте 2020 и особенно в конце февраля — начале марта 2022 года. В последнем случае доллар за пару недель вырос с 76 до 120 ₽.
Легко вложить деньги. Весной 2023 года наличные доллары можно купить без всяких проблем. Они есть во многих банках и обменниках. Подробно мы писали об этом в другой статье в Тинькофф Журнале.
Это приятное отличие от весны и лета 2022 года, когда банки не продавали доллары и евро. Тогда была высокая активность в телеграм-чатах, посвященных купле-продаже валюты.
Сейчас, чтобы купить доллары, достаточно обратиться в банк. При покупке более чем на 40 000 ₽ обязательно попросят паспорт. Но в целом процедура простая — без открытия счетов и подписания пачек документов.
Распространенность и ликвидность. Доллары можно обменять на местную валюту по всему миру. В некоторых странах можно расплатиться ими без обмена. Это плюс для туристов и тех, кто хочет надолго переехать в другую страну.
Продать доллары в России легко: их принимают и в банках, и в обменниках. Частные лица тоже могут заинтересоваться ими, но на всякий случай напомню, что операции в валюте между резидентами РФ незаконны и за них полагается штраф.
Наличные доллары точно ликвиднее золота и недвижимости.
Дополнительные плюсы наличной валюты
Скрытность и безопасность. Если вы привезли доллары из другой страны, покупали в банках и обменниках без паспорта или получили от частного лица, практически никто не будет знать, что они у вас есть. Это отличает их, например, от банковских счетов.
Следствие этого — то, что наличную валюту сложно забрать и относительно легко скрыть. Для кого-то это плюс, ведь в жизни бывают разные ситуации.
Доллары подходят всем. Купить наличную валюту и владеть ею может любой человек, по крайней мере совершеннолетний. Это не запрещено даже госслужащим и военнослужащим — про последних у нас есть отдельная статья.
Основные риски наличных долларов
Риск убытка. Доходность долларов зависит от того, когда вы их купите и продадите. Предсказать курс крайне сложно: ретроспективно всегда очевидно, как он должен был измениться, но попробуйте это сделать на ближайшие месяцы или годы.
Есть риск купить дорого, а потом курс упадет — и вы будете в убытке. При сроке несколько лет это менее вероятно, чем при вложениях на несколько месяцев, но все же .
И хотя не обязательно продавать доллары в минус, убыток в рублях все равно есть: ваш капитал уменьшился. Если же именно на это время вы планировали какие-то крупные траты, падение курса будет проблемой.
Нынешние 81,5—82 ₽ за наличный доллар выглядят довольно неплохо, по крайней мере если сравнивать со 100—120 ₽ в марте или апреле 2022 года. С другой стороны, еще в конце марта 2023 года доллары были по 78—79 ₽ , а осенью 2022 года можно было найти их по 64—65 ₽ .
И хотя на горизонте нескольких лет рост курса я считаю более вероятным, чем падение, не могу полностью исключить укрепление рубля. Многое зависит от международной ситуации, санкций и других малопредсказуемых факторов. Многие ли ожидали, что после 120 ₽ в марте 2022 года уже летом курс доллара согласно ЦБ приблизится к 50 ₽?
Вы собираетесь периодически докупать доллары. Это хорошо, если окажется, что сейчас локальный пик, а затем курс будет ниже: будет шанс снизить среднюю цену покупки.
Инфляция. Допустим, через несколько лет курс доллара будет выше, чем сейчас. Но это еще не значит, что вы заработали.
Дело в том, что инвесторам должна быть важна не номинальная доходность, а реальная, то есть с поправкой на инфляцию. И судя по историческим данным, рост курса доллара отставал от инфляции в РФ.
Сервис Capital Gain показывает, что c 1995 по 2022 год доллар в среднем рос к рублю на 11,26% в год. Лучший результат — рост на 246,48% в 1998 году, худший — падение на 16,77% в 2016 году.
Однако за тот же период инфляция была в среднем 16,11% в год. Получается, доллар сильно отстал, несмотря на все взлеты курса. Рублевые вклады, например, оказались лучше доллара: 13,76% годовых.
За 2000—2022 годы доллар тоже заметно отстал от инфляции. А в 2014—2022 годах оказался лучше инфляции — 8,87 против 7,12% годовых, но преимущество не столь большое. При этом за эти годы были случаи и очень сильного роста курса.
В более короткие периоды типа 3—5 лет доллар может оказаться лучше инфляции. Например, так было в 2014—2016 годах. А вот в 2018—2022 доллар проиграл инфляции и рублевым вкладам.
Какой будет инфляция в России за тот период, на который вы хотите вложить деньги, никто не знает. Так же как не знает и будущий курс доллара.
Кстати, в США тоже есть инфляция. За несколько лет доллар способен обесцениться на 10—20% .
Недвижимость и инфляция. Вы сказали, что доллары могут пригодиться для покупки квартиры. Проблема в том, что недвижимость может дорожать быстрее, чем растут цены в целом и курс доллара в частности.
Так, по данным Capital Gain, в 2018—2022 годах доллар рос на 4,08% в год, инфляция была 6,45% в год, а квартиры на вторичном рынке в среднем дорожали на 10,26% в год.
Данных о первичном рынке в этом сервисе нет. Однако с учетом того, как в последние годы росли цены на новостройки, во многом из-за ипотеки с господдержкой и субсидируемой ипотеки от застройщиков, среднегодовой рост за эти 5 лет вряд ли меньше тех же 10%.
Как пишут «Известия» со ссылкой на участников рынка, в 2021 году квадратный метр в новостройках подорожал на 16,3%, а в 2022 году — на 14,6%. Росстат же посчитал, что в 2022 году рост составил 21%.
Дополнительные минусы и риски наличной валюты
Риск получить убыток на падении курса или потерять часть покупательной способности капитала из-за инфляции — основной, но не единственный. Вот еще несколько нюансов, о которых стоит подумать заранее.
Наценка. Покупать наличные доллары придется по цене, которая выше, чем курс доллара согласно ЦБ или на бирже. И при покупке крупных сумм валюты переплата может оказаться заметной.
Впрочем, сейчас наценка не очень большая — в 2022 году бывало хуже. Разница между биржевой ценой и наличными сейчас может быть всего 1—2 ₽ или даже меньше. Если поискать выгодные предложения, сильно переплачивать не придется.
Так, днем 28 марта доллар на бирже и согласно курсу ЦБ стоил около 76,6 ₽. Совкомбанк продавал наличные доллары по 78,35 ₽, Московский кредитный банк — по 79 ₽, а Россельхозбанк хотел 81,2 ₽.
Когда будете продавать наличные доллары, цена может оказаться чуть ниже биржевого курса.
В случае кризиса спред, то есть разница между ценой покупки и продажи, может расшириться. По крайней мере в случае ажиотажного спроса на наличную валюту. Например, биржевой курс доллара и курс согласно ЦБ — 100 ₽, а банки продают наличные доллары по 120 ₽ и выкупают по 90 ₽.
Безопасность хранения и перемещения. Важный вопрос: где и как хранить наличную валюту, особенно если ее много?
Во-первых, надо защитить ее от воров. Тут есть разные варианты — от тайника в квартире до банковской ячейки, но идеально надежного места нет. Тайник могут найти, а банковские ячейки грабят, при этом банки обычно не отвечают за содержимое ячеек.
Во-вторых , валюта не должна пострадать из-за окружающей среды. Высокая влажность, потоп или пожар в квартире, грызуны в частном доме — и вот банкноты испорчены или уничтожены. Нежелательны даже грязь и надрывы на банкнотах: есть некоторый риск, что продать валюту будет сложнее.
Наконец, стоит подумать и о безопасности перевозки валюты, например при переезде в другой город или если захотите обменять крупную сумму на рубли.
Перемещение за рубеж. С 2 марта 2022 года из России запрещено вывозить более 10 000 $ ( 815 300 ₽) наличными или эквивалент в иной валюте, рассчитанный по курсу ЦБ. Получается, с выездом за границу, если вы захотите взять с собой крупную сумму наличных, могут быть сложности.
Риск встретить подделку. Вряд ли вы столкнетесь с фальшивыми банкнотами, покупая доллары в банках и самых крупных обменниках. Да и выявляют фальшивки редко: в третьем квартале 2022 года обнаружили всего 263 поддельные купюры. Риск встретить поддельные рубли заметно выше, по крайней мере их выявляют чаще.
Однако число выявленных фальшивок по определению меньше числа существующих. Если покупать доллары у частных лиц, может быть всякое.
Непредсказуемые изменения в экономике или политике. Наконец, неизвестно, что может случиться с оборотом наличной валюты в России. Вдруг в стране ограничат операции с наличным долларом или изменят то, как устанавливается курс. А может быть, доллар сильно сдаст позиции в мире в целом или США внезапно решат отказаться от наличных.
Все это не очень вероятные риски в ближайшей перспективе. Так, в июле 2022 года глава ЦБ Эльвира Набиуллина сказала, что «даже при самом апокалиптическом сценарии у нас наличные доллары будут обращаться». А крах доллара или уменьшение его значения для мировой экономики пророчат десятилетиями.
Однако не стоит считать эти риски нулевыми. События 2022 года показали, что иногда случается то, о чем обычно никто не думал.
Что в итоге
Идея держать капитал в наличных долларах не самая плохая в ситуации, когда нет доверия к другим инструментам и вы опасаетесь каких-то потрясений. У этого инструмента есть плюсы, в том числе минимальная зависимость от российской политики и экономики, а также высокая ликвидность.
Но к сожалению, есть риск получить убыток из-за падения курса. Еще есть заметные инфляционные риски на горизонте нескольких лет и ряд других минусов и неудобств.
С учетом этого я бы вкладывал в наличные доллары только часть капитала. Другую часть держал бы в других инструментах, например на рублевых вкладах, или в облигациях и фондах акций на ИИС, или в золотых инвестиционных монетах.
Выбор активов и их пропорции зависят в том числе от того, каких рисков вы опасаетесь и какая доходность вас интересует. Надеюсь, инструменты, которые вы в итоге выберете, позволят вам прийти к цели.
AY, кладите деньги на сберкнижку — передадите детям! Не благодарите. (С)
Валюта не может быть инвестицией. Инфляцию никто не отменял
Отличная статья но я бы сделал ремарку.
Абсолютно точно подмечены основные риски владения валютой, но сейчас рискам подвержены и иные инструменты инвестирования, например:
— недвижимость (риски возросли, особенно для тех у кого не один объект или кто живет за рубежом, много заявлений, последние законы должны подтвердить теорию), так же не забывайте про большую вероятность радикального увеличения налогов для нескольких объектов или при превышении "социальной" нормы площади на человека.
— акции иностранные (даже не знаю с чего начать, может с 30.05.2022 или последнее от ТКС 23.02.2023, когда за 5 мин торги и акции заморожены. И поверьте, это не временно, можете спросить у вкладчиков Сберкассы, они подтвердят). Поэтому иностранные акции иностранный брокер, хотя тут тоже все не так гладко (посмотрите Казахстан)
— акции РФ это казино, да ниже риски по блокировке, но сложные условия ведения бизнеса, непрогнозируемые возможные санкции, непрогнозируемые решения Правительства РФ (доп налоги только ведь было и будет), непредсказуемая дивидендная политика,нет отчетностей и тд.
— валюта на счетах, как говорит ЦБ это де факто рублевые вклады с привязкой к валюте, да но вопрос по какому курсу эта привязка. Думаю ответ Вы знаете.
— золото сейчас на пике стоимости, да и это не самый ликвидный актив
Основной вывод в текущих условиях повышенных рисков валюта это не способ заработка и инвестирования, а способ сохранения капитала. И да только наличная валюта. И желательно самая токсичная доллар и евро
Лось, Экономика Японии в застое, Швейцарский франк себя дискредитировал после схлопывания credit suisse. Шлак одним словом, даже если в моменте курс стабилен
AY, могут и конфисковать, и вообще запретить хождение-но в долгосроке все валюты стран СНГ падают. А еще с долларом легко уехать, рубль в проблемной ситуации и не конвертируешь по нормальному курсу.
Альтернатива нал баксам — недвига, загран недвига, крипто-доллары (и просто крипта), счета заграницей.
Пока коплю только с помощью валют: национальная валюта страны, доллары и евро.
Любая валюта любой страны подвержена инфляции, само собой. Но переждать несколько лет с долларами на руках подальше от рублевого нала, счетов внутри страны и за ее пределами-достаточно разумно.
// Так, в июле 2022 года глава ЦБ Эльвира Набиуллина сказала, что «даже при самом апокалиптическом сценарии у нас наличные доллары будут обращаться».
Тут стоит ещё иметь ввиду риск, по какому курсу их будут выкачивать у населения. Раз сценарий "апокалиптический", значит с большой долей вероятности будет именно добровольно-принудительное изъятие.