Кредит без посещения банка на карту
Данное предложение не является офертой. Условия кредитования для конкретного заемщика определяются Банком в индивидуальном порядке и могут отличаться от указанных условий. Банк вправе отказать в выдаче кредита без объяснения причин С условиями взимания тарифов комиссионного вознаграждения Банка ГПБ (АО) за услуги физическим лицам по кредитованию, в том числе оплаты неустоек, пеней по кредитным договорам, вы можете ознакомиться здесь.
Процентные ставки
При оформлении кредита на сайте или в офисе банка, без обеспечения:
Сумма кредита, рублей
Процентная ставка со страхованием**,
100 000 – 7 000 000
От 3,9 до 22,9
до 1 п.п. для зарплатных*** клиентов
*При оформлении кредита на сайте банка, минимальная сумма кредита — 300 тыс. ₽
**В случае отказа от личного страхования действует надбавка: 8-15 п.п. в зависимости от суммы кредита
***Зарплатный клиент – клиент, получающий заработную плату (не менее одного зачисления в предыдущем/текущем месяце) на банковские карты и счета ГПБ (АО) в рамках «зарплатного» проекта, реализованного Банком ГПБ (АО)
При оформлении кредита в мобильном приложении Газпромбанка, без обеспечения:
Сумма кредита, рублей
Процентная ставка со страхованием*,
100 000 – 7 000 000
От 3,9 до 16,8
до 1 п.п. для зарплатных** клиентов
*В случае отказа от личного страхования действует надбавка: 12-15 п.п. в зависимости от суммы кредита
**Зарплатный клиент – клиент, получающий заработную плату (не менее одного зачисления в предыдущем/текущем месяце) на банковские карты и счета ГПБ (АО) в рамках «зарплатного» проекта, реализованного Банком ГПБ (АО)
Требования к заемщику
Гражданство, постоянная регистрация
Возраст на дату получения кредита
Не менее 20 лет
Возраст на дату окончания срока кредита
Не более 70 лет
Стаж работы на последнем месте
Не менее 3 месяцев
Пакет документов
Паспорт гражданина РФ;
Один из документов, подтверждающих доход* (при сумме кредита до 3 000 000 рублей представляется по запросу Банка, при сумме кредита более 3 000 000 рублей обязателен для представления):
— справка о доходах и суммах налога физического лица (2-НДФЛ);
— справка о размере выплаченной пенсии, выданная уполномоченным органом или полученная из информационных ресурсов Пенсионного фонда Российской Федерации**, и (или) справка из НПФ ГАЗФОНД (при наличии);
— справка о ежемесячном пожизненном содержании судей (для судей в отставке).
Один из документов, подтверждающих занятость (может быть запрошен Банком при сумме кредита более 500 000 рублей):
— Копия трудовой книжки, заверенная работодателем***;
— Оригинал трудовой книжки и Сведения о трудовой деятельности, предоставляемые работнику работодателем (форма СТД-Р).
Для клиентов, прошедших авторизацию через «Госуслуги»:
только паспорт гражданина РФ
Для клиентов, получающих зарплату на карту Газпромбанка:
только паспорт гражданина РФ
* Документ должен содержать сведения о доходе за последние 12 месяцев или при стаже на текущем месте работы менее 12 месяцев — за фактический период работы, но не менее, чем за 3 месяца (Документ действителен 30 календарных дней с даты его оформления)
** Принимается в виде электронного документа, полученного через портал «Госуслуги» (сайт или мобильное приложение) и направленного в Банк на п/я doc@gazprombank.ru напрямую с портала посредством функции «Переслать на E-mail».
*** Копия трудовой книжки удостоверяется уполномоченным сотрудником работодателя путем проставления на каждой странице надписи «Копия верна», должности лица, заверившего копию, его подписи с расшифровкой (фамилия, инициалы), даты заверения и печати работодателя (при ее наличии). На копии последнего заполненного разворота трудовой книжки дополнительно делается надпись «Работает по настоящее время».
Страхование кредита
При наличии личного страхования у вас будет льготная ставка. Данную услугу можно оформить на сайте, в мобильном приложении или в офисе Банка ГПБ (АО), а в случае наступления страхового случая страховая компания выплачивает вам всю сумму задолженности, что позволит вам погасить обязательства перед банком и поддержать привычный уровень жизни в непростой ситуации. Страхование является добровольным, действует весь срок кредита и не влияет на принятие решения об его одобрении.
Документы
Тарифы
Список городов, в которых возможна бесплатная доставка
Возможно, для вас уже есть предложение на специальных условиях
Проверьте в своем мобильном приложении Газпромбанка
Узнайте свой кредитный рейтинг бесплатно
Результат за 5 минут
Часто задаваемые вопросы
Если вы зарегистрированы на портале Госуслуг, вы можете сократить время заполнения заявки, увеличить шансы на одобрение кредита. Кроме этого, есть возможность оформить заявку на кредит до 5 млн ₽ только при наличии паспорта, без предоставления документов, подтверждающих доход и занятость.
Вам всего лишь требуется пройти авторизацию по вашей учетной записи через портал Госуслуги при оформлении заявки на нашем сайте, подтверждая корректность ваших персональных данных.
Способы погашения кредита
- Ежемесячные аннуитетные платежи.
- Ограничений на частичное или полное досрочное погашение нет.
Способы погашения:
В офисах Газпромбанка
Не позднее даты погашения в соответствии с тарифами Газпромбанка
В мобильном приложении / интернет-банке Газпромбанка
Не позднее даты погашения
Через банкоматы Газпромбанка
(с использованием карты Газпромбанка)
Не позднее даты погашения
Безналичным переводом со счетов других банков
Не позднее чем за 3 дня до даты погашения
В соответствии с тарифами других банков
Через банкоматы банков-участников корпоративной сети и сторонних банков
Не позднее чем за 3 дня до даты погашения
В соответствии с тарифами других банков
Справки по вашему кредиту вы можете заказать в Мобильном приложении Газпромбанка или отделении банка.
Подробнее
Если отказали в кредите, не спешите оформлять заявку в другом банке или микрофинансовой организации. Необходимо разобраться в причинах отказа и устранить их. Собрали советы экспертов Газпромбанка, которые помогут повысить шансы на положительное решение.
1. Плохая кредитная история и низкий кредитный рейтинг
Основные факторы, которые определяют плохую кредитную историю или снижают рейтинг:
Длительные и частые просрочки по кредиту.
Подача заявления на банкротство или признание банкротом в прошлом.
Большое число запросов в бюро кредитных историй и частое обращение за кредитами.
Рекомендации:
Чтобы улучшить кредитную историю, выполняйте свои обязательства по кредитам: своевременно вносите платежи, следите за долговой нагрузкой и регулярно проверяйте кредитную историю. Чем длительнее были просрочки, тем больше времени понадобится на улучшение кредитной истории.
Поручительство тоже отражается в кредитной истории, поэтому необходимо контролировать оплату кредита, по которому вы являетесь поручителем. Если к вам перешла обязанность по возврату долга, оплатите его без просрочек, иначе это будет негативно влиять на вашу кредитную историю.
Узнайте свой кредитный рейтинг и получите персональные рекомендации для его улучшения с услугой «Кредитный отчет»
2. Отсутствие кредитной истории
Кредитная история — важный источник информации для банка. Ее отсутствие не является негативным фактором, но тоже может быть причиной отказа по кредиту. Если заемщик не пользовался кредитами, банку сложно спрогнозировать, что кредит будет оплачиваться без просрочек.
Рекомендации:
Если вы никогда не брали кредиты, начните формировать кредитную историю одним из способов:
1. Оформите кредитную карту и используйте ее как запасной кошелек для крупных регулярных трат: оплаты коммунальных услуг, покупки продуктов, одежды, техники, билетов на концерты и спортивные мероприятия. Совершать покупки желательно не меньше 6 месяцев, при этом, если погашать задолженность в льготный период, платить проценты банку не придется.
2. Оформите краткосрочный потребительский кредит в банке на небольшую сумму и выплачивайте его не менее 6 месяцев без просрочек.
В течение этого периода у банка сформируется представление о вашей финансовой дисциплине, что повысит шансы на получение кредита.
3. Высокая долговая нагрузка
Чем выше долговая нагрузка, тем больше вероятность, что заемщик не сможет вернуть долг. Поэтому банк чаще всего отказывает клиентам с уровнем долговой нагрузки выше 50-60%. Если вы являетесь поручителем или созаемщиком, это также учитывается при расчете и увеличивает кредитную нагрузку.
Рекомендации:
Для снижения долговой нагрузки закройте кредитные карты, которыми не пользуетесь, и уменьшите кредитный лимит до необходимого минимума у карт, которыми пользуетесь.
Рефинансирование позволит снизить кредитную нагрузку за счет погашения кредитов с высокой процентной ставкой или объединить несколько кредитов в один.
4. Долги и штрафы
Еще одной причиной отказа по кредиту могут стать неоплаченные долги у службы судебных приставов и незакрытые исполнительные производства.
Рекомендации:
Узнайте, нет ли у вас непогашенных крупных штрафов, долгов за коммунальные платежи, просроченных обязательств перед налоговой, неуплаченных алиментов. Нужно погасить все долги перед тем, как обращаться за кредитом.
Проверить наличие долга можно на сайте Федеральной службы судебных приставов
5. Несоответствие минимальным требованиям банка
Минимальными называют требования, на которые в первую очередь обращает внимание банк при проверке кредитной заявки. Если заемщик, созаемщик или поручитель не соответствуют хотя бы одному из требований, банк не одобрит заявку.
Рекомендации:
Проверьте, соответствуют ли возраст, гражданство, стаж на последнем месте работы условиям получения кредита, корректно ли заполнена анкета с персональными данными, нет ли ошибок.
Уточните, какие в банке требования к доходу, необходимо ли его подтверждение и в какой форме.
Проверьте, что вы предоставили полный пакет документов.
При подаче заявки на кредит дайте согласие:
— На заполнение анкеты через Госуслуги. Это сэкономит время и исключит ошибки в данных.
— На возможность банка запросить информацию из Пенсионного фонда РФ для подтверждения вашего дохода и занятости.
Если вы не подходите под требования банка, «подгонять» данные в анкете не стоит. Это будет расцениваться как недобросовестное поведение или попытка потенциального мошенничества и повысит вероятность отказов, в том числе в других банках.
Минимальные требования по разным кредитным продуктам отличаются, ознакомиться с ними можно на сайте банка.
6. Предоставление неточных или недостоверных сведений о себе и работодателе
Некоторые заемщики при заполнении анкеты на кредит стараются поправить информацию о себе: указать больший доход, более высокую должность или скрыть отсутствие официального места работы. Но не стоит этого делать. Банк использует большое количество источников для проверки информации и легко выявит ложные сведения. Даже если вы случайно ошиблись или перепутали, банк может увидеть в этом попытку обмана и отказать в кредите.
Рекомендации:
Отнеситесь к заполнению документов на кредит ответственно: заполняйте все поля анкеты, ничего не скрывайте и указывайте только реальные данные. Дополнительно проверьте корректность номеров телефонов в заявке и убедитесь, что по ним можно связаться с вами и с указанными в заявке на кредит лицами.
7. Что еще влияет на решение по кредиту?
Причина отказа не всегда может быть одна, иногда это совокупность различных факторов. Вероятность отказа повышается, если у заемщика:
Кредит без справок и поручителей
Возьмите потребительский кредит на любые цели под минимальный процент без предоставления справок о доходах и поручителей.
Паспорт
гражданина РФ
Выражаю согласие на обработку персональных данных и подтверждаю, что ознакомлен с Политикой обработки персональных данных
Паспорт
гражданина РФ
Преимущества
потребительского кредита
Честные
и выгодные условия
Отсутствуют скрытые комиссии и платежи
Оформление
кредита только
по паспорту
Сумма до 200 000 рублей
Удобное внесение платежей
Оплачивайте потребительский кредит в несколько кликов в приложении «ХАЛВА-Совкомбанк».
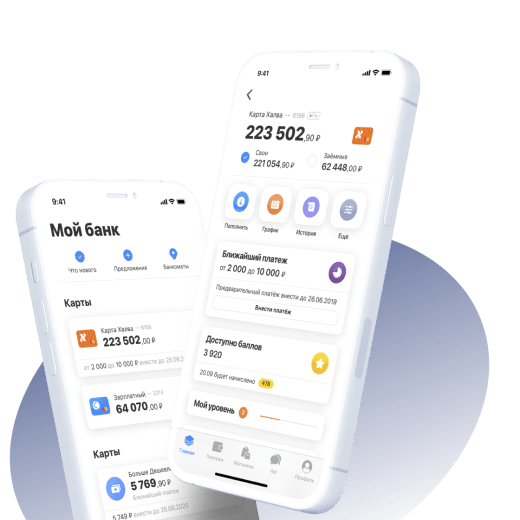
Онлайн оформление и быстрое решение по заявке
Заполнение анкеты за 5-7 минут
Получите решение по SMS
Как получить кредит
Заполните онлайн-заявку
Это займет 1 минуту
Дождитесь одобрения
Рассмотрим заявку за 5 минут
Заберите деньги
Или закажите бесплатную доставку
Получите кредит
удобным способом
- В отделении банка
- Бесплатная доставка курьером
Заполните заявку и получите кредит
Выражаю согласие на обработку персональных данных и подтверждаю, что ознакомлен с Политикой обработки персональных данных
Полезная информация
| Процентная ставка | от 6,9% |
| Сумма кредита | от 50 000 до 5 000 000 ₽ |
| Срок кредита | от 12 месяцев до 5 лет |
| Страхование заемщика | не обязательно |
| Размер ежемесячного платежа | зависит от ставки, суммы и срока |
| Тип платежа | аннуитетный |
Для зарплатных клиентов Совкомбанка
от 200 000 до 5 000 000 рублей
Для остальных клиентов и самозанятых
от 300 000 до 5 000 000 рублей
от 12 месяцев до 5 лет
Для неработающих пенсионеров
от 50 000 до 299 999 рублей
от 1 года до 5 лет
до 85 лет (85 — на момент полного погашения)
Для индивидуальных предпринимателей
от 200 000 до 999 999 рублей
от 3 месяцев до 5 лет
от 20 до 85 лет (85 — на момент полного погашения)
Требования к заемщику
- Возраст клиента от 20 лет до 85 лет;
- Гражданство Российской Федерации;
- Клиент имеет постоянную регистрацию (не менее 4-х последних месяцев на территории одного населенного пункта Российской Федерации);
- Место работы клиента должно находиться на территории Российской Федерации;
- Клиент официально трудоустроен (имеет постоянный доход) на основном месте работы не менее 4-х последних месяцев.
Документы для зарплатных клиентов Совкомбанка
Паспорт гражданина РФ.
Общие документы для каждого клиента*
- Паспорт гражданина РФ.
- Второй документ на выбор:
- ИНН;
- СНИЛС;
- страховой медицинский полис;
- водительское удостоверение;
- удостоверение военнослужащего;
- военный билет;
- заграничный паспорт;
- пенсионное удостоверение.
Если сумма кредита более 1 000 000 рублей, то дополнительно потребуется оригинал справки 2-НДФЛ или справка о доходахпо форме банка (скачать можно здесь).
Дополнительные документы для пенсионеров
- Клиентам не пенсионного возраста (женщины до 55 лет / мужчины до 60 лет включительно): пенсионное удостоверение или справка из Социального фонда России (ранее ПФР), подтверждающая статус пенсионера.
- Клиентам пенсионного возраста в качестве второго документа возможно предоставление любого документа из списка (пенсионное удостоверение и справка из СФР (ПФР) — не обязательны):
- Свидетельство о постановке на учет в налоговом органе;
- Страховое пенсионное свидетельство.
Дополнительные документы для самозанятых
Справка о доходах по форме банка (скачать можно здесь).
Дополнительные документы для индивидуальных предпринимателей
Свидетельство о постановке на учет в налоговом органе;
Дополнительный документ о доходах — на выбор:
- справка 3-НДФЛ;
- декларация по УСН;
- выписка по расчетному счету.
Получение денежных средств
- Наличными в отделении банка
- Доставка курьером карты с последующим зачислением средств
- Зачисление на карту «Халва»
Как внести платеж или погасить кредит досрочно
- В офисах или устройствах самообслуживания с помощью карты для внесения платежей по кредиту (идентификационная карта Банка)
- Через Интернет-банк
- Отделения Почты России
- Сторонние организации*
Простые и лояльные условия получения кредитования – это норма для Совкомбанка. А если клиент не может принести справку с работы или найти поручителя? У нас есть подходящий вариант! Заполните заявку не выходя из дома, и наш сотрудник перезвонит вам в течение часа!
Условия кредита без подтверждения дохода
Оформить кредит наличными без справок и поручителей просто: отправьте заявку онлайн и получите деньги сразу после одобрения на карту.
Какие условия предлагает Совкомбанк:
- сумма – от 50 тысяч до 5 млн рублей;
- заем на период до 5 лет под ваши задачи;
- удобный онлайн-калькулятор, чтобы самостоятельно рассчитать ежемесячный взнос;
- низкая ставка от 6,9%;
- средства на любые цели.
Кредит без справок о доходах можно получить на период от 12 до 60 месяцев.
Требования к клиентам Совкомбанк
Кому Совкомбанк одобряет кредит без справок:
- гражданам России в возрасте от 20 до 85 лет;
- кандидатам с официальным трудоустройством со стажем более 4 месяцев;
- с постоянной регистрацией на территории РФ.
Пакет документов для оформления:
- российский паспорт;
- второй документ на усмотрение заемщика: права, военный билет, страховое свидетельство, загранпаспорт и др.
Самозанятые для подтверждения занятости предоставляют справку о состоянии расчетов по налогу на предпринимательскую деятельность и выписку по расчетному счету. Также получить деньги могут работающие и неработающие пенсионеры.
Компания имеет право запросить дополнительные бумаги.
Как взять кредит без справок и поручителей?
Новые клиенты могут заполнить форму на сайте или лично посетить отделение для уточнения всех деталей.
- Внесите паспортные данные, отправьте сканы документа и личное фото. После того как заем одобрят, необходимо подписать договор в отделении банка.
- Получите средства лично, можно запросить перевод на карту либо заказать курьерскую доставку.
- Оставьте заявку на сайте или через приложение, воспользовавшись умным чат-ботом или обратившись к оператору. Визит в отделение банка не потребуется, а средства переведут на действующую карту «Халва» или отправят через курьера.
Как вносить платежи по кредиту?
Клиенты Совкомбанка могут вносить ежемесячные платежи несколькими удобными способами:
- автоперевод с Халвы;
- с помощью приложения или перевода с сайта банка;
- платежи через терминалы самообслуживания;
- переводы через отделения «Почты России» (предусмотрена комиссия);
- оплата в терминалах QIWI, «Элекснет» и др.
Пример расчета кредита на калькуляторе
Как рассчитать ежемесячный платеж на онлайн-калькуляторе:
- Выбираете сумму, которую хотите взять, допустим, 700 тысяч рублей;
- Подбираете удобный срок займа – от 12 до 60 месяцев;
- Устанавливаете сроки и выбираете размер подходящего ежемесячного взноса;
- Получаете размер платежа – 21 582 рубля на 36 месяцев под 6,9%;
- Нажимаете «Получить» и переходите к заполнению формы.
На какую карту можно получить кредит без лишних справок?
Программа кредитования позволяет получить деньги:
- на действующую Халву, если она уже открыта;
- на карту, которую выдаст банк при оформлении договора.
Время ожидания ответа по заявке
После подачи заявления банковский консультант свяжется с вами в этот же день (обычно в течение 60 минут), уточнит подробности и даст предварительный ответ.
Кредит наличными
МТС Банк предлагает потребительские кредиты наличными на любые цели. Подайте заявку онлайн, дождитесь решения по СМС и получите деньги на срочные или плановые расходы в приложении МТС Банка, ближайшем к вам салоне связи МТС, отделении банка или от курьера. Вы можете использовать деньги на оплату путевки, закрытие долга по другому кредиту или потратить их на новый смартфон, ремонт или подарок близким. Выгодная ставка для всех клиентов, подача заявки без справок и поручителей, увеличенный кредитный лимит – просто подайте заявку, и кредит ваш!
Потребительский кредит наличными – это не кредитная карта, где за снятие денег вы платите комиссию и повышенный процент по договору. Получите кредитные средства на счет в МТС Банке, снимите наличные в кассе банка, банкоматах, переводите на другие счета и карты или направьте на безналичные расходы онлайн и офлайн без уплаты дополнительных процентов. Вы даже можете забрать всю сумму наличными в отделении – ставка не изменится.
Используйте кредитный калькулятор, чтобы подобрать выгодные условия договора до обращения в банк. Вы можете изменять сумму и срок, чтобы узнать процент по кредиту и размер ежемесячного платежа.
При подаче заявки указывайте корректные данные, если вы не сможете их подтвердить — в кредите будет отказано, что повлияет на вероятность одобрения последующих займов.
Процентная ставка устанавливается индивидуально при рассмотрении заявки. На ее размер влияют правила и тарифы банка для разных кредитных продуктов, категория клиента, сумма договора, прочие условия.
Кредит без подтверждения дохода
Данное предложение не является офертой. Условия кредитования для конкретного заемщика определяются Банком в индивидуальном порядке и могут отличаться от указанных условий. Банк вправе отказать в выдаче кредита без объяснения причин С условиями взимания тарифов комиссионного вознаграждения Банка ГПБ (АО) за услуги физическим лицам по кредитованию, в том числе оплаты неустоек, пеней по кредитным договорам, вы можете ознакомиться здесь.
Процентные ставки
При оформлении кредита на сайте или в офисе банка, без обеспечения:
Сумма кредита, рублей
Процентная ставка со страхованием**,
100 000 – 7 000 000
От 3,9 до 22,9
до 1 п.п. для зарплатных*** клиентов
*При оформлении кредита на сайте банка, минимальная сумма кредита — 300 тыс. ₽
**В случае отказа от личного страхования действует надбавка: 8-15 п.п. в зависимости от суммы кредита
***Зарплатный клиент – клиент, получающий заработную плату (не менее одного зачисления в предыдущем/текущем месяце) на банковские карты и счета ГПБ (АО) в рамках «зарплатного» проекта, реализованного Банком ГПБ (АО)
При оформлении кредита в мобильном приложении Газпромбанка, без обеспечения:
Сумма кредита, рублей
Процентная ставка со страхованием*,
100 000 – 7 000 000
От 3,9 до 16,8
до 1 п.п. для зарплатных** клиентов
*В случае отказа от личного страхования действует надбавка: 12-15 п.п. в зависимости от суммы кредита
**Зарплатный клиент – клиент, получающий заработную плату (не менее одного зачисления в предыдущем/текущем месяце) на банковские карты и счета ГПБ (АО) в рамках «зарплатного» проекта, реализованного Банком ГПБ (АО)
Требования к заемщику
Гражданство, постоянная регистрация
Возраст на дату получения кредита
Не менее 20 лет
Возраст на дату окончания срока кредита
Не более 70 лет
Стаж работы на последнем месте
Не менее 3 месяцев
Пакет документов
Паспорт гражданина РФ;
Один из документов, подтверждающих доход* (при сумме кредита до 3 000 000 рублей представляется по запросу Банка, при сумме кредита более 3 000 000 рублей обязателен для представления):
— справка о доходах и суммах налога физического лица (2-НДФЛ);
— справка о размере выплаченной пенсии, выданная уполномоченным органом или полученная из информационных ресурсов Пенсионного фонда Российской Федерации**, и (или) справка из НПФ ГАЗФОНД (при наличии);
— справка о ежемесячном пожизненном содержании судей (для судей в отставке).
Один из документов, подтверждающих занятость (может быть запрошен Банком при сумме кредита более 500 000 рублей):
— Копия трудовой книжки, заверенная работодателем***;
— Оригинал трудовой книжки и Сведения о трудовой деятельности, предоставляемые работнику работодателем (форма СТД-Р).
Для клиентов, прошедших авторизацию через «Госуслуги»:
только паспорт гражданина РФ
Для клиентов, получающих зарплату на карту Газпромбанка:
только паспорт гражданина РФ
* Документ должен содержать сведения о доходе за последние 12 месяцев или при стаже на текущем месте работы менее 12 месяцев — за фактический период работы, но не менее, чем за 3 месяца (Документ действителен 30 календарных дней с даты его оформления)
** Принимается в виде электронного документа, полученного через портал «Госуслуги» (сайт или мобильное приложение) и направленного в Банк на п/я doc@gazprombank.ru напрямую с портала посредством функции «Переслать на E-mail».
*** Копия трудовой книжки удостоверяется уполномоченным сотрудником работодателя путем проставления на каждой странице надписи «Копия верна», должности лица, заверившего копию, его подписи с расшифровкой (фамилия, инициалы), даты заверения и печати работодателя (при ее наличии). На копии последнего заполненного разворота трудовой книжки дополнительно делается надпись «Работает по настоящее время».
Страхование кредита
При наличии личного страхования у вас будет льготная ставка. Данную услугу можно оформить на сайте, в мобильном приложении или в офисе Банка ГПБ (АО), а в случае наступления страхового случая страховая компания выплачивает вам всю сумму задолженности, что позволит вам погасить обязательства перед банком и поддержать привычный уровень жизни в непростой ситуации. Страхование является добровольным, действует весь срок кредита и не влияет на принятие решения об его одобрении.
Документы
Тарифы
Список городов, в которых возможна бесплатная доставка
Возможно, для вас уже есть предложение на специальных условиях
Проверьте в своем мобильном приложении Газпромбанка
Узнайте свой кредитный рейтинг бесплатно
Результат за 5 минут
Часто задаваемые вопросы
Если вы зарегистрированы на портале Госуслуг, вы можете сократить время заполнения заявки, увеличить шансы на одобрение кредита. Кроме этого, есть возможность оформить заявку на кредит до 5 млн ₽ только при наличии паспорта, без предоставления документов, подтверждающих доход и занятость.
Вам всего лишь требуется пройти авторизацию по вашей учетной записи через портал Госуслуги при оформлении заявки на нашем сайте, подтверждая корректность ваших персональных данных.
Способы погашения кредита
- Ежемесячные аннуитетные платежи.
- Ограничений на частичное или полное досрочное погашение нет.
Способы погашения:
В офисах Газпромбанка
Не позднее даты погашения в соответствии с тарифами Газпромбанка
В мобильном приложении / интернет-банке Газпромбанка
Не позднее даты погашения
Через банкоматы Газпромбанка
(с использованием карты Газпромбанка)
Не позднее даты погашения
Безналичным переводом со счетов других банков
Не позднее чем за 3 дня до даты погашения
В соответствии с тарифами других банков
Через банкоматы банков-участников корпоративной сети и сторонних банков
Не позднее чем за 3 дня до даты погашения
В соответствии с тарифами других банков
Справки по вашему кредиту вы можете заказать в Мобильном приложении Газпромбанка или отделении банка.
Подробнее
Если отказали в кредите, не спешите оформлять заявку в другом банке или микрофинансовой организации. Необходимо разобраться в причинах отказа и устранить их. Собрали советы экспертов Газпромбанка, которые помогут повысить шансы на положительное решение.
1. Плохая кредитная история и низкий кредитный рейтинг
Основные факторы, которые определяют плохую кредитную историю или снижают рейтинг:
Длительные и частые просрочки по кредиту.
Подача заявления на банкротство или признание банкротом в прошлом.
Большое число запросов в бюро кредитных историй и частое обращение за кредитами.
Рекомендации:
Чтобы улучшить кредитную историю, выполняйте свои обязательства по кредитам: своевременно вносите платежи, следите за долговой нагрузкой и регулярно проверяйте кредитную историю. Чем длительнее были просрочки, тем больше времени понадобится на улучшение кредитной истории.
Поручительство тоже отражается в кредитной истории, поэтому необходимо контролировать оплату кредита, по которому вы являетесь поручителем. Если к вам перешла обязанность по возврату долга, оплатите его без просрочек, иначе это будет негативно влиять на вашу кредитную историю.
Узнайте свой кредитный рейтинг и получите персональные рекомендации для его улучшения с услугой «Кредитный отчет»
2. Отсутствие кредитной истории
Кредитная история — важный источник информации для банка. Ее отсутствие не является негативным фактором, но тоже может быть причиной отказа по кредиту. Если заемщик не пользовался кредитами, банку сложно спрогнозировать, что кредит будет оплачиваться без просрочек.
Рекомендации:
Если вы никогда не брали кредиты, начните формировать кредитную историю одним из способов:
1. Оформите кредитную карту и используйте ее как запасной кошелек для крупных регулярных трат: оплаты коммунальных услуг, покупки продуктов, одежды, техники, билетов на концерты и спортивные мероприятия. Совершать покупки желательно не меньше 6 месяцев, при этом, если погашать задолженность в льготный период, платить проценты банку не придется.
2. Оформите краткосрочный потребительский кредит в банке на небольшую сумму и выплачивайте его не менее 6 месяцев без просрочек.
В течение этого периода у банка сформируется представление о вашей финансовой дисциплине, что повысит шансы на получение кредита.
3. Высокая долговая нагрузка
Чем выше долговая нагрузка, тем больше вероятность, что заемщик не сможет вернуть долг. Поэтому банк чаще всего отказывает клиентам с уровнем долговой нагрузки выше 50-60%. Если вы являетесь поручителем или созаемщиком, это также учитывается при расчете и увеличивает кредитную нагрузку.
Рекомендации:
Для снижения долговой нагрузки закройте кредитные карты, которыми не пользуетесь, и уменьшите кредитный лимит до необходимого минимума у карт, которыми пользуетесь.
Рефинансирование позволит снизить кредитную нагрузку за счет погашения кредитов с высокой процентной ставкой или объединить несколько кредитов в один.
4. Долги и штрафы
Еще одной причиной отказа по кредиту могут стать неоплаченные долги у службы судебных приставов и незакрытые исполнительные производства.
Рекомендации:
Узнайте, нет ли у вас непогашенных крупных штрафов, долгов за коммунальные платежи, просроченных обязательств перед налоговой, неуплаченных алиментов. Нужно погасить все долги перед тем, как обращаться за кредитом.
Проверить наличие долга можно на сайте Федеральной службы судебных приставов
5. Несоответствие минимальным требованиям банка
Минимальными называют требования, на которые в первую очередь обращает внимание банк при проверке кредитной заявки. Если заемщик, созаемщик или поручитель не соответствуют хотя бы одному из требований, банк не одобрит заявку.
Рекомендации:
Проверьте, соответствуют ли возраст, гражданство, стаж на последнем месте работы условиям получения кредита, корректно ли заполнена анкета с персональными данными, нет ли ошибок.
Уточните, какие в банке требования к доходу, необходимо ли его подтверждение и в какой форме.
Проверьте, что вы предоставили полный пакет документов.
При подаче заявки на кредит дайте согласие:
— На заполнение анкеты через Госуслуги. Это сэкономит время и исключит ошибки в данных.
— На возможность банка запросить информацию из Пенсионного фонда РФ для подтверждения вашего дохода и занятости.
Если вы не подходите под требования банка, «подгонять» данные в анкете не стоит. Это будет расцениваться как недобросовестное поведение или попытка потенциального мошенничества и повысит вероятность отказов, в том числе в других банках.
Минимальные требования по разным кредитным продуктам отличаются, ознакомиться с ними можно на сайте банка.
6. Предоставление неточных или недостоверных сведений о себе и работодателе
Некоторые заемщики при заполнении анкеты на кредит стараются поправить информацию о себе: указать больший доход, более высокую должность или скрыть отсутствие официального места работы. Но не стоит этого делать. Банк использует большое количество источников для проверки информации и легко выявит ложные сведения. Даже если вы случайно ошиблись или перепутали, банк может увидеть в этом попытку обмана и отказать в кредите.
Рекомендации:
Отнеситесь к заполнению документов на кредит ответственно: заполняйте все поля анкеты, ничего не скрывайте и указывайте только реальные данные. Дополнительно проверьте корректность номеров телефонов в заявке и убедитесь, что по ним можно связаться с вами и с указанными в заявке на кредит лицами.
7. Что еще влияет на решение по кредиту?
Причина отказа не всегда может быть одна, иногда это совокупность различных факторов. Вероятность отказа повышается, если у заемщика: