Налоговый вычет при покупке недвижимости в ипотеку
Вы можете воспользоваться имущественным налоговым вычетом и вернуть до 650 000 ₽ за покупку недвижимости. Рассказываем, у кого есть такое право и как получить максимальную сумму.
Сколько можно вернуть
Когда вы покупаете недвижимость, государство готово компенсировать часть расходов. Для этого надо оформить имущественный вычет — он позволяет вернуть 13% от стоимости жилья и переплаты по ипотеке.
У имущественного вычета есть ограничения
Со стоимости жилья вы можете оформить возврат на сумму не больше 2 млн ₽ и получить максимум 260 000 ₽, то есть 13% от 2 млн ₽. Если ваша квартира стоит дороже, вы все равно получите только 260 000 ₽.
На проценты по ипотеке вычет ограничен размером в 3 млн ₽. А значит, 390 000 ₽ — максимальная сумма, которую вам переведет налоговая. Если переплата по процентам выше 3 млн ₽, то все равно вернут только 390 000 ₽.
Объясним на примерах, как это работает.
Пример 1
Вы взяли квартиру за 3,5 млн ₽ по программе Ипотека на новостройку от Газпромбанка. Вернуть налог со всей этой суммы нельзя, потому что вычет ограничен 2 млн ₽. Максимум налоговая переведет 260 000 ₽.
Переплата по процентам за кредит по этой квартире составит 5 492 575 ₽ (20 лет под 12,6% годовых). Вернуть налог получится только с 3 млн ₽. Это 390 000 ₽.
Итого вы вернете 650 000 ₽.
Пример 2
Вы купили в ипотеку комнату за 600 000 ₽. Это меньше лимита в 2 млн ₽, а значит, налог начислят со всей суммы. ФНС вернет 78 000 ₽ — 13% от стоимости комнаты.
Переплата по процентам за комнату составит 235 981 ₽. Сумма меньше лимита в 3 млн ₽, поэтому она полностью идет в вычет. Значит, вы получите 30 677 ₽ — 13% от 235 981 ₽.
Итого вы вернете 108 677 ₽.
Нюансы, о которых важно знать
- Если вы уже покупали жилье и израсходовали лимиты на вычет в 2 и 3 млн ₽, то больше вам его не дадут
- Остаток по лимиту на жилье в 2 млн ₽ можно переносить. Например, вы взяли комнату за 600 000 ₽. Остаток по лимиту составит 1,4 млн ₽. Его вы сможете использовать, когда купите новое жилье
- Вычет на проценты по ипотеке не переносится — вы можете использовать его только один раз
- Имущественный вычет нельзя получить, если жилье купил вам работодатель. Например, дал вам квартиру, чтобы вы могли трудиться в другом городе
- Вычет не действует на материнский капитал и федеральные средства, на которые государство помогло купить жилье. Например, в эти ограничения входит военная ипотека
- Нельзя вернуть НДФЛ, если вы купили недвижимость у супруга, родителя, брата или сестры. Полный список родственников можно посмотреть в Налоговом кодексе РФ
- Супруги могут использовать вычеты одновременно, если купили жилье в браке. При этом неважно, на обоих оформлена собственность или на кого-то одного. Например, квартира стоит 4 млн ₽. Подать на вычет можете вы и ваш супруг или супруга в рамках своих лимитов. Таким образом вы вернете 520 000 ₽ со стоимости жилья, а не 260 000 ₽
На что можно получить вычет
Его оформляют на любой вид жилой недвижимости: готовое или строящееся жилье, комнату, долю в квартире, земельный участок под строительство или с уже готовым домом.
Важно
На апартаменты вычет получить нельзя, потому что это нежилая недвижимость.
Кроме стоимости недвижимости в вычет можно включить:
- разработку проектной и сметной документации на строительство дома
- покупку строительных и отделочных материалов
- стоимость строительных работ, если дом не достроен
- цену отделочных работ
- подключение газа, электричества, монтаж водопровода и канализации
Включить эти расходы в вычет можно, если вы купили объект незавершенного строительства: дом, квартиру или комнату без отделки. Это должно быть прописано в договоре купли-продажи. Когда будете подавать в налоговую документы, приложите товарные и кассовые чеки, акты об оказании услуг.
Кто и когда имеет право на вычет
Чтобы получить вычет, вам надо:
- Быть налоговым резидентом РФ — то есть в течение одного года жить в России 183 дня и больше
- Получать доход, с которого удерживают НДФЛ. Чаще всего это официальная заработная плата. Еще НДФЛ удерживают с дохода по вкладам и инвестициям
- Оформить право собственности на жилой объект. То есть подать заявление в Росреестр или МФЦ о том, что вы хотите зарегистрировать право на квартиру, комнату или готовый дом
Право на вычет возникает с того года, когда зарегистрируете недвижимость на себя. Например, вы купили квартиру в 2020 году, а оформили право на нее только в 2022-м. Значит, сможете подать на вычет с 2022 года.
Если вы купили новостройку, то право на вычет возникнет, когда вы подпишете акт приема-передачи квартиры. Но подать заявление на возврат сможете только после того, как оформите право собственности. Например, вы купили квартиру в строящемся жилье в 2020 году, акт приема-передачи подписали в 2022-м, а право на недвижимость зарегистрировали только в 2023-м. Вычет можно получить с 2022 года.
Право на имущественный вычет бессрочно, но вернуть НДФЛ можно только за последние три года. Например, вы оформили собственность в 2010 году, а подали на вычет в 2022 году. Вернуть НДФЛ вы сможете только за 2019, 2020 и 2021 годы.
Деньги налоговая переводит до тех пор, пока не выплатит всю сумму, которую одобрила. Например, вам подтвердили право на вычет с 2 млн ₽ на жилье и 3 млн ₽ на проценты. Налоговая должна перевести 650 000 ₽. За 2021 год с вас удержали 78 000 ₽ налога. Эти деньги ФНС вернет вам в 2022 году. Оставшуюся сумму в 572 000 ₽ она будет переводить в следующие годы. Сколько НДФЛ вы за год заплатили, столько и сможете вернуть.
Как оформить имущественный вычет
Есть три способа. Какой выбрать, зависит от того, как вы планируете пользоваться вычетом и как ваш банк обменивается информацией с налоговой.
Вариант 1: подайте налоговую декларацию 3-НДФЛ
Когда это нужно сделать: если вы будете декларировать доходы и подавать заявление на вычет одновременно, то это нужно сделать до 30 апреля следующего года. Например, чтобы вернуть налог за 2021 год, подать декларацию надо до 30 апреля 2022 года.
Если декларация нужна только для вычета, то подать ее можно в течение всего года.
Какие документы нужны:
- Декларация 3-НДФЛ — бланк можно скачать с сайта ФНС. На этом же портале вы найдете инструкцию по заполнению бумаги
- Справка по форме 2-НДФЛ — ее надо получить в бухгалтерии на работе
- Договор участия в долевом строительстве
- Акт приема-передачи недвижимости
- Договор ипотеки, график погашения кредита и уплаты процентов за пользование кредитными средствами. Эти документы можно запросить у банка
- Платежные документы за тот период, на который оформляете вычет. Это квитанции к приходным ордерам, банковские выписки, товарные и кассовые чеки, выписки с лицевого счета о том, что проценты внесены. Их дает банк, когда вы оплачиваете ипотеку. Если проводите платежи онлайн, документы должны быть в онлайн-банке
- Товарные и кассовые чеки, акты о закупке материалов — их нужно предоставить, если оформляете вычет на строительство дома
Куда подавать: отнести в налоговую по месту жительства пакет документов или отправить сканы через личный кабинет налогоплательщика.
Вариант 2: обратитесь за вычетом к работодателю
Когда это нужно сделать: в любое время. Неважно, закончился налоговый период или нет. Получили право на вычет в 2022 году — значит, в этом же году можете подать заявление на возврат.
При этом работодатель не будет переводить вам налоги, которые вы оплатили раньше. Он перестанет удерживать с вас НДФЛ. Например, каждый месяц бухгалтерия с вашей зарплаты отчисляет 3 000 ₽ в ФНС. Когда вы оформите вычет, эти деньги будут оставаться у вас.
Какие документы нужны:
- Заявление в налоговую о том, что вы хотите получить уведомление о праве на имущественный вычет. Его пишут в произвольной форме или заполняют через кабинет налогоплательщика
- Все документы, которые указаны выше
Куда подавать: заявление и документы отправьте в налоговую. Через 30 календарных дней вы получите уведомление, что имеете право на имущественный вычет. Передайте это уведомление работодателю, и он перестанет удерживать с вас НДФЛ.
Вариант 3: воспользуйтесь упрощенным способом
Когда это нужно сделать: с 20 марта до конца года, который следует за налоговым периодом.
Если право на вычет есть, то в личном кабинете налогоплательщика появится сообщение об этом. Заявление будет сформировано автоматически не позднее 20 марта, если сведения в налоговую поступили до 1 марта. Если позже, то надо подождать 20 дней после подачи заявления.
В заявлении уже будет указана большая часть информации. Останется заполнить пустые строки и отправить его на проверку.
Какие документы нужны: никакие. Всю информацию налоговой должны передать банки, Росреестр и другие органы исполнительной власти. Заполнять 3-НДФЛ и предоставлять документы, которые подтверждают право собственности, не надо.
Важно: давать информацию о клиентах или нет, банки решают самостоятельно. Поэтому подать на вычет упрощенным способом могут далеко не все владельцы недвижимости. Чтобы уточнить, можете ли вы им воспользоваться, позвоните в свой банк или найдите его в перечне налоговых агентов на сайте ФНС.
Куда подавать: через личный кабинет налогоплательщика.
Если вы только планируете купить жилье, можете воспользоваться Льготной ипотекой от Газпромбанка. Максимальная сумма по этой программе — 15 миллионов рублей. Первоначальный взнос — от 15%, для его оплаты можно полностью или частично использовать материнский капитал.
Налоговый вычет 2023: кто и как может получить, когда и какие документы подавать
Многие слышали о налоговых вычетах и о том, что с их помощью можно вернуть часть уплаченных в бюджет налогов. Но на практике люди часто отказываются от вычетов. Они считают, что сумма мала, а сам процесс возврата сложный и длинный. Однако это не так. Прочитав нашу статью, вы легко сможете оформить налоговый вычет самостоятельно и не выходя из дома. Мы расскажем, кто, когда и как получает налоговый вычет, какие бывают вычеты, сколько денег можно вернуть и какие документы нужны. Вас также ждут дополнительные бонусы — как заработать на налоговых вычетах проценты, с какой очерёдностью их получать, как оформлять возврат налога, находясь в браке, и когда придётся вернуть деньги в бюджет.
Что такое налоговый вычет?
Если вы уже искали ответ на вопрос «Что такое налоговый вычет?», то могли встретить два типа определений:
- Уменьшение налогооблагаемой базы при исчислении налога на доходы физических лиц (НДФЛ).
- Возврат части уплаченного в бюджет НДФЛ.
Оба определения верны — в результате они дают одну и ту же сумму. Просто подход разный. Зависит от того, куда подаются документы — работодателю или в Федеральную налоговую службу (ФНС).
В первом случае работодатель уменьшает налогооблагаемую базу (зарплата до уплаты НДФЛ). Это даёт возможность возвращать деньги год в год. Подробно об этом мы писали в статье «Самый быстрый способ получать налоговый вычет».
Однако чаще всего документы подаются в налоговую службу. Это уже возврат уплаченного НДФЛ. В этом случае ФНС принимает документы за предыдущий год. Например, в 2022 году вы потратили 20 000 рублей на лечение. В 2023 году подаёте документы на вычет и получаете 2 600 рублей.
Кто может получать налоговые вычеты?
Итак, налоговый вычет — это возврат части уплаченного налога на доходы физических лиц (НДФЛ) или уменьшение налогооблагаемой базы. Значит, вычет могут получать граждане, которые уплачивают подоходный налог по ставке 13%. Однако под вычет подпадает далеко не весь НДФЛ.
Зато, в частности, можно вернуть налог, уплаченный за сдачу жилья или с доходов от вкладов. Это позволяет оформлять вычет даже неработающим пенсионерам. Причём для них — это не единственный способ получить налоговый вычет.
Также неработающие пенсионеры могут получать вычеты через своих взрослых детей. Допустим, в 2022 году пенсионер потратил на лечение 20 000 рублей. Его дочь или сын, которые платят НДФЛ с зарплаты, могут подать документы на вычет за лечение родителя.
Кроме того, налоговые вычеты можно оформлять не только за родителей, но и за детей, сестёр и братьев. Также вычет на детей полагается опекунам.
В некоторых случаях право на налоговый вычет теряется. Тогда гражданин обязан вернуть деньги в бюджет. Более подробно об этом мы писали в статье «3 случая, когда надо вернуть налоговый вычет государству».
Виды налоговых вычетов
Мы выше приводили пример, что можно получать вычет за расходы на лечение, но это не единственное основание для возврата НДФЛ. В целом вычетов довольно много. Для большей наглядности подробная информация о каждом из них представлена в таблице.
Вид вычета
Основание выдачи
Размер вычета
Дополнительная информация
Какие документы нужны для налогового вычета?
Если в 2022 году, а может и раньше, у вас были расходы, которые дают право на получение налогового вычета, не спешите бежать в ФНС. Нельзя просто так прийти (позвонить) и сказать: «Верните НДФЛ, я потратил на лечение 20 000 рублей». Для получения любого налогового вычета нужно предоставить налоговой службе документы. Для каждого из вычетов — свой пакет документов. Для наглядности мы упаковали всю информацию об этом в таблицу — чтобы вы сразу смогли найти нужный вариант.
Вид вычета
Список основных документов
Список дополнительных документов
- свидетельство о рождении (усыновлении) ребёнка,
- справка об инвалидности (если ребёнок — инвалид),
- справка из образовательного учреждения (если ребёнок — студент),
- свидетельство о браке.
- Если у ребёнка один родитель:
- свидетельство о смерти второго родителя,
- выписка из решения суда о признании второго родителя безвестно отсутствующим,
- справка о рождении ребёнка, подтверждающая, что данные о втором родителе внесены со слов первого родителя,
- документ, подтверждающий, что родитель не вступил в брак.
- Для опекунов и попечителей:
- постановление об опеке (решение органа опеки или выписка из решения суда),
- договор об опеке (попечительстве),
- договор о приёмной семье.
- договор с медицинской (страховой) организацией,
- справка об оплате услуг с кодом 1 при обычном лечении (с кодом 2 при дорогостоящем лечении),
- чеки (при покупке лекарств и ДМС).
- Если вычет берётся за ребёнка, родителя:
- свидетельство о рождении ребёнка (документы об опеке, справка об инвалидности),
- собственное свидетельство о рождении.
- договор с образовательным учреждением,
- лицензия (если её номер не указан в договоре),
- чеки.
- Если обучение проходил ребёнок, сестра или брат:
- свидетельство о рождении ребёнка,
- справка, подтверждающая очную форму обучения (если не указано в договоре),
- документ, подтверждающий родство (если вычет берётся за брата или сестру),
- документ, подтверждающий опекунство или попечительство.
- договор со спортивной организацией, включённой в список Минспорта,
- чек об оплате услуг,
- свидетельство о рождении ребёнка (если вычет берётся за спортивные занятия ребёнка).
- договор со страховой компанией (негосударственным пенсионным фондом),
- чеки об оплате (внесении взносов).
- Если вычет берётся за страховые, пенсионные взносы на супруга, ребёнка, родителя:
- свидетельство о браке,
- свидетельство о рождении ребёнка (документы об опеке, справка об инвалидности),
- собственное свидетельство о рождении.
- договор (соглашение) на оказание благотворительной помощи,
- чеки об оплате.
- Если куплена новостройка:
- договор долевого участия,
- акт приёма-передачи,
- квитанция об оплате квартиры.
- Если куплена вторичка:
- договор купли-продажи квартиры/дома,
- свидетельство о собственности или выписка из Единого государственного реестра недвижимости,
- квитанция об оплате квартиры (расписка от продавца о получении денег).
- Для вычета за проценты по ипотеке:
- те же документы, что и при вычете за покупку жилья (в зависимости от того, куплена новостройка или вторичка),
- кредитный договор,
- справка об уплате процентов.
- договор с брокером о ведении счёта,
- платёжное поручение (приходно-кассовый ордер),
- либо поручение на зачисление денежных средств + годовой брокерский отчёт.
Что ещё потребуется для оформления налогового вычета?
Итак, если вы дочитали до этого момента, то уже готовы нестись вприпрыжку в налоговую, чтобы вернуть весь НДФЛ, который заплатили за прошлый год. Но не спешите. Есть ещё несколько важных моментов, которые нужно учесть. К тому же для получения вычетов не надо даже со стула вставать. Потребуются только компьютер и интернет.
Прежде чем подавать документы на возврат НДФЛ, надо подсчитать, сколько налогов вы заплатили в прошлом году. В этом поможет справка 2-НДФЛ, которую выдаёт работодатель. Она, кстати, понадобится, если получать налоговый вычет в начале года. В ФНС полные данные о ваших доходах появятся не раньше апреля.
Как только вы получите справку, нужно сравнить сумму уплаченного НДФЛ и размер полагающегося налогового вычета. Если налоговый вычет больше, чем сумма уплаченноговами налога, то придётся подсчитать, какой вычет оформить первым, какой — вторым и так далее. Тут на помощь придёт правило очерёдности получения вычетов, о котором мы рассказывали в статье «Как получить налоговый вычет с прибавкой 9%».
Если кратко, то в первую очередь нужно оформить вычеты, которые не переносятся на следующий год. Это стандартные и социальные вычеты. И только после подавать документы на имущественные вычеты, которые можно «разнести» на несколько лет — 10 000 рублей в один год, 20 000 рублей в другой год и так далее.
Как оформить налоговый вычет не выходя из дома — подробная инструкция с фото
В конце 2022 года ФНС обновила личный кабинет налогоплательщика, в том числе изменив формат подачи документов на налоговый вычет. Одни говорят, что стало в разы удобнее. Другие — в замешательстве от нового дизайна. Мы же расскажем и покажем, как пользоваться сервисом.
Итак, для получения налогового вычета в начале года вам потребуется:
- справка 2-НДФЛ от работодателя;
- читабельные фото документов, которые подтверждают право на вычет и перечислены в таблице выше;
- доступ в личный кабинет налогоплательщика;
- электронная подпись.
Если у вас нет логина и пароля от личного кабинета налогоплательщика, то можно авторизоваться на сайте ФНС через «Госуслуги». Если нет подтверждённого аккаунта на «Госуслугах», то придётся сделать (инструкция), либо по старинке брать кипу документов и нести её в налоговую — отстаивать очереди.
Если налогоплательщик авторизуется на сайте ФНС через «Госуслуги» впервые, то он не сразу попадёт в личный кабинет. Потребуется время, чтобы данные с портала подгрузились.
На оформление электронной подписи тоже понадобится время. Если выражение «электронная подпись» вас пугает, то нужно успокоиться. По сути, это просто пароль (можно сохранить в браузере, записать на листочке). Сайт сам предложит сформировать электронную подпись при попытке оформить налоговый вычет. В дальнейшем её нужно использовать при каждом дистанционном отправлении документов.
Выделите достаточно времени на заполнение заявления. Лучше не прерываться, потому что неоконченная работа не сохраняется.
Если всё готово — поехали. Сначала заходим в личный кабинет налогоплательщика. Теперь он выглядит так.
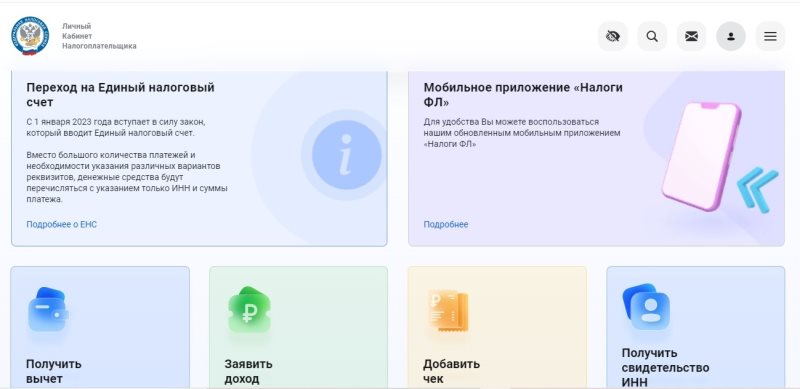
Личный кабинет налогоплательщика. Фото: «Выберу.ру»
Выбираем пункт «Получить вычет». Дальнейшие действия зависят от того, хотите ли получить один вычет (например, по расходам на лечение), или у вас сразу несколько вычетов. В первом случае нужно выбрать определённый вычет, во втором — подать декларацию 3-НДФЛ. Чтобы вы не выбрали, этапы будут практически одинаковыми. Разными будут только два момента: поля для суммы расходов и список документов, которые нужно прикрепить.
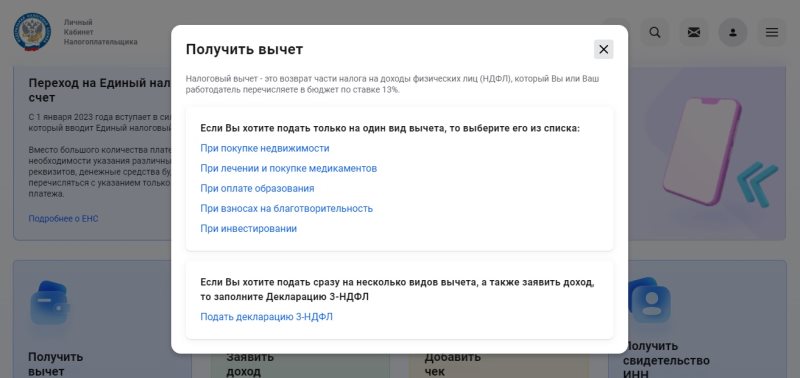
Далее откроется страница, где нужно выбрать нужные пункты:
- год, за который вы хотите получить вычет;
- какая по счёту декларация (если вы в этом году ещё не подавали декларацию, то первая; если подавали уже или досылаете документы, то вторая, третья — посчитайте очерёдность);
- являетесь ли налоговым резидентом (если в том году, за который подаёте декларацию, вы находились в России больше 183 дней, то вы резидент — ставьте галочку);
- номер телефона.
Внимательно проверьте правильность номера, потому что он может быть неактуальный. Данные подтягиваются с портала «Госуслуги» и базы данных ФНС. Могут быть ошибки.
Это важно! Например, налоговый инспектор увидит, что вы прикрепили не все документы. Тогда он позвонит и попросит дослать их. Если в заявлении указан старый номер телефона, налоговая служба не сможет с вами связаться. Вычет вы не дождётесь. Да, приготовьтесь отвечать на звонки с незнакомых номеров. Иначе никак.
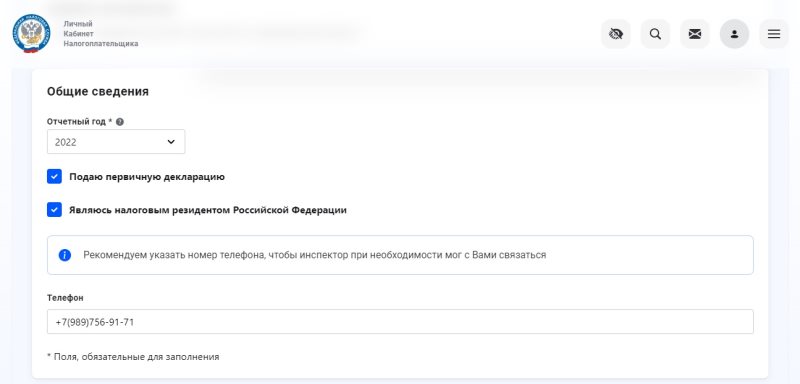
Заполнение данных о себе. Фото: «Выберу.ру»
Если вы подаёте документы в начале года, то придётся самостоятельно заполнить данные о доходах, которые указаны в справке 2-НДФЛ. Для этого нужно нажать «Добавить источник дохода». Здесь следует выбрать из трёх позиций:
- если вы работаете в компании — организация;
- если трудитесь на ИП — индивидуальный предприниматель;
- если получили доход от других лиц — физическое лицо или иной источник.
Затем вы заполняете все поля. Важно понимать, что в поля вписываются данные работодателя (источника дохода), а не ваши. Все данные нужно в точности списывать со справки 2-НДФЛ, обращая внимание на знаки препинания.
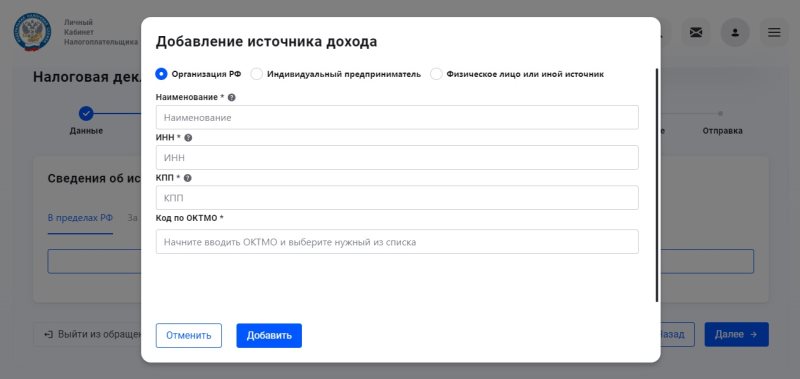
Заполнение данных о работодателе. Фото: «Выберу.ру»
Позднее эта информация будет подгружаться самостоятельно, но она появится в государственных системах не ранее апреля. Поэтому либо ждать три месяца, либо вписывать цифры самостоятельно.
Потом на странице появится несколько полей. В первом поле нужно указать код дохода из списка (в нашем случае 2000 — заработная плата). Во втором — сумму дохода за предыдущий год. В третьем — иные суммы, уменьшающие налоговую базу. В четвёртом поле отобразится размер вычета, на который не нужно обращать внимание. Пятое и шестое поля заполнятся автоматически. В седьмом поле нужно указать сумму НДФЛ, которую удержал работодатель.
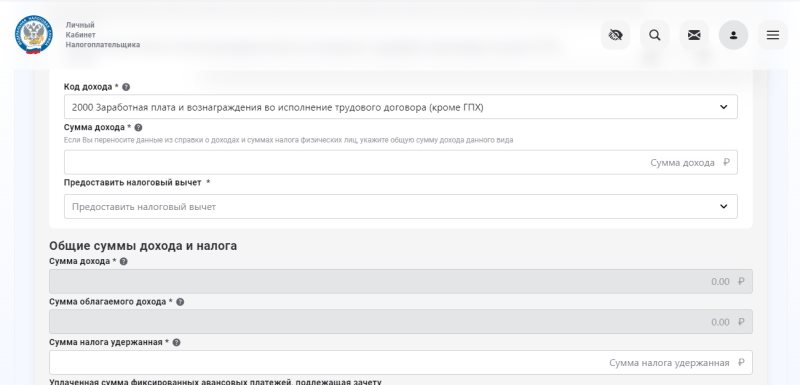
Заполнение данных о доходах. Фото: «Выберу.ру»
После выбираете тип налогового вычета. В зависимости от выбора на странице отобразятся те или иные поля. Например, если вы оформляете имущественные вычеты, то появятся следующие поля, которые нужно заполнить:
- стоимость купленного жилья,
- проценты по кредитам,
- предыдущие вычеты (если поставить галочку в окно «Я ранее обращался за имущественным вычетом).
Если получаете инвестиционный вычет, то нужно ввести сумму взносов, внесённых на индивидуальный инвестиционный счёт. При оформлении социального вычета сначала нужно выбрать тип (лечение, благотворительность и так далее), затем ввести сумму ваших расходов.
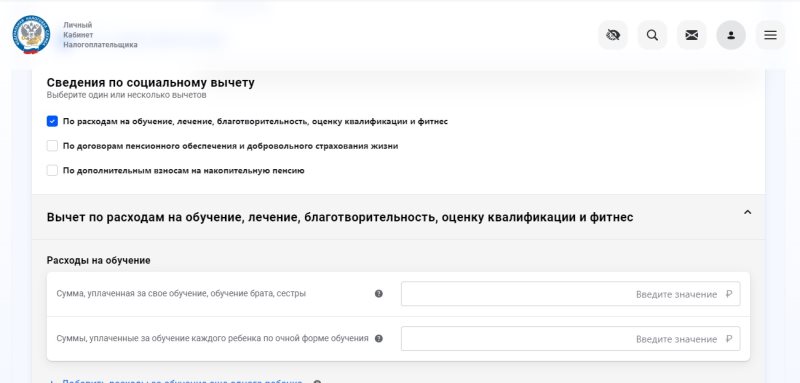
Заполнение данных о расходах. Фото: «Выберу.ру»
На следующем этапе появится список имеющихся у вас банковских счетов. Нужно выбрать один из них. Именно на него поступит налоговый вычет. Тут надо быть максимально внимательными. У большинства из нас куча банковских счетов, половина — уже недействующих.
Чтобы вы смогли без проблем получить и потратить налоговый вычет, лучше всего зайти в банковское приложение и посмотреть, какой номер счёта у карты, которой активно пользуетесь. Далее выбрать именно его из списка.
Также на этой странице отобразится размер вычета, который поступит на вашу карту. Если есть задолженность по налогам, то сумма вычета уменьшится. ФНС сначала вычтет из вычета долг, а вам вернёт остаток.
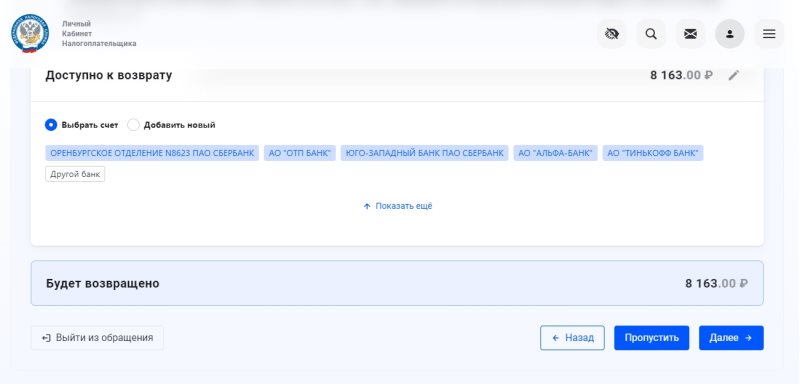
Выбор банковского счёта, на который поступит налоговый вычет. Фото: «Выберу.ру»
Предпоследний этап — прикрепление документов. Перечень документов будет свой для каждого вида вычета (какие именно, смотрите в таблице выше). Здесь самое важное: в каком виде отправлять документы. Идеальный вариант — сканы. Но это слишком затратно. Подойдут фотографии, сделанные смартфоном. Главное, что они были чёткие, документ был расположен по центру, а текст — читабельным.
Финальный этап — введение пароля к сертификату электронной подписи. Тот самый пароль или электронная подпись. После этого достаточно нажать на кнопку «Отправить» и вуаля — налоговый вычет оформлен.
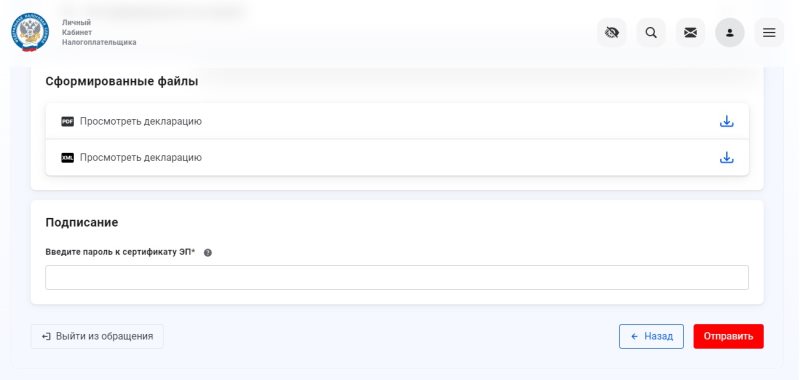
Введение пароля от электронной подписи. Фото: «Выберу.ру»
В зависимости от того, насколько ФНС загружена заявлениями, вам могут перевести деньги как в течение двух недель, так и в течение двух месяцев. Если подаёте заявление в начале года, то приготовьтесь к более длительному ожиданию.
Налоговый вычет за квартиру в 2023 году: условия, сумма, как оформить
Налоговый вычет за квартиру — это форма государственной поддержки, благодаря которой можно вернуть часть потраченных средств после покупки недвижимости, даже если человек ее уже продал.
Иллюстрация: Вера Ревина/Клерк.ру
О том, сколько составляет имущественный вычет в 2023 году, можно ли его оформить при ипотеке, какие нужны документы, как подать заявление через «Госуслуги», а также на каких условиях вычет предоставляется супругам и пенсионерам — в материале агентства «Прайм».
Новый онлайн-курс «Главный бухгалтер на УСН» за 4990 руб.!
Мы разбираем все темы, от учета до настройки в 1С с учетом последних изменений 2023 года.
Вы научитесь вести бухучет без штрафов, правильно рассчитывать упрощенный налог, начислять заработную плату сотрудникам, работать с кассой и применять новые ФСБУ.
Успейте записаться по акции
Вычет за квартиру
Согласно статье 220 НК после покупки жилья россияне могут вернуть часть средств, уплаченных в бюджет в качестве налога на доход физических лиц (НДФЛ).
Вычет можно оформить после приобретения жилой недвижимости (новостройка и вторичное жилье), доли в жилой недвижимости, а также земельного участка для строительства дома.
По словам Татьяны Бунегиной, эксперта рынка ценных бумаг и недвижимости, владельца инвестиционного агентства недвижимости Bestate, имущественный вычет можно получить с доходов от официальной зарплаты, поступлений за оказание услуг по договору ГПХ и продажи или сдачи в аренду жилья, при условии, что оно сдается по договору.
Как получить вычет
Подать заявление можно через работодателя, при личном посещении отделения налоговой службы и через личный кабинет на портале «Госуслуги» или сайте ФНС.
Как отметила юрист ООО «Юридическая группа «Совет» Мария Царева, получить налоговый вычет может только налоговый резидент России, то есть человек, который платит в казну налоги и находится на территории РФ не менее 183 дней. Также заявитель должен официально работать и платить НДФЛ.
При этом жилье должно быть приобретено за счет собственных средств или кредита, взятого в российском банке.
Налоговая служба
Чтобы получить имущественный вычет через налоговую службу, подавать документы необходимо после завершения налогового периода (календарного года), в котором была куплена недвижимость.
Прежде всего нужно заполнить налоговую декларацию по форме 3-НДФЛ. Бланк можно найти на сайте nalog.ru.
Затем следует получить у работодателя «справку о доходах и суммах налога физического лица», которая до 2021 года называлась «2-НДФЛ».
После этого нужно:
Подготовить копии документов, подтверждающих право на жилье. В зависимости от типа недвижимости (жилой дом, квартира или комната и т.д.) понадобятся: свидетельство о государственной регистрации права на жилой дом, договор о приобретении квартиры или комнаты, акт о передаче квартиры или комнаты или свидетельство о государственной регистрации права на квартиру или комнату.
Если собственник погашает проценты по кредиту, то необходимы кредитный договор или договор займа, договор ипотеки, а также график погашения кредита и уплаты процентов.
Подготовить копии платежных документов. Например, квитанции к приходным ордерам, банковские выписки о перечислении средств на счет продавца, кассовые и товарные чеки, акты о закупке стройматериалов и т.д. Если недвижимость куплена в кредит — документы об уплате по процентам по кредиту.
Если имущество приобретается в браке, понадобятся копия свидетельства о браке и письменное соглашение сторон.
Все эти документы нужно предоставить в налоговый орган по месту жительства. Также можно оформить вычет через «Личный кабинет налогоплательщика для физических лиц».
«С 2021 года налоговые вычеты можно получить в упрощенном порядке — на основании заявления. Теперь покупателю не нужно собирать документы и составлять налоговую декларацию. Это требование отменено законом от 20.04.2021 № 100-ФЗ. Налоговая сама соберет информацию у банков, застройщиков и Росреестра, а затем направит в личный кабинет налогоплательщика предзаполненное заявление на получение вычета», — сообщила Ирина Андриевская, директор по контенту и аналитике финансового маркетплейса «Выберу.ру».
«Госуслуги»
Создать заявку на получение вычета можно и через сайт «Госуслуги». Для этого нужно придерживаться следующего алгоритма:
Зарегистрироваться на портале, если там еще нет учетной записи, и дождаться верификации.
Заполнить декларацию по форме 3-НДФЛ. Важно указать год, за который производится отчет по налогам.
Затем нужно заполнить декларацию по полученным доходам на основании справки 2-НДФЛ за отчетный период.
Заполнить форму заявления на нужный налоговый вычет.
Необходимые документы
Для оформления имущественного вычета понадобятся:
декларация о налогах на доходы физлиц по форме 3-НДФЛ (бланк можно взять в налоговой или на ее сайте);
справка о доходах по форме 2-НДФЛ, которая сейчас называется «Справка о доходах и суммах налога физического лица» (получить у работодателя);
договор купли-продажи жилья;
свидетельство о праве собственности (или выписка из ЕГРН);
акт приема-передачи квартиры (или доли в ней);
документы, подтверждающие расходы на покупку имущества (банковские выписки, расписка от продавца о получении денег);
свидетельство о заключении брака (если квартира приобретена в браке);
договор с кредитной организацией (если квартира куплена в ипотеку);
график погашения кредита и уплаты процентов за пользование заемными средствами.
Сроки подачи
Подать налоговую декларацию и вернуть налог можно только за 3 предыдущих года, если собвственник не является пенсионером, но не раньше года, когда налогоплательщик получил право на вычет.
Например, жилье купили в 2020 году и в этом же году оформили право собственности. Значит, налог вернут за 3 года: 2020, 2021 и 2022.
Когда будет перечислен
Налог должны вернуть в течение 15 дней после окончания камеральной проверки — она длится месяц.
Если человек оформлял вычет через работодателя, то налог перестанут удерживать из зарплаты как только бухгалтерия получит уведомление из ФНС на предоставление денежной компенсации.
Как узнать, положен ли вам вычет
Имущественный налоговый вычет можно получить только один раз за всю жизнь. Претендовать на него может человек, который трудоустроен по ТК и уплачивает НДФЛ в размере 13%.
Узнать, положен ли вычет, можно в налоговой службе или на сайте ФНС.
Расчет и размер вычета
Имущественный вычет после покупки квартиры за свои средства не может превышать 260 тысяч рублей.
«Расчет производится исходя из максимально возможного объема учитываемого дохода в 2 миллиона рублей и условия фактической уплаты по нему НДФЛ по ставке 13%. Если квартира находится в долевой собственности супругов, то вычет может получить каждый из них. При этом гражданин может использовать вычет частями, пока не будет исчерпан лимит в 2 миллиона. Остаток можно переносить на будущие покупки», — объяснил Дмитрий Десятниченко, кандидат экономических наук, доцент кафедры экономики РАНХиГС Санкт-Петербург.
Особенности получения вычета за квартиру
По словам юриста Марии Царевой, имущественный налоговый вычет не всегда выплачивается всей суммой сразу, поскольку зависит и от фактически уплаченного НДФЛ за отчетный период.
Другими словами, в течение одного года из бюджета разрешается возместить сумму не больше той, которая была фактически в него внесена из зарплаты или иного дохода.
Если НДФЛ с дохода был меньше, подать заявление на остаток вычета можно в следующие годы.
При покупке второй квартиры
Воспользоваться правом на налоговый вычет за жилье можно только один раз. При этом, если в браке при покупке первой квартиры вычет получил только один супруг, то после приобретения второй квартиры на компенсацию имеет право второй супруг.
При покупке квартиры в ипотеку
Каждый гражданин может вернуть до 260 тысяч рублей, но при использовании ипотечных средств действуют немного другие правила.
«Если вы приобретали квартиру в ипотеку, получить вычет разрешено и за уплаченные проценты. В этом случае максимальная сумма к возврату составит 390 тысяч. Таким образом человек сможет в сумме получить 650 тысяч рублей», — отметила эксперт рынка ценных бумаг и недвижимости Татьяна Бунегина.
Супругам
Максимальный размер вычета составляет 2 миллиона рублей, однако если недвижимость куплена в браке, на компенсацию имеют право оба супруга независимо от того, на кого было зарегистрировано жилье.
Таким образом совместно можно будет вернуть 520 тысяч рублей.
Пенсионерам
Пенсионеры могут получить налоговый вычет за 4 года — за год покупки и за 3 года до этого.
«Например, если пенсионер сейчас продолжает работать, и его средний ежегодный доход составлял в последние 3 года 500 тысяч рублей, то он может заявить к вычету 1,5 миллиона по доходам за 2022, 2021, 2020 годы, а также воспользоваться правом возврата НДФЛ по доходам до 500 тысяч рублей в текущем году», — рассказал Дмитрий Десятниченко.
Неработающим
Если человек официально не трудоустроен и не платит НДФЛ, то он не может воспользоваться правом на налоговый вычет за жилье.
«При этом вычет переносится на следующие годы до полного его использования, поэтому как только у человека появится доход, с которого уплачивается НДФЛ, он сможет вернуть часть средств. Поскольку никаких ограничений по срокам для имущественных вычетов не предусмотрено, заняться оформлением можно даже спустя 10 лет после покупки недвижимости», — отметил Сергей Гебель, генеральный директор консалтинговой группы «Гебель и партнеры».
Предпринимателям
Если ИП работает по общему налоговому режиму, он имеет право на вычет.
«Если предприниматель использует специальный налоговый режим, НДФЛ не платит, поэтому и вычет оформить не может. Но если этот человек вдобавок к ИП получает доход как физлицо, например, работая по совместительству или сдавая в аренду квартиру, он может затребовать вычет с этого дохода», — отметила Татьяна Бунегина.
Если квартира оформлена на ребенка
Если купленная квартира оформлена на несовершеннолетнего ребенка, вычет за нее все равно могут получить родители. Хотя доля им и не принадлежит, они имеют право на возврат 13% от расходов.
Что важно, сам ребенок после этого право на компенсацию не теряет, поэтому сможет оформить вычет уже во взрослом возрасте.
Вычет за ремонт квартиры
По словам Сергея Гебеля, в состав имущественного вычета можно включить расходы на ремонт жилья, но для этого нужно доказать, что квартира была изначально приобретена без отделки.
«В договоре купли-продажи или договоре об участии в долевом строительстве должно быть указано, что квартира продается (передается) не завершенной строительством и без отделки — соблюдение этого условия является обязательным. В ином случае, если из договора не следует, что приобретается квартира, не завершенная строительством и без отделки, в предоставлении вычета будет отказано», — отметил эксперт.
Он добавил, что если недвижимость дороже 2 миллионов рублей, то смысла в оформлении вычета за ремонт нет.
Особенности получения вычета через работодателя
Чтобы получить вычет через работодателя, необходимо обратиться в территориальный орган УФНС.
«Собственник нужно предоставить подтверждающие право на вычет документы, после чего налоговая сама должна уведомить работодателя о праве налогоплательщика на имущественный вычет. Работник также обращается к работодателю с соответствующим заявлением. Преимущества получения вычета через работодателя в том, что не нужно ждать окончания текущего налогового периода, а вычет можно будет получать уже в текущем году, причем работодатель вернет всю сумму НДФЛ, удержанную с начала текущего года, а далее не будет удерживать НДФЛ, пока не будет исчерпана вся сумма вычета», — пояснил Дмитрий Десятниченко.
Отказ в получение налогового вычета
В налоговом вычете могут отказать, если:
недвижимость ими была приобретена за счет средств работодателя, в том числе и за счет средств федерального или муниципального бюджета;
недвижимость была куплена за счет материнского капитала;
квартира куплена у так называемых взаимозависимых родственников, матери, отца, брата, сестры и т.д.;
если человек получил квартиру в качестве подарка или вступил в законные права наследования;
собственник — участник специальных государственных жилищных и\или ипотечных программ.
Советы экспертов
«При покупке недвижимости обязательно сохраняйте договоры, платежки и чеки. Копии этих документов понадобятся при подаче заявления на налоговый вычет. Если один из документов утерян, его можно восстановить. Подтверждение платежа запросите в банке, а договор купли-продажи — в Росреестре, у риелторов или у продавца», — посоветовала эксперта рынка ценных бумаг и недвижимости Татьяна Бунегина.
«Важно учитывать, что налоговый вычет за покупку квартиры у родственников, например, у родителей или детей, не положен. Однако родство в этом случае устанавливается не по факту наличия близких взаимоотношений, а исходя из положений законодательства. Например, купить квартиру у супруга и получить вычет нельзя, но совершение сделки между супругом и отцом другого супруга не препятствует оформлению налогового вычета» — отметил Сергей Гебель.
«Советую отдавать предпочтение возврату средств чрез работодателя, как менее обременительному для гражданина. В сложных случаях следует обратиться к налоговому консультанту, а не пренебрегать возможностью получения налогового вычета ввиду низкой финансовой грамотности. Суммы расходов на их услуги по сравнению с возвращенными суммами уплаченного НДФЛ, будут несравнимо малы», — добавил кандидат экономических наук Дмитрий Десятниченко.
Налоговый вычет за недвижимость: что, кому и сколько положено
Вы — гражданин России или налоговый резидент РФ с иностранным паспортом, работающий «вбелую», платящий налог на доходы физических лиц (НДФЛ) и недавно купивший квартиру, дом или участок? Если это так, то наша статья адресована именно вам. Наверняка вы уже слышали о налоговом вычете, который положен при покупке недвижимости. Здесь мы расскажем обо всех нюансах его оформления.
Налог на доходы физических лиц составляет 13% от заработной платы сотрудника. Работодатель перечисляет эти деньги в бюджет, но налогоплательщик может вернуть их, если докажет, что приобрел что-то полезное с точки зрения государства. Например, купил квартиру (тогда ему положен имущественный вычет), потратил средства на обучение или лечение (эти деньги возвращают в рамках социальных вычетов) и т. д.
Итак, при соблюдении определенных условий государство готово вернуть вам часть НДФЛ. Если вы купили жилье на собственные деньги, то речь идет о сумме до 260 тыс. рублей.
При покупке объекта совместно с супругом на такую же компенсацию может рассчитывать и он.
Если же ради новоселья вы взяли ипотеку, дополнительно к этой сумме можно вернуть НДФЛ со средств, направленных на выплату процентов.
Кто имеет право на вычет
Для получения вычета человек должен официально работать, быть налоговым резидентом РФ (то есть жить в стране не менее 183 дней в течение года и платить налоги с зарплаты) и иметь возможность документально подтвердить свои расходы на приобретение недвижимости.
Если собственник жилья не работает или платит налоги как ИП на упрощенной системе налогообложения, или является самозанятым, то вернуть налог с помощью вычета у него не получится, потому что НДФЛ с его доходов в бюджет не поступает.
При покупке недвижимости супругами в официальном браке получить вычет в полном размере могут и муж, и жена, так как это их совместная собственность. Не важно, на кого она оформлена и кто за нее платил, квартира — общая. А вот если собственник получил жилье в наследство или в подарок, оформить вычет не получится, так как он не понес затрат на его приобретение.
Созаемщики, не состоящие в официальном браке, могут получить имущественный вычет при следующих условиях:
- У каждого из них есть право собственности на долю в квартире. То есть мало быть солидарным должником перед банком, надо еще быть собственником жилья по документам. Если владельцем является кто-то один, то вычет полагается только ему.
- Каждый созаемщик платит свою часть кредита и процентов и может подтвердить это документами. Поэтому созаемщикам лучше платить ипотеку с разных счетов, оформленных лично на них, даже если у них общий бюджет.
Мобилизованный гражданин с момента его зачисления в список личного состава части становится военнослужащим, который со своего денежного довольствия платит государству НДФЛ, и, следовательно, имеет право на имущественный вычет. А вот имущественный налог военнослужащие могут не платить.
За какую недвижимость можно получить вычет, а за какую — нельзя
Перечень объектов недвижимости и расходов, за которые можно получить налоговый вычет, приведен в статье 220 Налогового кодекса РФ.
В частности, закон предусматривает вычеты:
- за строительство или покупку жилых домов, квартир, комнат или доли в них;
- за приобретение земельных участков или доли в них для индивидуального жилищного строительства;
- за покупку участков (или их части), где расположены приобретаемые жилые дома (или доли в них).
- за погашение процентов по кредитам на покупку/строительство недвижимости, в том числе по займам, взятым для рефинансирования другого кредита.
При покупке или строительстве гаража, дачи или другой постройки на территории садоводческих и огороднических товариществ, а также земли для этих целей имущественные вычеты законодательством не предусмотрены.
Однако есть исключения. В 2020 году Минфин пояснил, что владелец садового участка может получить вычет, если дом на этой земле был оформлен в его собственность в 2019 году или позже.
Также получить налоговый вычет за жилье нельзя:
1. Если покупка/строительство объекта совершены на деньги работодателя или других лиц, на средства материнского капитала, а также за счет бюджета (например, муниципальной субсидии).
Если при покупке жилья использовались и собственные деньги, то с этой суммы получить вычет можно.
Например, квартира стоила 2 млн рублей, из них 500 тыс. — это материнский капитал, а 1,5 млн — деньги собственника. Он может оформить вычет на сумму фактически понесенных расходов, то есть на 1,5 млн рублей.
2. Если жилье куплено у взаимозависимых лиц, к которым относятся:
- супруги, родители, дети;
- полнородные и неполнородные братья и сестры;
- опекуны (попечители) и подопечные.
То есть получить вычет при покупке квартиры у брата или мамы нельзя, но если она куплена у сестры жены, то вернуть НДФЛ можно.
3. Участники программы военной ипотеки не могут использовать вычет на общих основаниях, так как часть суммы на жилье им дает государство. Но вычет с собственных средств оформить можно.
Как рассчитать сумму вычета и сколько раз его можно получить
Резиденты РФ могут получить имущественный вычет только один раз.
Высчитывается он не с любой потраченной суммы, есть лимиты:
- 2 млн рублей для покупки или строительства жилья;
- 3 млн рублей при погашении процентов по ипотеке.
Таким образом, за покупку/строительство жилья можно вернуть максимум 260 тыс. рублей, а за выплату процентов банку — 390 тыс. рублей. Эти ограничения едины для всех регионов.
Если жилье стоит меньше 2 млн рублей, то вычет рассчитывают в зависимости от суммы покупки, а остаток можно будет использовать, приобретя другую недвижимость.
Квартира стоила 1,5 млн рублей, вернуть можно 13%, то есть 195 тыс. рублей. А если квартира стоит, например, 7 млн рублей, вычет рассчитают исходя из максимального лимита в 2 млн — он составит 260 тыс. рублей.
Важно помнить, что раньше лимиты налогового вычета были ниже. Это до сих пор имеет значение, так как сумма к возврату зависит в том числе от того, когда возникло право собственности на объект.
Так, если свидетельство о праве собственности вы получили в 2007 году, то вернут вам максимум 130 тыс., потому что лимит вычета тогда составлял 1 млн рублей. При этом неважно, в каком году вы подадите декларацию.
Право на перенос неиспользованной суммы вычета у россиян появилось в 2014 году, поэтому, если вы купили квартиру в 2013-м и получили вычет, скажем, в 200 тыс. рублей, оставшиеся 60 тыс. после покупки нового жилья вам уже не вернут.
Чтобы «выбрать» всю сумму вычета за один раз, в 2022 году надо иметь годовой доход более 2 млн рублей. Если вы зарабатываете меньше, получить вычет полностью за один год не получится. Остаток можно переносить на следующие годы до тех пор, пока выплаты не достигнут предела. Сроки получения вычета при этом не ограничены.
Вернуть средства за жилье, купленное в браке, может каждый из супругов, лишь бы недвижимость покупалась после официальной регистрации отношений. Таким образом, семья может получить до 520 тыс. рублей имущественного вычета.
Но если супруги захотят оформить совместный вычет и за ипотечные проценты, необходимо, чтобы они оба фигурировали в кредитном договоре.
Вычет за уплату процентов по ипотеке возвращается единоразово и только за один объект недвижимости. Перенести остаток на другое жилье не получится. Вернуть НДФЛ можно с той суммы, которую уже перечислили банку, поэтому получить весь вычет сразу не получится. Например, в первый год заемщик выплатил 230 тыс. рублей процентов, а значит, может вернуть 29 900 рублей (13%). В следующем году ситуация повторится.
За какой период можно вернуть налог
Если квартира куплена на вторичном рынке, обратиться за налоговым вычетом можно сразу после получения свидетельства о праве собственности. В случае новостроек подать документы можно после сдачи дома в эксплуатацию и подписания акта приема-передачи жилья.
Вернуть налог можно только за календарный год, в котором появилось право на него, и за последующие. За те годы, когда недвижимости у вас еще не было, получить вычет нельзя.
Ограничений по срокам получения вычета нет. Это можно сделать и сразу, и через 10–15 лет. Главное, чтобы у вас сохранились документы, подтверждающие понесенные расходы. Однако вернуть подоходный налог можно не более чем за три последних года.
1. Квартира куплена в 2017 году. Вычет собственник решил оформить в 2022-м. Он сможет подать декларацию только за 2019–2021 годы, получить возврат за 2017 и 2018 годы уже не получится. Однако если его доходы превышают 2 млн в год, собственник не сможет исчерпать лимит за три года, поэтому остаток перейдет далее.
2. Квартиру в новостройке оплатили в 2019 году, дом был сдан в 2020-м. В 2022 году собственник подает декларацию за 2019–2021 годы. Он сможет получить имущественный вычет за 2020 и 2021 годы, но не сможет за 2019 год, так как у него еще не было права собственности на квартиру.
Помните, что вычет положен только тем, кто платит НДФЛ. Например, если в 2019 году гражданин работал по найму, а в 2020-м уволился и стал ИП на упрощенной системе налогообложения, то вычет он сможет получить только за 2019 год. В этот период работодатель платил за него НДФЛ, а вот ИП на УСН от налога на доходы освобождены.
Исключением из правила являются пенсионеры, которые могут оформить вычет сразу за четыре года: за тот, когда фактически оформили право собственности на недвижимость, и за три предыдущих.
Например, в 2020 году человек купил квартиру и вышел на пенсию. НДФЛ после этого он уже не платит и перенести вычет на последующие годы не сможет. Однако он может подать декларацию за 2017–2019 годы и вернуть налог, который заплатил до выхода на пенсию. Такое право сохраняется и за работающими пенсионерами.
Что будет с имущественным вычетом при продаже квартиры
Право на использование вычета не исчезает после прекращения права собственности на имущество. Так, если собственник оформил вычет, но затем продал недвижимость до его использования в полном объеме, он вправе получить остаток суммы в последующих налоговых периодах.
Более того, если собственник продал жилье до того, как обратился за вычетом, он все равно может получить его в полном объеме.
Право на вычет связано с фактом расходов на жилье, а не с тем, останется ли недвижимость в собственности налогоплательщика.
Это правило действует и в случае, когда покупка и продажа недвижимости произошли в одном налоговом периоде, то есть в течение одного календарного года.
Куда обращаться и какие документы потребуются
Получить имущественный вычет можно двумя путями: подать декларацию 3-НДФЛ в налоговую или передать уведомление о праве на вычет работодателю.
Первый вариант отлично подходит, если налогоплательщик хочет получить сразу крупную сумму.
Для этого нужно:
- В следующем (или любом другом) году после получения права собственности на жилье подать заявление на имущественный вычет.
- Приложить к заявлению заполненную декларацию 3-НДФЛ и документы, подтверждающие расходы на покупку.
Удобнее всего сделать это дистанционно, через личный кабинет физлица на сайте ФНС, но можно и напрямую сдать документы в налоговую.
Форма декларации должна соответствовать году, за который возвращают налог. Скачать программу для ее упрощенного заполнения можно с сайта налоговой. Другой вариант — пошагово заполнить декларацию онлайн прямо в личном кабинете.
Проверка декларации в налоговой длится до трех месяцев, и если все пройдет хорошо, деньги в течение 30 дней вернут на счет, указанный в заявлении. С 2021 года заявление сразу включено в декларацию, но если вычет оформляется за предыдущие годы, его нужно будет заполнить отдельно.
Для оформления имущественного вычета при покупке квартиры необходимы следующие документы:
- Декларация о налогах на доходы физлиц по форме 3-НДФЛ.
- Справка о доходах по форме 2-НДФЛ за прошлый год. Ее можно запросить у работодателя или скачать в личном кабинете на сайте ФНС, в разделе «Доходы и вычеты».
- Выписка из ЕГРН или свидетельство о праве собственности.
- Договор купли-продажи жилья и акт его приема-передачи.
- Документы, подтверждающие расходы на покупку имущества. Это могут быть банковские выписки, расписка от продавца о получении денег, квитанции к приходным ордерам и т. д.
- Паспорт.
- Свидетельство о заключении брака (если недвижимость приобретена в браке) и заявление о распределении размера вычета между супругами.
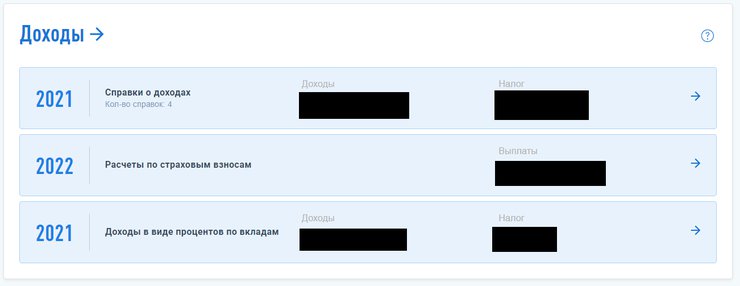
Справки о доходах можно скачать из личного кабинета налогоплательщика
При получении вычета по ипотечным процентам в налоговую надо предоставить:
- Договор с кредитной организацией.
- График погашения кредита и уплаты процентов за пользование заемными средствами.
- Документы, свидетельствующие об уплате процентов по ипотечному договору (целевому кредитному договору, договору займа). Это могут быть чеки, банковские выписки, справка от банка об уплаченных процентах.
Уточнить актуальный список документов, скачать формы и бланки можно на сайте ФНС. Налоговая может потребовать оригиналы документов, поэтому лучше иметь их под рукой.
Оформление вычета через работодателя
В этом случае вам не потребуется ждать окончания года, в котором вы купили жилье, — можно будет просто не платить НДФЛ в бюджет, получая ежемесячную прибавку к зарплате в размере 13%. Работодателю вы должны будете предоставить уведомление из налоговой о своем праве на вычет.
Оформить вычет также можно через личный кабинет на сайте ФНС (раздел «Жизненные ситуации» — «Запросить справку»). К электронному заявлению нужно будет приложить копии документов и подписать его с помощью ЭЦП (ключ формируется прямо в личном кабинете).
В течение месяца налоговая должна выдать собственнику уведомление для работодателя. После этого НДФЛ с работника взимать не будут, и его зарплата временно увеличится на 13%. Также сотруднику должны вернуть сумму налога, удержанную с начала года. Например, если квартиру купили в августе 2022-го, то НДФЛ вернут за восемь месяцев.
Если налогоплательщик работает по трудовому договору в нескольких компаниях, можно взять несколько уведомлений и не платить налог на каждом месте работы.
Уведомление о праве на вычет действует до конца года, потом потребуется получить новое. Если собственник жилья в течение года сменит место работы, то уведомление придется оформлять заново. Второй раз копии подтверждающих документов подавать не требуется.
Налоговый вычет по упрощенной форме
С мая 2021 года в России действует упрощенный порядок получения налогового вычета по расходам на квартиры, дома, земельные участки, а также по индивидуальным инвестиционным счетам. Используя его, налогоплательщик может заполнить декларацию 3-НДФЛ прямо на сайте ФНС, там же указать реквизиты для перевода средств и приложить сканы документов. Подтверждение расходов на имущество налоговая в этом случае может получить от участников информационного взаимодействия (банков).
Появление упрощенного порядка не отменяет возможности пользоваться имущественным вычетом по старой схеме. «Упрощенка» отлично подходит собственникам с ипотекой, если их банк участвует в информационном взаимодействии с налоговой.
Но если собственнику нужно подтверждать расходы вне рамок банковского кредитования, ему может быть проще воспользоваться обычным порядком, приложив все необходимые документы. Это позволит избежать дополнительных вопросов со стороны инспекции.
Камеральная проверка при упрощенном оформлении вычета займет 30 дней, а деньги на счет перечислят в течение 15 дней после ее окончания (против 90 и 30 дней при обычной схеме).
Однако срок проверки могут продлить до трех месяцев, если у налоговой возникнут подозрения, что налогоплательщик нарушает законодательство.
Благодаря имущественному вычету сумма возврата НДФЛ на одного человека может составить до 650 тыс. рублей: 260 тыс. он получит за покупку квартиры, а если была использована ипотека, то еще до 390 тыс. рублей можно вернуть за уплаченные проценты. Если же вычет оформляют супруги, сумма возврата НДФЛ может достигнуть 1,3 млн рублей.