В чем отличие обыкновенных акций Татнефти от привилегированных?
В чем отличие обыкновенных акций Татнефти от привилегированных?
Чем отличаются акции Татнефть и акции Татнефть-п?
Не "трогая") пока ТатНефть,разберём два основных отличия акций обычных от привилегированных-это возможность управления компанией(Обычные) или же выплата дивидендов(Привилеги рованные).
Управление компанией (Обычные акции)-есть право голоса в управление компанией,голосовани ях на собраниях акционеров.Гипотетич ески,скупив определенную часть Обычных акций,можно взять под контроль всю компанию,что и делалось ранее неоднократно,но обычно владельцы контрольного пакета акций не дремлют).Выплата дивидендов(Обычные акции)не гарантированна(не обязательна).
Дивиденды-у Привилегированных акций они практически гарантированы-а при условии ,что как правило цена Привилегированных акций ниже,чем у Обычных-что мы имеем и в случае ТатНефти-префы дешевле обычных акций,а сумма дивиденда одинакова,-получаем большую прибыль именно с префов.То же и у Сбера-префы дешевле,а дивиденды одинаковые с обычными акциями.Обычно же дивиденды по префам больше,чем по обычным акциям,иногда в разы(например,Ленэне рго)

Если у конторы сложный финансовый период,она в первую очередь отменяет дивиденды у обычных акций,оставляя их у привилегированных-для этого даже могут создать специальный резервный фонд.
Ещё нюанс-при банкротстве конторы в длинной цепочке кредиторов владельцы обычных акций будут стоять в самом конце,но владельцы привилегированных акций-перед ними.
Акции Татнефти привилегированные или обычные — в какие лучше инвестировать?

Сейчас цены нефти на годовом максимуме и составляет около 93-94$ за баррель. Аналитик допускают рост цены на «чёрное золото» до 100$ и на фоне этого наши компании, занимающиеся добычей нефти, имеют возможность получать высокие прибыли.
У меня в инвестиционном портфеле есть две компании из нефтяного сектора — это ЛУКОЙЛ и Татнефть. Причем, они занимают лидирующие позиции по объёму инвестированных в них средств и доли от портфеля.
Обе компании привлекательны для инвесторов растущими котировками и высокими дивидендами.
В отличии от ЛУКОЙЛА, акции Татнефти представлены на рынке не только обычными, но и привилегированными бумагами и может возникнуть вопрос: «В какие акции Татнефти, ОБЫЧНЫЕ или ПРИВИЛЕГИРОВАННЫЕ, лучше инвестировать?»
Обычные или привилегированные, что выгоднее?
Для тех, кто сразу хочет знать ответ, выгоднее — ПРИВИЛЕГИРОВННЫЕ!
Но, все же, я раскрою тему и объясню, почему для рядового инвестора, вроде нас с вами, выгоднее инвестировать в привилегированные акции Татнефти.
Для начала, посмотрите сравнение котировок акций на этом скрине:
- КОТИРОВКИ
С первого взгляда, котировки практически одинаковые, но, если посмотрим на прибыль «за все время», то акции привилегированные дали большую доходность, чем обычные. То же самое можно сказать и о сроке прибыли за 5 последних лет! - ЦЕНА АКЦИИ
Второй момент — это цена одного лота акций, у префов он стоит дешевле, чем у обычных, это делает префы более прибыльными в плане дивидендов. - ДИВИДЕНДЫ
Почему привилегированные акции Татнефти дают чуть больше дивидендную доходность, чем обычные? Все дело, в дивидендной политике компании, она гласит, что Татнефть обещает выплачивать не менее 50% от чистой прибыли как на обычную акцию, так и на привилегированную. И, поскольку, префы стоят чуть дешевле обычных акций, на одну и ту же сумму мы сможем купить префов больше, чем обычки и получить больше дивидендов!
К примеру: у нас есть 1 000 000 рублей, который мы хотим инвестировать в акции Татнефти. На эту сумму мы сможет купить 1674 привилегированные акции или 1637 обычных акций.
Совет директоров Татнефти уже утвердил очередную выплату в октябре в сумму 27,54 рубля на каждую акцию. Очевидно, что по привилегированным акциям мы получим больше выплат (1674х27,54=46 102 рубля), чем по обычным (1637х27,54=45 083 рубля). Разница не очень большая, но с каждой новой покупкой она будет увеличиваться, а мы будет терять прибыль.
Так что, вывод очевиден, я инвестирую в ПРИВИЛЕГИРОВАННЫЕ акции Татнефти!
Подписывайтесь на мой ТЕЛЕГРАМ канал, там еще больше полезной информации.
Акции Татнефти привилегированные или обычные — в какие лучше инвестировать?
Сейчас цены нефти на годовом максимуме и составляет около 93-94$ за баррель. Аналитик допускают рост цены на «чёрное золото» до 100$ и на фоне этого наши компании, занимающиеся добычей нефти, имеют возможность получать высокие прибыли.
У меня в инвестиционном портфеле есть две компании из нефтяного сектора — это ЛУКОЙЛ и Татнефть. Причем, они занимают лидирующие позиции по объёму инвестированных в них средств и доли от портфеля.
Обе компании привлекательны для инвесторов растущими котировками и высокими дивидендами.В отличии от ЛУКОЙЛА, акции Татнефти представлены на рынке не только обычными, но и привилегированными бумагами и может возникнуть вопрос: «В какие акции Татнефти, ОБЫЧНЫЕ или ПРИВИЛЕГИРОВАННЫЕ, лучше инвестировать?»
Для тех, кто сразу хочет знать ответ, выгоднее — ПРИВИЛЕГИРОВННЫЕ!Но, все же, я раскрою тему и объясню, почему для рядового инвестора, вроде нас с вами, выгоднее инвестировать в привилегированные акции Татнефти.
Для начала, посмотрите сравнение котировок акций на этом скрине:
- КОТИРОВКИ. С первого взгляда, котировки практически одинаковые, но, если посмотрим на прибыль «за все время», то акции привилегированные дали большую доходность, чем обычные. То же самое можно сказать и о сроке прибыли за 5 последних лет!
- ЦЕНА АКЦИИ. Второй момент — это цена одного лота акций, у префов он стоит дешевле, чем у обычных, это делает префы более прибыльными в плане дивидендов.
- ДИВИДЕНДЫ. Почему привилегированные акции Татнефти дают чуть больше дивидендную доходность, чем обычные? Все дело, в дивидендной политике компании, она гласит, что Татнефть обещает выплачивать не менее 50% от чистой прибыли как на обычную акцию, так и на привилегированную. И, поскольку, префы стоят чуть дешевле обычных акций, на одну и ту же сумму мы сможем купить префов больше, чем обычки и получить больше дивидендов!
К примеру: у нас есть 1 000 000 рублей, который мы хотим инвестировать в акции Татнефти. На эту сумму мы сможет купить 1674 привилегированные акции или 1637 обычных акций.Совет директоров Татнефти уже утвердил очередную выплату в октябре в сумму 27,54 рубля на каждую акцию. Очевидно, что по привилегированным акциям мы получим больше выплат (1674х27,54=46 102 рубля), чем по обычным (1637х27,54=45 083 рубля). Разница не очень большая, но с каждой новой покупкой она будет увеличиваться, а мы будет терять прибыль.
Так что, вывод очевиден, я инвестирую в ПРИВИЛЕГИРОВАННЫЕ акции Татнефти!
Подписывайтесь на мой ТЕЛЕГРАМ канал, там еще больше полезной информации.
Друзья, спасибо за внимание к моим статьям! Жду ваших комментариев. Приглашаю вас на свой ЮТУБ канал, а здесь сервис, где я веду учет своих ИНВЕСТИЦИЙ.
Татнефть-АП VS Татнефть-АО. Привилегированная ставка
Татнефть – одна из крупнейших российских нефтяных компаний, международно-признанный вертикально-интегрированный холдинг. В составе производственного комплекса Компании стабильно развиваются нефтегазодобыча, нефтепереработка, нефтехимия, шинный комплекс и сеть АЗС.
Сегодня мы предлагаем рассмотреть идею, в рамках которой будет неважно, куда пойдут акции нефтяной компании. Нам не интересен общий фундаментальный фон и производственные показатели.
Речь идет о стратегии покупки привилегированных акций Татнефти и одновременной продаже фьючерсов на обыкновенные акции Татнефти (TTH8) на соразмерную величину.
Для начала нужно разобраться с вопросом о том, какие акции выгоднее, обыкновенные (АО) или привилегированные (АП).
Обыкновенные акции Татнефти всегда стоили дороже, чем префы. В разные периоды соотношение цен АО/АП очень сильно менялось. После кризиса 2008 года обыкновенные бумаги регулярно стоили в два раза дороже привилегированных. В 2017 году ситуация серьезно поменялась. Дело в том, что размер дивидендов компании вырос более чем в два раза в абсолютном выражении. Учитывая одинаковость выплат для АО и АП, отставание префов начало справедливо сокращаться.
После того как в ноябре стало известно о том, что Татнефть может выплатить дивиденды за 9 месяцев из расчета 27,78 руб. на акцию, спред продолжил стремительно снижаться. В результате в моменте соотношение цены АО/АП вполне оправданно падало до уровня 1,23. Сегодня же оно опять выросло, достигнув 17 января уровня 1,375. Предлагаю рассмотреть вариант со ставкой на повторное снижение этого соотношения.
Ситуация, когда префы стоят дешевле обыкновенных акций, традиционна для российского рынка. Подробнее о разнице в ценах на обыкновенные и привилегированные бумаги можно прочитать в статье: Почему в России привилегированные акции настолько дешевле обыкновенных?
Разница в цене АО и АП может быть обусловлена следующими факторами:
Право голоса. Владельцы префов не имеют права голоса на собраниях акционеров, а соответственно не могут участвовать в принятии существенных решений (за исключением решений, касающихся самих префов). Однако в Татнефти каких-то рисков в этом плане сейчас не просматривается.
Ликвидность. Ликвидность АО и АП существенно отличается. Объем торгов по обыкновенным акциям Татнефти может в 10 и более раз превышать обороты по привилегированным бумагам. Крупные игроки в лице различных фондов чаще всего покупают более ликвидные обыкновенные акции, что и влияет на их ценовую премию.
Дивиденды. В соответствии с уставом, владельцы привилегированных акций Татнефти имеют право на получение ежегодного фиксированного дивиденда, составляющего 100% от номинальной стоимости акций, если иное решение не принято общим собранием акционеров (номинальная стоимость равна 1 руб.). При этом согласно уставу, дивиденды по АП не могут быть ниже выплат по АП. Так что риска роста дивидендов по АО и снижения по АП не существует.
Интерес со стороны иностранных инвесторов. Привилегированные акции Татнефти с не входят в ключевые международные индексы. По этой причине иностранные индексные фонды, инвестирующие в российский рынок, обходят эту бумагу стороной. Кроме того, на АО Татнефти выпущены депозитарные расписки (АДР), торгующиеся на Лондонской бирже, что делает их еще более доступными для иностранного капитала, чем АП.
Таким образом, основной причиной такого ценового разрыва между АО и АП является влияние иностранного капитала и разница в ликвидности.
Считаю наиболее справедливой премией для обыкновенных акций не более 15-20% к стоимости префов. Если премия будет опускаться ниже этого уровня, то выгоднее вкладывать средства в АО, ожидая от них опережающую динамику роста в дальнейшем. Если же соотношение АО/АП достигает уровня 1,30 и выше, то имеет смысл переходить в префы, так как по ним получается более высокая дивидендная доходность, и нет рисков изменения параметров выплат относительно обыкновенных акций.
К тому же фактор дивидендов приобретает более высокую значимость по мере их роста. Совет директоров Татнефти на заседании 6 ноября рекомендовал акционерам утвердить дивиденды по результатам 9 мес. 2017 г. в размере 27,78 руб. на одну привилегированную и обыкновенную акцию. Размер дивидендов составляет 75% от чистой прибыли по РСБУ.
Позже в декабре президент Татарстана Рустам Минниханов сказал, что Татнефть будет придерживаться политики выплат акционерам более половины чистой прибыли при высоких экономических показателях. То есть фактор дивидендов приобретает больший вес, соответственно и спред должен сокращаться из-за чрезмерно большого зазора в дивидендной доходности между АО и АП.
К примеру 27,78 руб., которые были выплачены в декабре, при текущей цене предполагали бы доходность в 5,08% по обычке, а по префам – 6,98%. Разница почти в 2%.
Как уже ранее было сказано, сужение спреда в 2017 году как раз было обусловлено именно тем, что Татнефть начала платить акционерам еще больше, чем раньше. Есть основания считать, что по итогам 2017 года доля прибыли, которая направляется на дивиденды, будет соответствующей, что делает ставку на снижение разницы стоимости бумаг полностью оправданной.
Сейчас соотношение АО/АП находится в районе 1,375. Подобное значение в текущей ситуации мне кажется избыточным. Инвестиционная идея заключается в том, чтобы поймать возврат соотношения к более низкому значению, в частности в район 1,25-1,26. Хотя фундаментально справедливым было бы соотношение еще более низкое, ниже 1,20.
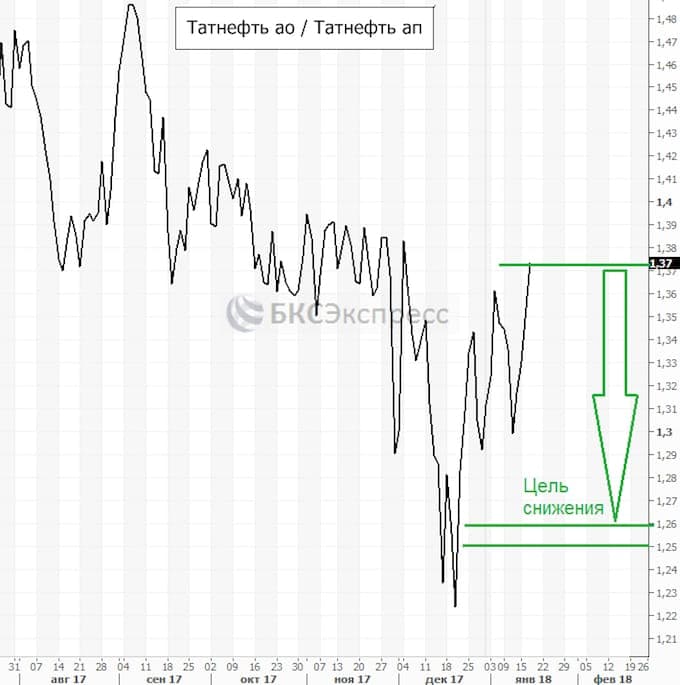
Расширение спреда в начале 2018 года, на мой взгляд, было обусловлено притоком средств нерезидентов на российский рынок. Как известно, иностранный капитал в первую очередь входит в наиболее ликвидные инструменты, которые получают премию, хотя с фундаментальной точки зрения это может быть и не совсем оправданно. Внушительный поток инвестиций в фонды, которые ориентированы на Россию, в начале января привел к расширению спреда, создав элемент рыночной неэффективности.
Ранее точно такую же идею мы предлагали в акциях Сбербанка, но там ставка делалась на снижения спреда с 1,24 до 1,14-1,16.
Предлагаем рассмотреть вариант покупки привилегированных акций Татнефти и в это же время на соразмерную величину продажу фьючерсов на обыкновенные акции Татнефти (TTH8 – мартовский контракт). Рекомендуемая доля идеи в портфеле