Возврат банком на расчетный счет денежных средств, перечисленных на выплату заработной платы в 1С
1С:Предприятие 8.3 (8.3.18.1433) ОСНО.
Добрый день!
Перечислила зарплату по зарплатному проекту, но не верно указала сумму (указала в разбивке по сотрудникам, а надо было общей суммой), в результате банк вернул ден. средства на расчетный счет. Затем заново отправила ден. средства на выплату зарплаты уже верно.
Подскажите, пожалуйста, на каких счетах отразить возврат денежных средств на расчетный счет и как правильно отразить повторную выплату заработной платы (по той же ведомости).
Заранее благодарна
Обсуждение (3)
Добрый день! По одной ведомости не получится провести два раза документ, второй будет пустой.
Рассмотрим два варианта отражения:
1. Если зарплата ведется в ЗУП и настроена синхронизация:
В 1С Бухгалтерии должен быть проведен документ «Поступление на расчетный счет» по возврату средств:
— Вид операции — Прочее поступление;
— Счет расчетов — 70;
— Сотрудник организации — Сотрудник зарплата, которого вернулась.
В 1С ЗУП нужно будет ввести документ «Сведения о неначисленной зарплате», который можно сформировать из самой ведомости по ссылке «Ввести сведения о незачисленной зарплате» :
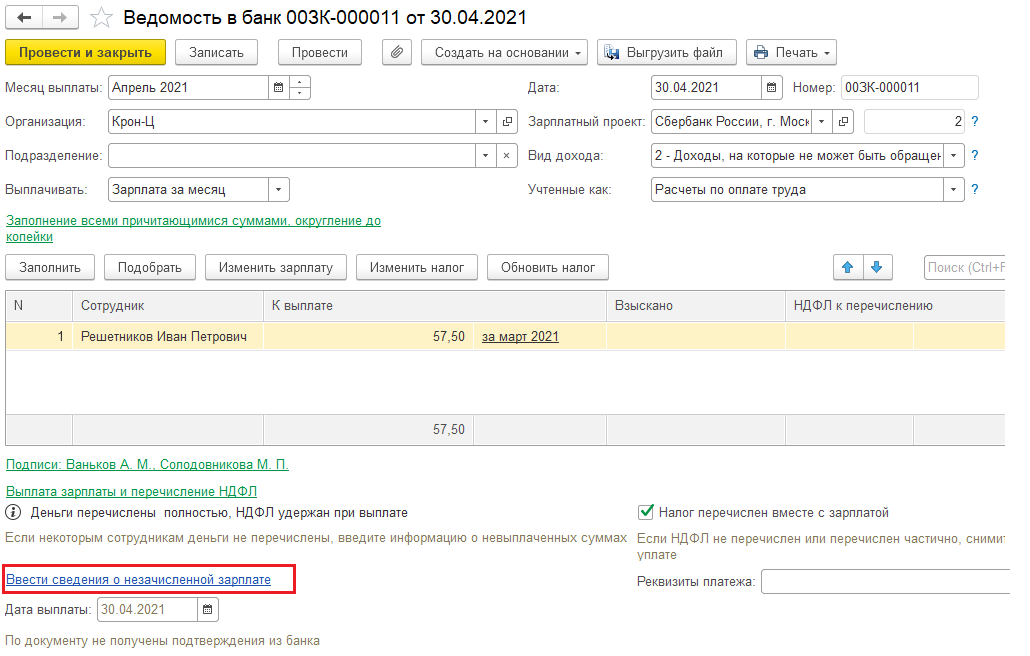
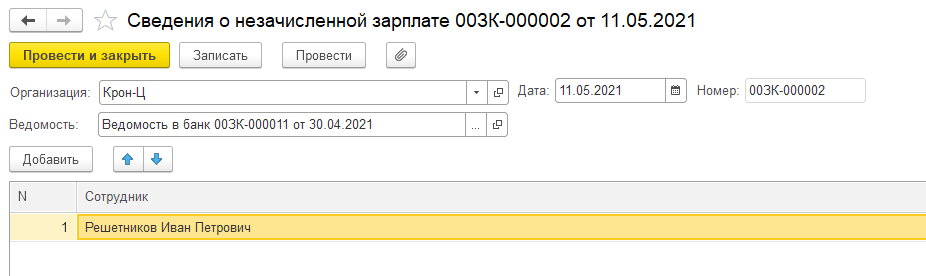
После проведения этого документа зарплата будет считаться невыплаченной, НДФЛ неудержанным. Для повторной выплаты необходимо будет создать новую ведомость, перегрузить в 1С Бухгалтерию и провести новую платежку.
2.Если зарплата ведется в Бухгалтерии.
В 1С Бухгалтерии должен быть проведен документ «Поступление на расчетный счет» по возврату средств:
— Вид операции — Прочее поступление;
— Счет расчетов — 70;
— Сотрудник организации — Сотрудник зарплата, которого вернулась.
Необходимо с помощью документа «Операция, введенная вручную», вид операции «Сторно документа» отсторнировать ведомость, далее провести такую же новую и сделать новую платежку с этой ведомостью.
Добрый день! Если учитывать возврат на 70 счете, то она отразится по налоговому учету, налог с них платить? У меня дважды возврат пришел (пока не связалась с банком и не разобралась).
Некоторые советуют на 76 счет.
Сомневаюсь
Добрый день!
У нас по сути эта сумма закрывается:
дт70-кт51 — отправили платежку на зарплату
дт51-кт70 — платежка вернулась.
Если два раза вернули, тут нужно уточнить у банка, почему.
Можно как сторно запись провести (дт70-кт51).
Возврат заработной платы на расчетный счет — проводки
Возврат излишне выплаченной зарплаты: причины и используемые счета
Проводки по возврату излишне выплаченной заработной платы зависят от причин, вызывающих необходимость такого возврата. Остановимся на двух часто встречающихся причинах:
- обнаружены ошибки в сумме начисленной и выплаченной зарплаты (счетная ошибка);
- зарплатные начисления сделаны верно, но в платежном поручении указали другую сумму.
В первом случае нужно сделать проводки:
- исправляющие начисленную сумму зарплаты;
- отражающие погашение работником переплаты.
Какие счета могут быть задействованы при сторнировании излишне начисленной зарплаты? Всё зависит от изначальных проводок по начислению зарплаты — в них могут участвовать различные счета (смотрите на рисунке ниже):

Подробнее о том, в дебет каких счетов может начисляться зарплата, узнайте из этого материала.
Крупные компании могут начислять зарплату с применением всех указанных счетов, если в их штате присутствуют:
- работники основных производственных цехов (начисление зарплаты: Дт 20 Кт 70);
- сотрудники вспомогательных подразделений (Дт 23 (25, 29) Кт 70);
- управленческий персонал (Дт 26 Кт 70).
В компаниях среднего и небольшого масштабов задействованных в начислении зарплаты счетов может быть меньше. В торговых организациях начисление зарплаты производится с участием счета 44 «Расходы на продажу». Неверно начисленная зарплата на переплаченную сумму должна быть сторнирована с того счета, в дебет которого она изначально начислялась.
Возврат переплаты из-за ошибок в платежном поручении не требует сторнировочных проводок при излишне выплаченной заработной платы. В учете отражается только операция возврата денег в кассу или на расчетный счет компании.
Важно! КонсультантПлюс предупреждает
Предложите работнику добровольно вернуть излишне выплаченную ему сумму или написать заявление об удержании долга из заработной платы, если обнаружены ошибки, которые не относятся к счетным.
Обратитесь в суд, если:
Подробнее смотрите в К+. Пробный доступ можно получить бесплатно.
Проводки по возврату сотрудником в кассу излишне выданной зарплаты или перечисленной на расчетный счет
Какие нужно сделать проводки при возврате излишне выданной зарплаты в кассу? Как отражается возврат переплаты, произведенный сотрудником безналичным способом? Разберем проводки для этих ситуаций на примере.
Как учесть исправление ошибки, связанной с излишне выплаченной заработной платой, при расчете налога на прибыль, вы можете узнать в КонсультантПлюс. Если у вас еще нет доступа к этой правовой системе, пробный полный доступ можно получить бесплатно.
Менеджеру отдела продаж ООО «Электроника» Малинкиной С. А. за последний отработанный месяц начислили зарплату 42 800 руб., а на карту перечислили 37 236 руб., удержав НДФЛ.
Спустя несколько дней в бухгалтерию поступили уточненные данные по продажам, на основании которых был пересчитан размер премии. В результате сумма оплаты труда Малинкиной С. А. за вычетом НДФЛ составила 34 539 руб. (39 700 руб. с налогом).
Малинкина С. А. вернула переплаченную зарплату частями: 1500 руб. сразу внесла в кассу компании, а остаток в сумме 1197 руб. перечислила на расчетный счет ООО «Электроника».
В учете ООО «Электроника» произведены следующие записи:
Возврат зарплаты из банка
Для отражения невыплаченной заработной платы в ЗУП предназначен документ, находящийся в разделе Выплаты — Сведения о незачисленной зарплате.
Этим документом отражается факт полного отклонения зачисления суммы сотруднику, т.е. нельзя отразить зачисление зарплаты частично.
Пример: зарплата за июль 2021 года была начислена и выплачена в полном объеме. Спустя несколько дней зарплата сотрудника из-за ошибки в реквизитах карты была возвращена на расчетный счет организации. Удержание НДФЛ не произошло.
НДФЛ удержан в ведомости и отражен в отчете 6-НДФЛ.
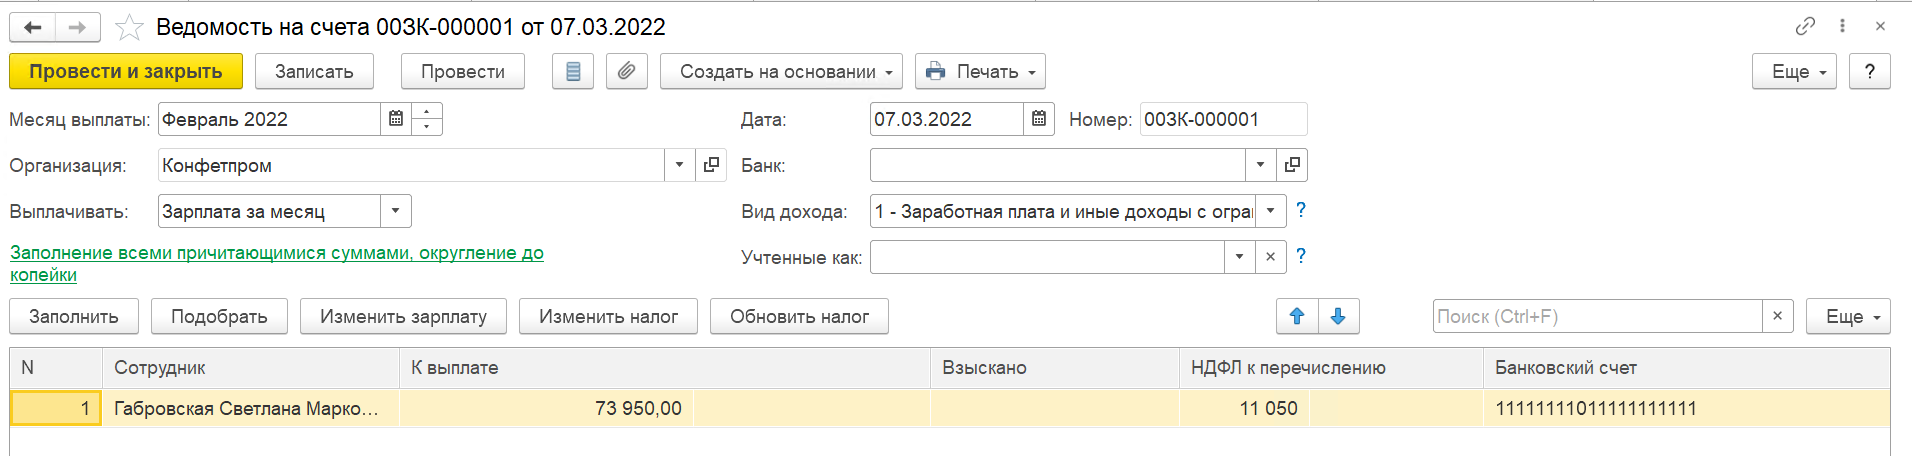

Но у нас произошел возврат зарплаты, поэтому в структуре 6-НДФЛ произойдут изменения.
Первый способ
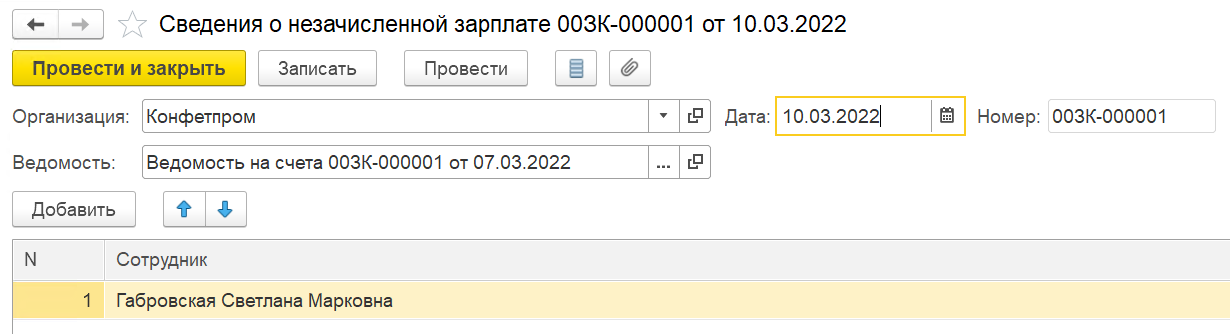
Перейдите в Выплаты — Сведения о незачисленной зарплате. Создайте документ
В поле Ведомость укажите документ Ведомость в банк или Ведомость на счета, по которому не прошла выплата.
Выберите нужного сотрудника.
Сформируем заново 6-НДФЛ.


Видим, что сумма НДФЛ сотрудника стала неудержанной и отразилась по строке 170.
Не нужно удалять из первичной ведомости на выплату сотрудника Сидорова и его НДФЛ, потому что по ней идет удержание НДФЛ,
а документ Сведения о незачисленной зарплате сторнирует это удержание.
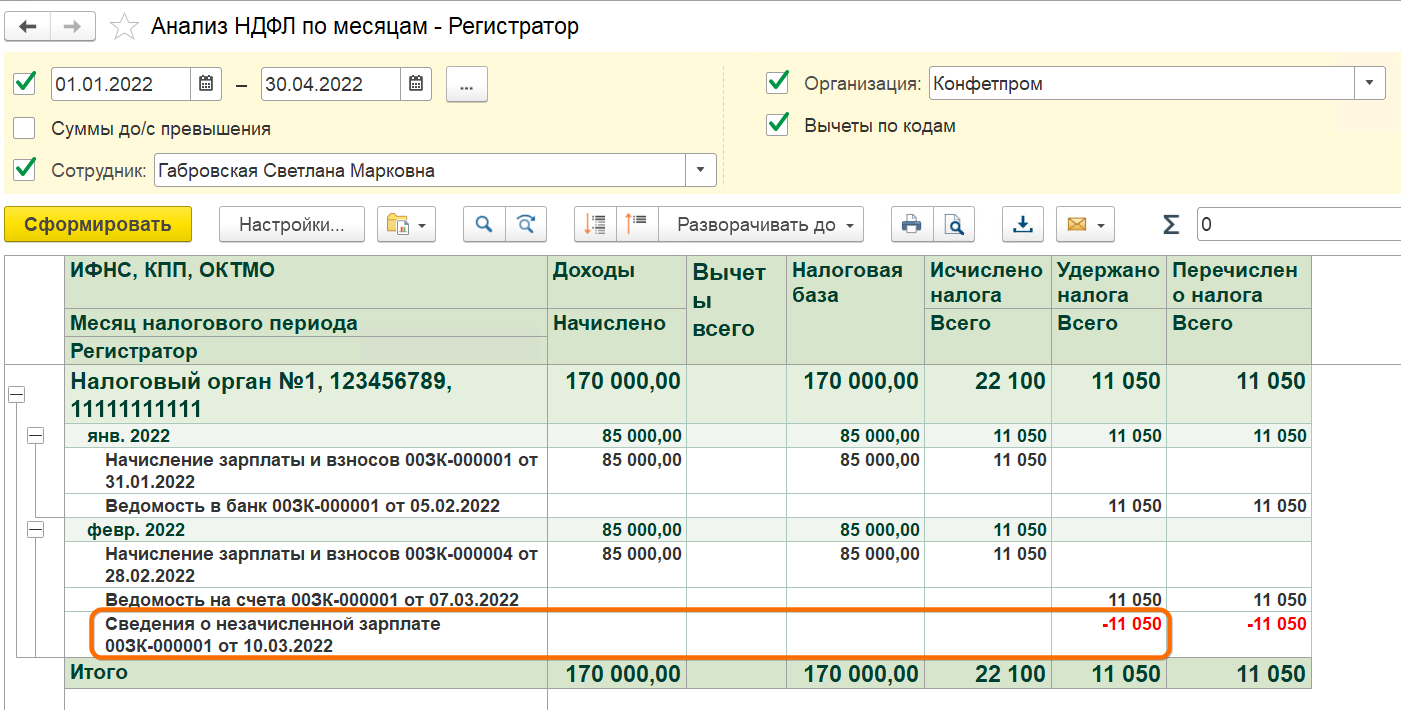
В итоге НДФЛ остается только исчисленным, что и отражается по строке 140 отчета 6-НДФЛ.
Исправим реквизиты карты сотрудника и создадим новую ведомость в банк. По кнопке Заполнить программа сама подтягивает нужного сотрудника и его корректный НДФЛ.
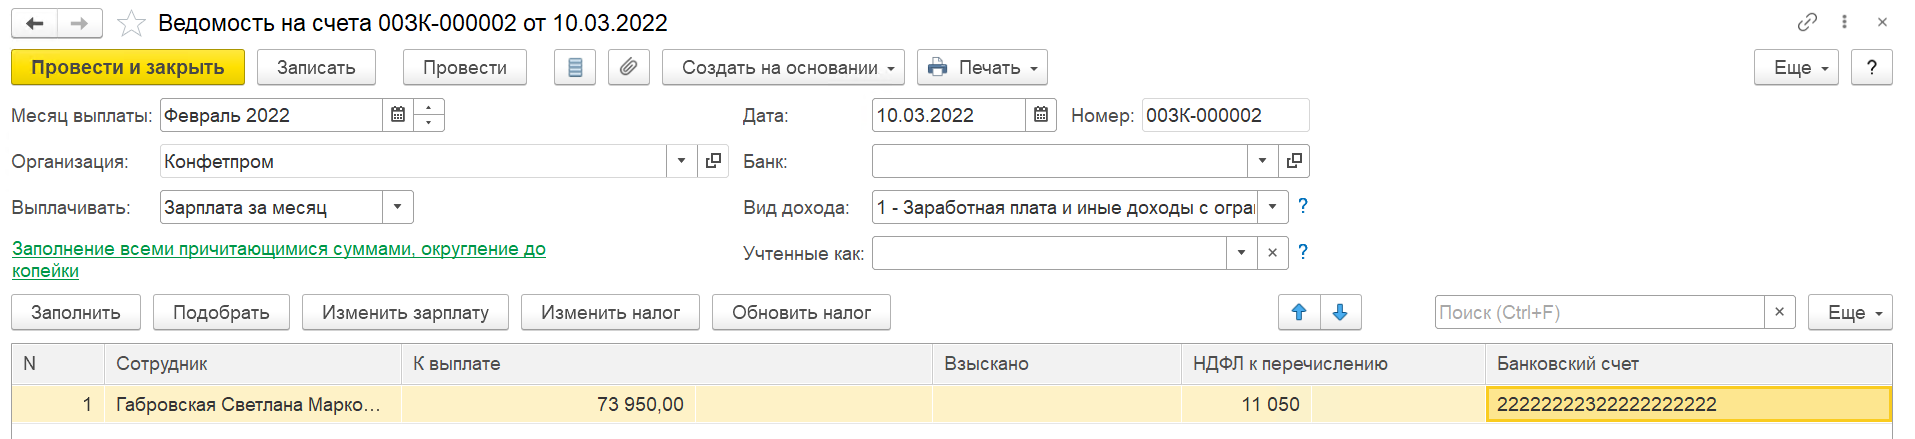
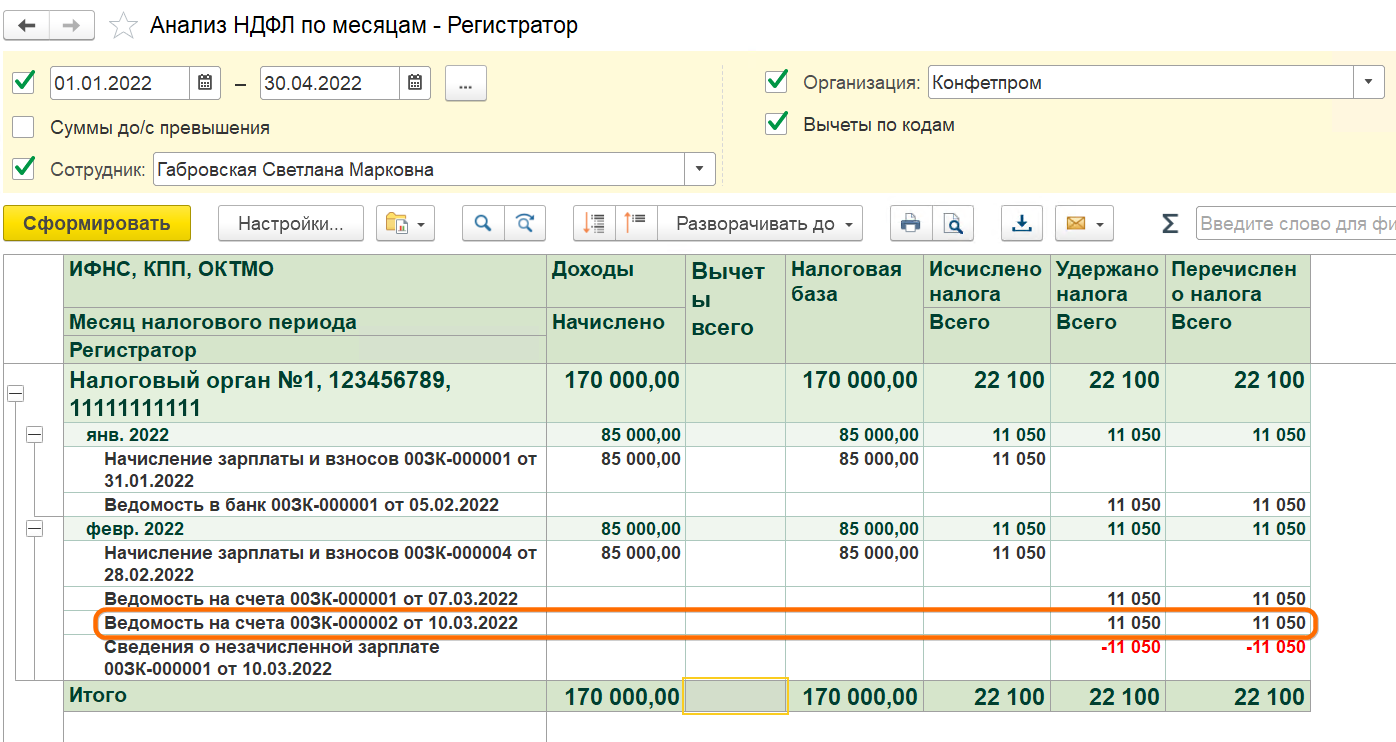
Отчет 6-НДФЛ стал вновь корректен.

Есть еще один способ оформить тот же документ – из самой ведомости:
В документе Ведомость в банк (или Ведомость на счета) разверните Выплата зарплаты и перечисление НДФЛ.
Нажмите Ввести сведения о незачисленной зарплате.
Откроется документ Сведения о незачисленной зарплате с этойведомостью.
Добавьте в список сотрудников, по которым не прошла выплата зарплаты.
Далее действуйте по алгоритму, описанному в первом способе, т.е. проводите документ Сведения о незачисленной зарплате и создаете новую ведомость на выплату зарплаты.
В Бухгалтерии 3.0 (перенос на счет 76.09)
Программа 1С: Бухгалтерия предприятия устроена немного иначе, чем ЗУП, поэтому механизм отражения невыплаты зарплаты здесь иной.
Выплата заработной платы здесь осуществляется с помощью документа Ведомость в банк.
Приведем пример: Создана ведомость на выплату зарплаты. Сумма к выплате сотрудника – 50000 руб., НДФЛ удержанный 6500 руб.
Осуществляем выплату. В результате в итоге получаем связанный с ведомостью документ Списание с расчетного счета.
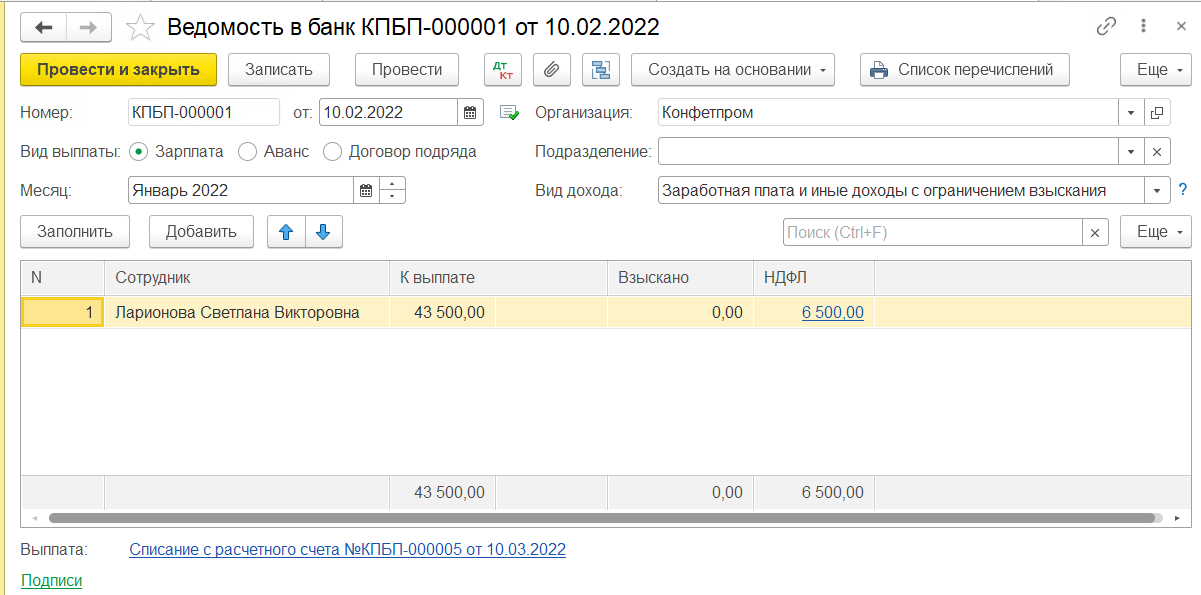
В нашем примере сотрудник некорректно указал реквизиты счета, из-за чего банк вернул перечисленную зарплату на счет организации.
Зайдем в документ Списание с расчетного счета, где была изначально перечислена зарплата.
Видим, что вид операции выбран верный Перечисление заработной платы работнику, плюс подтянута корректная ведомость.
Эти действия заставляют программу провести записи в зарплатных регистрах для верного отражения этих операций в отчете 6-НДФЛ.
Чтобы сторнировать записи из регистров в Бухгалтерии есть только один документ в разделе Операции — Операции, введенные вручную — Сторно документа. Но он нам не подойдет . Потому что банковские выписки сформировали обороты по счету 51 Расчетные счета, эти операции (имеется в виду возврат незачисленной зарплаты) есть в банк-клиенте. Их сторнировка недопустима, иначе у вас не сойдутся с банком итоговые суммы по расчетному счету.
Поэтому все банковские выписки необходимо сохранить в программе.
Однако нам придется внести в них определенные изменения, чтобы сохранить корректный учет.
Зайдем снова в списание с расчетного счета изначальной зарплаты и вместо 70 счета перенесем платеж на 76 счет. Это делается для того, чтобы убрать движение по зарплатным регистрам.
• Вид операции – Прочие расчеты с контрагентами
• Статья расходов – добавьте новую статью Возврат заработной платы
• Счет расчетов – 76.09 Прочие расчеты с разными дебиторами и кредиторами, указав в качестве контрагента банк.
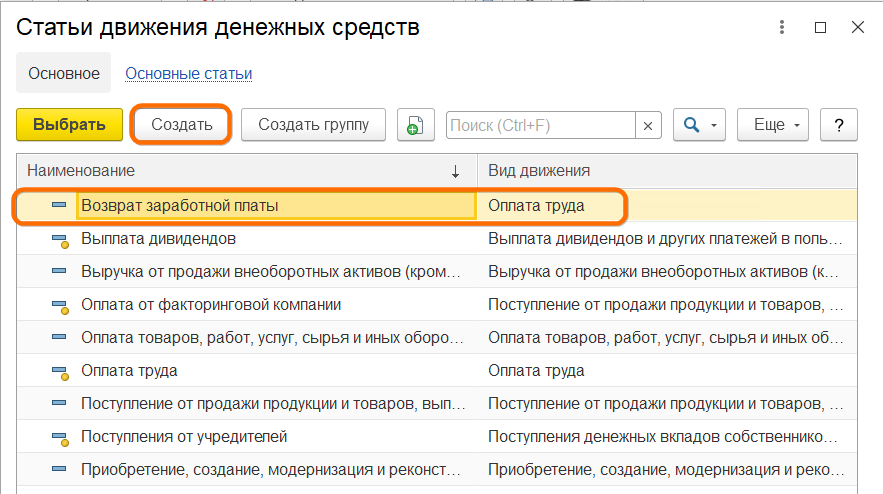
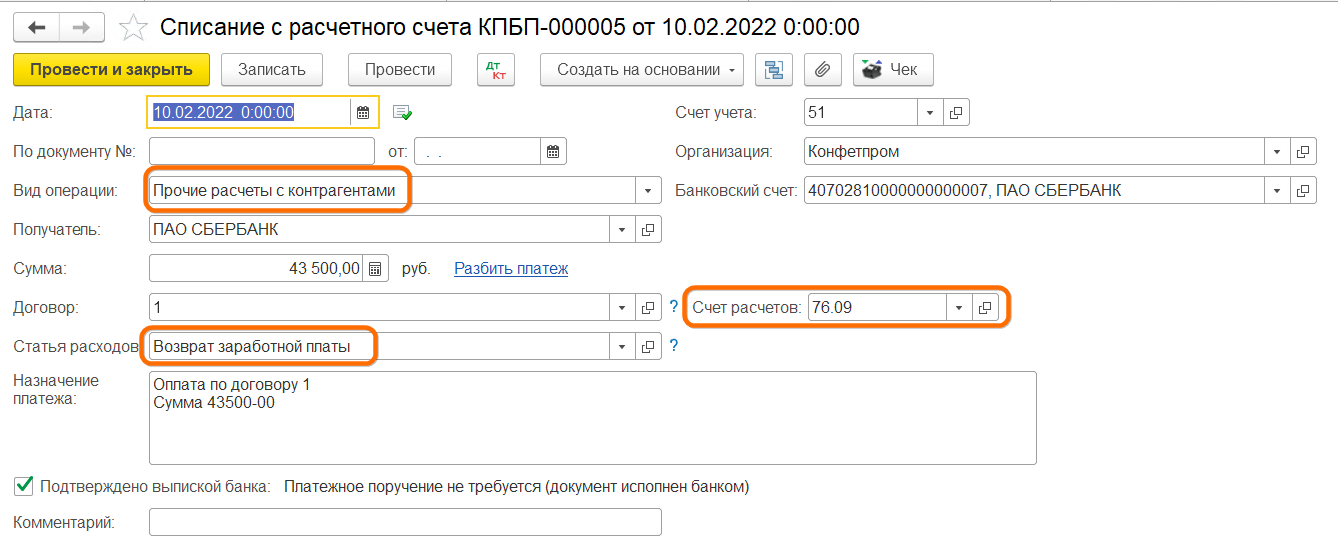
Бухгалтеру целесообразно выделить такие расчеты на счет 76.09 Прочие расчеты с разными дебиторами и кредиторами, чтобы не было путаницы в счете 70 Расчеты по оплате труда, на котором должны отражаться только фактические суммы начисленной и выплаченной заработной платы.
Таким образом, в оборотно-сальдовой ведомости по счету 70 зависнет задолженность сотруднику в сумме невыплаченной зарплаты.
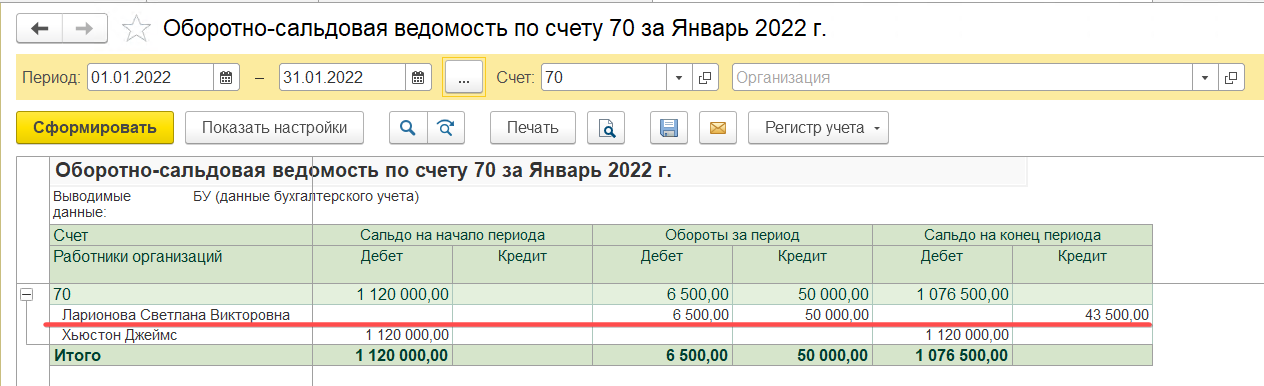
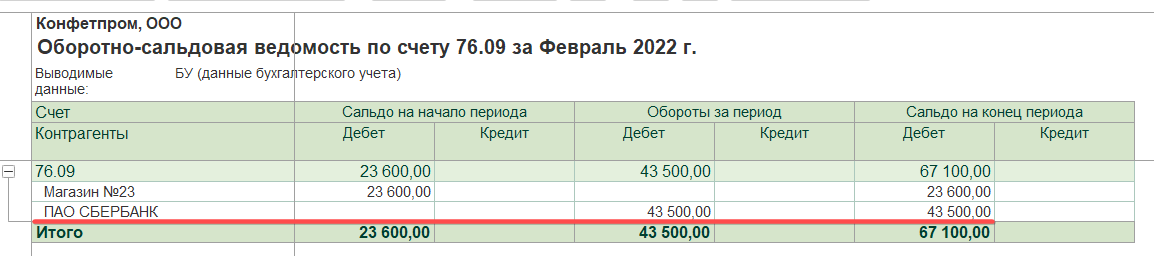
Зависшая сумма видна в оборотно-сальдовой ведомости на счете 76.09.
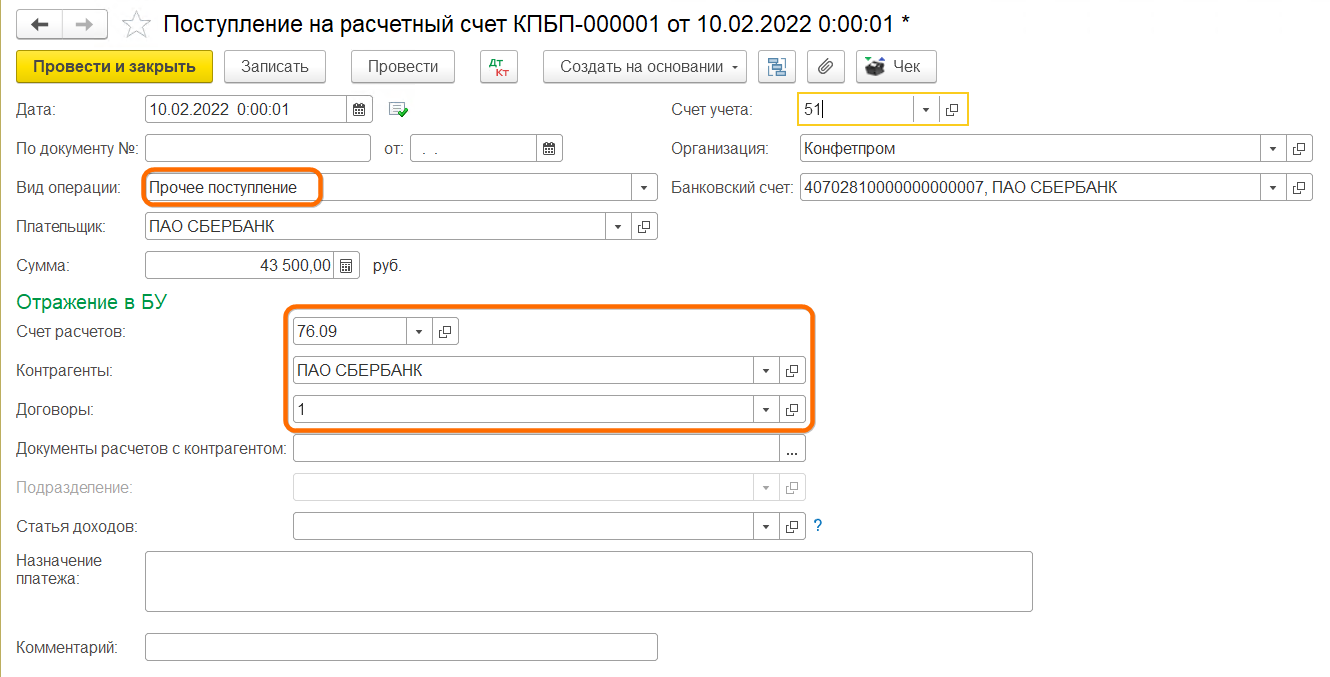
При возврате денежных средств банком на расчетный счет отразите операцию Поступление на расчетный счет в корреспонденции со счетом 76.09 и видом операции Прочее поступление.
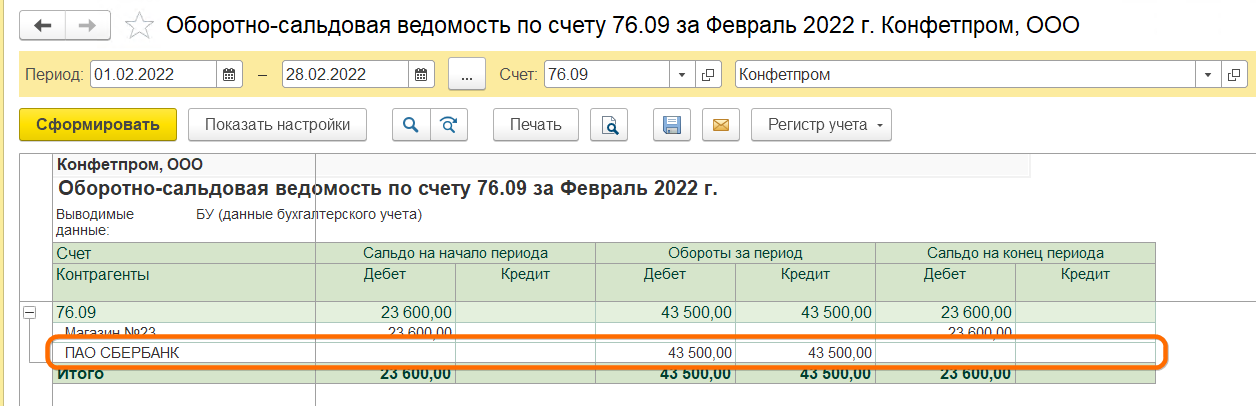
В результате сальдо по счету 76.09 закрыто.
Как быть с суммой долга сотруднику?
После исправления реквизитов отправьте платежку в банк снова, сформировав новую ведомость на выплату зарплаты.
Для корректного формирования ведомости и регистров, удалите из предыдущей ведомости сотрудника, по которому не прошла выплата. В нашем примере, сотрудник в ведомости один, удалить его не выйдет, поэтому в расшифровках обнулите ему сумму выплаты и НДФЛ и проведите ведомость.
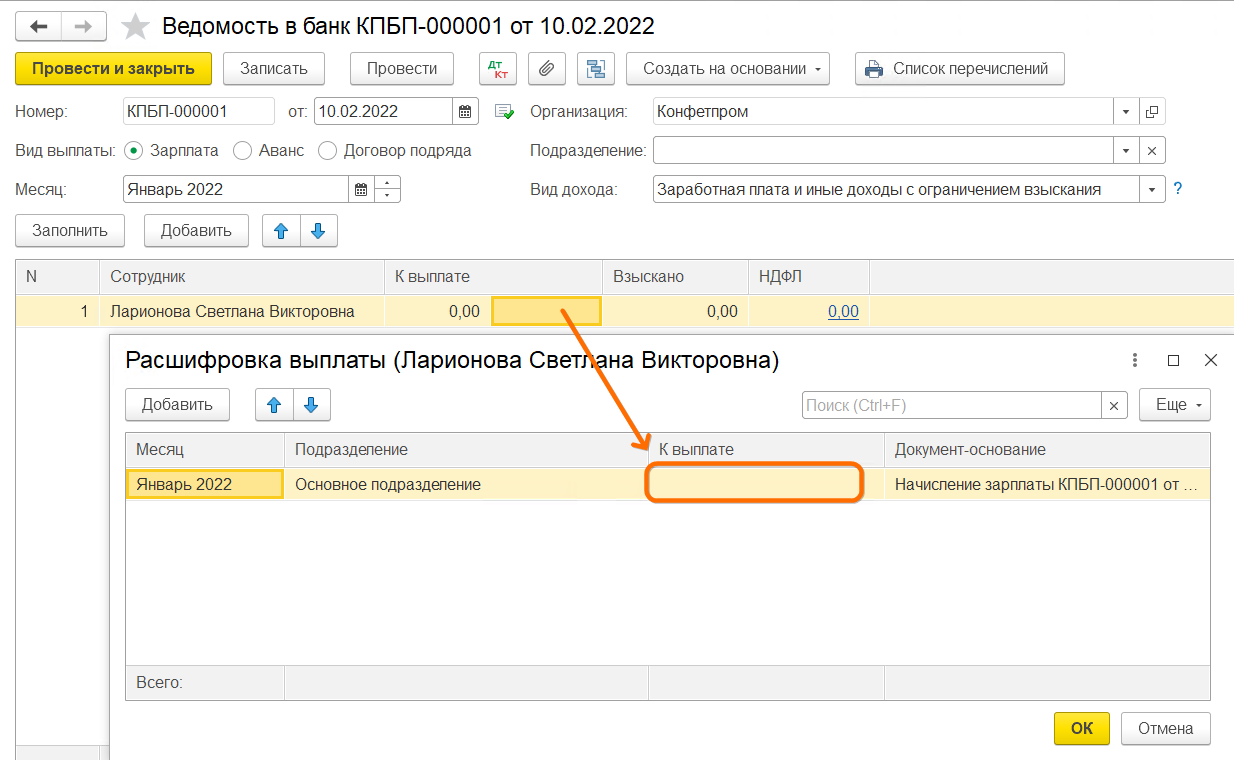
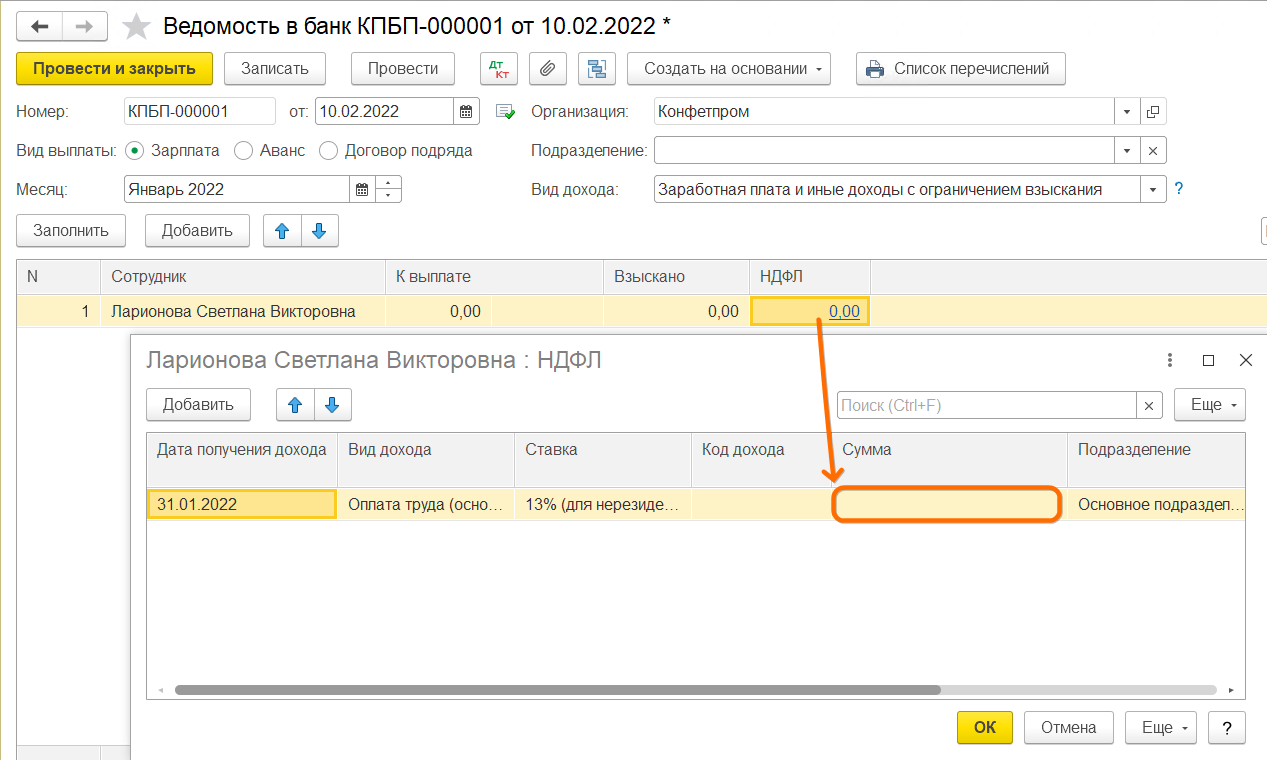
Создайте новую ведомость в банк.
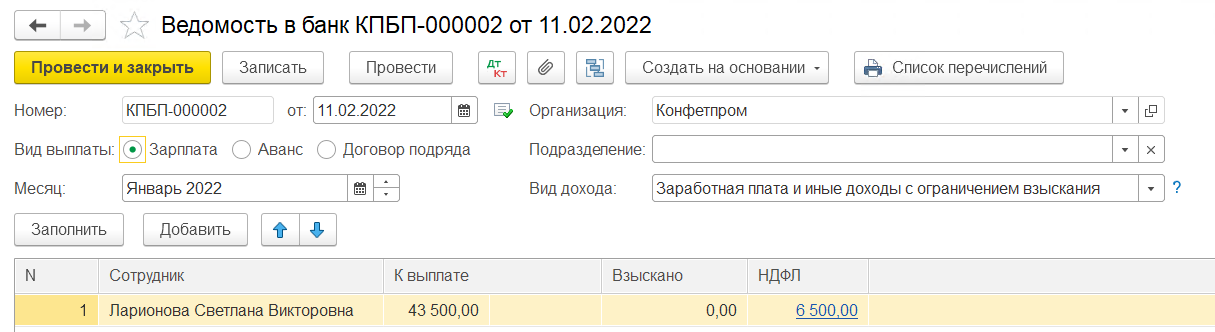
В новой ведомости подберите сотрудника, по которому повторно формируется документ с помощью кнопки Добавить.
Оплатите вновь сформированную ведомость.
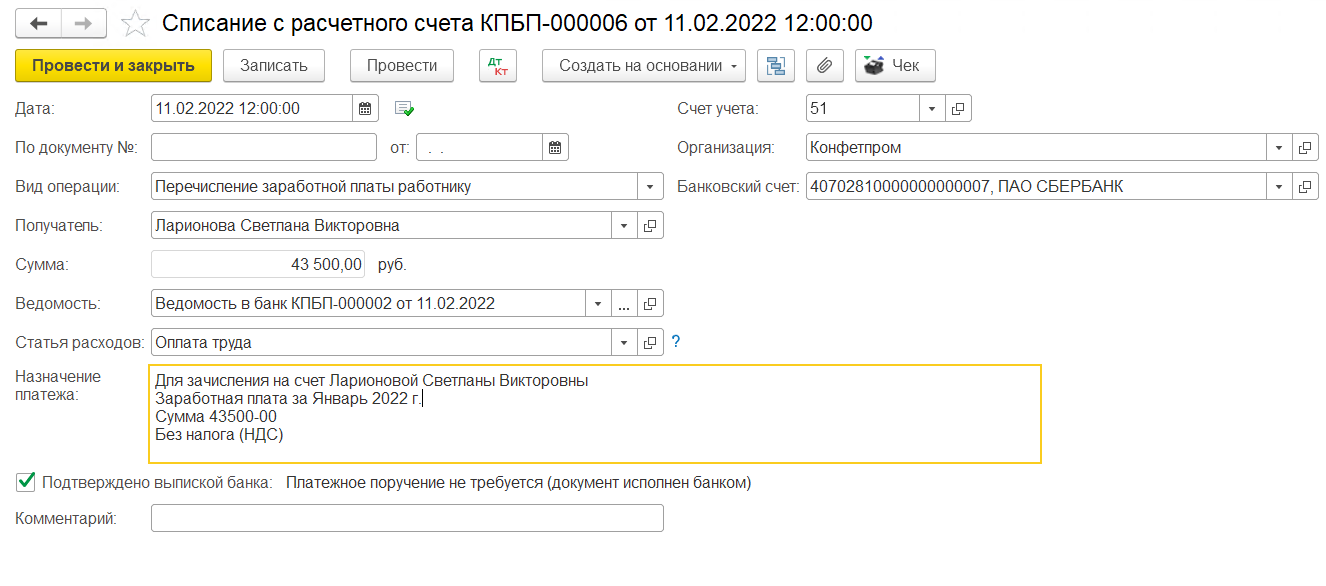
В результате выполненных действий сальдо по сотруднику на счете 70 закрыто.
Возврат заработной платы из банка в программах 1С
В практике бухгалтера нередко бывают ситуации, когда при перечислении заработной платы сотрудникам на карту операция не выполнена по каким-либо причинам. Например, не правильно указаны реквизиты получателя, заблокирована карта и т.п. В результате сумма зарплаты «зависает» на невыясненных платежах в банке и через пару дней возвращается на расчетный счет. Как отразить такие операции в программах 1С? Повлияют ли они на заполнение формы 6-НДФЛ? Рассмотрим на примерах как отразить это и в 1С: Зарплата и управление персоналом, ред. 3.1, и в 1С: Бухгалтерии предприятия ред. 3.0.
Возврат зарплаты из банка в 1С: ЗУП ред. 3.1
Для отражения невыплаченной заработной платы в 1С: ЗУП ред. 3.1 предназначен документ, находящийся в разделе «Выплаты» — «Сведения о незачисленной зарплате».
Обратите внимание, что этим документом отражается факт полного отклонения зачисления суммы сотруднику, т.е. нельзя отразить зачисление зарплаты частично.
Сформировать этот документ можно двумя способами:
• Первый способ: создать документ «Сведения о незачисленной зарплате» в разделе «Выплаты»;
• Второй способ: из документов «Ведомость в банк» или «Ведомость на счета».
Рассмотрим пример: зарплата за июль 2021 года была начислена и выплачена в полном объеме. Спустя несколько дней зарплата сотрудника Сидорова А.В. из-за ошибки в реквизитах карты была возвращена на расчетный счет организации. Соответственно, удержание НДФЛ не произошло.
Если бы такой ситуации не произошло, то мы бы видели идеальную картину в 6-НДФЛ:
НДФЛ в сумме 14940 рублей удержан в ведомости и отражен по строке 160 отчета 6-НДФЛ.
Но у нас произошел возврат зарплаты, поэтому структура 6-НДФЛ претерпит изменения.
Делаем всё поэтапно.
Первый способ.
Шаг 1. Перейдите в раздел «Выплаты» — «Сведения о незачисленной зарплате».
Для формирования нового документа нажмите кнопку «Создать».
Шаг 2. В поле «Ведомость» укажите документ «Ведомость в банк» или «Ведомость на счета», по которому не прошла выплата.
В табличную часть внесите соответствующего сотрудника.
Сформируем заново 6-НДФЛ.
Видим, что сумма НДФЛ Сидорова в размере 4420 рублей стала неудержанной и отразилась по строке 170.
Важно! Из-за незачисления зарплаты не нужно удалять из первичной ведомости на выплату сотрудника Сидорова и его НДФЛ! Она остается как есть!
Потому что по ней идет удержание НДФЛ,
а документ «Сведения о незачисленной зарплате» сторнирует это удержание.
В итоге НДФЛ по Сидорову остается только исчисленным, что и отражается по строке 140 отчета 6-НДФЛ.
Шаг 3. Исправим реквизиты карты Сидорова А.В. и создадим новую ведомость в банк. По кнопке «Заполнить» программа сама подтягивает нужного сотрудника и его корректный НДФЛ.
Отчет 6-НДФЛ стал вновь корректен.
Причем в разделе 1 НДФЛ разделяется по датам выплаты, что вполне логично.
Второй способ
Расскажем еще об одном способе как можно ввести сведения о незачисленной зарплате.
Шаг 1. В документе «Ведомость в банк» (или «Ведомость на счета») разверните раздел «Выплата зарплаты и перечисление НДФЛ».
Шаг 2. Нажмите гиперссылку «Ввести сведения о незачисленной зарплате».
В результате откроется документ «Сведения о незачисленной зарплате» с указанной ведомостью.
Шаг 3. Добавьте в список сотрудников, по которым не прошла выплата зарплаты.
Далее действуйте по алгоритму, описанному в первом способе, т.е. проводите документ «Сведения о незачисленной зарплате» и создаете новую ведомость на выплату зарплаты.
Невыплата зарплаты в 1С: Бухгалтерии предприятия ред. 3.0
Программа 1С: Бухгалтерия предприятия устроена немного иначе, чем 1С: ЗУП, поэтому и механизм отражения невыплаты зарплаты здесь совершенно другой.
Выплата заработной платы здесь осуществляется с помощью документа «Ведомость в банк».
Приведем пример: в организации всего два сотрудника. Создана ведомость на выплату зарплаты. Сумма к выплате у обоих сотрудников одинакова – 52200 руб., НДФЛ удержанный 7800 руб.
Выплата заработной платы подтверждается нажатием кнопки «Оплатить ведомость».
В результате по каждому сотруднику формируются документы «Списание с расчетного счета».
Что делать, если платеж не прошел?
Например, у сотрудника Коротких В.П. неверно указаны реквизиты, в результате чего банк вернул перечисленную зарплату, в сумме 52200 руб. на счет организации.
Шаг 1. Зайдем в документ «Списание с расчетного счета», где была изначально перечислена зарплата.
Видим, что вид операции выбран верный «Перечисление заработной платы работнику», плюс подтянута корректная ведомость.
Эти действия заставляют программу провести записи в зарплатных регистрах для верного отражения этих операций в отчете 6-НДФЛ.
Чтобы сторнировать записи из регистров в 1С: Бухгалтерии предприятия есть только один документ в разделе «Операции» — «Операции, введенные вручную» — «Сторно документа».
Но он нам не подойдет. Потому что банковские выписки сформировали обороты по счету 51 «Расчетные счета», эти операции (имеется в виду возврат незачисленной зарплаты) есть в банк-клиенте. Их нельзя отсторнировать или удалить, иначе у вас не сойдутся с банком итоговые суммы по расчетному счету.
Поэтому все банковские выписки необходимо сохранить в программе.
Однако и в таком виде оставить мы их не можем, так как в лучшем случае произойдет двойное удержание НДФЛ, в худшем – «полетит» весь зарплатный учет.
Что же делать? Будем хитрить.
Зайдем снова в списание с расчетного счета изначальной зарплаты Коротких В.П., и вместо 70 счета перенесем платеж на 76 счет. Это делается для того, чтобы убрать движение по зарплатным регистрам.
• Вид операции – «Прочие расчеты с контрагентами»;
• Статья расходов – добавьте новую статью «Возврат заработной платы»;
• Счет расчетов – 76.09 «Прочие расчеты с разными дебиторами и кредиторами», указав в качестве контрагента банк.
Бухгалтеру целесообразно выделить такие расчеты на счет 76.09 «Прочие расчеты с разными дебиторами и кредиторами», чтобы не было путаницы в счете 70 «Расчеты по оплате труда», на котором должны отражаться только фактические суммы начисленной и выплаченной заработной платы.
Таким образом, в оборотно-сальдовой ведомости по счету 70 «зависнет» задолженность сотруднику Коротких В.П. в сумме невыплаченной зарплаты 52200 руб.
«Зависшая» сумма видна в оборотно-сальдовой ведомости на счете 76.09.
Шаг 2. При возврате денежных средств банком на расчетный счет отразите операцию «Поступление на расчетный счет» в корреспонденции со счетом 76.09 и видом операции «Прочее поступление».
В результате сальдо по счету 76.09 закрыто.
Как быть с суммой долга сотруднику?
После исправления реквизитов отправьте платежку в банк снова, сформировав новую ведомость на выплату зарплаты.
Шаг 3. Для корректного формирования ведомости и регистров, удалите из предыдущей ведомости сотрудника, по которому не прошла выплата. В нашем примере это Коротких В.П.
Шаг 4. Создайте новую ведомость в банк.
Шаг 5. В новой ведомости подберите сотрудника, по которому повторно формируется документ с помощью кнопки «Добавить».
Проведите документ и сформируйте документ, подтверждающий оплату по кнопке «Оплатить ведомость».
Зачисление зарплаты на карточку сотрудника Коротких В.П. подтверждено документом «Списание с расчетного счета».
Сформируйте отчет о движении документа. В нем видно, что кроме прочих зарплатных регистров устанавливается отметка, что указанная ведомость оплачена.
В результате выполненных действий сальдо по сотруднику Коротких В.П. на счете 70 закрыто.
Авторы статьи: Ольга Круглова
Понравилась статья? Подпишитесь на рассылку новых материалов
Добавить комментарий
Комментарии
Люция, добрый день.
Несмотря на то, что у вас переехало 2 ведомости, вы действительно первичную ведомость не оплачиваете, можно даже распровести ее, а вторичную привязывайте к повторной выплате.
Ошибочное списание с расчетного счета и возврат не проводите через 70 счет, путаются зарплатные регистры. Проведите их как мы рекомендуем в статье через Прочее списание и Прочее поступление через счет 76.09.
Согласно законодательств у денежные средства в виде сумм возврата излишне выплаченной зарплаты не включаются в состав доходов при УСН. Они не относятся ни к доходам от реализации (ст. 249 НК РФ), ни к внереализационн ым поступлениям (ст. 250 НК РФ). Кроме того, данные суммы не считаются доходом, так как не относятся к экономической выгоде компании (ст. 41 НК РФ). Следовательно, и в книге учета доходов и расходов возврат излишне выплаченной зарплаты вам отражать не нужно.
Другой вопрос, что и в расходах лишняя выплата отражаться не должна. Поскольку она не является начисленной суммой.
Поэтому ставите что это непринимаемые расходы как в списании с расчетного счета и поступлении.
Дмитрий, добрый день.
Я так понимаю у вас реестр в банк был отправлен, например, на 500 тысяч, а прошло на счета сотрудников всего 470 тысяч. 30 тысяч не зачислилось. Получается у вас и списание с расчетного счета будет всего на 470 тысяч. Так?
В этом случае из общей ведомости удаляете этого проблемного сотрудника, ведомость на выплату остается на сумму 470 тысяч, ее проводите. И создаете отдельную ведомость на 30 тысяч и отправляете снова сотруднику, указав верные реквизиты.
Если я неверно смоделировала ваш пример распишите его более подробно, пожалуйста.
Екатерина, добрый день. Такого сценария не может быть. Если в новое списание с расчетного счета подтягиваете старую ранее оплаченную ведомость, то программа не дает провести банковскую выписку. Пишет ошибку: «Поле «Ведомость» заполнено некорректно. По текущей ведомости зарплата сотрудника ФИО выплачена ранее». Поэтому сальдо по переплате никак с этим не может быть связано. Проверяйте какие ведомости подтянули. Может лишних ведомостей создали? Расчетный лист сотрудник проверяли? Может у вас это сальдо тянется с давних пор?
Ольга, добрый день. Законодательной практики по этому вопросу на нашла. Чисто с человеческой точки зрения вы не можете повлиять на этот нюанс: например, на момент выплаты зп вы не знаете заблокирована ли карта у сотрудника, или он счет в этом банке закрыл, в другом открыл, но вам ничего не сказал. Поэтому вашей вины скорее всего в этом нет. Хотя даже если вы ввели реквизиты карты неверно, то тут тоже ничего не поделаешь. на НДФЛ не повлияешь: человеческий фактор. Сформируйте отчет, посмотрите как встанет сумма. Если пойдет перекос по датам, то подкорректируйт е в отчете вручную. Алгоритм программы не сломать. Проще вручную поправит этот нюанс.
Екатерина, добрый день. Такого сценария не может быть. Если в новое списание с расчетного счета подтягиваете старую ранее оплаченную ведомость, то программа не дает провести банковскую выписку. Пишет ошибку: «Поле «Ведомость» заполнено некорректно. По текущей ведомости зарплата сотрудника ФИО выплачена ранее». Поэтому сальдо по переплате никак с этим не может быть связано. Проверяйте какие ведомости подтянули. Может лишних ведомостей создали? Расчетный лист сотрудник проверяли? Может у вас это сальдо тянется с давних пор?
Евгения, добрый день. Поясните, пожалуйста, вы НДФЛ с отпускных оплатили дважды?
Выплатили один раз вместе с выплатой отпускных, отпускные вернулись, получается с новой выплатой отпускных ндфл я не выплачиваю повторно ?
Естественно, что НДФЛ вы дважды не платите. Обратите внимание: получатели в платежах разные. НДФЛ вы платите в ФНС, это налоговый платеж. А сами отпускные вы перечисляете сотруднику. Поэтому НДФЛ перечислили один раз и все. А все операции с отпускными делаете так, как указано в этой статье.
Евгения, добрый день. Поясните, пожалуйста, вы НДФЛ с отпускных оплатили дважды?
Выплатили один раз вместе с выплатой отпускных, отпускные вернулись, получается с новой выплатой отпускных ндфл я не выплачиваю повторно ?
Евгения, добрый день. Поясните, пожалуйста, вы НДФЛ с отпускных оплатили дважды?
Екатерина, добрый день. Такого сценария не может быть. Если в новое списание с расчетного счета подтягиваете старую ранее оплаченную ведомость, то программа не дает провести банковскую выписку. Пишет ошибку: «Поле «Ведомость» заполнено некорректно. По текущей ведомости зарплата сотрудника ФИО выплачена ранее». Поэтому сальдо по переплате никак с этим не может быть связано. Проверяйте какие ведомости подтянули. Может лишних ведомостей создали? Расчетный лист сотрудник проверяли? Может у вас это сальдо тянется с давних пор?