Как работать с самозанятым. Инструкция для ИП и юрлиц
При обращении нового клиента каждый раз я рассказываю одну и ту же телегу — поэтому решил написать ее и просто давать ссылку всем интересующимся.
Что такое самозанятость
Самозанятость или НПД (Налог на Профессиональный Доход) — экспериментальный налоговый режим, который может применяться как к физ.лицу так и к ИП. Я предполагаю, что он появился как более простой и доступный УСН.
Основная его цель — “вывести из тени” всех фрилансеров, которые принимают оплату “черным налом” — и заставить их платить деньги в бюджет.
Обращаю особое внимание на то, что самозанятый — это не профессия, а льготный налоговый режим (так сказал Мишустин). То есть самозанятый — это специалист, работающий на себя, а не “швец и жнец и на-дуде-игрец” в одном флаконе.
И вот — сначала режим вводился в 4 регионах России, а теперь же он действителен по всей РФ. Получается, что самозанятость — это такой же налоговый режим, как УСН, ПСН, ОСНО и ЕСХН (только с некоторыми ограничениями по разным организационным моментам).
Ну и конечно же с официальным самозанятым сотрудничать выгоднее.
Преимущества сотрудничества с самозанятым
Если сравнивать самозанятого и обычного фрилансера, то сотрудничать с самозанятым выгоднее по 2 причинам.
Не нужно платить дополнительные налоги за обналичку. И за перевод тоже не нужно. Самозанятый платит свой налог сам (4% или 6%).
Все официально. Договор, чек. При необходимости можно организовать счет и АВР (Акт Выполненных Работ) — но требовать их заказчик не имеет права.
Однако не все гладко.
Минусы работы с самозанятыми
Доходы самозанятого не должны превышать более 2,4 млн. рублей за год (не более 200 000 рублей/месяц). Если доходы превысят 2,4 млн. рублей, то самозанятый должен будет уплатить НДФЛ со всех сумм сверху, а организация страховые взносы (об этом читайте далее).
Организация не может расторгнуть отношения с работником, а потом сотрудничать с ним, как с самозанятым — в течение 2 лет после его увольнения и регистрации..
А то была такая мошенническая схема — предприниматель “типа увольняет” сотрудника, но начинает сотрудничать с ним, как с самозанятым Это такая схема для уменьшения налоговой нагрузки.
Но ФНС бдит — и быстренько обнаружила эту схему и уточнила наказание за нее в соответствующей статье (пункт 2, подпункт 8).
Налоговая может расценить отношения с самозанятым как трудовые. В этом случае грозит штраф — Штраф — от ₽10 000 до ₽100 000. (В соответствии с КоАП ст 5.27). А также придется платить доп.налоги и страховые.
Чтобы этого не случилось, обязательно нужно требовать у самозанятого чек (образец ниже). Это основной документ плательщика НПД.
Также можно заморочиться и найти информацию о нем в Интернете, но это того не стоит. Чек “решает”.
В чем разница между ИП и самозанятым
По большому счету разницы между ИП и самозанятым нет (по-крайней мере, после 19 октября 2020 года, когда режим распространился на всю Россию). Раньше разница была, но с 1 июля 2020 года статус самозанятого фактически приравнен к статусу ИП.
Разница между НПД и ИП — в том, что самозанятые не имеют право нанимать персонал, ограничены по выручке и видам деятельности.
Получается, что НПД — это налоговый режим для фрилансеров-одиночек, которые не хотят быть ИП — им дали возможность работать официально, с минимальной налоговой нагрузкой и абсолютно без отчетности.
Какие документы предоставляет самозанятый
Чек (который имеет юридическую силу и является полноценным платежным документом).
Такой чек формируется в мобильном приложении “Мой налог”. Можно переслать его по e-mail или в каком-нибудь из мессенджеров. Вы можете распечатать его или сохранить в JPG — и приложить к вашим отчетным документам.
АВР (но это не обязательно). Скачать его образец из Интернета, заполнить и отправить вам.
Предоставлять счет тоже можно, но для самозанятых это не обязательно (даже где-то читал, что требовать это незаконно). Но если прям сильно горит, могу заключить договор с Яндексом или с АлиЭкспресс — и тогда будет счет. Но не хотелось бы делать это.
Как платить тогда самозанятому? Читайте далее.
Как юридическому лицу и ИП оплачивать услуги самозанятого
Есть возможность работать через расчетный счет без оплаты дополнительного налога. Как? По банковским реквизитам.
Например, вот мои реквизиты.
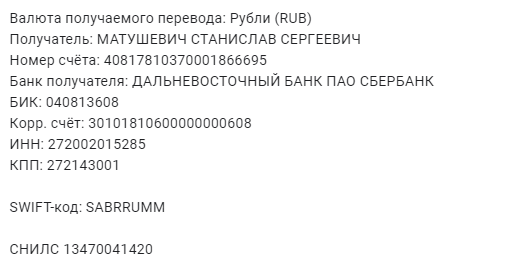
Здесь реквизиты банковской карты и ИНН физического лица. Заказчик вносит их в 1С — и переводит денежку непосредственно с р/с.
Без дополнительных налогов, НДФЛ и прочего. По крайней мере мне так платили за разработку некоторых прототипов и текстов.
Вот так — просто и без лишних заморочек.
Какие налоги юрлицо должно платить за сотрудничество самозанятым
Никаких. Если самозанятый не бывший работник, заказчик не платит в налоговую ни рубля.
Налог на профессиональный доход самозанятый платит сам. Штрафы получает тоже он.
Главное доказательство, что за самозанятого не надо платить, — это чек на оплату из приложения «Мой налог». До перевода денег с самозанятого можно взять электронную справку о статусе на текущую дату (формируется в приложении автоматически).
Если у заказчика есть давний договор с фрилансером, то с даты его регистрации в качестве самозанятого НДФЛ отменяется. Так пояснил Минфин в письме от 20.11.2020 № 03-11-11/101180.
Оплата взносов по добровольному страхованию за самозанятого не перекладывается на заказчика — соцстрах разъяснил это в письме от 28.02.2020 № 02-09-11/06-04-4346. Кстати, это же касается взносов в Пенсионный Фонд (говорится там же).
Но иногда все же происходят сложные случаи.
Что-то непонятное
В статье про сотрудничество с самозанятыми автор рассказывал интересный случай.
Когда юрлицо пытается перевести деньги самозанятому, то с точки зрения банка, это платеж в пользу физлица и с этого платежа удерживается процент за обналичку. Плюс, это в лимиты на вывод средств считается. В результате юрлица с удивлением обнаруживают, что и очередного платежа само занятому банк удержал 20%, например.
Так вот: я поразбирался в данной ситуации — и пришел к некоторым выводам.
Банк не является налоговым агентом, он — просто посредник. Начислять налоги он не имеет права. Другой разговор, что банк удержал комиссию как “за обналичку” — это уже более вероятно (уточняйте банковские тарифы).
Самозанятый платит налог сам — 4% за работу с физическим лицом, 6% — с юридическим.
Доначислить НДФЛ могут только в одном случае — если самозанятый заработал больше, чем ₽2,4 млн за год (хотя в IT это не редкость в принципе). Этот случай описан в Письме ФНС РФ от 20.02.2019 N СД-4-3/2899@ . В этом случае ИП или юрлицо должно исчислить и уплатить НДФЛ и страховые взносы в отношении бывшего самозанятого физлица (если оно не является ИП) с даты утраты права на применение НПД (в том числе с даты превышения суммы в ₽2,4 млн). Но автоматически начислять НДФЛ банк не имеет право.
А еще возможно, что произошло мошенничество. Нужно выбирать честный банк.
Других оснований для решения данного вопроса не известно.
Резюмируем
Сотрудничать с самозанятым — это выгодно и просто: просто переводите ему денежку и просите чек. В большинстве случаев, проблем не должно возникнуть (к слову: у меня не было ни одной проблемы за 3 года статуса).
Иногда в этом плане случаются проблемы. Но от большинства уже разработано решение.
Как платить налоги при работе с маркетплейсами
Торговля на Ozon, Яндекс.Маркет, Wildberries и других подобных площадках на пике популярности. При продажах через маркетплейсы предприниматели обязаны платить налоги. Как это делать правильно на разных налоговых режимах, рассказывает управляющий владелец группы компаний «Ваш Бухгалтер» Ирина Смирнова
Платформа знаний и сервисов для бизнеса
Ирина Смирнова — эксперт по налоговым рискам, безопасности бизнеса и международным стандартам финансовой отчетности. Управляющий владелец группы компаний «Ваш Бухгалтер», основатель Лиги защиты бизнеса, член экспертного совета по предпринимательству молодежного парламента при Госдуме.
Разработала курсы по повышению квалификации для бухгалтеров, которые прошли более 3000 человек, организовала свыше 40 профильных мероприятий с общим количеством участников более 2000 человек.
�� Закрытый клуб – Деловая среда Премиум
Вступайте в клуб и получите доступ к множеству материалов для развития бизнеса. Для вас 14 дней – бесплатно!
Кто может заниматься торговлей на маркетплейсах
Осуществлять продажи на торговых электронных площадках имеют право:
При этом самозанятым разрешено реализовывать только товары, которые они произвели сами, перепродажа недопустима. Но самозанятым разрешено прибегать к помощи подрядчиков.
Больше свободы у ИП и юрлиц. Им позволено заниматься сбытом товаров собственного изготовления или приобретенных у сторонних поставщиков.
Определить, какую организационно-правовую форму выбрать для бизнеса, поможет следующая схема.
❗️ Важно
В случае с торговлей на маркетплейсах надо заранее уточнить, работает ли площадка с самозанятыми. Это делают не все онлайн-витрины.
При неправильном выборе формы регистрации у селлера могут возникнуть сложности с выводом средств. Так, при снятии денег с расчетного счета ИП нет дополнительного налогообложения. Чтобы вывести деньги ООО, необходимо перечислить их учредителю и заплатить 13% НДФЛ. Значит, дополнительный налог будет увеличивать расходы селлера.
Если рассчитываться с поставщиками с расчетного счета, нужно получить от них все закрывающие документы. Это не всегда возможно, например при покупках на АлиЭкспресс и Садоводе.
Типичная ситуация: предприниматель пропустил срок подачи уведомления на УСН и, чтобы не оставаться на ОСНО до конца года, закрывает и вновь открывает ИП на УСН. Процедуру регистрации на онлайн-площадке приходится повторять, чтобы снова продавать товары через нее.
�� Деловая среда Премиум
Вступайте в закрытый клуб и получите возможность задать вопросы по бизнесу экспертам
Возможные режимы налогообложения для разных продавцов
Для каждой категории продавцов действуют свои налоговые режимы. Важно еще до выхода на маркетплейсы определить выгодную форму ведения бизнеса и налоговый режим. В процессе деятельности стоит анализировать затраты на оплату налогов и менять режим на более выгодный.
Самозанятому, продающему на онлайн-площадках произведенные им изделия, доступен только один способ уплаты налогов: отчисления НПД по установленным ставкам.
ИП имеет возможность выбрать любую из следующих налоговых систем:
Что касается организаций (юрлиц), на выбор те же способы налогообложения, что для ИП, кроме НПД.
❗️ Внимание
ИП необходимо запомнить: для интернет-торговли не подходит патент (ПСН). Этот спецрежим применяется только при продажах в розницу через объекты стационарной и нестационарной торговли. Реализация через интернет к розничной торговле не относится.
Индивидуальным предпринимателям при продаже товара через онлайн-площадки следует выбирать УСН или ОСНО, при необходимости совмещая систему налогообложения с ПСН для продаж в розницу.
Кроме того, при работе с маркетплейсом нельзя использовать автоматизированную «упрощенку», АУСН, из-за ограничений по работе с агентскими и комиссионными договорами.
Условия работы с Wildberries
Как выбрать налоговую систему: алгоритм
Теперь рассмотрим каждую систему налогообложения в контексте работы на маркетплейсе.
При выборе режима следует учитывать такие моменты:
для кого подходит режим,
каковы его особенности,
с какой налоговой базы взимается налог,
какова величина налоговой ставки.
Режим «Налог на профессиональный доход» для работы на маркетплейсах
Для кого: самозанятые и ИП, продающие небольшие объемы товаров.
Особенности работы при использовании НПД
Когда задействован режим НПД, нет необходимости сдавать отчеты, декларации, платить страховые взносы, не требуется приобретать кассовый аппарат.
Налог с самозанятого и ИП при НПД взимается с полной выручки — общей суммы всех денежных поступлений за месяц работы. Такие расходы, как вознаграждение, оплачиваемое поставщиком за услуги онлайн-площадки, не идут в расчет налога.
Ставки для плательщиков НПД: 4% — когда товары на маркетплейсе приобретает физическое лицо, и 6% — юридическое.
Преимущество — сумма налога рассчитывается ИФНС в приложении «Мой налог», самому этого делать не надо.
Все покупки до одной придется фиксировать в приложении и формировать чеки для покупателей.
По завершению отчетного месяца следует оплатить налог, автоматически рассчитанный налоговой службой. Важно при этом верно идентифицировать базу налогообложения.
Зарегистрируйтесь через Сбербанк Онлайн и получите сервисы за 0 рублей
Существует несколько способов поступления дохода при торговле на маркетплейсе:
Деньги за реализованную продукцию начисляют без вычета вознаграждения электронной «витрине» на лицевой счет. При таком раскладе самозанятым приходится самим отправлять определенный процент площадке за оказанные услуги.
Выручка за проданный товар поступает с вычетом вознаграждения маркетплейса, интернет-ресурсу ничего перечислять не нужно.
И в том, и другом случае необходимо платить налог с общего размера выручки. Когда доход поступает за вычетом комиссии веб-площадки, следует добавлять к нему процент, перечисленный маркетплейсу.
Рассмотрим на примере. У ИП следующие данные за месяц:
| Показатель | Сумма (руб.) |
| Оплачено покупателями (сумма из отчета агента в личном кабинете) | 397 860 |
| Стоимость логистики | 34 970 |
| Стоимость хранения | 46 120 |
| Агентское вознаграждение | 59 750 |
| Поступление на расчетный счет ИП за вычетом стоимости услуг площадки | 257 020 |
ИП должен заплатить налог 4% с общей суммы, оплаченной покупателями:
15 914 рублей = 397 860 х 4%.
Упрощенная система налогообложения при работе с онлайн-витринами
Для кого: индивидуальные предприниматели, организации (юридические лица).
При торговле на онлайн-площадках есть возможность использовать два варианта УСН.
Первый вариант УСН подходит тем, кто не может подтвердить свой расход, имеет небольшой доход или невысокие расходы, связанные с производством и реализацией товара.
Второй вариант целесообразно использовать ИП и юрлицам со значимой величиной расходов в связи с производством и реализацией товара — более 65% от всей выручки. Свои расходы требуется подтверждать документами. Если это сделать нет возможности, такой УСН-режим не подходит.
Особенности работы при использовании УСН
Отчетность для тех, кто платит налоги на УСН, несложная — одна налоговая декларация в год. Бизнесмены и юрлица производят налоговые отчисления четыре раза в течение года.
При УСН «Доходы» налог взимается с вашего дохода без учета затрат, то есть со всей суммы, которую заплатил покупатель. Платить налог нужно по ставке — 6 или 8% в зависимости от показателей выручки и численности штата.
На данном УСН-режиме налог к оплате можно уменьшить на уплаченную сумму страховых взносов.
При УСН «Доходы, уменьшенные на величину расходов» налог берется с дохода за вычетом расходов (в расходы входит вознаграждение, которое получает интернет-площадка). Налоговая ставка — 15 или 20% — также зависит от дохода и количества работников.
Кто может платить налог за самозанятого исполнителя

Иллюстрация: cottonbro studio/pexels
Может ли заказчик оплатить налог за самозанятого?
Бизнес охотно сотрудничает с самозанятыми исполнителями, снимая с себя нагрузку по уплате страховых взносов, удержанию с выплат НДФЛ и перечислению в бюджет.
При этом заказчик заинтересован контролировать статус плательщика НПД на дату выплаты вознаграждения. И в целях упрощения данного контроля, готов взять на себя уплату налога за самозанятого.
Опасения бизнеса вызваны тем, что исполнитель по ряду причин может утратить статус самозанятого и не оповестить об этом заказчика. Даже если в договоре зафиксировано, что исполнитель обязуется сообщить заказчику об утрате статуса плательщика НПД, самозанятый может проигнорировать этот пункт.
В таком случае выплата вознаграждения будет облагаться налогом уже не в рамках НПД, а как выплата физическому лицу без статуса самозанятого. Это значит, что заказчик должен уплатить с выплаты страховые взносы, удержать и перечислить в бюджет НДФЛ, а также включить такую выплату в отчетные формы – расчет 6-НДФЛ и новую форму ЕФС-1 (подраздел 1.1).
Но неуплата налога самозанятым не приводит к потере статуса. Если самозанятый не заплатил налог в срок, налоговики пришлют ему требование об уплате задолженности. Если требование тоже не будет исполнено, то налоговики вправе взыскать задолженность с нарушителя (п. 6 ст. 11 закона № 422-ФЗ), в том числе через суд (если она превышает 10 тыс. рублей).
По законодательству третье лицо может уплатить налог за самозанятого (ст. 45 НК). Сделать это может любой человек или компания. Для этой операции не нужны доверенности и какие-либо особые разрешения.
А ФНС даже разработало для этих целей специальный инструмент «Уплата налога за третьих лиц».
Однако, даже если заказчик решит сам уплатить налог за исполнителя, это ему не поможет, если самозанятый решит просто сняться с учета, превысит лимит дохода, займется деятельностью, не совместимой с режимом, и не предупредит об этом.
Но есть надежный способ контроля, который позволит заказчику не беспокоиться о статусе исполнителя, а также решить проблемы с расчетами и закрывающими документами – сотрудничество через онлайн-платформу. Такую, как Рокет Ворк.
Платформа Рокет Ворк включена в перечень операторов, осуществляющих информационный обмен с ФНС. Привлекая самозанятых через платформу, вы можете не переживать об утрате исполнителем статуса самозанятого на дату выплаты дохода.
Как происходит уплата налога через электронную площадку
Возможность оплаты НПД через операторов электронных площадок прямо предусмотрена в законе № 422-ФЗ от 27.11.2018 и конкретизирована в разъяснении ФНС от 01.04.2021 № АБ-4-20/4336@.
Для успешной регистрации на платформе самозанятый должен выбрать соответствующую электронную площадку и выдать ей разрешение на перечисление налога через приложение «Мой налог» или в ЛК плательщика НПД.
Далее, платформа будет автоматически проверять статус исполнителя перед тем, как зачислить ему деньги от заказчика, удерживать сумму налога с вознаграждения, передаст данные в ФНС, сформирует чек и переведет налог в бюджет.
Таким образом, сотрудничая с внештатным исполнителем через электронную платформу, бизнес упрощает контроль за статусом самозанятого. Если исполнитель утратит статус плательщика НПД, то сервис оповестит об этом заказчика. А значит переквалификация выплаты как физическому лицу без специального статуса исключена.
Заказчику не придется волноваться о соблюдении исполнителем налоговой дисциплины или вероятности превышения лимита дохода самозанятого. Эти критерии находятся в зоне ответственности электронной площадки. Заказчик же должен просто принять выполненную работу и выплатить исполнителю вознаграждение.
Сотрудничайте с Рокет Ворк. Функционал сервиса обширен: автоматическое формирование договора и акта выполненных работ, моментальные выплаты самозанятым в любой банк РФ, формирование и передача чека заказчику, а также уплата налога по сделке за исполнителя.
Доверьте сервису контроль за внештатными исполнителями и не отвлекайтесь от важных дел.
Бизнес платит за самозанятого
Почему самозанятым выгодно, чтобы сервис по выплатам уплачивал за них налог?
Самозанятому не нужно вспоминать об уплате налога, заходить в приложение и уплачивать его. Он работает и получает деньги — больше ничего делать не нужно.
Что нужно от самозанятых, чтобы Тинькофф уплачивал за них налог?
Чтобы Тинькофф мог уплачивать налог за самозанятого, нужно соблюсти два условия:
Если исполнитель становится самозанятым через Тинькофф, то это право банк получает автоматически.
Если вы уже работали с самозанятым до октября 2020 без уплаты налога, для передачи прав ему нужно заново подключиться к Тинькофф.
Как самозанятому заново подключиться к Тинькофф: войти в личный кабинет → «Самозанятость» → «Доступ» → «Изменить» → «Отключить доступ» → «Подтвердить». После этого пропадет доступ в личный кабинет. Чтобы банк мог уплачивать налог, самозанятому нужно снова в нем зарегистрироваться.
Если компания начинает сотрудничать с исполнителем, который уже стоит на учете. Самозанятый подключается к Тинькофф через приложение или личный кабинет → банк отправляет запрос на получение прав → самозанятый заходит в приложение «Мой налог» → «Прочее» → «Партнеры» → Tinkoff → «Разрешить».
Если за самозанятого налог уплачивал другой банк, он может передать право уплаты налога Тинькофф. Для этого самозанятый подключается к Тинькофф через приложение или личный кабинет → банк отправляет запрос на получение прав → самозанятый заходит в приложение «Мой налог» → «Прочее» → «Партнеры» → Tinkoff → «Разрешить» → подтверждает действие. При этом право на уплату налога может быть только у одного банка.
Как происходит уплата налога с помощью сервиса выплат самозанятым от Тинькофф?
До 12-го числа каждого месяца налоговая присылает квитанцию с суммой налога в личный кабинет. На следующий день сервис списывает деньги с налоговой копилки самозанятого в адрес налоговой.
В чем разница между удержанием и уплатой налога?
Разница в том, куда перечисляются деньги.
Удержание налога — это когда Тинькофф перечисляет 6% от выплаты самозанятому на особый счет самозанятого: налоговую копилку. Это нужно, чтобы к моменту уплаты налога в копилке была необходимая сумма.
Уплата налога — это когда Тинькофф перечисляет налог из копилки в бюджет. Уплачиваем каждый месяц, когда в личный кабинет приходит квитанция с суммой налога.
С каких самозанятых сервис выплат может удерживать налоги?
Сервис выплат может удержать налог с самозанятых, которые:
Как и на каком счете сервис удерживает налог с оплаты работы самозанятому?
Самозанятый получает оплату на основной счет, после чего Тинькофф переводит 6% на отдельный счет — налоговую копилку.
Налоговая копилка — это технический счет, его видит только банк. Он нужен только для хранения налога. Посмотреть баланс, снять или потратить деньги оттуда нельзя.
Если самозанятый захочет уплачивать налог сам, он может закрыть налоговую копилку. Тогда банк вернет деньги из копилки на основной счет.
Как сервис уплачивает налог, если у самозанятого есть налоговый вычет?
Налоговый вычет — это бонус 10 000 ₽, который понижает налоговую ставку для самозанятого с 6 до 4%. Самозанятый платит по пониженной ставке, пока сумма бонуса не закончится. Бонус дают каждому самозанятому при постановке на учет.
Тинькофф удерживает в налоговую копилку 6% от выплаты самозанятому, но в налоговую уплачивает только 4%. Остаток возвращаем на основной счет самозанятого до 20-го числа текущего месяца.
Сервис возвращает остаток от той суммы, которую удержал в предыдущем месяце. Налог с доходов за следующий месяц остается в налоговой копилке.
Доходы самозанятого через Тинькофф в январе: 50 000 ₽. Сервис удерживает налог по ставке 6% — 3000 ₽.
Сумма налога к уплате за январь по ставке 4% — 2000 ₽. Сервис уплачивает в налоговую 2000 ₽.
Самозанятый получает на свой основной счет разницу — 1000 ₽.
Если на момент уплаты январского налога в копилке лежит еще 4000 ₽ налога с доходов в феврале, эти деньги останутся там до следующей уплаты налога.
Как сервис уплачивает налог, если самозанятый получает оплату не только через Тинькофф?
Если самозанятый получает оплату от других клиентов не через Тинькофф, он уплачивает налог с этих доходов самостоятельно. Сервис удерживает и уплачивает только часть налога — с переводов через Тинькофф.
После частичной уплаты налоговая пересчитывает оставшуюся сумму и присылает новое уведомление в личный кабинет Тинькофф. Эту сумму НПД самозанятый оплачивает самостоятельно.
Например, у ИТ‑специалиста проекты у двух компаний. От одного клиента он получает оплату через сервис Тинькофф, от другого — на карту банка «Ж», доход регистрирует самостоятельно.
Допустим, самозанятый платит налог по ставке 6%.
Доход с первого проекта через Тинькофф: 50 000 ₽. Удержан налог — 3000 ₽.
Доход со второго проекта через банк «Ж»: 60 000 ₽. Налог 3600 ₽ не удержан.