Использование драгоценных металлов в качестве залога
Банки могут использовать драгоценные металлы, принимая их в качестве залога по выдаваемым кредитам с целью понижения кредитного риска по ним. Процесс получения кредита под залог драгоценных металлов тот же, что и под залог любых других товарно-материальных или финансовых ценностей.
Заемщик подает в банк заявление на выдачу кредита, прилагая к нему все требуемые кредитором документы, и в случае принятия банком решения о выдаче кредита подписывает с ним два договора: кредитный и о залоге.
Залог драгоценных металлов может быть осуществлен в двух формах:
- • залог с оставлением заложенных драгоценных металлов у залогодателя;
- • залог с передачей заложенных драгоценных металлов залогодержателю (заклад).
Форма залога драгоценных металлов устанавливается в договоре о залоге. При первой форме залога заложенные драгоценные металлы либо блокируются на металлическом счете залогодателя, либо, при залоге металла в физической форме, помещаются в специально уполномоченный банк, имеющий сертифицированное хранилище, который осуществляет их хранение в интересах залогодержателя.
При закладе заложенные драгоценные металлы переводятся с обезличенных металлических счетов заемщика на обезличенные металлические счета банка-кредитора, либо передаются ему в физической форме. В последнем случае банк-кредитор должен сам иметь сертифицированное хранилище.
Удовлетворение требований банка-кредитора и залогодержателя при неисполнении заемщиком условий кредитного договора может быть осуществлено только за счет денежных средств, полученных от реализации заложенных драгоценных металлов через специально уполномоченный банк.
В качестве предмета залога могут также выступать ценные бумаги, обеспеченные драгоценными металлами. В этом случае заложенные ценные бумаги передаются банку-кредитору (то есть залог осуществляется в форме заклада), либо передаются на хранение в специализированный депозитарий.
Где можно получить кредит и займы под залог бриллиантов и других ювелирных изделий в России?
Кредиты выдаются под залог не только банками, но и микрофинансовыми организациями, ломбардами, частными лицами. Порукой в банковских учреждениях чаще служат недвижимость, земли, автомобили. Компании, занимающиеся предоставлением займов на более короткие сроки, принимают ювелирные изделия, бытовую технику и прочие ценные предметы. Ломбарды преимущественно занимаются оформлением кредитов под залог ювелирных изделий.
Нормативное регулирование
Регулируются правовые отношения между заемщиком и кредитором следующими нормативными актами:
- Гражданским Кодексом. Положения имеют указания о правилах получения беспроцентного займа.
- Федеральным законом № 151, регулирующим действия микрофинансовых организаций.
- Законом № 196 «О ломбардах».
Также можно ссылаться на Постановления Центробанка России.
Дают ли такой займ
- Залог в виде драгоценных украшений является одним из популярных в микрофинансовых организациях. Деньги предоставляют в течение нескольких минут, и не требуются справки или поручительства. Понадобится только паспорт и изделие из драгметалла. Если сравнивать с возможностью заложения техники, золото и серебро имеет преимущества. Организациями существенно занижается рыночная цена, а технический прогресс не остается на месте.
- Ломбарды – организации, предоставляющие мгновенно займы под залог имущества. По размеру ссуда рассчитывается в зависимости от пробы, типа металла и его веса. Быстрое кредитование подойдет, если деньги нужны на неделю. Такой тип займа предоставляется под процент, который начисляется ежедневно.
- Залоговое кредитование доступно и в банках. Но занимаются подобным государственные учреждения. Предоставить золото и серебро можно в Сбербанке и в ВТБ 24.
Ломбардное кредитование рассчитывается и предоставляется просто: заемщик может получить ссуду в размере 80% от предлагаемого украшения (согласно рыночной цене). Но в этом виде кредитования имеются свои нюансы: оценщиками компаний оценивается предоставляемое имущество не всегда честно, так как на законодательном уровне нет обязанности касательно действующей рыночной или исторической стоимости.
Для обратившихся в банк действуют другие правила. Банковские работники занимаются вычитанием из стоимости изделия процентов за определенные сроки пользования заемными средствами. В банке могут выдать займ до 3-х месяцев.
В кредитных организациях, и ломбардах есть возможность продления срока оплаты долга, но процент при этом также будет продлен. Если по прошествии оговоренного времени с момента заключения сделки заемщиком не были возвращены средства и не была подана заявка на пролонгацию, кредитор имеет право зачисления этого имущества на свой счет и распоряжения ним — продажи. Но, на заемщика не накладываются штрафные санкции, и кредитная история не будет испорчена.
Как оформить кредит под залог бриллиантов или иных ювелирных изделий
Заложение драгоценных металлов является достаточно популярным видом кредитования, но не в банках. Такая популярность объясняется тем, что ценные изделия – не предмет первой необходимости, поэтому человеку удобнее отказаться от золотого браслета, чем от телефона или ноутбука. Драгметаллы имеют постоянную ценность, которая только увеличивается, поэтому получается максимальная сумма.
Крупные кредитные организации передают в долг деньги после заключения договора. Документ имеет прописанные условия для сторон с описанием закладываемого имущества. Также указываются в договоре реквизиты.
60% действующих ломбардов заключают не договор, а расписку, которая также имеет юридическую силу. Но в этой бумаге нет достаточного количества данных с условиями предоставления займа. Помимо расписки в обязательном порядке прикрепляется опись драгоценностей, где указывается оценочная стоимость.
Образцы залоговых билетов ломбарда
Требования к драгоценностям
Банки и МФО принимают изделия из следующих металлов:
- золота;
- платины;
- серебра.
Какое серебро принимается банками и МФО:
- столовая посуда;
- жетоны;
- монеты;
- медали и кубки;
- украшения;
- слитки из банка.
Стоимость изделия
Стоимость изделия оценщик оценивает, исходя из таких качеств:
- веса и пробы;
- состояния закладываемого предмета. Например, если изделие относится к новым, выполненным по заводским инструкциям, специалист оценивает такой драгметалл по гораздо большей стоимости, чем кольцо или браслет, которым 10 лет при потертостях и деформациях.
По весу изделие определяется через взвешивание на специальных весах. А пробу узнают через химические опыты: кислотой и реактивами. Кредитная сумма определяется также в зависимости от сроков выкупа.
После того, как драгоценность будет осмотрена, квалифицированным кассиром оценщиком озвучивается клиенту кредитная сумма и оформляется расписка или договор, где указываются условия. Ломбарды и банки дают право досрочного выкупа. Это позволяет сэкономить деньги.
Требования к заемщику
- выбирается и посещается кредитная организация, так как онлайн кредиты не даются; в виде паспорта и ИНН (в банке такие же правила) и приводится в товарный вид драгметалл, лом могут не принять;
- возрастные ограничения составляют 18 лет, а в банке – 21 год;
- срок кредитования составляет от 1 до 3 месяцев;
- пролонгация возможна при погашении процентов, которые успели набежать за период;
- оформление займет от 10-25 минут.
На какие цели
Если берется займ под процент в ломбарде или в банке, за трату денег отчитываться не нужно. Этот вид ссуды считается нецелевым. Сумма получается наличными, но возвращаться может на карту или на личный счет организации в банке.
Процедура и документы
Процесс получения денег под залог драгоценного имущества происходит следующим образом:
- сотрудником визуально осматривается вещь-залог;
- определяется проба, вес и рассчитывается цена;
- после оценочного решения оговаривается сумма возможного займа;
- далее клиент оговаривает с кредитором сроки и нюансы погашения долга;
- банковские сотрудники оформляют и выдают заемщику для предварительного ознакомления с последующим подписанием договор, с которым нужно ознакомиться.
Из документов понадобятся паспортные данные и СНИЛС. Оформляется процедура в течение 15 минут. В банке также оформляется заявление на получение денег, условием является гражданство России.
Последствия и защита прав
Ломбарды на порядок невыгоднее микрофинансовых организаций, так как обычные онлайн МФО не требуют залог. У клиента не будет уверенности, что заложенное имущество сохранится. Также никто не гарантирует, что украшение сохранит свое первоначальное состояние. Золото и серебро – достаточно хрупкие металлы, цена за которые зависит от их вида. Поэтому погнутость и царапины могут сказаться на дальнейшей стоимости, а доказать умышленный брак будет сложно.
Семейную историческую ценность, особенно дорогое украшение и изделие, состоящее из камней и деталей, не рекомендуется использовать как залоговое. Вещь за время нахождения в кредитной организации может сломаться, о чем говорит статистика.
Ломбарды накладывают на человека большую процентную ставку. Драгоценная вещь не только оставляется у чужих людей, заемщику придется еще оплачивать каждый день поверх долга сумму. Если не вернуть деньги вовремя, залог остается у финансового учреждения. На него выставляется большая цена с целью дальнейшей продажи.
Как уже оговаривалось, кредитная сумма напрямую зависит от того, какая стоимость у залогового имущества. Потенциальные клиенты подготавливаются к тому, что сумма значительно меньше, чем та, которая предполагалась. Поэтому обращаются в банк, хоть сейчас действует всего два учреждения: Сбербанк и ВТБ.
Предоставление займов под залог драгоценных изделий намного выгоднее для кредитных организаций, чем техника, так как продукт востребован. А выкупить в дальнейшем свое имущество может не получиться, так как людям выгоднее покупать золото уцененное, а не в ювелирных магазинах.
Образец договора с ломбардом


Смотрите это видео, если хотите получить деньги под залог в ломбарде:
Залог драгоценных металлов и природных драгоценных камней
Весьма надежным предметом залога являются драгоценные металлы и природные драгоценные камни.
Ранее залоговые операции с природными драгоценными камнями могли совершать только банки, специально уполномоченные на проведение операций и сделок с природными драгоценными камнями (п. 2 Перечня операций и сделок, совершаемых банками с природными драгоценными камнями на территории Российской Федерации, утвержденного Письмом Банка России от 03.10.96 № 334 и Минфина России от 10.10.96 № 11-07-02/151 «О порядке применения Положения о совершении сделок с природными драгоценными камнями на территории Российской Федерации, утвержденного Постановлением Правительства РФ от 27.06.96 № 759»).
Интерес банков к использованию в качестве предмета залога драгоценных металлов и драгоценных камней существенно возрос после принятия Банком России в связи с многочисленными запросами кредитных организаций Официального разъяснения «Об отдельных вопросах применения законодательства о проведении кредитными организациями операций с драгоценными металлами и природными драгоценными камнями на территории Российской Федерации» от 29.01.2002 № 23-ОР.
Согласно п. 1 указанного Официального разъяснения кредитные организации вправе принимать драгоценные металлы и драгоценные камни в качестве обеспечения исполнения обязательств юридических и физических лиц (как резидентов, так и нерезидентов) независимо от наличия у них (кредитных организаций) лицензии на совершение операций с драгоценными металлами.
В соответствии с п. 5 ст. 20 Федерального закона от 26.03.98 № 41-ФЗ «О драгоценных металлах и драгоценных камнях» драгоценные металлы и драгоценные камни, не проданные в приоритетном порядке покупателям, перечисленным в п. 5 ст. 2 данного Федерального закона и п. 4 данной статьи, в том числе покупателям, отказавшимся от при- обретения уникальных самородков драгоценных металлов, могут быть реализованы субъектами их добычи и производства любым юридическим и физическим лицам, в том числе через биржи драгоценных металлов и драгоценных камней, действующие в Российской Федерации, использованы в собственном производстве либо в качестве предмета залога или иного финансового обязательства.
В качестве драгоценных металлов рассматриваются: золото, серебро, платина и металлы платиновой группы (палладий, иридий, родий, рутений и осмий).
К природным драгоценным камням отнесены: алмазы, рубины, изумруды, сапфиры и александриты в сыром и обработанном виде, а также жемчуг. К драгоценным камням приравниваются уникальные янтарные образования в порядке, устанавливаемом Правительством РФ. Приведенные выше перечни драгоценных металлов и драгоценных камней являются исчерпывающими и могут быть изменены только федеральным законом (ст. 1 Закона «О драгоценных металлах и драгоценных камнях»).
В качестве одного из наиболее выгодных предметов залога могут использоваться полудрагоценные камни (берилл, аквамарин, бирюза, гранат, жадеит, агат, корунд, лазурит, малахит, обсидиан, опал, топаз и др.). Указанные минералы не относятся к драгоценным камням, а статус полудрагоценных камней не имеет правовой специфики. Полудрагоценные камни и металлы обладают повышенной ликвидностью, но в то же время с юридической точки зрения являются обычным имуществом, сделки с которым (в том числе связанные с переходом права собственности) осуществляются в общем порядке.
В заключение необходимо отметить, что идеального способа обеспечения возврата банковского кредита не существует. По мнению банкиров англо-американской школы, необходимо иметь два, а лучше три «пояса безопасности», защищающих кредитора от невыполнения заемщиком кредитного договора. «Первый пояс» — это поток наличности, доход — главный источник погашения кредита заемщиком. «Второй пояс» — это активы, предлагаемые заемщиком в качестве обеспечения погашения кредита. «Третий пояс» связан с гарантиями, которые дают юридические или физические лица в качестве обеспечения кредита. Поэтому выбор конкретного имущества в качестве предмета залога должен осуществляться каждой кредитной организацией самостоятельно в рамках гражданского законодательства и проводимой ею кредитной политики и с учетом конкретных фактов (финансовое состояние и репутация заемщика и залогодателя; размер, срок и цель кредита, общее состояние экономики и отдельных отраслей народного хозяйства и т.д.).
Как правильно сдать имущество в ломбард
Альтернативой банковским кредитам, микрозаймам и прочим способам решения финансовых трудностей признается сдача движимого имущества в ломбард. Физические лица склоняются к этому варианту по нескольким причинам: скорость получения необходимой суммы, минимальные требования к заемщику, высокая вероятность положительного решения по заявке. Как правильно сдать имущество в ломбард — подробно рассказываем на Brobank.ru.
Кто рассматривается в качестве клиента
С клиентом ломбард, будучи займодавцем, заключает договор займа. Действующее законодательство запрещает физическим и юридическим лицам выдавать займы несовершеннолетним. Поэтому сдача имущества в ломбард доступна гражданам в возрасте от 18 лет. Исключение — если клиент в соответствии со ст. 27 ГК РФ признан эмансипированным.
- Кто рассматривается в качестве клиента
- Какое имущество подлежит сдаче в ломбард
- Как сдать имущество в ломбард
- Заключение договора займа
- Что такое залоговый билет
- От чего зависит сумма оценки
- Дополнительные советы потенциальным клиентам ломбардов
По части гражданства в качестве заемщиков рассматриваются резиденты и нерезиденты РФ. Во втором случае лицо должно иметь при себе паспорт иностранного государства, а также документы, подтверждающие законное нахождение на территории Российской Федерации.
Какое имущество подлежит сдаче в ломбард
Ломбарды действуют на основании федерального закона № 196-ФЗ. В соответствии с положениями этого нормативно-правового акта, организации вправе принимать только движимые вещи (движимое имущество), которыми физическое лицо обладает на законных основаниях.
Конкретный перечень вещей в законе не указан, при этом действует требование, согласно которому ломбардам запрещается принимать в залог предметы, изъятые из оборота или на оборот которых наложено ограничение. При этом ломбарды делятся на две основные категории: широкопрофильные — работающие со всеми разрешенными видами движимого имущества, и узкопрофильные — принимающие, к примеру, только антиквариат или ювелирные украшения. Законом допускается сдача в залог следующих предметов:
- Ювелирные украшения и изделия из драгоценных металлов.
- Посуда из серебра.
- Электроника и бытовая техника.
- Наручные часы.
- Предметы мебели и быта.
- Автомобили (займы под залог ПТС).
- Предметы антиквариата.
Ломбард не примет в залог: сырье из драгоценных металлов, самородки, необработанные камни, оружие, ордена и медали (за исключением памятных и юбилейных наград). Также не подлежат сдаче предметы с содержанием драгоценных металлов технического назначения (проволока, пластины, лом). Для ломбарда предмет залога должен представлять ценность, а также иметь спрос на рынке.
Как сдать имущество в ломбард
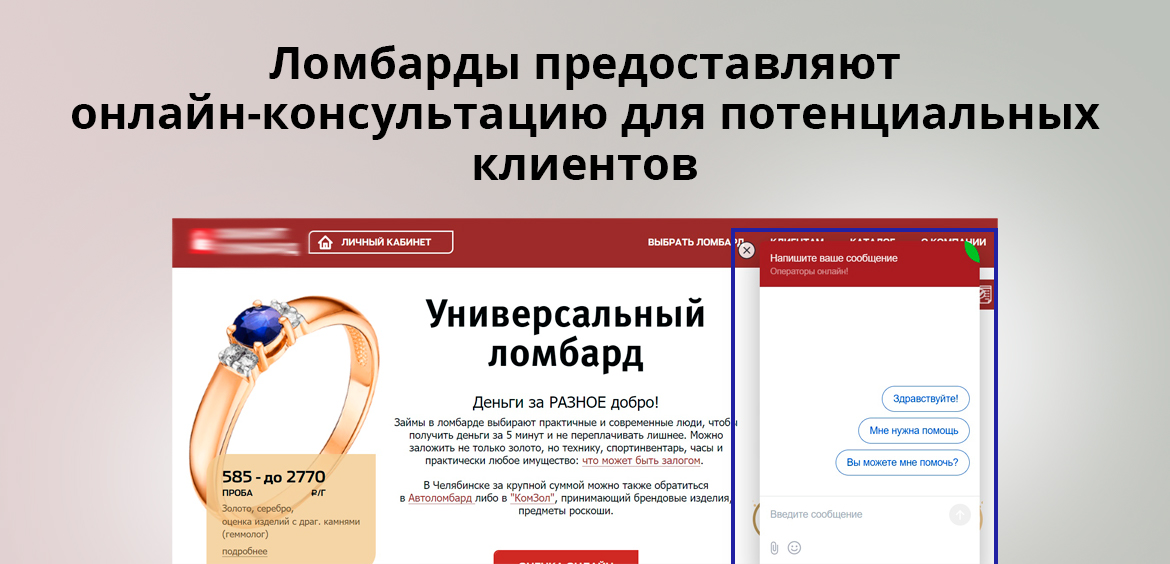
Крупные игроки рынка часть услуг оказывают дистанционно — через свои официальные сайты. Оценка предмета залога, а также консультации по вопросам сотрудничества доступны в онлайне.
- ФИО заемщика.
- Наименование компании (юридического лица) или данные индивидуального предпринимателя.
- Паспортные данные сдатчика имущества.
- Название изделия (браслет, брошь, колье, цепочка, кольцо).
- Информация о виде (видах) драгоценного металла, проба, габариты.
Если в залог сдается бытовая техника, указывается ее полное наименование. Квитанция составляется в двух экземплярах: один выдается клиенту, второй — остается в ломбарде. Следующий этап — составление договора займа.
Заключение договора займа
- Сумма займа.
- Процентная ставка.
- Наименование принятого в залог имущества.
- Срок действия договора.
- Результаты оценки.
Документ подписывается сторонами. По результатам его подписания заемщику выдается залоговый билет. Несоблюдение описанной последовательности влечет недействительность сделки.
Что такое залоговый билет
Залоговый билет — это основной документ, в котором содержится информация по сделке между физическим лицом и ломбардом. До 10 июля 2021 года залоговые билеты были бланками строгой отчетности, начиная с указанной даты они утратили этот статус.
- Наименование и адрес ломбарда.
- ФИО и паспортные данные заемщика.
- Данные о предмете залога с техническими характеристиками.
- Информация по договору займа — процентная ставка, срок действия, график погашения задолженности, прочие сведения.
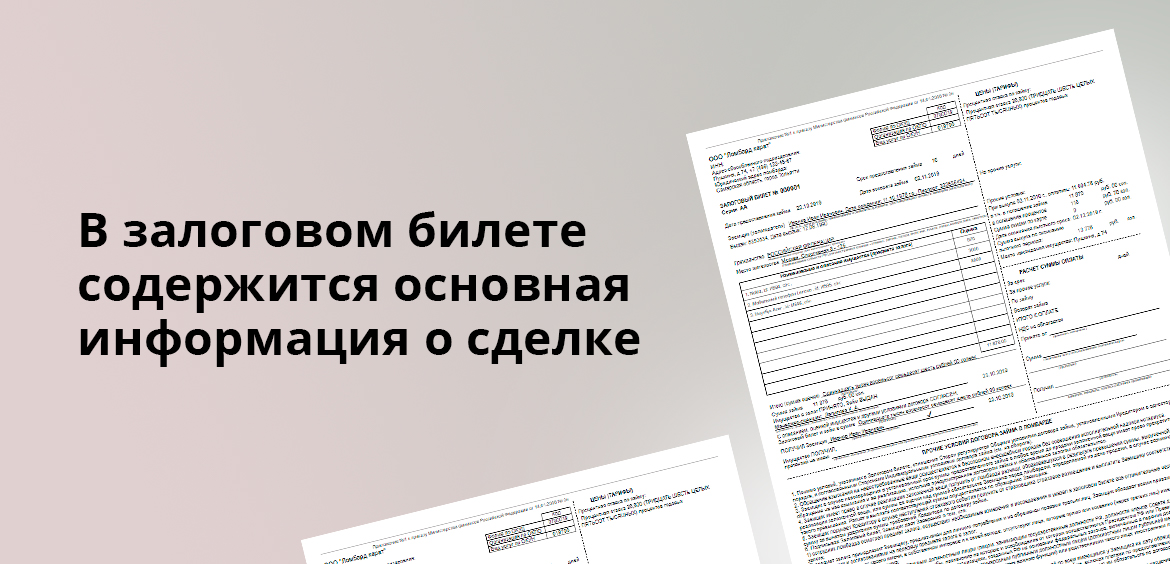
Также в залоговом билете необходимо отметить право ломбарда на реализацию предмета залога в случае нарушения сроков возврата суммы займа со стороны заемщика. В соответствии с п. 7 статьи 7 196-ФЗ, если при продаже вещи займодавец выручает сумму, превышающую размер займа, разница возвращается клиенту.
Этот пункт предусмотрен законом, поэтому не может отменяться по согласованию между сторонами договора. Описанная процедура выглядит на первый взгляд долгой, на самом деле она занимает вместе с оценкой предмета залога не более 15 минут.
От чего зависит сумма оценки
Принося вещь или ценность в ломбард, клиент рассчитывает получить определенную сумму, размер которой зависит от результатов оценки. Стоимость рассчитывается специалистом-оценщиком с применением инструментов и специальных средств. К примеру, для оценки золотых украшений используется реактивы, не наносящие вреда внешнему виду изделия.
Состояние изделия до его сдачи в ломбард фотографируется владельцем. Это необходимо для того, чтобы при наличии сколов, царапин, трещин, потертостей, повреждений других видов, заемщик получал право требовать возмещение ущерба. В частности, это касается бытовой техники, стоимость которой во многом зависит от товарного вида.
Цена за ювелирные изделия зависит от их стоимости на рынке. Ломбарды выдают займы на сумму до 80-85% от этого показателя. Если предмет залога на рынке стоит 100 000 рублей, то сумма займа составит не более 80 000-85 000 рублей. На практике это соотношение бывает гораздо меньшим. Наличие документов на бытовую технику и электронику, включая гарантийные билеты, также повышает их оценочную стоимость.
Дополнительные советы потенциальным клиентам ломбардов
Правила оценки предметов залога не регулируются законодательством, поэтому в двух разных ломбардах за одну и ту же вещь предложат суммы с разницей, которая бывает достаточно существенной. По этой причине перед обращением в конкретный ломбард необходимо сравнивать несколько предложений. Онлайн-оценка, а также прайс-листы, выгруженные в свободный доступ, в этом помогут.

Статьей 10 196-ФЗ предусмотрен льготный срок по договору займа. По закону он длится в течение одного месяца. Смысл этой нормы заключается в том, что ломбард обязан хранить предмет залога еще 30 дней с момента окончания срока действия договора.
При наступлении льготного срока условия, действовавшие ранее, сохраняются. Процентная ставка остается прежней, а также ломбард не вправе как-либо ухудшать правила хранения принятой в залог вещи или взимать за это плату. Сложность заключается в том, что не все ломбарды придерживаются этого законодательного предписания, поэтому информацию следует уточнять заранее.