Стоит ли сейчас открывать вклад с повышенными процентами?
Что нужно знать инвестору об условиях, которые предлагают банки по вкладам
Еженедельная рассылка с лучшими материалами «Открытого журнала»
Без минимальной суммы, платы за обслуживание и скрытых комиссий
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Инвестиции для новичков — с чего начать?
Количество физических лиц, имеющих брокерские счета на Московской бирже, увеличилось на 3 млн с начала года и практически достигло 44 млн. Кто-то хочет защитить свой капитал от инфляции, кто-то копит на крупную покупку, а кто-то откладывает деньги на учебу детей или безбедную старость. Рассказываем, с чего начать, если у вас нет опыта в инвестициях.
Инвестиции: разбираем основные понятия
Инвестиции — это вложение денег в определенный финансовый инструмент (акции, облигации и другие активы) с целью получить доход или сохранить капитал.
Инвестиции разделяют на две основные категории:
- Финансовые инвестиции. Они предполагают вложение средств в бизнес, приобретение ценных бумаг.
- Инвестиции в реальные активы, которые могут быть материальными или нематериальными. Среди материальных можно выделить покупку драгметаллов, предметов искусства, недвижимости, валюты, оборудования. К нематериальным активам относится интеллектуальная собственность, владение брендами, деловая репутация.
Инвестор — это физическое или юридическое лицо, осуществляющее денежные вложения в финансовые инструменты с целью получения прибыли. Стать инвестором сегодня способен каждый, при этом начинать можно с незначительных сумм. Инвестиции — это способ получать дополнительный доход, даже не имея специального финансового образования, однако необходимо знать основы финансовой грамотности.
Вкладывая деньги в ценные бумаги, гарантии получения стабильного, гарантированного дохода не существует. Выбирая инструмент и способ инвестирования, нужно быть готовым к риску.
Определите цель и сумму
Цель поможет определить стратегию и инструменты инвестирования.
- Долгосрочные. Сформировать капитал для комфортной жизни на пенсии, получать пассивный доход
- Краткосрочные. Накопить деньги на обучение или крупную покупку — машину или квартиру
- Нечеткие. Заработать, чтобы открыть свой бизнес
- Конкретные. Накопить за 3 года 4 млн ₽ на квартиру
Чтобы сформулировать цель, ответьте себе на эти вопросы:
- Зачем вы инвестируете?
- Какой доход хотите получить?
- Когда вам этот доход потребуется?
- Какую сумму вы можете вложить в инвестиции сейчас?
- Какую сумму вы готовы вкладывать в инвестиции каждый месяц?
Выберите брокера
Чтобы начать торговать на бирже, вам как частному инвестору нужно найти посредника — брокера — и открыть брокерский счет или ИИС (индивидуальный инвестиционный счет).
У посредника должна быть лицензия на работу на рынке, которую выдал Банк России. На сайте ЦБ вы можете проверить брокера, которого выбрали.
Брокеры берут комиссию за свои услуги — обычно от 0,05% до 0,3% за сделки, которые вы совершили. Диапазон такой широкий, потому что за использование разных инструментов инвестирования брокеры берут разный процент.
Например, в приложении сервиса Газпромбанк Инвестиции* (Услуги оказывает ООО «Ньютон Инвестиции», ООО «Ньютон Инвестиции» — партнер Газпромбанк (Акционерное общество) по тарифу «Инвестор» обслуживание бесплатное при сальдо инвестиции от 50 000 ₽ в месяц, а за покупку и продажу ценных бумаг удерживают комиссию 0,06%, но не меньше 10 ₽.
У большинства брокеров есть мобильные приложения, что делает процесс инвестирования комфортным и доступным. Начать инвестировать можно с любой суммы.
Кроме совершения сделок в приложении вы можете:
- Читать новости и быть в курсе того, что происходит на фондовых рынках
- Получать информацию обо всех выплатах по вашим бумагам
- Отслеживать аналитику и тренироваться совершать виртуальные сделки на акциях и облигациях
Для самостоятельного инвестирования необходимы базовые знания в области финансов. Чтобы изучить основы или освежить знания, можно пройти обучение, например, бесплатный курс на Московской бирже.
Если у вас нет времени изучать рынок или не хватает знаний, можно отдать свой капитал в доверительное управление (ДУ).
ДУ бывает трех видов:
- Коллективное. Вы покупаете паи паевого инвестиционного фонда (ПИФ) или биржевого паевого инвестиционного фонда (БПИФ). Это портфель, в который объединяют средства нескольких инвесторов. Управляющая компания разрабатывает стратегию управления Фондом и решает, какие инструменты покупать и продавать. Вы можете приобрести паи, которые вас заинтересовали
- Стандартное. Управляющая компания разрабатывает несколько готовых стратегий. Вы покупаете портфель, который собран по одной из стратегий. Управляющий будет проводить сделки за вас и корректировать портфель, когда рынок будет меняться
- Индивидуальное. Компания разрабатывает индивидуальную стратегию конкретно под вас. Она учитывает, какой доход вы хотите получить и насколько сильно готовы рисковать. Индивидуальное ДУ подойдет, если вы готовы инвестировать крупную сумму — от 10–15 млн ₽
Неквалифицированные частные инвесторы по закону не могут покупать сложные инструменты, если они не прошли специальное тестирование. Например, бессрочные облигации или иностранные индексные фонды — ETF. К ним можно получить доступ через доверительное управление.
Комиссия при ДУ выше, чем у брокеров: 2–5% от суммы инвестиций.
Подберите инвестиционную стратегию
Стратегия зависит от трех вещей:
- Инвестиционной цели: сколько и на что вы собираетесь заработать
- Срока инвестирования: через какое время вы хотите получить доход
- Вашего отношения к риску: насколько вы готовы к тому, что часть денег можете потерять
Есть инструменты, которые часто меняются в цене, например акции. Стоимость облигаций меняется меньше и реже, поэтому уровень риска у них меньше.
Бывает, что начинающие инвесторы считают себя готовыми к риску и покупают ценные бумаги малых и развивающихся компаний. Но как только на рынке начинаются колебания, они понимают, что не хотят рисковать, и продают активы. Импульсивные покупки и продажи бумаг — это не инвестиционная стратегия.
Зная свою цель, время инвестиций и готовность к риску, можно выбирать стратегию. Она может быть:
Консервативной
С такой стратегией доходность будет относительно невысокой. Она подойдет вам, если вы боитесь потерять деньги. Инструменты инвестирования, которые выбирают консерваторы: облигации федерального займа (ОФЗ), дивидендные акции, ПИФы облигаций с невысокой доходностью, драгметаллы.
Сбалансированная
Стратегия с потенциально более высокой доходностью подойдет, если вы больше готовы к риску. Инструменты инвестирования: акции и облигации надежных компаний, ПИФы или БПИФы.
Агрессивная
С такой стратегией есть вероятность получить доход более 30% годовых или потерять значительную часть вложенных средств. Инструмент агрессивных инвесторов — акции компаний, которые могут стремительно вырасти и так же стремительно упасть. Это или новые на рынке фирмы или игроки из сферы, которая только развивается. Стоимость акций этих компаний может резко возрасти.
По срокам инвестирования стратегии делят на три вида:
- Краткосрочная — до 1 года
- Среднесрочная — 1–3 года
- Долгосрочная — от 3 лет
Соберите портфель
Портфель выгодно разделить на три части, чтобы сочетать все инструменты инвестирования. Это поможет распределить риски. Например, в случае сложной экономической ситуации ваш портфель поддержит золото — обычно оно во время кризисов дорожает.
Если вы выбрали доверительное управление, вам не нужно самому собирать портфель. Один из готовых портфелей подберет компания, которой вы доверили свой капитал. При доверительном управлении вам нужно выбрать стратегию в соответствии с вашими инвестиционными ожиданиями, обратиться в офис банка за консультацией и заключить договор.
Пример, как самостоятельно собрать портфель умеренному инвестору:
- Доходная часть — 5–20%. Инструменты с высоким риском — акции и индексные фонды, где собирают ценные бумаги нескольких компаний
- Стабилизационная часть — примерно 50%. Инструменты, которые можно продать в любой момент. «Голубые фишки» — акции и облигации крупных компаний с высокой капитализацией. Например, «Газпрома» или «Норникеля»
- Накопительная часть — 30–40%. Более надежные инструменты с низким риском — облигации федерального займа (ОФЗ), драгметаллы
Мы не гарантируем, что такое соотношение принесет вам доход. Прежде чем покупать ценные бумаги, изучите риски.
Процентный состав портфеля можно менять. Например, вам 25 лет и вы копите на пенсию. Горизонт инвестирования длинный, поэтому можно увеличить доходность. Оставить в портфеле побольше рискованных инструментов и 10–20% вкладывать в накопительную часть.
Инвестиции: во что вложить деньги?
Инвестирование позволяет эффективно распределять собственные ресурсы и приумножать благосостояние. Однако вложение денежных средств, которое сулит высокий уровень доходности, нередко является рискованным мероприятием. Оно способно повлечь за собой серьезные финансовые потери и даже уголовную ответственность в случае использования денежных средств в незаконных целях.
Часто человеку крайне сложно определить, куда вложить деньги, а инвестиционные инструменты для граждан ограничены. Именно поэтому так важно оценить доступные инвестиционные продукты с точки зрения их надежности, прибыльности и потенциальной применимости для инвестирования различных сумм.
Банковский вклад: надежно, но малоприбыльно?
Самым простым, надежным и привычным способом инвестирования для граждан является банковский вклад. Развитие банковских технологий позволило открывать вклады дистанционно, отслеживать собственный капитал и переводить денежные средства с депозита на счет и обратно.
Но в нынешних условиях банковский вклад не обещает быть сверхприбыльным вложением. Так, например, по информации портала Banki.ru, ставки по срочным вкладам достигают 8–9% годовых. Это обусловлено размером ключевой ставки – 7,75%. Под такой процент банки могут брать кредиты у ЦБ РФ, а значит, уплачивать проценты по вкладам, превышающие данную величину, становится невыгодно. И, пока размер ключевой ставки остается неизменным, серьезных изменений ждать не приходится. Последнее заседание Совета директоров Банка России по вопросам денежно-кредитной политики состоялось 22 марта. На нем было принято решение о сохранении размера ключевой ставки. Следующее заседание состоится 26 апреля. Подробнее о ключевой ставке и о том, чего ждать, если она изменится, можно прочитать в публикации «Как изменение ключевой ставки ЦБ влияет на сбережения населения».
Итак, банковский вклад является надежным способом инвестирования, так как денежные средства, размещенные во вкладах и на счетах в банках на территории РФ, подлежат обязательному страхованию на сумму 1,4 млн руб. Она будет выплачена вкладчику в случае отзыва (аннулирования) лицензии у банка или введения Банком России моратория на удовлетворение требований кредиторов банка 1 . Возмещение начинает осуществляться по прошествии 14 дней с момента наступления страхового случая, что гарантирует быстрый возврат денежных средств. Более того, с 2019 г. обязательному страхованию также подлежат денежные средства юридических лиц, признанных малыми и микропредприятиями.
Вместе с тем, по информации на сайте Банка России, уровень инфляции в стране за февраль этого года составил 5,2% годовых, а целевым значением годовой инфляции является показатель 4%. Отсюда можно сделать вывод: инвестиционная привлекательность вклада заключается в том, что это позволит не потерять денежные средства. О серьезном приумножении благосостояния речи не идет. Поэтому нужно помнить, что для крупных сумм до 1,4 млн руб. банковский вклад является наиболее оптимальным способом инвестирования, но стоит обратить внимание и на более прибыльные инструменты.
Сберегательный счет и ПИФы: как покупать и продавать ценные бумаги выгодно?
Многие кредитные организации предлагают своим клиентам открытие индивидуальных инвестиционных счетов (особый вид брокерского счета), прибыль по которым значительно превышает проценты по вкладам. Возможность их открытия сейчас предусмотрена во многих банковских мобильных приложениях. С помощью таких счетов клиент может торговать на бирже через банк или профессионального участника рынка ценных бумаг – брокера. То есть, пополняя инвестиционный счет, вы предоставляете в доверительное управление банку или брокеру деньги, которые он инвестирует в ценные бумаги.
Стоит обратить внимание на то, что, хотя многие брокеры функционируют совместно с кредитными организациями, а управляющие компании, которые занимаются управлением инвестиционными средствами, нередко являются дочерними организациями банков, осуществляемая ими инвестиционная деятельность с вашими денежными средствами не подлежит обязательному страхованию.
Как и любой доход, выручка от инвестиций подлежит налогообложению. В целях стимулирования инвестиционной деятельности граждан государство установило налоговые льготы по НДФЛ для таких доходов, а именно налоговый вычет по двум моделям: первый – в размере 13% от вложенной суммы, но не более уплаченного НДФЛ и не больше 52 тыс. руб. в год; второй – освобождение дохода от инвестиций от 13-процентного налога. Таким образом, первая модель позволяет получить от государства налоговый вычет из уплаченного по другим доходам налога вне зависимости от успешности инвестиционной деятельности, а вторая более подходит для инвесторов, чья деятельность приносит значительный доход.
Налоговые льготы предоставляются только плательщикам НДФЛ, т.е. работающим гражданам. Для их получения срок инвестирования должен составлять не менее трех лет, а максимальный размер взноса ограничен 1 млн руб. в год. Также нельзя забывать, что деньги на инвестиционных счетах не подлежат обязательному страхованию, а неэффективные решения, касающиеся купли-продажи ценных бумаг, могут привести к потере накоплений.
Получается, без специальных знаний о рынке ценных бумаг можно получить доход в размере 13% годовых лишь при помощи использования налоговой льготы. Такой способ инвестирования выгоднее открытия обычного вклада или простого брокерского счета, так как последний функционирует по тем же правилам, но не предусматривает налоговые льготы.
Кроме того, многие кредитные организации и брокеры предлагают уже готовые «пакетные» инвестиционные решения, с которыми можно ознакомиться на сайтах банков или в мобильном приложении. Их доходность может составлять 20–30% при покупке низкорисковых ценных бумаг, которые обычно выпускают государство или крупные организации, и от 40% при инвестировании в высокорисковые активы.
Похожие инвестиционные решения предлагают и паевые инвестиционные фонды (ПИФы), которые используют денежные средства инвесторов для покупки ценных бумаг или инвестиций в недвижимость. В таких фондах инвесторы являются собственниками долей (паев), а управляющая компания распоряжается их денежными средствами и инвестирует в ценные бумаги, стоимость которых может увеличиваться или уменьшаться, а также в недвижимость и иные активы. Но доход в данном случае можно получить лишь при реализации собственного пая, если его стоимость за время владения возросла. Денежные средства в ПИФах не подлежат страхованию, а налоговые льготы действуют лишь в случае владения ценными бумагами более пяти лет.
Облигации федерального займа: как стать кредитором государства?
Облигации – это долговые ценные бумаги. Государство и компании, которые их выпускают, называют эмитентами. С помощью таких ценных бумаг эмитент занимает деньги у покупателей облигаций и обязуется вернуть их с процентами. В результате человек получает купонный доход, т.е. проценты по облигациям. Также можно выиграть на разнице между ценой покупки и последующей продажи облигаций. Цена в свою очередь может вырасти ввиду изменения рыночных факторов, например, при снижении ставок по аналогичным облигациям ваша облигация будет выгоднее, так как будет приносить больший доход.
Наиболее надежными представляются гособлигации. Их покупатель фактически становится кредитором государства. Облигации федерального займа выпускает Министерство финансов РФ. Среди них выделяется эмитируемая с апреля 2017 г. ОФЗ-Н. Она распространяется среди физических лиц по номиналу в 1 тыс. руб. со сроком размещения в три года. Минимальный пакет – 30 штук.
Популярными сейчас являются еврооблигации, которые выпускают российские эмитенты на рынках стран Европы в иностранной валюте. Но необходимо учитывать, что извлечение «валютной выручки» с еврооблигаций (при росте ее курса к рублю) тоже облагается 13-процентным налогом.
Наконец, нужно иметь в виду, что реальная доходность облигаций падает с повышением инфляции или, например, снижением ключевой ставки, однако стоимость самой облигации при этом возрастает. Это объясняется тем, что с повышением инфляции покупательная способность денег падает, а если темпы роста инфляции превысят доходность по облигации, то ваши инвестиции будут в фактическом убытке, несмотря на формальное получение процентов.
Как избежать потери денег при инвестировании?
1. Внимательно читайте договор, который вам предлагают подписать. Особенно важно следить за корректностью формулировок. Если вы подписываете договор банковского вклада, то в нем не должно быть таких терминов, как «инвестиционный счет», «инвестиционный доход». Их наличие может означать, что подписываемое вами соглашение является договором об инвестиционной деятельности, которая не подлежит обязательному страхованию. Такая продажа сотрудниками банка одних финансовых продуктов под видом других именуется мисселингом. Банк России предпринимает активные шаги по борьбе с подобным недобросовестным поведением банковских работников, в том числе планирует запретить им указывать на страхование операций, если речь не идет о классических вкладах.
2. Помните, что необходимо проверять все документы, включая приходные кассовые ордеры при внесении денежных средств в кассу. Нередки случаи отражения недостоверных сумм при оформлении документов об открытии вклада. В частности, одним из видов мошенничества являются «тетрадочные вклады». Они не отражаются должным образом в балансе банка. Например, в договоре банковского вклада клиента отражена одна сумма, а в отчетности банка – другая, или операция вовсе не учтена. Такие вклады не порождают обязанности по выплате страхового возмещения в случае отзыва у банка лицензии. Для борьбы с подобного рода махинациями в декабре 2018 г. в Уголовный кодекс была внесена ст. 172.3 «Невнесение в финансовые документы учета и отчетности кредитной организации сведений о размещенных физическими лицами и индивидуальными предпринимателями денежных средствах». Эта статья предусматривает для нарушителей наказание в виде лишения свободы на срок до 4 лет, а в некоторых случаях – и до 7 лет.
Имейте в виду: доказать факт заключения договора с банком и получить полагающееся возмещение от Агентства по страхованию вкладов позволят документы.
3. Следует избегать процентов по вкладам, которые значительно превышают среднерыночные. Готовность кредитной организации выплачивать беспрецедентно высокие проценты может указывать на то, что у нее есть проблемы. Такие банки заинтересованы в привлечении максимального объема денежных средств клиентов для их последующего вывода или использования в целях покрытия собственных нужд, поэтому предлагают выгодные условия по вкладам. После того как они лишаются лицензии, ранее привлеченных денежных средств для возмещения клиентам уже не остается, так как они были использованы для финансирования учредителей или покрытия расходов банка. В таких кредитных организациях не стоит размещать суммы, превышающие величину страхового возмещения.
4. Особое внимание следует уделить проверке полномочий лица, с которым вы заключаете договор. Есть ли у организации лицензия (любая деятельность на рынке ценных бумаг и по привлечению вкладов подлежит лицензированию); уполномочен ли сотрудник подписывать договор; является ли кредитная организация участником системы страхования вкладов и т.д.
5. Нельзя инвестировать все денежные средства в один источник. Также важно просчитывать риски дефолта облигаций, т.е. невозможности заемщика средств выполнить свои обязательства в срок. Например, чем выше доходность и ниже цена облигации, тем больше риск, что эмитент не выполнит свои обязательства перед инвестором.
Вовремя реализовать ценные бумаги без серьезных потерь позволит отслеживание рыночных изменений вроде размера ключевой ставки ЦБ, уровня инфляции и других индикаторов.
1 Федеральный закон от 23 декабря 2003 г. № 177-ФЗ «О страховании вкладов в банках Российской Федерации».
На какой срок лучше открывать вклад
Вклады разные нужны, вклады разные важны, но как подобрать оптимальный? В статье рассмотрим этот и другие немаловажные вопросы.
Текст изменен 04.03.2022
Что такое банковский вклад
Вклад, или депозит в банке помогает сохранить и приумножить собственные средства: деньги отдаются в управление банку, который отправляет их в оборот. Например, выдает из ваших сбережений потребительские кредиты или ипотеку.
Это не означает, что долгое время вы не сможете получить свои средства обратно: финансовая организация по закону обязана выдать их по первому требованию клиента. Вопрос, будет ли это выгодно вам.
Всего различают два вида вкладов:
- бессрочные (до востребования) с низкой процентной ставкой, неограниченным сроком и выдачей сразу после обращения;
- срочные с повышенной процентной ставкой, четко оговоренными сроками и потерей процентов (частичной или полной) в случае досрочного прекращения сотрудничества.
Кроме того, вклад в банке поможет защитить от инфляции и немного ее компенсирует: деньги обесцениваются каждый день, депозит же за счет выплачиваемых процентов смягчает удар по сбережениям.
Деньги, спрятанные под подушкой, обесцениваются. Сберегите средства от инфляции и заставьте накопления работать на вас. Откройте вклад в Совкомбанке со ставкой до 11,5 % годовых. Гибкие условия сыграют вам на руку:
- вы можете открыть вклад дистанционно;
- управлять им не выходя из дома;
- увеличить ставку, пользуясь картой «Халва».
Дополнительную сохранность средств обеспечивает государственная Система страхования вкладов.
Различия банковских вкладов:
Проценты начисляются на внесенную сумму, но не плюсуются к ней, а выводятся
Проценты начисляются на внесенную сумму, но не плюсуются к ней, а выводятся
Капитализация — это удобный и выгодный инструмент, чтобы получать доходность.
Предположим, вы открыли депозит на 100 тысяч рублей под 8% годовых. Уже через месяц банк прибавит к основной части 667 рублей в качестве процентов, и в следующем отчетном периоде начислит комиссию на увеличенную сумму.
Какие бывают сроки вкладов
Кредитная организация получает основные доходы от депозитов: клиент открывает вклад, деньги поступают в оборот, из которого выдаются потребительские кредиты и большие ссуды различным компаниям.
Соответственно, банк заинтересован в том, чтобы средства клиента как можно дольше были в активе, а это обеспечивают срочные вложения, то есть с оговоренными в договоре сроками. Для этих целей задействуются повышенные процентные ставки — чем дольше срок вложения, тем выше и привлекательнее получаемый процент.
Несмотря на то, что вложения до востребования предлагают меньшую прибыль и подразумевают долгий срок, сбережения можно в любой момент вывести, а это невыгодно кредитной организации.
Обычно предлагаются срочные вложения на полгода, 1 и 3 года, а также бессрочные вклады. Чем больше опций подключены к депозиту, тем ниже процентная ставка: досрочное погашение, возможность пополнения или снятие части денег могут существенно сократить прибыль.
В России действует национальная Система страхования вкладов, которая защищает вложенные в банки средства. Например, в случае банкротства финансовой организации. До 1,4 млн рублей находятся под защитой государства.
Для избежания неприятных потерь всегда проверяйте информацию об организации, которой планируете доверить свои средства и требуйте документы, что ваш вклад включен в реестр застрахованных. Также для большей безопасности храните деньги выше страхового покрытия в разных банках.
Избегайте организации, предлагающие нереально высокий процент. Вероятнее всего, вы столкнетесь с финансовой пирамидой и попросту потеряете сбережения. Проверить членство банка в системе можно на сайте Агентства страхования вкладов (АСВ).
Как могут меняться условия вклада в зависимости от срока
В обычное время банку выгодно, чтобы средства находились на его счетах как можно дольше, и поэтому чем больше срок вклада — тем выше процентная ставка.
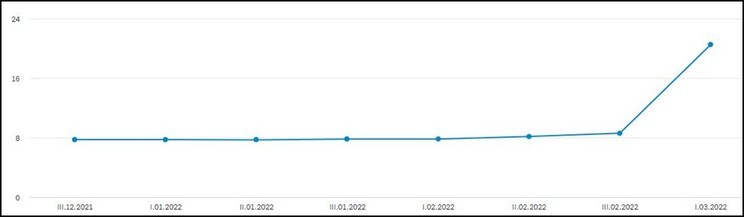
Однако именно в марте 2022 года, после повышения ЦБ ключевой ставки до 20%, в Совкомбанке лучше открыть вклад на 3 месяца, ведь только так вы получите максимальную выгоду.
Важно помнить, что досрочное закрытие депозита без возможности частичного снятия средств не рекомендуется, ведь так оно просто съест ваш доход: вклад автоматически перейдет из разряда срочных в бессрочные, а это даст всего 0,01% прибыли.
Простой пример: вы положили 200 тысяч рублей в банк под 10% на год, но через 3 месяца передумали и сняли средства. За это банк применил санкции в виде снижения процентов. В этом случае по бессрочному вкладу вы получите всего 20 рублей.
Внимательно изучайте договор, особенно текст, написанный мелким шрифтом: недобросовестные банкиры часто вводят вкладчиков в заблуждение. Например, предлагают открыть депозит с доходностью до 10%. Но на деле оказывается, что это растущая процентная ставка, то есть клиент за первые четыре месяца получает 5%, за вторые 6%, а уже за третьи 10%, и среднее арифметическое значение составит всего 7%.
Случается так, что срок действия договора заканчивается, а клиент не забрал средства, и тогда включается автоматическая пролонгация вложений — они снова отправляются в активное использование банком, набирая процент.
В этом случае нужно внимательно ознакомиться с новыми условиями по депозиту: есть вероятность, что тарифный план, по которому размещались деньги, отправится в архив, и финансовая организация может начислять проценты на новых условиях.
На какой срок выгоднее класть деньги в банк
Основные правила депозита — длительность и количество денег. Но речь идет только о срочных вкладах, а не о безвременных: первые дают относительно высокий процент, а вторые всего 0,01%.
Если деньги не нужны в ближайшем будущем, то стоит задуматься о долгосрочном хранении на счете. Иногда финансовые организации указывают в договоре срок – не календарный год (365 дней), а немного больше. В этом случае можно потерять деньги, закрыв по невнимательности договор, тем самым переведя его в бессрочный вид.
Часть экспертов считает, что в период нестабильной ситуации в нашей стране оптимальным будет открывать срочный счет на 3 или 6 месяцев.
Однако можно воспользоваться хитрым инструментом — банковской лестницей вкладов. Ее суть заключается в том, чтобы зафиксировать процентную ставку на более выгодном уровне. Депозиты можно оформлять как в одном, так и нескольких банках, чтобы найти наиболее выгодный вариант.
- Разделите имеющиеся средства на 3 части и положите их на разные пополняемые вклады сроком на 3, 6 месяцев и 1 год.
- После окончания срока самого «младшего» снимите деньги и положите всю сумму на следующий по времени активности. Ту же операцию нужно повторить, пополнив самый «старший» депозит после закрытия второго.
- Таким образом сумма накоплений приумножится трижды.
Выгодно ли открывать вклад в 2022 году
Несомненно, открывать вклад — это хорошо и выгодно. Это защитит от импульсивных трат, компенсирует инфляцию и принесет доход. Предположим, в двух разных банках у вас лежат равными частями 2 млн рублей. Ежемесячно они будут приносить около 16,67 тысяч рублей, а за год – 200 тысяч рублей.
Помните, что забрать крупную сумму в кассе банка быстро не получится: необходимо предварительно оставить заявку, после чего потребуется несколько дней для сбора денег.
Также помните, что открытие депозита через банкинг или сайт более выгодно: финансовая организация может предложить повышенный процент.
Открывать депозит в банке выгодно. И не обязательно обладать обширными знаниями в области экономики — достаточно найти лучшее предложение на рынке и внимательно прочитать договор.