Жизнь без SWIFT год спустя. Итоги и перспективы
SWIFT — это Общество международных межбанковских финансовых телекоммуникаций (Society for Worldwide Interbank Financial Telecommunications), основанное в Бельгии в 1973 году .
Услуга обмена финансовыми сообщениями через SWIFT была введена в 1977 году и на сегодняшний день используется почти по всему миру.
Систему SWIFT можно сравнить с мессенджером, где пользователями являются различные финансовые учреждения и граждане. Компания SWIFT предлагает участникам возможность обмениваться стандартизированными финансовыми данными, что помогает снизить затраты, операционные риски и устранить неэффективность операций.
SWIFT играет ключевую роль в работе платежных систем, включая национальные, поскольку обеспечивает эффективную финансовую коммуникацию.
В истории компании случился только один случай, когда все финансовые учреждения определенной страны были отключены от системы: это произошло с Ираном в марте 2012 года в рамках санкций США и ЕС против Тегерана. Однако в январе 2016 года SWIFT снова подключил иранские банки.
Согласно данным ЦБ РФ, в России в настоящее время 327 действующих банков и 35 небанковских кредитных организаций. Под санкции попали не все организации, но затронуты ключевые участники рынка.
Санкции бывают разные и от разных государств, но отдельно стоит выделить SDN-лист (Specially Designated Nationals — «специально назначенные лица») — черный список юридических и физических лиц, с которыми США запретили вести какой-либо бизнес.
Официально от SWIFT отключено несколько банков, но проблемы с «банковским мессенджером» возникают у других банков по разным причинам: из-за политики зарубежных финансовых учреждений и их органов власти, из-за проблем с обработкой платежей и т.д.
Для удобства мы подготовили таблицу, в которой упомянули наиболее известные банки, указав, находятся ли они под санкциями (в общем смысле этого слова), включены ли в SDN-лист, отключены от SWIFT и имеются ли у них проблемы с этой системой. Список не является исчерпывающим.
Наиболее востребованные кредитные учреждения, работающие со SWIFT и трансграничными переводами, это:
- Солид Банк
- Райффайзенбанк
- Цифра Банк
В целом ситуация с отключением ряда российских банков от SWIFT оказывает значительное влияние на финансовую систему страны, затрагивая важных участников рынка и их клиентов. При этом некоторые банки продолжают использовать SWIFT, преодолевая возникающие трудности и адаптируясь к новым условиям.
Далее рассмотрим, как проблема отключения России от SWIFT решалась в первые месяцы и какие краткосрочные последствия это имело для работы банков и инвесторов.
Еще до фактического отключения от SWIFT Россия долгие годы проводила мероприятия по подготовке к возможным санкциям и разрабатывала альтернативы для поддержания стабильности своей финансовой системы, но отключение банков от SWIFT негативно отразилось как на самих учреждениях финансового сектора, так и на потребителях их услуг.
В первые месяцы после отключения основное внимание было уделено преодолению непосредственных последствий и поиску альтернативных способов осуществления финансовых операций.
Отключение от SWIFT оказало существенное влияние на российские банки. Они столкнулись с рядом проблем, таких как:
- задержки и сбои в осуществлении международных платежей;
- увеличение времени и стоимости обработки платежей;
- ограничение доступа к международным кредитным рынкам;
- потеря доверия со стороны зарубежных клиентов и партнеров.
В краткосрочной перспективе российские банки вынуждены были искать альтернативные способы осуществления транзакций и сотрудничества с зарубежными партнерами. Некоторые из мер, принятых банками, включали:
- увеличение использования альтернативных платежных систем, таких как система «Мир» или китайская система CIPS (Cross-Border Interbank Payment System);
- взаимодействие с другими банками через корреспондентские счета;
- привлечение внутренних источников финансирования и стимулирование внутренних инвестиций.
Что касается обычных граждан внутри страны, то их жизнь практически не была затронута отключением от «банковского мессенджера»: транзакции по банковским картам на территории страны проходили без ограничений и сбоев. Для осуществления операций за границей клиентам предлагались карты UnionPay.
Для корпоративных клиентов отключение от SWIFT привело к затруднениям в проведении экспортных операций и международных расчетов.
Кроме того, проблемы с трансграничными переводами привели к небольшому перетоку капитала внутри банковской системы России. Для продолжения своей внешнеторговой деятельности и исполнения финансовых обязательств клиенты вынужденно переходили в банки, имеющие доступ к SWIFT.
Из-за ухода корпоративных клиентов, занимающихся внешнеэкономической деятельностью, банки потеряли часть своих комиссионных доходов. В свою очередь, некоторая часть потерь была возложена на клиентов — физических лиц через увеличение тарифов и сборов за использование банковских продуктов.
Значительное влияние отключение от SWIFT оказало на работу инвесторов, которые столкнулись с такими проблемами как:
- сложности в осуществлении международных инвестиций и сделок;
- недостаток информации о состоянии рынка и прозрачности операций;
- усиление рисков, связанных с курсовыми колебаниями и экономической нестабильностью.
Многие были вынуждены внести корректировки в свои стратегии и поведение на рынке, в том числе путем переориентации инвестиций на внутренние рынки и поиск новых возможностей в рамках России.
Хотя отключение от SWIFT изначально затронуло только семь банков, иные кредитные учреждения тоже сталкивались с проблемами международных переводов и были вынуждены самостоятельно инициировать процедуры подготовки к возможным отключениям, вплоть до приостановки валютных переводов.
Тем не менее важно осознавать, что отключение банков от SWIFT не является критическим, так как для осуществления всех основных операций внутри страны система SWIFT не обязательна и не приостанавливает их.
Кроме того, возможность совершения международных платежей для отключенных банков не исчезла. Технически банки могут проводить международные транзакции без использования SWIFT, но это сложно, дорого и требует взаимного доверия между организациями.
В то же время сотрудники финансовых учреждений и органов власти инициировали процедуры поиска альтернативы SWIFT для проведения международных платежей.
Как и писали выше, работа над поиском и созданием альтернатив велась уже несколько лет, но именно это событие многократно ускорило процесс.
Россия предприняла ряд действий для снижения своей зависимости от SWIFT и подготовки к возможным санкциям. Эти меры направлены на обеспечение стабильности финансовой системы страны, укрепление международных связей и расширение возможностей для осуществления безопасных и эффективных финансовых транзакций в условиях глобальных вызовов и ограничений.
Рассмотрим некоторые из них.
В 2014 году ЦБРФ создал Систему передачи финансовых сообщений (СПФС) как альтернативу системе SWIFT. Эта система обеспечивает обмен финансовыми сообщениями между российскими банками и внешними партнерами, позволяя участникам проводить транзакции без использования SWIFT.
Согласно «Основным направлениям развития финансового рынка Российской Федерации на 2022 год и период 2023 и 2024 годов», разработанным Банком России, на сегодняшний день уже достигнуты некоторые цели по снижению зависимости российского финансового рынка от SWIFT, в том числе путем интеграции СПФС иностранным партнерам.
В апреле 2022 года ЦБ РФ принял решение о закрытии публичного доступа к сведениям об участниках СПФС. На то время к системе уже была подключена 331 организация, в том числе некоторые банки ближнего зарубежья: Белоруссии, Армении и Киргизии.
Возможность использования китайской системы CIPS (для проведения международных транзакций представляет собой одну из альтернатив SWIFT.
CIPS (China International Payment System) была запущена в 2015 году и представляет собой китайскую альтернативу SWIFT для облегчения кросс-бордер расчетов в юанях. Фактически, это система расчетов для транзакций в юанях, которая также предлагает некоторые функции обмена сообщениями, тогда как SWIFT лишь помогает банкам передавать друг другу сообщения для проведения транзакций.
Количество отечественных финансовых организаций, подключенных к системе CIPS, постоянно растет, в их числе ВТБ, ФК Открытие, МКБ, Азиатско-Тихоокеанский банк, Транскапиталбанк, Солидарность, Ак барс, Абсолют банк, БСПБ и другие.
Осенью прошлого года стало известно, что ЦБ РФ и Центробанк Ирана связали российскую Систему передачи финансовых сообщений (СПФС) с иранским аналогом SEPAM. Эти системы — аналоги глобальной SWIFT, от которой была отключена часть банков обеих стран.
SEPAM предназначена для обеспечения безопасных и быстрых финансовых операций между иранскими банками и их зарубежными партнерами. Система использует собственные стандарты и коды иранских банков и применяет современные криптографические методы для обеспечения безопасности транзакций.
Сотрудничество между Россией и Ираном в использовании платежной системы SEPAM может способствовать взаимным инвестициям, развитию торговли и укреплению экономических связей. Это также позволит обеим странам обойти ограничения, связанные с использованием SWIFT, и снизить зависимость от западных финансовых систем.
Сотрудничество с Китаем в использовании CIPS и с Ираном в использовании SEPAM может стать важным шагом для России на пути к созданию альтернативных международных платежных каналов, которые будут способствовать диверсификации рисков и укреплению экономических связей с другими странами.
Использование блокчейн-технологий и криптовалют для обхода санкций обсуждаются не только в России, но и отмечено США и Евросоюзом.
Крипта — это потенциальная альтернатива традиционным платежным системам. Использование криптовалют позволяет проводить международные транзакции быстро, безопасно и анонимно. Однако, необходимо учитывать регулятивные меры и законодательство, которые могут сдерживать широкое использование криптовалют в финансовых операциях.
Сейчас процесс по принятию криптовалюты и ее использованию в России все еще ведется и пока не совсем понятно, чем именно это закончится. Представители разных органов власти и финансовых институтов в своих выступлениях порой высказывают противоположные мнения о судьбе криптовалюты в России.
Учитывая, что на сегодняшний день не отпали обстоятельства, послужившие основанием для принятия в отношении России мер по отключению от SWIFT, а также крайне напряженную общемировую геополитическую ситуацию, то невозможно дать точные прогнозы относительно дальнейшего развития событий.
Если немного абстрагироваться от происходящего, то возможно обрисовать два обширных сценария последующих действий.
Первый — оптимистичный, при котором разработка и внедрение в России и ее партнеров аналогов SWIFT, и вместе с ним национальных платежных систем, приведет к созданию конкурентной атмосферы в мире.
В этот сценарий прекрасно укладывается развитие Банка БРИКС, отказ стран-участников от использования доллара и перехода на иную валюту, в том числе цифровую или криптовалюту, а также привлечение к сотрудничеству партнеров из Азиатско-Тихоокеанского региона и Африки, что непосредственно повлияет на расстановку сил на карте мира.
Второй — пессимистичный, при котором все текущие наработки и попытки создать что-то совершенное и конкурентоспособное так и останутся на уровне разговоров и локального применения. Этот вариант более похож на «адаптацию» под существующие реалии, исходя из давления негативных внешних факторов.
Отдельно стоит выделить сценарий с глобальным принятием криптовалюты и колоссального финансового переворота. Ведь эта работа ведется уже несколько лет и достигает своих результатов путем внедрения в существующие экономические отношения, виды деятельности и даже повседневную жизнь человека. Этот сценарий потребует еще нескольких лет кропотливой, но плодотворной работы специалистов и компаний в мире Web3, но результат будет революционным для всего мира.
В Bitbanker можно вывести доллары на счет в иностранном банке через SWIFT. Перевод проходит через нашего партнера в Кыргызстане Айыл Банк.
Чтобы перевести доллары, нужно создать аккаунт на Bitbanker, пополнить баланс счета и заполнить форму. Наш оператор проверит данные и переведет средства.
Срок перевода — до 6 рабочих дней.
Минимальная сумма вывода — $100.
Максимальная сумма вывода — $1 млн.
Комиссии на вывод:
От $100 до $2 тыс. — от $100
От $2 тыс. до $10 тыс. — от 5%
От $10 тыс. до $50 тыс. — от 4%
От $50 тыс. до $1 млн — от 3%
Кроме комиссии Bitbanker, также есть комиссия банка посредника, которая зависит от самого банка.
Помимо SWIFT-перевода для отправки денег за границу вы можете использовать перевод на карту VISA.
Минимальная сумма вывода — $100.
Комиссия — $50.
Для SWIFT-переводов и переводов на карту VISA необходимо пройти KYC
Bitbanker — это криптовалютная платформа, которая предлагает легкий способ работы с криптовалютой. В Bitbanker можно купить или продать USDT, BTC, ETH, TRX, USDC, рубли, доллары, киргизские сомы и дирхамы ОАЭ. Свободные средства можно положить на депозит со ставкой до 8% годовых в USDT и рублях, а если есть потребность в деньгах, можно взять кредит. Для фрилансеров и онлайн-бизнеса есть криптоэквайринг.
Как платить исполнителям после отключения от SWIFT
Многие фрилансеры потеряли возможность работать с заказчиками из-за границы: перестали работать электронные кошельки, а банкам закрыли доступ к SWIFT.
Зарубежным компаниям тоже стало сложно оплачивать работу фрилансеров: счета в зарубежных банках есть не у всех исполнителей, а международные платежные системы перестали работать. Расскажем, как платить фрилансерам после отключения от SWIFT.
Почему отключение от SWIFT мешает платить
SWIFT — это международная система обмена сообщениями между банками. Несмотря на ее отключение, транзакции не остановились, потому что здесь аналог SWIFT — СПФС (система передачи финансовых сообщений).
Проблема в том, что СПФС не используют для проведения международных платежей. И возникает неприятная ситуация: если у фрилансера, с которым вы работаете, нет счета в зарубежном банке, вы не сможете отправить ему плату за работу. Банк просто не проведет деньги, потому что не сможет отправить сообщение о переводе. Если же у фрилансера есть счет в иностранном банке и вы сможете отправить ему деньги, он всё равно их не получит — по той же самой причине.
До сих пор были альтернативы банковским переводам — например, электронные кошельки. Но сейчас большинство из них не работает. Если вы думаете, что придется разрывать отношения с фрилансерами из СНГ и искать специалистов в своей стране, не спешите. Сервисы EasyStaff помогут вам легально оплатить работу и получить закрывающие документы для налоговой.
EasyStart и EasyStaff помогут переводить деньги по всему миру без SWIFT
Мы создали цифровую международную финансовую структуру и работаем с европейскими, американскими и британскими платежными системами. Наша компания зарегистрирована в Литве, это помогает принимать ваши платежи в долларах и евро, а потом переводить на личные карты фрилансеров по актуальному курсу.
У нас есть два полезных сервиса для расчетов между заказчиками и фрилансерами.
Отключение России от SWIFT: как проводить платежи в обход SWIFT
23 июня международная платежная система VISA запустила в России сервис Visa B2B Connect, который уже работает в 97 странах мира и позволяет осуществлять трансграничные платежи между компаниями как внутри платформы, так и за ее пределами.
Платежная система VISA планирует развивать в России сегмент переводов между юридическими лицами. 23 июня она запустила сервис некарточных трансграничных платежей для компаний Visa B2B Connect. В планах также развитие карт для бизнеса.
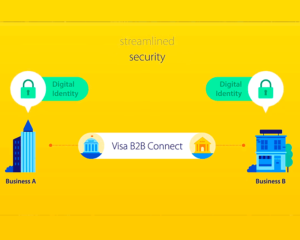
Сейчас проект запущен в партнерстве с Модульбанком, но в дальнейшем к нему планируют подключить и остальные российские банки.
В СМИ появились предположения, что Visa B2B Connect может стать альтернативой SWIFT, которую используют для совершения транзакций и от которой Россию предлагают отключить на Западе. Для уточнения данного вопроса BUSINESS обратился за комментарием в российский офис VISA и Модульбанка.
В Модульбанке подтвердили, что Visa B2B Connect работает в обход SWIFT.
«Система Visa B2B Connect это независимая от SWIFT система переводов. Это Платежная сеть без использования карт, позволяющая осуществлять трансграничные бизнес-транзакции. При платежах внутри системы не используется SWIFT-код, то есть транзакция исполняется без участия системы SWIFT», — рассказали BUSINESS в Модульбанке.
Эту информацию подтвердили и в российском офисе VISA.
«Особенностью системы Visa B2B Connect является возможность осуществлять трансграничные платежи без использования SWIFT и банков-посредников. Используя Visa B2B Connect, банки-участники могут обойти корреспондентскую банковскую сеть», — пояснили BUSINESS в VISA.
Visa B2B Connect позволит проводить трансграничные платежи между предприятиями внутри платформы, которая уже работает в 97 странах мира. Однако, как выяснилось, система может работать и через SWIFT тоже.
«Плюс системы (Visa B2B Connect – прим. ред.) в том, что производить расчеты можно в банки, которые не подключены к данной системе. И это возможно потому, что Visa B2B Connect позволяет интегрировать транзакцию в систему SWIFT, и имеет расширенную сеть партнерских банков в 81 стране. С этой точки зрения Visa B2B Connect может коммуницировать со SWIFT системой при осуществлении международных расчетов», — пояснили BUSINESS в Модульбанке.
Россию могут отключить от международной платежной системы SWIFT, хоть это и нерациональное решение с точки зрения экономики. Такое мнение высказывал в начале июня директор американской инвесткомпании Navigator Principal Investors (NPI) Кайл Шостак. Несмотря на то что SWIFT целиком находится в ведении организации, которая имеет европейскую юрисдикцию, находится в Брюсселе и является неправительственной организацией, «но история показывает, что они прогибаются под американским давлением, они уже делали это в отношении Ирана», — сказал Кайл Шостак.
На сегодняшний день Россию от SWIFT не отключили, но на случай если это произойдет, система Visa B2B Connect будет реальной возможностью обойти данные ограничения для бизнеса.
Россияне рассказали о способах перевести деньги за границу без SWIFT

Из-за того что банки теряют возможность проводить SWIFT-переводы из-за санкций и повышают комиссии, клиентам все сложнее отправлять валюту за рубеж — Forbes узнал, какими способами пользуются россияне в таких случаях.
Сложности с валютными переводами в основном возникают на стороне зарубежных банков, которые участвуют в трансакции — зарубежные финансовые организации разрывают корреспондентские отношения с контрагентами из России, могут отклонить перевод, заморозить его, потребовать доказать легальность происхождения средств. В результате переводы могут не доходить неделями или даже месяцами.
Криптовалюты
Клиент Тинькофф Банка Платон, который сейчас живет в Нью-Йорке, в первые недели после февральских событий переводил деньги из России в США через SWIFT. Когда в июне Тинькофф Банк повысил порог для отправления SWIFT-переводов до 20 тыс. долларов, Платон начал переводить деньги через Binance и Coinbase.
После регистрации на Binance нужно зайти на сервис Peer-to-peer, где можно найти продавцов. Выбрав одного, нужно нажать кнопку «Купить USDT», после этого появятся реквизиты продавца — номер карты российского банка, на которые можно перечислить рубли. После этого на Bitcoin-кошелек покупателя поступят USDT.
«Эта часть сделки самая рискованная, так как приходится перечислять деньги на личные карты неизвестным людям. Но у Binance есть верификация, поэтому обычно проблем не возникает. Если же через 15 минут после вашего перевода пользователь не отвечает, то система позволяет отозвать трансакцию», — рассказывает пользователь Binance Евгения, которая с марта живет в Турции.
После покупки USDT Евгения продает стейблкоины на той же платформе, а покупатели перечисляют ей деньги на ее турецкую карту в лирах. Вся операция занимает около 15 минут, говорит Евгения.
Платон переводит свои криптовалютные активы с Binance на кошелек Coinbase, а затем выводит деньги в долларах на свою карту американского банка. Таким образом он переводит рубли в доллары по курсу чуть выше, чем указывает ЦБ, однако ниже европейского. На трансакциях он теряет около 8% от суммы перевода. Для тех, у кого нет карты зарубежного банка, ситуация осложняется — обычно они просят о помощи в чатах в Telegram.
Wise и Revolut
Некоторые клиенты Тинькофф Банка рассказали, что нашли другой способ получить деньги за границей — перевести их с карты российского банка на зарубежный онлайн-сервис Wise. Счет можно открыть, если предоставить документы, подтверждающие проживание в другой стране.
По словам одного из клиентов, чтобы отправить доллары с Тинькофф Банка на Wise, нужно воспользоваться функцией «пополнить кошелек» и ввести реквизиты счета, с которого планируется его пополнять. Стоит помнить, что операция не каждый раз проходит успешно.
Для вывода денег из России в Европу некоторые приобретают криптовалюту в Binance и выводят ее на карту необанка Revolut, конвертировав в фиатные валюты. Однако сделать карту Revolut, как и Wise, можно только тем россиянам, которые имеют документы о проживании за рубежом.
«Золотая корона»
Переводы рублей платежной системой «Золотая корона» по-прежнему доступны. Перевести деньги можно в 12 стран: Азербайджан, Белоруссию, Вьетнам, Грецию, Грузию, Израиль, Казахстан, Корею, Киргизию, Молдову, Таджикистан, Турцию, Узбекистан, Иорданию.
Одна из собеседниц Forbes рассказала, что переводы «Золотой короной» можно делать самому себе. Они приходят быстро, получить их в Турции можно свободно, показав паспорт или карту местного жителя.
Впрочем, это одновременно и самый дорогой способ из-за двойной конвертации валют: сам перевод должен быть сделан в рублях, затем банк-отправитель конвертирует их в доллары по своему курсу и отправляет банку-получателю, который выдает их в национальной валюте.