Как выгодно взять ипотеку?
Актуальные способы сэкономить на ипотеке до 2 млн рублей в нашей инструкции.

Какие меры господдержки позволяют сэкономить до 2 млн рублей на ипотечном кредите?
В России действует целый ряд программ, позволяющих молодым семьям с детьми значительно сэкономить при покупке жилья в ипотеку. Меры государственной поддержки могут покрыть до 40% расходов по кредиту.
Государственная программа «Семейная ипотека»
Данная программа действует с 2018 года и позволяет семьям, в которых до конца 2023 года родится первый ребенок или последующие дети, получить или рефинансировать ипотечный кредит по льготной ставке до 6% годовых.
Получить ипотечный кредит по программе могут также семьи с двумя и более несовершеннолетними детьми.
При этом многие российские банки предлагают еще более низкую ставку.
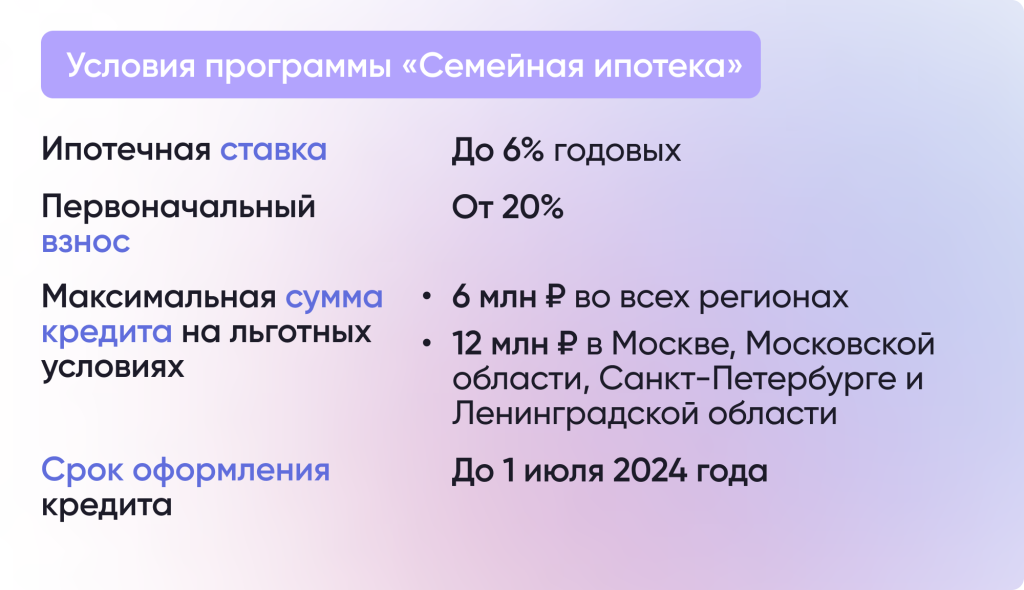
При оформлении ипотечного кредита на сумму в 3 млн рублей на 15 лет по ставке 11% переплата по процентам составит 3,1 млн рублей. Переплата по аналогичному кредиту по ставке 6% существенно ниже – 1,5 млн рублей. Экономия более 1,6 млн рублей только на банковских процентах!
Материнский (семейный) капитал
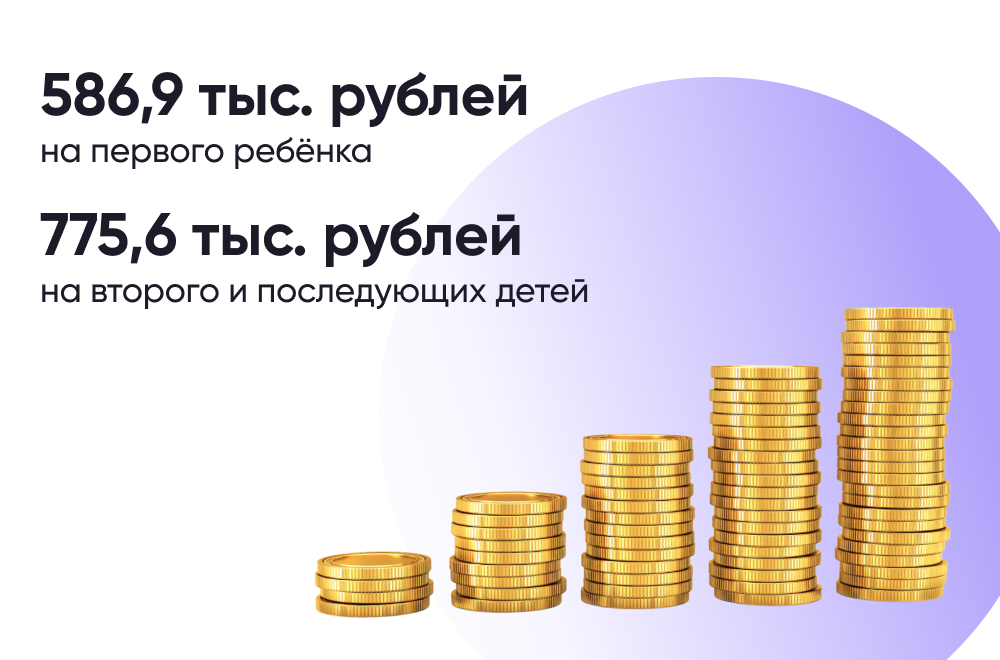
С февраля 2023 года семьи, в которых рожден или усыновлен первый ребенок, получили право на выплату 586,9 тыс. рублей. А в случае рождения (усыновления) второго ребенка размер материнского капитала составит 775,6 тыс. рублей. Такая же сумма полагается за третьего или последующего ребенка.
Материнский капитал может быть использован в качестве первоначального взноса при получении ипотечного кредита или для погашения основного долга по кредиту.
Выплата на погашение кредита для многодетных семей
Многодетные семьи, в которых с 1 января 2019 года по 31 декабря 2023 года родился третий или последующий ребенок, могут рассчитывать на выплату до 450 тыс. рублей на погашение ипотечного кредита.
Имущественный вычет при покупке жилья в ипотеку
Все российские граждане, которые платят налоги по ставке 13% (НДФЛ), имеют право на получение налогового вычета при покупке жилья в ипотеку. Это означает, что человек, который приобрел жилье в кредит, может получить от государства часть денежных средств, заплаченных им в качестве налогов.
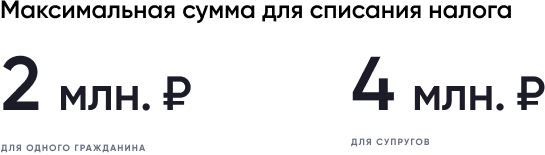
Имущественный вычет рассчитывается исходя из стоимости жилья (но не более 2 млн рублей), умноженной на ставку НДФЛ 13%. Максимальный размер вычета может составить 260 тыс. рублей.
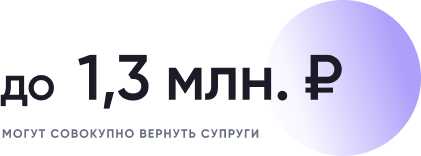
Если жилье покупают супруги, то каждый из них имеет право получить налоговый вычет. Максимально возможная сумма, с которой можно вернуть налог увеличивается до 4 млн рублей. Совокупно супруги могут вернуть до 520 тыс. рублей.
Налоговый вычет с процентов по ипотечному кредиту
Налоговый вычет с процентов по ипотечному кредиту (займу) зависит от суммы, которая была уплачена покупателем в качестве процентов по ипотеке (но не более 3 млн. рублей). Для определения размера вычета применяется та же формула, что и для имущественного вычета, и составляет 13% от уплаченной суммы процентов. Итоговый вычет по уплаченным процентам не может превысить 390 тыс. рублей.
Другие льготные программы
В России также действуют и другие программы поддержки семей, планирующих улучшить жилищные условия:
Программа «Дальневосточная ипотека», которая позволяет взять ипотечный кредит для покупки жилья по ставке 2% годовых или ниже;

- Региональные программы поддержки семей.
Например, в Московской области действуют две региональные программы, благодаря которым молодые семьи могут оформить ипотеку на льготных условиях.
Программа «Семейная ипотека в Московской области» позволяет семьям, в которых с 1 января 2020 года родился ребенок, дополнительно снизить процентную ставку по кредиту на 3%.
Другая программа «Обеспечение жильем молодых семей» дает возможность оплатить почти 30% стоимости жилья за счет социальной выплаты из регионального бюджета.
Аналогичные меры поддержки воплощаются региональными властями и в других субъектах Российской Федерации.
Получите расширенную консультацию о том, как сэкономить на ипотеке!
Как выгодно взять ипотеку в 2023 году и досрочно погасить без ошибок
Ставки по ипотеке бывают самыми разными. Они зависят как от типа жилья, так и вас, как будущего плательщика. Самые выгодные предложения — льготные, но, к несчастью, не все могут попасть под них. Поэтому мы разберем как стандартные ставки, так и льготные.
Эта льготная программа распространяется на сотрудников аккредитованных IT-компаний. Она длится до конца 2024 года. То есть, вы можете взять такую ипотеку до окончания установленного срока, но процент все равно останется тем же до конца.
- Ставка — до 5%. Она может быть меньше, если банк дает меньше, либо действуют региональные программы.
- Первоначальный взнос — от 15%.
- Ипотеку можно взять только на новое жилье.
- Ипотеку дают определенные банки. Их список можно найти в условиях. Среди них: Сбербанк, Тинькофф, Альфа-Банк, ВТБ и другие.
Программа работает не для всех сотрудников аккредитованных IT-компаний и не для любых сумм.
- Размер ипотеки — до 18 млн для регионов-миллионников и до 9 млн для других регионов.
- Гражданство РФ.
- Возраст до 50 лет включительно.
- Средняя зарплата за последние 3 месяца до вычета НДФЛ — от 150 000 для сотрудников компаний, расположенных в Москве, от 120 000 для сотрудников компаний, расположенных в городах-миллионниках, кроме Москвы, от 70 000 для сотрудников компаний, расположенных во всех городах и иных муниципальных образованиях, кроме городов-миллионников.
Эта программа для семей, у которых есть дети, рожденные с 1 января 2018 года по 31 декабря 2023 года/более двух детей/дети с инвалидностью.
- Ставка — до 5% для Дальнего Востока и до 6% для других регионов.
- Первоначальный взнос — от 15%.
- Максимальная сумма — 12 млн (для Москвы, Санкт-Петербурга, Московской и Ленинградской областей), для других регионов — 6 млн. Однако можно получить и больше.
- Можно рефинансировать уже имеющийся кредит.
Программа действует до 1 января 2024 года на покупку квартир в строящихся домах и новостройках. Сейчас такую ипотеку можно получить только 1 раз.
- Ставка — до 8%.
- Первоначальный взнос — от 15%.
- Максимальная сумма — 12 млн (для Москвы, Санкт-Петербурга, Московской и Ленинградской областей), для других регионов — 6 млн. Однако можно получить и больше в рамках региональных программ.
Программа распространяется на новостройки, вторичку и постройку дома в малых городах и сельской местности.
- Ставка — от 0,1 до 3%.
- Первоначальный взнос — от 10%.
- Максимальная сумма — 5 млн (для Ленинградской области, Дальнего Востока и Ямало‑Ненецкого автономного округа), для других регионов — 3 млн.
- Срок — до 25 лет.
Программа действует до конца 2030 года на покупку жилья в любом регионе Дальнего Востока.
- Ставка — до 2%.
- Первоначальный взнос — от 15%.
- Максимальная сумма — 6 млн.
- Срок — до 242 месяцев (≈ 20 лет).
Теперь посмотрим, какое можно получить предложение без использования льготных гос. программ для новостройки и вторичного жилья.
Для разбора возьмем три квартиры в Новосибирске. Город не маленький, но, естественно, не идет в сравнение с Москвой, поэтому подходит для среднего значения по России.
Помимо государственных программ, у банков также часто встречаются льготные условия. Поэтому рассмотрим несколько расчетов по ставкам.
Наш первый претендент — 2-комнатная квартира в строящемся доме в микрорайоне Европейский Берег. Квартира стоит 7,82 млн. Нам предлагают несколько вариантов. Из них к льготным не относится только Господдержка от Сбербанка со ставкой 6,8%. Комбо-ипотека нас не интересует, так как там предлагают еще и парковку с кладовой.
Получается, что первоначальный взнос будет минимум 1,173 млн. Странно, что максимальная сумма кредита по этому предложению всего 6 млн, видимо первоначальный взнос будет больше на 647 000. Этой суммы как раз не хватает для снижения до 6 млн (максимальной суммы кредита).
Это не самый низкий уровнь дома, но и не самый высокий, потому также рассмотрим более дешевый вариант.
Следующий претендент также же 2-комнатная квартира в строящемся доме, но в Тайгинском парке. Без программ банки предлагают ставку от 10,2%.
Последний вариант — это вторичка, также 2-комнатная, и примерно с той же площадью.
Для нее посчитаем по калькулятору СберБанка без льготных программ.При получении зарплаты на счет или карту СберБанка и электронной регистрации сделки выходит 11,6%.
Наше маленькое исследование показывает, что ипотека на вторичное жилье без льготных программ самая дорогая. Ставки в диапазоне от 10% до 12%.
Брать ипотеку на новостройки намного выгоднее, так как часто есть предложения по госпрограммам от банков: ставки от 6% до 8%. Однако нужно помнить о ремонте и обустройстве квартиры, а также более высокой цене во многих случаях.
Давайте посчитаем первую и последнюю квартиры с учетом процентов, чтобы выяснить, сколько вы отдадите по истечении срока. Для примера возьмем 30 лет и 1,82 млн первоначального взноса. Такой взнос рассмотрим из-за ограничений по госпрограмме от Сбербанка.
Для расчетов мы использовали сайт. Через него вы также можете рассчитать вашу теоретическую ипотеку.
За первую квартиру в новостройке выйдет: 6 млн кредита + 8,108 млн процентов = 14,108 млн.
За квартиру на вторичке выйдет: 3,43 млн кредита + 8,23 млн процентов = 11,66 млн.
По итогу второй кредит меньше, но процентов больше. Именно такая система и подталкивает к различным системам погашения кредита досрочно.
Если брать ипотеку наобум и выплачивать ее точно по графику банка, то вы отдадите большой кусок денег именно за проценты. Как это и произошло в наших расчетах. Чтобы выплатить как можно меньше процентов и закрыть именно задолженность по кредиту, нужно рационально подойти к выплатам.
Для начала разберемся в том, из чего состоит ипотека:
- тело кредита — сумма, которую вы берете в долг;
- проценты — деньги, которые вы должны банку за то, что он вам этот кредит дал.
Выплаты по ипотеке также складываются из этих двух частей. Одну часть вы платите в тело кредита, а другую за проценты. Обычно процентовка между этими частями меняется со временем. Сначала вы платите больше процентов и меньше тела, а потом перекос постепенно идет в другую сторону. Рассмотрим на примере.
Допустим что в месяц вы отдаете 15 000. Из них в первое время:
- 3000 — тело;
- 12 000 — проценты.
Ближе к концу срока все повернется в обратную сторону:
- 3000 — проценты;
- 12 000 — тело.
Обычно банки придерживаются именно такой стратегии. Такой способ выплат называется — аннуитетный.
Намного реже встречаются дифференцированные платежи. Они подразумевают одинаковую сумму за тело кредита каждый месяц. Так месячная выплата постепенно сокращается к концу срока. Однако такие платежи встречаются реже, так как они менее выгодные для банков.
Именно из-за этого выгодно закрывать ипотеку досрочно. Правильное досрочное погашение предполагает погашение именно тела кредита. Так долг уменьшается, соответственно, проценты на него тоже.
Теперь давайте подробнее разберем механизм досрочного погашения ипотеки.
Как мы уже сказали, досрочное погашение помогает снизить количество процентов, которые вы отдаете банку.
Проценты по кредиту начисляются каждый день, поэтому лучше всего не копить большую сумму для досрочного погашения, а как можно чаще вносить деньги.
Количество таких погашений зависит от договора. При частичном досрочном погашении можно выбрать, что вы хотите уменьшить: ежемесячный платеж или срок.
Также есть и полное досрочное погашение. При нем вы единым платежом отдаете остаток долга и все накопившиеся проценты.
Раньше рассчитаться с ипотекой помогают субсидии, выплаты и льготы от государства. Рассмотрим, что же может вам помочь.
Программа действует до 2025 года. По ней можно получить до 35% расчетной стоимости жилья. Расчетная стоимость жилья — это установленная стоимость 1 кв. метра умноженная на количество квадратных метров квартиры. Установленная стоимость 1 кв. метра зависит от региона.
Так в 3 квартале 2023 года в Новосибирской области средняя стоимость 1 кв. местра — 106 644 рублей. В Москве — 156 513 рублей.
Как сэкономить на ипотеке: льготные программы и субсидии в 2023 году
До 1 июля 2023 года в России разработают дополнительные программы льготной ипотеки для молодых специалистов и молодых семей, такое поручение дал президент РФ Владимир Путин. А какие субсидированные программы уже работают в этом году? Публикуем список.
Льготная ипотека для IT
С 7 февраля 2023 года условия льготной ипотеки для IT-специалистов изменятся: введут новые критерии по возрасту и минимальному размеру заработной платы.
Ставка: до 5% годовых.
Первоначальный взнос: от 15%.
Сумма: от 9 млн до 18 млн рублей в зависимости от региона. Можно увеличить сумму до 15 млн и 30 млн рублей соответственно при использовании рыночной программы.
Срок: кредит можно получить максимум на 30 лет. После оформления ипотеки нужно обязательно работать в аккредитованных IT-компаниях в течение пяти лет.
Кому доступна: сотрудникам всех аккредитованных IT-компаний в возрасте от 18 до 50 лет. Их доход должен быть не меньше 150 тыс. рублей в месяц в Москве; 120 тыс. рублей в регионах, где свыше 1 млн жителей, и 70 тыс. рублей в остальных субъектах.
Что можно купить:
- Квартиру в строящемся доме, в том числе по договору долевого участия.
- Готовую квартиру от застройщика в новостройке.
- Жилой дом от застройщика.
- Жилой дом, построенный по договору подряда.
- Участок под строительство жилого дома по договору подряда.
Другие условия: Если вы уволитесь раньше чем через пять лет и не устроитесь в другую IT-компанию, льготная ставка сохранится в течение шести месяцев. Затем она вырастет до уровня ключевой на дату оформления кредитного договора плюс 2,5–4,5%.
Семейная ипотека
В программе семейной ипотеки в 2023 году тоже появились новые условия. Теперь она доступна еще и семьям с двумя детьми не старше 18 лет независимо от срока их рождения.
Ставка: до 6% годовых.
Первоначальный взнос: от 15%.
Сумма: от 6 млн до 12 млн рублей в зависимости от региона. Можно увеличить сумму до 15 млн и 30 млн рублей соответственно при использовании рыночной программы.
Срок: кредит можно получить максимум на 30 лет.
Кому доступна:
- Семьям, в которых с 1 января 2018 года по 31 декабря 2023 года родился первый ребенок или последующие дети.
- Семьям с двумя детьми не старше 18 лет независимо от срока их рождения.
- Родителям усыновленных или удочеренных детей, которые родились с 1 января 2018 года по 31 декабря 2023 года.
- Семьям, в которых воспитывается ребенок с инвалидностью, рожденный не позднее 2023 года.
Что можно купить:
- Квартиру у застройщика в новостройке или строящемся ЖК.
- Частный дом юрлица с земельным участком.
- Строительство частного жилого дома. Подрядчик — юрлицо или ИП.
- Участок под строительство частного жилого дома. Подрядчик — юрлицо или ИП.
- Вторичное жилье в сельской местности Дальневосточного федерального округа. Продавцом может быть физическое лицо.
Другие условия: можно купить жилье по договору уступки по ДДУ (договор долевого строительства) у физического, юридического лица или ИП. Но первоначальный договор должен быть подписан с юрлицом (застройщиком).
Льготная ипотека на новостройки
Условия льготной ипотеки на новостройки тоже изменились: увеличилась ставка. Кредит можно взять до 1 июля 2024 года, но постепенно программу будут сворачивать.
Ставка: до 8% годовых.
Первоначальный взнос: от 15%.
Сумма: от 6 млн до 12 млн рублей в зависимости от региона. Можно увеличить сумму до 15 млн и 30 млн рублей соответственно при использовании рыночной программы.
Срок: кредит можно получить максимум на 30 лет.
Кому доступна: всем совершеннолетним гражданам Российской Федерации.
Что можно купить:
- Готовое жилье у застройщика.
- Квартиру в строящемся доме.
- Участок под строительство жилого дома.
- Дом с земельным участком.
- Строительство частного дома — самостоятельно или по договору подряда.
Другие условия: по этой программе приобрести жилье можно только у застройщика. На вторичный рынок ипотека не распространяется.
Сельская ипотека
Программа, по которой ипотеку можно взять на покупку или строительство дома в сельской местности.
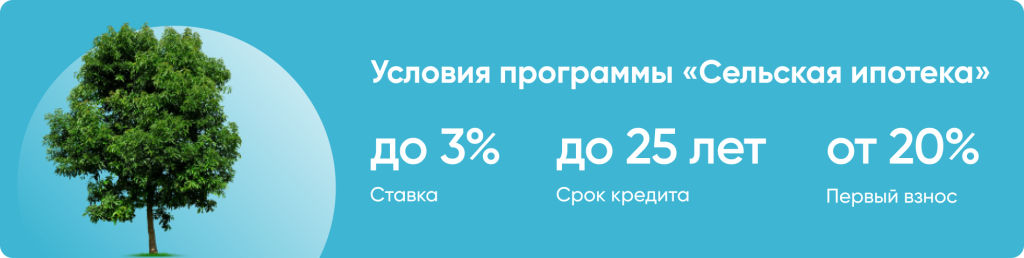
Ставка: до 3% годовых.
Первоначальный взнос: от 10%.
Сумма: 5 млн рублей в Ленинградской области, Ямало-Ненецком автономном округе и регионах Дальневосточного федерального округа, 3 млн рублей — в других регионах.
Срок: кредит можно получить максимум на 25 лет.
Кому доступна: всем совершеннолетним гражданам Российской Федерации, которые проживают в сельской местности или планируют переехать из города.
Что можно купить:
- Дом по договору купли-продажи.
- Дом по договору долевого участия.
- Участок под строительство частного дома.
- Строительство частного дома.
Другие условия: программа не действует на территории Москвы, Московской области и Санкт-Петербурга. Строительство дома не должно превышать 24 месяца, иначе банк может повысить ставку по кредиту.
Дальневосточная ипотека
Как следует из названия программы, жилье можно купить только на территории Дальневосточного федерального округа: на Сахалине, Камчатке, в Забайкальском крае и других регионах.
Ставка: до 2% годовых.
Первоначальный взнос: от 15%.
Сумма: до 6 млн рублей.
Срок: кредит можно получить максимум на 20 лет.
Кому доступна:
- Семьям, где оба супруга в возрасте до 35 лет.
- Гражданам до 35 лет с детьми до 18 лет.
- Участникам программы «Дальневосточный гектар».
- Гражданам, которые переехали в субъекты ДФО в рамках региональных программ повышения мобильности трудовых ресурсов.
- Гражданам, имеющим стаж работы не менее пяти лет в образовательной или медицинской организации на территории ДФО.
- Вынужденным переселенцам с территорий Украины, ЛНР и ДНР, которые проживают в одном из регионов ДФО.
Что можно купить:
- Квартиру в новостройке.
- Частный дом или квартиру в сельской местности.
- Квартиру в строящемся доме.
- Вторичное жилье в моногородах.
- Строительство частного жилого дома.
Другие условия: существует перечень субъектов ДФО, в которых работает эта программа ипотеки. Посмотрите его по ссылке.
Субсидии, выплаты, льготы
Ипотека для молодых семей
Программа ипотеки для молодых семей действует до 2025 года. В ней участвуют пары, где оба супруга не старше 35 лет, официально зарегистрированы в браке и нуждаются в улучшении жилищных условий.
Можно получить до 30% (семьи без детей) или до 35% (семьи хотя бы с одним ребенком) от стоимости жилья.
Маткапитал
Маткапитал — это выплата, которую государство дает за рождение детей и за усыновление или удочерение ребенка. Ее можно потратить:
- на образование детей — от детского сада до вуза;
- на накопительную часть пенсии матери;
- на товары и услуги для детей с инвалидностью;
- на ежемесячную выплату, если второй ребенок родился или был усыновлен после 1 января 2018 года, а среднедушевой доход ниже двух прожиточных минимумов;
- на улучшение жилищных условий.
С 1 февраля 2023 года федеральный маткапитал увеличили на величину инфляции по итогам прошлого года — 11,9%. Теперь родители смогут получить до 775 628 рублей. Подробнее — по ссылке.
450 тыс. рублей многодетным
Государство выдает многодетным семьям 450 тыс. рублей на погашение ипотеки. Главное условие: в семье должно быть не менее трех детей. Возраст старших не имеет значения: если появился третий и последующий ребенок в период с 1 января 2019 года по 31 декабря 2023 года, то она имеет право на господдержку. Выплата распространяется также на семьи, где дети были усыновлены. Ипотечный договор должен быть заключен до 1 июля 2024 года.
Налоговый вычет
Можно частично компенсировать сумму, потраченную на жилье. Для этого нужно платить налоги на доходы физических лиц, а значит, иметь официальную работу, кроме того, вернуть можно не больше уплаченного налога.
Сумма зависит от зарплаты налогоплательщика, но не может превышать 650 тыс. рублей. Максимальный размер имущественного вычета — 2 млн рублей, получится вернуть 13% — 260 тыс. рублей. По выплаченным банку процентам по ипотеке другой лимит — 3 млн рублей. С них можно вернуть 390 тыс. рублей. Если жилье в совместной собственности, налоговый вычет могут получить оба супруга.
Экономная ипотека.
Как выгодно взять недвижимость в кредит в 2023 году?

Цены на жилье растут, ипотечные ставки — тоже. Есть ли способы в этой ситуации как-то снизить финансовое бремя для заемщика? Риелторы уверены: есть, и весьма эффективные. Рассказываем о самых основных.
Увеличить первоначальный взнос
Задача кажется непростой, но риелторы настаивают: нужно постараться использовать все возможные способы, чтобы размер первоначального взноса был как можно солиднее.
«У ряда банков расчет такой: если размер первоначального взноса выше 20% от стоимости жилья, то дополнительных надбавок к процентной ставке не делается. Если  удалось накопить 10% — к расчетной процентной ставке добавят еще один процент, а если 15%, то ставка подрастет на 0,5 процента. Этим можно пользоваться, поскольку даже небольшое уменьшение ставки в перерасчете на срок действия кредита выливается в значительную сумму», — приводит пример риелтор-практик Олег Бендриков.
Ипотека с господдержкой
Некоторые ипотечные программы никак не меняются даже после того, как повышается ключевая ставка ЦБ РФ. Речь о займах, ставку по которым банкам частично возмещает государство. Можно оформить ипотеку с господдержкой по ставке 8%, взять кредит для айтишников под 5%, рассмотреть семейную ипотеку под 5%. Ставка 2% работает при покупке объектов в любом регионе Дальнего Востока. У каждой из программ — свои условия и ограничения. Основные из них: нужно подкопить первоначальный взнос в размере от 15%, а направить кредитные деньги разрешат только на покупку жилья в новостройке.
«Сделки по ипотеке с господдержкой происходят достаточно часто. Большим спросом пользуется семейная ипотека.  По моей практике, в последнее время выбор в пользу льготной ипотеки делают порядка 30% покупателей недвижимости, еще примерно 10% приходится на покупку первичных объектов без господдержки», — поясняет независимый эксперт рынка недвижимости Наталья Перескокова.
Уменьшить ставку
Снизить процентную ставку можно несколькими путями. Самый очевидный — обратиться в тот банк, где есть зарплатный проект, в котором участвует заемщик. Часто ставки могут быть ниже стандартных даже на 1%.
Второй путь — уточнить условия по страховке. Закон обязывает страховать каждый ипотечный кредит и определяет три вида рисков: для жизни, имущества, а также риск утраты права собственности на приобретаемую недвижимость (утрата правового титула). Первые два вида рисков страхуются всегда, а третий — в зависимости от условий банка. Некоторые финансовые организации снижают ставку на ипотеку, если заемщик приобретет полис сразу от трех видов риска.
Есть и третий способ уменьшить процент по кредиту — обратиться за подбором ипотеки к риелтору или кредитному брокеру. Банки обычно дают преференции агентам-партнерам и делают скидки от 0,3% к ставке. Скидка может суммироваться, например, с условиями зарплатного проекта, делая ставку еще выгоднее.
Подобрать срок контракта
 Тенденция последних месяцев — увеличение срока ипотечного кредита. Член Национального совета Российской гильдии риелторов Валентин Корытный замечает, что если раньше основная часть заемщиков брала ипотеку на 15-20 лет, то теперь оформляет заем на 25-30 лет. Если, конечно, банки это позволят.
С одной стороны, покупателю так может быть удобнее, ведь, чем длиннее срок кредита, тем меньше ежемесячный платеж. Но и переплата за кредит в конечном счете будет намного больше.
«Оптимальный срок ипотечного кредита — около 15 лет, — говорит Олег Бендриков. — Если сравнивать кредиты на 25 и 30 лет, то ежемесячные платежи будут отличаться несущественно, а переплата ощутимо вырастет. Хорошо, если есть возможность гасить ипотеку досрочно: это тоже даст существенную экономию на оплате процентов».

Использовать маткапитал
Схема отработана годами: материнские деньги за рождение детей можно использовать как для погашения ипотеки, так и в качестве первоначального взноса. Если для крупных мегаполисов страны сумма кажется невеликой, то в небольших городах и селах маткапитал становится хорошим подспорьем для улучшения жилищных условий. Напомним, что размер маткапитала варьируется от количества рожденных или усыновленных детей, а также от того, в каком году малыши пришли в семью. Так, за первого рожденного или усыновленного до 2020 года ребенка государство выплачивает 586,9 тыс. руб.; за второго, третьего или последующего — 775,6 тыс. руб. Если ребенок в семье единственный, то он тоже имеет право получить 586,9 тыс. руб. от государства, если рожден после 1 января 2020 года.
Некоторые регионы выплачивают дополнительный семейный капитал при рождении ребенка. И эти деньги тоже способны сделать ипотеку более доступной и выгодной для покупателя.