Как принимать платежи и переводы из-за границы в 2022: подборка способов для граждан РФ
В связи с огромным количеством вводимых санкций и ограничений физических и юридических лиц волнует вопрос — как в текущей обстановке принимать платежи из-за границы или сделать перевод за рубеж? Чтобы вам было проще оценить существующие возможности и выбрать подходящий вариант, мы собрали всю доступную информацию по этой теме в одной статье. Здесь мы подробно разберем опции как для предпринимателей, так и не бизнесменов, резидентов России и стран СНГ, расскажем про возможности использования зарубежных банковских счетов, платежных систем и даже криптовалюты.
Ограничения на прием платежей не связаны с запретом на получение денежных средств или переводов из-за рубежа, а носят чисто технический характер, так как применены санкции в отношении российских банков. Именно поэтому взаимодействовать с финансами становится сложнее, чем раньше.
К ограничениям относится:
— отключение российских банков от системы SWIFT (ВТБ, «Россия», «Открытие», Новикомбанк, Промсвязьбанк, Совкомбанк, ВЭБ и др.);
— частичные ограничения для других банков (например, удаление мобильного приложения Сбербанка из AppStore);
— карты Visa и Mastercard, выпущенные в России, перестали работать за границей и функционируют только на территории страны;
— не работает бесконтактная оплата Apple Pay и Google Pay;
— ограничен доступ к использованию популярных платежных сервисов для пользователей из РФ.
Тот факт, что некоторые российские банки отключили от SWIFT, ведет к замедлению скорости переводов, а также к повышению комиссии за транзакцию. Если раньше перевод проходил всего за несколько минут, то теперь обработка транзакции может занимать даже несколько дней.
Для жителей стран СНГ ничего не изменилось: им по-прежнему доступны и банковские SWIFT-переводы, и переводы с помощью онлайн-банков и электронных кошельков, а также через обменники. Возможны некоторые ограничения для пользователей из Беларуси. Основные изменения касаются российских граждан, поэтому их мы рассмотрим подробнее.
Способ работает с ограничениями. Несмотря на то, что не все российские банки отключены от Свифт, пользователи так или иначе сталкиваются с трудностями: переводы идут дольше обычного, а иностранные банки могут делать запрос на происхождение средств. Есть вероятность блокировки перевода.
Важно знать, какие банки не попали под санкции, так как только с их помощью можно делать переводы за границу и принимать средства. Но многие системы за рубежом попросту отказываются сотрудничать с банками России. Поэтому перед тем, как вам отправят средства, нужно попросить отправителя, чтобы он уточнил, сможет ли перевести тот или иной банк за рубежом деньги на ваш кошелек.
Сейчас переводы в криптовалюте становятся все более популярными и неудивительно: государственные структуры не могут полностью контролировать активность крипты, поэтому с переводами в криптомонетах все осталось практически точно так же, как и до санкций. К главным преимуществам криптовалюты можно отнести скорость, безопасность и невысокие комиссии по транзакциям.
Один из самых простых способов приобретения криптовалюты — купить ее на бирже, однако стоит помнить, что вывести денежные средства напрямую на российскую банковскую карту уже не получится, поэтому присмотритесь к таким способам, как покупка через Р2Р-обмен.
Р2Р-обмен представляет собой возможность продажи криптовалюты за рубли физ. лицам без посредников через надежную платформу. Используя данный способ, можно найти очень привлекательные по цене предложения, но, чтобы не нарваться на мошенников, нужно тщательно выбирать продавца криптовалюты. Алгоритм продажи очень простой:
- Зарегистрироваться на платформе (например, можете обратиться на Binance P2P);
- Получить перевод в криптовалюте на ваш баланс;
- Перейти в раздел P2P-торговля, выбрать валюту для продажи, а также подходящий способ оплаты;
- Обращая внимание на рейтинг и условия сделки, выбрать подходящего продавца;
- Дождаться зачисления суммы сделки в рублях от продавца на вашу банковскую карту или кошелек;
- Подтвердить получение средств, после чего с вашего баланса будет списана сумма в криптовалюте.
По аналогии вы можете отправить платеж за рубеж. Подробнее обо всех способах, их преимуществах и недостатках, вы можете прочитать в статье «Как купить криптовалюту в России».
Если вы владелец зарубежного банковского счета, то вам крупно повезло, однако если нет, не расстраивайтесь — открыть счет все-таки можно, хотя и с некоторыми трудностями. Есть вариант открытия с личным присутствием, по доверенности или через фирму-посредника.
Стоить помнить, что сейчас заявки на открытие счета от россиян проверяют с особой тщательностью. Наиболее популярные страны — Армения, Казахстан, Грузия, Азербайджан. Перечень документов, необходимых для открытия счета нужно уточнять в каждом отдельном банке, так как он может сильно отличаться.
Ранее распространенные варианты с использованием онлайн-банков по типу Wise для приема платежей из-за границы сегодня, к сожалению, практически не актуальны. Большинство подобных сервисов ограничили доступ для пользователей из РФ. Однако, если у вас есть кошелек в Payoneer, вы по-прежнему можете принимать зарубежные переводы. Подробнее в статье «Обзор платежной системы Payoneer».
Проблема подключения приема платежей для бизнеса стоит очень остро, так как в случае неудачи можно потерять значительные суммы денег. Кроме варианта банковского SWIFT-перевода, рассмотренного выше, наиболее актуальными на данный момент являются два способа — подключение международных платежных систем и работа с криптопроцессингом. Рассмотрим каждый из вариантов подробнее.
Несмотря на то, что большинство зарубежных и СНГ-сервисов обещают стабильный прием и вывод средств с низкими комиссиями зачастую все происходит совершенно иначе – возникают проблемы с приемом зарубежных банковских карт. Исходя из этого, единственным рабочим вариантом является подключение именно международной платежной системы.
Так или иначе, для подключения зарубежной системы необходимо резидентство в одной из стран за границей или наличие зарубежной компании — конечно же, второй вариант значительно легче. Наличие зарегистрированной компании за рубежом дает возможность открыть счет в иностранном онлайн-банке на юр. лицо и без проблем подключить платежную систему к сайту.
Другой вопрос — как вывести полученные деньги. Вывод денежных средств с банковского счета может осуществляться различными способами в зависимости от ваших целей:
- криптовалюта — во многих банках присутствует встроенный криптопроцессинг, который позволяет переводить деньги со счета в нужную криптовалюту;
- обменники — обменники работают с любыми валютами, счетами и банками, нужно только выбрать подходящий для вас, например, на BestСhange;
- SEPA перевод — SEPA с английского расшифровывается как Single Euro Payment Area, что означает общее пространство евро платежей. Для работы с переводами нужно, чтобы страна отправления и получения платежа относилась к SEPA. Для того, чтобы использовать этот способ, резиденты РФ могут поступать следующим образом — сперва переводить средства на европейский аккаунт Payoneer и затем выводить деньги напрямую в РФ.
Кроме того, зарегистрировать компанию за границей можно удаленно и быстро (процесс регистрации обычно составляет от двух недель) при помощи компании-регистратора.
Алгоритм действий совсем несложный:
- Определиться со страной – ее юрисдикция должна подходить целям вашего проекта.
- Выбрать учредителей вашей зарубежной компании.
- Определиться с формой регистрации компании.
- Подготовить пакет необходимых документов.
В обслуживание компании за рубежом входят также удобные дополнительные услуги, например, аренда адреса, работа компании-секретаря и сдача финансовой отчетности.
Кроме того, наличие зарубежной компании дает вам такие несомненные преимущества, как выход на новый рынок, большее доверие со стороны потенциальных партнеров, стабильную экономику.
Выбор страны для зарубежной компании зависит от задач вашей предпринимательской деятельности: каждый выбирает страну по своему усмотрению, ведь компании-регистраторы могут предложить вам на выбор практически любую страну, какую вы захотите.
Особой популярностью среди предпринимателей пользуется Великобритания, причем не только из-за престижа, сколько из-за оптимизированной налоговой нагрузки. Великобританию нельзя отнести к оффшорным зонам, однако особенности законодательства помогают экономить на налогах с доходов, полученных за пределами страны.
Криптовалюты обрели свою популярность среди предпринимателей и не только еще до введения санкций против России, однако теперь их используют гораздо чаще обычного. Для работы с криптой на сайт интернет-магазина или любого другого проекта подключают криптопроцессинг — специальное программное обеспечение, которое реализует прием криптовалютных платежей от покупателей продавцу по аналогии с обычными платежными системами.
У данного способа есть множество преимуществ, но одно из которых – возможность приема платежей из любой точки мира. Также некоторые сервисы, например CryptoCloud, предлагают возможность подключения виджета для покупки криптовалюты с банковской карты прямо в процессе оплаты. Подробнее о данном способе рассказали в статье «Подключение криптопроцессинга к сайту и интернет-магазину».
Процесс подключения криптопроцессинга на сайт несложный и не требует долгой регистрации или сложных процедур проверки.
Физические лица могут смело пользоваться любым из указанных в статье способов. Для юридических лиц лучшей рекомендацией станет регистрация компании за рубежом, ведь это не только самый оптимальный в текущей ситуации способ получения средств из-за границы, но и важный шаг в масштабировании компании, который обязательно окупится в будущем.
С сервисом Easy Pаyments уже более 2000 предпринимателей получили возможность стабильно принимать платежи из всех уголков мира и расширили свой бизнес. Оставьте заявку на сайте, и наши менеджеры проконсультируют вас по всем вопросам.
Пожалуйста, порадуйте нас своим лайком, подпишитесь на обновления, и ждите следующих крутых статей. Обещаем, что они появятся совсем скоро!)
Как я получаю платежи из-за границы в 2023
За прошедший год, со всеми известными событиями, получение платежей из‑за границы стало серьезной проблемой, как для фрилансеров, работающих с иностранными заказчиками, так и для компаний, предоставляющих онлайн сервисы и продающих товары зарубеж. Почти все Российские банки отключены от SWIFT, а те, кто остались, существенно увеличили лимиты, как по бизнес, так и по индивидуальным счетам клиентов. Возможностей получать деньги, с каждым днем, становится все меньше и меньше.
У меня есть несколько проектов с клиентами из США и ЕС. Мне очень не хотелось их терять и в 2022 году я попробовал, как мне кажется, все доступные способы, как приема платежей из‑за рубежа, так и оплаты различных сервисов и услуг: SWIFT‑переводы, счета в зарубежных банках, крипто‑процессинговые операции, посреднические сервисы и платформы. Идеального решения нет, все они имеют свои плюсы и минусы, далее, собрал и описал те, которые попробовал я сам.
До того, как появились известные нам ограничения со стороны международных финансовых структур, я получал платежи на валютный счет своего российского ИП, а в некоторых случаях на свой PayPal кошелек (который в 2022 году ушел из России и Белорусии, а в ближайших к нам Казахстане, Армении, Кыргыстане, Узбекистане, Турции и др. он не работает на прем платежей). В 2022 году все крупные бизнесы и малые предприниматели, работающие с другими странами, метались по Казахстану, Армении, Турции и ОАЭ, в попытках решить вопрос с открытием счетов и переводами денег из или в Россию. Как вижу я, «гайки постепенно закручиваются», и работающих способов становиться меньше с каждым днем. Здесь, я собрал известные мне на сегодняшний день способы, поехали.
Это легально?
Давайте сперва разберемся, легально ли сейчас получать деньги из‑за границы. Если внимательно прочитать все разъяснения Российского ЦБ, то никаких ограничений на получение денег из‑за рубежа сейчас нет (в том числе и из недружественных стран). Причем, платежи имеют право получать и компании и физические лица. Но есть нюансы, так как российские банки попали под санкции и оказались во всевозможных международных «черных списках». Теперь, их корреспондентские счета в банках других стран стали токсичными, и проведение операций по ним невозможно. Однако, у нескольких банков SWIFT еще живой (по информации на апрель 2023).
Банковский swift-перевод
Несколько банков все еще переводят деньги через SWIFT. Переводы проходят, хоть и не стабильно. Также, зарубежный банк в большинстве случае, может отказаться отправлять деньги в российский, взвесив все риски и сославшись на свои внутренние правила. Если вам не нужно отправлять или получать доллары или евро, то есть много банков, через которые можно проводить операции в лирах, дирхамах, йенах, драмах, лари и др. Например: ЛОКО Банк, Росбанк, Банк‑петербург, Зенит, Русский стандарт. Однако уже многие из них не открывают валютные счета новым клиентам. Вам сильно повезло, если вы работаете с Китаем, так как Китайские банки нормально отправляют и принимают юань (например Bank of China).
Совсем все плохо с валютами США и ЕС. Фактически, осталось два банка, которые делают SWIFT‑переводы: Кредит Европа Банк (только через офис банка, минимальная сумма 10 тысяч у.е.) и Экспобанк (Только для действующих клиентов, новые валютные счета банк не открывает. Минимальная сумма перевода составляет 15 тыс. евро или долл.).
Скорее всего, вы начнете меня поправлять и возможно, вспомните про Райффайзенбанк. Сразу расскажу про него, в течение 22 года, я и мои партнеры, как отправляли деньги в ЕС (Испания), так и получали на счет. С 3 апреля сильно увеличились лимиты и размер комиссий. Поэтому, работать с Райфф‑ом уже практически невозможно. Официальная информация от менеджера: «Переводы в долларах доступны только для клиентов с пакетами услуг „Премиальный“ или „Премиальный 5“, подключенными до 28 февраля, и клиентов Friedrich Wilhelm Raiffeisen. Также, я постоянно читаю новости, о том, что штаб‑квартира очень озабочена, как им эффективно избавиться от российской дочки, поэтому, думаю, что в ближайшей перспективе банк перестанет отправлять и принимать деньги.
Банковские карты ближайших стран
Съездить в Армению, Казахстан, Узбекистан или Грузию за картой — заманчиво и многие уже реализовали такой сценарий. Также, есть посредники, открывающие карты по доверенности удаленно. Я вижу в этом способе и плюсы и существенные минусы.
Плюсы:
Возможность оплачивать сервисы, использовать карты в зарубежных поездках, оплачивать покупки в зарубежных магазинах (если найти хорошего посредника по доставке в РФ).
Минусы:
1. Частично реализовавшийся РИСК, что банки этих стран начнут блокировать счета россиян. Бизнес‑карту и счет моего партнера в Грузинском Bank of Georgia заблокировали в ноябре 2022 без объяснения причин. Мне кажется, что это не последний случай, особенно учитывая, что на конец апреля в Казахстан и Кыргызстан запланированы визиты представителей Минфина США.
2. Если посчитать все расходы, карта не кажется таким выгодным решением: Стоимость поездки и проживания, прохождение KYC (Know Your Customer) банка, во многих случаях большая комиссия при открытии или обязательное условие сразу положить на счет 3000–7000 долларов (как в Турецких банках).
3. Обязательное уведомление налоговой об открытии счета и ежегодные отчеты о движениях средств по нему. Хочу отметить, что ФНС уже начала рассылать уведомления и штрафы.
4. Систематически получать деньги на счет зарубежного банка, и при этом не вызвать вопросов со стороны местной налоговой вряд ли получится. Придется зарегистрировать компанию, оплачивать услуги бухгалтера и платить налоги. Опять же, не ясно, что будет с компаниями, зарегистрированными на граждан РФ в будущем. Моему знакомому с ВНЖ Германии принудительно закрыли счет в феврале 23, хотя транзакций с РФ не было.
5. Для того, чтобы использовать полученные зарубежом деньги, их нужно каким‑то образом перевести в Россию. SWIFT‑переводом = ограничения банка + риск закрытия счета за перевод в санкционную страну.
Криптовалюты
Данный способ используется для международных расчетов между контрагентами. Стоит отметить, что способ неоднозначный, так как, во‑первых, к нему настороженно относятся западные заказчики (скорее откажутся, так как нет механизма возврата, в случае не выполнения обязательств, также никак не показать расходы). Во‑вторых, с точки зрения российского законодательства, ИП или компания не может открыть криптокошелек на себя.
Небольшие суммы можно получать на счет криптобиржи и выводить на российскую карту через P2P. Риски (на мой взгляд) максимальные: нет никакого подтверждения получения средств, существует множество случаев мошенничества. Например, совсем недавно я читал о кейсе, в котором человек получил условный уголовный срок лишь за то, что получил деньги на карту от пострадавшего в телефонном мошенничестве в обмен на криптовалюту на P2P бирже (кажется, эта схема называется «треугольник»).
Легально принимать такие платежи можно через центры процессинга криптоплатежей. Клиент переводит деньги в процессинговый центр, центр переводит крипту исполнителю. Здесь, опять же, возникают вопросы с дальнейшим получением денег, комиссии довольно высоки, плюс вы зависите от курса криптовалют.
Для меня в этом способе самым сложным оказалось договориться с клиентом, так как, что в США, что в ЕС, бизнесу нужно учитывать и официально показывать расходы, что в случае с криптой сделать нельзя либо сложно, и никто не хочет заморачиваться.
Посредники и сервисы
Сервисы, которые принимают оплаты от физических и юридических лиц в любой стране мира.Такими сервисами сейчас в основном и пользуются фрилансеры, онлайн‑сервисы и бизнес‑проекты, находящиеся в России и работающие с клиентами из других стран. Сервисы берут комиссию за операции в среднем от 8 до 12%.
Deal (ранее LetsDeal)
Глобальный сервис, работает не только с россиянами, а по всему миру. https://www.deel.com/
Схема работы: Ваш контрагент отправляет деньги на счет компании, зарегистрированной в США (deel inc.), Далее вы выводите через доступные в сервисе способы (они сокращаются). Нюанс состоит в том, что заказчик должен (как и вы) зарегистрироваться в сервисе для работы с вами.
Расходы на стороне заказчика:
49$ ежемесячная абонентская плата deel
1% платеж за разовый перевод в сторону сервиса с банковского счета
Расходы на стороне исполнителя:
Bank Transfer: $5 (сейчас не выводит в российские банки, только на счета в банках зарубежом)
Payoneer: 1% ( В РФ не работает)
Таким образом, фактически, остается только Binance, со всеми вытекающими рисками и расходами. Последнее время ужесточились требования и проверки к клиентам из РФ.
Jet‑Pay — платформа приема платежей и PayPal‑эквайринг
Схема работы: ваш клиент отправляет деньги на счет юридического лица, зарегистрированного в ЕС. Вам переводят рубли на счет физического лица, ИП или криптокошелек.
Возможности приема средств:
PayPal: возможность получения единоразовых платежей, выставления инвойсов и ссылок на оплату, настройка оплаты на сайте (если продаёте товар или услугу через сайт по всему миру)
Платеж на расчетный счет зарубежной компании
Поступление на счет: от 8 до 15%, в зависимости от суммы и способа получения средств
На вывод денег (в зависимости от способа вывода): 1,5% — 6%
Также, оказывают услуги по оплате сервисов. Мне удобно, что с баланса можно оплатить хостинг или Zoom.
На мой взгляд, комиссии высокие (в старой жизни, но не в текущих реалиях), но есть возможность продолжать оказывать услуги зарубежом. Сервисом пользуюсь сейчас, за неимением альтернатив с лучшими условиями, проблем не было.
Вместо заключения
Хочу отметить, что способов приема платежей осталось очень ограниченное количество. Многие пострадали от санкций и остались без возможности работать с платежами из-за границы. Платежные платформы не могут свободно взаимодействовать с российскими клиентами, так как имеют финансовые лицензии и скованы ограничениями США и Евросоюза. Причем, в последнее время, мы видим, что санкции начинают поддерживать и финансовые институты таких, казалось бы, нейтральных стран, как Турция и ОАЭ. С грустью вспоминаю российские финансовые технологии, которые опережали решения других стран. Будем следить за меняющейся ситуацией и стараться решать проблемы по мере их поступления.
Как отправлять и получать деньги из-за границы?
После того как Visa и MasterCard остановили работу в РФ, многие граждане, постоянно/временно проживающие за пределами страны, остались без доступа к своим счетам. Я рассмотрела некоторые варианты отправки/получения средств.
- Карта «МИР» обещает много возможностей, но на практике карта работает за границей ограниченно.
- Турция — «МИР» принимают только в Turkiye Is Bankasi, Ziraat Bankasi, VakifBank и точках продаж товаров и услуг, где банки осуществляют эквайринг.
- Армения — возможность снять наличные/оплатить в банкоматах участников платёжной системы ArCa.
- Таджикистан — «Корти милли» и Express Pay.
- Белоруссия — «Белкарт» и «ВТБ Беларусь».
- Казахстан — ВТБ, Сбербанк, Народный банк Республики Казахстан, банк «Центр-кредит».
- Кыргызстан — участники платёжной системы «Элекарт».
- Узбекистан — Uzcard.
- Абхазия — АПРА.
- Вьетнам — принимают банки BIDV, VRB, входящие в систему NAPAS.
- Южная Осетия — можно снять наличные в устройствах Национального банка Республики.
UnionPay, которые уже выпускает целый ряд российских банков, а некоторые (Газпромбанк) умудряются выпускать карту по цене 15 тысяч ₽, что практически равно МРОТ (с 1 января 2022 года — 13 890 ₽), по факту реально работают далеко не везде, где формально вроде как представлены, и не могут быть гарантией доступности средств.
Транзит денег через Армению, Грузию и Казахстан.
Сейчас многие рассматривают вариант транзита денег через Армению, Грузию и Казахстан. Но я хочу вас предупредить, что сейчас для нерезидентов в этом плане условия немягкие, так как уже установлены лимиты на транзакции. В Казахстане уже ввели ограничения на вывоз валюты $10 тысяч/чел. и ограничен вывоз золота.
Так как Армении, Грузии и Казахстану проблемы с внешним миром не нужны, с нерезидентами либо распрощаются в скором времени тем или иным способом, либо нерезиденты станут резидентами этих стран. Так что подумайте, надо ли оно вам.
- Системы денежных переводов.
На этом фоне на первый план вышел не самый очевидный, но один из немногих доступных каналов получения/отправки средств в/из России за рубежом — системы денежных переводов.
До недавних пор СДП не были востребованы среди россиян и пользовались спросом в основном у трудовых мигрантов.
Золотая корона, Юнистрим, Контакт. Золотая корона с европейской дочерней KoronaPay — наиболее распространённая и обеспечивает больше половины трансграничных переводов.
!Так как запрета на ввоз валюты в РФ нет, теоретически системы переводов можно использовать для конвертации рублей в наличную валюту — переводить, снимать, например, доллары или евро на месте и ввозить обратно в страну.
Учитывайте возможные ограничения по вывозу из государства, в котором она снимается.
- Турция. Отправка из России переводами Золотой короны и через Контакт, через приложение, сайт или в физических пунктах приёма платежей.
Получение возможно в в долларах, евро, турецких лирах.
Переводы через Золотую корону выдают в PayPorter, Ist-Pay, Getmoneyglobal, (почтовые отделения) и так далее. Партнёр Контакта — UPT, в основном в почтовых отделениях.
- Египет. Золотая корона и партнёр Shift в отделениях банка Banque du Caire.
- Европа. Италия, Германия и Чехия. Контакт и Золотая корона. Франция и Черногория — только Золотая корона.
- Проверено на себе.
Перевод отправить/получить можно по номеру телефона, и если это валюта, при получении возможно конвертировать в рубли в приложении по курсу, приближённому к биржевому, что очень удобно, и перевести на любую карту.
Ранее банки выдавали переводы и в валюте, но после известных событий уже до издания указа выдают принудительно в рублях по не очень хорошему курсу. В отделениях банков неудобно, так как денег, как показала практика, в банках может и не быть или их нужно заказывать.
Также имейте в виду, что в каждом банке свои ограничения на получение/отправку перевода в месяц (300 тысяч за перевод или 600 тысяч в месяц). При таких резких скачках доллара вы можете не вписаться в лимиты.
География KoronaPay в 50 странах Европы и Азии: Австрия, Азербайджан, Беларусь, Болгария, Великобритания, Венгрия, Вьетнам, Германия, Греция, Грузия, Дания, Израиль, Иордания, Ирландия, Испания, Италия, Казахстан, Кипр, Кыргызстан, Латвия, Литва, Лихтенштейн, Мальта, Марокко, Молдова, Норвегия, Польша, Португалия, Россия, Словакия, Словения, Турция, Узбекистан, Украина, Финляндия, Франция, Хорватия, Чехия, Швеция, Эстония.
Как сейчас получить деньги из-за границы
Чтобы не остаться без работы и денег, многие диджитал-эксперты вынуждены уезжать в Казахстан, Армению, Турцию, Грузию и другие страны. Там им приходится выстраивать сложные схемы, чтобы зарегистрировать юрлицо, открыть счет и начать получать деньги от зарубежных заказчиков. Однако не всем доступны подобные варианты, поэтому теряются деловые контакты и поток заказов.
Страдают и компании, столкнувшиеся с оттоком IT-специалистов, и зарубежные заказчики. Исполнителям попросту невозможно заплатить привычным способом на банковские карты.
EasyStart — выставляйте международные инвойсы заказчикам в любом уголке мира
Start подойдет, чтобы получать разовые выплаты от разных заказчиков. Например, за тестовое задание или от нового клиента, с которым еще не удалось выстроить долгосрочные отношения. Для этого нужно просто зарегистрироваться в сервисе и выставить заказчику счет на оплату в USD или EUR (инвойс).
После оплаты средства поступят в личный кабинет Start для вывода их на карту или электронный кошелек. Вам больше не придется думать, как теперь получить деньги из Европы, США и СНГ.
Регистрация и реквизиты заказчика
Зарегистрируйтесь по ссылке, укажите вашу электронную почту и дождитесь письма. В письме вам придет ссылка — пройдите по ней, придумайте и сохраните пароль.
Затем понадобится заполнить данные в личном кабинете → нажать на свой электронный адрес → выбрать вкладку Detailst → Edit.

Как только внесли все данные, зайдите во вкладку Verification. Обязательно посмотрите, верно ли указали фамилию, имя и дату рождения, а затем загрузите скан или фото паспорта. Этот шаг обязателен, иначе система не даст выставлять инвойсы заказчикам.
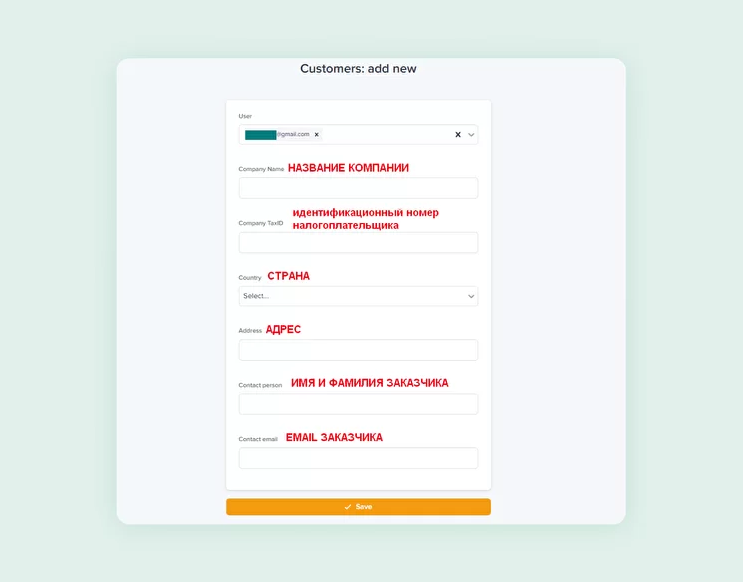
Дождитесь проверки и верификации — это занимает до 24 часов, после чего в личном кабинете станет доступна вкладка Invoices. Чтобы выставлять счета, добавьте данные заказчика в разделе Customers → нажмите кнопку в правом верхнем углу → заполните анкету, указав электронную почту заказчика (на нее придет инвойс).
Инвойс и оплата
Зайдите во вкладку Invoices → нажмите кнопку в верхнем правом углу → заполните форму.
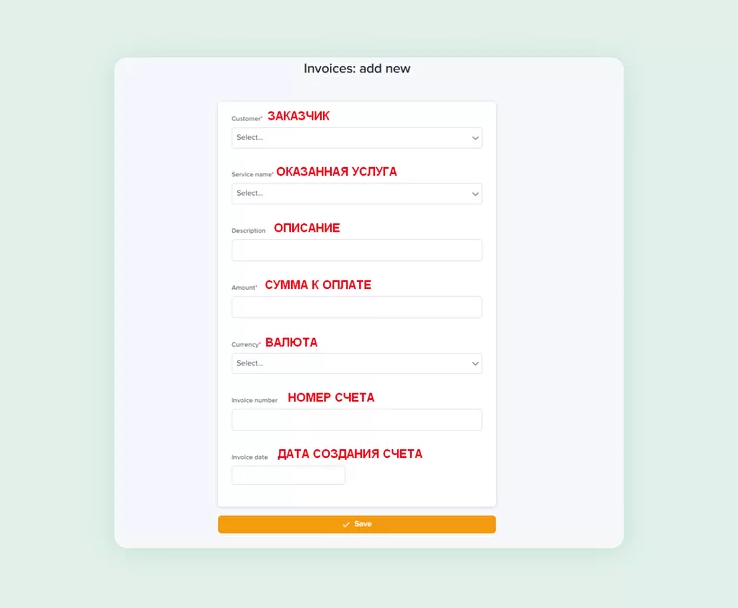
Перепроверьте данные и отправьте документ заказчику. EasyStart проверит оплату инвойса и зачислит средства на баланс вашего личного кабинета — проверить его можно будет во вкладке Operations.
Для вывода денег зайдите на главную страницу и нажмите кнопку Balance payout. Деньги придут по реквизитам, которые вы внесли в ваш профиль — My profile Details. В зависимости от страны, где открыт счет, можно получать деньги на карту в разных валютах.
Получение платежей без SWIFT с помощью EasyStaff — приглашайте заказчиков для выплат
Внимание! В EasyStaff заказчик может быть только юридическим лицом — компанией или индивидуальным предпринимателем. К сожалению, мы пока не можем принимать деньги от заказчиков-физлиц.
Расскажите вашему постоянному заказчику или заказчикам о сервисе EasyStaff и предложите регистрацию. Компаниям будет выгоден сервис, если они сотрудничают со множеством удаленных сотрудников в разных странах. С EasyStaff они заключают B2B-договор, экономят на налогах и получают закрывающие документы от сервиса. А вы при этом быстро получаете деньги в личном кабинете EasyStaff и выводите их в течение 24 часов в зависимости от способа.
Сначала нужно пригласить заказчика в сервис по ссылке и предложить ему инструкцию для регистрации. Прежде чем он сможет оплатить вашу работу, ему предстоит пройти несколько шагов.
Читайте, почему работа через EasyStaff легальна и безопасна, на русском или английском.
Заказчик должен будет указать адрес электронной почты — на нее придет письмо со ссылкой на создание пароля в сервисе. Затем указать имя пользователя, номер телефона и язык. Чтобы можно было ставить задачи, заказчику нужно поставить Customer в графе Type.