Как подключить прием банковских карт на сайте
Оплата банковской картой на сайте — это удобный и безопасный способ получать деньги от клиентов за товары или услуги.
Платежная система — это организация, которая обеспечивает передачу денежных средств между банками-эмитентами (выпускающими карты) и банками-эквайерами (принимающими средства). Платежная система устанавливает правила и стандарты для работы с картами, а также обеспечивает безопасность и защиту от мошенничества.
Банковские карты могут принадлежать к разным платежным системам, которые обеспечивают обслуживание и расчеты между банками и предпринимателями. Самые распространенные платежные системы — это VISA, Mastercard, МИР и UnionPay:
- VISA — это международная платежная система, которая была основана в 1958 году в США. Сегодня VISA объединяет более 20 тысяч банков в 200 странах мира и обслуживает более 3 миллиардов карт. VISA предлагает различные виды карт: дебетовые, кредитные, предоплаченные, корпоративные и т.д. Кроме того, VISA разрабатывает различные технологии для повышения удобства и безопасности оплаты картой, например, VISA Checkout (оплата в один клик), VISA Secure (защита от мошенничества), VISA Token Service (замена номера карты на уникальный код) и т.д.
- Mastercard — это другая международная платежная система, которая была основана в 1966 году в США. Сегодня Mastercard объединяет более 25 тысяч банков в 210 странах мира и обслуживает более 2 миллиардов карт. Mastercard также предлагает различные виды карт, как и Visa. Mastercard тоже разрабатывает различные технологии, например, Masterpass (цифровой кошелек), Mastercard SecureCode (защита от мошенничества), Mastercard Identity Check (биометрическая идентификация) и т.д.
- МИР — это национальная платежная система России, которая была создана в 2014 году в ответ на санкции против российских банков. Сегодня МИР объединяет более 300 банков в России и обслуживает более 100 миллионов карт. МИР предлагает различные виды карт: социальные, зарплатные, пенсионные, студенческие и т.д. Среди разработанных продуктов этой платежной системы можно выделить МИР Pay (мобильный кошелек), МИР Accept (прием платежей по QR-коду), МИР Connect (переводы по номеру телефона) и т.д.
- UnionPay — это китайская платежная система, которая является самой крупной в мире по количеству выпущенных карт. Она работает более чем в 170 странах и регионах. UnionPay была основана в 2002 году. За счет масштабов внутреннего китайского рынка стала крупнейшей в мире, обойдя по доле обрабатываемых транзакций и Visa, и Mastercard. Платежная система предлагает различные виды карт: дебетовые, кредитные, предоплаченные, корпоративные и т.д. в юанях и других валютах. Система разрабатывает различные продукты, например, UnionPay QuickPass (бесконтактная оплата), UnionPay Online Payment (оплата в интернете), UnionPay Money Express (международные переводы) и т.д.
Оплата картой на сайте происходит с помощью специального сервиса, который называется платежным агрегатором.
Платежный агрегатор — это посредник между продавцом и покупателем, который обеспечивает безопасность и скорость транзакций. Платежный агрегатор связывает сайт продавца с банком-эквайером, который принимает платежи от банков-эмитентов, выпускающих карты.
Процесс оплаты картой на сайте выглядит следующим образом:
- Покупатель выбирает товар или услугу на сайте и добавляет его в корзину.
- Затем переходит к оформлению заказа и выбирает опцию «Оплата».
- Покупатель перенаправляется на защищенную страницу оплаты, где вводит данные своей карты: 16-значный номер, срок действия, код CVV
- После этого происходит проверка карты на валидность и отправка запроса на авторизацию платежа в банк-эквайер.
- Банк-эквайер связывается с банком-эмитентом и запрашивает подтверждение платежа.
- Банк-эмитент проверяет баланс и лимиты карты, а также применяет дополнительные меры безопасности, такие как 3D Secure или SMS-код.
- Банк-эмитент подтверждает или отклоняет платеж и отправляет ответ в банк-эквайер.
- Банк-эквайер передает результат обратно.
- Если платеж успешен, то деньги списываются с карты покупателя и зачисляются на счет продавца (обычно в течение нескольких минут).
Оплата картой на сайте имеет ряд преимуществ. Среди них можно выделить следующие:
- Удобство и скорость. Покупатель не нуждается в наличных деньгах, не тратит время на поиск банкомата или терминала, не ждет сдачи или квитанции. Он просто вводит данные своей карты на защищенной странице и получает подтверждение платежа в течение нескольких минут.
- Безопасность и надежность. Покупатель не рискует потерять свои деньги, не передает свои платежные данные третьим лицам, не сталкивается с мошенничеством. Он использует проверенный и сертифицированный платежный агрегатор, который защищает его данные шифрованием и аутентификацией.
- Выгода и экономия. Покупатель не платит дополнительных комиссий за перевод денег, не зависит от курсов валют, не теряет деньги на округлении или конвертации. Он оплачивает товар или услугу по фиксированной цене, указанной на сайте продавца.
- Доступность и мобильность. Покупатель может оплатить картой на сайте в любое время суток и из любой точки мира, где есть доступ в интернет. Он не ограничен графиком работы банков или магазинов, не зависит от географии или локализации.
Платежный агрегатор — это сервис, который позволяет подключить оплату банковской картой на сайте без необходимости заключать договоры с каждым банком или платежной системой отдельно. Платежный агрегатор предоставляет универсальный интерфейс для приема платежей от разных карт, электронных кошельков и переводит деньги на счет продавца. Например, наш сервис ENOT.io.
При выборе платежного агрегатора для подключения оплаты банковской картой на сайте стоит учитывать следующие факторы:
- Поддержка разных валют и стран. Если продавец работает с иностранными клиентами, то ему нужен агрегатор, который поддерживает разные валюты и страны. Также важно узнать, какой курс конвертации использует агрегатор и какая комиссия за конвертацию взимается.
- Способы и сроки вывода денег. В зависимости от агрегатора деньги могут поступать на счет продавца ежедневно, еженедельно или ежемесячно. Также могут быть предусмотрены разные способы вывода денег: на банковский счет, на электронный кошелек, на карту, на криптокошелек.
- Комиссия за обслуживание и транзакции. Комиссия может зависеть от объема и суммы платежей, типа карты, валюты, страны и других параметров. Обычно комиссия составляет от 2% до 5% от суммы платежа. Некоторые агрегаторы также взимают фиксированную абонентскую плату или разовый вступительный взнос.
- Техническая поддержка и безопасность. При работе с платежным агрегатором могут возникать разные технические проблемы или вопросы. Поэтому важно выбирать агрегатор, который предоставляет качественную техническую поддержку по телефону, электронной почте или в чате. Также нужно проверить, какой уровень безопасности гарантирует агрегатор: какие стандарты шифрования и аутентификации используются, какие меры предпринимаются для предотвращения мошенничества и возвратов.
- Удобство интеграции и использования. Платежный агрегатор должен легко интегрироваться с сайтом продавца и иметь удобный интерфейс для управления платежами. Обычно агрегаторы предоставляют готовые модули для разных CMS или API. Также желательно, чтобы платежная страница была адаптивной для разных устройств и языков.
Наш платежный агрегатор ENOT.io — это сервис, который позволяет принимать оплату на сайте разными способами: банковскими картами Visa, Mastercard, Maestro, Мир; электронными кошельками ЮMoney, Qiwi, PerfectMoney; счетами мобильных операторов МТС, Билайн, Теле2, Мегафон; СБП; криптовалютами.
Агрегатор ENOT.io работает с физическими лицами, самозанятыми, ИП и юридическими лицами. Для подключения к сервису достаточно зарегистрироваться на официальном сайте и пройти идентификацию.
Сервис имеет ряд преимуществ перед конкурентами:
- Низкая комиссия за обслуживание и транзакции. Комиссия зависит от типа карты, валюты и страны покупателя. Нет абонентской платы или вступительного взноса.
- Быстрый и удобный вывод денег. Можно выводить деньги на банковский счет, на электронный кошелек или на карту.
- Поддержка разных валют. Агрегатор ENOT.io позволяет работать с клиентами из разных стран и принимать оплату в разных валютах. Курс конвертации определяется по курсу ЦБ РФ на день платежа. Комиссия за конвертацию не взимается.
- Высокий уровень безопасности и надежности. Сервис использует современные стандарты шифрования и аутентификации данных, такие как PCI DSS, SSL/TLS и 3D Secure. Также сервис применяет различные меры для предотвращения мошенничества и возвратов, такие как проверка IP-адреса, SMS-подтверждение и лимиты по суммам платежей.
- Простая и гибкая интеграция с сайтом. Агрегатор предоставляет разные способы подключения к сайту: готовые модули для популярных CMS (WordPress Woo, Joomla, OpenCart, Xenforo, DataLife Engine), API для индивидуальной разработки или платежные ссылки и виджеты для сайтов.
Подключить оплату картой на сайте с помощью сервиса ENOT.io — легко и быстро. Для этого вам нужно выполнить следующие шаги:
-
и подтвердить свой электронный адрес.
- Добавить свой сайт в личном кабинете и подтвердить его владение одним из способов: загрузкой HTML-файла или установкой META-тега в коде сайта. Дождаться одобрения вашего сайта модераторами сервиса. Это может занять не более суток.
- Выбрать способ интеграции с сервисом ENOT.io.
- Настроить параметры платежей: сумму, валюту, назначение, способы оплаты и т.д. Вы также можете настроить дизайн платежной формы или кнопки-виджета по своему вкусу.
- Скопировать код платежной формы или кнопки-виджета и вставить его на свой сайт в нужном месте. Проверить работоспособность платежей с помощью тестовых карт или реальных переводов.
В наше время интернет-торговля становится все более популярной и востребованной. Чтобы привлечь и удержать клиентов, необходимо предоставить им удобный и безопасный способ оплаты за товары и услуги. Оплата банковской картой на сайте — это один из таких способов, который позволяет быстро и легко рассчитаться за заказ, не выходя из дома или офиса.
Подключение приема платежей картами на сайте — это важный шаг для развития вашего бизнеса в интернете, который повысит конкурентоспособность и доверие к сайту.
Как сделать форму оплаты на сайте?
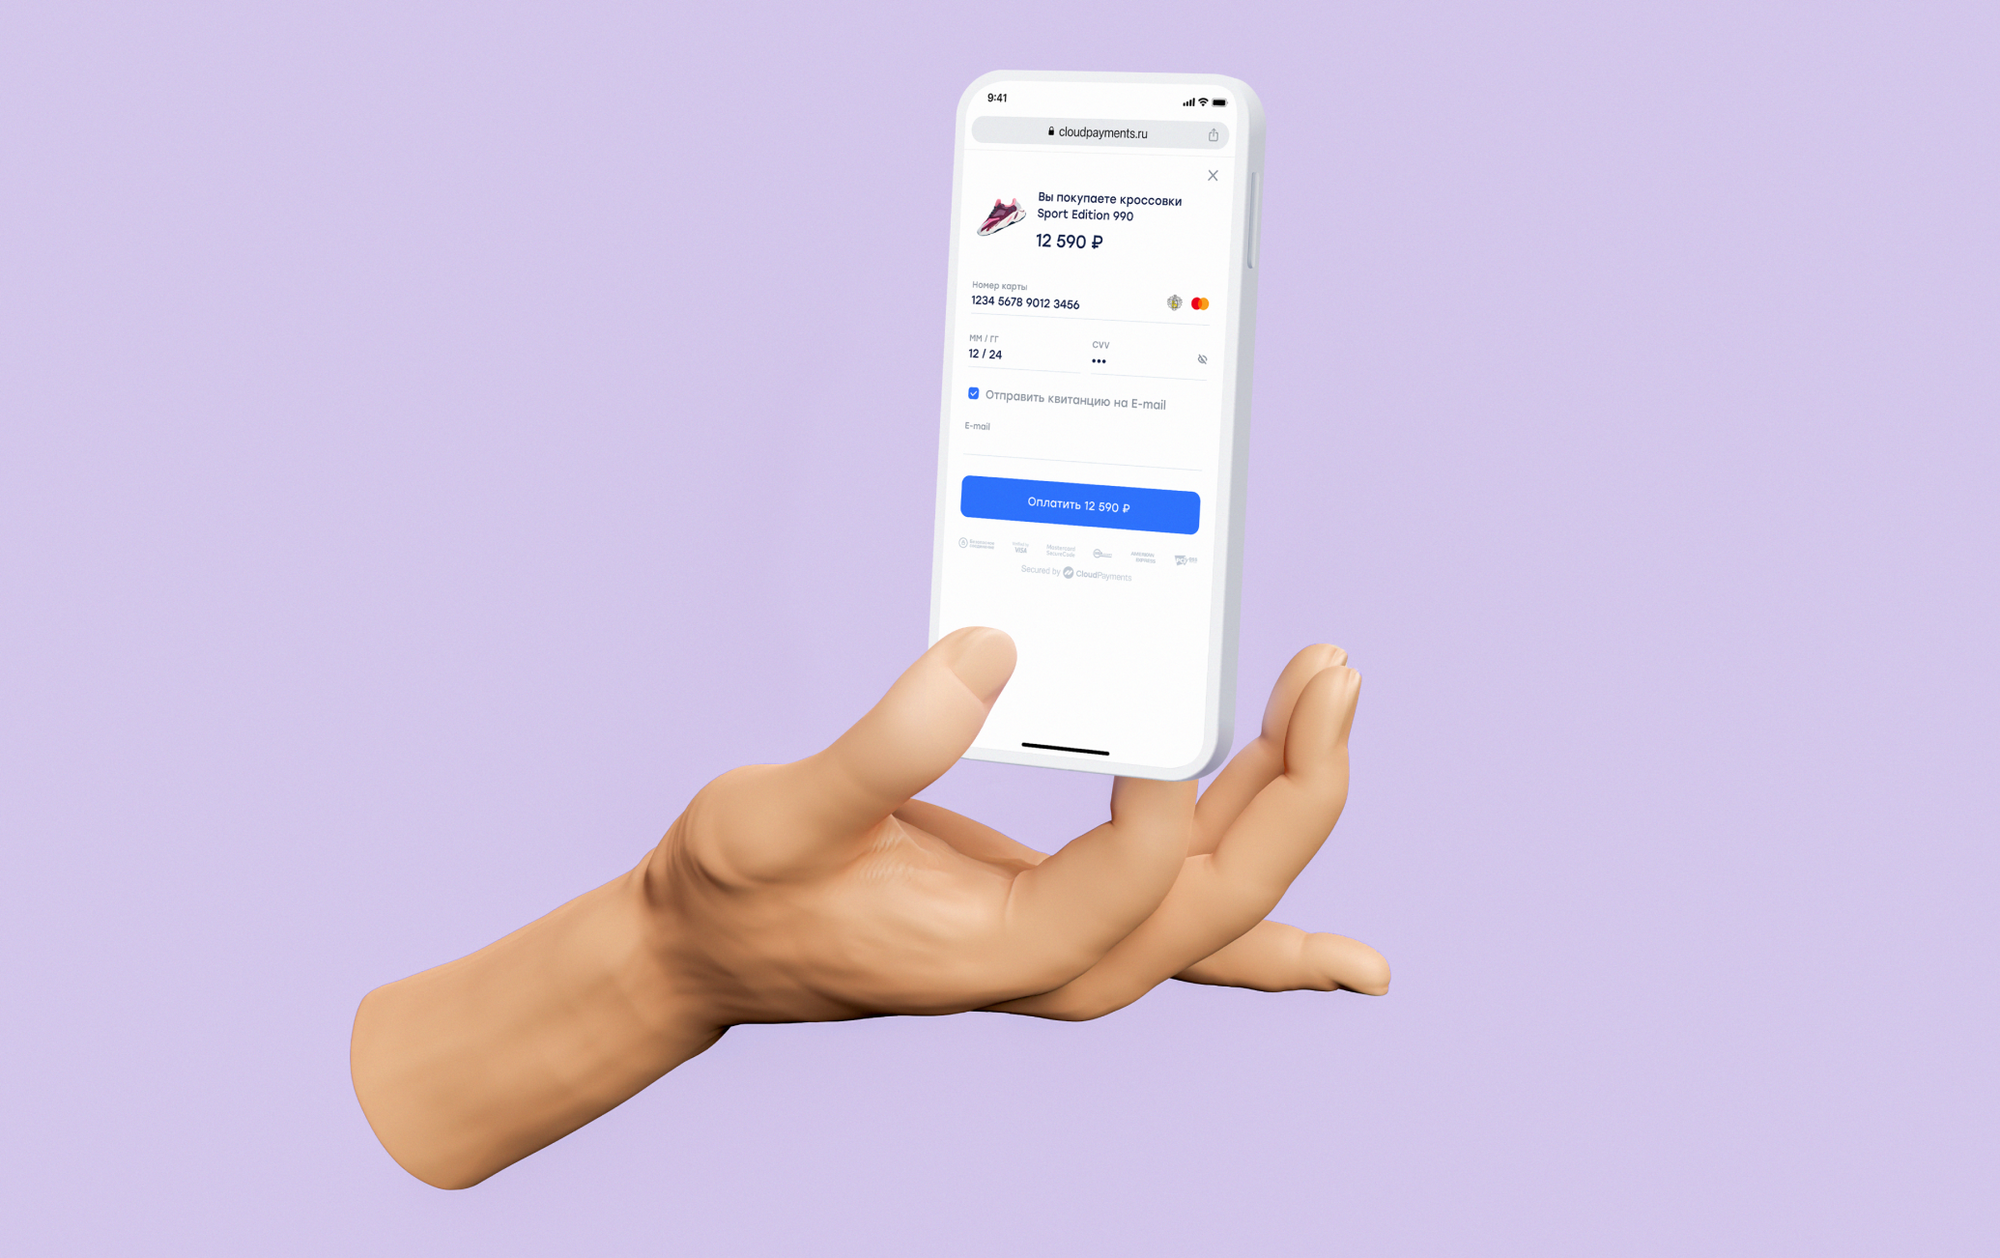
Когда клиент решает купить товар или услугу в интернет-магазине, он заходит на страницу оплаты, где вводит свои платежные данные в специальную форму и нажимает кнопку «оплатить». Дальше запускается процесс обработки платежа, в конце которого продавец получает деньги на счет. В этой статье мы ответим на самые популярные вопросы — как устроена платежная форма для сайта, что необходимо для ее создания, и есть ли альтернативные способы приема платежей.
Как работает форма приёма платежей на сайте?
Рассмотрим весь процесс подробнее:
- Онлайн-покупатель на финишной прямой — он готов оформить заказ. Для этого он переходит на страницу оплаты и видит там платежную форму. Далее ему нужно выбрать способ оплаты и заполнить данные своей карты — указать ее номер, срок действия, CVV-код.
- После этого запускается сложный процесс обработки платежа, который для покупателя и продавца выглядит просто и происходит за считанные секунды. Если и его разобрать пошагово, то происходит вот что:
◦ Cервис интернет-эквайринга, к которому подключен бизнес, запрашивает у банка-эмитента, все ли правильно с данными карты и достаточно ли на счете средств. Банк, в свою очередь, просит покупателя ввести код подтверждения для списания нужной суммы. Обмен данными происходит мгновенно.
◦ После этого сервис автоматически отправляет клиенту электронную квитанцию о переводе денег, а бизнесу — уведомление о покупке. В течение дня сервис эквайринга «заморозит» перевод. Этот срок нужен для безопасности расчетов — чтобы клиент мог через банк отменить ошибочную транзакцию. В CloudPayments деньги на расчетный счет компании-продавца приходят на следующий рабочий день.
◦ За удобство и быструю скорость работы всей системы процессинга, когда операции можно совершать в любой точке мира и время суток, продавцы платят комиссию платежному сервису. Размер комиссии зависит от самого сервиса и объема продаж бизнеса. Списание происходит автоматически, до того, как деньги поступят на счет продавца.
Как установить платежную форму на сайте?
Итак, мы выяснили, что «денежный путь» от покупателя до продавца начинается с платежной формы. Прокрутим еще немного назад — изначально чтобы принимать онлайн-платежи банковскими картами или с помощью pay-сервисов через форму, предпринимателю нужно подключить интернет-эквайринг.
В случае платежного агрегатора CloudPayments — интернет-эквайринг работает безредиректно. Это значит, что сервис не уводит покупателей с вашего сайта на сторонний — платеж обрабатывается прямо в форме, что повышает доверие клиентов.
После заключения договора с сервисом, менеджер подробно расскажет и поделится инструкциями для разработчиков, как интегрировать платежную форму на сайт или мобильное приложение.
Как выбрать платежную форму на сайт?
В арсенале сервиса CloudPayments — удобные и понятные клиентам платежные формы — готовый виджет и настраиваемый скрипт checkout (чекаут).
Виджет — это всплывающая форма приема платежей на сайте или в приложении, в которую клиент вводит данные банковской карты для оплаты заказа и e-mail для получения чека. Виджет автоматически определяет тип платежной системы — Visa, Mastercard, «Мир» — и банк-эмитент карты. Форма оплаты адаптирована под любые браузеры и мобильные устройства и не уводит клиентов из интернет-магазина.
Чекаут — свободная платежная форма, которая выглядит как часть сайта. Продавец может самостоятельно и независимо от платежного сервиса принимать платежи на сайте и управлять карточными данными — скрипт Checkout собирает их, шифрует и создает из них криптограмму для безопасной оплаты через API CloudPayments.
Выбор формы оплаты зависит от задач и целей бизнеса.
Если вам нужно быстро подключить удобную и простую форму, тогда ваш вариант — виджет. Несмотря на внешнюю лаконичность, виджет многое умеет, например, собирать подписки или рекурренты без дополнительных технических доработок или проверять, правильно ли заполнены карточные данные.
Если вам важно, чтобы форма выглядела для клиентов, как часть сайта, например, для повышения их доверия или создания условий для импульсных покупок — выбирайте скрипт чекаут. Но тут следует учесть, что процесс настройки займет больше время.
Упрощает процесс подключения также наличие в сервисе CloudPayments готовых модулей для популярных CMS. Недавно мы раскладывали по полочкам процесс подключения эквайринга на Tilda.
Также в CloudPayments есть готовые наборы инструментов Mobile SDK, с помощью которых можно безопасно принимать платежи в мобильном приложении на Android или iOS без редиректа.
Чтобы форма вместе со способами приема платежей появилась на вашем сайте и все заработало, после заключения договора с сервисом, необходимо выполнить определенные шаги, о них — ниже.
Как подключить оплату банковскими картами в платежной форме?
Не секрет, что благодаря возможности оплаты картами в интернет-магазине, уменьшается количество брошенных корзин. Ведь когда товар можно оплатить сразу и удобным способом, клиент вряд ли покинет сайт. К тому же, когда покупатель видит, что данные его карты защищены, а платеж безопасен, он с большей вероятностью вернется снова.
И тут встает вопрос — как сделать, чтобы в платежной форме появились разные способы приема оплаты, в том числе банковскими картами?
Тут все просто — сервис интернет-эквайринга по умолчанию подключит форму оплаты вместе со всеми возможными способами. Так, в CloudPayments можно настроить на сайте прием карт основных платежных систем, доступных сегодня в РФ — Visa, Mastercard, «Мир». А также платежный метод Yandex Pay, который позволяет бизнесу принимать онлайн-платежи от аудитории Яндекса в один клик.
Как настроить форму оплаты на сайте?
Итак, рассказываем, как настроить форму приема платежей для сайта:
- Оставьте заявку на подключение на сайте платежного сервиса и дождитесь ответа менеджера
- Получите доступ в личный кабинет
- Ознакомьтесь с документацией и выполните техническую интеграцию сайта
- Проведите тестовые платежи
- Сообщите менеджеру об успешных результатах, чтобы он перевел сайт в боевой режим (как правило, это занимает 3-4 часа)
Теперь можно принимать онлайн-платежи на сайте или в приложении с помощью банковских карт и в один клик и повышать конверсию. А еще следить за аналитикой по платежам и данным клиентов в личном кабинете, делать выплаты партнерам, оформлять возвраты клиентам и выводить средства на свой счет.
Не хочу подключать форму, какие ещё есть варианты?
Часто чтобы минимизировать затраты на создание интернет-магазина, предприниматели реализуют товары или услуги через блоги, мессенджеры или социальные сети. И в этом им помогают платежные ссылки, которые можно отправлять по e-mail, в SMS и публиковать на страницах в соцсетях.
Для создания ссылок на оплату также необходимо подключение платежного сервиса. Выставление счета или, проще говоря, генерация ссылки происходит в личном кабинете сервиса и занимает немного времени.
Тут важно отметить, что подключение к интернет-эквайрингу не освобождает физических лиц (ИП) и юридических лиц от применения онлайн-кассы, которая оформляет и выдает кассовые чеки при каждой покупке.
К исключениям относятся благотворительные фонды, которые могут формировать в личном кабинете CloudPayments не только ссылки, но и QR-коды на оплату без настройки чеков.
В любом другом случае бизнесу проще воспользоваться комплексной услугой, когда предоставляется эквайринг и онлайн-касса. Подключая CloudPayments, можно взять в аренду и интегрировать облачную онлайн-кассу от CloudKassir, чтобы выдавать клиентам кассовые чеки в соответствии с 54-ФЗ.
Как подключить платежный шлюз на примере Сбера
Привет, меня зовут Евгений Думчев, я разработчик в DD Planet. Сегодня хочу поделиться опытом подключения платежного шлюза Сбера, чем мы занимались в рамках одного из проектов. Кажется, это будет полезная история, ведь в нынешние непростые времена многие из нас задумываются о том, чтобы открыть свой «маленький свечной заводик» – какой-нибудь небольшой бизнес на черный день. Тортики там печь, платы паять, в общем, что-нибудь, что бы обеспечило дополнительный доход. Раньше для коммерции подобных сайд-проектов не требовалось ничего, кроме условного Пейпала (к тому же он расширял географию продаж). А теперь волей-неволей приходится задумываться об отечественных решениях для проведения оплат.
Платежный шлюз – как раз такое решение. И оно на самом деле очень простое, любой посетитель Хабра, скорее всего, сможет его развернуть, достаточно хотя бы примерно представлять устройство REST API. В этой статье я расскажу, как подключить и настроить шлюз от Сбера – но в принципе эта инструкция пригодится со шлюзом от любого банка.
Терминология
Для начала разберемся с, возможно, непонятными словами, которые стоит знать, собираясь подключать платежный шлюз.
Эквайринг – сервис, позволяющий принимать оплату за товары и услуги с банковских карт с помощью платежных терминалов.
Интернет-эквайринг – то же, но через платежные шлюзы в интернете (сайты, социальные сети, мессенджеры). В отличие от не совсем легальной схемы «переведите мне на карту», которой часто пользуются совсем маленькие предприниматели, здесь все делается вбелую.
Банк-эквайер – банк, реализующий и эксплуатирующий платежный шлюз. Он не всегда очевиден, если шлюз предоставляет третья сторона.
Банк-эмитент – банк, выпустивший карту клиента.
Мерчант – магазин, обладающий доступом к платежному шлюзу и его админке. Для банка это учетная запись конкретного торгово-сервисного предприятия.
Как работает платежный шлюз? С точки зрения пользователя – просто. Набрал корзину, нажал «купить», перешел на сайт, ввел данные карты и CVC и нажал кнопку «оплатить». Для банка цепочка чуть длиннее – после «оплатить» банк делает запрос в платежную систему (сейчас в РФ – в национальную НСПК), эта платежная система делает запрос к банку-эмитенту, тот сообщает, может ли пользователь оплатить и проводит обычную транзакцию. Дальше ответ идет в платежную систему, затем в платежный шлюз, и оттуда уже получает ответ страница магазина.

С чего начать подключение платежного шлюза? Для начала стоит изучить, какие вообще существуют интернет-эквайринги, их условия и способы подключения. Обычно эта информация есть на сайте банка-эквайера. Затем выбрать и подписать соглашение, есть разные способы это сделать, конкретно у Сбера удобнее всего использовать сервис «Сбер бизнес», там все понятно и есть персональный консультант.
Требования к сайту мерчанта
Интернет-магазин должен осуществлять деятельность в соответствии с законодательством РФ. Есть определенные запрещенные виды деятельности и товаров: порнография, подделки, любой алкоголь, редкие экзотические животные, казино и т.д. Не стоит пытаться сделать ширму – сайт вроде как продает тортики, а на самом деле к тортикам прикладывается алкоголь, потому что это неизбежно вскроется. Также не должно быть ссылок и баннеров на подозрительные сайты.
Перечень товаров и услуг должен соответствовать роду деятельности, сообщенному в банк. При подключении вы описываете, что будете продавать, и именно это должно присутствовать на витрине магазина.
Сайт не должен располагаться на бесплатных серверах, потому что это небезопасно. Как правило, требуется доступ по https; в реальности это требование иногда можно обойти, но надо договариваться с платежным шлюзом – разрешение дают не всегда. Для тестовой среды достаточно http.
Есть отдельный список обязательной к размещению информации. Например, рядом с кнопкой «оплатить» должны быть разъяснены все основные моменты, связанные с покупкой:
Сведения о местонахождении организации, адрес для корреспонденции, ИНН, контактные номера телефонов и email, по которым покупатель сможет связаться с мерчантом.
Сведения о процедуре покупки, способах оплаты, вариантах доставки, условиях возврата и обмена товара или услуги.
Информация о том, что делать, если возникли проблемы с оплатой
Сведения об обработке персональных данных при оплате.
Для соответствия федеральному закону 54 «Об обязательном применении онлайн-касс для интернет-магазинов» у мерчанта должен быть заключен договор с оператором фискальных данных (ОФД), который их хранит, обрабатывает, передает их в налоговую и формирует чек. Если такого нет, то можно подключить один из тех, с которыми уже есть интеграция у Сбера – АТОЛ, КОМТЕТ Касса, OFD.ru, Цифровая касса и пр. Нюансы разных ОФД лучше изучить заранее. Запрос в ОФД идет после того, как клиент произвел оплату – либо это делает шлюз, если использовать ОФД от Сбера, либо это должен делать сам магазин, если у него подключен свой.
Все эти требования проверяются при подключении шлюза к продакшн-среде. Когда вы готовы выйти в свет, представитель банка-эквайера зайдет на тестовый сайт и либо попросит что-то исправить, либо подключит продакшн.
Как будем интегрироваться?
Возможные способы интеграции по возрастанию уровня автоматизации:
выставление счета через ЛК Сбера. Можно обойтись без собственного сайта, просто заходим, получаем ссылку и отправляем ее клиенту. Если у нас продаж три-четыре в день, это нормально.
платежная кнопка, она есть у Сбера. По сути это скрипт с токеном, минус такого подхода – ловкий вредитель может подправить скрипт в браузере и поменять, например, сумму платежа. Это небезопасная история, ее лучше не использовать.
готовый плагин для CMS. У Сбера есть из коробки возможность подключить такой способ оплаты. Не самый продвинутый, но работает.
API. Можно использовать WSDL (SOAP) или REST, нам кажется удобнее REST, потому что он проще и гибче, плюс данные передаются в JSON, а не в XML.
API Сбера
Итак, мы подключились и готовы отправлять запросы к шлюзу. Для начала надо знать, что существует три вида платежей:
одностадийный, когда клиент заходит на страницу оплаты, вводит данные карты, и деньги моментально списываются;
с предавторизацией, т.н. «холдирование» средств: клиент вводит данные на странице оплаты, но деньги не списываются, а замораживаются, и для списания позже надо сделать отдельный запрос. Это делается, например, в сервисах проката: привязывается карта, на ней замораживается какая-то сумма, а когда услуга завершается, списывается столько, сколько было реально использовано. Преимущество холдирования – быстрый возврат средств на карту. С одностадийным платежом возврат средств, если день закончился, занимает до месяца. Кроме того, при возврате банк оставляет себе комиссию, поэтому их лучше минимизировать;
автоплатежи, как правило, какие-то подписки. Мы создаем один заказ на оплату, пользователь знакомится с условиями подписки и разово ее подтверждает. Больше ему ничего делать не нужно, а мы должны будем хранить связку («биндинг») и дальше делать регистрацию заказа через нее.
Итак, главный запрос API – Регистрация заказа на оплату или Регистрация заказа с предавторизацией: мы отправляем API некий набор данных (см. ниже), шлюз в ответ присылает id заказа и ссылку на оплату.
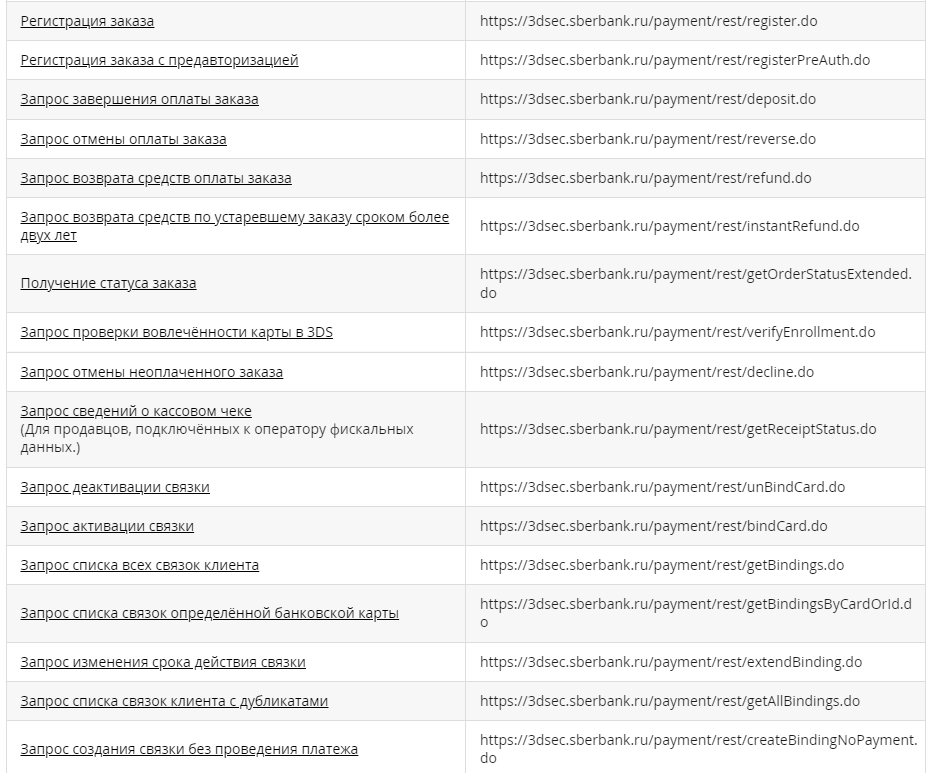
Из остальных запросов стоит отметить:
Завершение оплаты заказа, нужен для оплат с предавторизацией;
Отмена оплаты, тоже работает с холдированными оплатами;
Возврат средств – используется, когда было проведено фактическое списание (возвращать, кстати, можно неполную сумму);
Возврат средств по устаревшему заказу сроком более 2 лет;
Статус заказа – по этому запросу можем понять, что произошло у пользователя, ведь после регистрации заказа на оплату он ушел на страницу шлюза и мы не знаем, что там происходит. Провел ли он оплату?
Проверка наличия у карты 3DS (если ее нет, то по идее можно проводить оплату даже не заходя на шлюз);
Отмена неоплаченного заказа – иногда может оказаться полезным. Заказ на оплату живет определенное количество времени (это можно указать, например, 30 минут). Но в некоторых бизнесах надо иметь возможность отменить заказ преждевременно, например, если сумма изменилась в течение этих 30 минут;
Сведения о кассовом чеке – стоит учесть, что чек доступен не сразу, надо периодически повторять запрос;
Запросы активации, деактивации и прочие действия с привязанными картами.
Параметры регистрации заказа на оплату
По умолчанию API ждет в теле запроса поля userName , password , orderNumber , amount и returnUrl . Первые два – логин и пароль мерчанта. Номер заказа создается и хранится в бэкенде магазина, как его создавать, мы решаем сами, но он всегда должен быть уникальный. Сумма платежа в минимальных единицах валюты (копейки, центы и т.д.). returnUrl – куда вернуть клиента со страницы шлюза. В урле можно передать сколько угодно параметров, чтобы вернуться на полезную страницу, например, с обновленным балансом лицевого счета или информацией о заказе.
Опциональные поля надо подключать через службу поддержки, написав соответствующий запрос. В Сбере это единственный способ – никаких галочек в ЛК нет. К опциональным полям относятся:
currency – валюта платежа;
failUrl – если у нас есть страница про неуспешную оплату, ее можно засунуть сюда;
description – описание заказа в свободной форме;
clientId – id клиента в базе магазина;
jsonParams – дополнительные параметры. Мы их используем в ситуации, когда надо проводить оплаты на разные расчетные счета, и чтобы их разнести и в дальнейшем понимать, что было оплачено и какой формировать чек, вставляем в это поле уникальные идентификаторы;
sessionTimeoutSecs – срок жизни сессии оплаты. По идее, у всех шлюзов есть значения по умолчанию, но лучше всегда передавать это значение самостоятельно, чтобы точно знать, что сессия не зависнет навсегда;
bindingId – уникальный идентификатор связки постоянного пользователя с картой;
features – булевые параметры из определенного набора готовых значений, например, провести оплату без перехода на страницу оплаты ( AUTO_PAYMENT )
email , phone – лучше тоже подключить и передавать, потому что после проведения оплаты Сбер умеет направлять уведомление на электронную почту клиента.
В ответе шлюз возвращает строку orderId и ссылку на страницу оплаты formUrl .
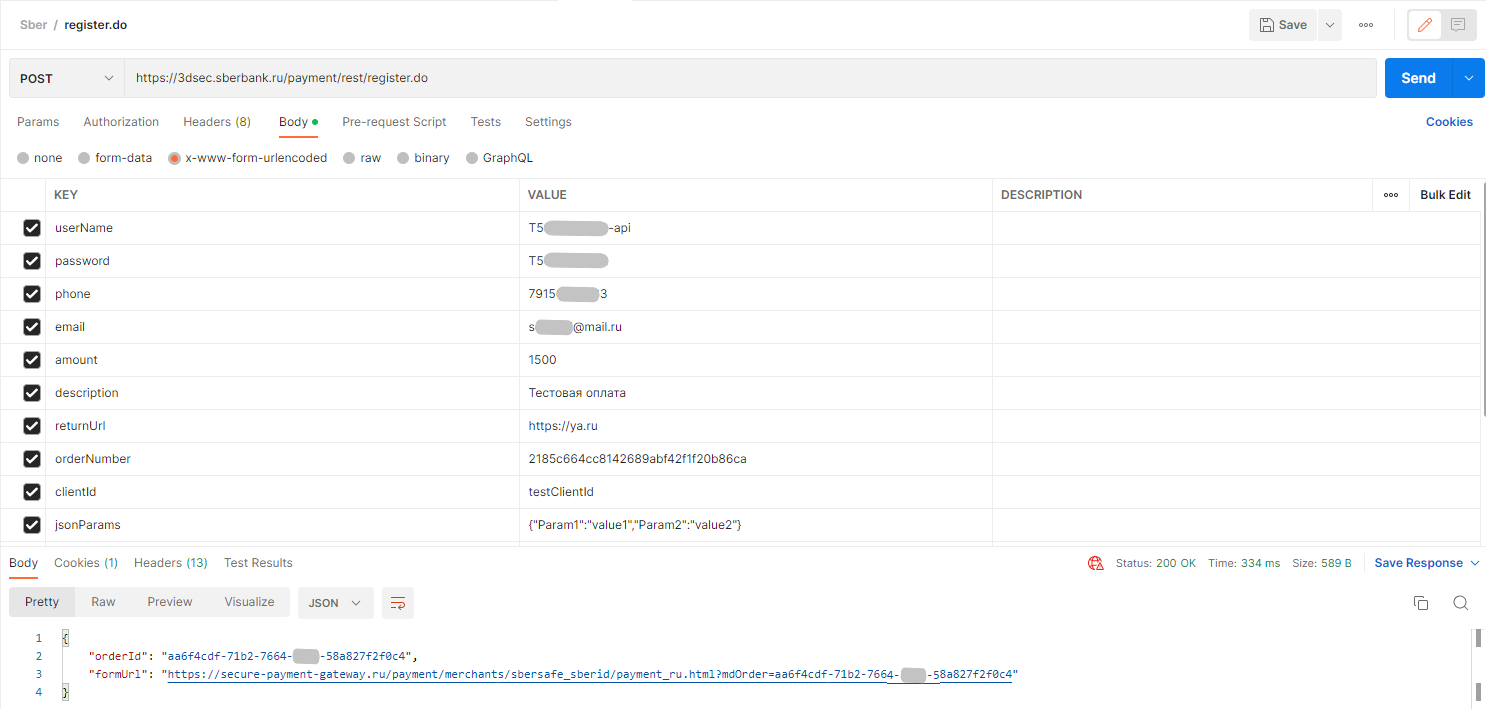
Архитектура клиент-серверного взаимодействия
В качестве примера архитектуры возьмем один из наших проектов. Он чуть сложнее, чем базовый магазин: здесь платежи зачисляются нескольким мерчантам, представленным небольшим фиксированным списком. Для каждого мерчанта был написан свой микросервис со своей базой, и для общения со шлюзом используется отдельный сервис SberAPI.
Итак, клиент (веб-страница или мобильное приложение) делает запрос на бэкенд, в какой-то из микросервисов. У каждого из них есть своя база, он заполняет параметры для регистрации заказа и дальше делает запрос на SberAPI, который также хранит данные по оплате и созданным заказам. Получив запрос, SberAPI обогащает его дополнительными параметрами (юзернейм и пароль нашего мерчанта, у которого есть учетная запись в банке), сохраняет заказ и делает запрос в Сбер.
Сбер возвращает id заказа и ссылку, это тоже сохраняется, после чего передается в микросервис, который может что-то с информацией сделать и затем вернет все в клиентское приложение, где уже откроется полученная ссылка на оплату.
Дальше надо как-то сообщить клиенту, успешно он оплатил или нет. Узнать это можно двумя способами: отправив запрос или же получив запрос от самого шлюза через опцию «Обратный вызов» (Callback, о нем ниже). Для ошибок у Сбера есть целая страница с кодами, рекомендованным и фактическим текстом ошибки. Рекомендованный надо показать пользователю, а фактический может содержать специфическую информацию типа «банковская карта замечена в мошеннических операциях».
Помимо того, что выдается в клиентском интерфейсе, надо сохранить информацию о результате проведения операции в бэкенд (в нашем случае – и в базу микросервиса, и в базу SberAPI). Такое дублирование мы сделали, потому что микросервис должен уметь быстро показывать историю операций клиенту, а сервис шлюза хранит ее на случай возможных ошибок, требующих обращения в службу поддержки Сбера.
Обратный вызов
Уведомление обратного вызова, оно же callback-уведомление, подключается через службу поддержки. Такие уведомления бывают двух типов: без контрольной суммы (не рекомендуется, потому что любой пользователь, зная url нашего сервиса, может делать туда запросы) и с контрольной суммой (симметричная или асимметричная криптография). Сбер предлагает примеры криптоалгоритмов на php и Java, они вполне понятные, их нетрудно переписать на нужный язык (в нашем случае это был C#).
Если нужен, вот наш работающий алгоритм на C#:
Итак, чтобы callback работал, нужно создать свой API, к которому будет стучаться Сбер c запросами, содержащими данные об операции, начиная с orderId. При обращении Сбер ожидает получить ответ 200, если приходит что-то другое, он делает еще несколько попыток с интервалом 10 минут.
Когда платежный шлюз производит редирект по нашему returnUrl, он параллельно делает запрос на наш бэкенд по callback-урлу, указанному в ЛК Сбера. Времени хватает, чтобы по callback-урлу актуализировать статус заказа на оплату и отобразить корректную информацию пользователю. Но в реальности бывают случаи, когда запрос по callback приходит позже или вовсе не приходит. Например, в нашем опыте был случай, когда во время ночных технических работ на стороне Сбера отчеты о проведенных платежных операциях не пришили через callback, и мы мы не могли вовремя актуализировать статус некоторых заказов. Поэтому надо иметь запасной план – собственно, сам Сбер рекомендует опрашивать их сервис по каждому проведенному платежу.
Таким образом, дополнительно к callback-обработке, статус заказа на оплату нужно актуализировать и на запросах от нашего клиентского приложения, которые выполняются после того, как мы вернулись в приложение по returnUrl. И периодически их актуализировать – это дает дополнительную надежность и гарантию хранения информации по заказам на оплату в актуальном состоянии. Для этого мы используем планировщик, который периодически прогрессивным способом (сперва раз в минуту, потом каждые десять минут и т.д.) опрашивает API банка о проведенной операции. Не стоит стучаться туда постоянно, может сработать ddos-защита, но вообще подобные запросы помогают. Например, пока мы работали только через callback, пользователь ждал статуса около 30 секунд, когда стали актуализировать заказы на оплату по запросам с клиентского приложения или планировщика – время снизилось до секунды.
Как хранить данные об операциях
Наиболее удобный и предпочтительный способ хранения – документоориентированная СУБД. Запрос на создание заказа и оплату содержит большой набор параметров, а ответ – еще больше, в нем три уровня данных, и раскладывать все это в реляционную СУБД – затратная операция. А в noSQL базе можно просто сохранить пришедший JSON, не пытаясь его распарсить. Мы используем MongoDB, но можно выбрать и другую СУБД, позволяющую хранить и обрабатывать данные в json формате.
В Mongo все это выглядит как-то так:
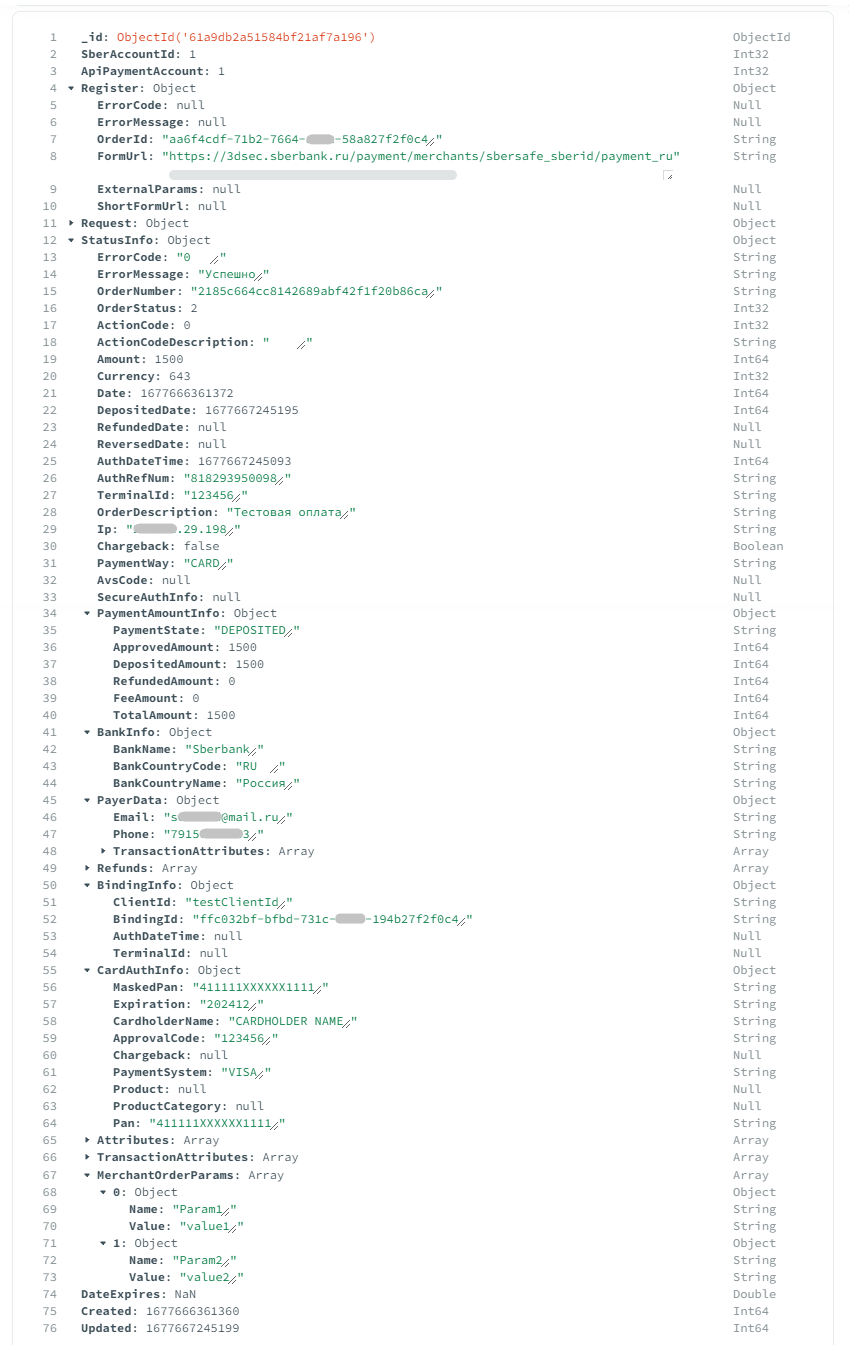
Данные стоит хранить в трех коллекциях:
коллекция заказов, в которой хранятся параметры запроса, результат выполнения запроса, статус и опциональные параметры;
коллекция связок (bindings) по картам пользователя (чтобы быстро показывать их клиенту);
callback уведомления от Сбера и время, когда они пришли.
Работа с маркетплейсами
Особенность маркетплейсов в том, что на них можно набрать в одну корзину товаров от разных поставщиков, причем сам список поставщиков не постоянен. Как же продавцы получат деньги, если все запросы на регистрацию заказа идут от одного мерчанта – маркетплейса? В случае Сбера есть специальные запросы API: запрос распределения платежа по конечным получателям и возврат статуса перечисления платежей поставщикам.
Пример: пользователь купил десять товаров от десяти разных поставщиков, платеж прошел. Через некоторое время Сбер делает запрос информации о том, как нужно распределить этот платеж. Приходит id платежа, а мы должны предоставить детализацию заказа, сколько кому надо перевести. Надо учитывать, что Сбер может повторить этот запрос, и мы должны будем вернуть тот же самый ответ. После того, как шлюз распределит платеж по расчетным счетам, он сделает еще один callback-запрос, сообщающий, что деньги успешно разошлись.
Техническая поддержка
В целом, поддержка Сбера скорее помогает, чем нет, но делает она это не слишком быстро и не всегда с первого раза. Как правило, алгоритм такой: пишешь вопрос, в течение получаса отвечают – либо по существу, либо просят подождать еще два часа. После чего история может повториться, затянуться, и в конце концов вопрос через пару недель будет автоматически закрыт без ответа.
Когда ответ приходит, он не всегда отличается содержательностью. Придется снова спрашивать, при этом вы попадете на нового сотрудника, который снова даст столь же полезный ответ.
Например, у нас ушло два дня на то, чтобы получить корректный ключ для расшифровки подписи. Я переписал алгоритм шифрования на C# – там все просто, занимает пару часов. Но когда начали тестировать с предоставленным ключом, он не работал. Пошли к поддержке узнать, в чем дело, – и после нескольких часов ожидания получили ссылки на те же самые страницы с алгоритмами на php и Java, которые я переписал (и которые, разумеется, были упомянуты в вопросе). Пришлось ставить php и Java, чтобы точно понять, что проблема в ключе и, в конце концов, получить его правильный вариант.
Еще одну историю пришлось решать почти три месяца, но она была связана с особенностью проекта, где присутствовало несколько мерчантов, а клиенты были одни и те же и, соответственно, хотели привязать одну карту для оплаты всех услуг. В этом случае был обнаружен баг на стороне шлюза, пришлось много общаться, в том числе и с лидами проекта от Сбера, а проблему закрывать собственными костылями. В конце концов, баг шлюза был поправлен, но наше решение к тому времени уже работало.
Тем не менее, стоит признать, что поддержка Сбера работает – просто не нужно ожидать чудес и мгновенного решения всех проблем.
Сертификаты
Как известно, Сбер под санкциями, и у него недавно протухли международные сертификаты безопасности. Значит, придется ставить сертификаты от НУЦ Минцифры (обратите внимание, лучше ставить именно сертификаты для бэкенда по ссылке, а не клиентские сертификаты с Госуслуг и прочих мест – хотя в нашем случае хватило и их). Они потребуются сервису, который непосредственно обращается к шлюзу – если он работает в докер-контейнере, значит, прокидываем их туда.
Для покупателей же Сбер, к счастью, подготовил лазейку в виде «альтернативных доменов платежных страниц», сертифицированных в Let’s Encrypt. Чтобы их подключили именно вам, надо написать в поддержку. Насколько долго и надежно это будет работать – никто не знает, но хотя бы пока можно не утруждать клиентов установкой «отечественных браузеров» и «сертификатов Минцифры».
Как выбрать и подключить платежный сервис на сайт и как принимать платежи без сайта [10 сервисов]

Разбираем, как организовать оплату на сайте с помощью агрегаторов, чтобы это было удобно и пользователям, и предпринимателям. За консультации в области законов РФ об онлайн-кассах спасибо юристу Ксении Коневой.
В статье:
Обычно в интернет-магазине или на сайте, продающем услуги или инфопродукты, можно оплатить заказ онлайн. Чтобы пользователи делали заказы и возвращались за повторными покупками, покупать должно быть удобно и безопасно.
Что делает оплату заказа удобной и комфортной для клиента:
- Выбор удобного способа оплаты
Пользователь может выбрать, как ему платить: с помощью банковской карты, электронного кошелька, мобильных денег или другим способом. Так магазин может охватить большее количество пользователей, к примеру, тех, кто предпочитает платить с электронного кошелька из-за кэшбэка или бонусов. - Безопасность сделки
Сайт должен иметь SSL-сертификат и перейти на HTTPS. Пользователь должен быть уверен, что компания не передаст кому-то его личные данные, а сайт защищен от злоумышленников.
Реализовать эти пункты позволяют системы приема платежей. Можно подключить несколько систем оплаты или агрегатор, который позволит установить на сайт интернет-магазина один сервис и получать платежи с помощью разных способов — банковскими картами, электронными деньгами, мобильным счетом и другими.
Как работают платежные сервисы
Вкратце о том, как все устроено:
- Покупатель доходит до этапа оплаты и выбирает способ оплаты онлайн.
- Система передает платежному сервису информацию о заказе с уникальным номером.
- Покупателя перенаправляют на сайт платежной системы. Он выбирает, чем будет платить, и вводит данные для оплаты.
- Платежный сервис проверяет данные. Если данные корректны, карта существует и все в порядке, сервис производит платеж. Финансовые данные пользователя при этом защищены.
- Платежная система сообщает серверу результаты транзакции. Пользователя возвращают на сайт, где он получает сообщение о результате операции: оплата прошла успешно или отклонена и нужно использовать другую карту.
FAQ по организации онлайн-оплаты
- Как подключить оплату на сайт без ИП?
Есть платежные сервисы, которые работают и с физическими лицами, то есть регистрировать ИП или другие формы для приема платежей не нужно.
Поэтому если у вас интернет-магазин товаров, которые вы где-то закупили, — нужна касса. Работаете самостоятельно и создаете вещь на заказ или оказываете услуги и у вас нет работников — пока можно кассу не использовать.
К примеру, такие письма с чеками приходят на электронную почту от Яндекс.Музыки:

Электронный чек в письме на e-mail
Чек в sms от компании Мегафон, по ссылке открывается вся информация:

Чек в sms
Рассмотрим агрегаторы, которые предлагают сразу несколько вариантов оплаты. Минусом будет комиссия от платежей, но зато предпринимателю нужно будет подключить только один сервис для множества вариантов оплат.
Как выбрать платежный сервис для сайта
В интернете есть множество сервисов, выбрать один для своего интернет-магазина может быть сложно.
На что обратить внимание:
- География:
с какими странами работает сервис, важно для международных магазинов. - Требования к бизнесу:
обратите внимания на документы, которые запрашивает агрегатор, некоторые сервисы работают с физическими лицами, а какие-то только с юридическими. - Методы оплаты:
проверьте, какие варианты платежей поддерживает сервис. - Выполнение требований закона 54-ФЗ:
изучите, какие возможности предоставляет агрегатор и что придется реализовать дополнительно. - Комиссия:
итоговые проценты комиссии у сервисов разные, так что можно выбрать выгодный вариант. - Дополнительные возможности для пользователей:
возвраты, рассрочки и другие возможности, которые предоставляет магазин, должны быть учтены. - Интеграция:
есть ли готовые решения для легкой интеграции с CMS, как установить на сайт, если он самописный и другие технические требования. - Перевод средств:
обратите внимание на условия перевода средств на ваш счет и сроки вывода. - Безопасность:
выбирайте известный агрегатор, который работает по протоколу HTTPS и проходит проверку по стандарту Visa и Mastercard (PCI DSS), обычно это указано на сайте.
Изучите подборку сервисов и выберите себе подходящий. Установка и интеграция с сайтом обычно не доставляет сложностей.
10 агрегаторов онлайн-платежей и платежных систем для России и СНГ
Рассмотрим самые известные системы. Поделитесь своим опытом использования в комментариях!
ЮKassa (ex Яндекс.Касса)
Подходит для юридических лиц, ИП из России и других стран, а также самозанятых. Можно пользоваться, если у компании нет сайта, к примеру, если бизнес существует только в соцсетях.
Система защищена, раз в год ЮKassa проходит проверку по стандартам платежных систем Visa и Mastercard.
Возможности
- Прием платежей от физических лиц с банковских карт, электронных кошельков, баланса мобильного телефона.
- Прием платежей от юридических через Сбербанк Бизнес Онлайн.
- Кредит и рассрочка: предприниматель получает полную сумму, а потребитель оформляет кредит или рассрочку у партнеров ЮKassa.
- Автоматические платежи с карт и кошельков при оформлении подписки.
- Замораживание денег на карте покупателя для предоплаты.
- Подключение облачной онлайн-кассы для 54-ФЗ.
- Функция выставления счетов, если нет сайта.
Стоимость
Подключение бесплатное без абонентской платы, есть только комиссия за успешные платежи.
Комиссия
С банковских карт комиссия составляет 3,5%, если оборот больше миллиона в месяц, то 2,8%. С Яндекс.Денег 3,5%, при обороте больше миллиона в месяц — 3%.
С WebMoney и Qiwi кошелька 6%, при обороте в миллион в месяц — 5%. Условия для других карт можно посмотреть на сайте.
Установка
Есть готовые модули для CMS и API для разработчиков.
Robokassa
Подходит юридическим лицам и физическим, которые не зарегистрированы как организация или индивидуальный предприниматель.
Есть вариант сотрудничества, где кассу покупать не нужно, чеки формируются и отправляются клиентам и налоговой кассами сервиса в соответствии требованиям 54-ФЗ.
Система гарантирует защиту данных, что подтверждает международным сертификатом PCI DSS по стандартам платежных систем Visa и Mastercard.
Возможности
- Использование без сайта, отправка счета в мессенджер и на почту, в постах в социальных сетях.
- Разделение поступающих платежей между несколькими юридическими лицами, что подходит сайтам-агрегаторам.
- Возможность подключения к Робокассе без SSL-сертификата, весь процесс оплаты будет происходить на стороне Робокассы, которая гарантирует защиту данных.
- Поддержка всех популярных способов оплаты.
- Регулярные (рекуррентные) платежи для подписок.
- Бесконтактная оплата Apple Pay и Samsung Pay.
- Система для приема благотворительных донатов, где пользователь сам указывает сумму.
- Бесплатный поддомен для размещения каталога товаров/услуг.
- Возможность физическим лицам пользоваться системой без ИП и принимать платежи на электронный кошелек QIWI-Wallet или на карту Visa и MasterCard российского банка.
Стоимость
Подключение бесплатно, сервис берет комиссию с платежей.
Комиссия
Для физических лиц комиссия 7% с платежа, взимается с покупателя, но можно взять ее на себя.
Для юридических лиц есть разные тарифы для владельцев своей кассы и при использовании кассы сервиса, цены зависят от множества факторов, нужно узнавать предметно..
Установка
Интегрируется с CMS готовыми модулями, можно установить на сайт с помощью скрипта.

Найти ошибки в оптимизации интернет-магазина и сайта услуг, проверить скорость загрузки и техническую оптимизацию, следить за позициями в ПС поможет сервис «Анализ сайта».
Есть бесплатный тариф, но в расширенных больше функций. Попробуйте неделю бесплатно и сформируйте свое мнение.
Единая Касса (WalletOne)
Подходит юридическим лицам и ИП. Можно использовать по всему миру.
Система придерживается стандарта безопасности PCI DSS Level 1, соответствует требованиям ФЗ-54.
Возможности
- Поддержка всех популярных способов оплаты через банки, электронные деньги и мобильных операторов, а еще через Почту России.
- Возможность оплаты в рассрочку.
- Мультивалютный сервис.
- Вывод денег в любой момент по запросу.
Стоимость
Нет абонентской платы, только комиссия с платежей.
Комиссия
Комиссия различается в зависимости от масштабов бизнеса, проценты разные для стартапов, малого, среднего, большого бизнеса и корпораций.
К примеру, комиссия для стартапов до 100 000 рублей: с Мастеркарда, Визы и карты МИР 4%, с помощью других онлайн-банкингов 4.5%, Яндекс.Деньги и Qiwi Wallet от 4.5%, комиссия при оплате через сотовых операторов 5%.
Установка
Модули для разных CMS и API для других сайтов.
Arsenalpay
Могут пользоваться юридические и физические лица, даже не имея сайта: сервис создает персональную страницу для переводов.
Центр ArsenalPay защищает и обрабатывает данные по международному стандарту безопасности — Payment Card Industry Data Security Standard 3.2 level.
Возможности
- Работа с банковскими картами и платежами с баланса мобильного.
- Прием платежей без сайта, выставляя счет в соцсетях, отправляя в чаты, мессенджеры, по электронной почте.
- Аренда кассы у партнеров сервиса или использование бесплатной встроенной, другие расходы по выполнению требований 54-ФЗ включены в стоимость.
- Разделение платежа между несколькими получателями, актуально агрегаторам.
- Оплата подписки, то есть рекуррентные платежи.
- Покупка в один клик.
Стоимость
Абонентской платы, комиссии за вывод и других платежей нет, кроме комиссии за успешную оплату товаров.
Комиссия
3% за каждый успешный платеж и +2% комиссии за успешный платеж от Visa, Mastercard, Мир и банков-эмитентов карт плательщиков.
Установка
Есть готовые модули Ecwid, Bitrix и другие, виджет, API, SDK для мобильных приложений.
RBK Money
Доступно в 60 странах мира для юридических и физических лиц и ИП, а также для нерезидентов РФ. Если нет сайта, можно использовать платежную ссылку.
Компания каждый год проходит проверку на соответствие требованиям стандарта PCI DSS платежных систем Visa и Mastercard., так что данные пользователей защищены.
Возможности
- Поддержка популярных способов оплаты картой, электронными деньгами, Apple Pay, Google Pay, криптовалютой и прочими методами.
- Автоматические платежи по подписке, то есть рекуррентные платежи.
- Удержание средств на карте до подтверждения наличия товара на складе.
- Автоматизированные расчеты с туроператорами для турфирм.
- Разделение платежа по разным получателям, полезно агрегаторам.
- Оплата по прямой ссылке, если нет сайта.
- Гарант для переводов между физлицами: перевод осуществится после выполнения условий сделки.
- Работа с партнерами (провайдерами онлайн-касс), фискализация оплаты в соответствии требованиям 54-ФЗ.
- Настройка вывода средств на расчетный счет, можно настроить хоть ежедневный.
Стоимость
Регистрация бесплатна, абонентской платы тоже нет.
Комиссия
Процент комиссии зависит от оборота компании,с ростом объемов комиссия снижается.
К примеру, для компаний с оборотом более двух миллионов рублей в месяц — это тариф Профи, комиссия на банковские карты от 1,2%, на электронные деньги от 1,8%, на интернет-банкинг от 2%. Но лучше узнать проценты индивидуально.
Установка
Модули для CMS, подключение с помощью API или напрямую.
Paysto
Подходит для физических, ИП и юридических лиц, принимающих платежи в России и от иностранных компаний. Те, у кого нет сайта, могут создавать сделки в личном кабинете.
Возможности
- Прием платежей от физических и юридических лиц, ИП, государственных структур и иностранных компаний.
- Все популярные методы приема платежей через банковские карты, электронные деньги и прочие.
- Настройка регулярных платежей по подписке.
- Документооборот, выдача чеков и соблюдение 54-ФЗ без отдельной аренды кассы.
- Создание сделок в кабинете системы без сайта и отправка счета клиентам на email.
Стоимость
Для юридических лиц и ИП есть бесплатный тариф без абонентской платы, но комиссия все равно есть. Корпоративный тариф стоит 20%, но комиссия меньше. В любой момент можно перейти обратно на бесплатный тариф, но минимальный период оплаты корпоративного — три месяца.
Выплаты на банковский счет стоят 75 рублей за перевод.
Для физических лиц также есть бесплатный тариф с комиссией и бизнес-тариф за 10 000 рублей в месяц с уменьшенной комиссией.
Выплаты на счет или на карту — 5% плюс 75 рублей. Максимальная сумма одного перевода на бесплатном — 15 000 рублей, на платном — 75 000 рублей.
Комиссия
Для юридических лиц и ИП на бесплатном тарифе комиссия 7,5% с успешного платежа, минимум 30 рублей. На корпоративном аккаунте 5%, минимум 20 рублей.
Для физических лиц на бесплатном и бизнес-тарифе условия аналогичные.
Установка
Есть API и модули для CMS/
CloudPayments
Интернет-эквайринг. Подходит для юридических лиц, некоммерческх организаций и ИП: служб доставок и ресторанов, маркетплейсов, благотворительных фондов, банков, микрофинансовых организаций, такси и каршерингов. Работает с компаниями в РФ и с нерезидентами.
Можно пользоваться даже без сайта.
Сервис имеет сертификат PCI DSS Level 1, так что данные пользователей будут защищены.
Возможности
- Работа с банковскими картами Visa, MasterCard, Maestro, Visa Electron, Мир.
- Размещение платежного виджета — всплывающей формы для ввода реквизитов без дополнительных переходов на платежный шлюз, адаптирован под все устройства и браузеры.
- Оплата через SDK для мобильных приложений.
- Автоматические платежи по подписке.
- Оплата в один клик.
- Заморозка средств на карте, то есть холдирование до одобрения.
- Возможность распределять платежи для маркетплейсов.
- Прием пожертвований для фондов и других организаций по QR-коду или ссылке.
- Переводы между физическими лицами.
- Возможность пользоваться услугами партнера — облачного сервиса для онлайн-фискализации платежей по требованиям закона 54-ФЗ.
Стоимость
На сайте информации нет, но по другим источникам, за есть абонентская плата. Для компаний, чей оборот не выше 50 000 рублей в месяц, она составляет 900 рублей в месяц.
Онлайн-касса оплачивается отдельно.
Комиссия
Комиссия для платежей с банковских карт — 3,9%, не менее 3,9 рубля с каждой операции.
Установка
Для CMS есть модули, на другие сайты можно поставить самостоятельно с помощью скрипта.
PayAnyWay
Подходит для юридических лиц, ИП и даже тех, у кого нет сайта. Для нерезидентов по согласованию. Для самозанятых решение в разработке.
Возможности
- Прием платежей популярными методами: банковскими картами, электронными деньгами, другими способами.
- Прием платежей в соцсетях с помощью
- Поддержка платежей по подпискам.
- Гарант для платежей после подтверждения сделки.
- Прием платежей в виджете.
- Деление выплат на разных продавцов, актуально для маркетплейса.
- Возможность настроить разные комиссии на маркетплейсе.
- Система подключается к провайдерам онлайн-касс для фискализации чека, так что требования 54-ФЗ соблюдаются.
- Для самозанятых регистрация дохода автоматически, отправка чеков клиентам.
Стоимость
Подключение бесплатное, нет абонентской платы. Перечисление на банковский счет также без комиссии.
Комиссия
Процент зависит от оборота. К примеру, для компаний, чей оборот меньше трех миллионов в месяц, комиссия на платежи банковскими картами 2,7%, на онлайн-банкинг и салоны связи 2,9%, электронные деньги от 2,5%, платежи через sms — от 4%.
Для самозанятых прием платежей с банковских карт без комиссии, но за вывод на банковскую карту комиссия 3,5%.
Установка
Интеграция с помощью модулей или самостоятельно.
Fondy
Подходит юридическим лицам и ИП, зарегистрированным на территории России. Можно работать и без сайта.
У компании есть сертификат безопасности PCI DSS Level 1.
Возможности
- Прием платежей с помощью банковских карт, электронных кошельков, Google Pay и Apple Pay в разных валютах.
- Установка простой кнопки для онлайн-оплаты на любой странице сайта.
- Установка платежного модуля на CMS.
- Использование без сайта, отправка счета в мессенджере, email или sms.
- Поддержка регулярных платежей по подписке.
- Автоматизированные возвраты платежей.
- Блокировка суммы на карте до оказания услуг или доставки товара.
- Напоминания о незавершенной оплате.
- Можно работать с несколькими сайтами по одному договору.
- Настройка дизайна и брендирование кнопок.
- Доступны выплаты на расчетный счет юрлица или ИП в России, Украине и Европе, вывод средств происходит автоматически.
Стоимость
Подключение бесплатно, абонентской платы тоже нет.
Комиссия
Тарифы зависят от оборота: до миллиона в месяц — 3%, от миллиона в месяц — 2,9%, если оборот более трех миллионов в месяц, то рассчитывается индивидуально.
Установка
Есть плагины для CMS или можно встроить платежную систему с помощью скрипта.
Net Pay
Подходит только для ООО или ИП, зарегистрированных в России.
Компания ежегодно проходит проверку и получает международный сертификат PCI DSS по стандартам Visa и Mastercard..
Возможности
- Прием платежей банковскими картами, электронными кошельками, Apple Pay и Samsung Pay, через операторов связи.
- Быстрая частичная или полная отмена платежей.
- Клиенты из других стран могут оплачивать заказы в российских интернет-магазинах, деньги снимут в переводе на рубли.
- Прием автоматических платежей по подписке.
- Заморозка, то есть холдирование платежей до одобрения.
- Формирование черных списков по IP-адресу, номеру карты или email.
- Сохранение данных карты для последующих платежей.
- Работа со списком транзакций и изучение поведения: можно находить постоянных покупателей и поощрять их.
- Настройка дизайна и брендирование формы оплаты.
- Вывод денег на счет на следующий день.
Стоимость
Только комиссия за фактические платежи.
Комиссия
Комиссия за платежи электронными деньгами рассчитывается индивидуально, за платежи банковскими картами начинается от 2,5 % и зависит от оборота.
Установка
Есть готовые модули для CMS, есть для какой-то CMS или самописного сайта модуля нет, разработчики сделают по запросу.
Мы не будем рекомендовать какой-либо сервис для онлайн-платежей в интернет-магазине, на другом коммерческом или информационном сайте или для предпринимателей без сайта. Посоветуем изучить, чем было бы удобно платить вашим клиентам, найти агрегаторы под эти системы, изучить размер комиссий и на основании этого выбрать наиболее подходящий вариант.