После ухода Роснефти добыча нефти в Венесуэле упала до уровня 1945 года
Об этом свидетельствует оценка добычи венесуэльской нефтяной госкомпанией PdVSA.
Интерес к Венесуэле, вернеее ее гигантским запасам нефти в объеме 298,4 млрд баррелей, велик, очень велик.
Падение добычи связано с санкциями США, из-за которых значительно ограничен экспорт венесуэльской нефти.
Властям США удалось существенно ослабить поддержку Н. Мадуро властями РФ, выведя из игры Роснефть.
Роснефть по требованию зарубежных акционеров прекратила деятельность в Венесуэле.
После этого ситуация с добычей нефти в Венесуэле существенно ухудшилась.
Росзарубежнефть, подконтрольная российскому правительству, лишь начинает «разворачиваться» в Венесуэле вместе с ЧОП РН-Охрана-Рязань.
Невозможно в одночасье заместить Роснефть во всех проектах в СП Petromonagas, Petroperija, Boqueron, Petromiranda и Petrovictoria, в нефтесервисных предприятиях и торговых операциях.
Особенно под бдительным взглядом дяди Сэма.
Поэтому появилась неопределенность в развитии месторождений тяжелой нефти бассейне реки Ориноко — Пояса Ориноко, где у Роснефти были сильные позиции.
Ранее стало известно, что США планируют ввести санкции в отношении более 40 судов, перевозящих нефть из Венесуэлы.
Это может коснуться 25 супертанкеров типоразмера ULCC вместимостью до 2 млн барр. нефти и 17 более мелких нефтеналивных танкеров.
Жизнь под санкциями. Опыт Венесуэлы

Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Венесуэла: самый богатый нефтью банкрот. Как воздействие нефтяного рынка сыграло ключевую роль в кризисе в Венесуэле.
В соответствии с максимой Льва Толстого, все счастливые страны счастливы примерно одинаково, а у несчастья десятки сортов. В России цены на нефть благодаря кривому администрированию искусственно подстёгиваются, а в Венесуэле они остаются самыми низкими в мире. При этом в России пятый год подряд падают доходы населения, а в Венесуэле — полноценная гуманитарная катастрофа. Правда, в России о степени негативного воздействия рынка нефти и нефтепродуктов ещё можно спорить, а в Венесуэле именно они сыграли ключевую роль в катастрофе.
В нашем* шоу и в этом посте (для тех, кому лень смотреть 20 минут) мы попытаемся объяснить, как именно топливный и нефтяной рынки влияли на экономику Венесуэлы. Обширный список источников и полезных ссылок вы сможете увидеть в конце поста.
Краткий анамнез
Венесуэла обладает самыми огромными разведанными запасами нефти в мире, опережая Саудовскую Аравию, каждую из стран ОПЕК, Россию, США и все европейские страны.
С извлечением этой нефти есть определённые проблемы, которые мы упомянем ниже, однако работать в этой стране в разное время хотели большинство мировых нефтяных гигантов.

В Венесуэле гораздо более благоприятный климат, чем в России и странах Персидского залива (можете посмотреть вот эту интерактивную карту)
Береговая линия Венесуэлы — более 2800 км вдоль Атлантического океана, открывающего доступ к портам восточного побережья обеих Америк, Африки и Евросоюза. А ещё берег Венесуэлы, кстати, безумно красивый.
Качество почв в этой стране ничуть не уступает соседней Бразилии, она никогда не была под эмбарго, как Куба, туристический потенциал страны — просто гигантский. Казалось бы, идеальные вводные экономические условия. Но вместо этого в Венесуэле просто ужасная экономическая ситуация, ужасная даже на фоне самых бедных стран Латинской Америки.

Отдельно поражает голод. «Диетой Мадуро» называют массовое похудание жителей страны из-за отсутствия базовых продуктов. В среднем житель страны похудел примерно на 11,5 кг. Самого Мадуро слава о его «диете» ничуть не смущает, скорее, веселит.
Мадуро шутит про диету имени себя: «Зато вам теперь не нужна виагра!»
До самого последнего времени санкции в отношении Венесуэлы были гораздо мягче, чем санкции против Ирана и России, а до 2014 года о них и речи толком не было. Еще в 2007 году Венесуэла могла себе позволить спокойно выгнать из страны американский ExxonMobil и тут же купить американскую нефтеперерабатывающую компанию Citgo (49,9% компании в залоге у «Роснефти»). И всё это сходило режиму Чавеса с рук.
Что же изменилось, кроме падения цен на нефть?
История нефтяной зависимости
Всё дело в том, что Венесуэла — это первая в мире петрократия, первый нефтяной джанки, ультразависимый от нефти ещё со времён молодости наших прабабушек.
Нефть в Венесуэле нашли в 1914 году, а разрабатывать месторождения всерьёз начали в 1920-х гг. Это было время возможностей для всей Латинской Америки. Так, ВВП Аргентины был сравним с ВВП Швейцарии, сохранявшей нейтралитет в Первой мировой. Остальная Европа с трудом восстанавливалась, Штаты тоже отходили от участия во всемирной заварухе. При этом во всём мире набирал силу будущий локомотив мировой промышленности — автомобильная отрасль.
И Венесуэла быстро «подсела» на нефтяную иглу. Арабские страны, например, «подсели» только в 1970-х, когда цены подскочили из-за первого нефтяного эмбарго. Венесуэла сделала нефть главным экспортным продуктом всего за 15 лет. Да что там — почти единственным.

Этой нефтяной наркомании не помешала ни Великая депрессия в Европе и США, ни сокращение спроса на топливо, ни падение выпуска и продаж автомобилей и военной техники, вообще ничего! Ничего не поменялось даже во времена Второй мировой. Реальные перемены начались только ближе к 1970-м.
Задолго до ОАЭ Венесуэла начала экспериментировать с субсидированием национальной экономики за счёт нефтяных денег. Причем сочеталось это всё с протекционизмом, то есть — недопуском конкурентов. В начале 1960-х молодая венесуэльская промышленность делала первые успехи за рубежом. Ближе к середине 70-х она уже перестала утруждать себя такими излишествами как конкурентоспособность, производительность труда, нужность продукции.
Всё дело в том, что в стране увлеклись идеями левого аргентинского экономиста Рауля Пребиша — это то самое «импортозамещение».

Пребиш — один из идеологов идеи импортозамещения и автор концепции «периферийного капитализма». Реализация его идей сделала бедными миллионы латиноамериканцев. Обладал наградами нескольких государств, постом в ООН, умер в Чили, где его идеи не прижились
Импортозамещение по Пребишу, если упростить, сводилось к крайне примитивной идее: злые капиталисты с Севера разоряют нашу промышленность, поставляя дешёвые товары, которые мы покупаем на доходы от ресурсов. Нужно на доходы от ресурсов строить заводы и фабрики (или раздавать деньги тем, кто уже что-то производит). Ещё можно запрещать злым капиталистам с Севера ввозить сюда свои поганые дешёвые товары.
Идеи Пребиша и его единомышленников (см. Мюрдаль) в разных странах Латинской Америки получили разное развитие, но итог оказывался примерно тем же: сотни и тысячи никому не нужных, бессмысленных и неконкурентоспособных производств, представлявших собой скорее экзотический способ раздачи ренты, чем что-то ещё. Самая идея о создании национальных конкурентов более успешным корпорациям других стран заслуживает уважения. Но в реальности производства, выращенные на нефтяных и других ресурсных доходах, оказались крайне неконкурентоспособными, а их продукция была мало кому нужна за пределами государств-производителей (да и внутри, если честно, мало кому была нужна). И Венесуэла не стала исключением.
После того, как в 1973 году цены на нефть резко выросли, выросли и доходы бюджета. Для всех социалистических петрогосударств этот факт оказался роковым. Так, СССР окончательно отказался от любых экспериментов с существующей моделью социалистический экономики. Знаменитые «косыгинские реформы» не получили никакого развития, как и идея «советского интернета», который должен был служить модернизации управления плановой экономики. В Венесуэле получили широчайшее распространение уже существовавшие порочные практики: уже упомянутое импортозамещение, практика раздувания госсектора для раздачи ренты, увеличение зарплат в госсекторе. И кто в таких условиях будет развивать конкурентоспособный бизнес? Как результат, нефтяное изобилие придушило прирост сельского хозяйства примерно вдвое от ожидаемого уровня, ситуация в промышленности была примерно похожей. Более того, в стране не хватало квалифицированных специалистов, поэтому профессиональную, творческую, финансовую и техническую элиту страны Венесуэла импортировала сотнями тысяч. Это сыграло со страной злейшую шутку.
Но несмотря на всё это, венесуэльцы не бедствовали. В этот период страна считалась самым богатым государством Латинской Америки, а левые экономисты приводили её как пример динамично развивающегося государства. Всё, что было нужно простому венесуэльцу, можно было купить за нефтедоллары. А если у человека нефтедолларов не было, их надо было раздать в обмен на политическую лояльность.
Вся эта политика ближе к началу XXI века выродилась в так называемый «чавизм», он же «боливарианский социализм XXI века».

На словах сторонников харизматичного президента страны, чавизм представлял собой увеличение доступа бедных к социальным благам (в первую очередь это образование и медицина), и восстановление исторической справедливости. На деле чавизм, если в двух словах — это когда вы раздаёте нефтяные деньги не элите, а бедным и необеспеченным людям, но строго в рамках электоральных циклов. Потому что нефтяных денег всё равно на всех не хватит, а элиту тоже надо кормить. Чтобы раздавать блага вне электоральных циклов, вы просто будете ущемлять и обирать бизнес.
Итак, параллельно раздаче халявных нефтяных денег, в экономическом плане чавизм представлял следующие меры:
Экспроприация активов. Сначала — той самой импортированной элиты (которая начала бежать из страны), потом — нефтяных мейджоров (об этом ниже), потом — крупного бизнеса, потом — всё более и более мелкого.
Режим «справедливых цен» (precio justo). Эта идея получила распространение во многих испаноговорящих странах (включая Испанию), но «достигла совершенства» именно в Венесуэле. Если коротко, это просто цены, установленные правительством на основании желания левой пятки правительства, часто — банально заниженные. Отличие от советского Госплана в том, что в СССР государство и производило, и продавало, и устанавливало цены. В Венесуэле правительство лишь назначало цены, а предприниматели были вынуждены приспосабливаться.
Как результат, чавизм, во-первых, демотивировал предпринимателей производить эти самые базовые товары, а во-вторых, породил огромный черный рынок. Товары по precio justo массово скупали коррумпированные чиновники, экспортировавишие их контрабандой в соседние страны, преимущественно в Колумбию.
Таким образом, чавизм формировал клиентеллу — то есть целый класс людей, которые могли получить хоть какие-то деньги и преференции только и исключительно за лояльность Чавесу (впоследствии — Мадуро). Сразу после выборов фонтан, разумеется, становился чахлым. Несмотря на это, Уго Чавес переизбирался трижды, и все три раза фокус ему удавался. То, что сиюминутные интересы били по экономике, волновало его не слишком сильно.

Обвал цен в 2014 году, уже после смерти Чавеса, Венесуэла встретила с ежегодной инфляцией в 50% в год. А заодно с миллионной армией ртов, ожидавших очередной платы за лояльность от правительства. Попытки продолжать политику Чавеса и вылились в невероятную гиперинфляцию сначала на пару десятков процентов в год, потом на пару тысяч, потом — на миллион с копейками.
Лучше всего безумие, которое творил чавизм с экономикой, видно как раз на нашем профильном примере — на экономике АЗС.
Как дешёвый бензин завел Венесуэлу в бездну
Прямо сейчас одним из самых дешёвых товаров в Венесуэле остается топливо. Официально оно стоит дешевле цента. Это историческая ситуация.
Моторное топливо в Венесуэле стоило дёшево даже во время топливных кризисов, а цена на него назначалась правительством. Поэтому до Чавеса продавать топливо по такой цене было, мягко говоря, малоинтересно, поскольку нерентабельно, и о большой доступности топлива говорить особенно не приходилось. Со временем ситуация выправилась, но этому предшествовало очень много проблем.
Любые попытки либерализовать цены на топливо проваливались из-за народного недовольства, но проблема с доступностью бензина никак не хотела решаться. Так, в 1989 году президент страны Карлос Андрес Перес увеличил цену на бензин почти вдвое — и получил массовые беспорядки, в ходе которых было убито и арестовано больше 300 человек.
При Уго Чавесе бензин и дизельное топливо, разумеется, тоже стали частью precio justo. Проблема с доступностью бензина до поры до времени была решена. Правительство покрывало расходы на субсидирование товаров первой необходимости, к которым относилось и моторное топливо, за счёт вырученных нефтедолларов.
Подобный подход в долгосрочной перспективе порождал одновременно несколько проблем:
— Венесуэльцы привыкли к сверхнизким ценам на бензин, не заботясь об объёмах его потребления. Венесуэльцы обожали многоцилиндровые американские автомобили 50х-70-х, потребляющих 20-25 литров на 100 км. И даже мизерных средних доходов хватало, чтобы регулярно заправлять полный бак.
— Такая привычка породила отношение к энергоресурсам как к чему-то бесплатному, не имеющему ценности. Потому продаётся преимущественно бензин низкого экологического класса, а из выхлопных труб автомобилей валят плотные клубы чёрного дыма.
— Соответственно, количество автомобилей росло, а вот инфраструктура догоняла этот рост медленно и лениво, во многом за счет строительство инфраструктуры силами государственной PDVSA.
В эпоху Мадуро, которому совсем не повезло с мировыми ценами на сырьё, топливный рынок стал ещё большим воплощением абсурда. Обычные автомобилисты редко в состоянии починить свою ретромашину или купить новую, но при этом топливо по-прежнему продаётся по precio justo. При этом теперь очереди на заправках стоят не только потому, что людям надо заправиться
— Чиновники покупают бензин оптом по precio justo и гонят его всё в ту же Колумбию, потому что им нужна валюта.
— Простые венесуэльцы-«челноки» покупают топливо в Венесуэле, чтобы продать его за границей, чаще всего — в той же Колумбии, с которой у Венесуэлы наиболее развитое автомобильное сообщение. Потому что им нужна валюта. И им хочется есть.
— В челночном бизнесе участвуют, само собой, и администраторы заправок, ко торые не хотят кормить остальных и сами экспортируют топливо в Колумбию. Потому что им нужна валюта. И им тоже очень хочется есть.
— Ну и в довершение цирка в самой Венесуэле, конечно же, тоже сложился чёрный рынок топлива, на котором бензин стоит сильно дороже цента. И его всё равно покупают, чтобы потом экспортировать. Потому что… ну вы поняли.
При этом в самой богатой нефтью стране сырьё почти некому добывать. Объемы добычи стремительно падают.
Национализация и развал
В разные годы в Венесуэле работали разные нефтяные компании, в том числе, разумеется, и крупные мейджоры: Shell, Conoco Philips, ExxonMobil, BP, Statoil, Total и некоторые другие, включая нашу Роснефть. В 70-х на фоне первого в истории резкого роста цен на нефть по миру прокатилась целая волна национализаций нефтяных компаний. Венесуэла подхватила тренд, создав на базе местных нефтяных активов компанию Petróleos de Venezuela (PDVSA). История этой компании больше всего похожа на сказку Пушкина о рыбаке и рыбке.
И если в тридцатых правительство предпочитало ничего не делать и только считать доходы от роялти, то в 50-м оно требовало уже половину доходов. В начале семидесятых правительство требовало уже 55% доходов. После создания PDVSA и до наступления чавизма ситуация в целом оставалось стабильной, но аппетиты потихоньку росли.
Президент Чавес полагал, что PDVSA была слишком независимой. В 2002 году он разогнал её менеджмент и буквально подмял под себя. В 2007 году он решил буквально отнять активы у работающих в стране мейджоров.
Statoil, Chevron, BP и Total поддались и «согласились» отдать контрольные пакеты своих активов и стали миноритарными партнерами. ExxonMobil и Conoco Philips не согласились и были выкинуты из страны. Но, как мы уже рассказывали в начале, это не помешало Венесуэле купить в Штатах Citgo.
В самой PDVSA тоже не всё было гладко. В 2002 году правительство Чавеса уволило 17 тысяч забастовщиков, протестовавших против смены менеджмента и условий труда. И назначило туда своих сторонников, разумеется, неквалифицированных. А потом им так понравилось раздувать штат, что они повторяли этот фокус раз за разом. Раньше раздували штат чиновников, теперь — работников нефтяной компании.
Таким образом, с получения доходов в виде роялти государство дошло до почти полной национализации сектора, а когда и этого показалось мало — до банального воровства оборотных средств внутри нефтяных компаний. Так что «нефтяная наркомания» — это не вполне метафора.
Менеджмент нефтяной компании воровал миллиардами долларов. Хотел — выводил валюту на чёрный рынок со счетов компании. Хотел — продавал нефть и топливо в обход кассы. Хотел — отмывал деньги через закупки. А заодно обслуживал внешнеполитические интересы Венесуэлы, что не особо вяжется с эффективным управлением.
Роснефть, например, недополучала от Венесуэлы нефть, на поставки которой, кстати, выделила кредит. Долг венесуэльской госкомпании перед нефтесервисными партнерами превысил двадцать пять миллиардов долларов ещё два года назад, а сейчас перевалил уже за тридцать. Работники PDVSA — далеко не элита страны, они буквально голодают, и уже два года назад были вынуждены подрабатывать после работы нелегальными торговцами, контрабандистами и ещё чёрт-те кем. И это лучший работодатель страны после армии и правительства.
Ситуация усугубилась ещё и тем, что большую часть добытой нефти Венесуэла буквально не может добыть. Дело в том, что венесуэльская нефть — очень тяжёлая и сернистая, её дорого добывать. Для экспорта её нужно смешивать с более легкими сортами. Собственная промышленность в какой-то момент была уничтожена, и нефть пришлось закупать… в США. Часть вышек оказалась буквально заброшена. А на всех остальных царит хаос, бардак и падение добычи. Например, самая главная нефтяная вышка страны El Furrial добывала в 1998 году около 450 тысяч баррелей в день. К 2009 году добыча рухнула вдвое. Еще два года назад вышка почти не работала, а после шести вечера персонал сбегал с рабочих мест, опасаясь вооружённых нападений мафии.
Как результат, за последние 19 лет лет среднедневная добыча рухнула с 3,2 миллиона баррелей в день почти до 1 миллиона.

Чему нас всё это учит?
Боливарианский «социализм XXI века» был бы невозможен без высоких цен на нефть. Упала цена — и он потерпел настоящую катастрофу. Кто бы что ни говорил, но кризис, гиперинфляция и развал нефтегазовой отрасли Венесуэлы во многом стали следствием внутренних, а не внешних причин. И всё начинается с топливного рынка
Субсидирование цен обесценивает топливо как таковое. Люди привыкают к тому, что бензин ничего не стоит.
Для субсидирования нужны деньги, но где их взять, если вы продаёте свою нефть с дисконтом к WTI, а другие отрасли попросту уничтожены?
На рыночные реформы никто не хочет идти, потому что это больно, а сохранение низких цен — священная корова режима. То, что именно низкие цены фиксируют околонищее состояние людей, никого не волнует.
При любом исходе такая политика заканчивается крайне скверно: товары не достать, население стремительно нищает, инфляция раскручивается, клиентелла тает, люди голодают. И все мнимые заслуги чавизма в виде массовой медицины и всеобщего образования превращаются в пыль. Ну, или достаются соседям в виде образованных и дешёвых специалистов.
Короче, вот простой рецепт, как стать банкротом, если у вас куча нефти:

Зацикленность элит на получении денег от ресурсов здесь и сейчас при полном наплевательстве на будущее привела к тому, что однажды это будущее взяло и наступило. В этом будущем Венесуэла оказалась суперзависима. Обязательства оказались несопоставимы с доходами от экспорта нефти и коррупционными интересами менеджеров компании и высшего класса чиновников. Как результат — деградация нефтедобычи и распад национальной экономики.
Если вы дочитали досюда — вы герой. Вот вам ещё почитать всякого на русском и английском:
*Мы — Независимый топливный союз, объединение независимых АЗС страны. В рамка нашего Аналитического центра мы изучаем не только отечественный топливный рынок, но и зарубежные (особенно рынки петрогосударств) и их влияние на экономику с целью выявления лучших и худших практик регулирования. В рамках нашего YouTube-шоу мы решили запустить проект «Как у них?» с целью поделиться своими изысканиями с более широкой аудиторией, чем участники рынка. После первого успешного выпуска про ОАЭ мы подумали, что было бы интересно дать нашим сценариям формат статей и публиковать их на других площадках.
Поставь ты тег политика, рейтинг поста был бы -100 🙂
Шикарная статья, большое спасибо
Автор банально намешал всего понемногу, написав текст по шаблону рукопожатой оппозиции. То бишь 80% откровенной лжи или притянутых за уши «фактов» и всего лишь 20% истины той или иной степени достоверности. Откровенно повеселило его заявление, о миллионах никому не нужных, убыточных и неконкурентоспособных предприятий, сыгравших одну из ключевых ролей в разорении страны. При этом наглядные примеры той же Мексики, Индии или Китая, который благодаря мириадам своих предприятий стал самым богатым и влиятельным государством мира, для автора видимо не существуют.
Мир регионов — выводы за время отсутствия

Приветствую уважаемых читателей, особенно тех, которые про меня еще вспоминали)
Снова вынужден просить прощения за то, что выпал из инфополя. В свое время планов было много, но не все обстоятельства можно предусмотреть, к сожалению. Во-первых, прошлой осенью вернулись проблемы со здоровьем. Я как-то упоминал, что обошлось без онкологии, но это единственный плюс, только к лету удалось более-менее привести организм в порядок. Так что теперь на дополнительных таблетках, но хоть так. Вторым сложным моментом стало возобновление войны с бывшей женой. Весной она внезапно решила переехать на родину мужа, и, соответственно, забрала туда же детей. Все бы ничего, если бы это не было совмещенно с попытками не допустить моего общения с дочерями, и параллельно выторговать за это общение передачу ей моей доли в общей квартире. В итоге старшая сбежала обратно ко мне в город, младшей разблокировали связь, а вот с общением вживую пока сложно. В общем, на вменяемые тексты меня просто не хватило…
С момента последней моей публикации в цикле прошел почти год, за который в мире произошло множество важных событий. И это повлияло на вероятности тех или иных событий, сдвинуло или закрыло некоторые пути для многих игроков. Так что перед тем, как продолжать рассматривать Россию, пройдемся по важным вещам в разрезе Мира регионов.
Как всегда, данный текст является лично моим мнением и основан на работах различных аналитиков, имеющихся в свободном доступе.
Общая тенденция раз – основные игроки в основной массе посчитали, что затягивание развала им на руку, и сейчас на скорейшее обрушение не работает никто. Процесс перестал ускоряться, и сроки социально-экономической катастрофы сдвинулись вперед на год-полтора. Опять же, если не случится чего-то экстраординарного.
Общая тенденция два – Третья мировая все же разгорается. Если год назад еще теплилась надежда на то, что конфликт будет локальным, теперь все больше нагнетается ситуация в Юго-Восточной Азии, НАТО практически открыто воюет против нас, Африка на пороге континентальной войны. Думаю, в ближайшие полтора года количество «горячих» точек значительно возрастет, шансы на применение ядерного оружия за год выросли в несколько раз, причем не только в Европе.
Общая тенденция три – только ленивый не упомянул за последний год многополярный мир. Даже западные политики нет-нет и ляпнут что-то подобное. Подобные речи звучат с максимально высоких трибун, а международный авторитет США и сателлитов падает вместе с рейтингами Байдена, Шольца и Макрона у их избирателей. Пока большая часть национальных лидеров прикидывает, как бы занять в новом мире место получше, некоторые, похоже, начали понимать, что многополярный мир не сработает.
Наши ВПР, видимо, в их числе. Например, высказывания Н. П. Патрушева и А. Р. Белоусова явно показывают, что сейчас работа должна идти на подготовку к распаду мира. Тем не менее, даже те, кто дошел до этих идей либо пытаются сохранить глобализм (Запад), либо пытаются реформировать международную систему отношений (Глобальный Юг). Отсюда разговоры про реформы ООН, расширение БРИКС, активизация региональных объединений.
Отдельно разберем, есть ли изменения у крупных игроков:
1. США – держаться бодрее, чем мне бы хотелось, но с точки зрения перспектив закапывают себя все дальше. Инфляция не побеждена, разве что официально замедлились темпы ее роста. Прекратился рост добычи нефти, в отдельные отчетные периоды добыча начала падать, как бы не хотелось компенсировать дефицит рынка. Резервные запасы на каком-то запредельном дне, не смотря на попытки последнего месяца хоть немного их пополнить. Ну а дешевое топливо – кровь американской экономики. Так и не произошел запуск промышленности США, то что уже сделано, в масштабах страны почти незаметно. Крупные проекты, вроде строительства завода TSMC, буксуют. ВПК, хоть и обеспечил себя заказами лет на пятнадцать, на военные рельсы не переведен. Из интересного – европейские капиталы не очень-то рвутся в США, основное направление денежных потоков сейчас направлено на Аравийский полуостров, Австралию и Новую Зеландию.
В политическом плане итоги года неоднозначные. С одной стороны, во внешней политике США собрались и давят всех несогласных. Сил уже не хватает, но только по сравнению с их лучшей формой. А так международные институты под ними, за редким исключением, англичан от многих рычагов отодвинули, вассалов к ногтю прижали. В общем, сдаваться не собираются. В тоже время внутри страны все стало только хуже. Приказали долго жить несколько крупных банков и ситуацию с трудом залили деньгами. Индексы промпроизводства уже заглядывали в отрицательный диапазон, количество прибывающих нелегальных мигрантов при Байдене держится в районе четырехсот тысяч в месяц, темпы роста наркомании напоминают наши девяностые. Даже стихия ополчилась на Штаты – количество крупных техногенных и природных катастроф ставит рекорды.
Ну а главной проблемой США мне сейчас кажутся выборы 2024 года. Раскол в обществе все нарастает и многие решения сейчас будут приниматься ради голосов, а не серьезных перспектив. При этом правил в предвыборной борьбе все меньше – слыхано ли, чтобы к выборам оба кандидата рисковали оказаться под следствием. Причем оба – фигуры одиозные. Про Байдена единственный вопрос – доживет ли он до выборов вообще. В остальном он уверенно набирает очки как худший президент в истории. Но главная проблема США даже не в этом – самое страшное, что следующими по перспективам после Байдена это младший Кеннеди и Ньюсом, чей рейтинг болтается на уровне дна, и всякие Камаллы Харрис и Мишель Обамы, которые это дно пробили. Так что у демократов и выбора то толком нет, расчет на то что Байден вытянет против второго эшелона республиканцев, а рулить будут держатели перфокарт. И что-то мне подсказывает, что при таких раскладах Джо может стать последним президентом привычных нам Штатов.
У Трампа возраст тоже не играет в плюс, но он пока энергичен и по рейтингам рвет всех. Проблема в том, что президента Трампа боятся и демократы и часть республиканцев. Так что его будут топить по максимуму, и даже если он сможет прорваться, его правление будут жестко саботировать. Либо гражданская война, тоже не исключено. С альтернативами у респов тоже не очень – ДеСантис сдулся, Хейли и часть прочих кандидатов слишком похожи на демократов, чтобы за них голосовали, а Вивек Рамасвами слишком молод и экзотичен, хотя именно с точки зрения перспектив США сейчас выглядит наиболее подходящим на должность. Весь этот коктейль некомпетентности, коррумпированности и беспринципности сейчас начал драться за власть, откровенно забивая на перспективы страны. Ну или часть из них за глобалистов, что еще хуже.
В общем, по итогам года США подтянулись здесь и сейчас, но снизили шансы добиться чего-то в будущем. Шансов вернуть гегемонию, на мой взгляд, почти не осталось, сделать Америку снова великой тоже будет гораздо сложнее. Повысились шансы на прямую войну с Китаем, что может дать импульс для перезагрузки, либо привести к гражданской войне, но это не основной сценарий. Так что пока янки все больше сворачивают к глобальному американскому панрегиону, где Штаты будут лишь набором регионов в его составе, а культура и расовый состав будет смещаться к латиноамериканскому шаблону.
2. Китай – кормчий Си на удивление бодро выиграл выборы и занялся зачистками остальных группировок. Месяца не проходит, чтобы не слетел с поста кто-нибудь из высокопоставленных сановников, которые, по странному стечению обстоятельств, оказываются либо комсомольцами, либо явно прозападными фигурами. Промышленность Китая потихоньку оживает, поглощая все больше энергии, а китайские инициативы звучат чуть ли не на всех международных площадках. И армия все больше приближается к боевому состоянию, кроме всего прочего, а уж импортозамещение как расцвело! Производство своего литографического оборудования для кристаллов прошлого-позапрошлого поколения это без шуток великое достижение. Можно еще отметить автомобилестроение, которое по объему продаж вышло на второе место в мире. В этот момент где-то перестал смеяться один Шольц…
Однако не все так здорово в Поднебесной. Консолидация в верхах не совпадает с настроениями населения, а экономика начинает прихрамывать, не смотря на отмену локдаунов. В частности, банкротятся, или близки к этому, крупнейшие китайские застройщики, которые тянули на себе большую долю экономики еще с кризиса 2008. А это потери огромного количества рабочих мест, просадка смежников и прямые потери инвестиций. И китайцев тоже подвела погода – уровень воды в водохранилищах многих ГЭС перевел их в маневренные мощности, на стабильную генерацию объемов мало.
Общая связанность с миром у Китая почти не уменьшается, страна-фабрика вынуждена много продавать и много покупать, а в условиях финансовой катастрофы это тупик. И если будут разгораться проблему у потребителей китайской продукции, самому Китаю тоже не поздоровится. Дополнительная опасность — это усиление позиций США у границ Китая. Многие их соседи обоснованно опасаются китайской экспансии и заранее ищут союзника, который сможет их прикрыть. Американцы же начинают говорить о блокаде морской торговли Поднебесной. Ну а там и до прямой войны недалеко, Штаты будут только рады. В общем, Китай переходит к более активным, по своим меркам, действиям, либо его к этому подталкивают. Шансы на регион у них немного упали, а вот перспективы войны все время растут, как и шанс рухнуть.
3. Великобритания – не знаю, компания ли это по дезинформации или смерть королевы так повлияла, но Великобритания шустро летит в пропасть. Во внешней политике ее уши все еще торчат повсюду, вот и из-за спины Азербайджана высунулись, но рычаги глобального управления США им так и не отдали, АУКУС ресурсы пока больше потребляет чем приносит, ну а индусы как-то внезапно начали смотреть сверху вниз. Их давно потерянный брат Сунак много суетится, но жизнь на Острове все хуже, да еще «зеленые» при поддержке правительства успешно добивают энергетику и сельское хозяйство. То ли багаж Джонсона и Трасс состоял в основном из цитат Стэтхэма, либо Латук был правильным выбором.
В общем, условия жизни простого населения ухудшаются стремительно, быстрее чем в среднем по Европе, промышленность и энергетика идут следом. Английской элите на свое население плевать, но тут проблема в том, что если не найти жертву, страна скоро протянет ноги. Так что, шансы на переезд английских финансовых и прочих институтов в Австралию растут, шансы на сильный регион падают. И в самой Австралии кризис и нехватка энергии, и от Канады все меньше толку. Про Индию упоминал – она вполне может попытаться стать в этом панрегионе старшим партнером. Впрочем, от англичан можно ждать любой пакости, не будем сбрасывать их со счетов.
4. Континентальная Европа – потихоньку сдувается. В прошлом году повезло с погодой, и, что важнее, наше руководство решило конфликт не форсировать и СПГ в Европу гнали, так что, к сожалению некоторых, «цветущий сад» не замерз. И даже успешно запасся газом на эту зиму. Однако, если мы посмотрим на потребление газа и вообще энергии, выяснится, что Европа теперь потребляет их почти на 15 процентов меньше чем в 2019. Учитывая, что потребление жилья снизилось не сильно, логично предположить, что начала сокращаться энергоемкая промышленность, вроде стекла, удобрений, алюминия и тяжелой промышленности. Их производственные индексы ушли уже куда ниже 50, в общем заказы активно падают, менеджеры предприятий в скорое изменение ситуации не верят.
Что важно, начинают рушиться экономические лидеры ЕС: Германия лишилась дешевого газа и закрыла АЭС – худшие показатели в промышленности после прибалтийских тигров и стремительная потеря доли авторынка.
Франция так же просела по энергоносителям, плюс забастовки, плюс уйма иждивенцев и экономика не вывозит. Отдельным пунктом здесь стоят перевороты в африканских странах. Энергетика Франции плотно сидит на африканском уране, и стоимость для закупки французскими компаниями у него была буквально копеечная. Даже просто рыночные цены на африканские ресурсы наносят чудовищный удар французской экономике, а ведь тот же Нигер не очень-то хочет их продавать французским компаниям. Мне было интересно, откуда такая истерика от переворотов и почему, свергая правительство, африканская хунта в последнее время старается выгнать из страны любых представителей Франции. Но если знать, что африканские страны до сих пор платят бывшей метрополии до 40% ВВП в качестве налога за то, что их 60 лет назад «отпустили», продают ресурсы реально на один-два порядка дешевле французам, даже если другие готовы их купить по рыночной цене и не могут без разрешения Франции распоряжаться своими валютными резервами, удивительно, что перевороты начались только недавно.
Польша была этаким миниКитаем для Германии — туда выносились устаревшие производства, необходимые для продвинутой немецкой промышленности. Плюс транзит всего и вся с Россией. В итоге Польша больше десяти лет росла быстрее всех в Европе но в 23 году рост закончился. Немецкие заказчики сами простаивают, транзит почти умер, поперли расходы на вооружение и польская экономика уже пол года бодро падает.
Нидерланды здорово зарабатывали как европейский транспортный хаб, плюс у них был свой газ. Но теперь потоки товаров через них сократились, а Гронинген работал на минимуме и первого октября вообще закрывается, так что тоже падение вместо роста. Про остальных членов ЕС и говорить нечего, разве что Испания внезапно трепыхается, в том числе за счет газовых терминалов.
В политическом плане лучше тоже не стало. Европейские политики уже не пытаются маскироваться, открыто ставя себя выше остального человечества. Но время, когда это сходило с рук, проходит, и адекватные руководители государств прекрасно понимают и отношение к себе, и уровень договороспособности европейцев. Разве что разные Пашиняны еще во что-то верят, хотя может их для этого туда и поставили. Параллельно с экономическими проблемами идет и разоружение Европы, по многим видам вооружения поставки на Украину идут уже из основных средств частей, с перспективой заменить их через несколько лет. Естественно, производство части товаров военного назначения нарастили, но это не милитаризация ЕС, а скорее попытка заработать.
При этом члены ЕС и НАТО все больше грызутся, то запрещая зерно, то предъявляя друг другу финансовые и территориальные претензии. Особняком стоят Балканы – я очень удивлюсь, если в ближайшие пол года там не начнется какая-нибудь резня, внешние игроки делают для этого максимум.
Ну и еще пара заметных тенденций: во-первых, глобалистами в Европе еще с конца прошлого года начинает взращиваться инклюзивный фашизм. ЛГБТ, климатическая повестка, русофобия и прочие либеральные идеи как минимум в Западной Европе становятся обязательными, а другие мнения начинаются все более жестоко преследоваться.
Во-вторых, шансы на Австро-Венгрию резко упали. В этом региональном игроке кроме собственно Австрии, Венгрии и пары соседних территорий был крайне важный элемент – Ватикан и старая аристократия за ним. Год назад казалось, что Папа начал собственную сильную игру, однако к весне его риторика стала куда менее конкретной и приблизилась к общеевропейской. Так что из числа сильных игроков Ватикан пока, видимо, можно вычеркивать.
5. Индия – пожалуй, сильнее всех превзошла ожидания и претендует на многое. Чуть ли не единственная независимая внеблоковая страна, пока. Разбор будет позже, но шансы на панрегион есть, хотя будет нелегко.
6. Турция – при всей полезности турки нам не друзья. Последние события в Закавказье это только подтверждают. Экономическая ситуация в стране заставляет Эрдогана идти ва-банк, и на его пути очень много наших интересов. Есть шансы создать свой регион, в ущерб нам, но скорее через несколько лет на территории Турции будет несколько враждующих осколков. Есть неиллюзорные шансы с турками повоевать, и вот тут без сантиментов нужны будут ядерные удары.
7. Арабские государства – заметно упрочили свое положение. Не то чтобы это их спасло, но есть шанс опустошения Аравийского полуострова с меньшим числом жертв. При этом Египет всерьез начал претендовать на панрегион.
8. Иран – на удивление, один из наших ближайших союзников. Я думал, это будет позже. Им в любом случае будет сложно, бить по ним продолжают. Ликвидация Карабаха, например, в первую очередь ударила по Ирану.
9. Латинская Америка – если США продолжат идти тем же путем, получат все больше шансов на свой регион. Ну а пока экономические проблемы, неоднородность и картели, в общем, все как обычно.
10. Россия – далеко не все идет так, как бы нам с вами хотелось, но страна достаточно успешно полтора года воюет с коллективным Западом, в первую очередь в экономическом и смысловом формате. По СВО, видимо, после явной эскалации конфликта со стороны британцев весной 2022 и увеличением потока вооружений в течении лета, нашим руководством было принято решение о переходе на длительное противостояние. Как бы ни цинично это звучит, но длительная война низкой интенсивности без прямого участия НАТО дает нам очень необходимое время. Для переформатирования страны, для развития армии, для ослабления Запада – для всех этих задач время является крайне важным фактором. К тому, как мы это время используем можно относиться по-разному, но то, что многое в стране меняется, очевидно.
Где-то движение более явное – оборонка, промышленность, смена торговых и политических направлений. Пошли движения по образованию и ювеналке, плюс куда активнее заработало импортозамещение, настоящее, а не с переклейкой ярлыков. Здесь же, на Пикабу, периодически выкладывают новости о достижениях в станкостроении, авиастроении, газохимии – проектов по разным направлениям запущено действительно много. То, что мы далеко не все видим, понятно – мало кому интересно, кто произвел упаковку для сока или пластик для труб. Да и реализация многих проектов занимает годы, далеко не все из важного даже начали строить, не говоря уже о выпуске продукции.
При этом и проблем остается достаточно. Часть важных постов до сих занимают явные либералы, которые продолжают работать в логике старого мира. Санкции и усложнение торговли все равно сказываются на нашей экономике и кошельках населения. Неожиданная для многих проблема – не хватает рабочих рук. Запуск оборонных и не только заводов вкупе с мобилизацией вымел с рынка технических специалистов, от инженеров и до слесарей ЖЭКов. Средние зарплаты по многим специальностям за год выросли процентов на шестьдесят, в итоге там, где традиционно невысокие зарплаты, например, в ЖКХ, значительную часть нормальных работников переманили на значительно большие зарплаты. Это уже личный опыт, но, например, наш город к зиме готов хуже, чем за любой год в последние пятнадцать лет – просто не хватает рабочих рук и технических специалистов чтобы все успеть. Я как-то упоминал про переформатирование рынка труда, после развала глобального мира. Но первые отголоски мы видим прямо сейчас, ведь подобное происходит и в других сферах.
В части выбора пути мы продолжаем активно идти по «европейскому» варианту. Пока общество достаточно стабильно, чтобы можно было реально рассчитывать на революцию и запуск нового коммунистического проекта, в сторону Азии повернулась торговля, но не развитие, да и основное внимание приковано к СВО. Впрочем, радует усиление связей с Ираном и КНДР. Персы, потенциально, нам крайне нужны для совместного проекта «Север-Юг», с выходом на Индию и Африку. А северокорейцы через несколько лет вполне могут организовать вхождение в панрегион объединенной Кореи с ее промышленностью и технологиями. Изначально это был базовая часть «левого поворота», но и на основном пути тоже может быть крайне полезно.
Что касается ближайших соседей, резких изменений не произошло. С точки зрения России адекватнее ожидаемого ведет себя Грузия, сохраняя перспективы на спокойный переходный период. Зато закопала себя Армения, у нее перспектив минимум. Впрочем Азербайджан, склонившись на сторону Турции, тоже вряд ли сделал себе лучше – теперь или нужно вовремя предать Эрдогана, или надеяться, что и Россия и Иран в ближайшие годы падут. Постепенно разогревается Центральная Азия. Казахстан, похоже, окончательно определился со своей западной направленностью, из дружественных стран уже вычеркнут, такими темпами может и в недружественные записаться. Немного неожиданно у нас улучшились отношения с Киргизией, не то чтобы их это спасло, но будет больше шансов пережить катастрофу хотя бы части страны. Ну а в целом в регионе неспокойно, Запад нагнетает со своей стороны, но есть и территориальные споры и проблемы с водой. Последнее, в свете решения талибов увеличить отбор воды из среднеазиатских рек, может привести к катастрофе уже в следующим летом. Узбекистан уже заявил, что в случае уменьшения стока начнет войну против Афганистана. Мирно там все точно не закончится.
В общем, так изменилась ситуация запрошлый год, на мой взгляд. Понятно, что не все важные события я учел, что-то яркое к перспективам мира отношения не имеет, но скорость событий нарастает, и мы постепенно приближаемся ко второй порции тектонических сдвигов в нынешнем устройстве мира.

Дополнительно назывным порядком пройдемся по странным или страшным сценариям для России, которые озвучиваются, но либо не имеют особого смысла, либо ведут к концу нашей цивилизации. Создание своего панрегиона при этом исключается.
— Полноценная ядерная война, само собой закроет любые проекты, и не только наши. Пугает, что некоторые неадекватные западные нетоварищи еще и рассчитывают в ней победить.
— Полное военное поражение на Украине. Наиболее вероятный сценарий для этого – вступление в войну всех сил НАТО и отказ от ядерного удара с нашей стороны. Уничтожение страны физически, дробление территорий на десятки «княжеств», часть из которых будет контролироваться офисами мировых корпораций, а остальные просто никому не будут нужны. Катастрофическое снижение населения и конец русской цивилизации. При этом Европа и Украина максимум выгадают пару лет уже до своего конца. Зато порадуются турки, США и Китай.
— Внутренний переворот силами условных либералов, в котором армия не будет противостоять путчистам. (Пригожинский мятеж не подходит) Менее жесткий вариант по сравнению с предыдущим, новое руководство начинает публично «платить и каяться». Россия теряет часть западных и южных областей, выходы к Черному и Балтийскому морям, на нас повисают огромные контрибуции, наши энергоресурсы уходят в их счет за копейки. В ближайшие годы отваливаются республики Кавказа, Татарстан, ну а дальше развал по накатанной. Сценарий менее кровавый, но результат примерно тот же. Не знаю, искренне верят наши западники, что с противником можно договориться и зажить как раньше, или им плевать на страну, главное, чтобы лично они с ближайшим окружением продолжали жить припеваючи, но в нынешних условиях Запад не даст нам уцелеть, а значит такой путь ведет к самоубийству России. К этому же варианту относится раскол внутри текущих элит без прямого переворота. В терминальной стадии это приведет к тем же результатам. Опять же, ни Европу, ни глобализм такой вариант не спасет, лишь отсрочит неизбежное.
— Опора страны на Китай. Не укрепление временного союза против Запада, а просьбы о помощи, фактический переход в статус вассала. Естественно, ни о каком равноправном партнерстве в этом случае говорить не приходится, через некоторое время Россия станет автономным регионом Китая, его окраиной. Ни о каком соблюдении наших государственных интересов речь идти не будет, что население, что элиты окажутся в этой системе людьми второго сорта. Физически мы уцелеем, но на положении прислуги из провинции. При этом, если Китай не выдержит внутренних проблем и рухнет, а такие шансы у него, как мы помним есть, Россию упавшей тушей просто размажет. И смысл тогда было с боями отрываться от умирающей Европы? Вариант, дающий шанс уцелеть сейчас ценой будущего.
— Не делать ничего, надеяться, что вокруг всего лишь обычный кризис и мы его пересидим в уголке. До сих пор мечта приличной части нашего общества. Проблема в том, что на этот раз мир влип в цивилизационную катастрофу или что-то близкого уровня и переждать ее невозможно. Руководство страны это поняло и еще как минимум с 21 года начало действовать. Насколько правильный путь оно избрало мы узнаем позже, но вариант отсидеться для нас закрылся. Если бы это не было сделано, мы бы еще пару лет жили более-менее спокойно, ну цены бы росли, ну ЛДНР бы исчезли, ну по газу бы нас продавили еще сильнее, но так-то еще жить можно. А потом, когда кризис бы набрал обороты, нас бы просто растащили на куски и ресурсы более подготовленные страны, как корм для развития своих проектов.
Все эти варианты имеют очень небольшую вероятность на текущий момент, но принципиально возможны. И все они негативны. На самом деле, в условиях мировой катастрофы все варианты кажутся негативными на фоне сытых нулевых и десятых, даже наиболее перспективные. В любом случае будет больно и сложно, но нужно рассматривать реальные стратегии, которые смогут нам дать будущее и перспективы развития.
Кстати, такие идеи как восстановление монархии или реставрация СССР силами КПРФ это не стратегии, это мечты без реального пути развития. Даже если подобное реализовать, само по себе оно не стратегия, а оболочка, которую сторонники таких идей особо ничем не заполняют. При этом реализовать что-то подобное в рамках реальных стратегий возможно, если в этом будет практическая польза.
Пока на этом и закончим.
Всем спасибо за внимание и удачи )
Правительство: Ограничение на экспорт топлива введено бессрочно
Введенное 22 сентября ограничение на экспорт топлива будет бессрочным, заявил первый замминистра энергетики России Павел Сорокин.

Он подчеркнул, что конкретного срока снятия ограничений нет. Все будет зависеть от насыщения внутрироссийского рынка, добавил чиновник.
В Минэнерго РФ убеждены, что запрет на экспорт топлива даст быстрый положительный эффект. Поставки добросовестных участников должны создать избыток топлива на российском рынке, добавил Павел Сорокин.

Постановление о временных ограничениях на экспорт бензина и дизтоплива сегодня подписал председатель правительства Михаил Мишустин. В сообщении правительства говорится, что эти ограничения временные. Они помогут насытить рынок топлива, что приведёт к снижению стоимости.
В России ввели ограничения на вывоз топлива за рубеж
Российское правительство вводит временные ограничительные меры на вывоз бензина и дизеля за рубеж. Об этом сообщается на официальном сайте кабмина, где указано, что глава правительства России Михаил Мишустин подписал соответствующее распоряжение. Целью такого шага является стабилизация цен на топливо на внутреннем рынке.

Подробности ограничений пока не разглашаются, текст распоряжения еще не опубликован. Известно только, что ограничения позволят удовлетворить спрос на топливо внутри страны и тем самым снизить цены для потребителей.
В пресс-службе добавили, что ранее правительство повысило нормативы поставок автобензина и дизеля на биржу и установило ежедневный контроль за закупками топлива для нужд аграриев с корректировкой объемов.
В понедельник, 18 сентября, появилась информация о том, что власти могут установить запретительную пошлину в размере 250 долларов за тонну, что в десятки раз больше, чем сейчас. Как говорили источники, также рассматривалась возможность временного запрета на вывоз топлива.
Статистика, графики, события — дизельное топливо и дефицит…
Доброе утро, всем привет!
Немного познавательного, некоторые не в курсе.
Тут в мире забастовки что-то пошли одна за другой.
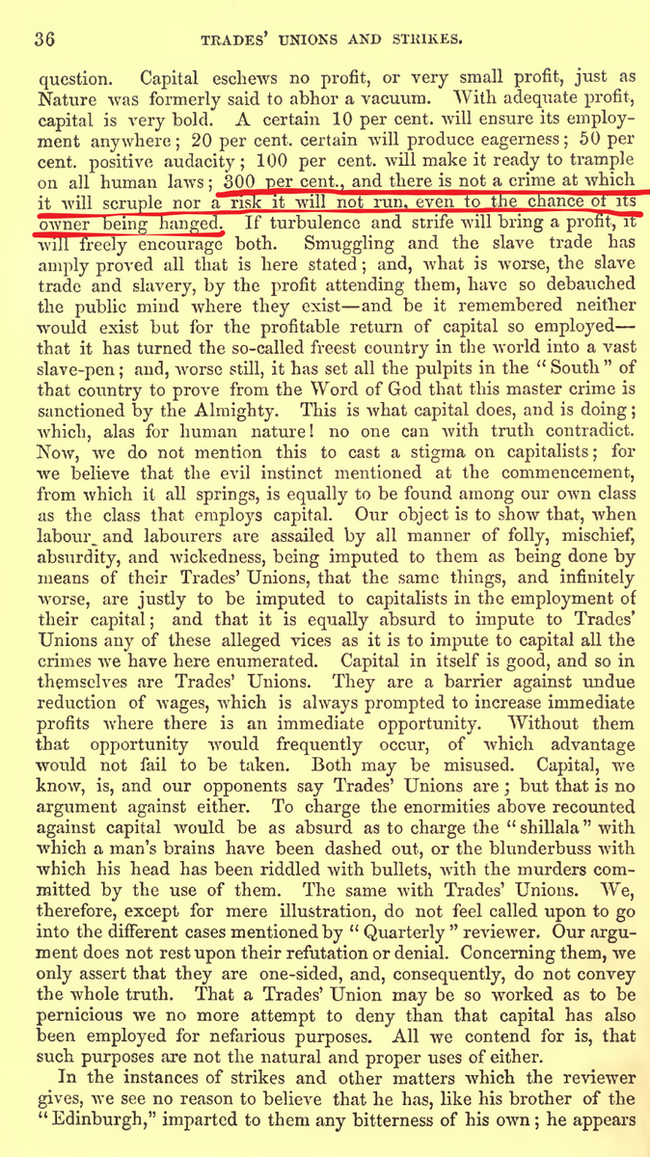
Есть такое широко известное высказывание о сути капитализма, приписываемое Марксу. Ошибочно.
Капитал боится отсутствия прибыли или слишком маленькой прибыли, как природа боится пустоты. Но раз имеется в наличии достаточная прибыль, капитал становится смелым. Обеспечьте 10 процентов, и капитал согласен на всякое применение, при 20 процентах он становится оживлённым, при 50 процентах положительно готов сломать себе голову, при 100 процентах он попирает все человеческие законы, при 300 процентах нет такого преступления, на которое он не рискнул бы, хотя бы под страхом виселицы. Контрабанда и торговля рабами убедительно доказывают вышесказанное.
Принадлежит оно Томасу Джозефу Даннингу. Книга называется «Профсоюзы и забастовки: философия и намерения», 1860 год издания.
Пдфка книги выложена в комментах к посту.
Средняя цена на нефть Urals за период мониторинга с 15 августа по 14 сентября 2023 года составила $77,03 за баррель, или $562,3 за тонну. Цена нефти North Sea Dated за этот период – $88,61.
Дисконт Urals продолжает сокращаться, составил 13,1% с 15 августа по 14 сентября.
Согласно расчетам Минфина России, экспортная пошлина на нефть в РФ с 1 октября 2023 года повысится на $2,5 и составит $23,9 за тонну.
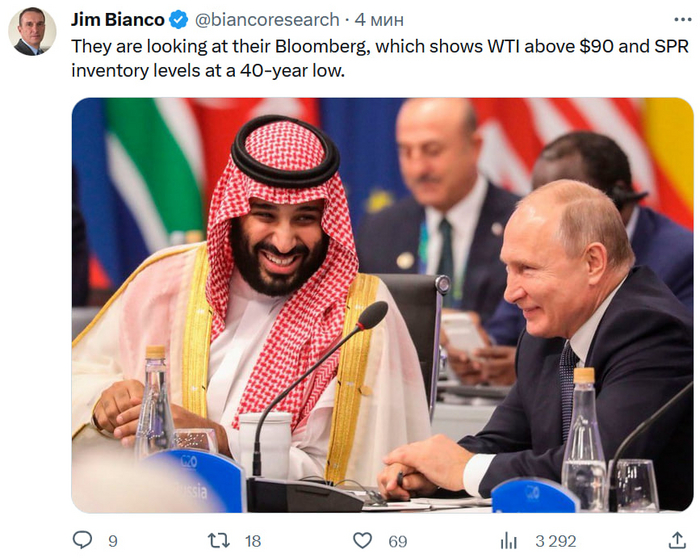
Наблюдают за нефтью WTI по 90$ и запасами в Стратегическом нефтяном резерве США на 40-летнем минимуме
Новости из лучшей экономики лучшей в мире экономики.
Как известно, США — это лучшая в мире экономика, а Калифорния — это лучшая экономика в лучшей в мире экономике. Именно поэтому каждому жителю Калифорнии доступна неименная карта на бесплатные посещения магазинов с франшизой в 950$.
Безусловно, это повлекло некоторое непонимание со стороны розничной торговли, ведь. ну есть же балансы, приходы-расходы, товарные остатки, ну, короче, вся вот эта бухгалтерская чушь. А списать на воровство вроде как неудобно, вроде как разрешили, вроде как нетолерантно. Поэтому это теперь называется «shrink» — сокращение товарно-материальных запасов. Удобно? Удобно.
Ну так вот, по оценкам Национальной федерации розничной торговли стоимость «сокращений» выросла за год почти 100 миллиардов долларов!
“Потери от краж достигли исторических максимумов, и я бы сказал, что мы считаем это неприемлемым”, — сказал Эрик Б. Нордстром, главный исполнительный директор одноименной сети универмагов.
Тут что получилось. вот эти все «не более 950$» на одного вылилось в организованные заходы, когда приходит много юнитов и каждый набирает на 950. Но это лишь первый акт. Как известно, задерживать этих милых людей было запрещено. Ну силами магазинных администраций. Поэтому что? Поэтому акт два — никто же не подсчитывает, что каждый набрал на 950? Нет. Поэтому мы организованной группой просто выносим магазин. И всё. На нас, конечно, все смотрят, но улыбаются. И даже не спрашивают «как дела?».
Всего за несколько минут более 20 воров, одетых в капюшоны и маски, ворвались в магазин Nordstrom в торговом центре Westfield Topanga и унесли сумки и другие предметы роскоши на сумму 300 000 долларов.
Это произошло всего через несколько дней после того, как по меньшей мере 30 подозреваемых украли товары на сумму более 400 000 долларов из магазина Yves Saint Laurent в торговом центре в пригороде Лос-Анджелеса Глендейл и еще один инцидент, когда банда похитила охапки сумок Gucci из магазина Bloomingdale’s в торговом центре Westfield Century City.
Кто бы мог подумать? Что одно вылезет из другого. Странно, правда? Неужто 950$ гражданам было мало? Считаю, практику надо распространить на всю территорию США.
В удивительное время живем.
Хрустальный шар капиталистического мира рушится. Прямо на глазах.
Есть такой город — Чикаго. Непонятно, что произошло, но. в городе перестали выживать продуктовые магазины. Закрытия произошли преимущественно в районах Саут-Сайд и Вест-Сайд. Сюда входят магазины Aldi в Уэст-Гарфилд-парке и Оберн-Грешеме, а также магазины Save A Lot в Уэст-Гарфилд-парке, Остине, Оберн-Грешеме и Вашингтон-парке.
Некоторые магазины закрылись без предупреждения, в результате чего в близлежащих районах практически не было доступа к недорогим и свежим продуктам.
В апреле Walmart закрыла магазины в Уэст-Чатеме, Кенвуде, Литтл-Виллидж и Лейквью с уведомлением за несколько дней, в результате чего многим покупателям пришлось спешно запасаться продуктами и предметами домашнего обихода.
Вы не знаете, что произошло? Говорят, преступность. да ну, ерунда какая-то. Ну, понятно, свято место пусто не бывает. Да? А нет, оказывается бывает. В итоге мэрии города Чикаги ничего не остается, кроме как создать свой продуктовый магазин. Муниципальный. Чем они сейчас и занимаются.
Я так чувствую, в США построят коммунизм раньше, чем русские. Атас.
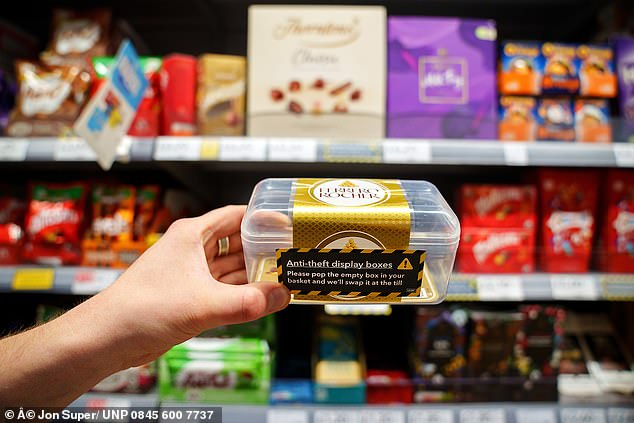
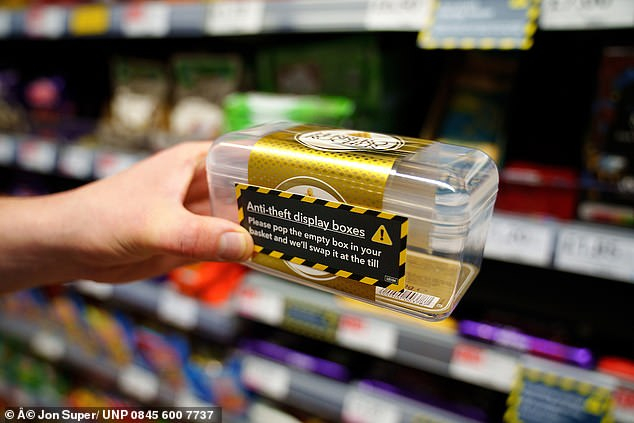
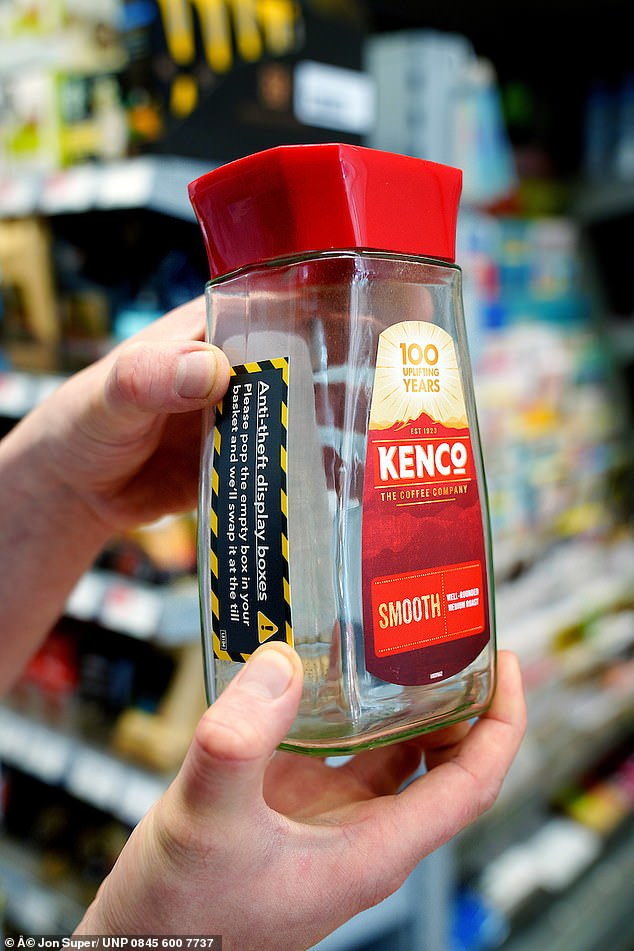
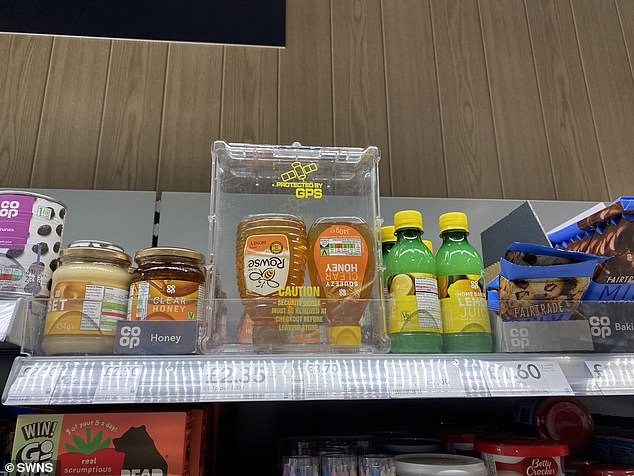
«Пожалуйста, положите пустую коробку в корзину, и мы обменяем её на кассе».
В сети английских супермаркетов Co-op теперь только так. Берешь корзинку, складываешь туда пустые коробочки от Ferrero Rocher, кетчупа, кофе, меда или упаковки от мяса, идешь на кассу, а там тебе меняют это все на фактический продукт.
Шоплифитнг. Вот в ВЕЛИКОЙ Британии нет бесплатного «шведского стола» в магазинах 950$, а шоплифтинг есть. А пустые коробки — это их борьба. Как пишет Dailymail, этот шаг призван пресечь массовые магазинные кражи, когда преступники сметают товары с полок в пакеты или даже мусорные баки на колесах. Супермаркет предупредил, что они сталкиваются почти с 1000 инцидентами каждый день в течение шести месяцев, предшествующих июню 2023 года, что более чем на треть больше, чем в прошлом году. И почти на три четверти преступлений в сфере розничной торговли полиция не реагирует.
Всё это связано с тем, что безудержная инфляция всего за два года увеличила цены в типичном семейном магазине более чем на треть. Анализ официальной статистики показывает, что цены на множество основных продуктов питания выросли на 37 процентов с лета 2021 года.
Ну что, всё течёт, все изменяется. Общество недисциплинированных варваров пришло к супермаркетам, а просвещенные культурные люди уходят к магазинам — «а нарежьте мне 200 граммов колбасы — 240 денег, пробивайте на кассе!».
В пятницу Банк России поднял ключевую ставку до 13%.
Что важного сказала Эльвира Сахипзадовна Набиуллина на пресс-конференции?
Рост инфляции по большому счету обусловлен сильно возросшим спросом со стороны населения на всё подряд. Ну это знакомые любому студенту первого курса экономического факультета кривые спроса и предложения. Базовая база. Если растет спрос при неизменном предложении, цена повышается. Это то, что происходит сейчас. Предложение не поспевает за спросом. К решению вопроса необходимо подходить с двух сторон. Во-первых, снизить спрос. Во-вторых, поднять предложение. Как снизить спрос? Вывести деньги граждан из реального сектора. Как? Предложить интересные условия для вложения в рубли. Что это? Это интересные условия по банковским вкладам. Как самый простой вариант. И вот тут ЦБ столкнулся со слабой реакцией банковской сферы на ужесточение денежно-кредитной политики. Т.е. банки не побежали повышать ставки по депозитом в нужном ЦБ размере. Почему? А вот тут забавно — они решили, что резкое повышение ставки — это ненадолго. Дескать, ну месяц, ну два — и взад-назад. Ну и какой смысл толкать вверх депозиты. И именно поэтому Банку России пришлось во всеуслышание объявить, что ужесточение ДКП — это серьезно. Это надолго. Что ставка будет высокой долгое время. Понижение возможно в следующем году.
Процесс перевода средств с текущих счетов на срочные наблюдается в настоящий момент, но, очевидно, еще недостаточный, чтобы полноценно снизить внутренний спрос.
Что еще интересного? Про административное принуждение к продаже валютной выручки экспортерами. Административные ограничения не могут в данный момент работать долго. В условиях, когда и так все трансграничные движения построены на том, как бы их провести, чтобы Запад не узнал, с таким же успехом будут обходиться и административные ограничения. Многие думают, что только лишь принудительная продажа валютной выручка привела к доллару по 55 в прошлом году. Нет. Причины были комплексные. И основа — это опять же базовый фундаментальный процесс. Сильно возросший экспорт, который повлек приток большого количества валюты, и в это же самое время сильно просевший импорт, который привел к падению спроса на валюту. Возвращаясь к кривым — предложение выросло, спрос просел — цена идет вниз. Это база! А уже к ней присовокупились административные меры. Но не они тут были драйвером. В настоящий же момент имеем обратную ситуацию — импорт вырос до старых значение, а экспорт снизился. И тут ты хоть какие административные меры не вводи… И работа снова уходит в фундаментальную сферу — снижение спроса — снижение импорта — и т.д., и т.п.
Что касается валютных выручек… доля продажи валютной выручки экспортерами остается стабильно высокой.
«Если смотреть на наших экспортеров, наших резидентов, которые держат валютную выручку на счетах за рубежом, то эти объемы практически не менялись — были валютные ограничения или не были, они составляют менее 1% от общего объема экспортной валютной выручки«, — Председатель Банка России.
Отличились Аргументы и Факты, попытавшись аккуратно прощупать повесточку плавающих ставок по ипотекам. Но Эльвира Сахипзадовна была крепка — плавающие ставки в кредитных программах для населения неприемлемы. Аргументам и Фактам, видимо, ничего не известно о печальном состоянии подданных Королевы (зачёркнуто) Короля, от души хапнувших радости плавающих ставок по ипотекам. Аргументы и Факты, возможно, хотят такого же для соотечественников?
Ну и ожидаем ужесточение условий кредитования. Особенно в ипотечной области.
Ну и да, вопрос увеличения предложения стоит отдельно. И он не менее важный. Просто сейчас было не о нём.
Ожидаемая и наблюдаемая инфляция.
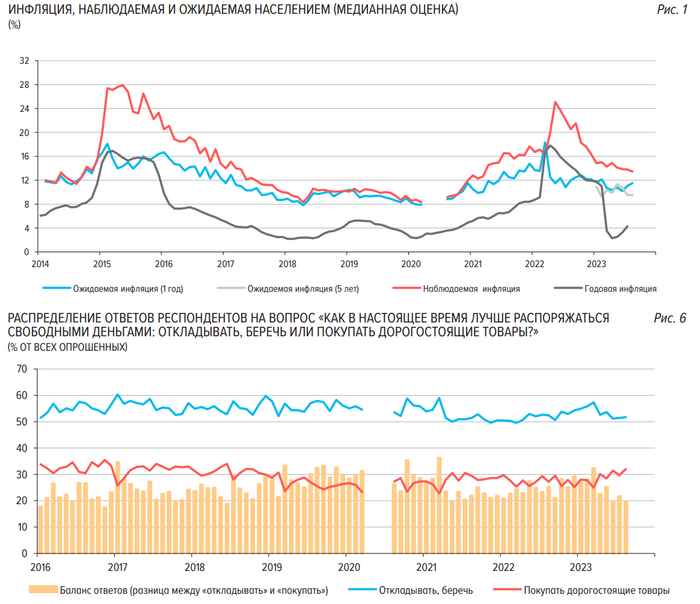
Об этих двух вещах ЦБ регулярно говорит, но не все обращают на них внимание. А между тем вещи важные и являются серьезным фактором в динамике потребительских цен. Давайте попробуем на пальцах.
Экспорт, импорт. это все понятно, но.
ООО «инФОМ» регулярно по заказу Банка России проводит опросы населения, оценивая ожидаемую и наблюдаемую инфляцию. Это весьма субъективные вещи, но важные. Не просто так на них обращает внимание ЦБ при принятии решений в области ДКП. А всё довольно просто.
Хочу купить машину. И тут вижу, что западные бренды один за одним начинают закрывать салоны. Понимаю, что дальше поставок будет всё меньше, бегу за машиной. Тем самым увеличиваю спрос и толкаю цены вверх.
Думаю, что доллар через два месяца будет дороже, покупаю доллар, разгоняю цену. Или бегу и заранее заказываю тур в Таиланд, увеличиваю спрос, толкаю цену.
Аналогично в обратную сторону
Везде говорят, что рынок видеокарт перегрет, цены космические, плюс цены на биток падают, а значит майнить становится всё невыгоднее — подожду, наверное, видеокарты понизятся в цене. Не иду в магазин, падает спрос, карты падают в цене.
Примеров много. Суть проста — наши ожидания, даже зачастую ничем не оправданные, приводят к вполне конкретным действиям, которые повышают или понижают спрос, что в свою очередь непосредственно влияет на цены. Т.е. методы работы с инфляцией комплексные — это и административные шаги, и фундаментальные движения, и работа с кукушечками масс.
Дополнительным штрихом идут поведенческие настроения в плане, что делать с деньгами — откладывать или совершать дорогостоящие покупки. Стоит гражданам пуститься в траты, как поползла инфляция. Посмотрите на баланс ответов на втором графике (жёлтая гистограмма). А когда граждане решаются в дорогое? Когда есть беспокойство, что дорогое скоро кончится.
Когда вам в различных экономических телеграмм-канальчиках регулярно в оба уха шепчут — эй, всё плохо, сейчас инфляция вообще попрёт. эй, там выборы в марте, вот до марта попридержат, а потом всё, труба. — эти люди бессознательно или сознательно подымают ваши инфляционные ожидания, что по цепочке толкает цены. Я не про то, что нельзя говорить о том, что цены могут вырасти. Одни говорят объективно с обоснованием, как, к примеру, на нашем канале про бензин — ну он фактически отстал от общей инфляции и идет выравнивание. Другие давят на эмоции — выборы, всё пропало, нифига не умеют. Старайтесь в информационную гигиену, товарищи!
Наблюдаемая инфляция — она всегда больше фактической. И везде, что самое главное. Это тоже довольно просто. Субъективизм. Во-первых, человеческая психология. Большинство склонно преувеличивать печальку. Во-вторых, мы пользуемся весьма усечённой корзиной потребления. Росстат условно оперирует 500 товарами и услугами, мы же от силы 20. Говоря научно, результаты наших наблюдений нерепрезентативны. Увы, но так.
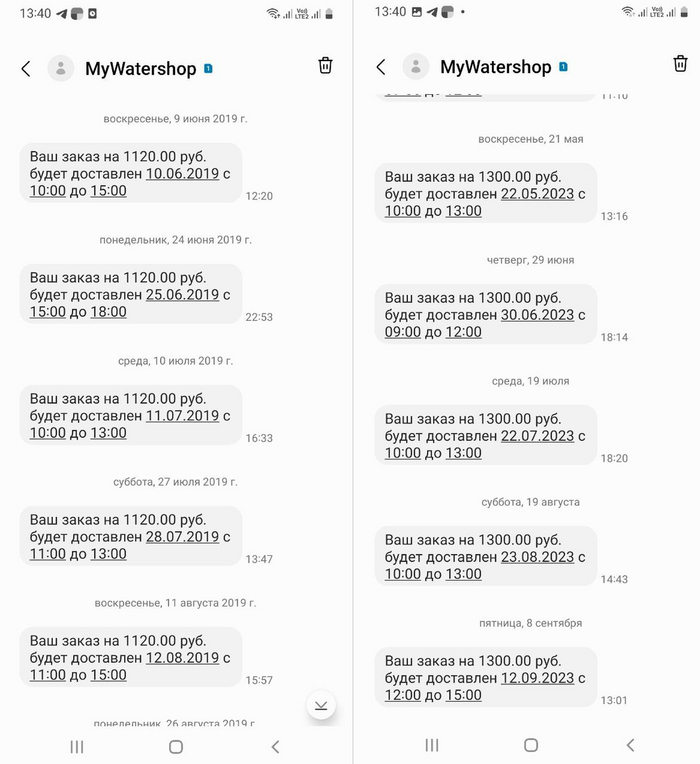
В 2019 году я заказывал питьевую воду по 1120 руб. за 4 больших бутыля. Неделю назад мне их привезли за 1300. 4 года — 16% инфляция. Благо, у меня остались смски заказов, поэтому я сейчас так уверенно говорю. А у кого нет? Что он скажет о ценах 2019? Скажет, что заказывал рублей за 900. А это, кстати, вода — основной продукт, без которого мы и 3 дня не протянем. Но рассказывать вам будут про Гиннесс и 100% за год.
Про опционы
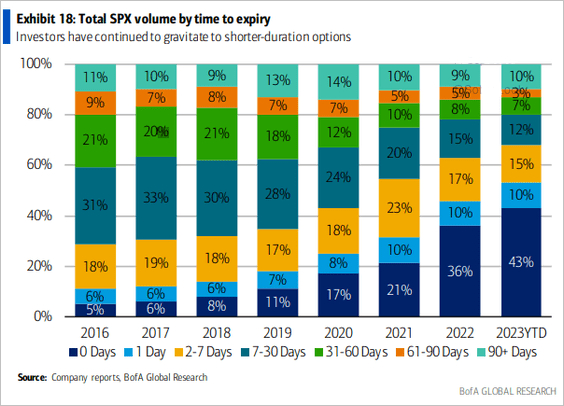
По данным Bank of America Global Research, наибольшие объемы проходят в опционах в день экспирации. При этом данный показатель растет чуть ли не по экспоненте последние годы.
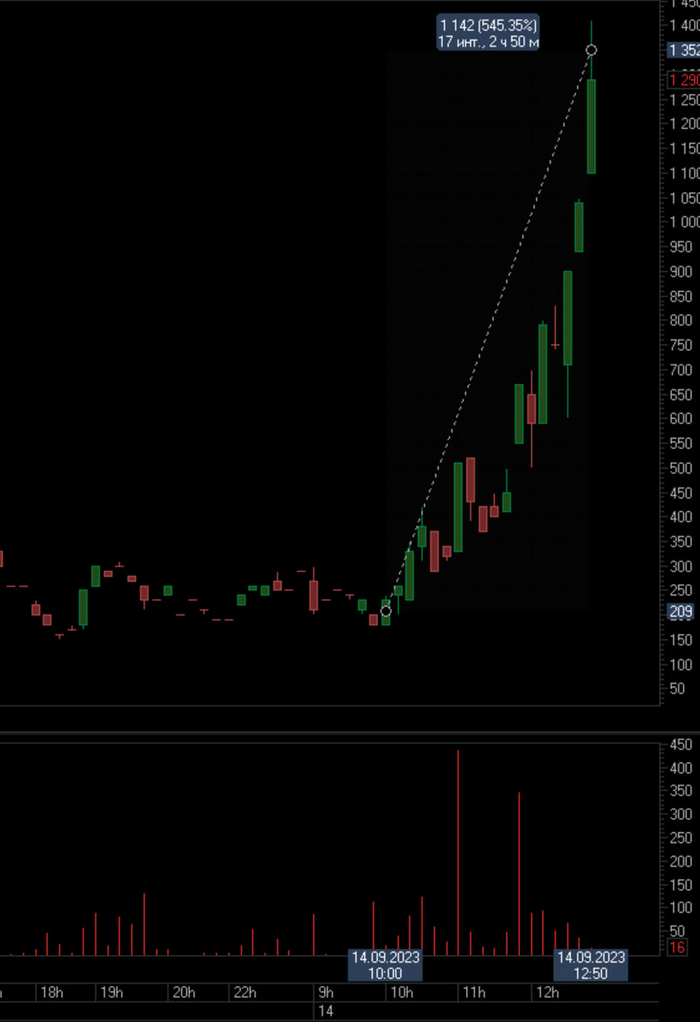
С чем связано? С одной стороны, выходят те, кто не хочет поставки или расчета — лишние комиссии. А во вторых. вот с такими лотерейками, как на второй картинке. Это, кстати, опцион-пут на наш фьючерс РТС в четверг. Более 500% роста цены за 3 часа.
Пол Кругман на линии.
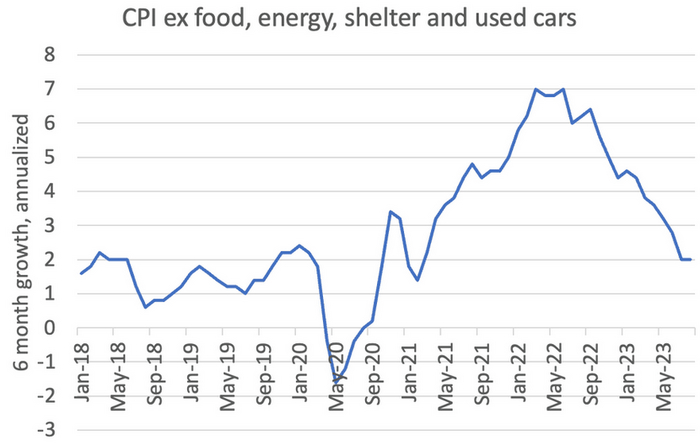
«В прошлом я уже говорил про показатель инфляции, который исключает затраты на жилье, подержанные автомобили, а также продукты питания и энергию. Сейчас просто хочу еще раз обратить внимание, что в принципе по данному показателю инфляция в значительной степени побеждена.»
И привел график.
Для справки.
Пол Кругман — учился в Йельском университете, экономист, доктор и профессор кучи университетов, лауреат нобелевской премии по экономике 2008 года.
Это, видимо, всё, что нам надо знать про нобелевских лауреатов в области экономики.
Глубину познаний оценили сразу потоками говна мемов.
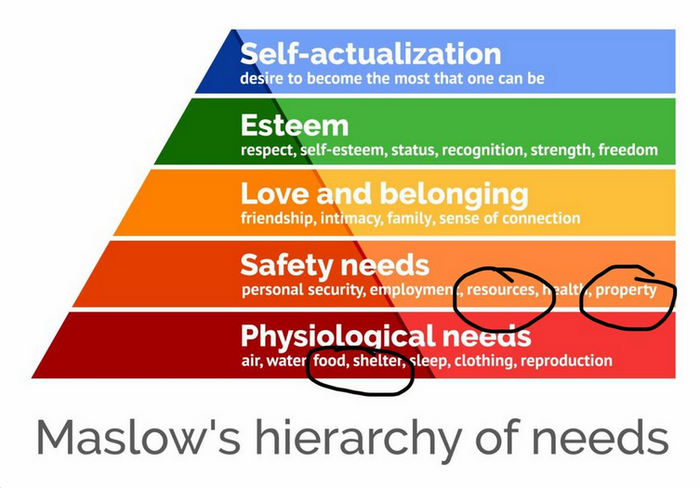
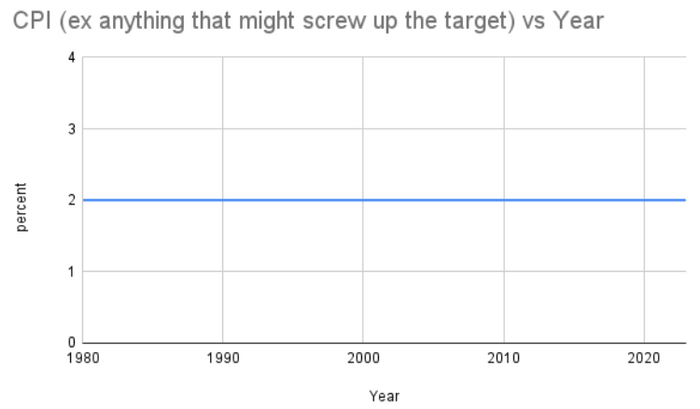
Возможно, конечно, Павел так ловко попытался в сарказм. а мы оказались не готовы к этому.
Про разорванную в клочья.
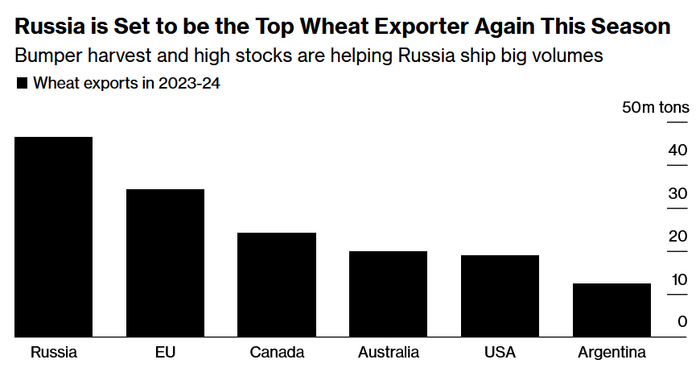
Как известно, страна наша с вами практически не существует. Так, экономика её разорвана в клочья уже давно и как раз вот сейчас дорывается окончательно. Уничтожена финансовая отрасль, нефтяная, угольная и газовая. уничтожено и сельское хозяйство.
. второй подряд рекордный урожай пшеницы в России укрепляет её позиции экспортера №1.
Наши с вами средства доставки тепла и света были сбиты портовыми терминалами Измаила, Рени и Одессы, что помогло укрепить доминирование России на мировом рынке пшеницы. ВЖУХ, и рекордные поставки. ВЖУХ, и отечественные трейдеры преодолевают финансовые и логистические проблемы.
“У российской пшеницы не так много конкурентов”, — сказала Элен Дюфло, аналитик зернового рынка Strategie Grains. “На данный момент Россия устанавливает цены”.
В условиях переизбытка предложения, снижающего цены, Россия пытается использовать своё доминирующее положение, чтобы ограничить рынок. По словам людей, знакомых с этим вопросом, российские чиновники пытаются установить неофициальный минимальный уровень цен на экспорт. По словам людей, правительство может установить минимальный уровень цен, отказывая в выдаче экспортных документов для более дешёвых поставок.
Минимальный уровень цен является ещё одним признаком стремления Кремля ужесточить контроль над экспортом российского зерна и, следовательно, над мировым рынком.
Москва также продолжает привлекать покупателей в Африке и на Ближнем Востоке, одновременно атакуя украинскую инфраструктуру экспорта сельскохозяйственной продукции.
Подчёркивая доминирующее положение Москвы на рынке пшеницы, Министерство сельского хозяйства США ранее на этой неделе повысило свой прогноз по российскому экспорту.
Я переживаю за западных граждан. Состояние перманентной шизы. С одной стороны уже вот-вот того, с другой наша Родина диктует свою непреклонную волю остальному мировому сообществу.
Про подачу информации
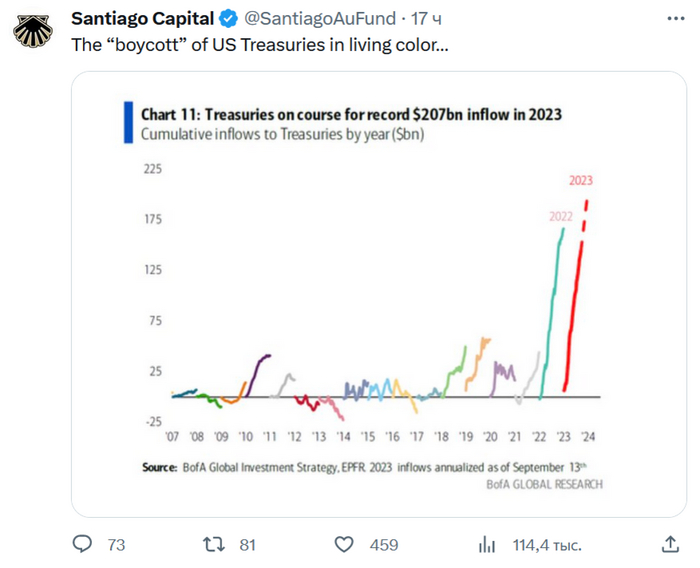
Вот очередной пример подачи информации с нужного угла. Вроде и правда. но есть недоговорённость. Не раскрыт важный аспект.
BofA делает график рекордного потока денег в американские казначейские облигации в прошлом и в этом (по прогнозу) годах. Твиттер-блогер Santiago Capital постить сию картинку с подписью — ««Бойкот» американских трежерей». Бойкот в кавычках. Т.е. это насмешка над всеми новостями про то, что все бегут из американских бумаг.
Что не так? Одна маленькая деталь. Когда говорят про бегство из американских бумаг, говорят о перманентном процессе избавления от бумаг иностранными правительствами, которые в прошлом рекордно эти бумаги скупали. Говорят о недоверии, возникшем в последнее время. А у кого-то еще и раньше (Китай сливает уже 10 лет).
А что с притоком? Он ведь есть? Есть. Ну когда доходность бумаг выходит на небывалые ранее уровни. Конечно есть. И обусловлен он внутренним рынком. Внутренними денежными фондами. А также традиционными вассалами США.
Щупальцы режЫма дотянулись до подбрюшья США.
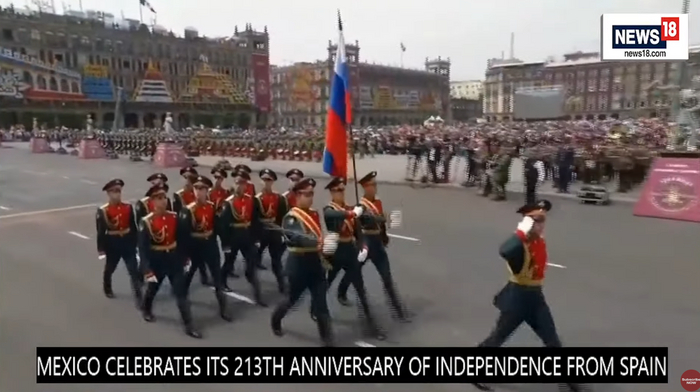
И вот уже на военном параде в честь 213 годовщины независимости Мексики от Испании маршируют представители наших с вами Вооруженных сил.
Того и гляди, какое-нибудь ЧВК окопается в окрестностях Сьюдад-Хуареса.
Как там с арендой в Нью-Йорке?
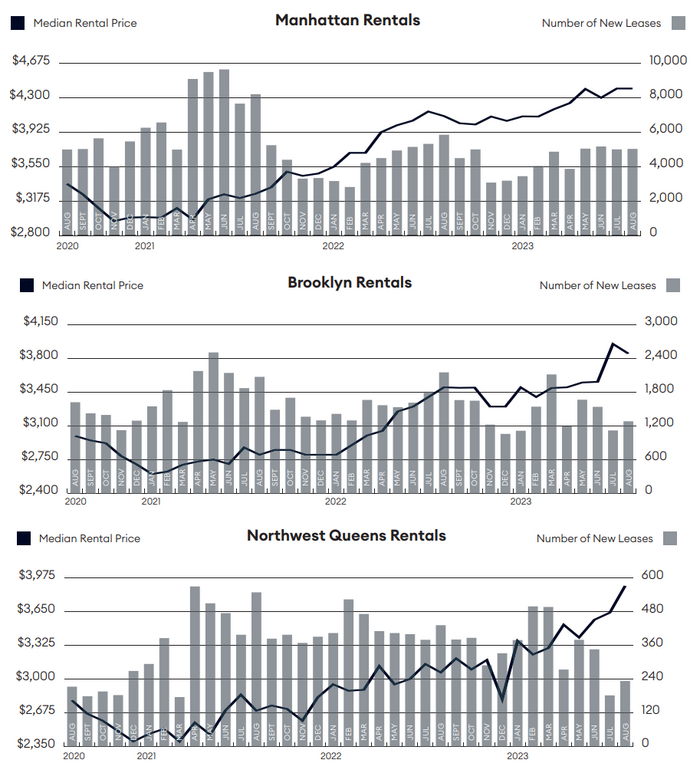
Медианная стоимость аренды на Манхэттене в августе составила 4400$. Столько же, сколько и в июне. И это рекорд.
В Квинсе несколько меньше — 3900$ в месяц. И это рекорд. В Бруклине — 3850$.
А что есть медианная в осязаемых понятиях? Ну, к примеру, в Манхэттене средняя арендная плата за квартиру с 1 спальней — 4397$. Медианная — 4250$. Ну вот, примерно оно. Трёшечка (ну т.е. три спальни) уходит уже в среднем за 10 541$.
Цены на аренду жилья в Нью-Йорке сейчас выросли на 7% по сравнению с прошлым годом и на целых 35% за последние 2 года. А вот количество новых сделок упало по Нью-Йорку на 7% за год и на 35% за два года. Интересно.
Дизельное топливо и дефицит.
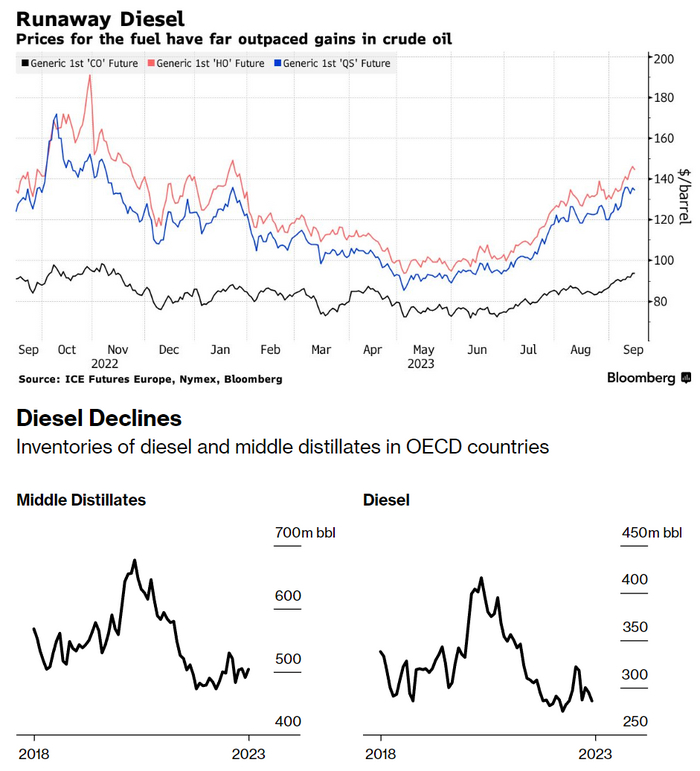
Мировые нефтеперерабатывающие заводы оказываются не в состоянии производить достаточное количество дизельного топлива, что открывает новый инфляционный фронт и лишает экономику топлива, которое питает как промышленность, так и транспорт (что странно, а как же солнце, ветряки, приливы и вот это вот всё?).
В то время как фьючерсы на нефть стремительно растут — в пятницу в Лондоне они стоили чуть ниже 95 долларов за баррель, — ралли меркнет по сравнению с резким ростом цен на дизельное топливо. В четверг цены в США подскочили выше 140 долларов до самого высокого уровня за всю историю для этого времени года. С лета аналогичный показатель в Европе вырос на 60%.
И все может быть еще хуже. Саудовская Аравия и Россия порезали добычу своей сырой нефти, которая так хороша для производства дизельного топлива. 5 сентября обе страны — лидеры альянса ОПЕК+ — объявили, что продлят эти ограничения до конца года, периода, когда спрос на топливо обычно растет.
“Дизельное топливо — это топливо для 18-колесных грузовиков, которые перевозят продукцию с завода на рынок, поэтому, когда цены резко растут, эти более высокие транспортные расходы ложатся на предприятия и потребителей”, — сказал Клэй Сигл, директор глобального нефтяного сервиса Rapidan Energy Group.
По его словам, растущие цены на дизельное топливо также могут подтолкнуть нефтеперерабатывающие заводы к тому, чтобы уделять приоритетное внимание топливу в ущерб производству бензина (а цены на бензин тоже ни разу не низкие. спиралька!).
Камрад, вот видишь, мы не одни. Везде туго с дизелем. Не грусти.
Традиционно приглашаю к себе в уютный финансово-экономико-познавательный канал MarketScreen
Мадуро не выдержал: США возвращает себе венесуэльскую нефть
Любопытные новости приходят из Венесуэлы. США разрешили своей компании Chevron добывать и закупать венесуэльскую нефть. Ранее американцы наложили на нее эмбарго в 2019 году из-за утвердившейся диктатуры Мадуро. Тогда планировалось обескровить режим, 96% доходов которого давал как раз экспорт нефти. Президент же Венесуэлы Николас Мадуро в свою. очередь в знак протеста разорвал дипломатические отношения с США. В апреле того же года штаты прекратили импорт нефти из Венесуэлы. В результате эта страна погрузилась в страшную нищету и дефицит, однако режим Мадуро устоял. Теперь же, США возвращают нефть на рынок. По заявлению американского Минфина, это «ослабит бедствие венесуэльского народа и поддержит восстановление демократии». Со своей стороны, венесуэльское руководство берет на себя обязательства восстановить диалог с оппозицией и, по всей видимости, вернуться к вопросу о выборах — парламентских, а затем и президентских.
Лицензия также разрешает эскпортировать в Венесуэлу разбавители, конденсаты, нефтепродукты или сжиженный природный газ. Правда, при этом по-прежнему запрещено: