Чем выгоден скоринг для страхователя по КАСКО

Скоринговые технологии популярны в разных сферах. Впервые их использовали в банковском деле для оценки благонадежности заемщика, позже скоринг распространился на многие сферы деятельности. В переводе данный термин означает «получение очков».
Страховые компании с помощью системы баллов определяют степень риска при заключении договора с конкретным покупателем, но и потенциальному клиенту такой подход сулит немало преимуществ.
Как страховщики изучают потребителей: анализ кредитной истории и телематические программы
Банковские учреждения давно взвешивают все «за» и «против» перед тем, как выдавать кредит: анализируют активность человека в интернете (сайты поиска вакансий, посты в соцсетях), принимают во внимание наличие образования и т. д.
Страховые компании лишь несколько лет назад получили доступ к кредитной истории граждан, информация используется с целью создания различных скоринговых систем.
Основные факторы, интересующие разработчиков программ моделирования рисков — количество просроченных платежей, частота нарушений, оформление ипотеки, автокредита. Среди дополнительных — сведения о составе семье. На основании полученных данных формируется «портрет» каждого покупателя. Чем выше оценки, тем ниже будет страховой тариф.
Инновационные технологии позволяют составить общее представление о поведении водителя на дороге благодаря телематическим устройствам. Оборудование отслеживает и передает оператору огромный массив информации:
- среднюю скорость движения;
- склонность к резкому торможению и опасным маневрам;
- количество поездок;
- дорожные инциденты.
По итогам тестового периода автомобилисту насчитывают баллы. Позитивная оценка дает право на неплохую скидку.
Как страховщики привлекают «безаварийных» водителей
Скоринг в страховом деле появился совсем недавно, раньше для развития подобных технологий не было ни источников информации для анализа, ни оборудования.
Общероссийской базы страхователей нет и вряд ли она появится в обозримом будущем. Найти данные о количестве аварий с участием автомобилиста можно в базе РСА. Осторожных водителей ценят все страховщики, они готовы предложить им скидки в случае перехода от своих конкурентов.
Ведущие компании каждому покупателю выставляют скоринговые баллы, от которых зависит конечная стоимость продукта. Статистика подтверждает выводы экспертов: полисы КАСКО, выданные страхователям с более низкими баллами, оказываются на 20 % убыточнее договоров, обладатели которых — водители с высокими оценками.
Деление клиентов на категории по степени риска — прогрессивная модель, повышающая рентабельность деятельности страховщика. Убедившись в том, что водитель бережет свою машину и предпочитает не нарушать ПДД, компания вознаграждает его скидкой. Такое сотрудничество выгодно обеим сторонам.
Скоринг: проблемные моменты
Компании разрабатывают разные скоринговые системы, основываясь на доступных им данных, в связи с чем результаты иногда кардинально отличаются. Найти источники информации о клиенте законным путем довольно сложно, ведь персональные данные граждан защищены.
Разработать качественную систему — дорогое удовольствие, не каждая СК имеет достаточно средств, чтобы нанять профессионального подрядчика.
Коэффициент скоринга
Скоринговые технологии все активнее используются в разных сферах современной жизни. Если еще относительно недавно большинство людей могли прочитать разве что о банковском кредитном скоринге, то сегодня этот термин все чаще можно услышать от сотрудников страховых компаний. В этой статье мы расскажем о том, что такое коэффициент скоринга, и как его применяют в автостраховании.
Немного теории
Сам термин пришел к нам из английского языка и дословно он переводится как «набор баллов». В частности, банки и другие кредитные организации оценивают подобным образом потенциальных заемщиков на платежеспособность для того, чтобы понять, каковы их шансы на успешное погашение кредитной задолженности. Сама технология предполагает оценку по определенной шкале большого количества показателей. При этом нужно понимать, что это исключительно автоматизированный процесс, и сотрудники банка не имеют возможности влиять на расчеты.
Применение в автостраховании
Как мы уже упоминали, используется скоринг и в страховании. Разберемся детальнее, что такое скоринг в ОСАГО. Применение современных технологий автоматического расчета позволяет страховым компаниям оценить все возможные риски заключения договора с тем или иным клиентом. В частности, скоринг ОСАГО позволяет понять, насколько высока вероятность того, что СК понесет убытки при продаже полиса конкретному автовладельцу. А еще подобным образом страховики имеют возможность получить примерное представление о том, какова будет величина этих убытков.
Коэффициент скоринга в ОСАГО рассчитывается следующим образом. Система оценивает потенциального клиента по целому ряду показателей, присваивая по каждому из таких параметров определенное количество «очков». В частности, страховой скоринг в ОСАГО учитывает следующие факторы.
- Возраст автовладельца.
- Его стаж за рулем.
- Регион регистрации и проживания.
- Сведения об автомобиле (марка, модель, год выпуска, пробег, участие в ДТП в прошлом, технические характеристики) и другие показатели.
Помимо этого, скоринг в страховании автомобилей учитывает такой важный фактор, как коэффициент Бонус-Малус (КБМ) – своеобразный показатель безаварийного управления транспортным средством, который рассчитывается для каждого водителя.
Сбор индивидуальных баз для обзвона при помощи парсеров
Некоторые компании прибегают к такой услуге, как сбор контактных данных потенциальных клиентов по индивидуальному техзаданию. Подобным образом можно быстро собрать базу телефонов, адресов электронной почты, данных с многочисленных досок объявлений. Все, что для этого нужно – оставить заявку на составление персональной клиентской базы, заполнив все формы и указав требуемые параметры поиска. Парсинг данных выполняют опытные технические специалисты. Кроме того, во многих случаях клиент имеет возможность купить лицензию для самостоятельного парсинга клиентских данных.
Чем выше риски по каждому показателю, тем, соответственно, более низкий балл присваивает система, осуществляющая анализ. Так, новые автомобили-иномарки с небольшим пробегом получают больше очков, в то время как «проблемные» отечественные авто имеют все шансы быть оцененными в ноль. Это же правило распространяется на возраст и водительский стаж – чем они выше, тем более высокий балл присвоит система. По результатам автоматического анализа всех показателей полученные очки суммируются.
Для большинства страховых компаний приемлемым считается КС не ниже 700 баллов. В противном случае автовладелец имеет все шансы получить отказ в заключении договора на автострахование. Аналогичным образом работает коэффициент скоринга в Каско. Согласно статистике, Каско, которые выдаются водителям с более низким КС, чаще оказываются более убыточными для страховиков – причем эта разница в цифрах уже сегодня достигает 20-25%.
С какими проблемами можно столкнуться?
Одна из основных проблем заключается в том, что разные СК пользуются в своей работе различными скоринговыми алгоритмами, которые они обычно разрабатывают самостоятельно. Учитывая то, что при этом страховиками анализируется разная информация из открытых источников, итоговый коэффициент на разных площадках в итоге может существенно различаться. По этой причине в случае получения низкого бала на одной платформе, есть смысл пройти подобную проверку на других – вполне возможно, что оценочные алгоритмы другой СК окажутся к вам более «благосклонными».
Скоринг в страховании что это
Скоринговая система получила свое название от английского слова «score», что переводится как счет или подсчет очков. Применяется скоринг в финансовых структурах для оценки платежеспособности заемщика. Клиент банка, при оформлении кредита, проходит обязательное анкетирование. Его профессиональные, демографические и социальные характеристики имеют определенный балл. Программа автоматически «подсчитывает очки» из анкеты и выдает результат о благонадежности потенциального заемщика. Сотрудник банка на основании скоринговой оценки решает: выдать кредит клиенту или же отказать ему.

На первый взгляд скоринговая система примитивна: клиент заполняет анкету, сотрудник считает баллы и по итогам выдает заем или не выдает. Но это только верхушка айсберга. Скоринговые карты состоят из сотен позиций, а факторы, влияющие на итоговый результат, оцениваются в совокупности. Например, по нескольким позициям у клиента высокий балл, но буквально один негативный фактор перечеркивает все плюсы. Математический алгоритм скорингового расчета держится в секрете и регулярно обновляется для защиты от взлома.
Зачем нужна скоринговая система?
В основе банковского кредитования заложен принцип получения дохода от процента за предоставления заемных средств. Соответственно прибыль банкиры получают только при возврате денег надежными заемщиками. Чем больше у кредитной организации таких клиентов, тем выше доход.
Чтобы проверить качество кредитного портфеля клиента используется система скоринга при рассмотрении заявок. Многое зависит от базы кредитных историй, к которой обращается банк при оформлении займа. Например, если по базе известно, что клиент ранее пропускал платежи или имеет низкую платежеспособность, то ему в 99% случаев откажут в займе.
Помогает ли кредитный скоринг клиентам банка? И да, и нет. Плюс в том, что заемщик может рассчитывать на непредвзятое отношение финансовой организации. То есть, клиент с хорошей кредитной историей может рассчитывать на заем крупной суммы. Независимо от того: нравится он банку или нет. Минус – скоринговая оценка не поддается изменениям. Если программа выдала «непроходной балл», то заявка автоматически переводится в отказ. Представьте, что клиент ошибся при заполнении анкеты. Банально – сыграл злую шутку человеческий фактор. Исправить результат нельзя. Кроме того, система временно замораживает возможность клиента получить заем в этом банке на срок 1-2 месяца – «временной мораторий».
Преимущества и недостатки скоринга
Кредитный скоринг имеет свои плюсы и минусы для заинтересованных сторон – банкиров и заемщиков. Рассмотрим основные преимущества бальной системы:
- Экономия времени и финансовых затрат на рассмотрение анкет. Ежедневно кредитные организации обрабатывают тысячи заявок на заем. Вручную проверять каждый документ, сверяться с базой и персонифицировать клиента – нереально. Скоринговая программа автоматически может сопоставить анкетные данные, вывести балл платежеспособности и надежности клиента.
- Быстро принимается решение по заявке. Если до внедрения системы банковские организации брали длительный срок для рассмотрения анкеты, то сейчас решение выдается в течение 5-10 минут после обработки данных.
- Нет предвзятости сотрудников по отношению к заемщику при рассмотрении заявки. Программа не «поддается» субъективному мнению работника финансовой организации и объективно оценивает ответы анкеты.
- Выявление социального статуса, уровня дохода и платежеспособности клиента. Данные анкеты при любом решении банка остаются в базе и используются впоследствии для формирования кредитного портфеля.
Система скоринга имеет и недостатки:
- Программа оценивает не клиента, а его ответы на вопросы. Соответственно, подготовленному заемщику не составит труда «правильно» пройти анкетирование и получить положительное решение. Единственная преграда для такого рода мошенничества – это наличие актуальной базы кредитных историй в регионе, городе, районе.
- Скоринг пока не учитывает при выводе балла поведение заемщиков, которые раньше не кредитовались или получали отказы. Например, временной мораторий вводится в одном банке, тогда как в другом он уже не действует. Если у человека нет кредитной истории, то ни один банк не сможет со 100% уверенностью определить его будущее поведение, опираясь только на результаты скоринга.
- Сложная система постоянно требует обновлений и доработок. Модернизация нужна, чтобы обеспечивать софт максимально точной и актуальной информацией по клиентам. Кроме того, программа нуждается в высоком уровне защиты от взлома и сетевых атак.
Например, заемщик Виталий несколько раз брал кредит в банке и своевременно погашал задолженность. Однако в очередном займе ему отказали. Причина отказа была в том, что несколько коллег Виталия, оформивших кредит в том же банке, просрочили оплату за последние полгода. Скоринговая система посчитала Виталия неблагонадежным клиентом, несмотря на его хорошую кредитную историю.
Виды скоринга
Кредитный скоринг можно условно разделить на четыре направления. Они могут сочетаться между собой или применяться по отдельности. Всё зависит от конкретного случая и политики финансовой организации. Рассмотрим основные виды скоринга подробнее:
- Проверка кредитоспособности клиента. Скоринговый софт позволяет прогнозировать финансовое положение потенциального заемщика на ближайшее будущее. Суть прогноза заключается в том, чтобы узнать: способен ли клиент вернуть долг банку. Соответственно данная разновидность скоринга проводится с клиентами, которые имеют кредитную историю, используют пластиковые карты банка, находятся в базе. Информация для построения прогноза берется совокупно из всех источников. По результатам анализа, во-первых, принимается решение: одобрить заем или отказать в кредитовании. Во-вторых, определяется максимальная сумма займа и оптимальный срок погашения.
- Скоринг заемщика. Это классический вид скоринговых операций в банке при оформлении кредита физическим лицом. Клиенту предлагается заполнить анкету, внести свои данные. Пройти анкетирование можно в онлайн-режиме или ответить на вопросы менеджера в офисе банка. После заполнения опросного листа, данные отправляются на рассмотрение. В течение нескольких минут банк дает положительный или отрицательный ответ.
- Скоринг при нарушении заемщиком кредитных обязательств. Для решения проблемных ситуаций по задолженностям сотрудники проверяют клиента с помощью специальной скоринговой программы. Софт также подсчитывает баллы, оценивая различные факторы конкретного дела. На основании ответа банк принимает решение о необходимости подачи иска в суд. Возможен вариант убеждения клиента в необходимости погашения просрочки, чтобы избежать судебной тяжбы и обращения к коллекторам.
- Скоринг мошенничества. Компьютерная система оценивает множество факторов, сравнивает ситуации в базе, тщательно проверяет анкету с целью опознать возможное мошенничество со стороны клиента. Основное внимание уделяют сверке анкетной и фактической информации. Если имеются признаки фиктивности, то сделка сразу же отклоняется. Статистика говорит о том, что 1 из 10 займов остаются непогашенными. То есть эффективность системы 90%.
Пример работы скоринга определения мошенничества. Марина планировала оформить кредит на новую модель айфона. Скоринговая программа поставила высокую оценку по уровню дохода и кредитной истории, но итоговый балл получился низким. Соответственно заем не выдали. Причина в том, что контактный номер телефона Марины, кроме одной цифры, совпадал с номерами мошенников, пытавшихся ранее обмануть систему проверки.
Какие данные собирает система для скоринга?
Конечно, клиентам интересно, какие данные собирает банк, чтобы выставить балл платежеспособности заемщика. В стандартный перечень информации входит более десятка пунктов. Конкретное число варьируется в зависимости от особенностей банка и вида кредитного продукта.
Рассмотрим стандартный перечень:
- Семейное положение. Банки всегда отдают предпочтение заемщикам, которые состоят в официально зарегистрированном браке. Кроме того, имеют общую жилплощадь и проживают на ней вместе, есть брачный контракт. Такие клиенты получат максимум баллов по этому пункту.
- Наличие детей, иждивенцев. Ключевой фактор – возраст иждивенцев. Банки отдают предпочтение в выдаче кредита семьям, в которых нет детей. Скоринговый балл снижается за каждого последующего ребенка.
- Возраст заемщика. Одна из основных характеристик для скоринговой системы. Максимальный балл получают потенциальные клиенты в возрасте 30-40 лет. Заемщики моложе 21 года и пенсионеры считаются не самой надежной категорией для кредитования.
- Положительная кредитная история. Если человек ранее получал займы и своевременно погашал долговые обязательства, то он получит высокую оценку программы.
- Трудоустройство. Для одобрения кредита важно иметь официальное трудоустройство, например в государственной или коммерческой организации. Неработающие пенсионеры и студенты получат меньший балл, чем категория официально работающих граждан.
- Трудовой стаж. Скоринговая оценка выше у тех клиентов, которые отработали более пяти лет.
- Квалификация и должность. Здесь все просто: чем престижнее социальный и профессиональный статус клиента, тем выше скоринговый балл.
- Уровень заработной платы. Система начисляет балл, высчитывая прямо-пропорциональную зависимость от уровня дохода клиента. Чем выше зарплата, тем больше может быть сумма займа.
- Кредитная нагрузка. Закредитованность населения РФ – это проблема федерального масштаба. Именно поэтому, а также в целях безопасности банки проверяют у заемщика наличие действующих долговых обязательств. Чем их больше, тем меньше балл. Соответственно шансы получить заем снижаются.
- Уровень образования. Наличие среднего, высшего образования повышает скоринговый балл.
- Наличие в собственности недвижимости или автомобиля. Возможность залога имущества клиентом добавит несколько баллов в итоговую оценку программы.
- Дополнительный доход. Чем больше клиент может предоставить документов о дополнительном заработке помимо основной работы, тем больше вероятность одобрения займа.
- Паспортные данные. Подлинность информации, наличие постоянной прописки сильно увеличивают шансы получения кредита.
- Актуальные контактные данные. Скоринговая программа положительно отмечает наличие у клиента нескольких способов связи. Например, сотовый и домашний телефон, рабочие контакты.
Несмотря на то, что скоринговая система полностью нивелирует предвзятое отношение к клиенту, сотрудник банка может указать свои наблюдения в комментариях к заявке. Например, сомнения или недоверие могут вызвать возбужденное эмоциональное состояние, замедленная речь, расплывчатые ответы на вопросы анкеты, неряшливый внешний вид, наркотическое или алкогольное опьянение.
Технические ограничения и погрешности скоринга
Система имеет две существенные проблемы. Первая – данные собираются только по клиентам, которые ранее брали кредиты. Мы можем допустить, что потенциальный заемщик с «чистой» кредитной историей, окажется благонадежным клиентом. Но система не сможет дать оценку. Поэтому в особенных случаях такие заявки, вошедшие в погрешность скоринга, рассматриваются вручную.
Вторая проблема заключается в том, что скоринговые данные и оценки клиентов устаревают. Люди меняются, улучшаются или ухудшаются социально-экономические условия. Всё это влияет на платежеспособность клиентов. Поэтому система нуждается в систематической модернизации. Обычно новая модель внедряется раз в год, делается свежая выборка в базу, обновляются данные по имеющимся заемщикам. В условиях финансового и экономического кризиса, обновления рекомендуется проводить чаще – раз в 4-6 месяцев.
Что такое скоринговые баллы?
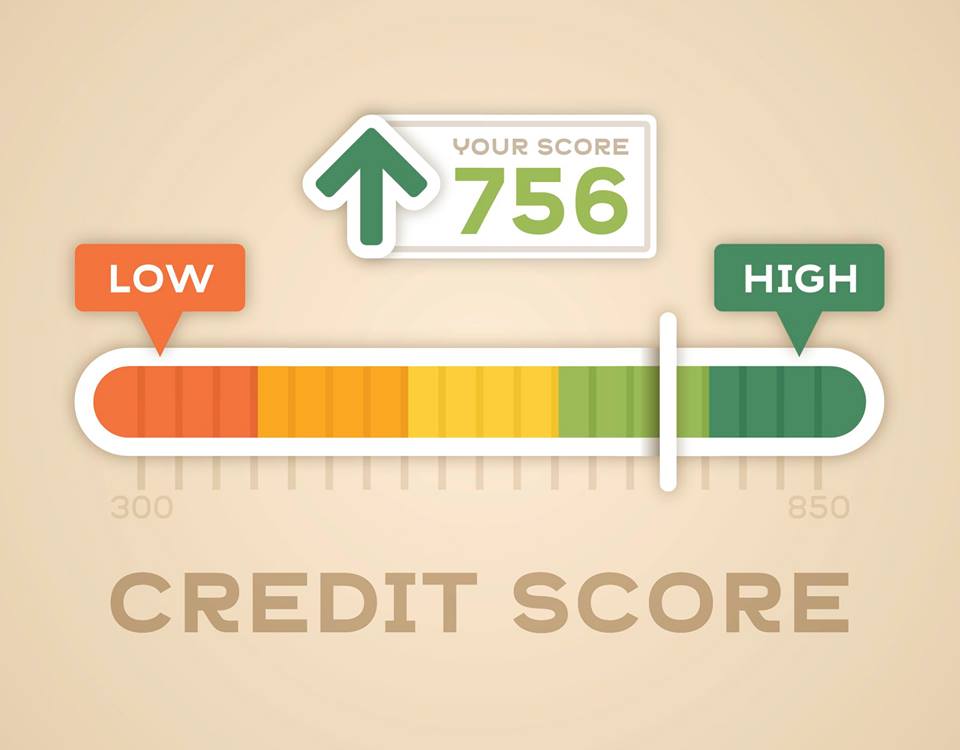
Общий скоринговый балл – это сумма всех оценок по вопросам анкеты. Итоговый результат определяется по следующей шкале:
- 690-850 баллов – клиент с высокой платежеспособностью, на хорошем счету в банке, поэтому может получить крупную сумму займа на выгодных условиях.
- 650-690 баллов – хорошая кредитоспособность. Клиент получит кредит на стандартных условиях. Сумма уточняется на собеседовании с сотрудниками банка.
- 600-650 баллов – средняя кредитоспособность. Обычно таким клиентам выдают заем, но на достаточно жестких условиях. Банк ставит ограничения по срокам, сумме кредита.
- 500-600 баллов – низкая кредитоспособность. Клиент всё ещё может получить заем, но небольшой и под высокий процент.
- 300-500 баллов – неблагонадежный клиент. Банк кредит не выдаст.
Можно ли поднять общий балл, чтобы с уверенностью идти в банк? Да, можно. Потенциальный заемщик может улучшить ряд факторов. Итак, на что обратить внимание, если банки регулярно отказывают в выдаче кредитов:
- Устроиться на официальную работу с белой зарплатой. Через 3-5 месяцев можно идти в банк за кредитом. Помните, чем выше зарплата и должность, тем больше шансов получить проходной балл в системе скоринга. Бюджетные организации не могут похвастаться высокими зарплатами, но у них «бронь» перед увольнением. Банки охотнее дадут небольшой кредит бюджетнику, чем сотруднику коммерческой фирмы.
- Проверьте кредитную историю. Перед посещением банка погасите долги по кредитке, закройте недействующие счета и дебетовые карты.
- Внимательно и не спеша заполняется анкету. Помните, скоринг – это автоматическая система. Любая ошибка или неточность может стать причиной отказа. Сотрудники банка не смогут подкорректировать данные после выдачи результата.
- Не пытайтесь обмануть систему скоринга. Отвечайте честно о величине заработка, наличии кредитов. Если вы не указали, что платите по обязательствам в другом банке, то система может принять это как сокрытие информации. В итоге вы получите статус неблагонадежного клиента и отказ в займе.
- При наличии в собственности недвижимости или автомобиля, укажите в анкете информацию. Это повысит шанс получить проходной балл в системе и получить необходимую сумму денег.
- Указывайте больше контактных данных – сотовый, рабочий, домашний телефоны. Можно вписать контакты родственников или коллег, предварительно получив их согласие. Выбирайте тех людей, у которых нет задолженностей перед банком.
- Если не брали раньше кредит, то начните с небольших сумм. Например, можно оформить заем на покупку товара. Сегодня многие офлайн и онлайн-магазины сотрудничают с банками и предлагают покупку в кредит или в рассрочку платежа. Через 3-4 месяца информация о вас поступит в Бюро кредитных историй, тогда шансы на успешное получение займа возрастут.
Какие финансовые структуры применяют скоринг?
Система балльной оценки кредитоспособности клиента используется в банковской сфере. Крупные финансовые структуры оценивают частных клиентов, а также компании малого, среднего бизнеса, ИП и самозанятое население. Скоринг не используется в микрофинансовых организациях из-за низкого порога требований к заемщикам.
Скоринг применяют также при смене лимитов по кредитным картам, работе с должниками, для повышения безопасности счетов и оценке риска финансовых операций. Кроме того, банки используют анкетирование клиентов для предварительного анализа данных о потенциальных заемщиках.
Можно ли перехитрить автоматическую систему скоринга?
Программная модель скоринга создается персонально для каждой банковской организации. Все разработки проводятся под грифом «Секретно». Сотрудники банка не знают, по какому алгоритму оцениваются анкеты клиентов. Они видят только результат в виде общего балла и рекомендаций системы по тому или иному заемщику.
Соответственно, чтобы перехитрить скоринговый софт, необходимо знать ответы на вопросы анкеты. Именно поэтому банк никогда явно не сообщает клиенту причину отказа. Повлиять на итоговую оценку можно только косвенно (мы писали о методах улучшения балла выше).
Обычно банки скрупулезно выбирают скоринговый софт или создают персональную систему. Защита от взлома или мошенничества в такой программе на высоком уровне. Это и понятно. Крупные банки используются скоринг повсеместно: от выдачи потребительских займов до ипотечного кредитования и финансирования бизнес-проектов.
Заключение
Мы рассмотрели, что такое скоринг? Изучили особенности расчета баллов, преимущества и недостатки системы. Узнали, какие данные используются для подсчета очков, как улучшить итоговую оценку.
Технология скоринга имеет недостатки, но это пока единственная модель с высокой эффективностью определения финансовой благонадежности клиента.
В чём различия кредитного рейтинга и скоринга?
Кредитный рейтинг и скоринг применяются для одной цели — оценки платёжеспособности заёмщиков банками и МФО. А разница между ними заключается в системе этих оценок, объёме проверяемой информации и в том, кто осуществляет такую проверку.
С помощью скоринга банки и МФО прогнозируют, сможет ли потенциальный заёмщик выполнить свои кредитные обязательства. В основе скоринга находятся десятки различных параметров — математические расчёты, данные открытых источников, статистика. Финансовые организации сами решают, какие параметры нужно учитывать (а также они определяют их вес и выводы). Почти для всех важны кредитная история и уровень доходов заёмщика. Дополнительно может быть запрошена информация в ФНС, Росреестре и т. д.
Индивидуальный кредитный рейтинг заёмщика напоминает оценку платёжной дисциплины заёмщика, которую проводят банки и МФО, только рассчитывает его бюро кредитных историй (БКИ). Методики расчёта рейтингов БКИ проверяет Банк России с тем, чтобы они достоверно отражали данные кредитной истории конкретного заемщика.
Из-за того, что банки и МФО могут передавать данные в любое БКИ (а их несколько), каждый из них может обладать неполной информацией о заёмщике. Поэтому для полноты оценки платёжеспособности заёмщика может возникнуть необходимость изучать рейтинги нескольких БКИ.
Заёмщику нужно знать, что кредитный рейтинг, рассчитанный БКИ, — это только один из возможных параметров для принятия решения кредиторами, он может не использоваться кредитором при принятии решения о выдаче кредита, а высокое значение кредитного рейтинга не гарантирует одобрение кредита. Как я уже упомянул выше, скоринговые системы кредиторов рассматривают очень много факторов, больше, чем в рейтингах БКИ.