Платежи по ипотеке в 2023 году
— Ипотека сегодня — один из самых оптимальных вариантов решения жилищных проблем и сбережения своих средств от инфляции, — говорит Татьяна. — Ключевым моментом при покупке жилья в кредит будет выступать тип выплат задолженности.
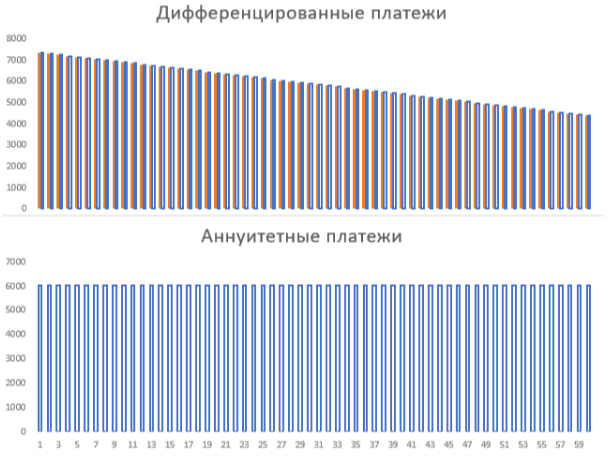
Так, выделяют два вида платежей по ипотеке — аннуитетные и дифференцированные. На каждом из них следует остановиться отдельно, чтобы лучше разобраться — какой выгоднее?
Аннуитетные платежи
По словам эксперта, такой способ погашения ипотечного кредита сильно отличается от дифференцированных платежей. Он считается наиболее понятным и, что называется, «классическим».
— Суть таких платежей сводится к тому, что при заключении договора заемщик выплачивает кредит равными долями, — объясняет Шадрина. — Это весьма удобно.
В то же время, наша собеседница подчеркивает, что в таком виде платежа в первую очередь происходит погашение процентов по кредиту. Только затем погашается основная сумма долга по ипотеке. Поэтому здесь нужно быть готовым к тому, что при отсутствии досрочного погашения ипотеки, будет значительная переплата по процентам.
Дифференцированные платежи
— Платежи дифференцированного вида, как правило, представляют собой сложную банковскую схему выплат, — продолжает эксперт. — Сумма основного долга, выплачиваемого ежемесячно, не меняется, но существенно меняется размер выплачиваемых процентов по кредиту.
Тем, кто предпочитает такой способ погашения ипотеки, нужно быть готовым к сильной финансовой нагрузке в первые месяцы. В этот период заемщик вынужден выплачивать большую часть банковских процентов. Поэтому такой способ погашения ипотеки является менее предпочтительным среди потенциальных заемщиков.
Какой платеж по ипотеке лучше выбрать
Свои минусы и плюсы есть и у аннуитетных, и у дифференцированных схем. У первых преимущества следующие:
- такой кредит проще получить, так как в случае с другим видом платежей, когда в первые месяцы кредита заемщику необходимо выплатить до 2/3 , его доход должен быть гораздо выше среднего. Это, к сожалению, не всегда осуществимо;
- возможность погашения ипотечного кредита равными долями.
Такая ситуация сложилась, вероятно, потому что выплачивать кредит равными долями достаточно удобно, учитывая сроки ипотеки и постоянно растущую инфляцию. Некоторым предпочтительнее, когда их доход меняется — в лучшую, либо в худшую сторону — а ежемесячный платеж нет.
— Дифференцированный график погашения ипотечного кредита выгоден тем заемщикам, которые имеют высокий и стабильный уровень дохода. В таком случае они гарантировано получат кредит с таким видом погашения, а жилье обойдется гораздо дешевле, — указывает Шадрина.
Популярные вопросы и ответы
Можно ли потом поменять вид платежа?
Влияет ли вид платежа на процентную ставку?
— Когда речь идет об аннуитетных платежах, то вы каждый месяц вносите одну и ту же сумму. В начале срока вы оплачиваете в основном проценты. В течение нескольких лет остаток практически не падает, что, несомненно, делает пользование кредитом дороговатым.
При дифференцированных платежах денежные показатели основного долга разбиваются на число месяцев в сроке кредита. После каждого погашения проценты начисляются на меньшую сумму основного долга и переплата по ним выходит меньше.
Так что, да — вид платежа на процентную ставку влияет. Важно обращать внимание на условия по начислению процентов в договоре.
Правда, сейчас практически не осталось банков, предлагающих кредит дифференцированными платежами, в основном все предлагают «более дорогой» вариант. Поэтому всегда следует уточнять у банка возможность заключения кредитного договора с условием погашения кредита дифференцированными платежами. Правда, вам могу отказать, не объясняя при этом никаких причин.
Аннуитетный платеж по ипотеке: особенности и подводные камни
Для многих людей ипотека — единственный способ обзавестись собственным жильем. Благодаря ей можно не тратить годы на то, чтобы накопить денег, и не переплачивать за аренду. Тем более что сегодня банки предлагают множество ипотечных программ на выгодных условиях, а государство регулярно выделяет средства на поддержку заемщиков и субсидирует льготные ставки. В 2020 году россияне оформили 1,7 млн жилищных кредитов на общую сумму 4,3 трлн руб. Это абсолютный рекорд за всю историю ипотечного рынка России, что говорит о востребованности ипотеки для решения квартирного вопроса.
При заключении ипотечного договора люди, как правило, всего смотрят на процентную ставку, сроки кредитования и размер первоначального взноса. Лишь немногие обращают внимание на способ погашения кредита. Между тем именно он определяет методику расчета ежемесячных платежей, а значит, и величину переплаты. Некоторые банки разрешают клиентам самим выбирать схему выплат — дифференцированную или аннуитетную. Они отличаются способом начисления и взимания процентов, а главное — итоговой суммой кредита. Мы выяснили, в чем заключаются плюсы и минусы аннуитета.
Что такое аннуитетный платеж
Это наиболее распространенная схема. При аннуитете ипотека выплачивается равными частями — размер взноса остается неизменным на протяжении всего периода кредитования. Сам платеж складывается из двух частей — основного долга (или тела кредита) и процентов, которые начисляются банком. Главная особенность в том, что в начале ежемесячный взнос практически полностью уходит на уплату процентов, тогда как основной долг заемщика не уменьшается. Постепенно это соотношение выравнивается: если первое время вы гасите в основном проценты, то потом средства идут в счет задолженности.
Так банк себя подстраховывает: он получает проценты авансом и почти ничего не теряет, даже если ипотека выплачивается раньше срока. При дифференцированной системе в начале заемщик делает крупные ежемесячные взносы, но с каждым месяцем их размер уменьшается. Это происходит за счет того, что тело кредита гасится равными частями на протяжении всего периода кредитования, а уже поверх фиксированной суммы начисляются проценты. При досрочном погашении ипотеки переплата будет меньше: разница особенно ощутима при больших суммах и сроках кредитования.
Как рассчитать ежемесячный взнос
Оформляя ипотеку, важно реально оценивать свои финансовые возможности и просчитывать бюджет на годы вперед. Специалисты говорят, что ежемесячные выплаты не должны превышать 40% от совокупного дохода семьи. В противном случае придется экономить на повседневных нуждах. График платежей обычно составляется вместе с банком при заключении договора. И все же при желании вы можете предварительно рассчитать сумму ежемесячного взноса с помощью ипотечных калькуляторов и онлайн-сервисов, размещенных на сайтах банков.
Расчетная формула выглядит так:
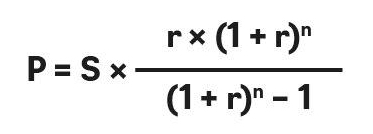
- P — аннуитетный платеж по кредиту,
- S — запрашиваемая сумма займа,
- r — процентная ставка (в месяц),
- n — срок кредита в месяцах.
Рассмотрим простой пример. Итоговые цифры будут приблизительными, поскольку в каждом банке свои условия по графику и выплате взносов, но расчет в большинстве случаев одинаковый. Допустим, вы решили взять ипотеку на 3 млн руб. на пять лет под 10% годовых. При аннуитете вы будете платить по 63,74 тыс. руб. каждый месяц, а общая сумма процентов составит 824,47 тыс. руб.
Если же вы выбрали дифференцированную схему погашения, ежемесячный платеж на протяжении кредитного периода будет опускаться от 75 тыс. до 50,412 тыс. руб. А итоговая переплата окажется существенно меньше — 762,5 тыс. руб.
Плюсы и минусы аннуитетного платежа
У аннуитетных платежей есть преимущества. Прежде всего, это простота. Аннуитет более удобен в бытовом смысле — заемщик точно знает, какую сумму нужно вносить каждый месяц, и может заранее планировать бюджет. Намного легче запомнить одну цифру, чем постоянно сверяться с графиком платежей. Аннуитет также подходит тем, кто хочет уменьшить размер ежемесячного взноса, растянув платежи по кредиту на более продолжительный период. Но помните, что при увеличении срока кредита растет и сумма переплаты.
Важное преимущество аннуитета — его доступность. Ипотеку с такой схемой погашения можно оформить в любом банке. А требования к заемщику будут мягче, чем при выборе дифференцированного платежа. Поскольку ежемесячный взнос по аннуитету всегда меньше первого взноса по дифференцированной системе, вы можете брать более крупные суммы. Дело в том, что в первую очередь банки обращают внимание на соотношение платежа с доходами потенциального заемщика. Аннуитет повышает доступность кредитных продуктов, особенно если речь о крупном долгосрочном займе.
Но из-за переплаты по процентам кредит с аннуитетной схемой всегда дороже, и с этой точки зрения заемщику выгоднее дифференцированные платежи. Основной недостаток дифференцированной схемы — высокие стартовые взносы. Чем больше сумма и меньше срок кредита, тем ощутимее разница. Если доходы позволяют платить ежемесячные взносы большими суммами, лучше выбирать дифференцированную систему. Если же вы не готовы платить больше на начальном этапе, вам подойдет аннуитет.
Как погасить кредит досрочно
Зная о переплатах при аннуитете, многие ипотечные заемщики задумываются о том, чтобы погасить кредит досрочно — если не полностью, то хотя бы частично. Такую возможность дают все российские банки. Клиент может выбрать — сократить либо сумму ежемесячного платежа, либо срок кредита. Чтобы не ошибиться, заранее продумайте, что для вас важнее — заплатить банку меньше денег или снизить свои текущие расходы. Например, уменьшая срок погашения, вы минимизируете общую переплату. Это логично: чем меньше заемщик пользуется кредитом, тем меньше процентов он платит.
Если уменьшить ежемесячный взнос, вы сразу получите свободные средства. Существует и третий вариант — самый оптимальный. Специалисты рекомендуют уменьшать обязательный платеж, но при этом продолжать выплачивать полную сумму, установленную первоначально. Во-первых, так вы сократите срок погашения. Во-вторых, при появлении материальных трудностей вы сможете снизить финансовую нагрузку и платить только минимальный обязательный платеж. Такая схема позволяет уменьшать срок ипотеки и переплату тогда, когда это комфортно для бюджета.
Минус такой комбинированной схемы в том, что переплата по процентам будет больше, чем при сокращении срока. Какой бы варианты вы ни выбрали, имейте в виду: при аннуитетных платежах выгода от досрочного погашения всегда будет напрямую зависеть от оставшегося срока кредита. То есть чем ближе его конец, тем менее выгодно погашать ипотеку досрочно.
Как досрочно погасить ипотеку и избежать ошибок: пошаговая инструкция

Многие россияне стараются как можно скорее закрыть ипотеку, отправляя на досрочное погашение все свободные деньги. В этом материале мы разберемся, как выгоднее гасить ипотеку досрочно — с уменьшением срока или размера платежа, и ответим на другие вопросы, связанные с досрочной выплатой.
Можно ли досрочно погасить ипотеку
Да, возможность погасить ипотеку досрочно (полностью или частично) прописывается в кредитных договорах, а также предусмотрена Гражданским кодексом РФ. Банк обязан дать вам право досрочного погашения кредитов без штрафов и комиссий.
Нужно положить сумму на счет, с которого происходит списание, и написать заявление на досрочное погашение. Большинство банков позволяют сделать это прямо в личном кабинете или в приложении. Но в некоторые придется прийти, чтобы написать заявление лично. Уточнить, как работает именно ваш банк, можно при оформлении ипотеки.
Досрочно погасить ипотеку можно с помощью материнского капитала (в 2023 году выплата за первого ребенка составляет 586,9 тыс. рублей). Вообще, распорядиться им для улучшения жилищных условий можно, когда ребенку исполнится три года, но в случае с ипотекой дожидаться трех лет необязательно.
Как отмечается на сайте Социального фонда России (СФР, с 2023 года он объединил Пенсионный фонд и Фонд социального страхования), средства материнского капитала можно направить «на погашение основного долга и уплату процентов по кредитам или займам на приобретение или строительство жилья, в том числе ипотечного».
Для того чтобы направить маткапитал на досрочное погашение ипотеки, нужно написать в банке заявление о распоряжении средствами маткапитала, а банк свяжется с Социальным фондом России.
«С апреля 2020 года вместо двух обращений — в банк и Социальный фонд — семье достаточно обратиться только в банк, где одновременно оформляется кредит и подается заявление на погашение кредита или уплату первого взноса», — пояснили в СФР.
Обратите внимание, при досрочном погашении ипотеки средствами материнского капитала уменьшить можно сумму, но не срок кредита.
Может ли досрочно погасить ипотеку созаемщик
Может, но не так легко, как титульный заемщик. Созаемщику необходимо прийти в банк и написать заявление на досрочное погашение ипотечного кредита. А некоторые банки еще и попросят нотариальную доверенность от основного заемщика. При этом деньги при наличии доверенности можно списать со счета титульного заемщика.
Зачем гасить ипотеку досрочно
Ответ простой: чтобы сэкономить на процентах и в итоге отдать банку меньше денег. Платеж по любому кредиту складывается из двух составляющих: основного долга (суммы, которую получает заемщик) и процентов, которые банк начисляет за пользование своими деньгами.
Самый распространенный способ платежей по ипотеке — аннуитетный: вы вносите ежемесячно одинаковую сумму на протяжении всего срока кредита. Внутри этой суммы есть разделение: часть средств направляется на погашение основного долга (тела кредита), часть — на погашение процентов.
В начале графика платежей часть средств, которая идет на уплату процентов, существенно больше той, что гасит тело кредита, и от месяца к месяцу пропорция меняется. Условно, поначалу из платежа в 20 000 рублей на погашение основного долга может пойти только 3 000, а 17 000 — на проценты. Следовательно, за месяц сумма долга сократится только на 3 000, хотя вы внесли 20 000.
При досрочном погашении вся сумма внеочередного платежа направляется на закрытие основного долга. Он сокращается, а следовательно, уменьшается и общая сумма процентов, ведь они начисляются на остаток долга. Получается, что выгоднее досрочно гасить ипотеку в первые месяцы и годы после ее оформления.
Выгодно досрочно погашать ипотеку и при графике, подразумевающим дифференцированные платежи. В этом случае сумма основного долга раскидывается равными частями на весь срок договора, а сумма процентов с каждым месяцем уменьшается. За счет этого постепенно сокращается и ежемесячный платеж.
Дифференцированные платежи в случае с ипотекой встречаются гораздо реже, возможно, потому, что менее выгодны банкам. Ведь они подразумевают, что размер основного долга уменьшается быстрее, чем при аннуитетных платежах, а значит, и проценты на остаток оказываются меньше.
Досрочное погашение ипотеки выгодно и при высокой, и при умеренной инфляции. С одной стороны, деньги дешевеют, а платеж фиксирован, и через 15 лет его сумма будет менее заметна для семейного бюджета. Но досрочное погашение позволяет сэкономить на процентах, а это очень существенная часть ипотечного кредита.
Виды досрочного погашения ипотеки
Частичное погашение
В этом случае, как понятно из названия, вы гасите не всю сумму долга, а только ее часть (и может делать это несколько раз в течение срока договора). При этом вы должны выбрать, что планируете уменьшить — срок кредита или размер ежемесячного платежа. Как правило, в приложении банка перед операцией можно увидеть, на сколько сократится сумма платежа или срок кредита.
Полное погашение
В этом варианте, соответственно, вы вносите всю сумму основного долга и проценты, начисленные с даты последнего платежа (они начисляются каждый день). После этого ипотечный кредит закрывается, и вам остается взять в банке справку о погашении кредита, закладную (если она в бумажном виде) и отнести в МФЦ для снятия обременения. Если закладная электронная, то банк все сделает сам.
Как досрочно погасить ипотеку: пошаговая инструкция
Шаг 1. Уведомить банк о досрочном погашении кредита
Заявление нужно написать обязательно, практически все банки позволяют сделать это в личном кабинете или онлайн-банке. Деньги для досрочного погашения должны лежать на счете, с которого обычно списываются ежемесячные платежи. Если не уведомить банк, что хотите внести их досрочно, то они так и останутся на счете.
Изучите правила банка по досрочному погашению. Некоторые просят уведомить о намерении заранее, другие позволяют сделать это прямо день в день.
Шаг 2. Указать сумму досрочного погашения
Практически все банки устанавливают минимальный размер частичного досрочного погашения. Логика разная — кто-то высчитывает процент от ежемесячного платежа, кто-то ставит фиксированную сумму (например, не менее 100 рублей) и т. п. В любом случае условия можно узнать в самом банке.
Шаг 3. Выбрать дату погашения
Здесь банки тоже могут устанавливать свои правила. Одни разрешают вносить внеочередные платежи в любой день, другие — только в дату платежа. Но чаще всего они оставляют выбор даты на усмотрение заемщика.
Когда выгоднее вносить досрочный платеж
Проценты на ипотечный кредит начисляются каждый день. Выгоднее всего вносить досрочный платеж в день списания ежемесячного платежа (при этом и сам ежемесячный платеж будет списан, значит, и нужная сумма, помимо досрочной, должна быть на счету).
Предположим, дата платежа — 10 число месяца. Начиная с 11-го, банк начисляет проценты. Если оформить досрочное погашение 15 числа, то банк вычтет из него сумму начисленных процентов, а остаток направит на погашение тела кредита. Если же внести внеочередной платеж 10 числа, пока новые проценты еще не начислены, то вся сумма будет направлена на сокращение размера основного долга.
Что выгоднее: уменьшать ежемесячный платеж или снижать срок кредита
При частичном досрочном погашении вам предлагают выбрать, что будет сокращено — срок ипотеки или размер ежемесячного платежа. Рассмотрим на примере, какой вариант выгоднее.
Александр и Мария купили квартиру стоимостью 5 млн рублей. Из них 4 млн они оформили по программе семейной ипотеки под 6% годовых на 20 лет. Ежемесячный платеж составил 28 657 рублей.
Через год у них появилась возможность внести досрочно 500 000 рублей. Если они выберут вариант с сокращением срока кредита, то смогут закончить выплаты на 3 года и 11 месяцев раньше, сэкономив на процентах 876 566 рублей. Ежемесячный платеж при этом останется тем же.
Если пара выберет уменьшение платежа, то он после частичного досрочного погашения составит 24 968 рублей, а экономия на процентах — 337 544 рубля.
Таким образом, выгодно сокращать срок кредита, но если стоит цель снизить финансовую нагрузку на семью, то стоит выбирать второй вариант.
Здесь есть лайфхак: если финансовое положение позволяет, можно выбирать при досрочном погашении уменьшение платежа и при этом продолжать вносить ежемесячно ту же сумму, что и раньше, оформляя лишнюю часть как досрочное погашение. Тогда основной долг будет сокращаться быстрее. Плюс в том, что обязательный платеж будет все меньше и меньше, и в случае финансовых сложностей можно будет в какой-то месяц или период пропустить досрочное погашение.
Возвращается ли страховка при досрочном погашении ипотеки
Страхование недвижимости, которая приобретается с использованием ипотеки, это обязательное условие выдачи жилищного займа, поскольку в течение всего срока договора квартира находится в залоге у банка. Если заемщик по какой-то причине не справится с финансовым бременем, банк будет продавать залоговое жилье, чтобы вернуть свои деньги.
Страховка распространяется на фундамент, стены, пол, крышу, окна, входную дверь. Она защищает в случае пожара, взрыва газа, стихийных бедствий (землетрясения, наводнения), падения самолета. Но не распространяется на внутреннюю отделку, например, испорченный ремонт из-за потопа.
Как правило, договор со страховой компанией перезаключается каждый год на протяжении всего срока действия ипотечного договора (при этом можно менять страховые компании). Сумма на каждый новый год пересчитывается исходя из остатка основного долга.
При полном досрочном погашении ипотеки часть денег за страховку можно вернуть (например, если договор на год был заключен в апреле, а уже в июне ипотека была полностью закрыта). Для этого необходимо обратиться в страховую компанию с заявлением.
При частичном досрочном погашении стоимость страховки уменьшится в следующем году, поскольку сократится размер основного долга.
Подробнее об ипотечном страховании можно прочитать в этом материале.
Основные ошибки при досрочном погашении
Вот несколько ошибок, которые совершают заемщики при досрочном погашении ипотеки.
- Не вносят ежемесячный платеж в день досрочного погашения (а также до или после, в зависимости от того, когда происходит досрочное погашение). Важно помнить, что внеочередной платеж не освобождает от очередного. Неважно, в какой день было совершено досрочное погашение, в день ежемесячного списания средства на счету должны быть.
- Копят крупную сумму, чтобы внести ее досрочно. Поскольку проценты на ипотеку начисляются каждый день, чем раньше сделано частичное досрочное погашение, тем больше удастся сэкономить. Лучше внести платежи несколькими частями, чем ждать, пока соберется одна крупная сумма.
- Не позаботиться о финансовой подушке безопасности. В идеале у заемщика должны лежать средства на 3–6 ежемесячных платежей на случай непредвиденных обстоятельств: потери работы, болезни, срочных расходов.
- Не уведомить банк о намерении досрочно погасить ипотеку. Мало положить деньги на счет, нужно обязательно сообщить банку о том, что вы хотите внести их в счет досрочного погашения. Как уже было сказано, практически все банки позволяют сделать это онлайн в личном кабинете.
Если вы берете ипотеку и сразу знаете, что будете закрывать ее раньше срока, стоит обратить внимание на несколько моментов.
Во-первых, должна быть опция сокращения срока кредита при частично досрочном погашении. Во-вторых, желательно, чтобы внеочередные платежи можно быть вносить в любой день по желанию заемщика. В-третьих, желательно, чтобы можно было оформить только обязательное страхование недвижимости и отказаться от других добровольных, но часто навязываемых страховок — жизни, здоровья (но перед этим оценить все риски).
Памятка: как досрочно гасить ипотеку
Если у вас есть лишние средства, досрочное погашение ипотеки позволит существенно сэкономить на переплате. Вот несколько правил, которые помогут делать это более выгодным.
Как выплачивать ипотеку: ставки, виды платежей, досрочное погашение
Прежде чем взвалить на плечи столь тяжкий груз на долгий срок, нужно не только его взвесить, но и разобрать. Что нужно знать о ставке, видах платежей и досрочном погашении ипотечного кредита, в гайде от Mafin Media.
Ипотечная ставка: из чего складывается и как ее уменьшить
Ипотека (от др.-греч. — подпорка, подставка) — вид денежного займа, при котором в залог ставится недвижимость. Обычно заемщик вносит 10–30% от общей стоимости — первоначальный взнос, а остальную сумму ему выдает банк, в среднем на срок 10–30 лет. В течение этого времени клиент ежемесячно производит платежи, состоящие из части тела кредита и процента за пользование кредитом. Этот процент называется ставкой по ипотеке.
Чем ниже процентная ставка, тем «дешевле» кредит.
Ставки по ипотечным кредитам постоянно меняются, но банки исходят из ключевой ставки Центробанка. При оформлении ипотеки заемщик «замораживает» ставку — его график платежей рассчитывается с фиксированным процентом.
На ставку по ипотеке действует множество факторов, например:
- ключевая ставка Центробанка;
- ситуация на рынке недвижимости;
- государственные программы.
Как уменьшить ставку по ипотеке
Государственные ипотечные программы. Скорее всего, банк предложит подходящий вариант, но все же лучше самостоятельно изучить действующие ипотечные программы.
Новостройка. Если покупатель выбирает недвижимость на первичном рынке, застройщик может предложить льготную программу, разработанную в сотрудничестве с каким-либо банком.
Страхование. При покупке строящегося жилья заемщику предлагается оформить страхование жизни и здоровья. Если он соглашается, ставка обычно снижается на 1%.
Другие факторы. У банков есть свои скидки, например: ставку могут снизить на 0,3% при электронной регистрации сделки. Такие условия всегда можно уточнить у ипотечного менеджера.
Ипотечные платежи: дифференцированный и аннуитетный
Есть два вида ипотечных платежей: дифференцированный и аннуитетный. Они определяют, как будет выглядеть график платежей заемщика по ипотечному кредиту.
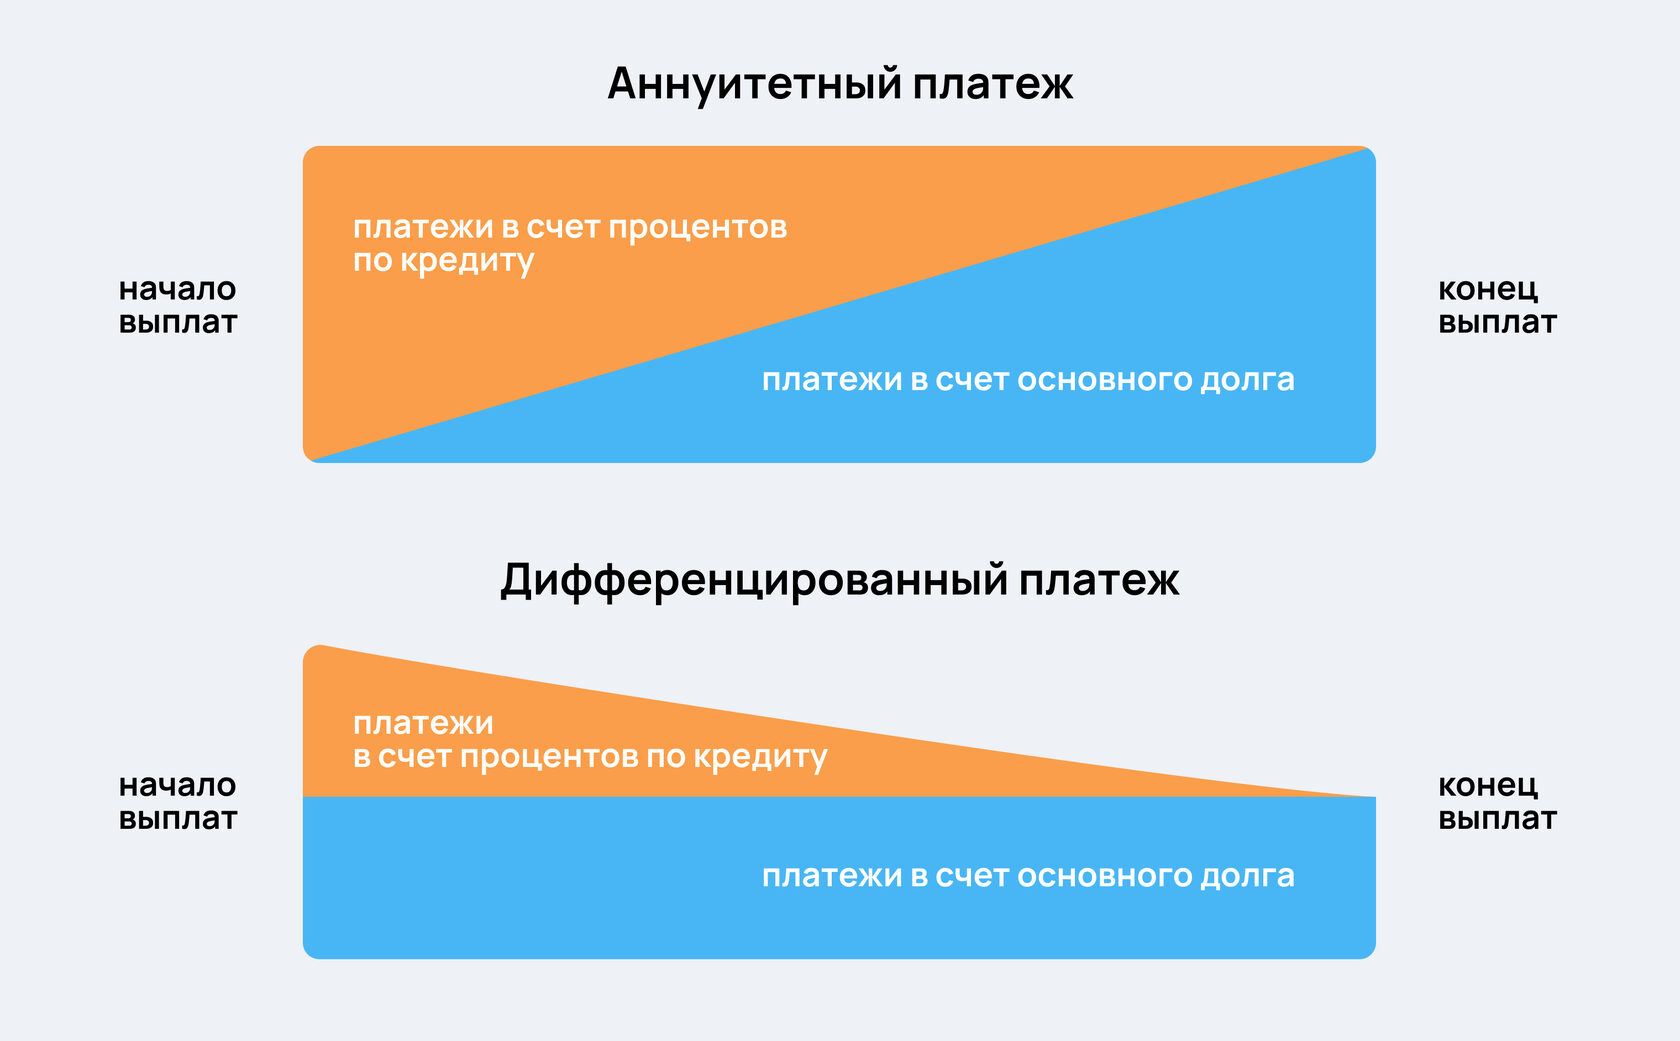
Дифференцированный платеж: ежемесячно выплачиваются равные части тела кредита, а процент начисляется на остаток задолженности. Поэтому вначале суммы выплат по кредиту выше, чем в конце.
Аннуитетный платеж: ежемесячно выплачиваются равные суммы, а доля тела кредита в платеже растет с каждым месяцем.
Способ платежа предлагает ипотечный банк, однако большинство кредитных учреждений указывают в договорах аннуитетные платежи. Досрочное погашение кредита возможно в обоих случаях.
Как погасить ипотечный кредит досрочно
Цель большинства заемщиков — выплатить кредит как можно скорее, чтобы меньше переплатить банку. Клиенты вкладывают свободные деньги напрямую в тело кредита и могут тем самым сократить ежемесячный платеж или уменьшить срок кредита.
При сокращении ежемесячного платежа остается больше свободных средств для того, чтобы вкладывать их в тело кредита.
При уменьшении срока сокращается переплата за пользование кредитом.
Понять, какой вариант предпочтительнее, поможет ипотечный калькулятор.
Крупные суммы, например налоговый вычет и материнский капитал, тоже можно вкладывать в тело кредита. Кстати, воспользоваться налоговым вычетом может не только заемщик по кредитному договору, но и созаемщик.
Семьи с детьми могут взять ипотеку с субсидированной ставкой, она может быть вполовину ниже обычной, даже меньше ключевой ставки Центробанка. Но, если ребенок родился после взятия кредита или ставка стала меньше повсеместно, всегда есть возможность рефинансирования — перерасчета ипотеки под другую процентную ставку.
Если заемщик регулярно уменьшает именно ежемесячный платеж, ближе к концу срока кредитования он становится меньше. В такой ситуации заемщики часто не спешат гасить его: им кажется привлекательнее «пользоваться деньгами банка», чем вкладывать в тело кредита свои крупные суммы.
Пример
Борис скопил несколько миллионов рублей. Переживая за сбережения, он решил их вложить, но придержать определенную сумму на образование дочери. Борис изучил устройство ипотеки и разобрался со способами ее выплаты.
Борис выбрал квартиру за 10 000 000 руб., жена Нина его поддержала и согласилась быть созаемщиком. Банк одобрил Борису ипотечный кредит со ставкой 8,4% на 20 лет с первоначальным взносом 20%.
Ежемесячный платеж получился 68 920 руб. Зарплата Бориса — 120 000 руб., зарплата Нины — 100 000 руб. Купленную квартиру решили сдавать за 30 000 руб. После первого платежа у пары осталось около 180 000 руб. Они решили, что семейный бюджет позволяет вкладывать в тело кредита дополнительно 50 000 руб. каждый месяц.
Борис открыл ипотечный калькулятор своего банка и вычислил, что если в этом месяце он уменьшит платеж, он станет всего на 500 руб. меньше. Зато, если сократит срок, переплата по кредиту уменьшится на 200 000 руб., а срок — на один месяц.
Через три года Нина родила второго ребенка. У семьи появилась возможность рефинансирования по программе для семей с двумя детьми, которую предлагал один из банков. Материнский капитал семейная пара тоже вложила в тело кредита и уменьшила платеж, чтобы он стал комфортнее. Налоговые вычеты, которые Борис и Нина получали с ипотеки, регулярно вкладывали в тело кредита.
Так семейная пара выплатила ипотеку за 7 лет. Борис и Нина сделали в квартире ремонт и подарили ее дочери к окончанию университета.