Краткий обзор инструментов сбережения
Нет доходности без риска. Особенности, риски и историческая доходность наличных денег, вкладов в рублях и долларах, облигаций (ОФЗ), золота, недвижимости, российских и американских акций. Что такое паевые и биржевые (ETF) фонды. Проблемы российских фондов. Неэффективность активно управляемых фондов.
-
Аспекты риска/Рыночных инструментов и портфелей/Специфические риски
Строго говоря, доход можно получить единственным способом — создать и продать ценность. Всё остальное — либо подарки, либо компенсации, либо воровство.
Создание и купля-продажа ценностей — это про работу и бизнес, тут каждый во что горазд; охота за подарками и воровство — занятия ненадёжные; а вот за что платят компенсации? Платят их за риск. Все операции с финансовыми инструментами — это обмен одних рисков на другие.
Паритет и профили рисков
В «нулевом приближении», риск финансового инструмента — это те деньги, которые мы можем потерять/недополучить «на выходе» из него (т.е. при его обмене обратно на деньги в нужный нам момент); доходность — это компенсация риска.
Очевидно, что у всех рыночных инструментов соотношение риск/доходность будет одинаково. Если риски равны, дешёвый (= высокодоходный) инструмент будут покупать, а дорогой (= низкодоходный) — продавать, пока не выравняются и цены (= доходности). Аналогично в случае равной доходности, но разных рисков — высокорискованный продаётся в пользу низкорискованного, пока доходность не покажется рынку соразмерной риску. Это условие называется паритетом рисков.
Однако потеря денег на финансовом инструменте может происходить при разных обстоятельствах и иметь разную природу. Рыночная оценка риска — это среднее по всем обстоятельствам и всем участникам. Но у каждого участника — как своя чувствительность к каждому из возможных обстоятельств, так и свои оценки вероятностей реализации этих обстоятельств — это называется профилем рисков инвестора. Поэтому с точки зрения отдельного участника почти всегда будет возможен «неравноценный» обмен одних инструментов на другие.
На финансовые рынки мы приходим не за доходом — для этого работать надо, а за избавлением от ненужных нам рисков, за нескромную плату
Некоторые общие виды рисков
Некоторые риски мы несём просто по факту участия в экономической жизни:
Страновой риск — это риск, связанный с неадекватными действиями властей стран, связанных с инвестором (отношениями гражданства, резиденства, налогового резиденства и просто пребывания), с инструментом, который он приобретает, или с их совокупностью (например, запрет гражданам одной страны приобретать инструменты другой страны, который может исходить от правительства любой из них).
Институциональный риск — это риск того, что система институтов, в которую включены актив и инвестор, не сможет обеспечить предполагаемую надёжность актива, или прав инвестора на него.
Риск посредника — заключение сделок, передача активов и учёт прав на них происходят как правило при участии посредников, которые могут действовать некорректно, ошибочно или прямо злонамеренно.
Риск контрагента — очевидно, вторая сторона нашей сделки может оказаться несостоятельной или недобросовестной.
Риск ликвидности — когда невозможно найти покупателя/продавца на нужный объём актива по рыночной цене в желаемый срок продажи/покупки.
Остальные риски рассмотрим на примерах активов, их несущих.
Денежные активы
Деньги в наличной форме и на текущих счетах
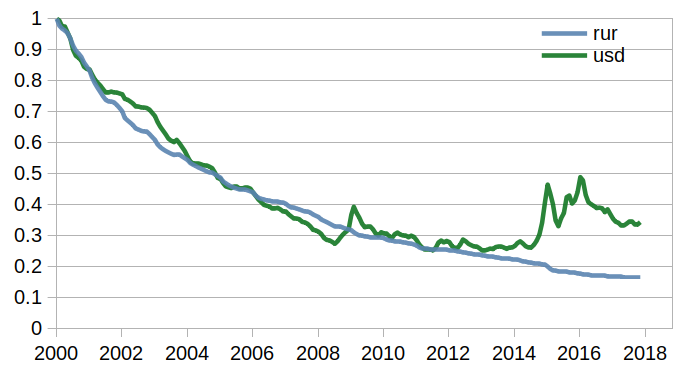
Постоянно обесцениваются. Наибольший риск инфляции и девальвации (даже у доллара). Вот так выглядит обесценение 1 рубля и 1 доллара в России с 2000г:
В вот так — реальный обменный курс (с учётом накопленной инфляции в РФ и США) руб/доллар в ценах января 2018г:
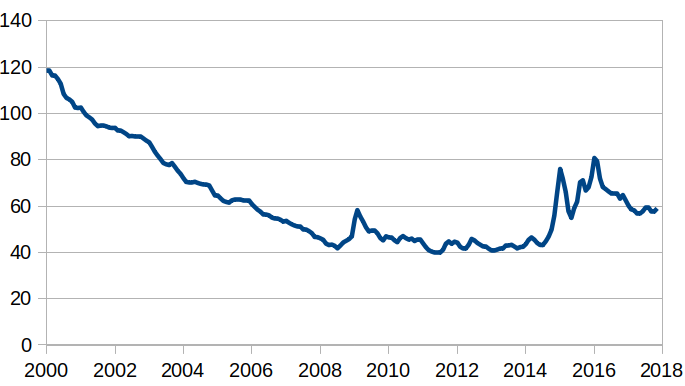
(Привет тем, у кого «доллар только дорожает».)
В случае наличных денег — риск порчи или утраты, в случае текущего счёта — риск контрагента.
Специфический риск ликвидности у денег также есть: вашу валюту могут запросто начать отказываться принимать к оплате/обмену. СССР такое проделывал не только с зарубежными валютами, но даже и с собственной.
Деньги на накопительных счетах и вкладах
Здесь инфляционный риск частично компенсируется получением процентного дохода, который имеет свои собственные риски.
Риск процентных ставок: если вы положите деньги на вклад на длительный срок, после чего инфляция и процентные ставки в экономике вырастут, то вам придётся или потерять начисленные проценты при досрочном расторжении вклада, или потерять деньги из-за инфляции, превысившей процентную ставку по вкладу.
Риск реинвестирования: если при открытии вклада вы выбрали получение процентов на текущий счёт, то вам может быть проблематично получить на выплаченные проценты такую же ставку, как и по вкладу, из-за общего снижения ставок или из-за ограничений по минимальной сумме вклада.
Также вы потеряете начисленные проценты, если размещённые на вкладе деньги понадобятся раньше срока его окончания.
Накопительные счета этих рисков, как правило, не несут т.к. банк снижает и повышает процентную ставку вслед за экономической ситуацией, а счёт можно в любой момент пополнить или опустошить. Однако, ставки по накопительным счетам на 1–2%г ниже чем по вкладам и вы за отсутствие рисков ставок и реинвестирования платите тем, что несёте повышенный риск инфляции.
Посмотрим, хорошо ли сохраняются деньги на вкладах (средние ставки по депозитам в российских банках сроком на 1 год,чтобы умерить влияние процентного риска, и кроме Сбербанка, который пользуясь невероятной исторической инерцией, устанавливает ставки чуть не двое ниже рыночных, так что ЦБ вынужден отдельно считать статистику по ставкам без него):
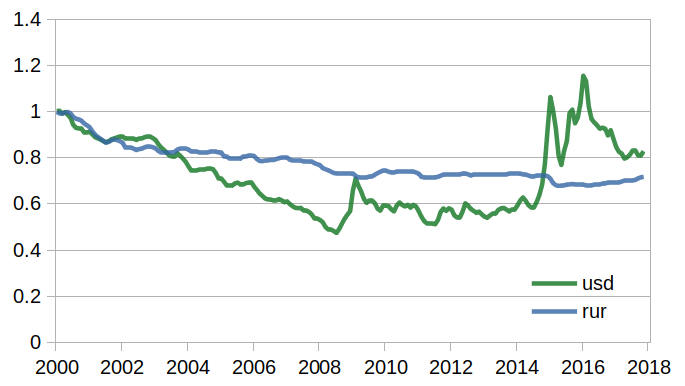
Только последняя девальвация позволила доходности долларовых депозитов обогнать рублёвые (причём неизвестно, надолго ли), но итоговая доходность всё равно отрицательная.
Деньги в облигациях
Облигация — это долговая расписка, которую продают и покупают на бирже. Заёмщик (эмитент облигации), размещая облигации на бирже, обязуется в конце срока обращения облигаций возвратить её номинальную стоимость (номинал, у почти всех российских облигаций это 1000 рублей), и периодически выплачивать купон (некоторый процент от номинала). После размещения облигации свободно продаются и покупаются по рыночной стоимости. Покупатель облигации передаёт продавцу вместе с рыночной стоимостью ещё и накопленный купонный доход (НКД) — те проценты, которые были начислены по облигации к моменту покупки, но ещё не выплачены эмитентом. Таким образом, в отличие от вклада, накопленные проценты по облигации никогда не теряются.
Облигации также несут риск контрагента: долг по облигации не застрахован, финансовую состоятельность нужно определять самостоятельно. Т.к. с государственным бюджетом и резервами у нас вроде бы всё хорошо, риск Министерства финансов, выпускающего облигации федерального займа (ОФЗ), сравним с риском Центрального банка, гарантирующего сохранность денег на вкладах.
Риск реинвестирования в случае облигаций выглядит аналогично вкладу с получением процентов на отдельный счёт: купонные выплаты будут приходить на брокерский/банковский счёт. А вот риск процентных ставок в случае облигаций довольно своеобразен. Из-за того, что облигации покупаются и продаются, их рыночная цена изменяется так, чтобы к моменту погашения доходность облигации была равна текущей рыночной процентной ставке. Если, после того как вы купили облигацию, ставки на рынке падают — её стоимость будет расти, а если ставки растут — облигация дешевеет. Чем дальше срок погашения облигации и чем ниже её купон, тем сильнее колебания.
Обращение на рынке также подставляет облигации под общерыночный риск: падение интереса инвесторов к рынку, на котором обращаются облигации, из-за каких-то не связанных с эмитентами обстоятельств. Например, около половины держателей ОФЗ — иностранные организации, которые начинают их распродавать в случае роста напряжённости отношений с Россией, ожиданий очередной девальвации рубля или других неблагоприятных событий (часто даже и надуманных), а в случае позитивных изменений — запкупать обратно. Такие действия могут значительно отклонять рыночную доходность облигаций от рыночных процентных ставок (если в качестве таковых брать межбанковские ставки, например), в обе стороны.
Эти риски оплачиваются (а) несгоранием процентов при выходе из облигаций, (б) возможностью подобрать срок вложений от нескольких дней до двух десятков лет под зафиксированную на момент сделки рыночную доходность, (в) возможностью разместить суммы вплоть до миллиардов рублей без снижения рисков и доходности, (г) более высокой процентной ставкой, чем на вкладе (но не всегда, см. выше).
Реальная доходность ОФЗ в России в сравнении с депозитами выглядит вот так:
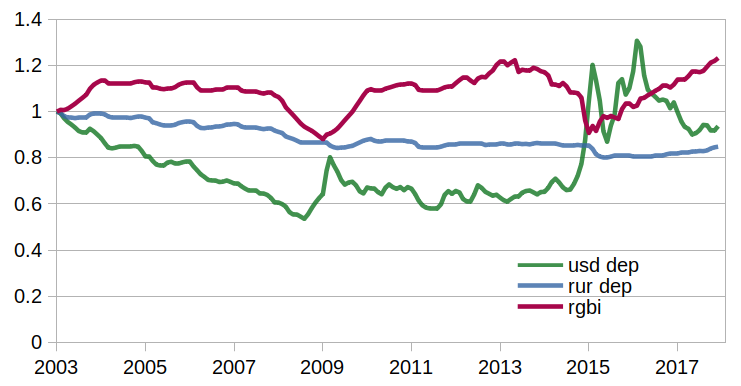
Видно, что доходность, в отличие от депозитов, обычно опережает инфляцию, а также видны две крупных реализации общерыночного риска в 2008 и 2014 годах с последующим медленным восстановлением к норме.
Согласно гипотезе Фишера в долгосрочном периоде изменение обменных курсов объясняется разницей в накопленной инфляции в каждой из валют. Наши девальвации и 2008-го,и 2014-го годов — просто скачкообразное воостановление этого соотношения, и актив, доходность которого опережает инфляцию, от такого рода девальваций (в долгосрочной перспективе) защищён.
Существуют также облигации с защитой от риска ставок (облигации с переменным купоном, у которых процентная ставка по следующему купону берётся среднерыночной за предыдущий купонный период + некоторый % сверху) и от риска инфляции (облигации с индексируемым номиналом, у которых купон — фиксированный процент от номинала, но сам номинал увеличивается на размер инфляции).
Золото
-
i Откуда берётся рыночная цена и доходность акций Какие факторы обеспечивали рост фондового рынка в прошлом и какие будут обеспечивать его рост в будущем. Что игнорируют как активные инвесторы, так и их противники. Почему доходность фондового рынка должна быть нулевой, и почему она такой не будет. Почему нет смысла выбирать отдельные акции для повышения доходности портфеля.
Реальный актив, т.е. не обесценивающийся инфляцией. Риски понятны: риск контрагента в случае владения «бумажным золотом» (сюда относятся металлические счета в банках и на бирже, биржевые и паевые фонды на золото), риски кражи и порчи в случае физического металла, и риск ликвидности при необходимости превратить металл в деньги / предметы потребления.
Золото — товарный актив, цена которого определяется балансом спроса и предложения; кто сберегает в золоте подставляет себя под риски падения спроса и роста предложения. Причём можно сказать, что таковые уже реализовались: реальный спрос на золото давно намного меньше предложения и снижается (триста тридцать тонн в год спроса против четырёх с половиной тысяч тонн предложения), а всего золота в обращении находится около 180,000 тонн. Таким образом, его цена практически целиком и полностью определяется спекулятивными настроениями игроков на рынке.
Вот так выглядит история реальной цены золота в долларах 1968г (среднегодовая инфляция на той же оси, в %г):
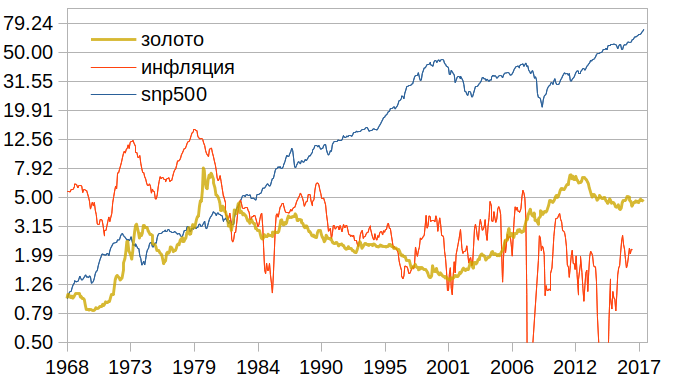
Эти же соображения, хотя и несколько в меньшей степени, относятся и ко всем прочим «инвестиционным» драгоценным металлам и камням.
Недвижимость
Реальный актив, в котором место инфляции занимает износ. Сочетает в себе свойства одновременно и товарного, и доходного актива, т.е. цена определяется и спросом/предложением и арендной доходностью.
Риски недвижимости как класса активов:
Ликвидности: продажа по рыночной цене занимает несколько месяцев.
Спроса и предложения: из-за длинного цикла производства строители не могут гибко реагировать на изменение спроса, поэтому рынок почти всегда разбалансирован.
Процентных ставок: рост ставок снижает цену недвижимости не только вслед за упавшим спросом из-за подорожания ипотеки, но и из-за необходимости получать рыночную доходность при неизменной арендной плате.
Также, сосредоточенная в одной стране недвижимость несёт риск девальвации валюты этой страны.
Владелец отдельного объекта недвижимости подставляется, помимо вышеперечисленных, под следующие риски:
- правовой — часто его право владения может быть оспорено,
- налоговый — на данный момент налог на недвижимость в России в 10–20 раз ниже, чем в развитых странах и неизбежно будет повышаться),
- износа и порчи — арендаторами, соседями, коммунальной аварией, градостроительной политикой),
- реинвестирования — на полученную арендную плату, как правило, проблематично приобрести ещё один объект недвижимости,
- операционный — риск убытков от неадекватных действий или бездействия собственника, арендаторов, коммунальных служб и пр., а также простой объекта недвижимости.
В достаточно крупном портфеле недвижимости влияние этих рисков на доходность портфеля статистически предсказуемо и невелико, но в случае отдельного объекта они могут достаточно внезапно уничтожить не только доходность, но и капитал.
Среднеисторическая доходность рентной недвижимости составляет примерно 5%г сверх инфляции (недвижимость переоценивается чуть медленнее инфляции из-за износа, часть рентного дохода уходит на обновление/ремонт и покрытие рисков).
В России динамика реальной стоимости кв.м. жилой недвижимости и его доходности (считая, что чистая арендная доходность составляет 6%г от текущей цены и реинвестируется) выглядит так (вновь, относительно стоимости на начало периода и в сравнении с государственными облигациями):
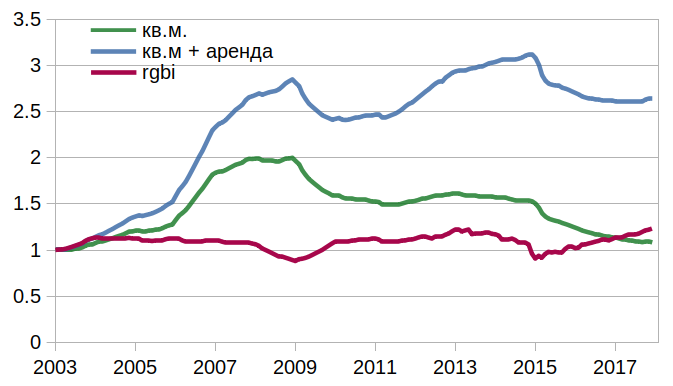
(Привет тем, у кого «недвижимость только дорожает».)
Здесь видно, что весь реальный рост цены имел место во время резкого роста платёжеспособного спроса при дефиците нового жилья в начале двухтысячных, после этого перепроизводство недвижимости при недостатке спроса толкает цену вниз и даже сдача жилья в аренду не компенсирует падения его стоимости. Также стоит учитывать, что это среднероссийские цены, включающее и свежепостроенное жильё. Если бы получилось посчитать динамику только по тем домам, которые были построены к 2003г,результаты были бы ещё печальнее.
Акции
Акция — это право на долю в бизнесе и его прибыли. Это доходный актив, который оценивается по той прибли, которую он может принести своим владельцам-акционерам (через выплату дивидендов и рост самого бизнеса). Соответственно, базовые риски для нас — это общерыночный, ликвидности и процентных ставок.
Только владение акциями даёт защиту капитала от инфляции, девальвации и даже роста тарифов. Защита от инфляции достигается тем, что компании, собственно, её и создают, повышая цены. Соответственно повышается прибыль компании, а значит её дивиденды и цена акций (иногда цены повышает государство — увеличением налогов, НДС в первую очередь, и акцизов; эти деньги с компании получить, разумеется, не удастся — они уходят в карман государства). Защиту от девальвации дают компании-экспортёры, выручка которых увеличивается кратно девальвации, а прибыль ещё сильнее. Рост тарифов повышает прибыль компаний энергетического сектора, и повышение своих расходов вы вернёте из полученных от них дивидендов.
Проблематичность акций во-первых в том, что на бизнес компании действует великое множество факторов (причём на всякую компанию по-разному), поэтому прибыль компании и, соответственно, доходность вложения в её акции практически непредсказуемы. Во-вторых, на эту неопределённость ещё накладываются спекулятивные ожидания игроков на рынке (и, в низколиквидных акциях, корыстные действия манипуляторов), что делает предсказание цен и доходностей делом совсем безнадёжным. Из-за этого операционные и ценовые риски каждой отдельной компании настолько велики, что приобретать акции имеет смысл только портфелями: с одной стороны, если у вас портфель из 100 акций, то даже полное банкроство двух из них за год снизит вашу доходность лишь на 2% в этот год, с другой — негативный для одной компании фактор является позитивным для другой, в результате совокупный риск стремится к нулю («диверсифицируется»), так же компенсируются разнонаправленные «неадекватности» цен отдельных компаний.
Наглядным примером будет поведение стоимости акций Аэрофлота и Лукойла (опять же, в относительном масштабе; и, внимание, это не доходность т.к. на графике только цена акций, без учёта дивидендов):
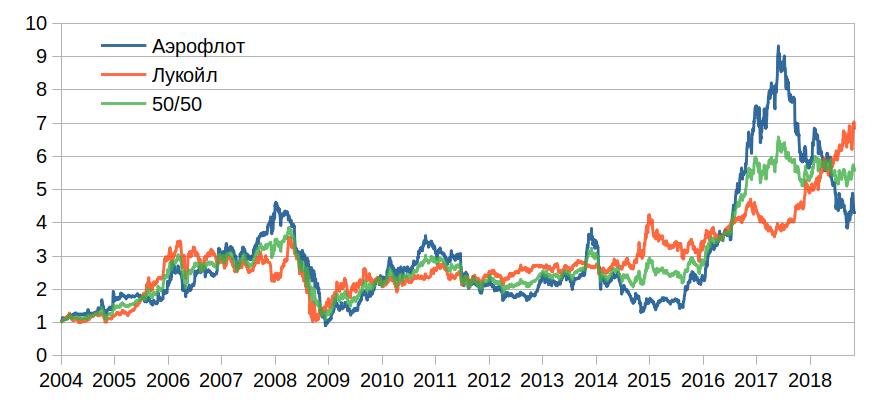
Во-первых, здесь и близко нет такого спокойствия, как в облигациях с их заранее известным доходом или в неликвидной недвижимости. Во-вторых, видна реализация общерыночного риска 2008г, уже встречавшаяся нам в облигациях. Однако самое интересное для нас сейчас — в эпизодах разнонаправленного движения акций (середина 2007-го, 2015-й и 2017-й годы), связанных с движением цен на нефть. Лукойл, как экспортёр нефти, от роста её стоимости выигрывает, и теряет доходы при ей падении. Аэрофлот, у которого топливо — основная статья расходов, — наоборот. Портфель из них обоих оказывается нечувствительным к этим изменениям, собирая «очищенную» от этого фактора прибыль. Заметьте реакцию Лукойла на двухкратное падение цены на нефть в 2014: акция осталась на месте из-за пропорциональной девальвации рубля, у ненефтяных экспортёров (металлургических компаний, например) на этом месте найдёте двухкратный рост цены акций.
А вот на следующем графике показана реальная их доходность, с реинвестированием дивидендов и без. Из него видно, что возврата своих вложений, сделанных в «неудачный» момент можно ждать десятилетиями (и не дождаться). Поэтому акции можно покупать только на те деньги, которые вам не понадобятся, скорее всего, уже никогда, чтобы не обращая внимания на цену получать свои дивиденды. И рассчитывать, стоит ли приобретать компанию по текущей рыночной цене.
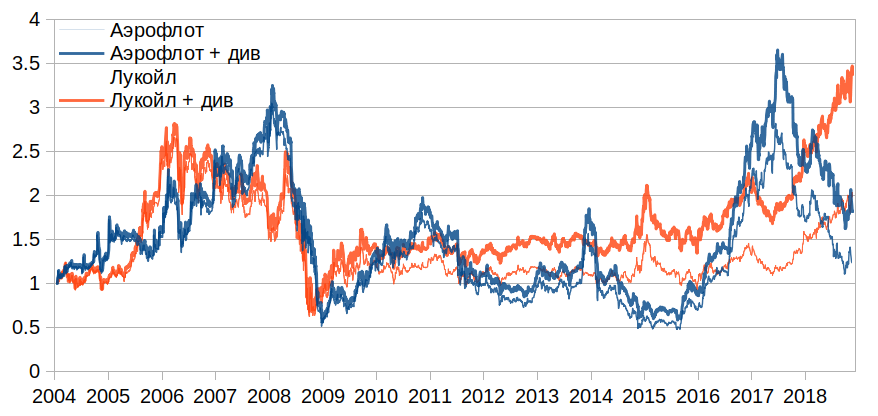
Среднеисторическая доходность акций как класса активов — как и у недвижимости — примерно 5%г сверх инфляции.
Паевые и биржевые фонды
Для тех кто не хочет или не может разбираться с отдельными акциями были изобретены паевые и, позднее, биржевые инвестиционные фонды. Инвестиционный фонд — это портфель активов (акций, облигаций или недвижимости), управляемых специальной организацией — управляющей компанией (УК) — по установленным ей правилам. Пай фонда — это право на долю в его активах.
В случае паевого фонда (взаимного фонда, mutual fund) вы имеете дело непосредственно с УК. В случае биржевого (БПИФ, ETF) — приобретаете паи на бирже у других пайщиков или маркетмейкера, который должен продавать и покупать паи в узком коридоре около истинной цены пая. Паевые фонды значительно упрощают вход в активы и их управление при небольших инвестициях. Купить-продать на 10Кр акции 3000 американских компаний или столько же арендных квартир невозможно, а вот пропорциональную долю в соответствующих портфелях — быстро и легко.
К сожалению, отечественные паевые фонды регулируются и контролируются из рук вон плохо, а стоимость услуг УК сводит на нет всю ожидаемую доходность. С биржевыми фондами ситуация чуть лучше (см. по предыдущей ссылке FXRL).
Наиболее дешёвые, прозрачные и понятные фонды — фонды, вкладывающие деньги в бумаги из биржевых индексов (индексные фонды). Это портфели наиболее ликвидных ценных бумаг, взятые пропорционально их общей стоимости (т.е. текущей цены одной бумаги, умноженной на их количество в обращении). Покупки/продажи таких портфелей не изменяют соотношения цен между бумагами, а движения цен отдельных бумаг не требуют от управляющего портфелем никаких действий (способность управляющего увеличить доходность фонда за счёт покупок и продаж отдельных бумаг или выбора времени для этого не находит подтверждения в исследованиях, его искусство в том, чтобы провести крупную покупку или продажу при выпуске/погашении паёв по рыночной цене с минимальными расходами: именно из-за этих расходов чистая доходность огромных фондов с околонулевыми комиссиями за управление может отставать от доходности маленьких фондов со значительными комиссиями).
Есть фонды и с другой структурой портфеля (например, с выбором бумаг только одной отрасли, со взятием их в равных долях, пропорционально дивидендам или бухгалтерским коэффициентам и пр.). Если формирование портфеля фонда выполняется по формальным правилам, он называется пассивным, если управлением портфелем занимается человек или комитет исходя из собственных соображений — активным. Активно управляемые фонды гораздо дороже и гораздо рискованнее пассивных, но имеют более низкую доходность даже до поправки на риск (см. предыдущую ссылку).
Т.к. паевой фонд состоит из обращающихся на открытом рынке активов, он содержит в себе все их нескомпенсированные друг с другом риски. Если рыночный индекс сбалансирован по экономическим факторам, то останется только общерыночный риск. Если нет — индекс будет зависеть от несбалансированных факторов (яркий пример — наш родной Индекс Московской биржи, в котором около 60% занимает нефтяная отрасль: он начинает в значительной степени повторять движение цен на нефть).
Паи биржевого фонда, сами обращаясь на бирже, имеют и собственные риски рыночной цены и ликвидности (для небольших фондов нередка ситуация, когда его рыночная цена значительно выше или ниже стоимости входящих в его активов).
Фонды также несут в себе риск контрагента. Хотя на активы фонда не может быть обращено взыскание по долгам УК, неумелые или неадекватные действия последней могут привести к значительным потерям активов. Доверительное управление и хедж-фонды — ещё дороже и ещё сильнее подвержены произволу управляющего, почти гарантированная потеря денег в долгосрочной перспективе.
Посмотрим на реальную доходность российского (MOEX, индекс московской биржи) и американского (SnP500) индексов для российского инвестора (график в логарифмическом масштабе, т.е. рост на, скажем, 20% относительно любого начального значения выглядит одинаково).
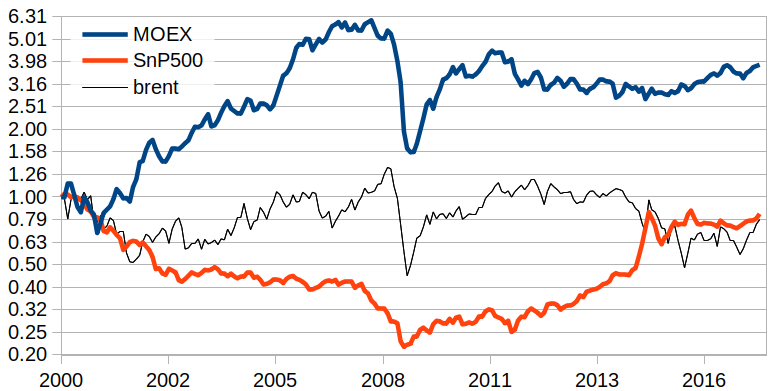
(Привет тем, у кого «Америка только растёт».)
Видно, что до 2008г доходность по американским акциям не могла обогнать российскую инфляцию вкупе с обесценением доллара относительно рубля. Российский же рынок уверенно рос, пока не перерос себя к тому же 2008г и совершенно перестал приносить прибыль после восстановления (восстановился он на возврате стоимости нефти к докризисным значениям в 2011г, но с тех пор она падает, доходность индекса около нуля держат другие отрасли), тогда как американский показал четырёхкратную доходность. Также глазу заметна куда бо́льшая стабильность американского индекса — это результат сбалансированности экономических факторов.
Важное свойство общерыночного риска — обоюдоострость, причём опаснее та сторона, что завышает стоимость активов выше справедливой. Потому что мы можем не продавать доходные активы себе в убыток, но вот вероятность купить их по ценам, которые приведут к отрицательной доходности на ближайшие пару десятилетий (как американские акции в 2000 или российские в 2008) — есть всегда, и её реализации надо старательно избегать.
Здесь я выкладываю лишь собственные размышления/исследования/расчёты, иногда собственное же изложение чужих мнений или результатов исследований. Размещённая информация может содержать ошибки, быть неактуальной на момент прочтения, допускать множество интерпретаций и проч. Я не занимаюсь образовательной деятельностью и не даю инвестиционных рекомендаций ни на этом сайте, ни в частном порядке.
Может быть, вам показалось, но способов получить гарантированную доходность за счёт каких бы то ни было финансовых инструментов, портфелей или торговых стратегий НЕ СУЩЕСТВУЕТ. Хуже того, способов гарантированно сохранить свой капитал тоже НЕ СУЩЕСТВУЕТ.
Материалы сайта могут быть использованы на условиях лицензии CC BY-NC-SA.
© Андрей Болкисев, 2021.
Какой вид финансового инструмента является самым рисковым
Инвестиции в страны и отрасли, а не отдельные фирмы, и отказ от акций компаний, чьи владельцы любят поболтать в Твиттере.
«Не буду инвестировать, а то потеряю все деньги», — думают многие россияне и несут сбережения в банк. Кажется, там с активами ничего не случится, хотя на самом деле инфляция легко проникнет в самый прочный сейф. И в депозитах, и на фондовом рынке — везде есть свои риски, но в случаях с инвестициями ими хотя бы можно управлять. Не зря Уоррен Баффет говорил, что риск приходит от незнания того, что вы делаете. Рассказываем, что грозит инвесторам и как они могут застраховать свои сбережения.
1. Рыночный риск
Пример. Пандемия коронавируса, которая устроила мировой экономике серьезную встряску: акции Boeing в феврале-марте прошлого года подешевели на 73%, «Газпрома» по итогам года — на 30%. Или финансовые кризисы вроде лопнувшего 20 лет назад «пузыря доткомов»: тогда за 2,5 года индекс S&P 500 потерял 49%.
Что делать. Включать в инвестиционный портфель разные инструменты. Например, золото: история показывает, что стоимость этого защитного актива растет во время кризисов. Вместо обезличенного металлического счета можно выбрать акции ETF на золото: фонд FXGD точно отслеживает цену драгметалла на глобальном рынке и защищает инвестиции от инфляции и девальвации в случае падения рубля.
2. Деловой риск
Пример. На слова Илона Маска в Твиттере о том, что акции Tesla переоценены, рынок моментально отреагировал их падением, а заявления бизнесмена о биткойне обрушили не только криптовалюту, но и бумаги его собственной компании, они подешевели сразу на 8,6%.
Что делать. Максимально диверсифицировать инвестиционный портфель, вкладываясь не в одну компанию, а в отраслевые (FXIT, FXES), страновые (FXUS, FXCN) или мультистрановые индексы (FXWO, FXDM). Каждый из этих фондов включает в себя акции сотен компаний: комбинируя их, вы инвестируете одновременно во все развитые и развивающиеся экономики и эффективно снижаете риски, связанные с вложением в одну компанию.
3. Валютный риск
Как проявляется. Влияет на все финансовые инструменты, номинированные в валюте, отличной от той, в которой вы тратите: колебания курса могут нивелировать доход, полученный от инвестиций.
Пример. Cтоимость номинированного в долларах актива упадет из-за укрепления рубля, даже если при этом цена бумаги не изменится: акции, купленные по 50 долларов при курсе 80 рублей за доллар, станут дешевле на 7%, если доллар просядет до 75 рублей. И меньшая доходность такую инвестицию попросту не окупит.
Что делать. Покупать активы, номинированные в разных валютах, и использовать отдельные инструменты с валютным хеджированием, которое нивелирует колебания валютной пары. Некоторые фонды акций и облигаций FinEx имеют встроенную защиту (хеджирование) от колебаний курса доллара к рублю: FXRW, FXMM, FXRB, FXIP.
4. Отраслевой риск
Как проявляется. Индустрии развиваются циклично: стоимость акций компаний одной отрасли может как расти, так и снижаться из-за различных факторов (экономических, политических, инновационных и пр.).
Пример. Котировки акций фармацевтических компаний показали взрывной рост на пике пандемии, а вот ценные бумаги авиаперевозчиков и круизных компаний тогда же резко снизились в цене. Например, акции крупнейшего в мире круизного оператора Carnival за год упали с 60 до 12 долларов: компания столкнулись не только с невозможностью продавать новые путевки и сокращением выручки, но и с требованием туристов вернуть внесенную за путешествия предоплату.
Что делать. Диверсифицировать портфель по отраслям и покупать ценные бумаги компаний, работающих в разных секторах экономики. Это можно сделать с помощью ETF, например FXUS, состав которого повторяет индекс крупнейших компаний США.
5. Процентный риск
Как проявляется. Изменение ключевой ставки в рамках денежно-кредитной политики центробанков влияет на облигации и привилегированные акции: они дешевеют, если ставка растет.
Пример. Из-за повышения ключевой ставки ЦБ РФ цена некоторых облигаций (Хэдхантер-001Р-01R, Обувь России-001Р-04, Боржоми Финанс-001P-01, Гидромашсервис БО-03) в первом полугодии упала ниже номинала.
Что делать. Держать в портфеле облигации с разным сроком до погашения, чтобы на долгом сроке нивелировать риск, либо облигации с переменным купоном, доходность которых привязана к ключевой ставке. Альтернативой могут стать облигационные ETF, где бумаги не держатся до погашения, а состав регулярно ребалансируется новыми выпусками: FXTB — фонд краткосрочных гособлигаций США, FXFA — фонд корпоративных облигаций развитых стран или FXRU — фонд еврооблигаций российских эмитентов.
6. Инфляционный риск
Как проявляется. Капитал инвестора обесценивается или растет медленнее рынка из-за роста инфляции.
Пример. Если доходность держится на уровне 4%, а инфляция вырастает до 6,5%, как это уже произошло в прошлом месяце (рекордно высокий показатель за пять лет), реальная ценность капитала становится на 2,5% ниже стартовой.
Что делать. Совмещать в портфеле широкий рынок акций (на длинной дистанции они всегда обгоняют инфляцию) и «защитные» активы, такие как золото и облигации TIPS (их номинал индексируется по инфляции). В России этот тип облигаций можно купить в виде ETF — FXTP или FXIP.
7. Геополитический риск
Как проявляется. Доходность инвестиций может пострадать из-за политической нестабильности, санкций, смены политического курса.
Пример. Brexit привел к падению британского фунта до минимума с 1985 года. А включение китайских компаний в санкционный список США обрушило рынок ценных бумаг: акции Xiaomi, например, упали на 11,8%.
Что делать. Диверсифицировать портфель по странам. Собрать мультинациональную коллекцию активов для начинающего инвестора может быть дорого, поэтому лучше использовать страновые фонды — FXRU, FXDE и FXCN. Или FXWO, который позволяет через покупку одной акции ETF получить глобальную диверсификацию.
Наличие рисков не зависит от типа актива, в котором хранятся сбережения: они есть и у владельцев брокерских счетов, и у тех, кто выбирает консервативные инструменты вроде банковских вкладов. Но не инвестировать — не вариант: куда разумнее разобраться в опасностях и осознанно управлять капиталом, защищая портфель от возможных просадок. Все лучше, чем отдать деньги на хранение в банк и надеяться, что они как-то сами будут прирастать со временем.
Последние новости
Получайте самое свежее в Telegram
Здесь вы найдете советы, как экономить, копить и правильно инвестировать.
Читайте аналитику в Telegram
Следите за новостями в нашем аналитическом ТГ-канале.
Смотрите видео
Мы регулярно снимаем обучающие ролики и вебинары для инвесторов на YouTube.
ВКонтакте
Рассказываем про инвестиции, показываем портфели, расшифровываем аналитику.
ETF — биржевые инвестиционные фонды (exchange-traded funds). Эмитенты ФинЭкс Фандс АЙКАВ (FinEx Funds ICAV) и ФинЭкс Физикли Бэкт Фандз АЙКАВ (FinEx Physically Backed Funds ICAV) далее — Фонды. Фонд является лицом, обязавшимся акциям ETF. Информация раскрывается на сайте finexetf.com.
Информация, представленная на данном сайте, носит исключительно ознакомительный характер, не содержит гарантий надежности возможных инвестиций и стабильности размеров возможных доходов или издержек, связанных с указанными инвестициями, не является заявлением о возможных выгодах, связанных с методами управления активами; не является обещанием выплаты дохода, не является прогнозом роста курсовой стоимости ценных бумаг; не является рода офертой, в том числе побуждением к приобретению акций ETF; не является индивидуальной инвестиционной рекомендацией и ценные бумаги либо операции, упомянутые в ней, могут не соответствовать инвестиционным целям инвестора. Определение соответствия ценной бумаги либо операции интересам и инвестиционным целям инвестора является задачей самого инвестора. Инвестиции в рынок ценных бумаг связаны с риском. Стоимость активов может увеличиваться и уменьшаться. Результаты инвестирования в прошлом не определяют доходы в будущем. Группа Компаний FinEx, ее дочерние компании и аффилированные лица не дают гарантий или заверений и не принимают ответственности, в том числе за любые возможные убытки (прямые или косвенные, предвиденные и непредвиденные в отношении финансовых результатов, полученных на основании использования информации, размещенной на данном сайте и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Данная информация не является предложением финансовых услуг и (или) индивидуальной инвестиционной рекомендацией. Финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать вашим инвестиционным целям (ожиданиям). Определение соответствия финансового инструмента либо операции вашим личным обстоятельствам, инвестиционным целям, срокам инвестирования и уровню риска, который вы готовы принять при реализации своих инвестиционных решений, является исключительно задачей инвестора. Группа Компаний FinEx, ее дочерние компании и аффилированные лица не несут ответственности за возможные убытки в случае совершения операций либо инвестирования в упомянутые здесь финансовые инструменты, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Представленная информация носит общедоступный характер, не предназначена для конкретной целевой аудитории и/или отдельного лица, не учитывает личные обстоятельства каждого инвестора (не основана на учете информации о нем) и не может рассматриваться в качестве подходящей для инвестирования конкретного лица, получившего к ней доступ.
Любая информация, предоставляемая пользователем сайта, не используется в целях определения инвестиционного профиля этого лица. Предоставляемая информация используется исключительно для формирования набора данных, на основании которых может быть решена задача, обозначенная как целевая в соответствующем разделе.
1. Финансовые инструменты
Существуют различные подходы к трактовке понятия «финансовый инструмент». В наиболее общем виде под финансовым инструментом понимается любой контракт (договор), по которому происходит одновременное увеличение финансовых активов одного предприятия и финансовых обязательств другого предприятия. В нашем курсе мы будем рассматривать только инструменты, доступные физическим лицам – индивидуальным гражданам. В этом случае формулировка будет выглядеть следующим образом: финансовые инструменты – это обращающиеся финансовые документы, с помощью которых осуществляются операции между Вами (физическим лицом) и другим лицом (физическим или юридическим) на финансовом рынке. На практике это означает, что Вы не просто передали из рук в руки наличные деньги (что тоже имеет свои риски и меры безопасности), а провели сделку через официальных участников рынка (банки, платёжные системы), зафиксировав её документарно.
1.1. Классификация финансовых инструментов.
Всё многообразие финансовых инструментов может быть классифицировано по тем или иным качествам. Главное из них – рынок, на котором они работают или, как говорят финансисты, обращаются.
1.1.1 Классификация по финансовым рынкам.
- Инструменты кредитного рынка – это деньги и расчётные документы (к ним относятся банковские карты, о которых мы поговорим подробнее в Разделе 2);
- Инструменты фондового рынка – разнообразные ценные бумаги;
- Инструменты валютного рынка – иностранная валюта, расчётные валютные документы, а также отдельные виды ценных бумаг;
- Инструменты страхового рынка – страховые услуги;
- Рынок драгоценных металлов – золото (серебро, платина), приобретаемое для формирования резервов.
1.1.2. По виду обращения выделяют следующие виды финансовых инструментов:
- Краткосрочные (период обращения до одного года). Являются наиболее многочисленными, обслуживают операции на рынке денег.
- Долгосрочные (период обращения более одного года). К ним относятся и «бессрочные», срок погашения которых не установлен. Обслуживают операции на рынке капитала (мы такие не будем рассматривать).
1.1.3. По характеру финансовых обязательств финансовые инструменты подразделяются на следующие виды:
- Инструменты, по которым не возникают последующие финансовые обязательства (инструменты без последующих финансовых обязательств). Они являются, как правило, предметом осуществления самой финансовой операции и при их передаче покупателю не несут дополнительных финансовых обязательств со стороны продавца (например, продажа иностранной валюты за рубли, продажа золотого слитка и т.п.).
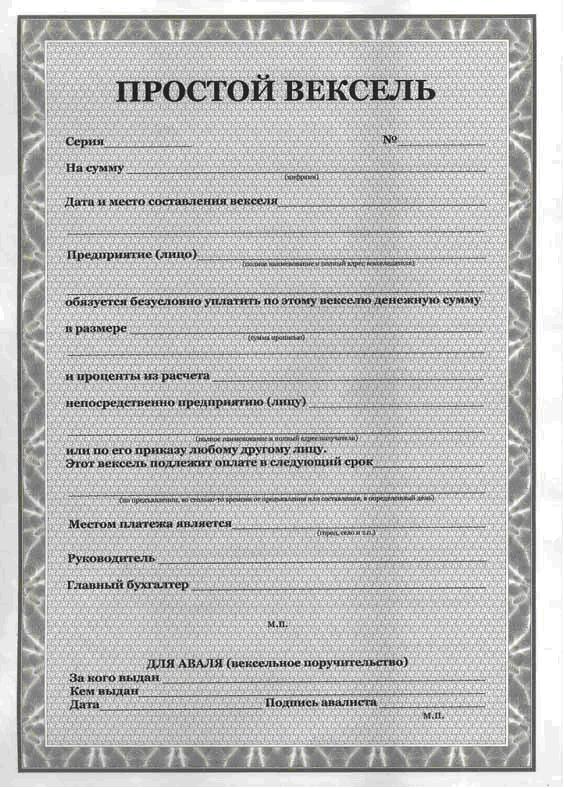
- Долговые финансовые инструменты. Эти инструменты характеризуют кредитные экономические отношения между различными юридическими и физическими лицами, возникающие при передаче стоимости (денег или вещей, определенных родовыми признаками) на условиях возврата либо отсрочки платежа, как правило, с уплатой процента. В зависимости от объекта кредитования — товарный капитал или денежный — различают две основные формы кредита: коммерческий (подтоварный) и банковский. отношения между их покупателем и продавцом и обязывают должника погасить в предусмотренные сроки их номинальную стоимость и заплатить дополнительное вознаграждение в форме процента (если оно не входит в состав погашаемой номинальной стоимости долгового финансового инструмента). Примером долговых финансовых инструментов выступают облигации (лат. obligatio — обязательство) — ценная бумага, выпускаемая акционерными обществами и государством как долговое обязательство. О. подтверждает, что ее владелец внес денежные средства на приобретение ценной бумаги и тем самым вправе предъявить ее затем к оплате как долговое обязательство, которое организация, выпустившая О., обязана возместить по указанной на ней номинальной стоимости. Такое возмещение называют погашением. О. отличается от акции (см.) тем, что ее владелец не является членом акционерного общества и не имеет права голоса. Кроме выкупа в течение заранее обусловленного при выпуске О. срока, эмитент обязан выплачивать ее обладателю фиксированный процент от номинальной стоимости О. либо доход в виде выигрышей или оплаты купонов к О. , векселя (нем. Wechsel — обмен) — письменное долговое обязательство строго установленной законом формы, выдаваемое заемщиком (векселедателем) кредитору (векселедержателю), предоставляющее последнему безусловное, поддерживаемое законом право требовать с заемщика уплаты к определенному сроку суммы денег, указанной в В. В. бывают: простые; переводные (тратта); коммерческие, выдаваемые заемщиком под залог товаров; банковские, выставляемые банками данной страны на своих заграничных корреспондентов (иностранные банки); казначейские, выпускаемые государством для покрытия своих расходов. Простой В. удостоверяет обязательство заемщика, векселедателя, уплатить заимодавцу, векселедержателю, положенный к возврату долг в оговоренный срок. Переходный В., именуемый траттой, выписывается векселедержателем (трассантом) в виде письменного поручения, приказа векселедателю (трассату) заплатить заимствованную сумму с процентами третьему лицу (ремитенту). Тем самым ремитент становится новым векселедержателем. Например, кредитор Иванов предоставил деньги в долг Сидорову, но перевел полученный от Сидорова вексель на имя третьего лица — Михайлова, которому Сидоров и должен вернуть долг. В данной ситуации Иванов — первичный векселедержатель, трассант, Сидоров — векселедатель, трассат, а Михайлов — вторичный векселедержатель, ремитент , чеки (англ, cheque, амер. check) — денежный документ, содержащий приказ владельца текущего счета банку о выплате указанной в нем суммы определенному лицу или предъявителю, или произвести безналичные расчеты за товары и услуги. Такая чековая операция предварительно предусмотрена чековым договором и между банком и чекодателем. Банк может оплатить Ч. и в счет кредита чекодателю. Имеют место несколько видов Ч.: предъявительские, именные и ордерные. Предъявительский Ч. выписывается на предъявителя, его передача осуществляется простым вручением. Именной Ч. выписывается на определенное лицо. Ордерный Ч. выписывается в пользу определенного лица или по его приказу, т.е. чекодержатель может передать его новому владельцу с помощью индоссамента, который выполняет функции, подобные функциям вексельного индоссамента. Для расчета между банками используются банковские чеки. и т.п.
- Долевые финансовые инструменты. Такие финансовые инструменты подтверждают право их владельца на долю в уставном фонде их эмитента кредитная организация (филиал), осуществляющая эмиссию банковских карт, ценных бумаг или прочих обращающихся финансовых инструментов. и на получение соответствующего дохода (в форме дивиденда , процента и т.п.). Долевыми финансовыми инструментами являются, как правило, ценные бумаги соответствующих видов (акции, инвестиционные сертификаты и т.п.)
1.1.4. По приоритетной значимости различают следующие виды финансовых инструментов:
- Первичные финансовые инструменты (инструменты первого порядка). Такие финансовые инструменты (как правило, ценные бумаги) характеризуются их выпуском в обращение первичным эмитентом и подтверждают прямые имущественные права или отношения кредита акции , облигации, чеки, векселя и т.п.)
- Вторичные (инструменты второго порядка) характеризуют исключительно ценные бумаги, подтверждающие право или обязательство их владельца купить или продать обращающиеся первичные ценные бумаги, валюту, товары или нематериальные активы на заранее определенных условиях в будущем периоде. Часто их называют производными инструментами или деревативами . Такие финансовые инструменты используются для проведения спекулятивных финансовых операций и страхования ценового риска («хеджирования»). В зависимости от состава первичных финансовых инструментов или активов, по отношению к которым они выпущены в обращение, деривативы подразделяются на фондовые, валютные, страховые, товарные и т.п. Основными видами деривативов являются опционы, свопы, фьючерсные и форвардные контракты (эти инструменты предназначены сугубо для биржевых операций, и мы их также не рассматриваем в нашем курсе).
1.1.5. По гарантированности уровня доходности финансовые инструменты подразделяются на следующие виды:
- Финансовые инструменты с фиксированным доходом. Имеют гарантированный уровень доходности при их погашении (или в течение периода их обращения) вне зависимости от колебаний на финансовом рынке.
- Финансовые инструменты с неопределенным доходом. Уровень доходности этих инструментов может изменяться в зависимости от финансового состояния эмитента (простые акции, инвестиционные сертификаты) или в связи с изменением конъюнктуры финансового рынка (долговые финансовые инструменты, с плавающей процентной ставкой, «привязанной» к установленной учетной ставке, курсу определенной «твердой» иностранной валюты и т.п.).
1.1.6. По уровню риска выделяют следующие виды финансовых инструментов:
- Безрисковые финансовые инструменты. К ним относят обычно государственные краткосрочные ценные бумаги, краткосрочные депозитные сертификаты наиболее надежных банков, «твердую» иностранную валюту, золото и другие ценные металлы, приобретенные на короткий период.
- Финансовые инструменты с низким уровнем риска. К ним относится, как правило, группа краткосрочных долговых финансовых инструментов, обслуживающих рынок денег, выполнение обязательств по которым гарантировано устойчивым финансовым состоянием и надежной репутацией заемщика (характеризуемыми термином «первоклассный заемщик»). К таким инструментам относятся чеки и веселя крупных банков, государственные облигации.
- Финансовые инструменты с умеренным уровнем риска. Они характеризуют группу финансовых инструментов, уровень риска по которым примерно соответствует среднерыночному. Примером могут служить акции и облигации крупных компаний, так называемые, «голубые фишки».
- Финансовые инструменты с высоким уровнем риска. К ним относятся инструменты, уровень риска по которым существенно превышает среднерыночный. Это акции более мелких и менее устойчивых компаний.
- Финансовые инструменты с очень высоким уровнем риска («спекулятивные»). Такие финансовые инструменты характеризуются наивысшим уровнем риска и используются обычно для осуществления наиболее рискованных спекулятивных операций на финансовом рынке. Примером таких высокорискованных финансовых инструментов являются акции «венчурных» (рисковых) предприятий; облигации с высоким уровнем процента,выпущенныепредприятием с кризисным финансовым состоянием; опционные и фьючерсные контракты и т.п.
Приведенная классификация отражает деление финансовых инструментов по наиболее существенным общим признакам. Каждая из рассмотренных групп финансовых инструментов в свою очередь классифицируется по отдельным специфическим признакам, отражающим особенности их выпуска, обращения и погашения.
Подробности описания каждого финансового инструмента можно найти в специализированной литературе или интернете (например, здесь )
1.2 Риски и доходность. Что без чего не бывает?
Риск – понятие, которое характеризует вероятность какого-то события, положительно или отрицательно влияющего на ожидаемый результат. Как правило, для частных инвесторов и вкладчиков, интересен только риск отрицательных событий, т.е. событий влияющих на снижение дохода или даже возврата денег. Поэтому для начала построим наглядный график, где по горизонтальной оси будем отмечать рост доходности, а по вертикальной – рост рисков. Ось времени мы намеренно не изображаем, хотя понимаем, — чем далее во времени ожидаемое событие, тем больше факторов на него может влиять, а значит риск возрастает.
Запомним основную формулу – «чем выше предлагается доходность, тем рискованнее инструмент». Это означает, что Вам могут сулить доход и 90%, и 250% годовых, но вероятность этого события (выплаты дохода) будут стремительно падать с ростом обещаний. Что бы ни говорили о надёжных вложениях и перспективных проектах, это будет похоже на создание «пирамиды», хорошо известной по МММ, где деньги выплачиваются недолго и не всем!
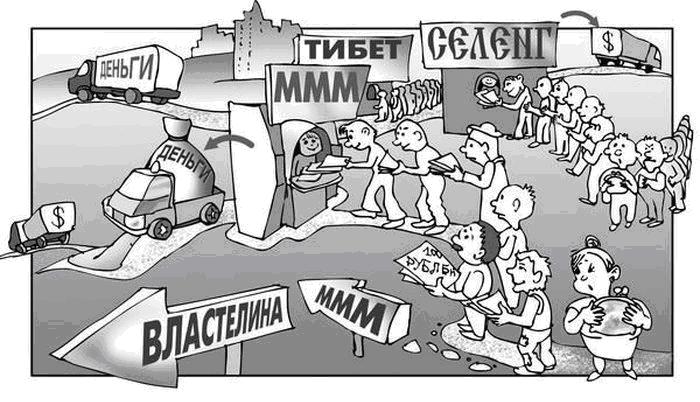
Какой вывод нужно из этого сделать? Нет высокого дохода без риска потерять часть вложенной, а иногда(как это было в кризисные годы) почти и всей суммы. На Схеме 1 финансовые инструменты размещены относительно друг друга в оценке доходности/риска. Так вклады и депозиты до 700 тыс. руб. гарантированы к возврату государством даже при наступлении банкротства банка (возможно, что вскоре будет установлена новая планка в 1 млн. руб.). Доходность по гос. облигациям также гарантирована государством, хотя мне памятен 1998 г., когда объявленный дефолт отменил все гарантии.
Product Protocol — это протокол с открытым исходным кодом для краудфандинговых / краудлендинговых кампаний, основанный на выпуске цифровых активов, интеграции со всеми бизнес-процессами, управлением средствами и финансовыми операциями.
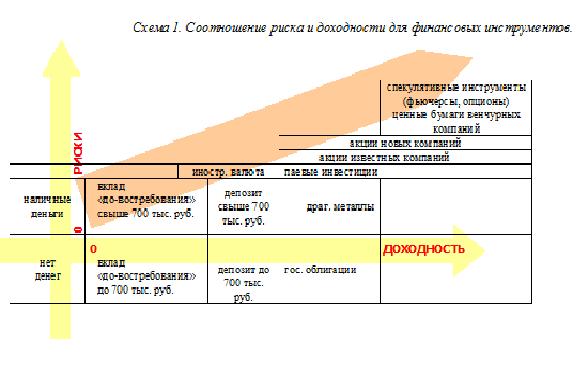
Обратите внимание, что наличные деньги на схеме размещены с отрицательной доходностью, но с положительным риском. Первое объясняется инфляцией, которая обесценивает Ваши «неработающие» деньги, второе объясняется рисками их потерять физически (украли, сгрызли, сожгли…)
Итак, какие инструменты доступны Вам? Это зависит от того, какими средствами Вы располагаете (см. Таблицу 1). Предположим, что Вы попадаете в одну из категорий – А (свыше 300 тыс. руб.), Б (от 100 до 300 тыс. руб.), В (от 10 до 100 тыс. руб.) и Г (до 10 тыс. руб.)
Какой вид финансового инструмента является самым рисковым
Платформы
Аналитика
Выберите тип счета
Что такое высокорисковые инвестиции, и почему их выбирают?
Любой опытный инвестор наизусть знает одно из основных правил биржи: риск напрямую связан с потенциальным доходом. Согласно ему, все финансовые инструменты делятся на 3 группы по степени риска: с высокой, со средней и с низкой. И сегодня мы подробнее остановимся на первой группе и расскажем, какие финансовые инструменты относятся к высокорисковым инвестициям, и почему их выбирают.
Что такое риск?
Для начала пару слов о том, что вообще подразумевается под риском. Риск на бирже – это вероятность частично или полностью потерять вложенные сбережения. Перечень причин здесь достаточно широкий, но основная – волатильность самого актива – его способность быстро дорожать или дешеветь. Причем речь идет не о каком-то конкретном активе, вроде акции нового стартапа, а о целых группах, волатильность которых выше, чем у других. Инвестиции в них и называют высокорисковыми.
Виды высокорисковых инвестиций
- Венчурные инвестиции – вложение средств в малоизвестные проекты, которые могут принести высокую прибыль. Типичный пример – стартапы, продвигающие инновационную идею, которая, в теории, действительно может «выстрелить». Оценить реальные шансы на успех крайне сложно или вовсе невозможно, поэтому и риск не получить ожидаемую прибыль или вовсе не вернуть вложенные средства, остается высоким.
- ПАММ-счета – участие в групповом инвестировании, управляемом привлеченным трейдером. Степень риска здесь зависит от профессионализма управляющего и принятых им решений. Оценить его опыт обычно можно по информации в карточке управляющего, опубликованной на сайте брокера. Но на его действия в любом случае повлиять никак не получится. Соответственно, в случае неудачи, убытки несут все участники, включая самого трейдера.
- Хедж-фонды – следующая разновидность групповых инвестиций. Ситуация здесь примерно та же, но вместо одного управляющего инвесторы передают свои средства отдельно созданной компании (хедж-фонду), которая будет использовать их для вложения в различные виды активов за небольшой процент от их стоимости или полученной прибыли. Это делает возможным участие частного инвестора в сделках, требующих очень крупных вложений и сулящих высокий доход, но и несет определенные риски: вклады в хедж-фонды не страхуются государством, а во время экономических кризисов повышается риск банкротства фонда, использующего высокорисковые инвестиционные стратегии. – инвестиции в акции также часто считаются высокорисковыми. К примеру, на бирже можно найти акции мировых гигантов (например, Apple или Amazon, стабильно дорожающие год от года. Степень риска здесь не намного выше чем у другого вида ценных бумаг – облигаций. А вот небольшие компании примерно с одинаковым успехом могут показать как стремительный рост, так и столь же быстро обанкротиться при возникновении внутренних или внешних проблем. Для того, чтобы отличить акции с высоким уровнем риска от активов с низким, требуется определенный опыт и чутье, приобретенное непосредственно во время биржевой торговли. – один из самых «прозрачных» высокорисковых инструментов. С одной стороны, здесь все действительно просто и понятно: прибыль приносит колебание стоимости валюты конкретной страны, которая зависит от состояния экономики, основных отраслей промышленности и т.д.. Порог входа здесь также достаточно низкий: некоторые брокеры позволяют начать торговлю едва ли не с 5-10$. Однако, что предсказать поведение рынка и вовремя закрыть позу или вывести деньги, приходится набираться опыта и оттачивать торговые стратегии. Также нельзя забывать и о кредитном плече – заемных средствах брокера, неумелое использование которых нередко становится причиной потери всего капитала инвестора.
Почему их выбирают?
Как мы сказали ранее, риск и доходность часто связаны напрямую – чем он выше, тем выше потенциальная прибыль. Соответственно первая причина, почему инвесторы выбирают высокорисковые активы:
- Желание быстро и много заработать – от 30% и более, в зависимости от вида финансового инструмента.
Однако выбор в пользу рискованных вложений происходит осознанно далеко не всегда. Особенно часто подобные решения принимаются начинающими трейдерами, которые не стремятся узнать рынок глубже и применять стандартные стратегии и ведут торговлю импульсивно, желая получить доход от своих вложений в максимальном размере за минимальные сроки. К сожалению, в подавляющем большинстве случаев подобные инвестиции оборачиваются полной потерей средств. Однако этот факт не говорит о том, что высокорисковые инструменты не имеют права на жизнь.
Они пользуются определенной популярностью и у опытных и профессиональных трейдеров и инвесторов. В основном, их предпочитают активные трейдеры, ведущие агрессивную торговлю. Отсюда вторая причина:
- Заработок на краткосрочных колебаниях цен. Но эта методика уже относится не к инвестициям, а к трейдингу – «быстрой» торговле на фондовом или валютном рынке.
Также инструменты с высокой степенью риска активно используются при формировании так называемых сбалансированных инвестиционных портфелей. В целом, подобные портфели рассчитаны на получение 5-10% дохода в течение достаточно длительного срока – от 3 до 5 лет, поэтому количество агрессивных инвестиций в них не превышает 10%. Резюмируя, отметим третью причину:
- В качестве рисковой части диверсифицированного инвестиционного портфеля.
Таким образом, несмотря на серьезные финансовые риски, такие инструменты при определенном опыте и умелом обращении, вполне могут принести прибыль, поэтому продолжают существовать на рынке и, что самое главное, пользоваться высоким спросом.
© 2023 Lime Trading (CY) Ltd
Lime Trading (CY) Ltd сертифицирована и регулируется Кипрской Комиссией по ценным бумагам и биржам в соответствии с лицензией No.281/15 от 25/09/2015. Торговая марка "Just2Trade" принадлежит LimeTrading (CY) Ltd..
Адрес: Lime Trading (CY) Ltd
Magnum Business Center, Office 4B, Spyrou Kyprianou Avenue 78
Limassol 3076, Cyprus
Заявление об ограничении ответственности:
Вся информация и материалы, размещенные на сайте компании могут использоваться исключительно с разрешения компании. Для получения дополнительной информации обратитесь к представителям компании.
Предупреждение о рисках:
Торговля финансовыми инструментами связана с существенным риском. Стоимость инвестиций может как увеличиваться, так и уменьшаться, и инвесторы могут потерять свой капитал. В случае маржинальной торговли потери могут значительно превышать изначально инвестированный капитал. С подробной информацией о рисках, связанных с торговлей на финансовых рынках, можно ознакомиться в разделе Общие правила и условия оказания инвестиционных услуг.