КБМ − коэффициент безаварийности
КБМ − коэффициент бонус-малус − это величина, которая участвует в калькуляторе расчета стоимости полиса ОСАГО. Данный коэффициент индивидуален для каждого водителя и зависит от наличия или отсутствия ДТП в течении календарного года. Соответственно КБМ может быть как повышающим коэффициентом в случае, если в течении года было зафиксировано ДТП по Вашей вине и страховая компания выплатила потерпевшей стороне за ремонт, так и понижающим для водителей, которые не попадали в дорожно-транспортные происшествия и проездили весь предыдущий год без аварий.
Таблица значений КБМ
Таблица КБМ от РСА (Российского Союза Автостраховщиков) включает следующие столбцы: класс на начало годового страхования, КБМ (коэффициент бонус-малус) и класс по окончании годового срока страхования с учётом наличия страховых выплат, произошедших в период действия предыдущих договоров ОСАГО.
- Общее количество классов − 15;
- Максимальный класс − 13;
- Минимальный класс − M;
- Максимальный КБМ по ОСАГО в 2023 году − 0,46;
- Минимальный КБМ по ОСАГО в 2023 году − 3,92;
- Для начинающих водителей применяется 3 класс и КБМ = 1,17;
- Определение класса осуществляется один раз в год — 1 апреля по итогам прошедшего года (с 1 апреля предыдущего года по 31 марта текущего года);
- Значение КБМ не обнуляется при перерыве в страховании ОСАГО;
- Для нескольких автомобилей показатель КБМ является одинаковым;
- Если в базе РСА несколько различных данных КБМ, то в расчете применяется минимальное значение КБМ.
Примеры расчета КБМ
В случае безаварийной езды в первый год Ваш класс повысится с 3 на 4 и новый страховой полис ОСАГО будет рассчитан с новым значением КБМ = 1, таким образом Вы получите 17% скидку при оформлении новой страховки. На последующий год без ДТП Вы получите уже 5 класс с КБМ = 0,91 и еще 9% скидки (итого 26%)… и так далее…
Если же Вы участник ДТП, то в силу вступает коэффициент аварийности Малус (М повышение КБМ), который напрямую зависит от количества аварий. Например, в первый год страхования у Вас было было 2 ДТП, тогда класс понизится до М, а значение КБМ = 3,92. На следующий год расчет Вашего класса переместится на самый верх таблицы, откуда и пойдут последующие расчеты. Другой пример, класс водителя 9 (КБМ = 0,68), за год у водителя было 2 аварии, соответственно при оформлении нового полиса ОСАГО класс водителя станет 2, а КБМ = 1,76 и страховка подорожает на 76%.
Коэффициент КБМ для нескольких водителей
Если договор обязательного страхования предусматривает ограниченное количество лиц, допущенных к управлению транспортным средством, КБМ рассчитывается исходя из сведений, которые касаются каждого из водителей. При этом при расчёте страховой премии учитывается КБМ, имеющий наибольшее значение. Если сведения о страховой истории конкретного лица отсутствуют, для него применяется КБМ, равный единице.
Коэффициент КБМ без ограничения водителей
При расчете стоимости ОСАГО, не имеющего ограничений по количеству допущенных к управлению ТС водителей (владельцем транспортного средства является физическое лицо), расчёт страхового тарифа осуществляется с применением коэффициента КБМ, который равен 1.
Примечание: В заключении отметим, что проверить свой класс КБМ можно бесплатно в онлайн режиме на официальном сайте единой базы АИС РСА (Российского Союза Автостраховщиков).
Какие новые коэффициенты бонус-малус в 2023 году? Последние изменения

Стоимость страховки зависит сразу от нескольких факторов. Но наиболее сильное влияние оказывает КБМ – коэффициент бонус-малус. Только за счёт него цена полиса ОСАГО может вырасти в 2-3 раза. Между тем, КБМ регулярно меняются как в сторону снижения, так и в сторону увеличения. Обновились ли коэффициенты безаварийной езды в 2023 году или всё осталось на прежнем уровне? В статье со ссылками на официальные законы выясним, какие в настоящее время КБМ, приведём их в таблице, расскажем где и как отслеживать свой «бонус-малус», а также узнаем, от чего зависит это значение.
Обновились ли КБМ в 2023 году?
Для начала напомним, что коэффициент бонус-малус (КБМ) – это показатель безаварийного вождения того или иного водителя. Страховщики используют этот коэффициент при расчёте стоимости ОСАГО. А главный принцип заключается в том, что чем меньше вы попадаете в ДТП по своей вине, тем дешевле для вас будет полис на будущий год. И, напротив, злостных «аварийщиков» ожидает повышение КБМ, что в свою очередь влечёт для них подорожание ОСАГО.
При этом страховые тарифы постоянно меняются. Последний раз правила расчёта КБМ обновлялись 1 апреля 2022 года. Именно тогда вступили в силу пункты Указания Банка России № 6007-У от 08 декабря 2021 года. С тех пор изменений по части коэффициентов безаварийной езды не принималось. На момент написания этой статьи значения КБМ остаются такими же, как и в момент последнего апрельского обновления.
Значит сейчас действуют прошлогодние коэффициенты от 1 апреля?
Да. И настало время подробнее с ними познакомиться.
Начиная с 1 апреля 2022 года, Центробанк вновь вернулся к идее водительских «классов». Напомним, их убирали с 1 апреля 2019 года, и вот спустя два года они снова действуют при расчёте стоимости полисов ОСАГО.
Самый низкий класс – М, его получают наиболее аварийные водители и они платят за страховку по-максимуму. На другом полюсе 13-й класс – его присваивают тем, кто не попадает в ДТП по своей вине, и для них страховка обходится дешевле.
Основные коэффициенты бонус-малус на сегодняшний день следующие:
- Базовый (1,17) – его получают новички с нулевым опытом, которые только сдали на права в ГИБДД и впервые приобретают полис,
- Минимальный (0,46) – присваивается водителям, чей стаж безаварийной езды достигает 10 лет и более,
- Максимальный (3,92) – этот коэффициент у водителей, которые часто становятся виновниками дорожно-транспортных происшествий.
Обилие цифр может запутать неподготовленного человека. Однако на самом деле вести подсчёты КБМ совсем не сложно – тем более, это делается на основе таблицы, где структурно расписаны все «классы» и визуально понятно, как осуществляется перемещение водителя между ними в зависимости от его виновности в ДТП.
Таблица актуальных коэффициентов бонус-малус
Итак, вот так выглядит таблица согласно последнему Указанию Банка России:


Всё равно непонятно, увеличится мой КБМ или нет?
Теперь давайте рассмотрим, как пользоваться этой таблицей, в какие графы смотреть и на что обращать внимание.
- Текущий «класс» КБМ указывается в страховом полисе – просто посмотрите, какая цифра (или буква М) у вас там стоит,
- Далее идём во второй (голубой) столбец таблицы и ищем это значение,
- После чего нужно посчитать, сколько раз в течение периода с 1 апреля текущего года по 31 марта следующего вы становились виновником ДТП,
- В зависимости от количества таких аварий вам нужно будет выбрать один из 5 последних столбцов в таблице, а дальше сопоставить строку с вашим классом (2 столбец) с получившимся значением напротив – в итоге вы получите ваш новый класс в зависимости от количества ДТП с вашей виновностью,
- Наконец, ищем этот класс во 2 столбце, а в 3 столбце (жёлтом) видим новый присвоенный вам коэффициент,
- И именно с учётом этого нового коэффициента будет рассчитываться для вас стоимость полиса ОСАГО на будущий год.
Давайте для наглядности приведём пример:
Возьмём водителя с КБМ – 0,83, что соответствует 6-му классу. В течение года этот автолюбитель всего один раз угодил в ДТП и был признан его виновником. Ищем в таблице шестой «класс», а затем переходим в соответствующую для него колонку (1 ДТП) и видим, что с 1 апреля водитель станет «шестиклассником». А этот класс, в свою очередь, имеет коэффициент 1 – то есть не даёт ни скидку, ни удорожание ОСАГО.
Однако не забывайте, что КБМ – это лишь один из нескольких коэффициентов. Для вычисления окончательной цены страховки требуется перемножить базовый тариф на 7 коэффициентов, друг за другом. В их числе коэффициент территории, возраста и стажа, мощности двигателя ТС, числа допущенных к управлению водителей и т.п.
При этом сам базовый тариф колеблется в пределах от 1 646 до 7 535 рублей (если у вас легковой автомобиль и вы физическое лицо). Это означает, что при калькуляции страховщик может взять любую сумму в пределах этого диапазона, чтобы перемножить её на коэффициенты. И как показывает практика, обычно берётся самое максимальное значение или около того, в результате чего стоимость ОСАГО из года в год ненамного, но дорожает почти у всех.
Также обратите внимание, что ДТП с вашей виновностью – не показатель того, что ваш КБМ непременно увеличится. Для того, чтобы это произошло, должны выполняться два условия:
- вас действительно признали виновником аварии,
- после ДТП потерпевшие обратились за возмещением по ОСАГО, а страховая произвела им такую выплату.
При несоблюдении хотя бы одного из условий вам не стоит переживать по поводу увеличения КБМ для будущей страховки.
Как я могу узнать свой коэффициент бонус-малус?
Посмотреть актуальный КБМ можно на официальном сайте Российского Союза Автостраховщиков (РСА). Для этого вам достаточно заполнить специальную онлайн-форму.
Как это сделать:
- Заходим в сервис РСА.
- Указываем дату заключения договора ОСАГО (если полиса у вас еще нет – отметьте планируемую дату),
- Далее отмечаем, кто собственник машины – физлицо или компания,
- Указываем, ограничено ли число допущенных к управлению водителей или ОСАГО неограниченный,
- Нажимаем кнопку «Применить»,
- Далее заполняем вторую часть реквизитов: ФИО, дату рождения, серию и номер водительского удостоверения, а если эти данные менялись, нажимаем галочку ниже и вбиваем предыдущие данные автомобилиста,
- После этого жмём кнопку «Найти» и система выдаёт документ с текущим КБМ на выбранного водителя.

Могу ли я избежать повышения КБМ?
Да, можете. Чуть выше мы указали на ключевое условие – наличие страхового возмещения потерпевшим или пострадавшим в ДТП. Если же последние не обращались в страховую и по ОСАГО им ничего не выплачивалось, вы избежите повышения КБМ.
Но что, если вы всё же стали виновником ДТП? В этом случае оцените, что выгоднее: увеличение КБМ (и стоимости страховки) на следующий год или прямое возмещение ущерба потерпевшим за свой счёт. Например, можно оплатить потерпевшему ремонт его повреждённой машины, а взамен взять с него расписку о том, что он получил от вас возмещение и претензий не имеет. Обязательно сохраните эту расписку. Иначе может оказаться так, что этот потерпевший вначале возьмёт с вас деньги, а потом обратиться в страховую и получит выплаты ещё и по ОСАГО – с помощью расписки вы можете доказать, что возместили ущерб.
Никак иначе избежать увеличения КБМ, увы, не получится. В том числе не удастся обнулить коэффициент бонус-малус за отдельную плату – страховые компании таким не занимаются, поскольку подобное квалифицируется как уголовное преступление.
Коэффициент бонус-малус КБМ при покупке ОСАГО
В этой статье речь пойдет о так называемом коэффициенте бонус-малус (сокращенно КБМ), который используется при расчете стоимости страхового полиса ОСАГО.
Коэффициент КБМ позволяет водителю получить скидку за безаварийное вождение. При этом каждый год безаварийного вождения увеличивает скидку водителя и уменьшает стоимость ОСАГО.
Из этой статьи Вы узнаете:
Таблица КБМ в 2023 году
В 2023 году для расчета КБМ используется следующая таблица:
| N п / п |
Класс КБМ на период КБМ | Коэффициент КБМ на период КБМ | Класс КБМ | ||||
| отсутствие страховых возмещений за период КБМ | одно страховое возмещение за период КБМ | два страховых возмещения за период КБМ | три страховых возмещения за период КБМ | более трех страховых возмещений за период КБМ | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | М | 3,92 | 0 | М | М | М | М |
| 2 | 0 | 2,94 | 1 | М | М | М | М |
| 3 | 1 | 2,25 | 2 | М | М | М | М |
| 4 | 2 | 1,76 | 3 | 1 | М | М | М |
| 5 | 3 | 1,17 | 4 | 1 | М | М | М |
| 6 | 4 | 1 | 5 | 2 | 1 | М | М |
| 7 | 5 | 0,91 | 6 | 3 | 1 | М | М |
| 8 | 6 | 0,83 | 7 | 4 | 2 | М | М |
| 9 | 7 | 0,78 | 8 | 4 | 2 | М | М |
| 10 | 8 | 0,74 | 9 | 5 | 2 | М | М |
| 11 | 9 | 0,68 | 10 | 5 | 2 | 1 | М |
| 12 | 10 | 0,63 | 11 | 6 | 3 | 1 | М |
| 13 | 11 | 0,57 | 12 | 6 | 3 | 1 | М |
| 14 | 12 | 0,52 | 13 | 6 | 3 | 1 | М |
| 15 | 13 | 0,46 | 13 | 7 | 3 | 1 | М |
Для чего нужен КБМ?
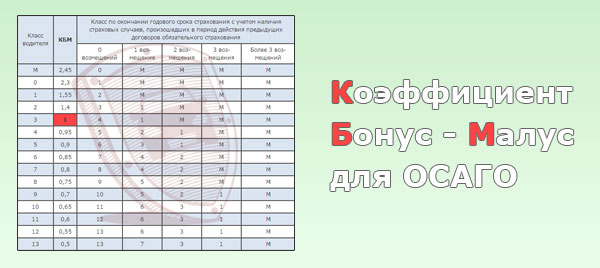
Коэффициент бонус-малус необходим для того, чтобы правильно рассчитать стоимость страхового полиса ОСАГО. При этом вместе с КБМ используется понятие класс водителя.
Каждому классу водителя соответствует определенный коэффициент бонус-малус. По умолчанию водитель, покупающий страховку ОСАГО впервые, получает класс 3 и КБМ равный 1,17.
В дальнейшем коэффициент рассчитывается по таблице, приведенной выше:
- Если водитель в течение года не стал виновником дорожно-транспортных происшествий, то его класс увеличивается на 1, а коэффициент КБМ уменьшается.
- Если по вине водителя произошли одно или несколько ДТП, по которым страховая компания произвела выплаты другим участникам происшествия, то класс водителя уменьшается, а стоимость ОСАГО на следующий год увеличивается.
Итоговая стоимость ОСАГО зависит не только от КБМ и узнать ее Вы можете с помощью калькулятора ОСАГО.
Как рассчитать КБМ?
Узнать КБМ любого водителя можно с помощью таблицы, приведенной выше:
- Начните расчет со строки, содержащей класс 3 (выделена красным).
- КБМ пересчитывается ежегодно — 1 апреля. Период с 1 апреля предыдущего года, до 31 марта текущего года называется периодом КБМ.
- Если период КБМ был безаварийным, то спускайтесь на одну строку таблицы ниже.
- Если период был аварийным, то перейдите на строку, соответствующую количеству страховых возмещений.
- Если водитель не был вписан ни в один полис ОСАГО после 1 апреля 2017 года, то его класс равен 3.
- При использовании открытого полиса ОСАГО (с неограниченным числом водителей), КБМ меняется только для владельца автомобиля. Все остальные водители считаются не вписанными в ОСАГО.
Примечание 1. Правила расчета КБМ последний раз обновлялись 1 апреля 2020 года. Данный вопрос подробно рассмотрен в отдельной статье.
Примечание 2. Таблица расчета КБМ последний раз обновлялась 1 апреля 2022 года. Если Вам требуется расчет за периоды до 1 апреля 2022 года, то воспользуйтесь предшествующей таблицей, приведенной в этой статье.
Примечание 3. До 1 апреля 2019 года использовались иные правила расчета КБМ. Коэффициент пересчитывался только при покупке очередного полиса ОСАГО, а не ежегодно. Для расчета использовалась та же самая таблица.
Обратите внимание, таблица позволяет получить теоретическое значение КБМ.
На практике значение КБМ зачастую может быть выше, чем при теоретическом расчете. Дело в том, что хитрые страховщики могут намеренно не вносить КБМ в базу данных РСА, чтобы получить больше денег за тот же самый страховой полис. При этом водители, плохо разбирающиеся в теме и предварительно не рассчитавшие стоимость ОСАГО, легко попадаются на удочку менеджера.
Отмечу, что при покупке ОСАГО мне неправильно рассчитывали стоимость страхового полиса в каждом втором случае. Если рассматривать каждый из случаев по отдельности, то кажется, что менеджер всего лишь допустил случайную ошибку. Однако на практике подобный обман, судя по всему, носит систематический характер.
Проверить КБМ по базе РСА
Несколько лет назад страховщики хранили значения коэффициентов КБМ в собственных архивах, поэтому при переходе в новую страховую компанию водитель должен был взять специальную справку у предшествующего страховщика. В настоящее время все коэффициенты КБМ хранятся в централизованной базе данных российского союза автостраховщиков (РСА).
При этом проверить КБМ на официальном сайте РСА может любой водитель. Для этого перейдите на следующую страницу.
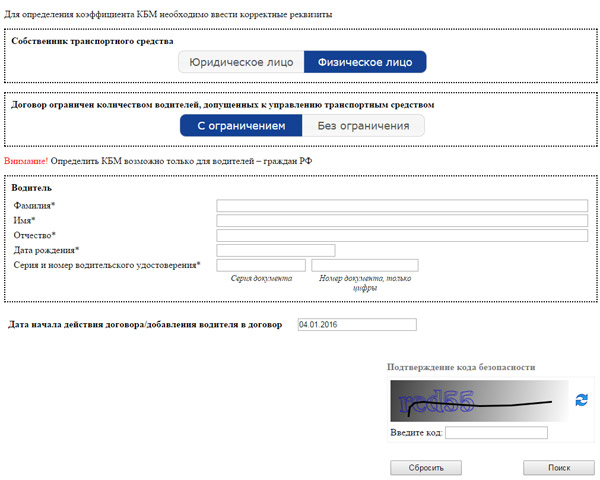
Введите фамилию, имя и отчество водителя, дату его рождения, а также серию и номер водительского удостоверения. Если серия удостоверения содержит буквы, то их следует вводить на английском языке.
Введите дату, начиная с которой Вы планируете заключить договор ОСАГО. Можете внести в поле текущую дату. После этого введите проверочный код и нажмите кнопку «Поиск».
В результате Вы попадете на страницу, где будет указано реальное значение КБМ, содержащееся в базе данных РСА:
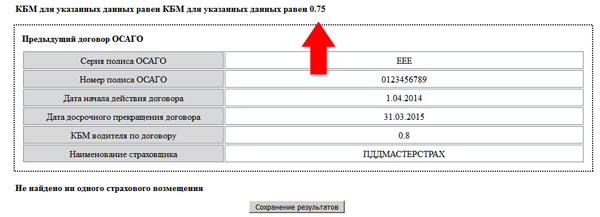
Если полученная цифра совпала со значением, рассчитанным теоретически, то все в порядке. Если же проверка скидки КБМ в РСА дала неправильный результат, то придется заняться восстановлением КБМ.
Как восстановить КБМ в базе РСА
1. В первую очередь нужно выяснить, в какой момент допущена ошибка в коэффициенте КБМ. Для этого возьмите все имеющиеся у Вас страховые полисы или их копии и начинайте искать.
Начиная с 1 января 2018 года каждый страховой полис содержит таблицу, в которой перечислены все коэффициенты, в том числе и КБМ. Таблица имеет следующий вид:

Например, в приведенном выше полисе коэффициент КБМ равен 0,65.
К сожалению, до 2018 года коэффициент не указывался в полисе. Поэтому Вам придется вручную пересчитать стоимость каждого полиса, выданного ранее 1 января 2018 года.
Начинайте поиск с последнего года.
Я рекомендую ежегодно сверять стоимость страхового полиса с результатами калькулятора. Если Вы хотя бы раз в год проводите проверки, то ошибка будет найдена в самом последнем полисе, т.е. в действующем.
Если же Вы ранее не проверяли стоимость ОСАГО, то ошибка может быть в любом из полисов. В том числе ошибок может быть несколько.
2. Для восстановления КБМ нужно обратиться в страховую компанию, которая допустила ошибку при расчете.
Например, если Ваш действующий полис куплен в Росгосстрахе, и в базу данных РСА внесен неправильный коэффициент, то обращаться нужно именно в Росгосстрах. Если ошибка подтвердится, они внесут изменения в базу. На практике это занимает 2-3 дня.
Сложнее дело обстоит, если ошибка допущена не в последнем полисе. В этом случае придется обратиться в ту компанию, где был заключен полис с ошибкой.
Например, если неправильно рассчитана стоимость страхового полиса, приобретенного в 2012 году, то нужно обратиться в компанию, где Вы страховались в 2012 году. Только они смогут исправить собственную ошибку.
Примечание. В 2023 году ошибку, допущенную в любом из предыдущих договоров, можно исправить в Вашей текущей страховой компании. Ранее подобный вариант был не доступен.
3. РСА (российский союз автостраховщиков) заявляет, что он не может вносить изменения в базу данных. Поэтому обращаться к ним на практике не имеет смысла.
К сожалению, иногда водитель может столкнуться со следующей неприятной ситуацией. Страховая компания, которая допустила ошибку несколько лет назад, в 2023 году может просто-напросто не существовать. Связано это с тем, что время от времени страховщики разоряются или ликвидируются по другим причинам.
В этом случае восстановить коэффициент бонус-малус в базе можно только через текущего страховщика.
В любом случае рекомендую регулярно проверять правильность коэффициента КБМ по базе РСА. Тем более что сделать это довольно просто.
Как сохранить КБМ в случае ДТП
КБМ — это один из немногих коэффициентов, который позволяет сэкономить на стоимости ОСАГО.
Поэтому если по вине водителя произошло небольшое ДТП, то вполне очевидно желание водителя не потерять скидку, накопленную за годы безаварийного вождения.
Чтобы Вы лучше могли понять, сколько потеряет водитель из-за страховой выплаты, рассмотрим пример. Иван Иванович 10 лет управляет автомобилем и не был виновником дорожно-транспортных происшествий. Его КБМ равен 0,5. Иван Иванович живет в Москве и управляет автомобилем Renault Logan (75 л.с.).
Стоимость страхового полиса до ДТП: 4530 рублей.
Стоимость ОСАГО после ДТП: 7248 рублей.
Даже при покупке одного полиса ОСАГО разница будет ощутимой (7248 — 4530 = 2718 рублей). Однако это далеко не все. Единственное ДТП оказывает влияние на стоимость страхового полиса в течение ближайших 6 лет. Проведем еще один расчет.
Стоимость ОСАГО на следующие 6 лет, если бы ДТП не произошло:
4530 * 6 = 27 180 рублей.
Стоимость ОСАГО на следующие 6 лет с учетом ДТП:
7248 + 6795 + 6342 + 5889 + 5436 + 4983 = 36 693 рублей.
Т.е. в случае ДТП Ивану Ивановичу придется потратить на ОСАГО на 9513 рублей больше. Обратите внимание, в примере использован автомобиль с относительно небольшой мощностью двигателя 75 л.с. Если автомобиль имеет двигатель большей мощности, то стоимость ОСАГО может возрасти более значительно.
Итак, каким образом можно сохранить КБМ в случае ДТП? Все достаточно просто. В настоящее время водители могут вполне официально разобраться на месте.
Например, если Вы поцарапали зеркало другому автомобилю, то предложите водителю 1000 — 2000 рублей на ремонт. Если он согласится, Вы сможете сэкономить на стоимости страхового полиса ОСАГО. Кроме того, не придется оформлять документы для страховой, а также предоставлять машину для осмотра повреждений.
Естественно, подобная экономия имеет смысл лишь в том случае, если повреждения незначительны. Если автомобили сильно повреждены, то заплатить за ОСАГО в будущем будет дешевле.
В завершение данной статьи хочу еще раз подчеркнуть, что страховые компании очень часто допускают ошибки при внесении КБМ в базу РСА. Поэтому проверьте Ваш КБМ, а в случае необходимости обратитесь в страховую для исправления ошибки.
Удачи на дорогах!
Рекомендуем также прочитать:  Обновленный закон «Об ОСАГО» с 4 июля 2016 года
 Правила расчета КБМ с 1 апреля 2020 года
 Изменения автомобильного законодательства в 2019 году
 Как меняется КБМ после ДТП?
 Штраф для водителя, который не вписан в страховку ОСАГО
 Новые коэффициенты КБМ
Здравствуйте! Раньше не задумывался и никогда не следил правильно ли мне считают КБМ, в этом году заинтересовался. Прошел год проверил полис Осаго по базе РСА, а его нет, пока не позвонил на горячую линию в страховую. Водительский стаж с 2000г с 2010г каждый год делал страховку , аварий по моей вине нету! Мой класс-6 и КБМ -0.85, правильно ли это, и можно ли как-то проверить? Спасибо!
Вадим, здравствуйте.
В описанной ситуации класс водителя должен быть равен 10 (или 11), а КБМ — 0,65 (или 0,6). Соберите все имеющиеся страховые полисы и обратитесь в страховую для исправления КБМ.
Удачи на дорогах!
Есть действующий полис ОСАго с 15.04.2017 по 14.04.2018, я внего был писан с кбм 1 лишь 08.08.2017, я правильно понимаю, что когда он закончится мой КБМ не измениться. И если я в новый полис буду вписан с 15.04.2018 то КБМ поменяется лишь 15.04.2019? Или 09.08.2018? Как правильно?
Ваш Кбм поменяется с 090818
Здравствуйте. В 2012 году мой КБМ был 0,75 (8 класс), застраховал свой новый автомобиль по КАСКО и ОСАГО в РЕНЕССАНС СТРАХОВАНИИ. В течение года был 1 (один) страховой случай, при движении задним ходом я крылом чуть задел другой автомобиль (слегка стер краску у себя и у него). Писал заявление по ремонту своего авто по полису КАСКО, сделали в сертифицированном автосервисе. Пострадавший тоже обращался в мою страховую компанию для ремонта, или возмещения, не знаю, но по полису ОСАГО. На следующий год (2013) я заключил только договор по ОСАГО, но уже в другой компании — ВСК. При расчете стоимости они применили КБМ 0,95 (4 класс), мотивируя это тем, что у меня в 2012 году был страховой случай по моей вине. На сколько это правомерно, ведь я помимо ОСАГО был застрахован по КАСКО и писал заявление на ремонт по нему же? И за полис КАСКО я заплатил в 10 раз дороже, чем за ОСАГО. Какой КБМ должен был быть у меня в 2013 году? Поскольку с того времени расчёт ведется от данной цифры.
При 8 классе и одной страховой выплате на следующий год должен применятся 5 класс, скидка 10%. Соответственно каждый год вы переплачивали на один класс дороже.
А страховка Каско тут вообще не причем.
У меня стаж вождения 17 лет (беспрерывный и безаварийный)
В 2008 г. купил авто и непрерывно страховался в ВСК по 25.12.2014 г. (включительно)
Проверил КБМ (данные есть начиная с 13.01.2012 г., где мой КБМ равен 9 классу, а далее уже что попало, то 6 класс, то 1 , то 10 .
В итоге 25.12.2014 г. я "уходил" с 4 классом
26.12.2014 перешел в СК Росгосстрах вообще с 3 классом
и тоже какой то дурдом (смотрел все года и ужасался)
В итоге пробыл в Росгосстрахе до 26.12.2017 и ушел с 8 классом
От Росгосстраха сохранились все 3-и полиса в бумажном виде.
Сейчас электронно застрахован в СОГАЗ
Вопрос в следующем: на какую компанию подавать жалобу в ЦБ России? и как вернуть переплаченные деньги за все это время?
Для начала рекомендую Вам найти все страховые полисы, которые возможно. После этого проанализируйте их и выясните, в каких полисах были допущены ошибки (насколько я понял, их несколько).
После этого по каждому полису, выданному с ошибкой, нужно написать заявление на возврат средств. Заявление нужно подавать в ту страховую, в которую Вы платили деньги за этот полис.
В общих чертах все выглядит так.
Удачи на дорогах!
Меня лишили прав за обгон через сплошную линию на год в апреле 2017 г. и я по глупости сдал полис ОСАГО (25.08.2016-24.08.2017 г.). При сдаче ОСАГО получил разницу в 3500 рублей и автоматом потерял свой КБМ ( был 9 класс . стал 3) Можно ли мне вернуть свой КБМ. 12.04.2018 получил права . Заранее благодарен!
При покупке машины ,приобрел полис осаго,
в салоне, первый без ограничений в 2015г.
КБМ 1. Следующий полис в 2017 в СОГАЗе. Как единственный водитель. Но КБМ оказался тоже 1. Сейчас в 2018г. КБМ 0.95.
Я единственный владелец и водитель.
Должен ли быть у меня КБМ 0.90?
Страховых случаев нет.
если Вы целый год не страхуетесь, то каким бы ни был ваш КБМ, он автоматически на следующий год становится равен единице.
Если Вы, имея допустим в прошлом году КБМ=0.8, страхуетесь в этом году лишь на 6 месяца, то придя (через оставшиеся 6 мес.) в следующем году и застраховавшись на полный год, ваш КБМ будет по прежнему =0.8 (т.е. он уменьшается только если бы страховка покрыла целый год, пусть даже Вы добирали бы её до года по частям).
Поэтому, если в 2016 году не страховались и прошел целый год, всё правильно.
Нет разрывов больше нескольких месяцев небыло. (В связи с рейсами), страховки на 12 месяцев. 3 ий год машине, 3я страховка.
если не ошибаюсь (появится Максим или кто-то, поправят), ни у тех кто ездит по полису без ограничений, ни у самих владельцев автомобилей — КБМ не меняется. Касаемо владельца, просто следующий полис без ограничений (а не его личный КБМ) будет дешевле на ступень КБМ, но если оформляется полис с ограничением, то нет.
Сплошное надувательство! Сколько лет страхуюсь и кмб 1 и стаж неверный. А стаж всегда говорил с первого удостоверения!
Алексей, здравствуйте.
В данном случае Вы не были вписаны в ОСАГО в течение года, т.е. КМБ теперь равен 1.
Я не вижу способа вернуть КБМ в данном случае.
Данный вопрос можно было решить заранее. Для этого Вам нужно было "вписать" себя в полис любого Вашего знакомого. Однако сделать это нужно было до того, как прошел год с момента окончания предыдущего полиса.
Удачи на дорогах!
Здравствуйте! У меня вопрос по поводу страхового полиса ОСАГО. Решила проверить по базе РСА свой КМБ и сайт мне выдает, что он равен 0,6, при этом показывает предыдущий полис ОСАГО, который был оформлен с 2016 по 2017 год, а у меня последний полис с 02.08.17 по 01.08.18. Проверяю действующий полис — все верно, он существует и в статусе стоит "находится у страхователя". По идее КМБ в этом году уже должен быть 0,55, так почему же сайт РСА выдает предыдущие сведения? И при оформлении страховки какой КМБ возьмет страховая компания?
Вот со второго августа 2018 года у вас уже и будет действовать новый Кбм.
Здравствуйте. В 2018г. было ДТП. В полисе ОСАГО на 2019г. КБМ с 0,5 стал 0,8. 2019год-безаварийный. В 2020г. КБМ остался 0,8. Он должен был стать 0,75? Страхуюсь в одной и той же компании все 3 года.
Валерий-122, здравствуйте.
КБМ пересчитывается ежегодно 1 апреля. В этом году пересчета еще не было. Если значение 0,8 было присвоено 1 апреля 2019 года, то к настоящему времени оно не должно было измениться.
Удачи на дорогах!
Здравствуйте! Мой стаж вождения более 30 лет. Никогда не интересовался КБМ. В этом году в страховке увидел коэфф. 0,75. В мае 2019 го приобрел автомобиль, до этого был перерыв пару лет (не было машины) все это время я был вписан в страховку сына. Правильно ли рассчитан КБМ ?
Сергей-965, добрый день.
Вы когда меняли водительское удостоверение?
Рифат, в 2017 году
Сергей-965, добрый день.
А в страховке сына у Вас какой кбм указан?
Возможно при замене в/у Вы потеряли кбм.
Сергей-965, здравствуйте.
В описанной ситуации коэффициент КБМ должен был уменьшиться до 0,5. Рекомендую Вам найти, где именно была допущена ошибка, и обратиться в страховую компанию для восстановления КБМ.
Удачи на дорогах!
Максим,
у меня тоже ошибка в кбм они сказали писать в рса
agrael09, напишите везде, хуже не будет (в страховую, в РСА, в Банк России). Мне приходилось несколько раз исправлять КБМ и я отправлял заявления сразу во все указанные организации. РСА обычно отвечает, что исправить КБМ не может. Однако в результате КБМ исправляют. Кто именно — не понятно, т.к. заявления отправляются одновременно.
Удачи на дорогах!
В 2019 году восстановил через агентов КБМ до 0,5 застраховал автомобиль №1 по ОСАГО в ск "Альфастрахование" с 30.10.2019 по 30.10.2020 с КБМ 0,5.
с 23.07.2020 по 22.07.2021 застраховал автомобиль №2 по ОСАГО в ск "Макс" с КБМ 0,5
31.10.2020 продлевая полис в ск "Альфастрахование" применили КБМ 0,7
за период с 23.07.2020 по 31.10.2020 водительское удостоверение не менялось, в дтп не участвовал, то-есть никаких изменений не было.
На сайте ск"Альфастрахование" был оставлен запрос на изменение КБМ и он стал 0,65. После было написано заявление в офисе компании, и получен ответ:
В ответ на Ваше обращение от 20.11.2020 (вх. № AS0377610420) сообщаем следующее:
КБМ рассчитывается на основании анализа всего массива сведений в АИС ОСАГО (находится в ведении Российского Союза Автостраховщиков). Учитываются все договоры ОСАГО и все страховые случаи, в которых фигурирует водитель, допущенный к управлению транспортным средством. Страховщик всего лишь пользуется сформированными в АИС ОСАГО данными, которые пополняются в зависимости от передачи сведений каждой страховой компанией.
Сведения по договорам, заключенным между Вами и АО «АльфаСтрахование», переданы в АИС ОСАГО корректно. Нарушений со стороны АО "АльфаСтрахование" не выявлено.
В целях корректного отражения сведений в автоматизированной информационной системе обязательного страхования АИС ОСАГО был сделан дополнительный запрос ID № 6289511 на проверку значения КБМ.
На основании полученных данных следует, что в отношении водителя ******* Андрей ******** определяется КБМ = 0,65 (расчетный период КБМ с 01.04.2020 по 31.03.2021).
Вопрос: Кто допустил ошибку? Как исправить ситуацию?
Андрей-586, а какой КБМ ожидали увидеть Вы исходя из предшествующего опыта покупки страховки?
А именно, не понятно, был ли КБМ восстановлен правильно в 2019 году.
Андрей-586, Здравствуйте! Думаю нужно обращаться в ЦБ если страховые ничего не исправляют.
"Что делать, если я не согласен со значением коэффициента «бонус-малус», которое применила страховая компания при заключении нового договора ОСАГО?
Рекомендуем Вам обратиться в свою страховую компанию с письменным заявлением о внесении в автоматизированную информационную систему Российского союза автостраховщиков изменений в сведения, указанные в заявлении о заключении договора ОСАГО. В случае неисполнения страховой компанией своей обязанности Вы можете подать соответствующее обращение через Интернет-приемную официального сайта Банка России, предоставив следующую информацию:
— сведения о действующем договоре ОСАГО (серия, номер) либо его копия;
— номера водительских удостоверений (старого и нового) либо их копии;
— документы, подтверждающие факт уведомления страховщика об изменении сведений (ответ страховой компании при наличии), копия вашего экземпляра заявления с отметкой страховой компании о принятии заявления или чеки, квитанции, уведомления оператора почтовой связи)."
Информация взята из сайта ЦБ.
Третий страховой период с 02.04.21 по 01.04.22. По закону КБМ=0,9.
В базе АИС КБМ=0,95(второго периода).Если заключаю договор ОСАГО скажем 25-30 марта в АИС КБМ=0,95. Страховщик на законных основаниях указывает в полисе этот КБМ. Премия переплачивается, КБМ меняется лишь после 30.03.21.
Вопрос. Что заключать договор заранее не следует или каждый год писать жалобы по исправлению КБМ и возврате части премии?
Когда этот КБМ меняется в АИС и как? Ведь он может измениться только после заключения договора следовательно даже 01.04.21. он будет старым в новом полисе. Как обосновать указание в новом полисе новый КБМ? Если не трудно ответьте на электронку. С уважением. Петр.
Петр-47, здравствуйте.
Мне не известно, в какой именно момент будет фактически обновлен КБМ в базе РСА. В настоящий момент он еще не обновлен.
Проверить, обновился ли КБМ, можно так. Перейдите по ссылки, указанной в этой части статьи. Начните заполнение формы (самое первое поле — "дата заключений договора"). Сейчас в данное поле можно внести из календаря только значения до 31 марта. Как только в форме появятся даты начиная с 1 апреля, КБМ в базе будет обновлен. Соответственно, появится возможность заключения договоров на апрель.
На Вашем месте я бы подождал по крайней мере до конца марта. Вполне возможно, что коэффициенты обновят заранее и Вы успеете купить полис по "правильной" цене. Это проще, чем возвращать излишне уплаченные деньги.
Удачи на дорогах!
Повлияет ли ДТП на увеличеник КБМ, если пострадавший водитель не обратился за выплатой? ДТП было зафиксировано ГИБДД. В таблице указывается, что влияет только количество страховых возмещений
Подскажите, пожалуйста, как мне сохранить свой КБМ=0,5, если в апреле мне придется заменить водительское удостоверение? Дело в том, что последние три года полис ОСАГО оформляю в ЭЛЕКТРОННОМ ВИДЕ на сайте одной и той же страховой компании. В прошлый раз после замены удостоверения при страховании в СК в "очной" форме КБМ был сброшен на 1 и мне полгода пришлось его восстанавливать.
Светлана-212, если страхового возмещения не было, то КБМ не должен увеличиться.
Удачи на дорогах!
Владимир-462, здравствуйте.
Вам в любом случае нужно обновить информацию о водительском удостоверении в страховом полисе. Не могу сказать за все страховые компании, но там где страхуюсь я, обновить информацию можно в электронном виде. То есть нужно просто загрузить новые права на сайт страховой, после этого Вам вышлют новый электронный полис, а информацию о КБМ в базе РСА обновят.
Поищите, возможно на сайте Вашей страховой есть подобный раздел.
Удачи на дорогах!
02.01.2022 стал участником ДТП, в котором инспектор признал меня виновным в совершении административного правонарушения по части 1 статьи 12.15 КоАП РФ.
Я обратился в ГИБДД с жалобой на постановление по делу об административном правонарушении, т.к. считаю виноватым другого водителя.
В итоге, получил постановление о прекращении производства по делу об административном правонарушении в котором определить, кто из водителей нарушил ПДД, не представляется возможным.
Вопрос: измениться ли у меня КБМ (был 0,5)?
vvsvoboda, здравствуйте.
Если Ваша страховая компания выплатит другому водителю хотя бы часть стоимости ремонта, то Ваш КБМ увеличится. Т.к. КБМ зависит от количества выплат, а не от того, кто виновен в ДТП.
Удачи на дорогах!
Раньше как бы не было необходимости смотреть начальный класс, а вот тут обратил внимание на начальный класс и коэффициент.
Если раньше при первом страховании присваивался класс 3 и Кбм=1, то после последних изменений
класс 3 стал равен 1.17. напомню это начальный класс страхования, Кбм считается коэффициентом безаварийности.
Никакой аварийности при первом страховании не может быть априори
Так почему РСА изначально новичков считает нарушителями и удорожает страховку на 17%?
Может кто компетентно ответить?
или может теперь другой начальный класс?
Повлияет ли ДТП на увеличеник КБМ, если пострадавший водитель не обратился за выплатой? ДТП было зафиксировано ГИБДД. В таблице указывается, что влияет только количество страховых возмещений
Светлана-212,
на Кбм влияют выплаты СК, если не было выплаты Кбм не изменится.
в прошлом периоде был кбм 0.65, сейчас делал страховку кбм стал 0.57, он разве не на 0.5 каждый год уменьшается ?
в прошлом периоде был кбм 0.65, сейчас делал страховку кбм стал 0.57, он разве не на 0.5 каждый год уменьшается ?
agrael09,
это результат перехода на новую таблицу кбм
Nikad, благодарю за ответ, а вы не знаете какой самый минимальный кбм возможен? Раньше был 0.5
Nikad, благодарю за ответ, а вы не знаете какой самый минимальный кбм возможен? Раньше был 0.5
agrael09,
Полис ОСАГО 13.07.2021 — 12.07.2022, КБМ по полису 1, по предыдущему тоже 1. Одно ДТП 14.11.2021, одна страховая выплата. КБМ увеличен до 2,25. Это правильно?
Так почему РСА изначально новичков считает нарушителями и удорожает страховку на 17%?
Может кто компетентно ответить?
или может теперь другой начальный класс?
Nikad, сложно сказать, почему сделали именно так. Логичнее было бы поднять базовые тарифы на 17%, начальный коэффициент оставить равным 1, а остальные скорректировать пропорционально. Но сделали почему-то именно так.
Начальный класс в 2022 году — 3.
Удачи на дорогах!
Михаил-333, здравствуйте.
Класс водителя был равен 3, 1 апреля он изменился в соответствии с таблицей и стал равен 1. КБМ = 2.25. Здесь все верно.
Однако не совсем понятно, почему в двух полисах использовался КБМ = 1. Напишите даты, когда были заключены эти два договора.
Удачи на дорогах!
Максим,
коридор по базовому тарифу тоже расширили, а тут вопрос больше в плане справедливости на каком основании не имеея данных об убыточности водителя ему заранее назначают повышенный тариф
Добрый день.
Полис ОСАГО 13.07.2021 — 12.07.2022, КБМ по полису 1, по предыдущему тоже 1. Одно ДТП 14.11.2021, одна страховая выплата. КБМ увеличен до 2,25. Это правильно?
Михаил-333,
если брать в расчет последний полис в котором класс 3 то все правильно, за одно СВ третьему классу присваивается первый класс,
а 1класс после изменений в этом году кбм=2,25.
тут вопрос почему в последнем полисе кбм равен предыдущему?
Добрый день!Помогите разобраться и как восстановить КБМ. Полис ОСАГО 03.03.2022 — 04.03.2023, КБМ по полису 1, по предыдущему тоже 1. Одно ДТП по моей вине 17.01.2022, одна страховая выплата в феврале 2022г. КБМ при продлении в марте 2023г увеличен до 2,45. Это правильно?
Любовь-56, добрый день.
До 1 апреля 2022 года Ваш КБМ был равен 1. 1 апреля 2022 года КБМ был пересчитан с учетом одного страхового возмещения по этой таблице. КБМ должен быть равен 1.76.
Таблица КБМ — рассчитываем свой класс на примерах
В рамках закона цена по ОСАГО определяется по тарифам, которые утверждены на законодательном уровне. При этом важно учитывать, что они одинаковы для всех страховщиков, которые продают защиту лично или онлайн.
Таблица КБМ с 1 апреля 2022 года
Скидка и подорожание рассчитаны от значения новичка — 1.17 (класс 3).
| Класс | КБМ | Подорожание – Скидка |
Количество страховых случаев (выплат), произошедших в период действия предыдущих договоров ОСАГО | ||||
|---|---|---|---|---|---|---|---|
| 0 | 1 | 2 | 3 | 4 | |||
| Класс, который будет присвоен | |||||||
| M | 3,92 | 235% | 0 | M | M | M | M |
| 0 | 2,94 | 151,3% | 1 | M | M | M | M |
| 1 | 2,25 | 92,3% | 2 | M | M | M | M |
| 2 | 1,76 | 50,4% | 3 | 1 | M | M | M |
| 3 | 1,17 | нет | 4 | 1 | M | M | M |
| 4 | 1 | 14,5% | 5 | 2 | 1 | M | M |
| 5 | 0,91 | 22,2% | 6 | 3 | 1 | M | M |
| 6 | 0,83 | 29% | 7 | 4 | 2 | M | M |
| 7 | 0,78 | 33% | 8 | 4 | 2 | M | M |
| 8 | 0,74 | 36,7% | 9 | 5 | 2 | M | M |
| 9 | 0,68 | 41,9% | 10 | 5 | 2 | 1 | M |
| 10 | 0,63 | 46% | 11 | 6 | 3 | 1 | M |
| 11 | 0,57 | 51,3% | 12 | 6 | 3 | 1 | M |
| 12 | 0,52 | 55,5% | 13 | 6 | 3 | 1 | M |
| 13 | 0,46 | 60,7% | 13 | 7 | 3 | 1 | M |
Таблица КБМ состоит из нескольких основных разделов:
- класс на начало срока страхования по полису;
- коэффициент, который учитывается в формуле при расчете;
- класс, который учитывается при заключении нового полиса, в зависимости от наличия или отсутствия страховых случаев.
Обратите внимание! Стоит принимать к сведению, что аварийный КБМ на новый срок применяется только в том случае, если застрахованный водитель был виновником ДТП.
Когда собственник машины или участник движения впервые посещает офис страховой, с целью покупки защиты, ему присваивается начальный — 3 класс. Именно от него будет происходить расчет вверх и вниз по таблице.
Пример № 1
После первого года действия ОСАГО у застрахованного водителя не было аварий. При расчете нового договора страховщик использует 4 класс, которому соответствует скидка 5%.
Для определения выполняется несколько простых шагов:
- Смотрится по таблице класс по полису ОСАГО, у которого заканчивается срок действия и необходимо продлить. В данном случае он равен 3 классу.
- После в верхнем разделе таблице определяется количество ДТП по вине застрахованного. Согласно приведенному примеру клиент управлял машиной без аварий.
- По столбику вниз следует опуститься до класса, который действовал на момент страхования и посмотреть новый. В нашем случае – это 4 класс.
- Посмотреть первый столбец таблице, где видно, что 4 классу соответствует коэффициент 0,95. Простыми словами, за год без аварий клиент получил бонус в размере 5%.
Пример № 2
Клиент проездил год и по ранее оформленному бланку у него был 11 класс. За весь срок действия страховки водитель стал виновником аварии три раза. При оформлении автогражданки на новый срок страховщик использует КБМ равный 1,55. Получается, ни о каком бонусе не может быть и речи. Наоборот, предусмотрен повышающий.
Для расчета выполняется несколько простых шагов:
- Смотрится по таблице класс, который был у водителя на момент ранее купленного договора. В нашем случае это 11 класс.
- После по верхней таблице определяется количество случаев. Данный водитель 3 раза был виновником аварии.
- Находясь на столбце с количеством аварий спуститься вниз до строчки с действующим классом и смотрится новый. В нашем примере это 1 класс аварийности.
- В первом столбце таблицы определяется новый показатель, который равен 1 КБМ. Клиент получает повышающий в размере 1,55. Получается, застрахованный участник движения на 55% переплатит от базовой стоимости договора за свою аварийность.
Соответствие значения КБМ и классов до и после 1 апреля 2022 года
Для удобства мы совместили старую таблицу КБМ, действующую до 31 марта 2022 года и новую — после 1 апреля 2022. В которой наглядно видно как соотносятся старые и новые значения. Так же вывели столбец изменения в процентах, в котором видно, что начиная с 6 класса КБМ уменьшился, что немного снизит стоимость ОСАГО для опытных водителей.
| Класс КБМ | КБМ после 1 апреля 2022 | КБМ до 31 марта 2022 | Разница (%) |
|---|---|---|---|
| M | 3,92 | 2,45 | 60 |
| 0 | 2,94 | 2,3 | 27,83 |
| 1 | 2,25 | 1,55 | 45,16 |
| 2 | 1,76 | 1,4 | 25,71 |
| 3 | 1,17 | 1 | 17 |
| 4 | 1 | 0,95 | 5,26 |
| 5 | 0,91 | 0,9 | 1,11 |
| 6 | 0,83 | 0,85 | -2,35 |
| 7 | 0,78 | 0,8 | -2,5 |
| 8 | 0,74 | 0,75 | -1,33 |
| 9 | 0,68 | 0,7 | -2,86 |
| 10 | 0,63 | 0,65 | -3,08 |
| 11 | 0,57 | 0,6 | -5 |
| 12 | 0,52 | 0,55 | -5,45 |
| 13 | 0,46 | 0,5 | -8 |
Таблица до 31 марта 2022 года
Делая расчет, учитывается такой показать, как коэффициент бонус-малус (КБМ). Данный показатель определялся по специальной таблице КБМ 2023, которая с 2002 года оставалась неизменной.