Как работает сервис «Кредитный потенциал» от «Сбера»
«Кредитный потенциал» — новый бесплатный сервис от «СберБанк Онлайн», который помогает клиентам за несколько минут узнать, одобрят ли им кредит в банке, какие займы — на какую сумму и по какой ставке — они могут получить. Расчет делается исходя из дохода, кредитной истории, текущей долговой нагрузки и еще ряда параметров.
Как правило, выяснить, сколько денег даст банк, можно лишь после подачи заявки на кредит. И реальность может не совпасть с ожиданиями. Новый сервис от «Сбера» поможет не тратить время на сбор документов, чтобы узнать о доступной сумме кредита. Клиенты «СберБанк Онлайн» могут заранее получить точный расчет своего кредитного потенциала еще до подачи заявки на кредит и спланировать будущие покупки. Воспользовавшись сервисом «Кредитный потенциал», можно без лишней суеты рассчитывать бюджет на желаемый ремонт квартиры или покупку новой машины.
Инструкция: как воспользоваться сервисом «Кредитный потенциал»
Шаг 1. Зайти в мобильное приложение или веб-версию «СберБанк Онлайн» и в поиске набрать «Кредитный потенциал». Затем нажать «Узнать бесплатно».
Шаг 2. Проверить данные анкеты, в первую очередь ФИО, паспорт, адрес регистрации, доход. Эта информация нужна банку для того, чтобы сделать точный расчет, а также оценить возможные риски. Анкету можно редактировать, например, ввести более актуальные данные о ежемесячном доходе. Информация должна быть правдивой, иначе банк может отказать в кредите.
Шаг 3. По номеру телефона придет СМС с четырехзначным кодом, который надо ввести и подтвердить запрос на расчет.
Шаг 4. Через несколько минут в «СберБанк Онлайн» будут доступны результаты расчета.
После запроса о кредитном потенциале в «СберБанк Онлайн» появится информация, есть ли у клиента текущие долги, нет ли на нем чужих кредитов и какие займы банк готов ему одобрить прямо сейчас. Например, те, кто получают на карту «Сбер» зарплату или пенсию, могут сразу увидеть свой персональный лимит по кредитной карте, потребительскому кредиту на любые цели, на покупки в рассрочку, по ипотеке или автокредиту. Там же можно увидеть доступность рефинансирования действующих кредитов. Клиент может сразу подать заявку на понравившиеся предложения. Если есть незакрытые кредиты, также можно подать заявку на новый, рассчитав кредитный потенциал. Результат зависит от совокупного объема кредитной нагрузки, а не от количества взятых кредитов.
Расчет актуален 30 дней, затем его нужно обновить. Такой срок выбран с учетом возможных изменений, влияющих на кредитный потенциал, например обновление информации в бюро кредитных историй или изменение дохода. При этом расчет всегда бесплатный, не является заявкой на кредит и ни к чему не обязывает. Его можно самостоятельно обновлять раз в месяц, чтобы отслеживать свои кредитные возможности в конкретный момент. Данные автоматически обновляются, если человек откликается на предложение банка и оформляет кредит.
Банк уже сделал предварительный расчет кредитного потенциала для 33 млн клиентов. Они в любой момент могут зайти в банковское приложение и увидеть, какие финансовые возможности может предложить «Сбер» персонально им.
В марте 2023 года «Сбер» расширил возможности сервиса. Теперь клиенты банка могут не только за пару минут получить информацию о доступных им кредитных условиях, но и узнать, как их улучшить. Это новая для российского рынка услуга, она также предоставляется бесплатно. Например, если заемщик получил отказ, подав заявку на кредит, сервис покажет, в чем именно заключается его проблема: в недостаточном подтвержденном доходе, плохой кредитной истории или чрезмерной кредитной нагрузке.
Как повысить свой кредитный потенциал
— Оформить зарплатную карту «Сбера» или привязать свою пенсию к карте Сбербанка. У таких клиентов больше возможностей и привилегий.
— Снизить лимиты кредитных карт или закрыть их. Активная кредитная карта уменьшает кредитный потенциал и снижает доступные суммы кредитов, даже если по ней нет задолженности.
— Заказать через «Сбербанк Онлайн» отчет в бюро кредитных историй (БКИ) и узнать о действующих кредитах в других банках. Если заем полностью закрыт больше месяца назад, но отображается как действующий, это значит, что на момент расчета кредитного потенциала информация в БКИ не успела обновиться. Стоит обратиться в банк, в котором был оформлен кредит, и попросить актуализировать данные в бюро.
— Рефинансировать старые кредитные обязательства: запросить у банка кредит на более крупную сумму, объединить платежи и уменьшить переплату.
— Частично или полностью погасить текущие кредиты досрочно.
Сервис «Кредитный потенциал» победил в номинации «Лучший розничный финансовый продукт» по версии Retail Finance Awards 2022 года. Чтобы им воспользоваться, достаточно зайти в «СберБанк Онлайн». Сервис «Кредитный потенциал» покажет, какие кредиты и на какие суммы могут быть одобрены банком прямо сейчас.
Как узнать, одобрили кредит или нет
Заявки на кредит некоторыми банками рассматриваются в течение 2-5 минут. Изучив данные, указанные клиентом, кредитная организация принимает предварительное решение, которое в дальнейшем может измениться. Узнать, одобрен кредит или нет, можно несколькими способами.
| Макс. сумма | 5 000 000 Р |
| Ставка | От 3,9% |
| Срок кредита | До 5 лет |
| Мин. сумма | 20 000 руб. |
| Возраст | От 20 лет |
| Решение | 5 минут |
Как банки принимают предварительное решение по заявке
Кредитные продукты оформляются в несколько этапов. В их числе:
- Как банки принимают предварительное решение по заявке
- Как узнать решение по кредиту после подачи онлайн-заявки
- Как узнать решение по кредиту после подачи заявки напрямую
- Как самостоятельно узнать, одобрили кредит или нет
- Если решение из банка не поступило
- Подача заявки.
- Принятие банком предварительного решения.
- Подтверждение заявки — визит с документами в офис кредитной организации.
- Принятие банком конечного решения.
- Заключение кредитного договора.
Если заявка подается онлайн, процедура оформления состоит именно из этих стадий. В некоторых случаях вместо визита в банк, клиент встречается с сотрудником (курьером), который заключит сделку от имени кредитной организации. После подписания договора заемщик ожидает поступления суммы денежных средств на свой счет.
Предварительное решение принимается банком на основании кредитной истории заемщика. Согласие на получение кредитором этой информации заемщик дает при заполнении заявки. Скоринговая модель помогает принимать решение в течение нескольких минут.
Сервис Бробанк.ру рекомендует: для повышения шансов на одобрение кредита, заявку следует подавать в несколько банков. Если два и более кредитора ответят положительно, заемщик сможет выбрать для себя наиболее подходящее предложение.
Как узнать решение по кредиту после подачи онлайн-заявки
По статистике, 8 из 10 заявок на потребительский кредит поступают через онлайн-каналы — официальный сайт, партнерские интернет-ресурсы или мобильный банк. Решение по заявкам в этом случае принимается в течение нескольких минут.
Потенциальный заемщик узнает решение следующими способами: смс-сообщение, поступающее на номер, указанный в заявке; официальный сайт банка — после перезагрузки страницы; по телефону — решение озвучивает специалист кредитной организации, который может предложить воспользоваться другими актуальными предложениями.
Как узнать решение по кредиту после подачи заявки напрямую
Если заемщик решает обратиться сразу в банк, то на встречу он берет с собой документы, необходимые для оформления кредита. В этом случае стадия с предварительным решением опускается.
Приняв заявление и документы от клиента, банк в течение некоторого времени принимает окончательное решение по заявке. В зависимости от вида кредитного продукта, решение клиент узнает спустя 1-5 рабочих дней. По ипотеке, иным залоговым кредитам, рефинансированию, срок, как правило, дольше.
Клиент извещается о принятом банком решении, независимо от того, одобрен кредит или нет. Работой с потенциальными заемщиками занимаются целые кредитные отделы, поэтому ни одна заявка не остается проигнорированной организацией. Если выстраивать некую иерархию, то на первом месте из способов оповещения находится смс-сообщение. На телефон заемщика поступает сообщение, в котором написано: одобрен кредит или нет.
Некоторые банки всегда звонят своим клиентам с целью оповещения о решении по кредиту. Если до заемщика не удалось дозвониться, используются альтернативные средства связи — смс-сообщение, письмо на электронную почту.
Как самостоятельно узнать, одобрили кредит или нет
В описании кредитной программы банки дают исчерпывающую информацию о процедуре оформления, а также о сроках рассмотрения заявки. Если в течение срока, указанного в описании продукта, клиент не извещается ни одним из способов, он может самостоятельно уточнить информацию.
Если неизвестен номер телефона кредитного отдела, можно позвонить на горячую линию банка и попросить оператора перевести звонок на специалиста соответствующего профиля. Достаточно назвать ФИО и некоторые уточняющие данные, чтобы сотрудник кредитной организации проверил информацию.
Если решение из банка не поступило
В заключении договора банк заинтересован больше, чем клиент. Увеличение базы заемщиков — одна из основ банковской деятельности. По этой причине кредиторы стараются серьезно подходить к процессу рассмотрения заявок.
В случае принятия отрицательного решения, банк извещает заемщика, чтобы он не тратил время на длительное ожидание. При этом клиент может не получить сообщение от банка.
- В заявке указан неверный номер телефона.
- Клиент не ответил на один или несколько звонков из банка.
- Заемщик по каким-то причинам не увидел смс-сообщение с решением по кредиту.
- С момента подачи заявки поменялся номер телефона.
- Клиент ранее подавал заявку, по которой получил отказ.
Если потенциальный заемщик некоторое время назад подавал заявку, но получил отказ, банк налагает ограничение на повторное обращение в течение определенного срока — до 30 дней. До того как ограничение будет снято, подавать заявки на кредит нет смысла. Обращение будет заблокировано, либо банк проигнорирует его.
Как повысить свои шансы на одобрение кредита
Неважно, берёте вы кредиты регулярно или только в случае непредвиденных обстоятельств, для одобрения заявки вам потребуется сначала пройти проверку. От её результатов зависит решение банка о выдаче кредита. Интуитивно понятно, что банки оценивают свои риски, платежеспособность клиента, проверяют достоверность данных, указанных в документах. Механизм оценки и проверок весьма сложен, и есть нюансы, которые стоит учесть заранее, до того, как вы подадите заявку на кредит.
В этой статье рассказываем, как банки проверяют заёмщиков и что можно сделать, чтобы с большей вероятностью получить кредит.
Как банки проводят проверку
Каждый банк разрабатывает собственную систему проверки — скоринговую модель оценки потенциального заёмщика, использующую статистические данные, которые есть у банка. Скоринговая программа анализирует данные всех предыдущих клиентов, которые брали кредит, и сопоставляет их с информацией о выданных кредитах. С помощью такого анализа можно определить портрет заёмщика, который представляет риск для потенциального кредитора.
Скоринговая программа автоматически рассматривает заявку на получение ипотечного кредита. За каждый пункт анкеты начисляется скоринговый балл, рассчитанный с использованием статистических и математических методов, для положительного решения нужно набрать определённое число баллов. Процедуру скоринга используют для получения быстрого решения, набранный необходимый итоговый балл повышает вероятность одобрения заявки.
Как понять, что именно банки оценивают? Каждая система настраивается конкретным банком, и узнать эти настройки не получится, но есть общие принципы, которые помогут вам сориентироваться.
Что нужно, чтобы одобрили кредит

Нередки случаи, когда потенциальный заемщик, которому нужен кредит наличными, обращается в банк и, к своему сожалению, получает отказ. В этом обзоре мы расскажем вам о том, на что обращают внимание банки при проверке заемщиков, и дадим полезные рекомендации по повышению вероятности одобрения кредита наличными.
Как банк проверяет заемщика
При некоторых отличиях между системами скоринга (проверки заемщиков), применяемыми в разных банках, есть общие критерии, имеющие значение во всех случаях.
Кредитная история
Чем она лучше, тем выше процент одобрения кредита наличными. Информация в вашу кредитную историю поступает от банков и микрофинансовых организаций, в которые вы обращаетесь. Одобрения и отказы в выдаче кредитов, своевременные платежи и просрочки — всё это содержится в кредитной истории.
Содержание и корректность оформления кредитной заявки
Ответ на вопрос о том, одобрит ли банк кредит, зависит:
- от профессии . Если ваша относится к категории престижных и высокооплачиваемых, ваши шансы на одобрение кредита наличными высоки;
- места жительства . Шансы на положительное решение банка повышаются, если вы прописаны или проживаете в регионе, в котором есть отделения банка;
- семейного положения . Если вы женаты (замужем), вероятность того, что банк одобрит кредит наличными, выше, чем если бы вы не состояли в зарегистрированном браке;
- статуса дохода . Получаете официальную, «белую», зарплату? Ваши шансы получить деньги — выше, чем у тех, кто получает зарплату «в конверте». Но и с серой зарплатой шанс может быть неплохой – надо предоставить от работодателя справку о доходах по форме банка.
- время работы на одном месте . На кредит с высоким одобрением могут рассчитывать те, кто долго не менял место работы;
- возраст . Максимальные шансы получить наличные деньги в долг у банка — у трудоспособных людей среднего возраста. Минимальные — у молодых (например, студентов) и пожилых людей. Однако можно повысить шанс одобрить кредит и предоставить банку больше документов, которые подтвердят возможность выплатить заемные деньги.
Важную роль играет корректность заполнения заявки на кредит. Помните о том, что банк проверяет заявленные вами данные через ФНС, ПФР, Росреестр и другие ведомства. То, какой будет вероятность одобрения кредита, зависит от вашей правдивости, поэтому будьте честны с банком!
Долговая нагрузка
Этим термином обозначают отношение суммы, которую человек ежемесячно вынужден расходовать на оплату кредитных долгов, к величине его ежемесячного дохода. При оценке долгового бремени банк учитывает не только сумму, которую намерен получить потенциальный заемщик, но и уже имеющиеся у него долги.
Если ваша долговая нагрузка не превышает 30–40% ежемесячного дохода, шансы на одобрение кредита наличными высоки. В противном случае более вероятен отказ — банк сочтет, что дополнительное увеличение долговой нагрузки окажется для вас непосильным. Однако и тут можно найти выход и – при большой финансовой нагрузке подойдет рефинансирования кредитов.
Что повышает вероятность одобрения кредита – советы и рекомендации
- Вы можете значительно увеличить эту вероятность, представив банку имущество под залог кредита. Квартира, дом, автомобиль, дача, оформленные как залог, станут для банка дополнительной гарантией возврата кредита в случае вашей неплатежеспособности, и шансы на то, что банк одобрит кредит наличными, увеличатся.
- Если вы работаете неофициально, задумайтесь о документальном подтверждении дохода, который получаете. Ваш работодатель может не оформлять вам официальную справку о доходе, но форма такой справки есть в каждом банке. Заполните ее – и вероятность одобрения кредита увеличится. Если вы занимаетесь своим делом без официального оформления, задумайтесь о получении статуса самозанятого. Получив его, вы самостоятельно сможете сформировать справку о доходе в мобильном приложении «Мой налог». Этот документ, официально выданный налоговой инспекцией и подписанный электронной подписью, также будет иметь вес в банке. Заявку на кредит для самозанятых можно подать онлайн.
- Любой банк гораздо более лоялен к тем, кто в той или иной форме сотрудничает с ним, чем к тем, кто приходит за кредитом «с улицы». Откройте в выбранном банке счет и получите пластиковую карту, внесите деньги на депозит или попросите вашего работодателя перечислять зарплату в выбранный банк. Доверие банка к вам станет выше, а вместе с этим увеличатся и ваши шансы на одобрение кредита наличными.
- Ещё один способ повысить вероятность положительного решения — привлечь к оформлению займа поручителя. Он разделит с вами ответственность за возврат кредита, что станет для банка дополнительной гарантией.
- Вы можете подтвердить серьезность своего отношения к долговым обязательствам, оформив вместе с кредитом страховку. Риски для банка станут меньше, поскольку при вашей неплатежеспособности ответственность за ваши платежи по кредиту будет нести компания-страховщик. Немаловажно и то, что при наличии страховки процентная ставка нередко бывает ниже, чем без неё.
Разумеется, идеальным заемщиком быть непросто, но чем больше вы подходите под требования по кредитной программе банка, тем больше вероятность одобрения кредита.
Где взять кредит, чтобы его одобрили?
Рекомендуем сделать это в солидном, проверенном временем банке, предлагающем кредитные программы с выгодными условиями. Вы можете воспользоваться специализированными сервисами, чтобы выбрать подходящие банк и программу.
В Металлинвестбанке можно оформить кредит наличными на любые цели и получить до 3 000 000 рублей под процентную ставку от 5,8 % годовых на срок до 5 лет. Скидка 0,5% действует при подаче заявки онлайн с авторизацией через Госуслуги. Вам не понадобится собирать дополнительные документы и сообщать банку персональную информацию — она в автоматическом режиме будет передана из государственного сервиса. Банк получит уже проверенные данные, которым будет доверять, а значит, вы быстро узнаете о решении по своей кредитной заявке и вероятность одобрения увеличится. Пользуйтесь современными технологиями на стыке финансов и IT и экономьте время!
Определившись с кредитным учреждением и программой кредитования, ознакомьтесь с требованиями, которые выбранный банк предъявляет к заемщикам. Так, в Металлинвестбанке кредит наличными могут оформить мужчины в возрасте от 21 года до 65 лет и женщины от 21 года до 62 лет, причем возраст заёмщика должен попадать в эти диапазоны на момент окончания срока кредита. Заемщик Металлинвестбанка должен быть зарегистрирован и постоянно проживать в регионе присутствия кредитного учреждения и иметь общий трудовой стаж от 1 года, на последнем месте работы — от 4 месяцев.
Соответствуете предъявляемым требованиям и считаете, что вероятность одобрения кредита в вашем случае высока? Подавайте заявку на кредит с авторизацией через Госуслуги — это быстро и удобно!
Как повысить свои шансы на одобрение кредита
Неважно, берёте вы кредиты регулярно или только в случае непредвиденных обстоятельств, для одобрения заявки вам потребуется сначала пройти проверку. От её результатов зависит решение банка о выдаче кредита. Интуитивно понятно, что банки оценивают свои риски, платежеспособность клиента, проверяют достоверность данных, указанных в документах. Механизм оценки и проверок весьма сложен, и есть нюансы, которые стоит учесть заранее, до того, как вы подадите заявку на кредит.
В этой статье рассказываем, как банки проверяют заёмщиков и что можно сделать, чтобы с большей вероятностью получить кредит.
Как банки проводят проверку
Каждый банк разрабатывает собственную систему проверки — скоринговую модель оценки потенциального заёмщика, использующую статистические данные, которые есть у банка. Скоринговая программа анализирует данные всех предыдущих клиентов, которые брали кредит, и сопоставляет их с информацией о выданных кредитах. С помощью такого анализа можно определить портрет заёмщика, который представляет риск для потенциального кредитора.
Скоринговая программа автоматически рассматривает заявку на получение ипотечного кредита. За каждый пункт анкеты начисляется скоринговый балл, рассчитанный с использованием статистических и математических методов, для положительного решения нужно набрать определённое число баллов. Процедуру скоринга используют для получения быстрого решения, набранный необходимый итоговый балл повышает вероятность одобрения заявки.
Как понять, что именно банки оценивают? Каждая система настраивается конкретным банком, и узнать эти настройки не получится, но есть общие принципы, которые помогут вам сориентироваться.
Как узнать, дадут ли кредит в банке? Рабочий способ плюс советы банкиров
Сегодня расскажем, как физическому лицу проверить свою кредитоспособность и повысить шансы на получение кредита на общих основаниях. Информацию возьмем из открытых источников, опыта, требований банков, и добавим к ним кое-что из рассказов бывших сотрудников банков. Но вначале немного общих данных, чтоб создать базу для оценки всего остального.
Что нужно банкам?
В первую очередь банки желают зарабатывать на выдаче кредитов. Низкие процентные ставки, льготы и особо интересные заемщикам акции нужны для конкурентной борьбы с другими банками и привлечения клиентов, которые в других обстоятельствах обошлись бы совсем без кредита.
В интересах банка, с одной стороны – заработать на клиенте, с другой – иметь уверенность что клиент рассчитается по выданному кредиту.
Исходя из этого все причины отказа в кредите можно свести в три категории:
- Банк считает слишком большим риск, что клиент не рассчитается согласно договору. Это касается и возврата основной суммы, и задержек платежей.
- Банк решает, что не сможет достаточно заработать на клиенте. Невыгодными бывают те, кто погашает кредиты досрочно, и те, кто просит или слишком малую сумму, или на слишком короткий срок.
- И еще одна причина – в данный момент банк не имеет средств для кредитования или может распорядиться средствами более выгодно.
Последний пункт сложен для понимания посторонним. Но именно поэтому в один период отказывают даже проверенным клиентам, в другой – кредитуют едва ли не всех желающих.
Банки не сообщают о причинах отказа по кредитным заявкам, потому клиент может только догадываться и заранее создавать интересный для банка образ.
Как банки оценивают клиентов?
Первое на что смотрят банки – это надежность и платежеспособность клиента.
- Тот, кто ни разу не брал кредит, еще сомнителен. В глазах банков эти клиенты имеют невысокий рейтинг, у них меньше шансов получить более дешевый кредит.
- Те, кто имел просрочки по выплате прошлых кредитов, рассматриваются скорее отрицательно. Таким клиентам обычно одобряют лишь самые дорогие кредиты, чтобы проценты покрывали риск возможного неплатежа.
Представиться более надежным, чем есть, вряд ли получится. Еще нужно знать, что в Беларуси существует Кредитный регистр с кредитными историями, но об этом чуть ниже.
Платежеспособность рассматривается как разница между доходами клиента и его обязательными расходами. Алгоритм оценки платежеспособности довольно простой – из дохода вычитают расходы на питание, одежду, жилье, коммунальные платежи, платежи по другим кредитам и обязательствам.
Учитывают иждивенцев кредитополучателя. Потому у семьи с обычными зарплатами и одним ребенком есть неплохие шансы на потребительский кредит, а такая же семья с пятью детьми скорее получит только кредит на жилье по льготной программе (этот кредит погашает за них государство).
При оформлении кредита банк спрашивает о некоторых обязательных расходах. Живущие с родителями могут сказать, что не платят за ЖКХ. В некоторой степени это касается и питания («родители кормят»).
Это мы также рассмотрим применительно к кредитным историям.
О кредитном скоринге
Банки давно отказались от индивидуальной оценки получателей кредита. Это было эффективно в прошлые века, когда банк обслуживал какой-то населенный пункт, и кредитные агенты имели время собрать личную информацию о клиенте.
Теперь ссуды оформляют быстро и без глубокого знакомства с клиентом. Вместо этого включается механизм кредитного скоринга. Он работает так:
- Банк получает информацию об определенных сторонах жизни заемщика: доходах, расходах, обязательствах, возрасте, месте жительства и пр.
- Эти сведения вносят в определенную форму (раньше в бумажные таблицы, теперь в компьютерные программы).
- По каждому пункту назначают баллы. Чаще положительные, иногда отрицательные.
- Скоринговые баллы суммируются, и клиент получает определенную числовую оценку.
К примеру – наличие одного исправно погашаемого кредита добавляет баллы. Пять одновременно выплачиваемых кредитов отнимают баллы и шансы на еще один кредит.
Иногда разные люди могут собрать одинаковые суммы баллов. Это может быть причиной ошибок в отдельных случаях, но статистически повышает эффективность работы банков за счет быстроты и уменьшения роли личных симпатий и антипатий.
О кредитном регистре
С 2015 года в Беларуси существует Кредитный регистр Национального банка. Это наше бюро кредитных историй, в котором собираются сведения о каждом кредитополучателе. К данным о прошлых и действующих ссудах добавляются сведения по полу, возрасту, месте жительства физического лица, о регистрации в качестве индивидуального предпринимателя и др. Есть сведения о запросах на просмотр кредитного отчета. Подробно разбирается погашение кредитов: суммы и даты всех платежей, просрочки и т.д.
По результатам скоринга физическому лицу начисляются баллы в диапазоне от 0 до 400. Определенному количеству балов соответствует буквенная категория. В каждой буквенной категории есть еще градация от 1 до 3. На сайте Кредитного регистра это представлено так.
Два последних столбца – риски просрочить сумму свыше 39 рублей на срок более 90 дней.
Оценка рисков выглядит так:
С категорией F кредит можно не просить. Категория E шансов на кредит практически не оставляет. С категорией D – откажут в большинстве случаев.
Как повысить свой кредитный рейтинг?
Тут советовать проще, потому что кредитный отчет формализован достаточно четко.
Кредитный рейтинг портит одновременное наличие сразу нескольких кредитов. Даже если общая сумма выплат невелика. 4 и более кредитов автоматически снижают рейтинг на 10 баллов.
Рейтинг падает, если кредитную историю запрашивали больше 3-х раз за месяц. Из этого делают вывод, что вы активно ищете деньги, значит велика вероятность, что у вас финансовые проблемы.
Имейте в виду, что при продаже товара в кредит продавцы часто дают запрос сразу в несколько банков и ждут, кто первый одобрит.
В кредитном отчете есть и другие пункты повышающие или снижающие рейтинг. Например – наличие в собственности жилья или семейное положение. Но менять их ради кредита вряд ли уместно, и делается все это не быстро. Потому рассматривать их сейчас не будем.
Советы банкиров
Банки неохотно делятся информацией о том, как рассматривают заявки на кредиты и как выносят решения по ним. Но бывшие сотрудники банков иногда рассказывают интересные вещи. С их слов можно дать несколько дополнительных практических советов:
Банкиры всегда обещают конфиденциальность такого разговора (и держат слово). А люди на другом конце провода часто говорят о заемщике неприятную правду, а могут и добавить что-то от себя. Также может поступить бухгалтерия по месту работы. Хотя в большинстве случаев по этим телефонам никто не звонит.
Не старайтесь договориться с кредитным агентом. Он влияет на решение, однако результаты скоринга намного важнее.
Но не показывайте кредитному агенту свои негативные стороны, приходите опрятным и говорите вежливо. Сотрудник банка может сделать негативную пометку в анкете. Вы об этом не узнаете, а заявку, скорее всего, не одобрят.
По словам бывшего работника безопасности одного из банков, в первую очередь они обращались к МВД.
Если вы допустили просрочку – не спешите обращаться за новой крупной ссудой. Пусть в вашей «финансовой биографии» появится больше положительных моментов. Подождите, потом возьмите и погасите (по очереди) несколько небольших кредитов. Ваш рейтинг вырастет. Еще надежнее – подождать 5 лет, до обновления кредитного отчета.
Соблюдение всех этих советов не гарантирует одобрения кредитной заявки, но шансы на него заметно увеличивает.
Как за пару минут проверить, сколько денег вам одобрят в Сбере

Когда подаете заявку на кредит, часто непонятно, какого решения ждать от банка — одобрят или нет, хватит ли суммы на желаемую покупку. Чтобы не гадать, можно заранее проверить свои шансы. Рассказываем, как это сделать с помощью сервиса «Кредитный потенциал» в приложении СберБанк Онлайн.
Что такое «Кредитный потенциал»
«Кредитный потенциал» — это инструмент в приложении СберБанк Онлайн и его веб-версии для компьютера и смартфона. Сервис позволяет узнать, одобрят ли вам кредитный продукт в СберБанке. С помощью «Кредитного потенциала» можно заранее посмотреть условия: доступные виды кредитов, их максимальную сумму. Сервис бесплатный, а расчет условий занимает 2–3 минуты. Оценивать свою платежеспособность можно каждые 30 дней. В течение этого срока последний результат остается актуальным и сохраняет за вами возможность получить деньги прямо на карту по известной ставке.
Чтобы понять, одобрит ли банк кредит, понадобится только смартфон
С чем поможет сервис
Правильно оформить заявку на кредит. Это повысит шансы на то, что нужную сумму одобрят с первого раза.
_____
Проверить свои долговые обязательства. Иногда даже после погашения долга он все еще отражается в кредитной истории как актуальный. Из-за этого банк видит, что у вас есть долговая нагрузка, и может не выдать новый кредит. Чтобы повысить шансы на одобрение, лучше подавать заявку, когда информация о закрытом долге обновится в бюро кредитных историй. «Кредитный потенциал» как раз и показывает статус ваших кредитов — действуют ли они или считаются выплаченными.
Некоторые заемщики знают не обо всех своих обязательствах и не понимают, почему раз за разом получают отказ в кредите. Например, если есть договор поручительства, то он тоже влияет на долговую нагрузку, даже если фактически вы по нему не платите. Такие обязательства также отображаются в сервисе.
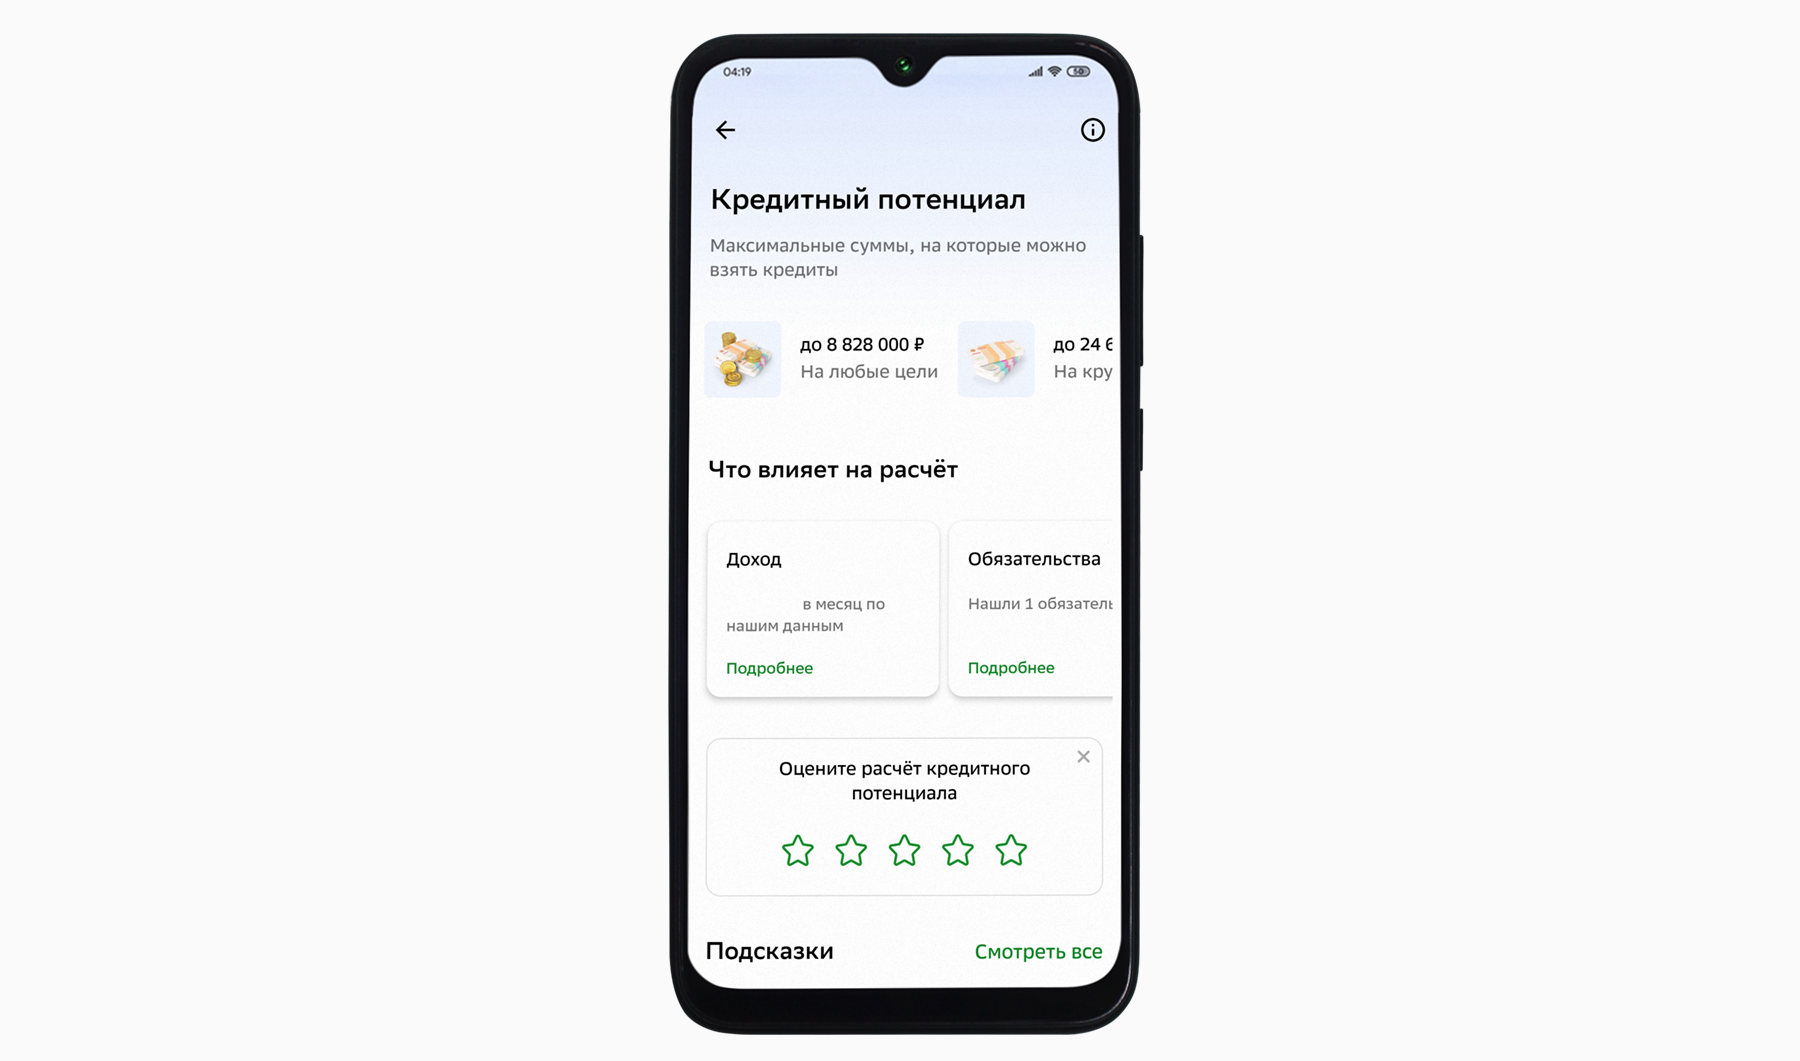
«Кредитный потенциал» показывает максимальную сумму кредита, обязательства и доход, каким его видит банк
Насколько точно сервис оценивает заемщика
«Кредитный потенциал» учитывает те же критерии, что и банк, поэтому результат будет точным. Сервис показывает, на основании чего был сделан расчет, чтобы вы могли посмотреть свои долговые обязательства, доход и другие данные и повлиять на решение. Например, если в приложении указан доход ниже реального, можно обратиться в банк и скорректировать информацию.
Факторы, от которых зависят предварительные условия:
- Кредитная история — какие суммы вы брали в прошлом, насколько быстро их погасили, допускали ли просрочки и штрафы, и как долго их не погашали.
- Текущая долговая нагрузка — кредиты в банках и микрофинансовых организациях, кредитные карты. По последним учитывается весь лимит в нагрузке, даже если из максимально доступной суммы вы потратили всего пару тысяч или вовсе не пользуетесь кредиткой.
- Уровень и источники дохода — например, менеджеру, который работает в найме, кредит одобрят с более высокой вероятностью, чем клиенту без подтвержденного дохода. Важную роль играет стаж на текущей должности: чем он больше, тем более надежным считается заемщик.
Чтобы повысить шансы на одобрение, можно закрыть кредитные карты, которыми не пользуетесь, чтобы их лимиты не учитывались при оценке, лучше это делать заранее — до важной покупки. Рефинансирование старых кредитов по новым условиям, также помогает уменьшить переплату или платеж, объединить несколько платежей в один, и тем самым снизить свою кредитную нагрузку. Еще один вариант — стать зарплатным клиентом банка.
Как пользоваться «Кредитным потенциалом»
Шаг 1. Зайдите в мобильное приложение или на сайт СберБанка и наберите в строке поиска «кредитный потенциал».
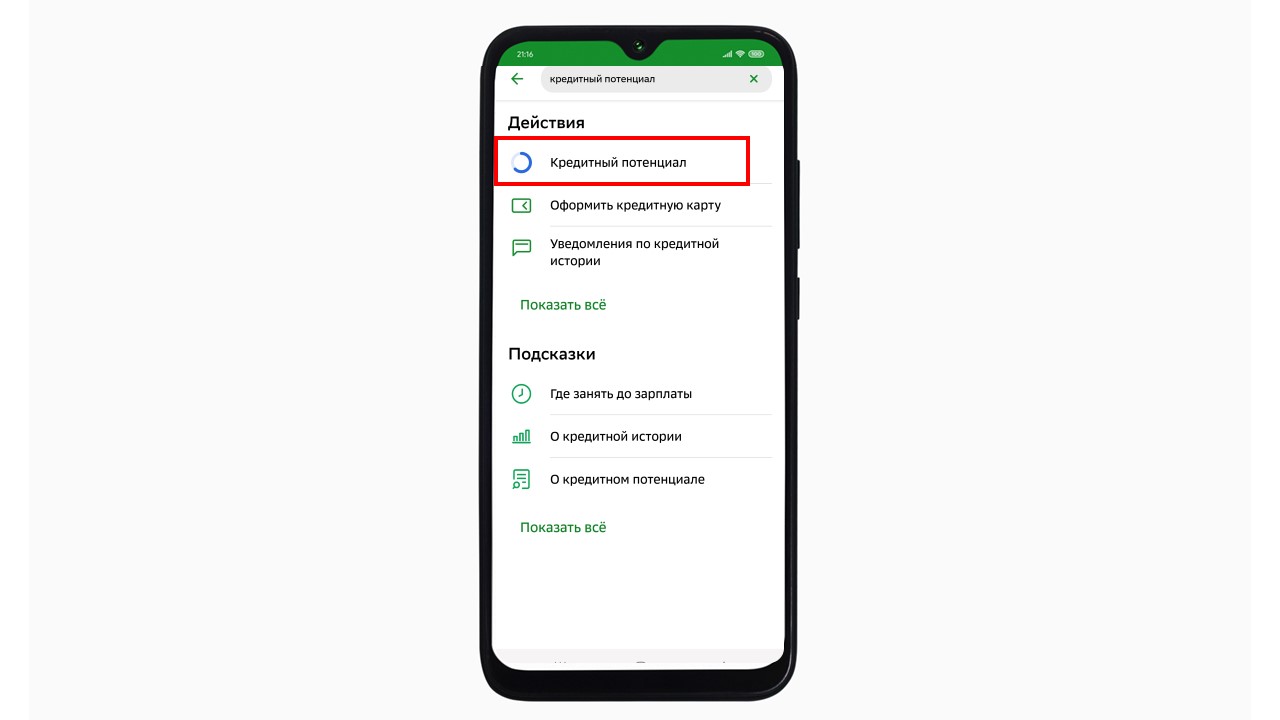
Сервис «Кредитный потенциал» всегда можно найти в поиске
Шаг 2. Если вы пользуетесь «Кредитным потенциалом» впервые, откроется страница с описанием возможностей сервиса. Нажмите на кнопку «Узнать бесплатно».
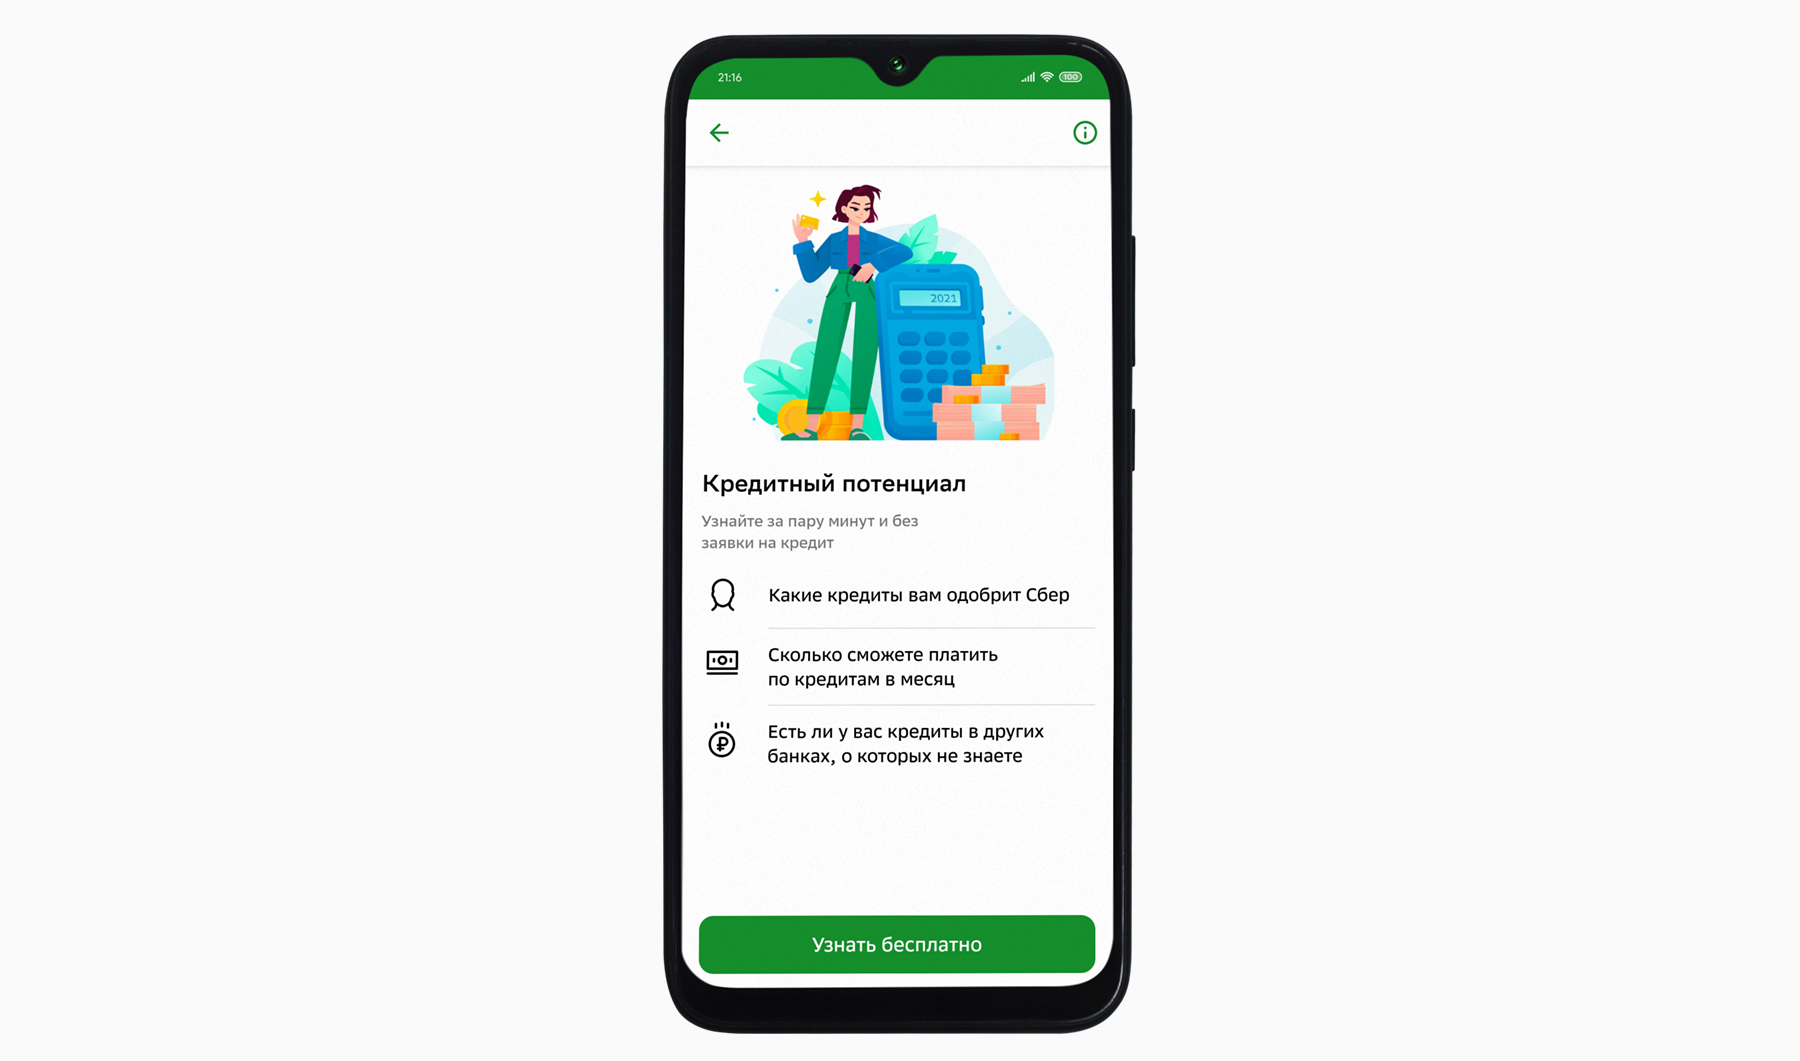
Нажмите «Узнать бесплатно»
Шаг 3. Откроется анкета с вашими данными: именем, серией и номером паспорта, адресом регистрации и проживания, доходом. Проверьте, все ли верно. Если информация неправильная, например, уровень дохода ниже фактического, нажмите «Редактировать анкету» и введите актуальные данные.
Поставьте галочку в графе «Я соглашаюсь с условиями и подписываю заявление-анкету», чтобы сервис обработал данные. Нажмите «Подтвердить».

Проверьте анкету и поставьте галочку
Шаг 4. Дождитесь SMS с четырехзначным кодом. Введите его, чтобы подтвердить запрос на расчет.
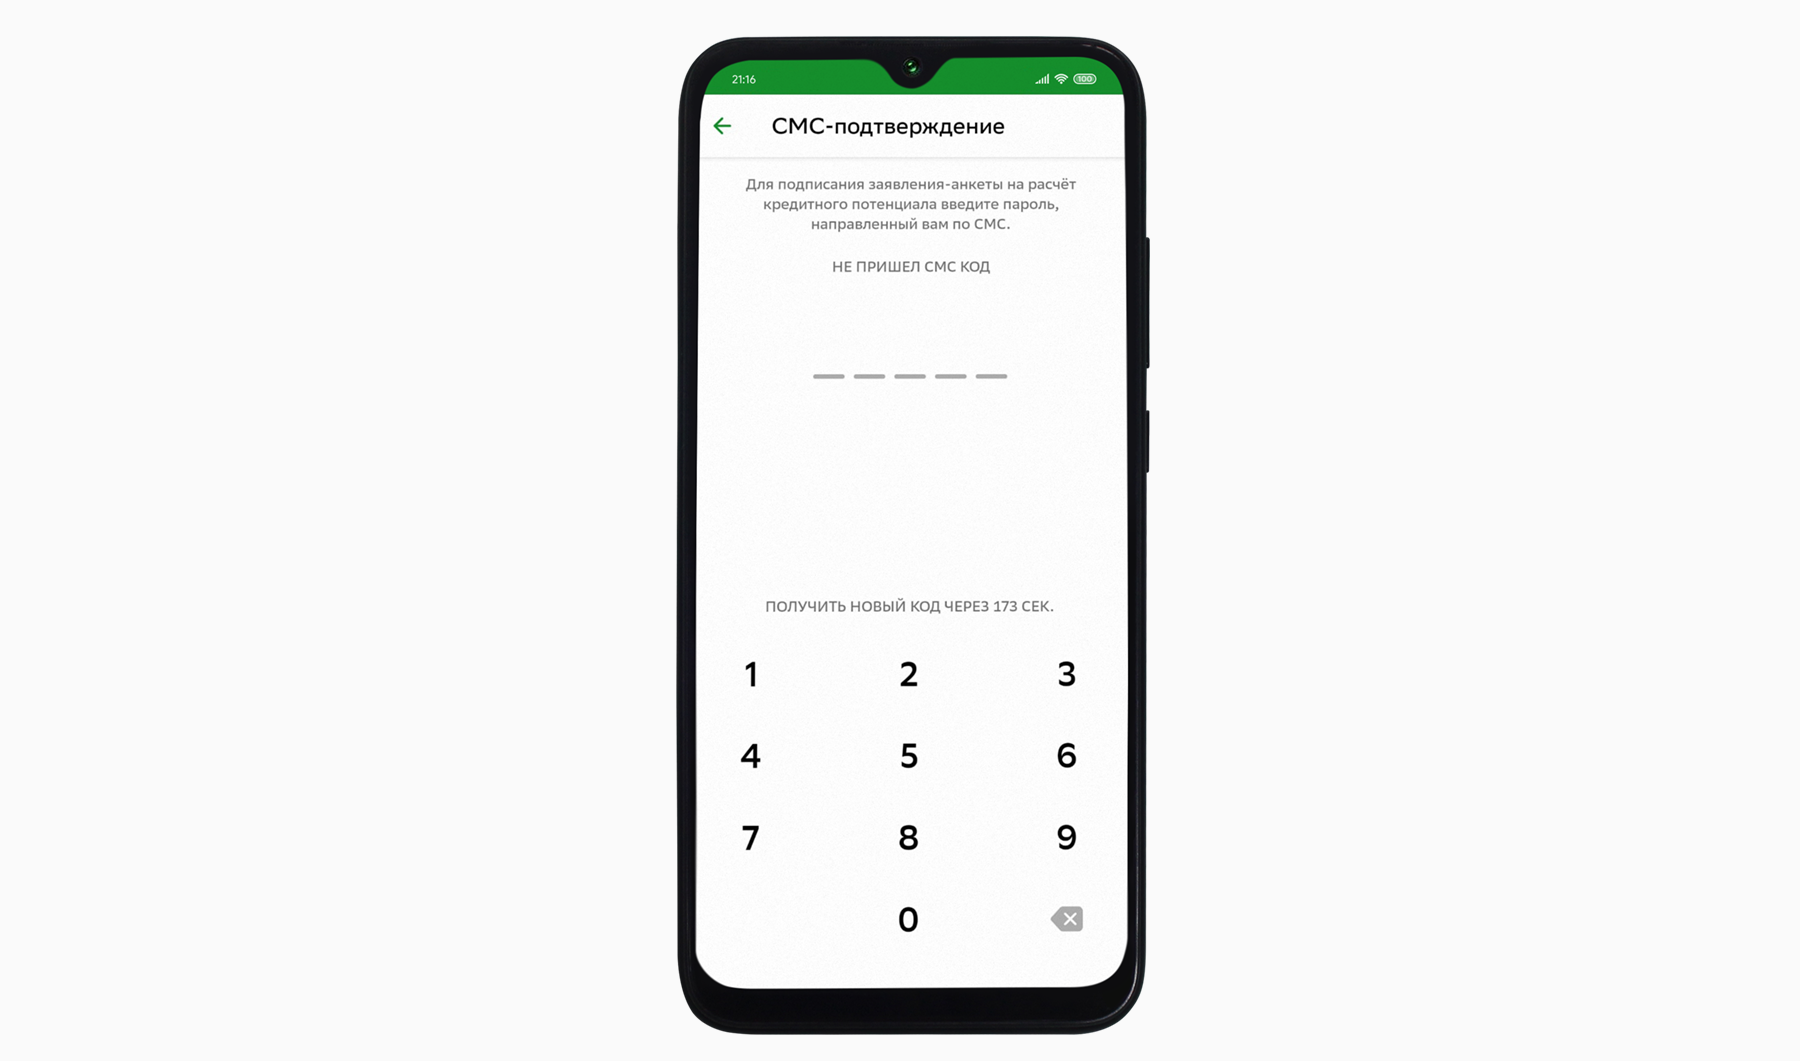
Сообщение придет на номер, указанный в анкете
Шаг 5. Через несколько минут вы получите SMS о завершении расчёта. Со списком доступных кредитов легко ознакомиться в приложении.
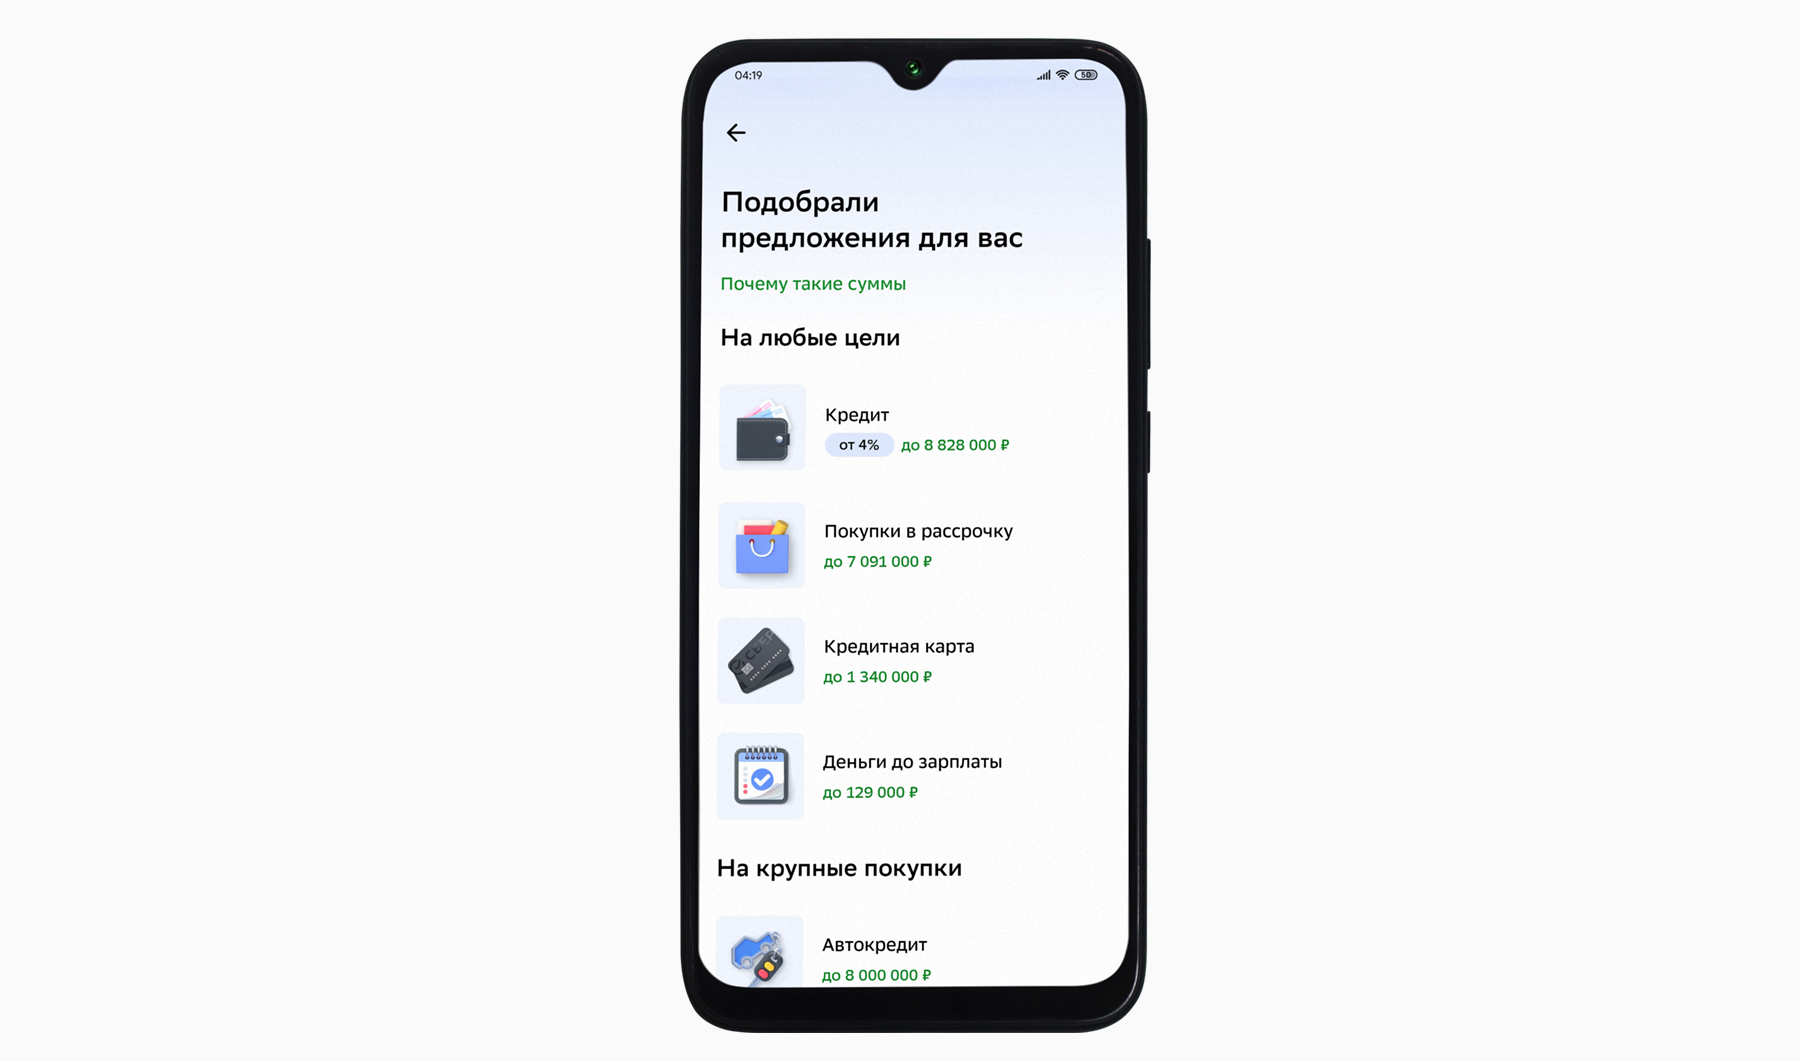
Рядом с каждым видом кредита отображается максимальная сумма, которую вам одобрят
После того как придет результат, сервис предложит сразу подать заявку на кредит, если предварительные условия вам подходят. Еще с помощью «Кредитного потенциала» можно просто отслеживать свою платежеспособность и статус текущих долгов. Например, если планируете брать кредит в будущем и хотите заранее присмотреться к условиям и определить бюджет будущей покупки.
Переходите в приложение СберБанк Онлайн, чтобы воспользоваться «Кредитным потенциалом» и за несколько минут узнать, насколько вы надежный заемщик.
Как узнать одобрят ли кредит
Кредитный скоринг представляет собой систему присвоения баллов кредитополучателю на основании его способности и потенциала погасить долг. Баллы рассчитываются на основании имеющейся кредитной информации о прошлых периодах с использованием статистической модели.
Что влияет на скоринговую оценку кредитной истории?
В кредитном отчете кредитный скоринг представлен тремя позициями:
- класс рейтинга (от A — до F). Классы легче сравнивать, они более понятны как для пользователей кредитных историй, так и для субъектов;
- скорбалл – итоговая оценка в баллах, принимает значения от 0 до 400 и округляется до целого числа, рассчитывается на основе математической формулы, выведенной в результате статистической обработки исторических сведений базы данных Кредитного регистра;
- PPD – прогнозируемая вероятность допущения просроченной задолженности длительностью более 90 дней в течение последующих 12 месяцев на сумму более двух базовых величин (от 0% — до 100%).
Классы рейтингов могут принимать следующие значения:
Текущая просроченная задолженность длительностью более 90 дней на сумму более 1 базовой величины
Скоринговая модель построена на основе статистических данных Кредитного регистра Национального банка за прошлые годы, в модели отсутствуют экспертные заключения или другие какие-либо субъективные мнения. На расчет скорбалла влияет информация о просроченной задолженности (количество дней просроченной задолженности, время с момента погашения последней просроченной задолженности и др.), запросах пользователей кредитной истории, количестве и типе договоров, относительной доли неоплаченной суммы заемных средств, демографическая информация и др. Соответственно, скоринговая оценка со временем может улучшаться.
Что снижает скорбалл?
- "Короткая“ кредитная история по кредитным сделкам, заключенным с банками, микрофинансовыми и лизинговыми организациями. Оценивается суммарная длительность действия договоров о предоставлении заемных средств. Чем короче история, тем ниже скорбалл.
- Количество запросов пользователей. Чем больше пользователей запрашивает кредитный отчет и чем меньше времени прошло с момента запросов, тем ниже скорбалл.
- Недавно заключенные договоры о предоставлении заемных средств. Чем меньше времени прошло с момента заключения договора, тем ниже скорбалл.
- Степень использования овердрафтных и возобновляемых кредитных линий. Чем больше выбран лимит, тем ниже скорбалл.
- Сведения о просрочках: их продолжительности и периодичности их возникновения. Чем чаще возникают просрочки исполнения обязательств и чем они длительнее, тем ниже скорбалл.
Скорбалл не рассчитывается в следующих случаях:
- отсутствует кредитная история.
- устаревшая история — за последние 5 лет не было ни одного действующего договора.
- в течение последних 2 лет были договоры, прекращенные по решению суда.
При расчете скорбалла используются сведения за последние 5 лет по заключенным кредитным сделкам с банками, микрофинансовыми, лизинговыми организациями.