Стоит ли вкладываться в облигации федерального займа?
Есть небольшая сумма для инвестиций — в районе 300 тысяч рублей. Ежемесячно могу пополнять эту сумму примерно на 20 тысяч. Срок инвестиций — 5—6 лет. Как один из вариантов рассматриваю ОФЗ.
Я слышал, что при ухудшении отношений между США и Россией очередные санкции могут затронуть ОФЗ. Пока что США не вводят санкций против госдолга России, но новости об этом периодически всплывают. Если это все же произойдет, что может случиться с купленными облигациями?
Андрей, ОФЗ — одни из самых надежных ценных бумаг, которые есть на российских биржах. Даже в случае санкций против российского госдолга с вашими инвестициями вряд ли случится что-то плохое.
Расскажу, что такое ОФЗ, какие у них свойства и как санкции могут отразиться на этих облигациях. Заодно разберу, как инвестировать в ОФЗ.
Что такое ОФЗ и какие они бывают
ОФЗ, или облигации федерального займа, — это долговые ценные бумаги, которые выпускает Министерство финансов. С помощью ОФЗ Минфин привлекает деньги инвесторов, прежде всего институциональных вроде банков и управляющих компаний.
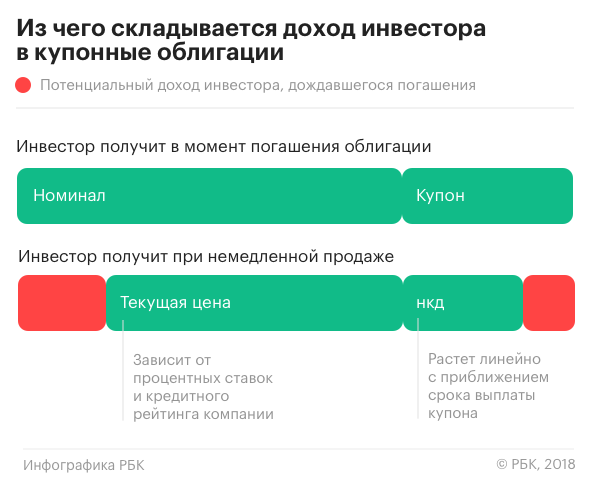
Инвесторы, купившие ОФЗ, регулярно получают купонный доход — процентные выплаты по облигациям. В заранее известную дату Минфин погашает облигации, выплачивая инвесторам номинал облигаций и купон за последний купонный период.
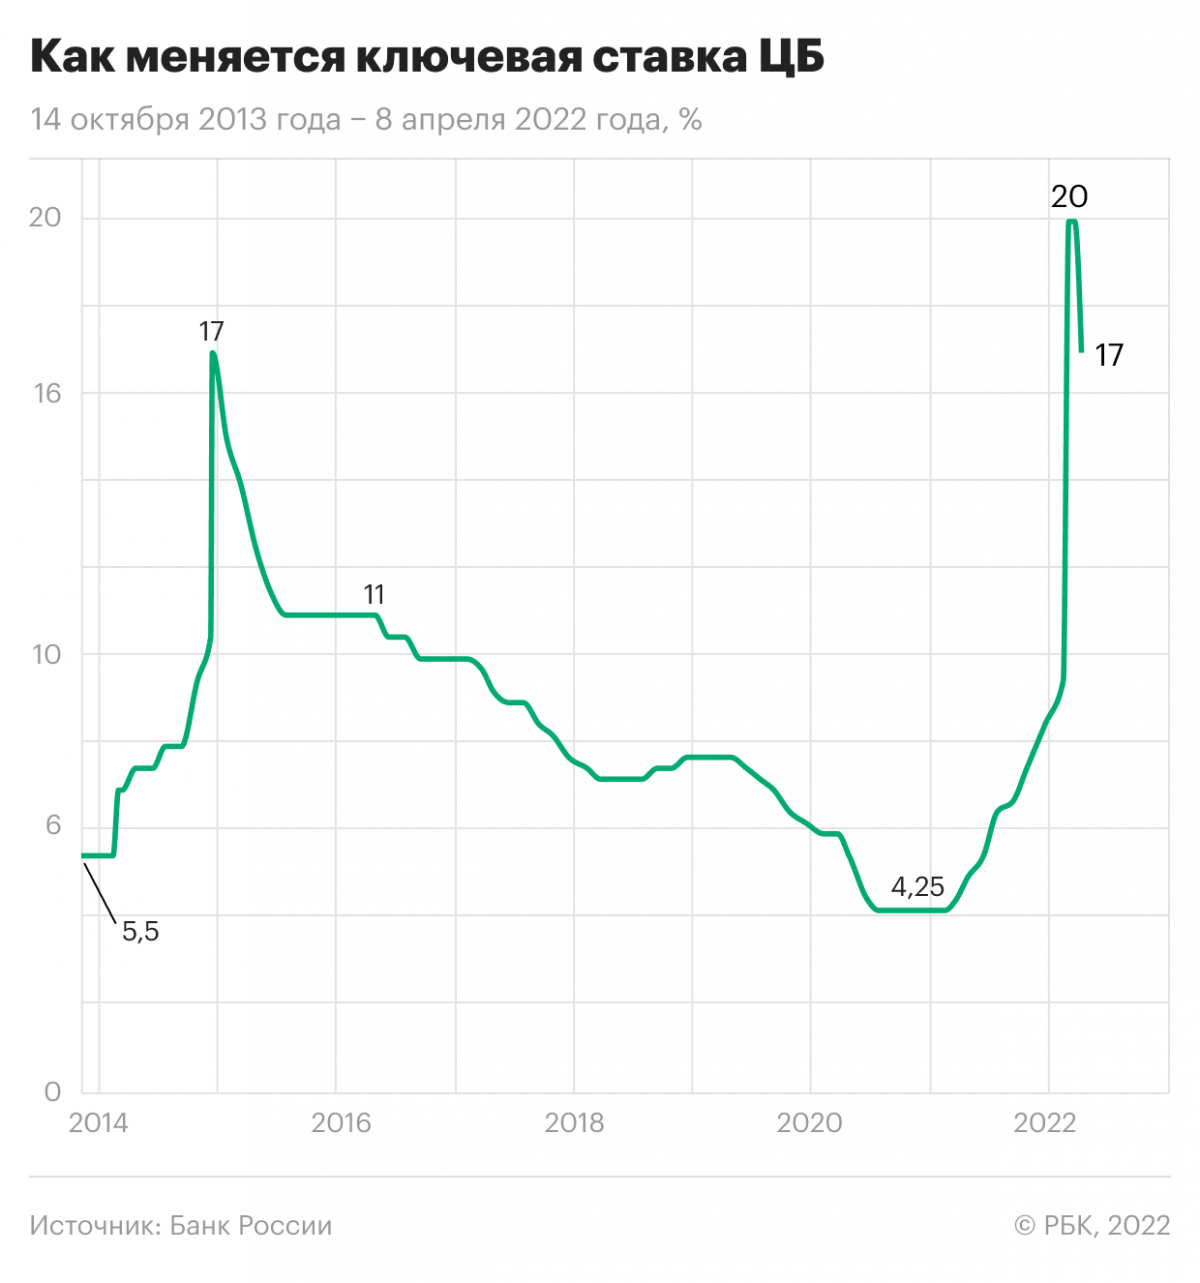
Большинство ОФЗ торгуется на бирже, и их можно купить и продать в любой торговый день. Бывает так, что биржевая цена заметно отличается от номинала. Это в первую очередь связано с изменениями ставки ЦБ: ставка растет — облигации дешевеют, и наоборот. Еще цена ОФЗ может снизиться в кризис.
На конец марта 2023 года на Мосбирже было более 50 наименований ОФЗ, и у них различаются даты погашения, частота и даты выплаты купонов, а также доходность. Кроме того, существуют разные виды ОФЗ с отличающимися свойствами.
С постоянным купоном (ОФЗ-ПД). Это самый популярный вид облигаций. Размер всех купонов заранее известен и не меняется до погашения.
Пример — ОФЗ 26229. Эта облигация будет погашена 12 ноября 2025 года, а ставка всех купонов — 7,15% годовых. Купоны выплачиваются дважды в год в размере 35,65 ₽.
С фиксированным купоном (ОФЗ-ФД). Размер всех купонов тоже заранее известен, но может различаться в разные годы. При этом у таких бумаг есть амортизация, то есть постепенное погашение, так что они могут обозначаться как ОФЗ-АД.
Пример — ОФЗ 46012 с погашением 5 сентября 2029 года. Купоны выплачиваются раз в год, и каждый год ставка купона будет разной. Так, с середины сентября 2021 по середину сентября 2022 года действовала ставка 6,573% годовых, потом ставка будет 9,496%, потом — 8,799% и так далее.
Уже дважды было выплачено по 2,5% номинала, а оставшийся номинал выплатят в четыре приема, начиная с сентября 2026 года: три раза по 12,5% и в самом конце — последние 57,5% номинала.
С переменным купоном (ОФЗ-ПК). Купон со временем меняется и зависит от ставки RUONIA, близкой к ставке ЦБ. Это значит, что посчитать доходность к погашению заранее не получится: известны не все будущие купоны.
Пример — ОФЗ 29022 с погашением 20 июля 2033 года. Купоны выплачиваются четыре раза в год, а ставка определяется как среднее значение ставок RUONIA за текущий купонный период с лагом в семь календарных дней.
С индексируемым номиналом (ОФЗ-ИН). Их номинал постепенно увеличивается на размер инфляции, а купон фиксируется на весь срок существования ОФЗ и при этом считается от проиндексированного номинала. Эти облигации, по аналогии с американскими TIPS, защищают от инфляции. Доходность к погашению не посчитать, зато можно узнать реальную доходность, то есть с поправкой на инфляцию.
Пример — ОФЗ 52002 с погашением 2 февраля 2028 года. Купон выплачивается дважды в год по ставке 2,5%, так что реальная доходность должна быть примерно такой — если не учитывать комиссии и налоги.
Народные ОФЗ (ОФЗ-н). Эти ОФЗ не торгуются на бирже — их можно было купить через Сбербанк, ВТБ, «Почта-банк» и «Промсвязьбанк». Понадобится брокерский счет, а вот через ИИС их не купить. ОФЗ-н можно погасить досрочно по цене не ниже цены покупки, но не выше номинала.
С марта 2022 года Минфин перестал занимать деньги с помощью ОФЗ-н, но продолжает исполнять обязательства по уже выпущенным бумагам. Выплата купонов, досрочное и обычное погашение идут в стандартном режиме.
Особенности ОФЗ
Низкий кредитный риск. Основное преимущество ОФЗ по сравнению с другими облигациями — высокая надежность. Кредитный риск ОФЗ ниже, чем у облигаций крупных компаний и тем более высокодоходных облигаций.
ОФЗ выпускает Минфин — орган власти. Очень маловероятно, что Минфин не сможет погасить свои рублевые обязательства.
С другой стороны, даже до 2022 года то и дело возникали опасения, что США введут санкции против российского госдолга и это как-то повлияет на инвесторов, владеющих ОФЗ.
По данным Центробанка, на 1 ноября 2021 года нерезидентам из разных стран, включая США, принадлежало 21,2% ОФЗ. Для сравнения: в конце 2017 и начале 2018 годов этот показатель превышал 30%. На начало 2021 года американцы владели лишь 6,9% ОФЗ.
Если США запретят своим гражданам и юридическим лицам покупать российские ОФЗ и владеть ими, то многие нерезиденты начнут распродавать ОФЗ. Предложение превысит спрос, рыночная стоимость ОФЗ упадет.
Подобное, но в меньших масштабах, было в середине апреля 2018 года на фоне санкций против некоторых российских чиновников, бизнесменов и юридических лиц. С 9 по 17 апреля иностранные инвесторы продали российских ОФЗ приблизительно на 100 млрд рублей, из них на 52 млрд — за 9—10 апреля.
Но ничего страшного не случилось. Российские банки и инвестиционные фонды быстро скупили долговые бумаги, от которых избавились нерезиденты.
При этом из-за временного снижения цены ОФЗ их доходность к погашению повысилась. Это значит, что в апреле 2018 года можно было купить ОФЗ чуть выгоднее обычного: цена бумаг была меньше, а номинал и купонные выплаты не менялись. Это плюс для тех, кто покупал ОФЗ в это время.
Кроме того, санкции далеко не всегда приводят к значительным последствиям. Например, в июне 2021 года США запретили американским финансовым организациям участвовать в первичном размещении ОФЗ. На вторичный рынок запрет не распространяется, поэтому не кажется серьезным. На рынке ОФЗ это особо не отразилось.
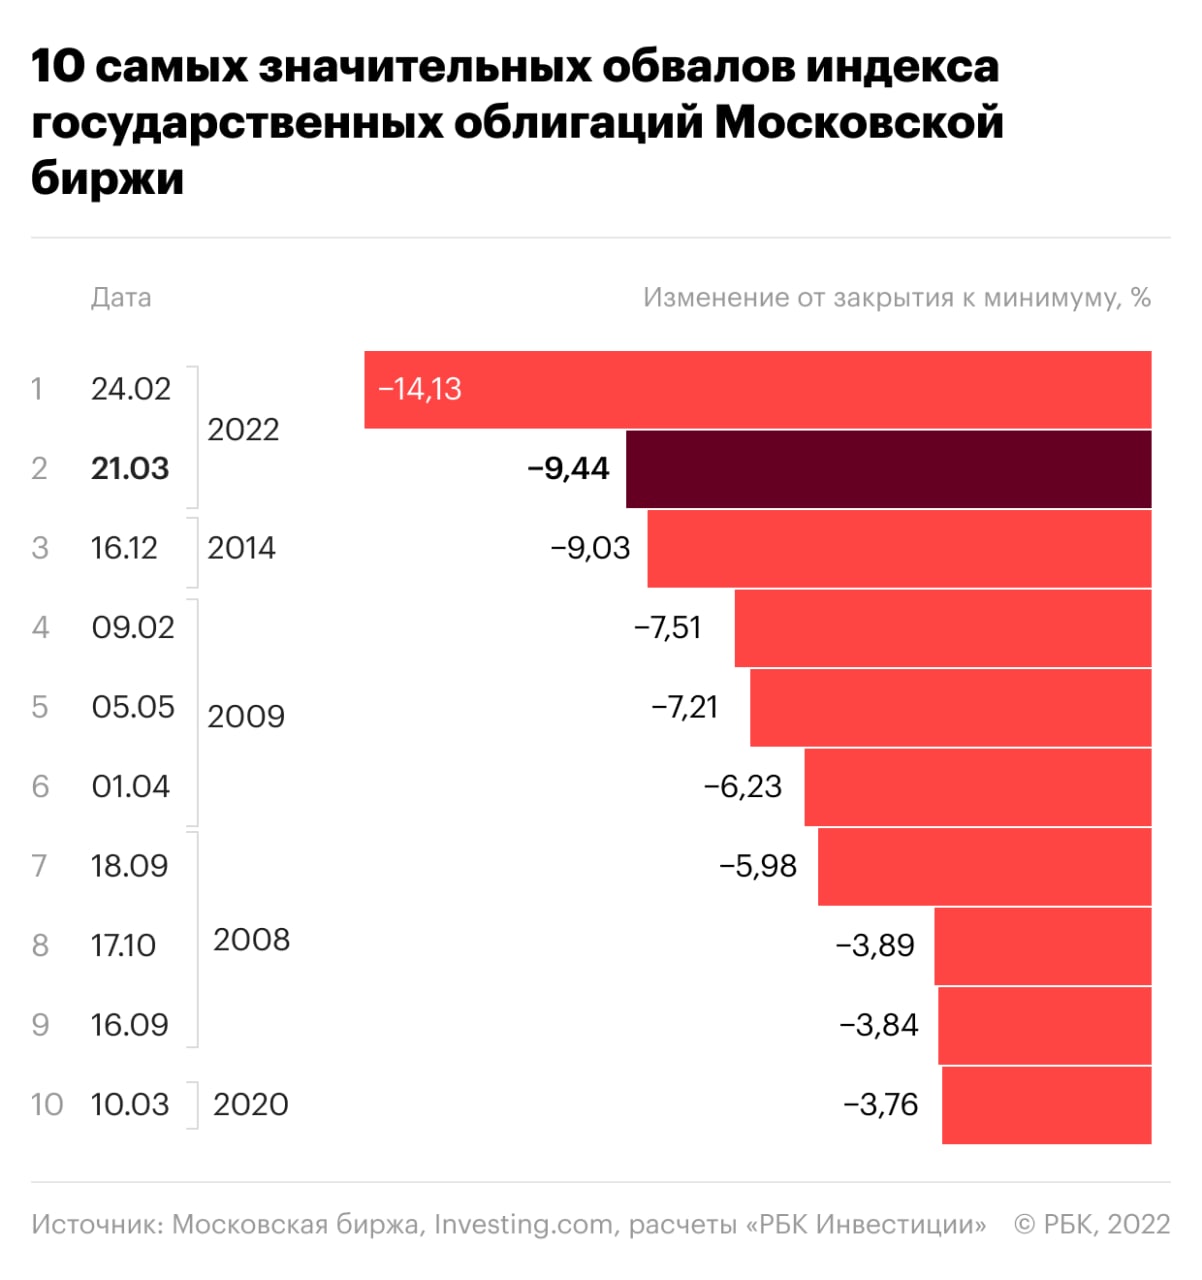
В конце февраля и в марте 2022 года ОФЗ заметно подешевели на фоне СВО, санкций и роста ставки ЦБ. Доходность к погашению выросла. Однако дефолта не было — Минфин исполняет все обязательства и вовремя платит деньги по облигациям. Цена ОФЗ постепенно восстановилась, и доходность к погашению упала в два раза.
Таким образом, цена ОФЗ может падать из-за ситуации на рынке. Доходность к погашению при этом будет расти.
Дефолт по рублевым облигациям маловероятен даже в случае санкций против госдолга. Минфин как орган власти вряд ли останется без рублей для выплат, тем более что у России есть большой золотой запас и более устойчивая экономика и финансовая система, чем 25 лет назад, когда случился крах пирамиды ГКО.
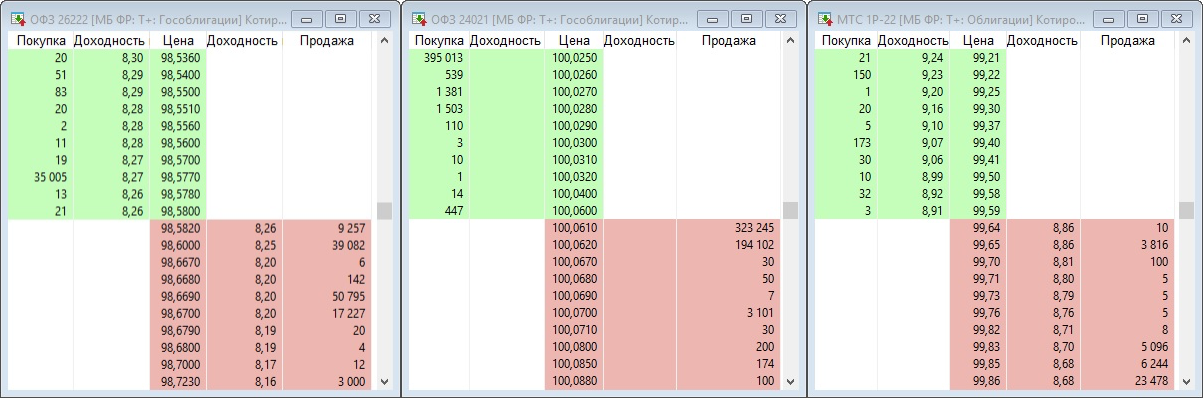
Высокая ликвидность. Все ОФЗ, кроме народных, торгуются на бирже. У ОФЗ, по крайней мере с постоянным купоном, обычно высокая ликвидность: есть много заявок на покупку и продажу облигаций, а разница между ценами покупки и продажи небольшая.
Это позволяет быстро покупать и продавать ОФЗ на крупные суммы, что особенно важно для банков и управляющих компаний.
Большой выбор. Выше я показал, что есть разные виды ОФЗ, а разных выпусков насчитывается более 50. Это значит, что инвесторы могут выбрать бумаги с подходящими датами погашения, датами выплат купонов и другими свойствами.
Так, если деньги будут нужны в августе 2023 года, подойдут ОФЗ 26215. Они будут погашены 16 августа.
Если инвестор хочет защититься от инфляции, он может купить ОФЗ-ИН . Если инвестор хочет избежать процентного риска и меньше зависеть от изменений ставки ЦБ, он может купить ОФЗ-ПД с погашением через год-два или ОФЗ-ПК с привязкой к ставке RUONIA.
Приемлемая доходность. У таких облигаций эффективная доходность к погашению сопоставима с доходностью вкладов в крупных банках или немного выше. Правда, комиссии брокера и биржи, а также налог с купонов снизят доходность.
Например, в конце марта 2023 года эффективная доходность к погашению ОФЗ 26223, которую погасят 28 февраля 2024 года, была примерно 7,83% годовых без поправки на комиссии и налоги. Обычно чем больше времени до погашения, тем выше доходность ОФЗ, по крайней мере если речь про ОФЗ-ПД.
Можно заработать больше, если покупать облигации через индивидуальный инвестиционный счет. Если применять вычет типа А — на взнос, можно возвращать НДФЛ с зарплаты или иных доходов, считающихся основной налоговой базой.
Вернуть можно 13% от внесенной на ИИС суммы, но не более 52 000 ₽ в год и не более НДФЛ за тот же год. Для тех, у кого доход за год превышает 5 млн рублей и из-за этого применяется ставка НДФЛ 15%, возврат может достигать 60 000 ₽.
Если же при закрытии ИИС применить вычет типа Б , то не будет налога с большинства видов дохода на ИИС, в том числе с купонов. Совместить вычеты А и Б нельзя.
У ОФЗ-н доходность выше, чем у ОФЗ-ПД. Однако народные ОФЗ нельзя купить через ИИС. И, как я уже отметил, Минфин больше их не выпускает.
У корпоративных облигаций доходность выше, чем у ОФЗ, особенно если рассматривать облигации небольших компаний. Но и риск заметно выше, а ликвидность обычно ниже.
Как вложиться в ОФЗ
Инвестировать в облигации можно двумя основными способами: купить отдельные ОФЗ или вложиться в инвестиционные фонды, состоящие из таких облигаций.
Отдельные облигации. ОФЗ можно приобрести на Московской бирже через любого российского брокера. Для этого надо открыть брокерский счет или индивидуальный инвестиционный счет и внести на него деньги. Затем вы сможете купить нужные вам облигации через торговый терминал для компьютера или приложение для смартфона.
Если покупать отдельные облигации, можно создать портфель таким образом, чтобы он соответствовал нуждам инвестора. Однако понадобятся знания и время, чтобы создать подходящий портфель и управлять им.
Фонды облигаций. Можно не покупать отдельные ОФЗ, а инвестировать сразу в целую корзину таких бумаг. Для этого достаточно купить паи биржевого ПИФа, состоящего из ОФЗ.
Фонд INFL отслеживает индекс инфляционных ОФЗ в рублях и состоит из четырех ОФЗ-ИН. Уровень расходов — до 0,4% в год. Расходы постепенно удерживаются из активов фонда и тем самым учитываются в цене его паев. В других фондах списание расходов устроено так же .
MBGB отслеживает индекс Мосбиржи государственных облигаций полной доходности. В фонде 24 разных ОФЗ-ПД, а уровень расходов фонда — до 1,3% в год.
OPNB отслеживает индекс Мосбиржи государственных облигаций полной доходности с дюрацией выше пяти лет. В составе 12 выпусков ОФЗ. Уровень расходов фонда — до 0,79% в год.
SBGB отслеживает индекс Мосбиржи государственных облигаций полной доходности. В фонде 23 выпуска ОФЗ, а уровень расходов фонда — до 0,82% в год.
SPBF отслеживает индекс БСПБ Капитал — ОФЗ 1000 и состоит из коротких облигаций — с дюрацией до 1000 дней. Благодаря этому фонд меньше зависит от изменений процентных ставок, чем SBGB. Уровень расходов — до 0,9% в год.
Наконец, SUGB отслеживает индекс государственных облигаций полной доходности и состоит из пяти ОФЗ с дюрацией 1—3 года. Как и SPBF, фонд мало зависит от того, как меняются процентные ставки. Уровень расходов — до 0,8% в год.
Вложения через фонды удобны: не надо выбирать облигации и реинвестировать купоны. Расходы фондов снизят доходность, зато фонды не платят налог с поступающих в них купонов.
Правда, доходность фондов менее предсказуемая, чем доходность отдельных облигаций, которые, в отличие от фондов, можно держать до погашения. Это особенно справедливо для фондов, где портфель облигаций имеет более длинную дюрацию, например OPNB и SBGB. При сильном росте ставки ЦБ паи заметно подешевеют.
Помните, что цена паев зависит от стоимости активов фондов. Если ОФЗ будут дешеветь из-за роста процентных ставок, санкций или еще чего-то , паи фондов тоже подешевеют.
Что в итоге
Вложение денег в ОФЗ через российского брокера — это относительно безопасный вариант инвестиций. У ОФЗ низкий кредитный риск и высокая ликвидность. Чтобы избежать процентного риска, можно покупать ОФЗ с погашением через небольшой срок или использовать ОФЗ с переменным купоном. ОФЗ подходят как защитная часть портфеля.
Несмотря на все санкции, ОФЗ не исчезли, а купоны продолжают исправно поступать. Цена ОФЗ может падать в кризис или из-за роста ставки ЦБ, но погашение все равно будет по номиналу. Дефолт по ОФЗ маловероятен: вряд ли у Минфина возникнут проблемы с тем, чтобы исполнить свои рублевые обязательства.
Доходность ОФЗ примерно равна доходности вкладов в крупных банках, особенно если учесть комиссии за сделки и налоги. Если инвестировать в ОФЗ через ИИС, можно улучшить результат.
Инвестировать в ОФЗ можно, покупая отдельные облигации либо паи фондов, состоящих из ОФЗ. У этих способов есть плюсы и минусы, и какой выбрать — решать вам.
Что такое ОФЗ — государственные облигации — и что о них обязательно нужно знать инвестору
ОФЗ — надёжный инструмент инвестирования. Начните знакомство с ним с этого гайда. Рассказываем всё о доходности, рисках, видах, покупке ОФЗ и налогах.
Иллюстрация: Катя Павловская для Skillbox Media

Есть мнение, что ОФЗ — лучшая альтернатива банковским вкладам. Купить бумаги почти так же легко, как открыть вклад, а заработать на них можно больше.
В этом материале Skillbox Media разберёмся:
-
ОФЗ; облигации;
- какие виды ОФЗ бывают;
- какая доходность у государственных облигаций;
- нужно ли платить налоги;
- какие риски есть у ОФЗ; ОФЗ;
- как узнать больше об инвестициях.
Что такое ОФЗ
ОФЗ (облигации федерального займа) — это долговые ценные бумаги, выпущенные государством. Покупая их, вы даёте деньги в долг государству, а оно возвращает их с процентами.
Выпуском облигаций занимается Министерство финансов России. Благодаря им Минфин покрывает дефицит федерального бюджета. Долговые обязательства государства по ОФЗ обеспечены всем имуществом в собственности Российской Федерации. Это означает, что, если у Минфина не окажется свободных средств на погашение облигаций, министерство продаст имущество или использует резервы и всё равно вернёт долг.
Облигации — это долговые свидетельства. Поэтому инвесторы заранее знают, сколько заработают. В описании выпуска ОФЗ указаны срок займа, его размер и процентная ставка, которую государство заплатит за пользование деньгами.
Как работают ОФЗ, что такое купоны и номинал
Когда Минфин понимает, что ему нужны деньги, он готовит выпуск ОФЗ. Выпусков может быть несколько в год, каждому присваивают уникальный номер. Когда ценные бумаги выходят, их сначала продают на аукционах крупным инвесторам. Следить за аукционами можно на сайте Минфина.
Часть облигаций, не проданных на аукционе, выпускают на биржу. Там их может купить любой желающий. Цена на облигации федерального займа на бирже может меняться в зависимости от спроса и факторов, влияющих на доходность бумаг, — например, от ключевой ставки Центробанка .
Когда инвестор покупает ОФЗ, он становится владельцем ценной бумаги и получает по ней купоны и номинал.
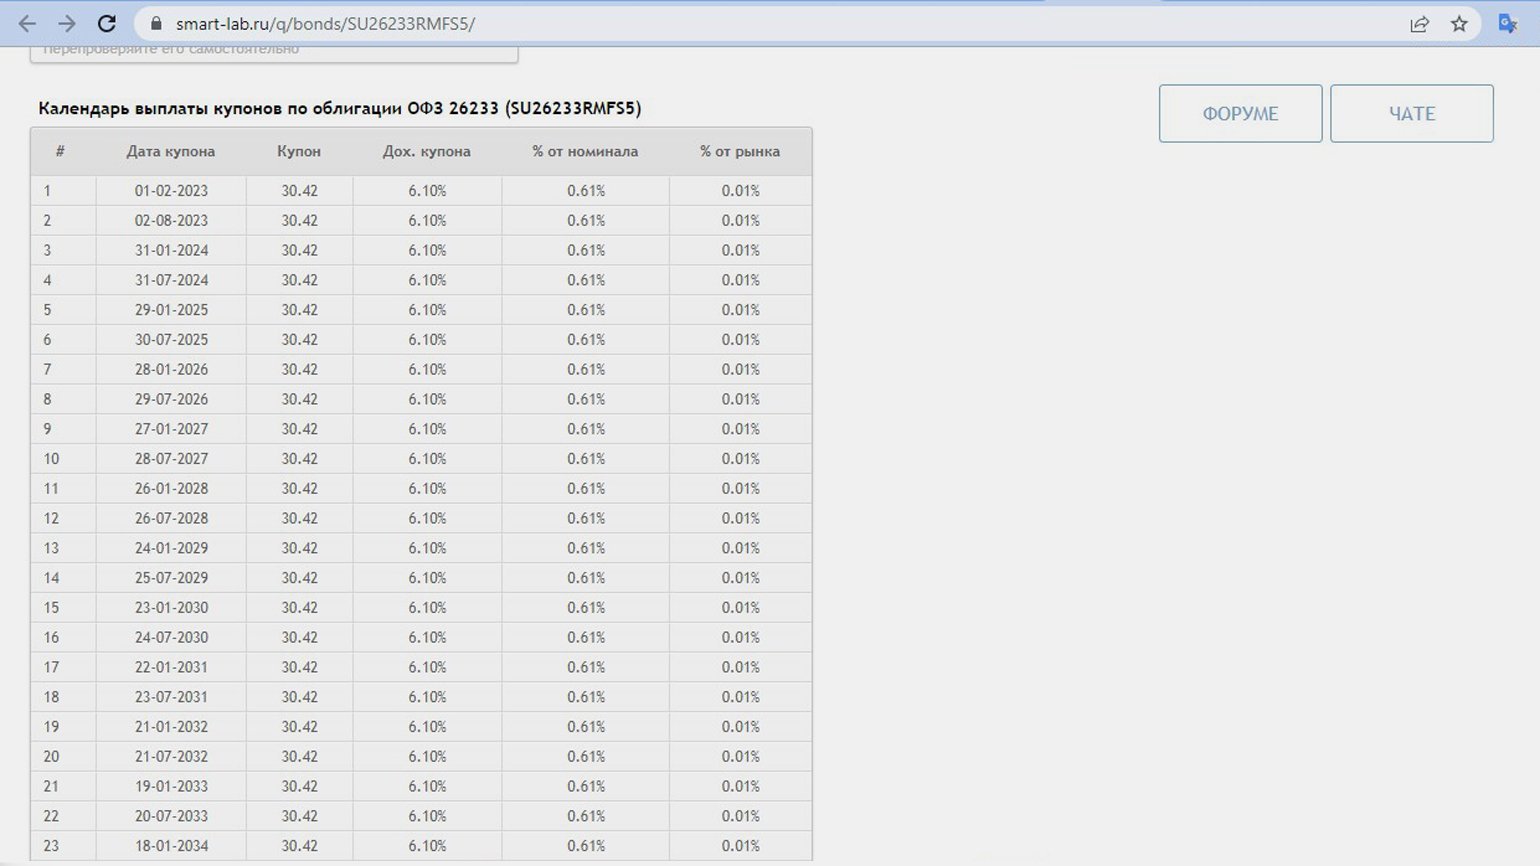
Купонами называют денежные выплаты — проценты за пользование деньгами. Их выплачивают несколько раз в год.
Размер купонов указывают в процентах годовых. Если в описании ОФЗ указан купон в размере 8%, это значит, что сумма всех купонов за год составит 8% от суммы номинала.
Допустим, вы купили облигацию номиналом 1000 рублей и с купоном в 8%. Выплата купонов будет четыре раза в год. Каждый раз вы будете получать по 20 рублей — в сумме за год это 80 рублей, или 8% от номинала. Если бы выплата купонов была два раза в год, вы бы получали по 40 рублей.
Номинал — сумма, которую государство заплатит в конце срока действия облигации федерального займа. Эта выплата называется погашением ОФЗ. Номинал получает последний владелец ценной бумаги.
Допустим, вы купили облигацию в январе 2023 года. Срок погашения — январь 2025 года. За два года владения ОФЗ вы получите 160 рублей купонного дохода, а в январе — 1000 рублей номинала.
Облигации можно покупать и продавать когда угодно, пока они не погашены. Но получать купонный доход вы будете только за тот срок, который владеете бумагой.
Виды облигаций федеральных займов
Размер купонов и порядок выплат могут быть разными. В зависимости от этого выделяют пять видов ОФЗ: ОФЗ-ПД, ОФЗ-ПК, ОФЗ-ИН, ОФЗ-АД и ОФЗ-н. Расскажем о каждом подробнее.
ОФЗ-ПД — это облигации с постоянным купонным доходом. Размер купона известен заранее и не меняется ни при каких условиях.
Это самый распространённый вид облигаций на Московской бирже.
ОФЗ-ПК — это облигации федерального займа с переменным купонным доходом. Ставка купона привязана к индикатору RUONIA. Это средняя ставка, по которой крупнейшие банки России выдают друг другу кредиты на один день. Она практически совпадает с ключевой ставкой Центробанка.
В некоторых выпусках ОФЗ-ПК к купону добавляют премию — фиксированную надбавку. Обычно она составляет от 0,4% до 1,6% ставки RUONIA.
ОФЗ-ИН — это облигации с индексируемым номиналом. Размер купона в них не меняется — он достигает 3%. Но эти 3% считают от номинала, который индексируют. Поэтому каждый раз инвесторы получают разные суммы.
Номинал индексируют в соответствии с индексом потребительских цен на товары и услуги. Его рассчитывает Росстат. Индексация происходит с задержкой в три месяца. Например, если индекс потребительских цен вырастет на 5% в феврале, номинал облигации федерального займа изменится на эти 5% только в мае.
ОФЗ-АД — это облигации с амортизацией долга. Амортизация означает, что государство погашает номинал не один раз в конце, а по частям. Например, выплачивает по 20% от номинала каждый год. Размер купона по ОФЗ-АД фиксирован и известен заранее, как и у ОФЗ-ПД.
ОФЗ-н — это облигации для физических лиц. Буква «н» в их названии расшифровывается как «народные». Размер купона по ОФЗ-н известен заранее, но не постоянен. Он постепенно увеличивается: чем меньше осталось до срока погашения, тем выше процент. Например, в первый год размер купона может составлять 4,1% годовых, в третий — 5,7%.
ОФЗ-н — единственный вид облигаций, которые нельзя купить на бирже. Их продают уполномоченные банки — «Сбер», ВТБ, «Почта Банк» и Промсвязьбанк.
Какая доходность у облигаций федерального займа
Доходность по облигациям зависит от купонного дохода и рыночной цены.
Средний размер купона у ОФЗ-ПД, ОФЗ-ИН, ОФЗ-АД и ОФЗ-н составляет 6–10% годовых. У ОФЗ-ПК он зависит от ставки Центробанка и может достигать, например, 14%.
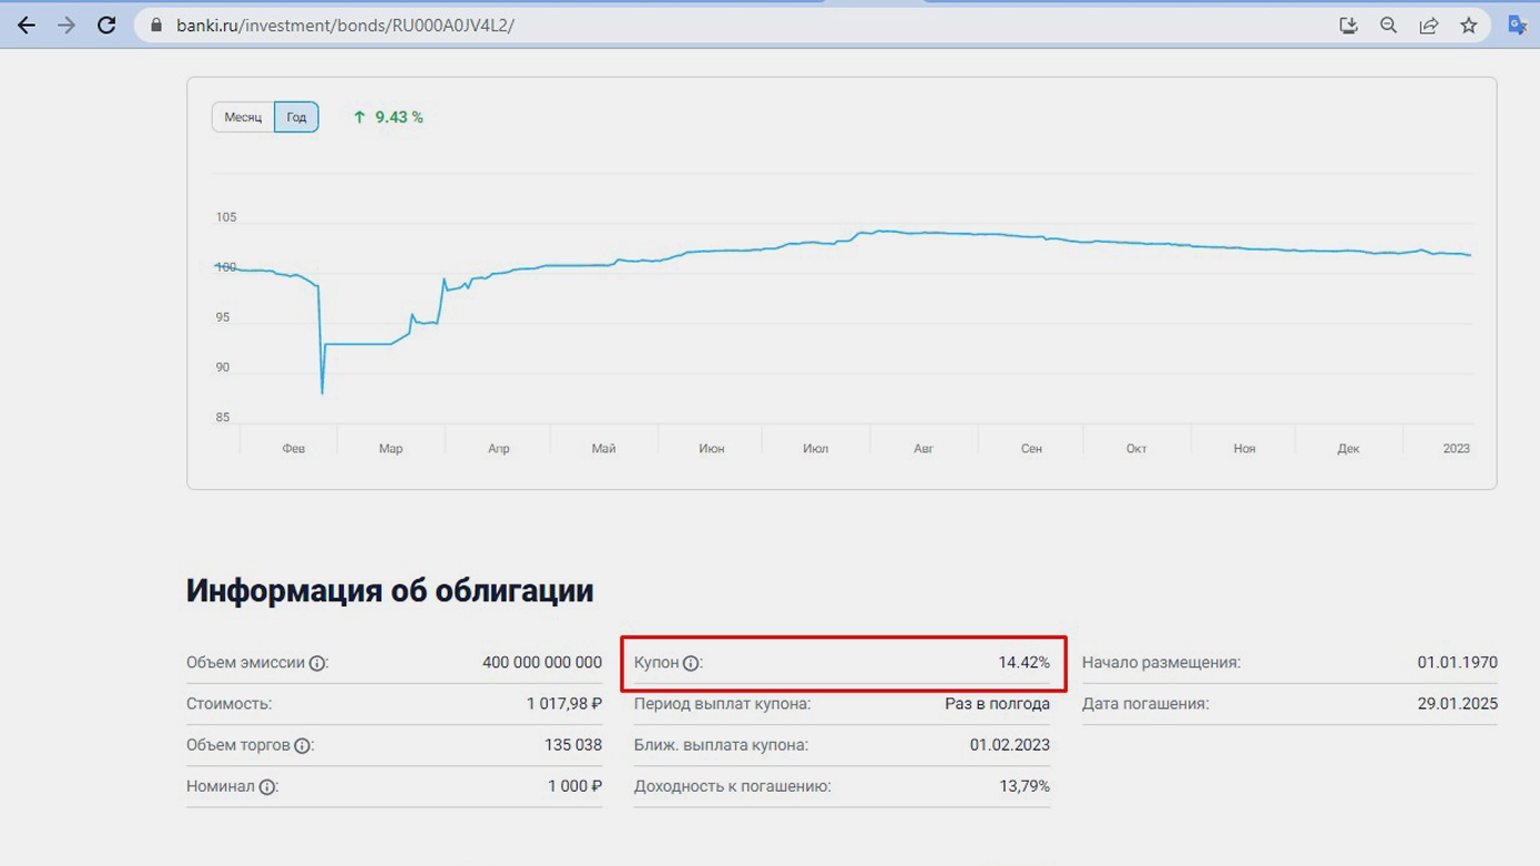
Обычно размер купона зависит от срока облигации. Чем больше срок, тем выше купонный доход в процентах годовых. Например, у облигаций сроком на три года он может составлять 5,3%, а у бумаг сроком на 15 лет — 8,45% годовых.
Рыночная цена облигаций федерального займа может меняться, но не так сильно, как цена на акции. Стоимость зависит от спроса на ценную бумагу и факторов, влияющих на её доходность. Обычно она колеблется незначительно — в пределах 1–10% от стоимости номинала. Но бывают случаи, когда рыночная цена отличается от номинала на 20–30%.
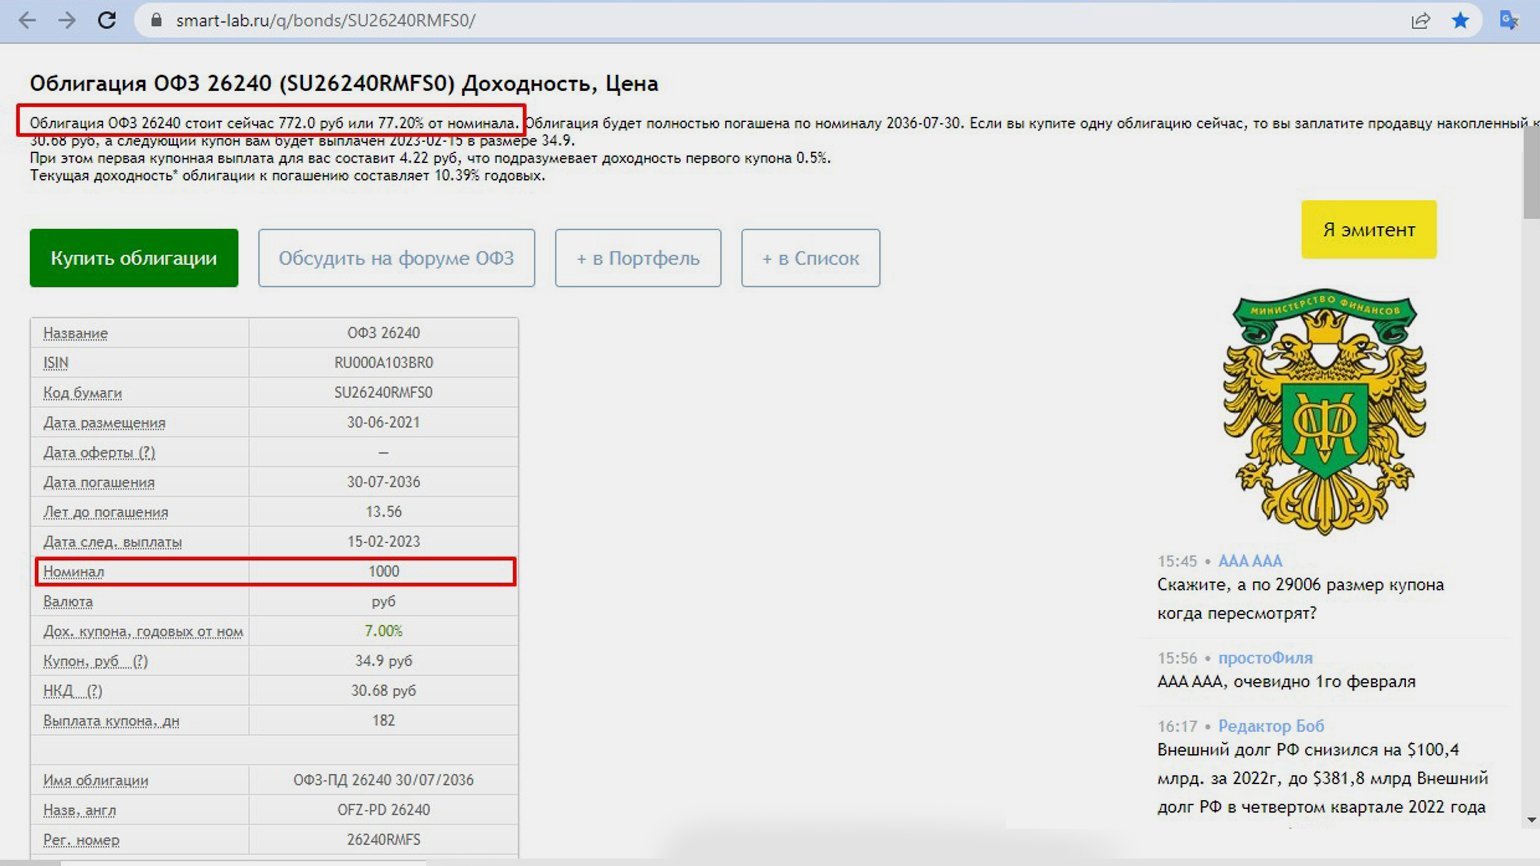
Если купить ОФЗ, когда её рыночная цена меньше номинала, реальная доходность вырастет. Если рыночная стоимость больше номинала, доходность снизится.
Выгоднее всего покупать ОФЗ, привязанные к инфляции или ставке Центробанка, тогда, когда их рыночная цена меньше капитала.
В целом доходность государственных облигаций сопоставима с доходностью от вкладов в банках или чуть превышает её. Эксперты часто называют ОФЗ инструментом для сохранения денег с учётом инфляции.
Нужно ли платить налоги владельцам ОФЗ
Весь доход от владения облигациями федерального займа облагается налогом. Доход может быть двух видов:
- купонный доход — все выплаты, которые инвестор получает от государства в качестве процентов;
- доход от продажи — разница, которая остаётся у инвестора, если он продал облигацию дороже, чем купил.
К доходу от продажи также относят доход от погашения. Если инвестор купил облигацию за 900 рублей и при погашении получил номинал 1000 рублей, он заработал 100 рублей и заплатит с них налог.
В большинстве случаев налоги удерживают автоматически — самому ничего платить не нужно.
Размер налога зависит от того, сколько зарабатывает инвестор. С 2022 года работает прогрессивная шкала НДФЛ, которая устанавливает следующие размеры налогов:
- 13% — если доход инвестора не превышает 5 миллионов рублей за календарный год;
- 15% — если доход инвестора больше 5 миллионов рублей за год.
15% берут с сумм, превышающих 5 миллионов рублей. Например, если инвестор заработал 7 миллионов, за 5 миллионов он заплатит по ставке 13%, а за оставшиеся 2 — по ставке 15%.
В 2023 году для расчёта налогов разные виды доходов учитывают отдельно. Это значит, что лимит считают только для доходов, полученных от инвестирования. В 2024 году, возможно, будут учитывать все доходы, не разделяя их на виды.
Сумму к уплате можно уменьшить, если покупать ОФЗ через ИИС — индивидуальный инвестиционный счёт. Он предполагает два типа вычетов: возврат до 60 тысяч рублей ежегодно или освобождение от уплаты НДФЛ за всё время, если будете пользоваться ИИС не менее чем три года.
Какие риски есть у вложений в ОФЗ
Облигации федерального займа называют самым надёжным инструментом инвестирования. Это действительно наименее рисковые ценные бумаги, но риски в них всё-таки есть. Вот они:
Дефолт. Так называют невыполнение долговых обязательств, как было в России в 1998 году. Это кредитный риск государственных облигаций. Он минимален, потому что Минфин — самый надёжный заёмщик в стране.
Рост инфляции. Если инфляция окажется выше купонного дохода, то инвестор получит отрицательную реальную доходность — то есть будет терять деньги. В случае с ОФЗ-ИН этот риск минимален.
Изменение ставки Центробанка. Если ставка резко вырастет, рыночная стоимость уже выпущенных ОФЗ может снизиться, а доходность — увеличиться. Это помешает реинвестировать деньги.
Низкая ликвидность. Это означает, что на рынке слишком мало предложений о продаже и покупке облигации. Если какой-то выпуск облигаций непопулярен, будет сложно купить или продать бумаги по разумной цене.
Повышение налогов. Если государство решит повысить налоги на доходы с инвестирования, реальная доходность ОФЗ снизится. Это общий для всех ценных бумаг риск.
Как вложиться в ОФЗ физическим лицам
Купить облигации федерального займа можно в банке, если это ОФЗ-н, или через брокера.
Чтобы купить ОФЗ-н в банке, нужно обратиться в уполномоченный банк и открыть там брокерский счёт. Это отдельный счёт для торговли ценными бумагами и валютой на бирже. Открыть его можно в приложении, на сайте банка или в ближайшем офисе.
Когда брокерский счёт откроют, нужно пополнить его и дать банку поручение о покупке ОФЗ-н — в мобильном приложении или лично в офисе. Минимальная сумма для совершения сделки — 10 тысяч рублей. На неё можно купить 10 облигаций федерального займа.
Брокер — юридическое лицо, которое даёт клиентам доступ на биржу. Без него нельзя покупать и продавать ценные бумаги, потому что биржа не работает напрямую с физическими лицами. Подробнее о том, кто такой брокер, можно почитать здесь.
В России работает более двухсот брокеров. Посмотреть полный список можно на сайте Центробанка. Чтобы получить доступ на биржу, нужно заключить договор с брокером и открыть брокерский счёт. У большинства компаний есть мобильные приложения или личные кабинеты, в которых можно продавать и покупать ценные бумаги.
Инвестировать в ОФЗ на бирже можно двумя способами:
- купить отдельные облигации — например, одну облигацию выпуска ОФЗ-26233-ПД, две — выпуска ОФЗ-52001-ИН и так далее;
- купить акцию (пай) биржевого ПИФа, состоящего из ОФЗ.
ПИФ — паевой инвестиционный фонд. Это компания, которая инвестирует одновременно во множество ценных бумаг. Покупая пай, вы инвестируете не в один выпуск ОФЗ, а во все государственные облигации, которые есть у фонда.
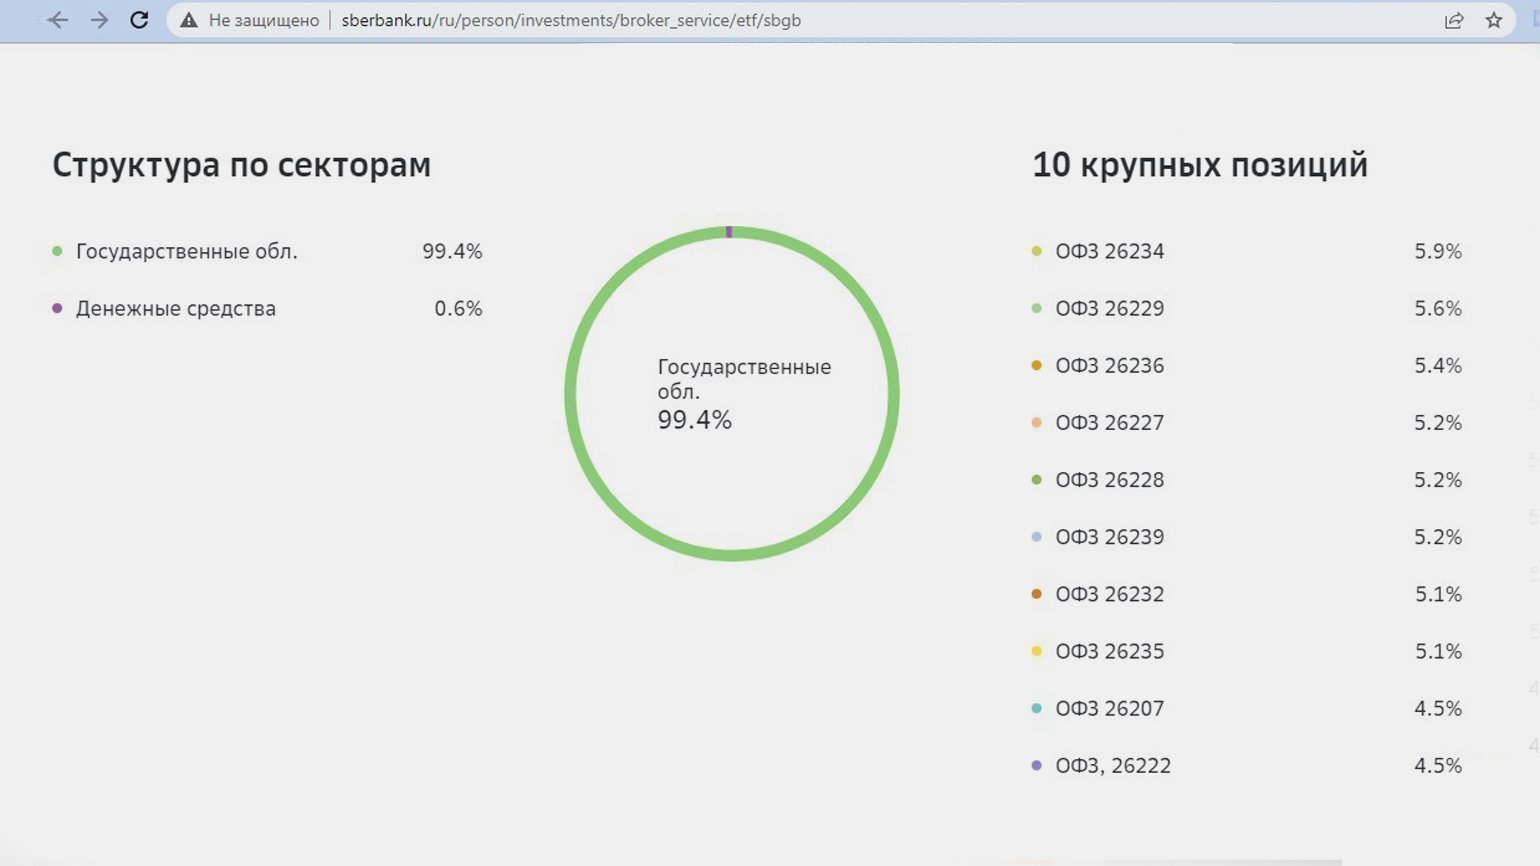
Стоимость акций ПИФов менее предсказуема, чем доходность от ОФЗ. Но в долгосрочном периоде ценные бумаги дают примерно такую же доходность, как государственные облигации.
Главное об облигациях федерального займа
- ОФЗ — долговые ценные бумаги, выпущенные государством. Покупая их, инвесторы получают купоны — проценты за пользование деньгами — и номинал. В зависимости от размеров и условий выплаты купонов и номиналов выделяют разные виды ОФЗ.
- Доходность ОФЗ зависит от размера купона и рыночной цены. В среднем она сравнима с доходностью по вкладам. Чем меньше рыночная цена и чем выше купон, тем больше можно заработать.
- На доход с государственных облигаций нужно платить налоги. Ставка зависит от дохода: 13% для сумм до 5 миллионов рублей и 15% — с суммы, превышающей 5 миллионов рублей.
- ОФЗ — самый надёжный инструмент инвестирования. Но в его использовании тоже есть риски: дефолт, рост инфляции, рост ставки Центробанка, низкая ликвидность и повышение налогов.
Как узнать больше об инвестициях
- Инвестировать можно не только в облигации федерального займа, но и в акции — это «части» компаний. Зарабатывать на них можно с так называемыми длинными и короткими позициями. В этом материале разобрались, в чём разница между лонгом и шортом и что лучше выбрать новичку.
- Трейдеры — те, кто зарабатывает на инвестициях. Трейдеры совершают много сделок, чтобы получить прибыль от минимальных изменений цены на ценные бумаги. Они могут зарабатывать и 10% от капитала в год, и 152%. В этой статье рассказали о профессии подробнее и собрали отзывы трейдеров и инвесторов.
- Чтобы торговать на бирже, нужно уметь контролировать риски, анализировать компании, адекватно оценивать новости. Получить эти навыки можно на курсе Skillbox «Трейдинг». Практикующие инвесторы и трейдеры учат составлять торговые стратегии, придерживаться плана и соблюдать баланс собственных и заёмных средств. Это поможет торговать в плюс.
Эти материалы Skillbox Media могут быть вам интересны
- Неквалифицированных инвесторов ждут ограничения. Как стать квалифицированным
- Гайд по NFT-арту: можно ли заработать на цифровом искусстве
- Что такое конвертируемый заём и как он помогает стартапам развиваться
- Что такое цифровой рубль и чем он отличается от обычного рубля
- Куда инвестировать деньги в случае кризиса: советуют эксперты
Ключевая ставка — «стоимость денег». Центрбанк выдаёт деньги в долг банкам минимум под процент ключевой ставки и принимает на хранение максимум под процент ключевой ставки.
ОФЗ-ИН и их зарубежные аналоги
Как купить действующие выпуски инфляционных облигаций
Защищённые от инфляции облигации США и Европы
Еженедельная рассылка с лучшими материалами «Открытого журнала»
Без минимальной суммы, платы за обслуживание и скрытых комиссий
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
ОФЗ: что это такое, доходность и риски для инвесторов
Облигация федерального займа (ОФЗ) — это государственная ценная бумага , дающая владельцу право на гарантированный доход, размер и порядок выплаты которого определен при выпуске, а также на получение ее номинальной стоимости при истечении срока займа.
Проще говоря, ОФЗ — это долговое свидетельство от государства, согласно которому оно берет в долг у инвесторов и обязуется выплатить в оговоренные сроки определенный процент за пользование их деньгами. Инвестор, купивший ОФЗ, фактически становится кредитором государства.
Облигации федерального займа выпускаются Министерством финансов России для покрытия дефицита федерального бюджета и погашения долговых обязательств, согласно ст. 103 «Бюджетного кодекса РФ» от 31 июля 1998 года № 145-ФЗ. Долговые обязательства Российской Федерации полностью и без условий обеспечиваются всем находящимся в собственности Российской Федерации имуществом.
ОФЗ относятся к долговым обязательствам Российской Федерации и входят в состав государственного внутреннего долга России.
Первые облигации федерального займа были выпущены в 1995 году. С 1999 года ОФЗ стали основным финансовым инструментом привлечения средств в федеральный бюджет для финансирования расходов государства.
По состоянию на 1 апреля 2022 года общий объем государственного внутреннего долга Российской Федерации составляет ₽16,6 трлн, из них ₽15,9 трлн заимствовано с помощью государственных ценных бумаг, а ₽15,5 трлн приходится на ОФЗ. Соответственно, рынок ОФЗ занимает 93,4% внутреннего долга Российской Федерации. Самым активным и объемным годом размещений ОФЗ стал 2020-й — благодаря отмене верхних границ госзаймов и государственного долга в рамках мер по борьбе с пандемией Минфин более чем в два раза превысил объемы, предусмотренные программой на год, и занял ₽5,31 трлн по номиналу. Этот показатель стал историческим рекордом российского рынка гособлигаций.
По состоянию на апрель 2022 года на Московской бирже торгуется 61 выпуск государственных облигаций общим объемом выпусков на ₽19,3 трлн.
В 2022 году из 11 запланированных аукционов размещения ОФЗ в первом квартале состоялись только три, на второй квартал график аукционов будет опубликован после принятия Минфином России решения о возобновлении размещений ОФЗ. С 9 марта 2022 года приостановлено размещение облигаций федерального займа для физических лиц (ОФЗ-н). Банки-агенты не будут принимать от граждан заявки на приобретение данных облигаций до специального уведомления от Минфина. Все обязательства (погашение, выкуп, выплата купонов) по уже размещенным ОФЗ-н всех выпусков подлежат неукоснительному исполнению в полном объеме и в установленные сроки.
Виды облигаций федеральных займов
ОФЗ различаются параметрами (с индексируемым по инфляции купоном, с плавающим купоном, с амортизацией и др.).
История рынка облигаций федеральных займов началась в 1995 году с выпуска ОФЗ с переменным купонным доходом (ОФЗ-ПК).
В 1996 году начали выпускаться ОФЗ с постоянным купонным доходом (ОФЗ-ПД).
В 1998 году были введены в обращение ОФЗ с фиксированным купонным доходом (ОФЗ-ФК или ОФЗ-ФД), через которые проводилась реструктуризация (выплата) долгов по государственным краткосрочным облигациям, выпущенным до дефолта 17 августа 1998 года.
В 2002 году началась эмиссия ОФЗ с амортизацией долга (ОФЗ-АД).
В период 2015–2017 годов появилось три новых вида ОФЗ: ОФЗ с индексируемым номиналом (ОФЗ-ИН), бескупонные ОФЗ (БОФЗ) и ОФЗ для физических лиц (ОФЗ-н).
По состоянию на апрель 2022 года в обращении находятся пять видов ОФЗ.
ОФЗ-ПД
Облигация федерального займа с постоянным купонным доходом имеет единую ставку для всех купонов на весь период до погашения, которая известна при выпуске. Купонный доход выплачивается два раза в год. По состоянию на апрель 2022 года на рынке обращаются 29 выпусков ОФЗ с купонными выплатами от 0,25% до 8,5% годовых и сроками обращения от трех до 30 лет, что может позволить инвестору составить портфель как для среднесрочной, так и долгосрочной стратегии.
ОФЗ-ПК
Облигация федерального займа с переменным купонным доходом, называемые также флоутер/флоатер (от англ. float — «плыть»), имеет переменную ставку купонного процента, который изменяется в зависимости от среднего значения ставки RUONIA за определенный период — чем выше эта ставка, тем выше доходность по облигации, и наоборот. По некоторым выпускам также предусмотрена надбавка (фиксированная премия) к ставке купона. По состоянию на апрель на рынке обращается 16 выпусков ОФЗ-ПК, из них только у шести выпусков к купонам добавляются премии (называемые также спред, или маржа) к ставке RUONIA — от 0,4% до 1,6% годовых.
RUONIA (Rouble Overnight Index Average) — это индикативная взвешенная ставка однодневных рублевых кредитов на условиях overnight, отражающая стоимость необеспеченного рублевого заимствования банками с минимальным кредитным риском. Проще говоря, RUONIA — это средняя ставка, по которой крупнейшие российские банки выдают друг другу кредиты на один день.
RUONIA рассчитывается с 8 сентября 2010 года ЦБ РФ по методике, разработанной Национальной валютной ассоциацией (НВА) на основе отчетных данных о депозитных сделках, которые были заключены ведущими российскими банками между собой в течение всего дня.
При выборе ОФЗ-ПК инвестору стоит внимательно ознакомиться с условиями расчета купонного дохода конкретной бумаги, а также обратить внимание есть ли так называемая премия (спред, или маржа) к ставке RUONIA.
Купонный доход по обращающимся на текущий момент на Мосбирже бумагам выплачивается два или четыре раза в год. Срок обращения облигаций с переменным купонным доходом — от 3 до 20 лет. Купонный доход данного вида ОФЗ меняется и заранее неизвестен. Бумаги относятся к категории структурных ценных бумаг, их можно купить только после прохождения тестирования.
ОФЗ-ИН
Облигация федерального займа с индексируемым номиналом имеет фиксированный размер купона, но ее номинал изменяется в зависимости от инфляции. ОФЗ-ИН на профессиональном языке называют линкерами (от англ. Inflation-linked Bonds — облигации, привязанные к инфляции). Номинальная цена ОФЗ-ИН индексируется в зависимости от индекса потребительских цен (ИПЦ) на товары и услуги в РФ, согласно данным Росстата. Номинал, который на дату выпуска составляет ₽1000, ежедневно индексируется на величину инфляции, взятую с трехмесячным лагом. Размер купона ОФЗ-ИН фиксирован на уровне 2,5%, но в денежном выражении он каждый раз отличается, так как рассчитывается от номинала, который «догоняет» инфляцию только через три месяца. Например: в марте 2022 года значение ИПЦ выросло на 7,61%, номинал и купон повысятся на указанный процент в июне. При дефляции (снижении индекса потребительских цен) линкеры защищены от потерь ниже номинала — при погашении инвестор получит не менее изначального номинала, то есть ₽1000.
«Важно понимать, что точная сумма, которую держатель ОФЗ-ИН получит при погашении, зависит от будущей инфляции. Она может быть как больше, так и меньше, чем совокупный доход, который можно получить по обычным ОФЗ с аналогичным сроком до погашения. Главным риском для держателей инфляционных ОФЗ может стать изменение методики расчета индекса потребительских цен или прекращение публикации. На наш взгляд, общий объем задолженности по инфляционным ОФЗ (₽763 млрд, или 4,8% от общего объема выпущенных ОФЗ) не такой большой, чтобы государство специально пошло на искажение ради экономии выплат», — говорит генеральный директор УК «Арикапитал» Алексей Третьяков.
На данный момент в обращении находятся четыре выпуска инфляционных ОФЗ с купонными выплатами два раза в год по ставке 2,5% годовых. ОФЗ-ИН — структурный финансовый инструмент, для их приобретения на бирже требуется пройти тестирование у брокера.
ОФЗ-АД
Облигация федерального займа с амортизацией долга предусматривает погашение номинальной стоимости облигаций по частям в конкретные даты периода обращения. Даты погашения определяются перед выпуском облигаций. Погашаемые части фиксируются в процентах от номинала, размер их может отличаться по датам погашения. На апрель 2022 года на рынке обращается пять выпусков облигаций с амортизацией долга с выплатами купона один или два раза в год. Инвесторам следует обратить внимание, что ставка купонного дохода у четырех из пяти выпусков не установлена на едином уровне, но известна и рассчитана заранее до срока погашения. ОФЗ-АД считаются крайне малоликвидными бумагами, поэтому могут отсутствовать в брокерских приложениях для покупки.
Облигация федерального займа для физических лиц. Буква «н» в их названии расшифровывается как «народные» или «для населения». Министерство финансов разработало данные бумаги как нечто среднее между депозитами и облигациями, чтобы непрофессиональные инвесторы могли с их помощью научиться инвестировать в долговые бумаги и поняли их особенности. ОФЗ-н продаются и покупаются исключительно через уполномоченные банки, на данный момент к таковым относятся Сбербанк, ВТБ, Промсвязьбанк, Почта Банк. Срок обращения ОФЗ-н — три года, раз в полгода выплачивается купон. Всего таких выплат по шесть у каждого бонда. Купонная доходность увеличивается ступенчато: например, для народных облигаций выпуска 53008RMFS — с 5,0% до 8,87% годовых. По состоянию на апрель 2022 года у физических лиц есть возможность приобрести один из шести обращающихся выпусков ОФЗ-н. Несмотря на приостановку новых размещений ОФЗ-н, все обязательства по старым выпускам проводятся беспрепятственно — их можно продать в уполномоченных банках, погасить и получать купонные выплаты.
Как работают ОФЗ
Право осуществления государственных внутренних заимствований от имени Российской Федерации в соответствии с бюджетным кодексом принадлежит правительству либо уполномоченному им Министерству финансов. Эмитентом всех существующих на текущий момент ОФЗ является Минфин. Генеральным агентом по размещению, выкупу и обмену ОФЗ является Банк России.
Занятые у инвесторов через ОФЗ денежные средства государственные органы могут направлять на покрытие дефицита федерального бюджета, а также для погашения прежних государственных долговых обязательств.
Согласно программе заимствований, утвержденной на год вперед, Министерство финансов проводит аукционы по размещению облигаций федерального займа, в котором, как правило, принимают участие институциональные (например, банки, фонды) и крупные частные инвесторы. О проведении аукционов инвесторы узнают из публикаций на сайте Мосбиржи, кроме того, сам Минфин публикует график их проведения на квартал вперед.
Минфину, как любому другому эмитенту, приходится конкурировать на рынке за инвестора и предлагать ему более высокие купонные ставки в период повышения ключевой ставки и роста инфляции. Однако ОФЗ считаются одними из самых защищенных бумаг на рынке благодаря тому, что гарантом выплат по ним выступает государство, причем всем своим имуществом, поэтому, как правило, ставки по госбумагам обычно ниже, чем у корпоративных облигаций в тот же период размещения. Тем не менее слишком низкие ставки на аукционе могут привести к тому, что на бумаги будет низкий спрос и план по заимствованиям не будет выполнен по графику.
После первичного размещения облигации перепродаются на вторичном рынке, где их уже может приобрести любой желающий, имеющий на инвестиции около ₽1000.
Общие характеристики ОФЗ
- Начало выпуска — с июля 1995 года.
- Сроки обращения — свыше трех лет.
- Форма существования — документарная с обязательным централизованным хранением, что приравнивает ее к бездокументарной ценной бумаге.
- Номинал — ₽1000.
- Эмитент — Министерство финансов РФ.
- Форма владения — именная.
- Форма выплаты дохода — фиксированная или переменная купонная ставка.
Доходность облигаций федерального займа
Доходность по гособлигациям в значительной степени зависит от проводимой на текущий момент времени денежно-кредитной политики Банка России, в первую очередь, от текущего размера ключевой ставки и прогноза ее изменения в кратко- и среднесрочной перспективе, рассказал «РБК Инвестициям» начальник отдела анализа долгового рынка «Открытие Инвестиции» Владимир Малиновский.
«В свою очередь, политику ЦБ определяет уровень инфляции в стране и цель, которую регулятор стремится достичь посредством применения доступных ему рычагов. Также на доходности ОФЗ могут влиять и локальные факторы — такие как, например, внутренний и внешний новостной фон или повышенный спрос инвесторов на качественные активы», — отметил эксперт.
Любой цене ОФЗ соответствует определенная доходность, которая зависит от размера купонных выплат по займу, срочности купонного периода, длине самого выпуска, его структуре (наличие оферт или амортизационных выплат) и стоимости бумаги. «Рассчитать доходность облигаций можно самостоятельно или воспользоваться уже готовыми цифрами, которые предоставляют биржа и торговая система», — советует Малиновский.
При расчете различают простую и эффективную доходность. Суть расчета простой доходности — это соотнести будущий доход, который будет получен по выпуску (выплаченные купоны и разница между ценой покупки и продажи или погашения) с затраченными на приобретение средствами, далее полученная сумма переводится в проценты.
Расчет эффективной доходности строится на различной стоимости денег во времени — ₽100 сейчас стоят больше, чем ₽100, полученные через год. Поэтому при расчете эффективной доходности каждый денежный поток по облигации (купон, амортизационная выплата или погашение) дисконтируется на определенную величину. Как правило, в торговых системах используется именно формула эффективной доходности.
«Инвестор, купив гособлигацию и дождавшись ее погашения, получит именно ту доходность, на которую рассчитывал при приобретении. Продавая же бумагу раньше срока погашения, можно получить доход как выше запланированного, так и ниже — вплоть до убытка. Самым негативным событием для держателей облигаций является дефолт эмитента, но в случае российских гособлигаций такой вариант развития событий крайне маловероятен», — заключил Владимир Малиновский.
Как купить ОФЗ физическому лицу
Для покупки ОФЗ, обращающихся на бирже, инвестору потребуется открыть брокерский счет и через него приобретать бумаги — так же, как и любые другие ценные бумаги.
ОФЗ можно приобретать как на обычный брокерский счет, так и на индивидуальный инвестиционный счет (ИИС), который также можно открыть у любого брокера.
Стоимость ОФЗ на вторичном рынке обычно варьируется около ₽1000, она зависит от спроса и предложения — чем выше спрос, тем выше цена, тем ниже доходность, и, наоборот, превалирующие над спросом продажи ОФЗ со стороны инвесторов приводят к снижению цен на них и росту доходностей.
Распродажа облигаций с возможным убытком традиционно происходит в период повышения ключевой ставки, так как инвесторы ожидают появление на рынке бумаг с более высокой доходностью, что позволяет им перекрыть потери. Новые покупатели при этом тоже получают более высокую доходность, что выравнивает рынок.
Разновидность ОФЗ-н можно приобрести только в уполномоченных для их продаж банках.
Какие облигации федерального займа купить
Долговой рынок в условиях обособления экономики, которое происходит сейчас, неизбежно претерпит изменения, считает портфельный управляющий УК «Альфа-Капитал» Евгений Жорнист.
«Российские компании не смогут занимать, как раньше, на внешних рынках в твердой валюте — в долларах и евро. Скорее всего, они будут осуществлять эти заимствования на рынке рублевых облигаций. Поэтому сейчас этот рынок будет расти. ОФЗ как база этого рынка, безусловно, имеет перспективы», — уверен Евгений Жорнист.
Однако нужно различать перспективы с точки зрения заимствующих и инвестирующих.
«Кратковременно ОФЗ очень прилично подросли, и среднесрочно и долгосрочно покупка ОФЗ выглядит привлекательно с точки зрения инвесторов. Минфин, скорее всего, не будет выходить на рынок с предложением по ОФЗ в этом году — у него есть большие запасы на казначейском счете — занимать ему и не требуется. Нерезиденты «заперты» в ОФЗ, поэтому не смогут оказывать давления на их цены. ЦБ будет снижать ключевую ставку, потому что инфляция имеет природу не спроса, а предложения, также более низкая ставка потребуется из-за падающего ВВП — экономике нужно помогать. Эти тенденции длительные, поэтому, скорее всего, доходности будут снижаться. При сравнении с вкладами ОФЗ на длительный срок сейчас обыгрывают банковские ставки», — заключил Жорнист.
Главный управляющий УК «Атон-менеджмент» Константин Святный в текущей ситуации для инвесторов, склонных к риску, рекомендует обратить внимание на ОФЗ со средним сроком до погашения — (пять — восемь лет, с погашением в 2027–2030 годах).
«Банк России сейчас смягчает ДКП и стремится снижением ставки вернуть приемлемые условия кредитования для субъектов экономики. Этот процесс, скорее всего, продолжится в ближайшее время, при этом уровень до которого ЦБ собирается понизить ставку, пока непонятен. Однако рекомендовать более длинные выпуски сейчас преждевременно из-за сохраняющейся геополитической напряженности и уже состоявшегося значительного роста цен по ОФЗ», — объясняет свою позицию эксперт.
Консервативным инвесторам можно рассмотреть в качестве покупки «инфляционные» ОФЗ-ИН на фоне, вероятно, более длительного периода повышенной инфляции не только в России, но и в мире.
Риски ОФЗ
Для облигаций характерны процентный, кредитный и инфляционный риски, отмечает эксперт по фондовому рынку «БКС Мир инвестиций» Игорь Галактионов.
- Процентный риск — это риск того, что ключевая ставка из-за высокой инфляции вырастет и цена облигации снизится. Чем выше дюрация выпуска ОФЗ, тем выше этот риск. Защититься от него можно с помощью выбора коротких выпусков или выпусков с плавающей ставкой ОФЗ-ПК.
- Кредитный риск — это риск того, что эмитент не сможет расплатиться по облигации. ОФЗ является самым надежным эмитентом рублевых облигаций, поэтому этот риск здесь минимален.
- Инфляционный риск — это риск того, что доходность по ОФЗ не перекроет инфляцию и капитал в реальном выражении будет постепенно обесцениваться. Для этого важно оценивать потенциал разгона инфляции и при необходимости выбирать инфляционные ОФЗ-ИН с индексацией номинала.
Традиционные риски, характерные для ценных бумаг, ОФЗ также касаются. В условиях повышенной волатильности они точно так же могут существенно падать или расти в цене, хотя их главным отличием является тот факт, что инвестор может рассчитывать на получение номинальной стоимости бумаги при ее погашении.
Рекомендуем наш аккаунт в сети «ВКонтакте» — оперативный контент об инвестициях, много видео и полезных лайфхаков