Как добавить налог 6 процентов к сумме
Общая сумма, включая НДФЛ
| 9% | Проценты по облигациям с ипотечным покрытием, эмитированным до 1 января 2007 г. |
| 9% | Доходы учредителей доверительного управления ипотечным покрытием по сертификатам участия, выданным до 1 января 2007 г. |
| 13% | Сумма налоговых баз по п. 2.1 ст. 210 НК РФ до 5 млн. руб. включительно |
| 13 и 15% | Сумма налоговых баз по п. 2.1 ст. 210 НК РФ свыше 5 млн. руб. (прогрессивная ставка, до 5 млн. руб. – 13%, свыше 5 млн. руб. – 15%) |
| 15% | Дивиденды, полученные нерезидентом |
| 15% | Выплаты нерезидентам, не связанные с выкупом цифровых финансовых активов, если решением об их выпуске предусмотрена выплата дохода в сумме, равной сумме дивидендов, полученных выпустившим их лицом |
| 30% | Доходы, полученные нерезидентом |
| 35% | Выигрыши |
Прогрессивная ставка применяется в случае, когда доходы свыше 5 млн. за год
Размер вычета на детей работникам зависит от того, какой по счету ребенок, а также от состояния здоровья детей.
Статус отношений с ребенком (родной или приемный родитель, супруг родителя, усыновитель, опекун или попечитель) влияет на размер вычета только для детей-инвалидов.
Вычеты за каждый месяц налогового периода:
- Вычет на первого и второго ребенка предоставляется в минимальном размере – 1 400 рублей.
- Вычет на третьего и каждого последующего ребенка – 3 000 рублей.
- Если у работника ребенок-инвалид, ему положен повышенный вычет (суммируется с вычетом «по количеству детей»):
- для родителя, его (ее) супруги и усыновителя – 12 000 рублей;
- для опекуна, попечителя, приемного родителя и его (ее) супруги – 6 000 рублей.
- Двойной вычет НДФЛ на ребенка предоставляется, если работник:
- единственный родитель (усыновитель, опекун, попечитель);
- получает вычет за второго родителя в связи с отказом последнего.
- на ребенка в возрасте до 18 лет;
- на учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет.
Повышенный вычет «по инвалидности» предоставляется на учащегося очной формы обучения, студента, аспиранта, ординатора или интерна в возрасте до 24 лет, только если он является инвалидом I или II группы.
Калькулятор для УСН 6%
Таблица предназначена для расчета налога к уплате за соответствующий отчетный (налоговый) период. Для расчета налога во входных данных указываются поквартальные суммы полученного дохода, уплаченных взносов (в пределах, исчисленных за отчетный/налоговый период) и пособий. Взносы должны быть уплачены в том отчетном (налоговом) периоде, за который считается налог. Такое правило установлено с 2013 года. Т.е. чтобы уменьшить налог за 1 полугодие 2022 года, взносы за полугодие должны быть уплачены не позднее 30 июня 2022 года.
Торговый сбор есть только в Москве, поэтому налогоплательщики других регионов строку просто не заполняют. Плательщикам же торгового сбора следует учитывать, что возможности калькулятора ограничены и не предусматривают сложных расчетов по облагаемым и не облагаемым ТС видам деятельности.
После расчета налога можно сформировать построчные данные для декларации. Для этого надо нажать кнопку Скачать.
Онлайн-калькулятор НДФЛ
Любой официальный доход облагается подоходным налогом. Чтобы узнать, сколько придется отдать государству с заработной платы, премиальных или отпускных, воспользуйтесь калькулятором НДФЛ от суммы на руки — новым сервисом, доступным без дополнительной регистрации.
Наиболее распространенными доходами граждан являются заработная плата и стипендия. В этот список надо добавить еще проценты по вкладам и дивиденды, плату за сдачу в аренду любого имущества (не только недвижимости), авторские гонорары и многое другое. Закон требует, чтобы с доходов физических лиц в бюджет перечислялся НДФЛ (налог на доходы физлиц). Его удерживают компании и ИП, которые осуществляют выплаты. Рассчитать сумму, сколько выдать на руки, поможет калькулятор подоходного налога онлайн — инструмент, который не требует ни регистрации, ни внесения платы.
Правильно рассчитать налог на доходы физлиц или вернуть его часть помогут инструкции КонсультантПлюс. Используйте их бесплатно:
- Как подать декларацию и уплатить подоходный налог.
- Как считать и платить налог с зарплаты.
- Образец заявления работодателю о возврате излишне уплаченного налога.
- Образец заявления на налоговый вычет по НДФЛ.
Как работает калькулятор
При работе с сервисом необходимо сделать несколько шагов. Сначала выбрать налоговую ставку из предложенных. Эта величина зависит от разных причин:
- если получатель налоговый резидент, он указывает в онлайн-калькуляторе расчета НДФЛ в 2023 году ставку 13%. Если нет — 30%. Резидентство определяется продолжительностью непрерывного проживания на территории России. Если гражданин (независимо от национальности и гражданства) в течение 12 месяцев проживает в РФ 183 дня и более, то ставка для него 13%. Это правило не распространяется на военнослужащих и государственных служащих, командированных за пределы страны. Они всегда считаются налоговыми резидентами, даже если фактически выполняют работу за границей на протяжении 183 и более дней;
- 9% указывают в калькуляторе те, кто платит с доходов в виде дивидендов, процентов по облигациям;
- 15% — ставка для тех, кто получает дивиденды от российских организаций, но не является налоговым резидентом РФ;
- 35% — ставка при получении дохода от выигрышей, вкладов в банках и экономии на процентах при получении займов (при определенных условиях).
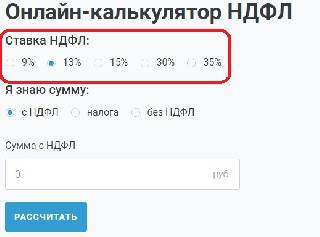
После того как выбрана ставка, в калькулятор НФДЛ с зарплаты в 2023 году надо вписать сумму, с которой удерживают сумму отчислений в бюджет. Но сначала выберите, что вписывать:
- сумму с НДФЛ;
- сумму без НДФЛ;
- только сам НДФЛ.
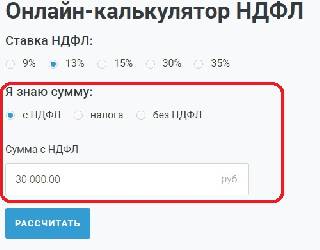
Нажимаем кнопку «Рассчитать». Этим действием вы сможете посчитать НДФЛ 13% на калькуляторе онлайн и сразу получить результат.
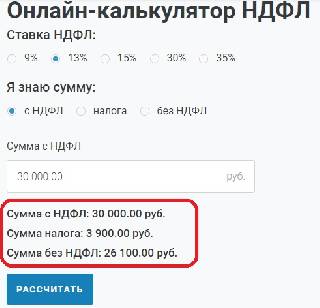
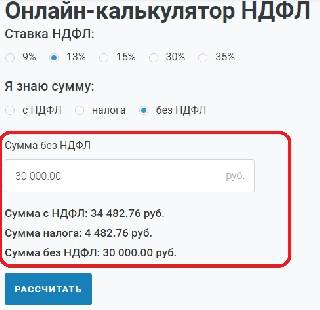
При необходимости используйте калькулятор для расчетов «в обратном порядке». Допустим, вы не знаете, какой была сумма до удержания подоходного налога, и надо узнать, сколько денег пойдет в бюджет. В таком случае в калькуляторе укажите сумму без налога. Например, работник Пэпэтэшин, налоговый резидент РФ, получил «чистыми» 30 000 рублей. Ему интересно, сколько пришлось отдать государству. Чтобы вычислить сумму НДФЛ на калькуляторе, вводим число 30 000, но указываем, что в нее не включен подоходный налог. Теперь результат расчетов такой:
Есть возможность использовать сервис, как калькулятор НДФЛ 13 процентов с вычетом на ребенка (детей), но сначала придется отнять сам вычет. Например, Пэпэтэшин — отец четверых несовершеннолетних детей. Один из них, который родился третьим, имеет справку об инвалидности. В таком случае, согласно пп. 4 п. 1 ст. 218 НК РФ, налоговый вычет составит:
- по 1400 рублей — на первого и второго ребенка;
- по 3000 рублей — на третьего и четвертого ребенка;
- и 12 000 рублей — на ребенка-инвалида (опекунам, попечителям, приемным родителям вычет дают в размере 6000).
Если Пэпэтэшин получает 20 000 рублей «грязными», то налог с него в течение года удерживать не будут в принципе, поскольку его доход меньше. Если зарплата 40 000 рублей, то в калькулятор НДФЛ онлайн бесплатно надо вписать зарплату без вычета, которая составит:
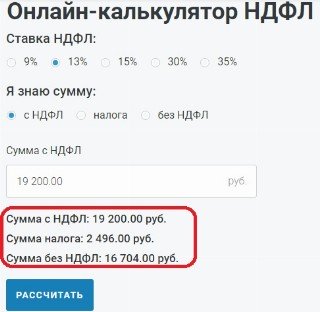
На руки Пэпэтэшин сможет получить:
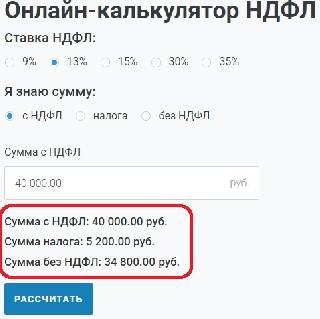
Обратите внимание, что льгота предоставляется только до тех пор, пока сумма дохода в году не превысит 350 000 рублей. Если зарплата до налога равна 20 000, то за год Пэпэтэшин получает 240 000, значит, на протяжении всего года сможет получать вычет. Если зарплата составляет 40 000 рублей, то общегодовой доход уже 480 000. В таком случае льгота действует только 8 месяцев. Если она просуществует с января по август, то уже в сентябре многодетный отец получит зарплату, рассчитанную уже без вычетов: расчет на калькуляторе показывает, что это 34 800 рублей.
Напомним, вычет на детей предоставляется работодателем после получения соответствующего заявления от работника.
Обязательно прилагаются документы о рождении, усыновлении либо получении опеки над детьми. Родители, которые воспитывают детей в одиночку, имеют возможность оформить вычет на ребенка в удвоенном размере. Но только при условии, что второго родителя фактически нет (умер, объявлен без вести пропавшим). Если родители в разводе, это не позволит получать льготу в двойном размере.
УСН для ИП 7%

Налоговая доначислила загадочный 1% на обязательное пенсионное обеспечение? Это не ошибка бухгалтера ПФР или инспектора ФНС. Рассказываем, почему так происходит и когда нужно заплатить 6%+1% с оборота.
Страховые взносы ИП на УСН 6% без работников
В 2019 году предприниматель на УСН «Доходы» платит:
- Налог с дохода — 6%
- Отчисления на пенсию (ОПС) — 29 354 ₽ в год
- Отчисления на медицину (ОМС) — 6884 ₽ в год
Если сумма налога меняется исходя из налоговой базы, то отчисления в фонды всегда фиксированные — они могут быть больше только по желанию ИП. Однако это правило работает лишь в одном случае — когда годовой заработок бизнесмена меньше 300 000 ₽. Дальше государство просит еще 1% на ОПС. Эти деньги идут на выплаты пенсионерам.
1% свыше 300 000 ₽ для ИП на УСН — обязательно ли платить?
Дополнительный 1% взносов — это не сверхставка для налога на спецрежиме УСН, как полагают многие (6%+1%). На самом деле, это 1% с определенной части дохода, который направляется в Пенсионный фонд. До 2017 года обязанность платить +1% с дохода ИП на УСН была закреплена в ст. 14 №212-ФЗ «О страховых взносах». Затем норма перекочевала в Налоговый кодекс:
Плательщики уплачивают страховые взносы, если величина дохода плательщика за расчетный период превышает 300 000 ₽ [перечисление взносов] плюс 1,0 процента суммы дохода плательщика, превышающего 300 000 ₽ за расчетный период
— пп. 1 п. 1 ст. 430 НК РФ
Таким образом, если доходы предпринимателя за год составили более 300 000 ₽, то кроме фиксированных платежей в ПФР и ФФОМС, бизнесмен обязан заплатить дополнительный взнос с дохода — 1% свыше 300 000 ₽ для ИП на УСН. Закажите консультацию бухгалтера, если не понимаете порядок расчета или оплаты взносов. Специалист объяснит на примере вашего бизнеса.
Как посчитать 1% свыше 300 000 ₽ для ИП на УСН «Доходы»
Рассмотрим простой пример. В 2019 году ИП Михайлов Михаил Михайлович заработал 720 000 ₽. Помимо страховых взносов ИП на УСН 6% без работников должен заплатить 1% с дохода за вычетом 300 000 ₽ до 1 июля 2020 года. В нашем случае 1% свыше 300 000 ₽ ИП на УСН рассчитывает так:
(720 000 ₽ – 300 000 ₽) x 0,01 = 4 200 ₽
Как посчитать 1% свыше 300 000₽ для ИП на УСН «Доходы минус расходы»?
минус расходы»? Ситуация неоднозначная. Раньше ИП считали 1% всё равно с доходов, как в примере выше. Но последняя судебная практика говорит, что считать можно с разницы между доходами и расходами.
Например, годовой доход 1 800 000, а расходы — 920 000:
Например, годовой доход 1 800 000, а расходы — 920 000:
Буквально в начале этого года Арбитражный суд Белгородской области решил, что ИП на УСН 15% «Доходы – расходы» могут платить 1% с разницы, а не с доходов. А заблокированные ИФНС деньги вернул предпринимателю — к слову, сумма немаленькая, 105 000 ₽ (дело № А08-11405/2018). В апелляции налоговая инспекция проиграла.
Как сократить авансовый платеж по УСН на 1% до 0₽?
Авансовый платеж легко уменьшить на дополнительный 1% свыше 300 000 для ИП на УСН от суммы превышения, если внести тот самый 1% в период расчета налога. Так, если +1% был уплачен до 30 марта, то ИП вправе снизить размер авансового платежа по УСН за I квартал.
Как перестать беспокоиться о штрафах и сэкономить на бухгалтерии?
Закажите бухобслуживание ИП в компании «Дельта Финанс». Мы рассчитаем налоги с точностью до копейки и внесем авансовые платежи так, чтобы обнулить страховые взносы ИП на УСН 6%. Налоговая примет наши документы через интернет — не нужно никуда ездить, считать доходы, сводить отчеты. Мы сделаем всё сами за 20% от средней зарплаты бухгалтера.
Звоните нам по телефону +7 (495) 230-20-11 или пишите в WhatsApp по номеру +7 (925) 301-09-56. Мы всегда на связи!