Выпуск акций

Под выпуском акций следует понимать выполнение эмитентом установленных действий, а также подготовку специальных документов, которые необходимы для признания выпуска акций состоявшимся. Отдельные действия эмитента по выпуску акций называют этапами эмиссии.
1 этап. Принятие решения о выпуске акций.
Решение – это специальный документ, который составляет эмитент. Цель этого документа зафиксировать те имущественные права, которые эмитент закладывает в выпускаемые акции. Решение принимается при:
увеличении уставного капитала путем размещения дополнительных акций или увеличения их номинальной стоимости;
конвертации одних ценных бумаг в другие;
уменьшении уставного капитала путем снижения номинальной стоимости акций;
консолидации или дроблении акций;
Принятое решение о выпуске акций утверждается советом директоров в срок не позднее 6 месяцев с момента принятия решения об их размещении. Размещение эмиссионных ценных бумаг осуществляется в соответствии с определенными эмитентом условиями размещения эмиссионных ценных бумаг, которые указаны в документе, содержащем условия размещения ценных бумаг (ДСУР), утвержденном также советом директоров эмитента.
2 этап. Независимо от цели и вида эмиссии, выпускаемые обществом акции подлежат обязательной регистрации.
Под государственной регистрацией понимается регистрация:
утвержденного решения о выпуске акций (при его наличии в зависимости от специфики выпуска);
утвержденного документа, содержащего условия размещения ценных бумаг
проспекта эмиссии (в случае, если выпуск акций требует его составления);
Законодательство устанавливает срок, в течение которого эмитент должен предоставить акции для регистрации.
Документы на государственную регистрацию выпуска акций должны быть предоставлены не позднее трех месяцев с даты утверждения решения об их выпуске.
Законодательство устанавливается перечень документов, необходимых для регистрации выпуска акций. Регистрирующий орган проводит регистрацию или принимает мотивированное решение об отказе в государственной регистрации не позднее 15 рабочих дней с даты представления эмитентом для регистрации выпуска акций.
3 этап. Размещению подлежат только те акции, которые прошли регистрацию в установленном законом порядке.
Таким образом, эмитент может начинать размещение акций только после их регистрации.
Если для выпуска акций выбрана подписка или конвертация их в акции или облигации, то размещение должно быть завершено в срок, указанный в зарегистрированном решении и/или ДСУР, который не может превышать одного года с даты государственной регистрации выпуска акций.
4 этап. Отчет об итогах выпуска ценных бумаг представляется после завершения размещения.
Окончанием размещения считается:
наступление указанного в решении (ДСУР) срока окончания размещения;
истечение одного года с даты государственной регистрации решения о выпуске ценных бумаг;
дата последней сделки с размещаемыми ценными бумагами.
Эмитент должен предоставить отчет об итогах выпуска в регистрирующий орган (Центральный Банк Российской Федерации) не позднее чем через 30 дней после завершения размещения. Регистрация отчета об итогах выпуска акций, распределяемых среди учредителей при учреждении акционерного общества осуществляется после регистрации эмитента как юридического лица при наличии государственной регистрации выпуска этих акций.
Регистрация отчета регистрирующим органом должна быть произведена в течение 10 рабочих дней с даты представления отчета эмитентом.
5 этап. После регистрации отчета об итогах выпуска дополнительных акций, размещаемых путем подписки, в устав акционерного общества вносятся изменения.
Изменения, связанные с:
увеличением уставного капитала на номинальную стоимость фактически размещенных дополнительных акций;
увеличением числа размещенных акций соответствующей категории (типа);
уменьшением числа объявленных акций соответствующей категории (типа).
Основанием для внесения изменений в устав служат:
решение об увеличении уставного капитала путем размещения дополнительных акций;
Стоимость и сроки регистрации выпуска акций с ЦБ Регистр
Регистрация выпуска акций осуществляется Центральным Банком Российской Федерации и его территориальными учреждениями (бывшая ФСФР РФ), порядок регистрации определяется в соответствии с Положением о Стандартах эмиссии ценных бумаг. Процедура регистрации акций не сложная, для этого необходимо предоставить полный комплект документов в соответствии с Положением о Стандартах эмиссии в Центральный Банк Российской Федерации, а по истечении предусмотренного законодательством срока получить зарегистрированные документы. Однако следует помнить, что в случае нарушения сроков, наличия ошибок в предоставленных документах, а также при отсутствии отдельных видов необходимой документации, в регистрации акций может быть отказано. Таким образом, регистрация выпуска акций требует определенных юридических знаний, опыта, внимательности и ответственности, вот почему это является приоритетным направлением деятельности нашей компании.
Стоимость выпуска акций и сроки регистрации
| Наименование услуги | Стоимость, руб. | Срок исполнения |
|---|---|---|
| Регистрация акций, размещаемых при учреждении АО | От 18 000 | 20 дней |
| Регистрация дополнительного выпуска ценных бумаг (Решения о выпуске (дополнительном выпуске) ценных бумаг) | От 40 000 | 20 дней |
| Регистрация отчета об итогах выпуска ценных бумаг (дополнительного выпуска ценных бумаг) | От 30 000 | 14 дней |
| Регистрация выпуска акций при реорганизации предприятия | От 30 000 | 30 дней |
| Составление ежеквартального отчета | От 30 000 | 10 дней |
| Уведомление об изменении сведений о выпуске ценных бумаг, эмитенте | 4 500 | 1 день |
В случае необходимости компания ЦБ регистр готова предложить «специальные» сроки регистрации выпуска акций.
Персональный подход
Благодаря опыту, накопленному за годы работы, и высокой квалификации наших специалистов, мы предлагаем клиентам комплексное, эффективное решение всех юридических проблем.
С момента Вашего обращения в Компанию ЦБ Регистр все вопросы, связанные с регистрацией ценных бумаг берет на себя Ваш Персональный менеджер.
Ваш Персональный менеджер решит поставленные Вами задачи оперативно, конфиденциально и с особым вниманием.
При его поддержке практически любой вопрос вы сможете решить без личной встречи — по телефону, факсу и через Интернет. По вашему желанию персональный менеджер может приехать к Вам в офис или организовать встречу в офисе компании.
Наша задача – сделать сотрудничество максимально эффективным; мы верим, что только индивидуальный подход и высокий профессионализм обеспечат положительный результат вне зависимости от сложности поставленных задач.
Качество оказываемых юридических услуг
- Компания ЦБ Регистр практикует индивидуальный подход к каждому клиенту. Ваш персональный менеджер проконсультирует по всем вопросам практики применения норма законодательства, предоставит полный отчет о проделанной работе.
- Профессиональные юристы компании ЦБ Регистр хорошо знакомы со всеми требованиями российского законодательства, а накопленный практический опыт работы, в том числе в судебных процессах, позволяет решить возникающие проблемы юридического характера в любой сфере деятельности.
- Соблюдение норм профессиональной и деловой этики и гарантия конфиденциальности любой предоставляемой Вами информации.
- Качественные квалифицированные юридические услуги по разумным ценам.
- Компания ЦБ Регистр предоставляет юридические услуги высокого качества и выполняем свои обязательства в полном объеме и в обусловленные сроки. Мы знаем, как зарегистрировать выпуск акций любой сложности в оптимальные сроки. Специалисты компании ЦБ Регистр смогут предложить разные варианты решения Ваших проблем в каждом конкретном случае и выбрать оптимальный. Наш опыт подтверждают долгосрочные отношения с клиентами. Сотрудничество с компанией ЦБ Регистр будет способствовать развитию Вашего бизнеса.
Как начать взаимодействие?
Вам нужно связаться с нами по телефону (495) 506-42-36
Если Вы свяжетесь с нами по телефону, то мы попросим у Вас первичные необходимые данные:
- тип общества и количество акционеров;
- объем выпуска акций;
- способ размещения и оплаты акций.
Ваш персональный менеджер согласует с Вами сроки исполнения и точную стоимость заказа.
Есть вопросы по выпуску акций?
Юристы Компании ЦБ Регистр готовы оказать первичную консультацию по регистрации выпуска акций online
Основные вопросы по выпуску акций
Добрый день, если при реализации акционерами преимущественного права на покупку ценных бумаг все акционеры ответили на уведомление эмитента ранее срока, определенного для реализации акционерами преимущественного права, или отказались воспользоваться преимущественным правом, имеет ли право эмитент подвести итоги реализации преимущественного права, не выжидая всего срока, и начать предложение ценных бумаг прочим инвесторам?
Добрый день, Владимир Владимирович!
Отказ лиц, имеющих преимущественное право приобретения ценных бумаг эмитента, не влечет возможности размещения ценных бумаг лицам, не включенным в список лиц, имеющих преимущественное право приобретения ценных бумаг, до истечения срока действия преимущественного права, поскольку отказ от реализации права не влечет его прекращения (ст. 9 ГК РФ). Пункт 4 статьи 41 ФЗ об АО также установил с 30 декабря 2005 г. норму, что общество не вправе до окончания срока действия преимущественного права размещать дополнительные акции и иные эмиссионные бумаги, конвертируемые в акции, лицам, не имеющим преимущественного права их приобретения.
Таким образом, действующее законодательство не предусматривает возможности начала размещения ценных бумаг лицам, не включенным в список лиц, имеющих преимущественное право приобретения ценных бумаг, до истечения срока действия указанного права, установленного решением о выпуске ценных бумаг.
Регистрация дополнительных выпусков акций является одним из приоритетных направлений деятельности Компании ЦБ Регистр. Обратитесь к нашим специалистам и мы поможем зарегистрировать дополнительные акции в максимально сжатые сроки и при минимальных затратах.
Доброе утро, подскажите как нам поступить в следующей ситуации:
РО ФСФР в ЦФО отказала в регистрации дополнительного выпуска ценных бумаг. Мы собираемся подавать повторно пакет документов на регистрацию. Нужно ли снова уплачивать государственную пошлину за регистрацию выпуска акций?
Здравствуйте, Иван Анатольевич!
В случае если государственная пошлина уже была уплачена эмитентом за регистрацию дополнительного выпуска ценных бумаг, и при этом в регистрации выпуска было отказано, то при повторном обращении за совершением этих же действий, оплата государственной пошлины может быть зачтена. Для этого при подаче пакета документов на повторную регистрацию выпуска в РО ФСФР в ЦФО необходимо представить письмо от эмитента с просьбой о зачете ранее уплаченную государственную пошлину в счета регистрации данного выпуска с указанием реквизитов платежного поручения которым подтверждается факт уплаты пошлины.
Компания ЦБ Регистр готова взять на себя регистрацию дополнительного выпуска акций, мы подготовим Вам полный пакет документов, представим Ваши интересы в ФСФР и зарегистрируем Ваш выпуск быстро и качественно.
Подготовка
к IPO
Раздел 2. Юридические аспекты проведения IPO на Московской Бирже
Глава 1. Требования российского законодательства и коммерческая практика. Общий обзор документов, подлежащих подготовке в рамках IPO
1. Общий обзор структуры сделки IPO и корпоративных процедур
Подготовка к IPO
Публичные предложения акций эмитента с допуском к торгам на бирже подразделяются на первичные (initial public offerings, или IPO) и вторичные (secondary public offerings, или SPO) в зависимости от того, получают акции допуск к торгам впервые (при IPO) либо производится предложение акций, категория или тип которых ранее были допущены к торгам на бирже (при SPO).
Как при IPO, так и при SPO предлагаемые акции могут быть первичными (если они выпущены, но пока не размещены эмитентом) и вторичными (если их владельцами являются существующие акционеры эмитента, в том числе дочерние компании эмитента). В зависимости от того, являются предлагаемые акции первичными или вторичными, выручка от их продажи при IPO/SPO поступает эмитенту или продающему акционеру соответственно. В российских нормативных актах применительно к предложению первичных акций применяется термин «размещение», к предложению вторичных акций – термин «обращение».
Таким образом, с технической точки зрения, структуры IPO/SPO в зависимости от предлагаемых акций могут быть следующими:
- размещение только первичных акций эмитентом;
- предложение вторичных, т. е. уже размещенных, акций акционером или несколькими акционерами;
- смешанная форма, т. е. предложение, включающее размещение первичных акций эмитентом и предложение вторичных акций продающими акционерами.
При любой структуре требуется активное вовлечение эмитента в процесс предложения, однако при размещении первичных акций объем работы, которую эмитент должен провести, как правило, больше.
Основные этапы подготовки и необходимые корпоративные документы при предложении первичных и вторичных акций
| Документы/действия | Размещение первичных акций при IPO/SPO 1 | Предложение вторичных акций при IPO/SPO |
|---|---|---|
| Корпоративные решения и проспект ценных бумаг | Решение совета директоров эмитента (СД) о созыве общего собрания акционеров эмитента (ОСА) для внесения изменений в устав 2 . Решение ОСА о внесении изменений в устав в части указания на то, что акционерное общество является публичным 3 и /или в части увеличения количества объявленных акций 4 , об увеличении уставного капитала/решение о размещении ценных бумаг/решение об обращении с заявлением о листинге акций общества 5 . Решение СД об утверждении решения о выпуске (дополнительном выпуске) акций и проспекта ценных бумаг 6 . Решение уполномоченного органа эмитента о дате начала размещения. Решение СД о цене размещения 8 . Отчет об итогах реализации преимущественного права (если применимо) и соответствующее раскрытие информации 7 . Уведомление или отчет об итогах выпуска 9 |
В отношении самих акций дополнительных решений может не потребоваться, если эмитент уже является публичным обществом, имеет зарегистрированный проспект и акции такого эмитента, указанные в данном проспекте, уже включены в список биржи в России. Если же проспекта нет, возможна регистрация проспекта без выпуска дополнительных акций 10 для целей получения листинга в России. Новый проспект ценных бумаг потребует одобрения СД |
| Государственная регистрация выпуска ценных бумаг/проспекта ценных бумаг | Стандартное требование. 11 | Требуется в отношении проспекта ценных бумаг, если такой проспект отсутствует |
| Регистрация в ЕГРЮЛ изменений в устав в части указания на то, что акционерное общество является публичным | Стандартное требование. | Не требуется при SPO. |
| Получение листинга в России | Стандартное требование; необходимо, в том числе, для получения разрешения ЦБ, описанного ниже 12 | То же требование, если предлагаемые акции не получили листинга ранее |
| Раскрытие информации | Процедура размещения акций сопровождается на каждом этапе раскрытием информации; в частности, раскрывается информация о: |
- регистрации проспекта и выпуска;
- дате начала размещения и цене размещения;
- начале размещения;
- преимущественном праве;
- окончании размещения;
- подаче уведомления или отчета об итогах выпуска
- регистрации проспекта ценных бумаг;
- получении разрешения ЦБ на размещение акций за рубежом
2. Международный компонент IPO/SPO
В зависимости от коммерческого решения эмитента и рекомендаций банков – организаторов размещения структура IPO/SPO может дополняться международным компонентом, который выражается в одновременном предложении ценных бумаг в России и за рубежом. Наличие международного компонента IPO/SPO потребует соблюдения норм соответствующего иностранного законодательства (например, законодательства стран, где проводятся мероприятия по маркетингу предложения, стран, резидентами которых являются приобретающие инвесторы, или стран, в юрисдикции которых проводится листинг ценных бумаг) 13 .
Среди требований законодательства иностранных юрисдикций для практики российских эмитентов особое значение имеет регулирование Европейского союза (в случае листинга ценных бумаг на одной из европейских бирж и/или предложения ценных бумаг инвесторам из Евросоюза), а также законодательство США, которое может быть задействовано, если среди приобретателей ценных бумаг будут институциональные инвесторы из США. В случае если планируется листинг ценных бумаг на одной из крупных европейских бирж, эмитент, как правило, должен подготовить проспект ценных бумаг , соответствующий требованиям Директивы ЕС 2003/71/EC о проспектах ценных бумаг. Данная директива содержит требования, в частности, к содержанию и формату проспекта ценных бумаг, его публикации, а также к рекламе ценных бумаг.
Если акции эмитента не предполагаются к регистрации в США (не готовится отдельный проспект ценных бумаг согласно требованиям Комиссии по ценным бумагам США), они могут быть предложены к приобретению институциональными инвесторами из США в соответствии с определенными исключениями из требования об обязательной регистрации ценных бумаг и подготовке проспекта ценных бумаг, содержащимися в законодательстве США. В частности, правило 144А в соответствии с Законом о ценных бумагах США 1933 года допускает приобретение иностранных ценных бумаг институциональными инвесторами из США при соблюдении определенных условий. Среди прочего правило 144А требует, чтобы не зарегистрированные в США ценные бумаги предлагались и приобретались только определенной группой инвесторов – квалифицированными институциональными покупателями (qualified institutional buyers, или QIBs). Последующие отчуждения ценных бумаг в США осуществляются в соответствии с правилом 144А, и в частности с соблюдением требования о приобретателях, которыми могут быть только QIBs.
Если ценные бумаги не предполагается предлагать инвесторам из США, то для того чтобы не возникло необходимости регистрировать проспект ценных бумаг в США, такое предложение должно проводиться в соответствии с каким-либо иным исключением из требования о регистрации проспекта, например, в соответствии с правилами Положения S (Regulation S) по Закону о ценных бумагах США 1933 года. Положение S, в частности, требует, чтобы ценные бумаги предлагались за пределами США, а также в некоторых случаях чтобы приобретателями ценных бумаг не были инвесторы из США. Соответственно, последующее отчуждение акций за пределами США также должно соответствовать требованиям Положения S.
3. Документация по сделке и этапы сделки IPO
Описываемые ниже документы по сделке являются стандартными в сложившейся практике российских эмитентов при проведении IPO/SPO, в том числе IPO/SPO с международным компонентом, и с небольшими вариациями используются независимо от рассмотренных выше разновидностей структуры предложения (предложения вторичных или первичных акций).
1. Транзакционные документы, стороной которых является эмитент
1.1. Мандатное письмо с банками-андеррайтерами (mandate/engagement letter) представляет собой соглашение по иностранному праву (как правило, по английскому праву), в соответствии с которым эмитент нанимает банки-андеррайтеры для оказания услуг в связи с IPO/SPO (при этом данное соглашение не содержит твердого обязательства банков провести IPO/SPO или гарантии по приобретению банками предлагаемых ценных бумаг в случае недостаточного спроса со стороны инвесторов). Такое письмо может подписываться как при предложении ценных бумаг международным инвесторам, так и при предложении ценных бумаг только в России.
В указанном соглашении описываются общий периметр предложения (вид ценных бумаг, биржа, на которой будет осуществляться листинг , и др.); объем консультационных услуг, предоставляемых банками до заключения соглашения об андеррайтинге ; комиссии банков при успешном проведении предложения и возмещение их расходов; обязательства о конфиденциальности и о возмещении потерь, связанных с подготовкой и проведением сделки IPO/SPO. Подписание мандатного письма может проводиться на любом этапе работы по IPO/SPO до подписания соглашения об андеррайтинге.
NB: среди положений мандатного письма особое значение для эмитента имеет обязательство возместить андеррайтерам любые потери, понесенные в связи с их работой по IPO/SPO (indemnity obligation, аналогом которого являются положения статьи 406.1 Гражданского кодекса Российской Федерации), в соответствии с которым андеррайтеры смогут предъявить требования о возмещении потерь, даже если IPO/SPO не состоится по какой-либо причине. Определение таких сумм потерь часто бывает широким и может включать убытки, иски, предъявленные против банков и их должностных лиц, а также сопряженные расходы и иные суммы.
1.2. Соглашение об андеррайтинге (underwriting agreement) является договором, регулируемым иностранным правом (как правило, английским), в соответствии с которым банки-андеррайтеры принимают на себя обязательство обеспечить реализацию определенного количества акций по определенной цене, а эмитент и/или продающий акционер принимают на себя обязательство продать соответствующие ценные бумаги по определенной цене и иные обязательства, включая обязательства о выплате возмещения потерь, связанных со сделкой IPO/SPO, о сохранении листинга и предоставлении андеррайтерам информации, а также дают заверения и гарантии об обстоятельствах (representations and warranties, аналогом которых являются положения статьи 431.2 Гражданского кодекса Российской Федерации) относительно корректности информации в проспекте ценных бумаг, самих ценных бумаг и чистоты правового титула на них, состояния бизнеса эмитента, финансовой отчетности эмитента, корректности оформления эмитентом/продающим акционером всей относящейся к сделке юридической документации и соблюдения санкционного законодательства. Такое соглашение обязательно подписывается при участии в сделке международных банков-андеррайтеров и при предложении ценных бумаг международным инвесторам, но оно может подписываться и при предложении ценных бумаг исключительно в России.
Сторонами данного соглашения являются продающие акционеры (владельцы предлагаемых вторичных акций) и/или эмитент (в отношении первичных акций), с одной стороны, и банки-андеррайтеры – с другой. При предложении исключительно вторичных акций соглашение об андеррайтинге в зависимости от структуры сделки заключается только между продающим акционером, с одной стороны, и банками-андеррайтерами – с другой; при этом в дополнение к такому соглашению об андеррайтинге может быть заключено соглашение о возмещении потерь или соглашение о поддержке предложения (indemnity agreement или underwriting support agreement) между эмитентом и банками-андеррайтерами, в соответствии с которым эмитент в дополнение к продающему акционеру дает касающиеся его заверения об обстоятельствах и принимает на себя обязательства, включая обязательство возместить банкам-андеррайтерам возможные потери, связанные с проведением IPO/SPO.
Процесс согласования условий соглашения об андеррайтинге и связанных с ним соглашений традиционно проходит на протяжении всей работы по подготовке к IPO/SPO и должен в основном завершиться к моменту начала проведения роуд-шоу . Соглашение об андеррайтинге обычно подписывается незамедлительно после утверждения цены реализации ценных бумаг, когда по итогам полученных от инвесторов в ходе роуд-шоу заявок имеется определенность в отношении того, что согласованный объем ценных бумаг по установленной цене будет реализован полностью.
Основная цель банков-андеррайтеров при заключении соглашения об андеррайтинге и возможного дополнительного соглашения о возмещении потерь – получить экономическую и юридическую защиту в случае возможных проблем и издержек при проведении IPO/SPO (например, в результате исков и претензий к андеррайтерам со стороны инвесторов – приобретателей ценных бумаг относительно надлежащего раскрытия информации об эмитенте по праву тех юрисдикций, которые предусматривают такого рода ответственность), а также соблюсти требования законодательства в различных юрисдикциях. Данная цель достигается андеррайтерами путем получения определенного объема заверений (например, заверений относительно корректности и полноты информации, раскрытой в международном проспекте ценных бумаг) и различных обязательств со стороны эмитента и/или продающего акционера, среди которых, как уже упомянуто, особое значение имеет обязательство эмитента и/или продающего акционера возместить возможные потери андеррайтеров в связи с IPO/SPO (indemnity obligation). При этом при согласовании объема заверений, а также обязательств по возмещению потерь значительную роль играет сложившаяся рыночная практика, поскольку банки-андеррайтеры заинтересованы в том, чтобы объем обязательств эмитента/продающего акционера соответствовал сложившимся рыночным стандартам по аналогичным сделкам.
NB: при работе над соглашением об андеррайтинге важным вопросом является корпоративное одобрение данного соглашения, подготовка которого должна вестись на самых ранних этапах работы по IPO/SPO. В зависимости от размера предстоящего IPO/SPO, балансовой стоимости активов и требований внутренних документов эмитента соглашение об андеррайтинге , как правило, потребует принятия решения о согласии на совершение крупной сделки со стороны совета директоров или общего собрания акционеров эмитента (если размер обязательств эмитента по сделке превысит порог в 50% от балансовой стоимости активов), поскольку сделка по IPO/SPO с большой степенью вероятности является сделкой, выходящей за пределы обычной хозяйственной деятельности эмитента.
При этом определенные вопросы может вызвать оценка суммы обязательств эмитента, принимаемых по соглашению об андеррайтинге, составляющих цену сделки. Подходы к решению данного вопроса на практике детально обсуждаются эмитентом совместно с банками-андеррайтерами и юридическими консультантами, поскольку корректность корпоративного одобрения эмитентом документации по сделке имеет особое значение для подготовки юридических заключений по сделке (см. ниже).
Стоит также отметить, что в определенных случаях необходимость получения согласия на совершение крупной сделки общим собранием акционеров эмитента перед подписанием соглашения об андеррайтинге может существенно затруднить проведение предложения ценных бумаг (в особенности это касается SPO), если существует риск не набрать необходимое количество голосов акционеров, а также риск реализации миноритарными акционерами права на предъявление требования о выкупе своих акций. Ввиду этого, как правило, при наличии многочисленных миноритарных акционеров (в том числе, как результат предыдущей сделки IPO эмитента) структура и параметры сделки SPO разрабатываются с учетом необходимости минимизировать количество необходимых корпоративных одобрений.
Кроме того, в случае если структура IPO/SPO предполагает предоставление эмитентом заверений об обстоятельствах или обязательства перед андеррайтерами по возмещению потерь (indemnity), важным является вопрос о заинтересованности продающего акционера, иных контролирующих эмитента лиц или директоров эмитента при заключении соглашения об андеррайтинге. В данной ситуации продающий акционер, как лицо, контролирующее эмитента, или лицо, находящееся под контролем контролирующего лица, в зависимости от объема и содержания обязательства по предоставлению заверений об обстоятельствах, по возмещению потерь или иных принимаемых на себя эмитентом обязательств, может считаться заинтересованным лицом для целей российского корпоративного законодательства. Хотя, по общему правилу, сделка, в совершении которой имеется заинтересованность, не требует обязательного предварительного согласия на ее совершение, во избежание потенциальных рисков оспаривания сделки со стороны миноритарных акционеров банки-андеррайтеры на практике потребуют получения согласия на сделку путем ее одобрения большинством голосов всех не заинтересованных в сделке акционеров, принимающих участие в соответствующем собрании.
1.3. Брокерский договор заключается по российскому праву с лицензированным российским брокером для реализации биржевого транша и/или для предложения акций в РФ неограниченному кругу лиц, в том числе в случае одновременного размещения или предложения к обращению за рубежом, когда такое требование необходимо выполнить для получения разрешения ЦБ на размещение/организацию обращения ценных бумаг за рубежом.
1.4. Соглашение с маркет-мейкером заключается при наличии стабилизации (см. п. 2 Раздела iii). На практике нередко возникает вопрос, за счет каких акций будет осуществляться стабилизация. Этот вопрос приобретает особенное значения для эмитента, когда в сделке IPO/SPO размещаются только первичные акции, и в структуре сделке не задействован продающий акционер. Рекомендуется обсуждать этот вопрос с андеррайтерами на самых ранних этапах работы по IPO/SPO, чтобы в таком случае, как минимум, правильно структурировать работу по заявкам с маркет-мейкерами, заложить необходимый объем ценных бумаг и предусмотреть необходимые положения и сроки для их выпуска в эмиссионной документации.
2. Документы, связанные с проведением due diligence или процедуры должной юридической проверки
Юридическая проверка проводится юридическими консультантами эмитента и банков-андеррайтеров, а также самими банками-андеррайтерами. Основная цель проведения данной проверки заключается в том, чтобы помочь эмитенту в подготовке необходимого раскрытия информации в форме международного и российского проспектов ценных бумаг, которые, в свою очередь, помогут сформировать юридическую защиту для эмитента и банков-андеррайтеров от потенциальных претензий со стороны приобретателей акций. Информация о бизнесе эмитента, финансовой отчётности, ценных бумагах и возможных рисках, связанных с приобретением ценных бумаг эмитента, должным образом раскрытая в проспекте, призвана служить защитой эмитента и банков-андеррайтеров от претензий в том случае, если приобретателям ценных бумаг причинен убыток, риск возникновения которого был должным образом описан в проспекте ценных бумаг.
Процедура юридической проверки начинается с направления списка запрашиваемых документов эмитенту со стороны андеррайтеров и юридических консультантов. Предоставленные эмитентом документы изучаются консультантами и андеррайтерами в течение определенного времени, по итогам чего в адрес эмитента может быть направлен дополнительный запрос документов и информации. Проведение юридической проверки может помочь выявить правовые риски для эмитента, которые можно урегулировать до проведения IPO. Если такие выявленные риски устранить невозможно и они, по мнению участников юридической проверки, являются существенными, то при написании международного проспекта ценных бумаг готовится соответствующее раскрытие этих рисков.
По сложившейся практике перед началом роуд-шоу банки-андеррайтеры получают подтверждение от юридических консультантов о том, что все существенные риски, выявленные при проведении юридической проверки, были отражены в проспекте ценных бумаг, и том, что юристы готовы выдать заключения, требуемые от них.
3. Международный проспект предложения
Международный проспект ценных бумаг играет двойную роль: является маркетинговым документом, описывающим привлекательные стороны эмитента и его успехи, и одновременно документом, помогающим эмитенту и андеррайтерам защититься от ответственности в случае претензий приобретателей ценных бумаг (за счет раскрытия достоверной информации о рисках, связанных с приобретением ценных бумаг). Исходя из указанных двух основных функций международного проспекта определяется его содержание.
В международный проспект (меморандум о предложении ценных бумаг или информационный меморандум) должна быть включена вся существенная информация, которая, по мнению эмитента, потребуется разумному инвестору для принятия инвестиционного решения, в том числе описание структуры IPO, описание бизнеса эмитента (его группы компаний), сильных сторон и стратегии, сведения о руководстве и акционерах, финансовая информация, сведения об основных рисках и т. д.
С точки зрения проспекта ценных бумаг как документа, с которым связаны вопросы юридической ответственности, проспект должен сбалансированно описывать экономическое и финансовое состояние эмитента (его группы компаний) и обеспечивать полное и достоверное раскрытие информации о рисках (не должен содержать ложных заявлений или упущений), должен избегать оптимистичных прогнозных заявлений, не подкрепленных фактами утверждений, предположений и прогнозов в отношении будущих событий, перспектив бизнеса или будущей капитализации эмитента, оценок, агрессивной рекламы.
Как маркетинговый документ международный проспект содержит описание сильных сторон и стратегии эмитента, которые характеризуют преимущества инвестиций в акции эмитента.
3.1. Особое значение для корректного раскрытия информации об эмитенте имеет раздел международного проспекта Risk Factors, посвященный факторам риска, связанным с инвестициями в конкретные ценные бумаги. Традиционно описываемые факторы риска подразделяются на группы, связанные с:
- бизнесом эмитента (например, наличие высокой долговой нагрузки эмитента, наличие ограничений, налагаемых долговыми обязательствами, вопросы охраны окружающей среды, возможная нехватка финансирования, риск потери ключевых сотрудников, отсутствие долгосрочных контрактов с заказчиками и др.);
- отраслью и рынком, в которых осуществляет деятельность эмитент (например, зависимость от определенного вида сырья, предложение которого ограниченно, конкуренция в секторе, консолидация в секторе, влияние экономического кризиса на уровень спроса на продукцию и др.);
- страновыми рисками (например, противоречивость законодательства, проблемы исполнения иностранных судебных решений, стандарты корпоративного управления, политические, экономические и социальные риски и др.);
- размещением конкретного типа ценных бумаг, и иные риски (например, влияние со стороны основного акционера, отсутствие дивидендов в ближайшее время, вопросы внутреннего контроля, отсутствие сложившегося рынка ценных бумаг, ограниченная рыночная ликвидность, налоговые вопросы и др.).
По каждому фактору риска должны быть описаны основные факты, достаточные для принятия решения инвестором, и изложены возможные последствия реализации соответствующего риска; при этом, как правило, при описании факторов риска не используются смягчающие формулировки и не описываются шаги, предпринимаемые эмитентом для снижения или устранения соответствующих рисков.
3.2. Основная информация о бизнесе эмитента обычно излагается в разделе Business, который дополняется инвестиционной историей и описанием стратегии развития эмитента. В данном разделе основной акцент при описании делается на основных видах производимой продукции/оказываемых услуг, источниках и наличии сырья, интеллектуальной собственности, взаимоотношениях с заказчиками и поставщиками, условиях конкуренции и основном регулировании отрасли, расходах на НИОКР, численности штата, практике и процедуре заключения существенных договоров, описании имущества и существенных судебных разбирательствах.
3.3. Традиционно важной составляющей международного проспекта является раздел, содержащий подробный анализ финансовых и операционных показателей эмитента за прошедшие периоды, – Management Discussion and Analysis. В данном разделе проспекта ценных бумаг описываются, с точки зрения руководства эмитента, но в достаточном объеме для понимания инвесторами, общие тенденции, разовые события в деятельности эмитента, принципы ведения бухгалтерского учета; содержатся детальные комментарии руководства эмитента к каждому пункту отчета о прибылях и убытках, обсуждение вопросов ликвидности и источников капитала эмитента.
Международный проспект – результат совместной работы эмитента, андеррайтеров и юридических консультантов эмитента и андеррайтеров, которые параллельно с осуществлением юридической проверки проводят встречи и обсуждения различных разделов проспекта и совместно работают над конкретными формулировками.
4. Юридические (и налоговые) заключения
Эти документы выполняют роль, аналогичную юридической проверке, – формирование юридической защиты андеррайтеров. Защита основана на том, что банки (в том числе путем найма консультантов и получения соответствующих заключений) осуществили проверку и проявили «должную осмотрительность» (due diligence) при изучении эмитента и это позволило им получить определенный «комфорт»; в том числе получены заключения от различных экспертов-юристов, аудиторов и пр. в отношении соответствующих рисков. Юридические заключения готовятся и направляются андеррайтерам юридическими консультантами эмитента и банков-андеррайтеров и могут охватывать, в частности, нижеследующие вопросы.
- Акции. Юридические консультанты подтверждают соблюдение установленной законом процедуры по одобрению выпуска, его регистрации и размещению ценных бумаг, наличию правового титула на акции продающих акционеров, а также всех необходимых корпоративных и регуляторных одобрений, включая (при наличии предложений акций за пределами России) разрешение ЦБ на размещение/организацию обращения за рубежом.
- Транзакционные документы. Юридические консультанты подтверждают наличие необходимых корпоративного или регуляторного одобрений документов по сделке, а также должное подписание уполномоченным представителем эмитента и продающих акционеров документации по сделке; соответствие применимому законодательству и правомерность выбора применимого права, и действительность арбитражной оговорки.
- Раскрытие информации. Юридические консультанты подтверждают свое участие в процессе подготовки документов по раскрытию информации, а также то, что в ходе работы над такими документами консультантам не стала известна какая-либо информация, свидетельствующая о существенной некорректности содержания международного проспекта ценных бумаг. Данный вид заключения готовится, как правило, в соответствии с требованиями законодательства США, если среди потенциальных приобретателей ценных бумаг ожидаются резиденты США (так называемое письмо по правилу 10b-5).
NB: объем юридических заключений и характер утверждений (наличие или отсутствие каких-либо оговорок) имеют большое значение для формирования «комфорта» банков-андеррайтеров; по этой причине вопросы, которые будут отражаться в юридических заключениях, а также возможные оговорки должны обсуждаться сторонами на ранних этапах подготовки к IPO/SPO.
5. Комфортные письма. (cм. в Разделе 4)
6. Маркетинговые документы
В ходе подготовки к проведению IPO эмитенты могут готовить различные информационные или маркетинговые документы (например, презентации для инвесторов или банковских аналитиков), а также пресс-релизы. Традиционно на заключительной стадии подготовки к IPO в числе пресс-релизов эмитенты выпускают: 1) пресс-релиз о готовности провести IPO (intention to float announcement), в котором излагаются основные параметры будущей сделки, а также информация об эмитенте, 2) пресс-релиз о ценовом диапазоне (price range announcement), который определяет нижний и верхние пороги цены предложения и обычно выпускается непосредственно перед началом роуд-шоу , и 3) пресс-релиз о произошедшей сделке, в том числе и о цене предложения, которая устанавливается непосредственно после окончания роуд-шоу и перед началом размещения акций. Публикация указанных материалов и пресс-релизов может повлечь для эмитента юридическую ответственность в случае, если данные материалы не соответствуют требованиям применимого законодательства о рекламе ценных бумаг, а также если указанные материалы противоречат информации, содержащейся в проспекте ценных бумаг.
В частности, российское законодательство о рекламе устанавливает ряд требований к рекламе ценных бумаг. Например, ст. 29 Федерального закона № от 13.03.2006 «О рекламе» по общему правилу запрещает рекламу эмиссионных ценных бумаг до регистрации их проспекта, а также запрещает обещание выплаты дивидендов по акциям, дохода по иным ценным бумагам или прогнозы роста курсовой стоимости ценных бумаг. Кроме того, законодательство многих стран часто содержит широкое определение проспекта ценных бумаг, на основе которого любая реклама ценных бумаг (включая какие-либо оптимистичные утверждения о перспективах инвестиций в ценные бумаги) может быть отнесена к части такого проспекта, и, соответственно, эмитент будет нести ответственность за содержание данной рекламы по правилам об ответственности за корректное раскрытие информации о ценных бумагах в проспекте. По этой причине важно приводить содержание всех выпускаемых маркетинговых и информационных материалов в соответствие с существом сведений, содержащихся в проспекте ценных бумаг.
Глава 2. Краткое описание процесса эмиссии ценных бумаг
1. Этапы эмиссии
Схематично процесс эмиссии ценных бумаг можно разделить на этапы, каждый из которых сопровождается раскрытием информации в объеме и в сроки, установленные Положением о раскрытии информации эмитентами эмиссионных ценных бумаг (далее – Положение о раскрытии информации) 14 .
- Корпоративное одобрение – корпоративное решение об увеличении уставного капитала, утверждение решения о выпуске и проспекта ценных бумаг, описанные выше. Примерный срок – 25 рабочих дней при отсутствии необходимости созывать общее собрание акционеров эмитента.
- Государственная регистрация выпуска ценных бумаг в ЦБи регистрация изменений в устав – данный этап имеет большое значение, поскольку размещению по общему правилу подлежат только те ценные бумаги, которые прошли государственную регистрацию выпуска, при условии получения эмитентом статуса публичного общества. Примерный срок реализации – 21 рабочий день на прохождение регистрации выпуска ценных бумаг в ЦБ (ст. 20 Федерального закона от 22.04.1996 № «О рынке ценных бумаг» (далее – Закон о РЦБ) плюс, если эмитент ранее не приобрёл статус публичного общества, 5 рабочих дней на регистрацию изменений в устав и внесение в ЕГРЮЛ сведений о том, что эмитент является публичным обществом.
- Размещение ценных бумаг и последующее обращение ценных бумаг. Даты начала и окончания размещения ценных бумаг определяются в соответствии с условиями решения о выпуске (например, дата начала размещения устанавливается по решению уполномоченного органа эмитента, а дата окончания размещения – по истечении определенного количества рабочих дней с даты начала размещения). По сложившейся практике срок размещения ценных бумаг составляет несколько рабочих дней (например, один-пять рабочих дней) с даты начала размещения ценных бумаг. При стабилизации, осуществляемой за счет первичных акций, выпускаемых эмитентом, сроки размещения ценных бумаг должны быть также достаточными для осуществления необходимых мероприятий в рамках стабилизации.
Важно отметить, что даты начала и окончания размещения ценных бумаг должны соответствовать общему правилу о том, что размещение ценных бумаг может быть проведено в течение одного года с момента государственной регистрации выпуска ценных бумаг. Эмитент вправе продлить указанный срок, при этом каждое продление срока не может составлять более года, а общий срок размещения с учетом его продления – более трех лет с даты государственной регистрации выпуска (дополнительного выпуска) (п. 5 ст. 24 Закона о РЦБ).
Обращение ценных бумаг (отчуждение в пользу последующих приобретателей) допускается с момента оплаты ценных бумаг приобретателями при IPO/SPO (ст. 27.6 Закона о РЦБ). По окончании размещения ценных бумаг эмитент направляет в ЦБ уведомление об итогах выпуска ценных бумаг, где среди прочего указываются цена и фактическое количество ценных бумаг, размещенных при IPO/SPO, которое может быть меньше общего количества выпущенных ценных бумаг, указанного в решении о выпуске (п. 6 ст. 24 Закона о РЦБ). При этом эмитент обязан раскрыть информацию о намерении представить уведомление об итогах выпуска ценных бумаг до начала их размещения (п. 1 ст. 25 Закона о РЦБ).
Размещение ценных бумаг должно проводиться на недискриминационных условиях, и потенциальным приобретателям ценных бумаг должны предоставляться равные условия для приобретения ценных бумаг (п. 7 ст. 26 Закона о РЦБ). При этом Стандарты эмиссии ценных бумаг и регистрации проспектов ценных бумаг" (далее – Стандарты эмиссии) 15 прямо оговаривают, что размещение ценных бумаг может проводиться путем направления неопределенному кругу лиц приглашения делать оферты о приобретении ценных бумаг. В этом случае при получении оферт с указанием предлагаемой цены и количества приобретаемых ценных бумаг эмитент имеет право направлять ответы о принятии оферт (об акцепте) лицам, определяемым эмитентом по своему усмотрению из числа лиц, направивших оферты (п. 21.2 Главы 21 Стандартов эмиссии).
2. Основные документы эмиссии ценных бумаг
Решение о выпуске устанавливает основные параметры и порядок проведения размещения ценных бумаг: количество и тип ценных бумаг, сроки проведения размещения ценных бумаг, порядок определения даты начала и завершения размещения ценных бумаг, порядок определения цены, порядок реализации преимущественного права. Этот документ должен обязательно обсуждаться эмитентом с юридическим консультантом, биржей и банками-андеррайтерами до его одобрения и регистрации, поскольку он должен отражать согласованную структуру и временные параметры предложения.
Российский проспект по общему правилу должен готовиться при подготовке выпуска ценных бумаг и размещения путем подписки, за исключением случаев, установленных законом (ст. 22 Закона о РЦБ). Проспект ценных бумаг является документом, необходимым для получения листинга на Московской Бирже. С момента регистрации проспекта ценных бумаг (при условии приобретения эмитентом публичного статуса) эмитент обязан регулярно раскрывать информацию в форме ежеквартального отчета, консолидированной финансовой отчетности и сообщений о существенных фактах. 16
Проспект ценных бумаг должен содержать информацию, отражающую все обстоятельства, которые могут оказать влияние на принятие решения о приобретении ценных бумаг, за достоверность и полноту которой эмитент, его соответствующие должностные лица и подписавшие консультанты несут ответственность. Данные лица могут быть привлечены к ответственности за убытки, причиненные в результате содержащейся в проспекте недостоверной, неполной или вводящей в заблуждение информации, подтвержденной ими. Проспект ценных бумаг среди прочего должен содержать информацию о финансово-экономической деятельности эмитента, его рыночной капитализации, обязательствах, рисках, связанных с приобретением ценных бумаг, подконтрольных организациях и должностных лицах и по другим вопросам.
Поскольку IPO/SPO с международным компонентом обычно сопровождается подготовкой не только российского проспекта ценных бумаг, но и международного, то необходимо в той степени, в которой это возможно, согласовать содержание обоих проспектов, несмотря на разные формы и требования регулирования разных юрисдикций. Международная практика требует раскрытия в международном проспекте всей существенной информации об эмитенте и ценных бумагах независимо от того, готовится ли проспект в соответствии с европейским или американским регулированием или в соответствии с требованиями биржи в какой-то иной юрисдикции.
Общая рекомендация при подготовке международного проспекта заключается в том, что информация в таком документе должна подаваться в доступном виде. Несмотря на то, что российский проспект пишется по четко установленной форме, эмитентам рекомендуется придерживаться тех же принципов и стремиться к тому, чтобы оба проспекта ценных бумаг были максимально согласованы между собой. В соответствии с требованиями Положения о раскрытии информации (п. 2.12 и Глава 62) в случае подачи международного проспекта на иностранную биржу или иностранному регулятору такой проспект на русском языке также подлежит раскрытию в России, что потребует предварительного перевода международного проспекта (объемного документа) на русский язык (общее требование о языке п. 2.1 Положения о раскрытии информации).
Получение листинга на бирже в России является важным этапом проведения IPO, предваряющим размещение ценных бумаг и подтверждающим, что эмитент соответствует требованиям о корпоративном управлении, установленным Положением о допуске ценных бумаг к организованным торгам 17 . Получение листинга на бирже в России позволяет расширить круг потенциальных приобретателей ценных бумаг (многие институциональные инвесторы имеют формальные требования по инвестированию в ценные бумаги, включенные в соответствующие котировальные списки).
При наличии международного компонента при проведении IPO в виде предложения ценных бумаг эмитента за пределами России эмитент обязан получить разрешение ЦБ (ст. 16 Закона о РЦБ). Важно при этом отметить, что при размещении ценных бумаг исключительно в России, в том числе с участием иностранных инвесторов, получения разрешения ЦБ не требуется.
В соответствии с Положением о порядке выдачи Банком России разрешения на размещение и (или) организацию обращения эмиссионных ценных бумаг российских эмитентов за пределами Российской Федерации (далее – Положение разрешение ЦБ может быть выдано и размещение ценных бумаг за пределами России может быть осуществлено, в том числе, при соблюдении следующих условий:
- при соблюдении условий, указанных в Положении за пределами России может быть размещено/предложено к публичному обращению не более 25% от общего количества акций эмитента той же категории;
- одновременно с возможностью приобретения ценных бумаг за пределами России эмитент должен предоставить возможность приобретения ценных бумаг в России (на практике данное требование выполняется с помощью российских брокеров, которые оказывают услуги по предложению ценных бумаг в России);
- за пределами России может быть размещено/приобретено не более 50% от общего количества предлагаемых к приобретению/размещаемых акций.
Срок получения разрешения ЦБ – 30 дней. Приказ о выдаче разрешений на размещение/обращение за рубежом также допускает одновременную подачу документов на регистрацию выпуска ценных бумаг и на получение разрешения ЦБ. В этом случае разрешение выдается одновременно с государственной регистрацией выпуска ценных бумаг.
Что такое IPO
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Что такое IPO: как компания выходит на биржу
Каждая компания стремится привлечь капитал для развития своего бизнеса. На начальном этапе — в стадии стартапа — ей сложно привлечь банковский кредит или найти «ангела», готового вложиться в ее развитие. И тогда компания выпускает акции, которые предлагаются инвесторам. Каждый, кто купит акцию стартапа, становится его совладельцем.
Если бизнес успешен, то ему требуется дополнительный капитал на дальнейшее развитие. Конечно, можно взять кредит либо выпустить облигации , векселя. Но самый выгодный вариант — выпустить акции для обращения на фондовой бирже. Потенциально это позволяет привлечь миллионы инвесторов и миллиардные инвестиции .
Первичное публичное размещение акций, или IPO (Initial Public Offering), — это первая публичная продажа акций компании неограниченному кругу лиц. Во время IPO компания выпускает акции и размещает их на бирже, а любой желающий инвестор или инвестиционный фонд может приобрести бумаги.
Процесс этот затратный, однако если размещение акций пройдет успешно, компания сумеет привлечь сотни тысяч, миллионы, а то и миллиарды долларов.
Этапы IPO
Компания не может просто выпустить новые акции и сразу разместить их на бирже. Перед этим ей предстоит пройти несколько этапов, в которых будут участвовать инвестиционные банки, юристы, маркетологи и многие другие специалисты. Компания должна подготовить себя к тому, что она перестанет быть частной, а будет публичной, так как на этом рынке свои правила и требования.
Для того чтобы выйти на биржу, компания должна иметь хорошую историю бизнеса и подготовить прозрачную отчетность за несколько лет. Например, разместить свои акции на Нью-Йоркской фондовой бирже может только компания, предварительная стоимость которой не менее $50 млн.
После того как компания задумалась о первичном выпуске акций в обращение на бирже, начинается предварительный этап IPO.
Предварительный этап
Предварительный этап — самый продолжительный, он может длиться от нескольких месяцев до нескольких лет. За это время компания должна оценить свой бизнес, структуру активов и корпоративного управления. Тогда можно просчитать, по какой цене и сколько акций следует выпустить и, соответственно, определить будущую капитализацию компании.
Важно также оценить степень финансовой и информационной прозрачности. Это способствует росту доверия инвесторов к компании и повышает ее репутацию. К тому же будущий эмитент , по правилам биржевых торгов, обязан публично предоставлять ежеквартальную финансовую отчетность.
По результатам проведенного анализа компания решает, выгодно ли ей выводить свои акции на публичные торги. Совет директоров, взвесив все за и против, должен дать заключение, выходить на IPO или нет. Если да, то компания подписывает договор с андеррайтером — и начинается следующий, подготовительный этап IPO.
Подготовительный этап
Всей подготовительной рутиной вывода акций на биржу занимается андеррайтер — как правило, это инвестиционный банк, с которым заключает договор компания. Обычно над IPO работают несколько андеррайтеров. Кроме того, выбирается фондовая биржа , где будут размещены акции, и брокеры.
Андеррайтер оценивает компанию и с учетом рыночных условий определяет параметры предстоящего IPO: сколько всего акций будет выпущено и по какой начальной цене, а также когда лучше всего выпустить бумаги на биржу.
Затем компания вместе с андеррайтером готовят проспект эмиссии для регулирующего органа той страны, в которой пройдет IPO. В России работу на фондовых биржах контролирует Банк России, в США — комиссия по ценным бумагам и биржам (SEC).
В проспекте содержится подробная информация о компании: данные о руководстве и акционерах, финансовая отчетность, дивидендная политика. Компания также должна объяснить, для чего она решила привлечь средства, рассказать о том, сколько акций планирует выпустить, о сроке размещения и многом другом. Если предоставленная в документе информация удовлетворяет всем требованиям регулирующего органа, то назначается дата IPO.
Помимо проспекта андеррайтер с эмитентом готовят инвестиционный меморандум — документ, который содержит данные, необходимые инвесторам для принятия решения — вкладываться в компанию или нет.
И наконец, запускается рекламная кампания — чтобы повысить интерес инвесторов к размещаемым бумагам. Представители компании встречаются с потенциальными инвесторами и брокерами во время поездки по крупным мировым финансовым центрам, таким как Лондон, Нью-Йорк, Гонконг или Токио. В таком «дорожном шоу», или Road Show, менеджмент раскрывает инвесторам показатели компании и данные по размещению акций. Road Show обычно длится две-три недели.
Андеррайтеры могут заключать разные договоры с эмитентами:
«Твердое обязательство» (англ. Firm commitment). В этом случае андеррайтер берет на себя большой риск, так как полностью гарантирует продажу ценных бумаг эмитента. Он сам покупает все акции, которые предлагаются для IPO, и потом перепродает их на биржу. Но сам может получить убыток, если не сможет продать их дороже, чем купил у компании. Обычно такой андеррайтинг проводится с компаниями высокого качества или с теми, которыми заинтересовались инвесторы.
«Максимальные усилия» (англ. Best efforts) — андеррайтер обязуется предпринять все возможное, чтобы продать акции, но не должен их покупать. В этом случае эмитент больше рискует. Такие сделки проводят фирмы, которые специализируются на более спекулятивных ценных бумагах новых и «несозревших» компаний.
«Резервное обязательство» (анг. Standby Commitment или Standby underwriting) — андеррайтер соглашается купить акции, которые остались после IPO и не приобрели другие инвесторы. При этом он покупает бумаги по цене подписки, которая обычно ниже рыночной.
Основной этап
Во время Road Show происходит сбор предварительных заявок на акции эмитента. Крупные инвесторы получают право покупки акций до их официального размещения. По собранным заявкам андеррайтер получает информацию о том, сколько акций инвесторы готовы купить и по какой цене. Андеррайтер, кстати, обладает преимущественным правом покупки акций до IPO с дальнейшей их перепродажей после размещения.
Если IPO компании вызывает ажиотаж, то спрос на акции может превысить предложение — это называется переподпиской книги заявок. Тогда компания вместе с андеррайтером решают, что делать. Они могут увеличить цену акций или выпустить дополнительные бумаги
Завершающий этап
Финальный этап, или листинг , — это начало обращения ценных бумаг на бирже. Именно с началом торгов на бирже становится окончательно ясно, насколько эффективным оказалось IPO. Если цена бумаг адекватна рыночным условиям, то эмитент может рассчитывать на формирование стабильной репутации на фондовом рынке и на повышение своей капитализации.
Как участвовать в IPO
Для того, чтобы участвовать в IPO, вам нужен брокерский счет. На нем должна быть определенная сумма денег, которую вы хотите вложить в акции. Кроме того, есть минимальная сумма, которую нужно иметь для участия — она различается от размещения к размещению, может быть как в рублях, так и в иностранной валюте. Она зависит от компании и цены ее бумаг.
Покупка бумаг крупной международной компании, которая выходит на биржу, может быть очень дорогой и не всем по карману. Помимо этого в некоторых IPO могут участвовать только квалифицированные инвесторы. Этот статус могут получить те, кто соответствует требованиям:
Сумма активов от ₽6 млн. Сюда входят депозиты, акции, облигации, обезличенные металлические счета, в том числе в доверительном управлении;
Обороты по сделкам на финансовых рынках за последний год от ₽6 млн. Оборот — общая сумма сделок с финансовыми инструментами и ценными бумагами, которые могли быть как прибыльными, так и убыточными. Например, вы купили акций на ₽1 млн, а потом продали их — оборот будет ₽2 млн. Кроме того, нужно проводить сделки регулярно, каждый месяц не менее одной, а каждый квартал — не менее десяти;
Высшее экономическое образование, подтвержденное дипломом государственного образца. У вуза также должна быть аккредитация, которая позволяет аттестовывать в сфере профессиональной деятельности на рынке ценных бумаг;
Аттестат специалиста финансовых рынков от Банка России, а также международные сертификаты CFA, CIIA и FRM;
Опыт работы в организации, которая совершала сделки с ценными бумагами или производными инструментами. Два года, если у организации есть статус квалифицированного инвестора, а в других случаях — три года. При этом вы должны работать с ценными бумагами. Если вы, например, были офис-менеджером или HR-специалистом, то «квалом» вы не станете.
Обычно розничным инвесторам более доступны IPO российских компаний. Для них обычно не нужен статус квалифицированного инвестора. Посмотреть на предстоящие размещения можно, например, в приложении брокера. Чтобы поучаствовать в IPO, нужно сделать несколько шагов. Ряд из них вы могли уже пройти, например, если у вас уже есть брокерский счет:
Изучить информацию о предстоящем размещении, даты приема заявок;
Узнать, кто может участвовать в IPO — только квалифицированные инвесторы или все, в том числе «неквалы»;
Открыть брокерский счет;
Положить на него необходимую сумму;
Подать заявку в приложении, на сайте или в офисе брокера.;
В случае переподписки брокер может отклонить заявку или выполнить ее не полностью. Тогда вам нужно будет больше денег и новая заявка, если вы укладываетесь в сроки ее подачи;
После того, как заявку исполнят, вам придет уведомление.
Есть такое понятие, как аллокация — это сколько процентов от числа заявок будет выполнено. Брокер вместе с андеррайтером распределяют бумаги от самых крупных инвесторов к самым маленьким. И, конечно, в приоритете инвесторы с большим капиталом.
Так что есть вероятность, что вашу заявку не исполнят либо не выполнят полностью. Например, вы хотели купить 100 акций компании, а вам на счет зачислили 50. Деньги с вас возьмут только за те акции, которые вам достались.
Стоит ли покупать акции в первые дни IPO
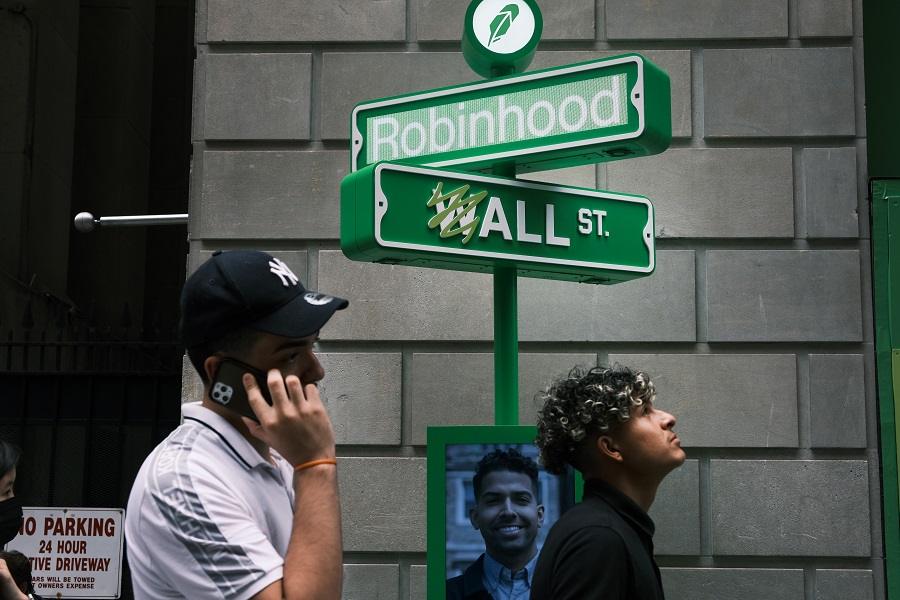
«РБК Инвестиции» исследовали проведенные в 2020 году IPO. Согласно полученным данным, средний рост цен в первый день торгов относительно цены размещения составил 49,7%. Исследование также показало, что чем больше объем размещения, тем меньший убыток может понести инвестор. Средний рост в первый день торгов десяти крупнейших IPO 2020 года — 54,9%.
Что касается IPO меньших размеров, то возможен значительный рост стоимости акций, но и больше шансы получить убыток. Осторожному инвестору лучше присматриваться к наиболее крупным размещениям.
По данным NASDAQ, в 2021 году в среднем в первый день торгов акции росли на 34%. Тем не менее, стоимость медианных, типичных акций увеличивалась только на 13% по сравнению с 26% в 2020 году. Кроме того, в 33,6% случаев первый торговый день акции заканчивали в минусе — ниже цены размещения.
Помните, что риски есть всегда, и никто не может гарантировать, что вы заработаете на участии в IPO. Тщательно взвешивайте свое решение и не забывайте изучать проспект эмиссии и инвестиционный меморандум, чтобы побольше узнать о компании и ее бизнесе.
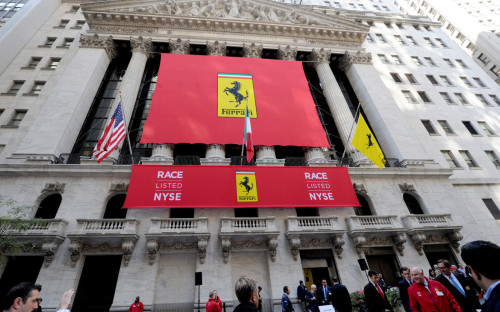
Больше новостей об инвестициях вы найдете в нашем телеграм-канале «Сам ты инвестор!»