Отзыв: Ипотечный кредит Сбербанка России — ВТБ 24 vs Сбербанк. Кто круче?
Почему мы выбрали Сбер? Потому что ставка там была немного ниже. В принципе все.
После одобрения нам дали доступ в личный кабинет на сайте Дом. Клик. В нем поэтапно прописаны действия, которые нам необходимо было сделать для оформления ипотеки. Там же можно было задать вопросы нашему менеджеру, на которые она, что удивительно, довольно оперативно отвечала, а так же подать документы по квартире. За это определенно плюс Сбербанку, возможно и в ВТБ есть подобный сервис, но на момент нашей с ним работы все документы необходимо было приносить в офис, причем исключительно оригиналы.
С квартирой мы определились. Документы у продавца были все готовы, осталось определиться с оценкой. Тут Сбер опять обставил ВТБ. У него просто километровый список организаций, с которыми они сотрудничают. Соответственно можно подобрать страховую рядом с домом, что значительно сократит время оценки, да и цены у компаний разные. ВТБ прошлый раз оценку нам делал сам и бесплатно, в этот раз они нам дали список из 8-10 организаций.
После подачи всех документов на квартиру пару дней мы ждали одобрения на сделку, а потом все просто, достаточно принести расписку о первоначальном взносе и договор на куплю-продажу, форму которого нам дали сотрудники. Присутствие второй стороны необязательно (в ВТБ все этапы сделки проходили в присутствии продавца). Далее оформляется кредитный договор, закладная и со спокойной душой можно идти оформлять сделку в Росреестре. Мы делали это через МФЦ. Оформляли все сами без привлечения агенства. Особых сложностей в сделке не возникло. После оформления сделки банк перечисляет сумму кредита продавцу и все на этом сделка оканчивается.
Вроде Сбер явно побеждает, но нет, есть тут и подводные камни, такие как страховка. Она выше, в довесок нам навязали дополнительную страховку, которая к кредиту не имеет никакого отношения. Это мы поняли уже позже. Сейчас у них конечно ставки немного интереснее стали, но все же осадочек остался. И конечно, Сбер, есть Сбер, километровые очереди, замученные девочки и 100500 предложений о дополнительных услугах.
В части гашения кредита Сбербанк продвинулся вперед. Теперь можно через СбербанкОнлайн сделать досрочное гашение, посмотреть график. Вот например мой кредит:
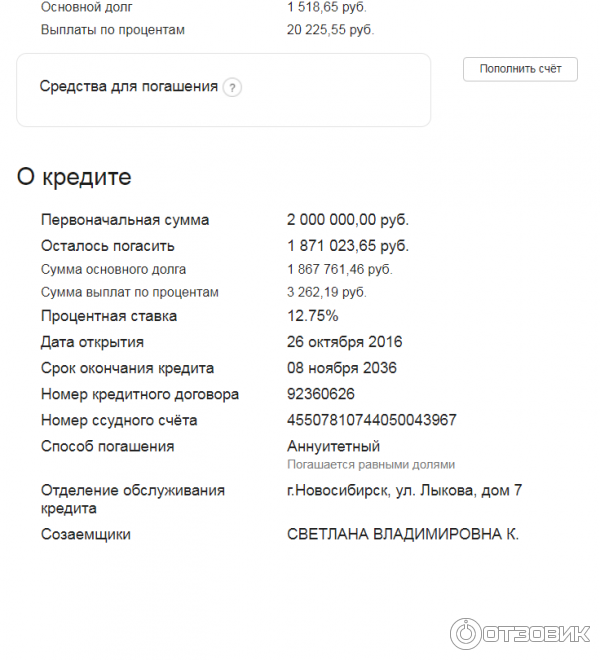
Раньше это можно было сделать только в отделении. Эта ипотека у нас уже более 6 месяцев, пока никаких сюрпризов не было, надеюсь и не будет.
В заключении могу сказать, что пока в Сбербанке мне понравилось больше, что будет дальше увидим.
Ипотека ВТБ или Сбербанка — где лучше
Какой банк выбрать для оформления ипотечного кредита? Где лучше ипотека — в ВТБ или Сбербанке? Кто предлагает более привлекательные условия и низкие ставки? Подробный обзор параметров кредитования и тарифов по ипотеке в каждом из банков. Как заполнить заявку на кредит онлайн. Список актуальных ипотечных программ. Портрет надежного клиента для Сбербанка и ВТБ. Ипотека в каком банке выгоднее?

Подробнее о банках и клиентах
О ВТБ
ВТБ занимает одно из лидирующих мест в списке российских банков и возглавляет одноименную группу из более чем 20 банков и финансовых компаний. Основным собственником банка выступает Росимущество. Кроме широкой филиальной сети в России банк представлен в странах СНГ, Китае, Индии.
Ключевые направления деятельности учреждения — работа с корпоративным бизнесом и финансовыми организациями. В то же время для физических лиц в банке представлена полная линейка продуктов и услуг, включая ипотечное кредитование.
Взять ипотеку в ВТБ может клиент, который соответствует следующим параметрам:
- Возраст от 21 до 60 лет на момент подачи заявки и 75 лет — на дату полного погашения задолженности
- Любое гражданство (кроме программ с господдержкой)
- Трудоустройство в РФ
- Срок работы на последнем месте — от 6 месяцев
- Срок деятельности самозанятого — от 3 месяцев, ИП — от 18 месяцев
- Завершенный испытательный срок
- Регистрацию в любом регионе РФ
О Сбербанке
Сбербанк является традиционно популярным банком, одним из крупнейших в стране. Филиалы и отделения банка находятся практически в каждом населенном пункте России. Также хорошо развиты каналы дистанционного обслуживания.
Большинство граждан пользуются картами банка для регулярного получения зарплаты, пенсии, государственных пособий. Банк предлагает множество услуг для физических лиц и бизнеса, в том числе различные виды ипотеки.
Воспользоваться ипотекой в Сбербанке может заемщик, который:
- Достиг возраста 18 лет на момент подачи заявления и не будет старше 75 лет на дату погашения кредита
- Трудоустроен на последнем месте работы не менее 3 месяцев
- Имеет гражданство РФ и других стран (кроме списка исключений)
Сравнение ипотек Сбербанка и ВТБ
Стандартный ипотечный кредит на вторичное жилье или новостройку в каждом из банков имеет следующие характеристики:
не более меньшего из параметров:
- 85% договорной стоимости кредитуемого жилого помещения
- 85% оценочной стоимости оформляемого в залог объекта недвижимости
Согласно действующему российскому законодательству при оформлении любого ипотечного кредита клиент несет дополнительные расходы:
- Страхование имущества на весь срок кредитования (после оформления квартиры в собственность)
- Услуги оценочной компании за составление отчета о недвижимости (для вторичного рынка)
- Страхование жизни и здоровья заемщика (в добровольном порядке)
- Страхование титула (для вторичного рынка, добровольно, если прежний владелец владел жильем менее 3 лет)
- Пошлина за государственную регистрацию сделки
- Услуги нотариуса по заверению документов
- Проведение расчетов с продавцом (безналичный перевод, аккредитив, банковская ячейка, счет эскроу)
Оба банка предлагают комфортное оформление заявки на ипотеку онлайн на сайте банка. При помощи специально ипотечного калькулятора можно сразу рассчитать параметры будущего кредита. Здесь же можно загрузить документы и получить окончательное решение в течение 24 часов. Визит в банк потребуется только на сделку для подписания договоров и расчетов с продавцом.
В банках представлены и другие программы ипотечного кредитования.
- Семейную ипотеку с господдержкой
- Ипотеку на новостройку с господдержкой
- Льготную ипотеку для IT-специалистов
- Рефинансирование ипотеки
- Кредит под залог недвижимости
- Дальневосточную ипотеку
- Военную ипотеку
- Сельскую ипотеку
- Покупку жилого дома
- Кредит на строительство жилого дома
- Кредит на покупку машиноместа и кладовки
- Семейная ипотека
- Ипотека на новостройку с господдержкой
- Ипотека для сотрудников IT
- Дальневосточная ипотека
- Ипотека на строительство жилого дома
- Наличные под залог имеющегося жилья
- Ипотека на загородную недвижимость и землю
- Ипотека для иностранных граждан
- Ипотека на гараж или машиноместо
- Рефинансирование ипотеки
- Военная ипотека
- Быстрое оформление и рассмотрение заявки в удаленном режиме
- Минимальный пакет документов
- Большой выбор ипотечных программ
- Гибкие условия кредитования — крупный лимит и долгий срок
- Рассмотрение в качестве заемщиков не только наемных работников, но и ИП и самозанятых
- Возможность использовать материнский капитал
- Возможность приобрести в ипотеку практически любое жилье
- Крупный кредитный лимит
- Небольшой размер первоначального взноса
- Специальные условия для зарплатных клиентов
- Допускается офоромление ипотеки по 2 документам, без справок о доходах
- Привлечение в сделку до 6 созаемщиков для улучшения параметров кредитования
Вывод
Если сравнить условия ипотечного кредита в обоих банках, можно отметить, что Сбербанк предлагает более крупный кредитный лимит и разнообразные виды жилья для покупки.
Срок кредитования, требуемый пакет документов и длительность рассмотрения заявки на ипотеку в банке ВТБ и Сбербанке особо не отличаются.
Брать крупный кредит на длительный срок стоит, только если заемщик уверен в своих финансовых возможностях. Погашать долг придется не один год, нужно подобрать оптимальные условия и удовлетворительное жилье, которое будет радовать собственников каждый день.
Условия ипотечного кредитования во многом аналогичны в разных банках, так как конкуренция и действующее законодательство не дают им возможности вносить существенные изменения в программу. Если клиент уже обслуживается в ВТБ или Сбербанке, например получает зарплату на карту или имеет активный вклад, сначала следует обратиться за ипотекой именно в этот банк. Действующие клиенты могут рассчитывать на более выгодные условия кредитования.
Где найти самую выгодную ипотеку и стоит ли ее сейчас брать
В последний год на жилищном рынке установились рекордно низкие ставки. Этому способствовали программа льготной ипотеки и низкая ключевая ставка , но с марта ЦБ начал повышать ставку. Что в этой ситуации делать тем, у кого уже есть ипотека, и тем, кто только думает о том, чтобы ее взять?
С чего все началось
В апреле 2020 года, в самый разгар локдауна, российское правительство объявило о запуске программы льготной ипотеки под 6,5% годовых. Этот шаг был предпринят, чтобы:
- Стимулировать рынок недвижимости, который сильно пострадал из-за самоизоляции;
- Поддержать банки, которые в условиях пандемии резко сократили выдачу кредитов.
По условиям программы, получить кредит на жилье мог любой российский гражданин. Два главных условия — клиент вносил не менее 15% от стоимости жилья, а кредит не превышал ₽6 млн для регионов и ₽12 млн для Москвы, Петербурга, Московской и Ленинградской областей. Правда, был нюанс. Программа распространялась на квартиры в новостройках, аккредитованных в банках. То есть взять ипотеку на любую понравившуюся жилплощадь человек не мог.
Тем не менее это решение взорвало рынок ипотечного кредитования. Сразу после анонса новой программы президентом спрос на ипотеку взлетел на 60%. По первоначальному плану программа должна была действовать до 1 ноября 2020 года, но ее продлили еще на восемь месяцев — до 1 июля 2021 года. Благодаря этому на рынке установились исторически низкие ставки по жилищным кредитам.
Что сейчас предлагают банки
На сегодняшний день ипотеку с господдержкой предлагают 42 банка. Среди них Сбербанк, ВТБ, Альфа-банк, «Открытие», Россельхозбанк, ЮниКредит Банк и другие. Ставки по госпрограмме составляют от 0,1% до 6,5%, минимальный взнос — ₽100 тыс. Наличие этой программы вместе с низкой ключевой ставкой в 2020 году привело к общему падению стоимости ипотечных кредитов.
По нашим данным, медианная ставка по ипотеке на новостройку без госпрограммы сейчас составляет 7,5%, на вторичную недвижимость — 9%, а на рефинансирование ипотечного кредита — около 8%.
10 самых выгодных ипотечных кредитов в Москве, по данным «Сравни.ру»:
Сбербанк — Господдержка 2020 («ДомКлик») 0,1% — 5,75%
ВТБ — Господдержка 2020 с льготным периодом 4,3% — 6,5%
Банк Финсервис — Жилая недвижимость 4,5% — 9,9%
Промсвязьбанк — Госпрограмма 2020 — 5,45%
Россельхозбанк — С господдержкой — 5,5%
Банк Санкт-Петербург — Госпрограмма 2020 — 5,5–5,7%
Газпромбанк — Льготная — 5,55%
ФК «Открытие» / ЮниКредит Банк — С господдержкой — 5,59%
Райффайзенбанк / «Зенит» — С господдержкой 2020 — 5,69%
МКБ — Льготная с субсидированием — 5,75%
Чего ждать дальше?
Судя по всему, счастливый для будущих ипотечников период продолжится.
- Госпрограмма, которая стала драйвером рынка, остается: на ПМЭФ президент Владимир Путин заявил, что она должна быть продлена до июля 2022 года. Однако на измененных условиях: речь идет о повышении ставки по ней до 7% с нынешних 6,5% и урезании лимита на размер выдаваемого кредита. Максимальная стоимость жилья по семейной льготной ипотеке в Москве и Петербурге составит ₽12 млн, в других регионах — ₽6 млн. А предельный размер кредита по льготной ипотеке под 7% для всех регионов составит ₽3 млн.
- Ключевая ставка, которая определяет стоимость денег в экономике, в 2021 году впервые за долгое время начала расти.
В конце апреля Центральный банк поднял ключевую ставку до 5% — это самый существенный рост с 2014 года. И это уже второе повышение с 2018 года. Первое состоялось в марте: тогда регулятор увеличил показатель на осторожные 0,25%. После этого банки уже стали объявлять о росте ставок по ипотечным кредитам, не подпадающим под госпрограмму.
Уже через неделю после решения ЦБ РБК сообщил о том, что Сбербанк повысит ставки по ключевым ипотечным программам. Рост составит 0,4 п.п. от текущих базовых ставок по ипотеке на готовое жилье, кредитам на новостройки, ссудам на строительство дома и покупку гаража. Позднее о повышении процентных ставок заявили и другие российские банки.
Что делать клиентам?
Если вы задумываетесь об ипотеке
Если вы непременно хотите свое жилье и уже накопили минимальный первоначальный взнос, то имеет смысл брать ипотеку прямо сейчас. Ставки по жилищным кредитам с большой долей вероятности будут расти по описанным выше причинам. Сейчас сложно прогнозировать, на какую конкретно величину, — рост будет зависеть от дальнейшей политики ЦБ. С августа Центральный банк еще и ограничит выдачу ипотеки с минимальным первоначальным взносом менее 20%.
При этом, по прогнозам экспертов, в России начинается период многолетнего роста цен на недвижимость. Иными словами, ипотека станет менее доступной.
Если у вас уже есть ипотека
Если у вас уже есть ипотека, то сейчас хорошее время, чтобы ее рефинансировать, то есть закрыть старый кредит за счет нового по более низкой ставке. Сейчас многие банки предлагают довольно выгодные условия, которые тоже могут ухудшиться к осени.
10 наиболее выгодных предложений по рефинансированию в топ-20 банков по выдаче ипотеки, по данным «Сравни.ру»:
Московский кредитный банк — от 6,99%
Россельхозбанк — от 7,65%
ВТБ, «Рефинансирование» — от 7,8%
Промсвязьбанк — от 7,85%
Райффайзенбанк — от 7,89%
Сбербанк — от 7,9%
Альфа-банк — от 7,99%
Для того чтобы банк рассмотрел заявку на рефинансирование, должно пройти не меньше шести ежемесячных платежей. Наиболее выгодно это делать в первые три — пять лет после оформления ипотеки: в этот период выплачивается основная часть процентов.
Точка зрения авторов, статьи которых публикуются в разделе «Мнение профи», может не совпадать с мнением редакции.
Где выгоднее льготная ипотека: ВТБ или СберБанк
СберБанк и ВТБ — крупнейшие российские банки, которые конкурируют в том числе по ипотечным кредитам.
Где выгоднее оформить льготную ипотеку: в СберБанке или ВТБ и какие плюсы и минусы есть в каждом банке, выясним в данной статье.
Что такое льготная ипотека и кто ее может получить
В 2022 году после повышения ключевой ставки единственной доступной программой остается льготная ипотека. Это кредит, который может получить практически каждый трудоспособный гражданин РФ на особых условиях при поддержке от государства.
Кредит можно оформить на покупку готового или строящегося жилья от застройщика. Главное преимущество программы — низкая ставка. Если по обычным условиям ипотека выдается от 10,5%, то льготная — от 6,3%.
Несмотря на то что условия по этой программе регулирует государство, банки могут незначительно снижать ставку для привлечения клиентов. Поэтому льготная ипотека под 7% в 2022 году будет отличаться в ВТБ и СберБанке по некоторым пунктам.
На что обратить внимание при выборе банка
Общие условия льготного кредитования в банках будут примерно одинаковы, поэтому стоит обратить внимание на личные критерии при выборе организации:
Наличие зарплатной карты в одном из банков. Если вы являетесь держателем зарплатной карты определенного банка, то стоит обратить внимание на него, поскольку для таких клиентов предусмотрены особые условия.
Обслуживание в банке. Если ранее приходилось обращаться в конкретный банк или на данный момент являетесь его клиентом, стоит рассмотреть условия ипотеки в нем.
Наличие офисов банка. Важно, чтобы отделение банка находилось вблизи места проживания или рядом с приобретаемой недвижимостью.
Первоначальный взнос. Необходимо оценить количество имеющихся средств для первоначального взноса.
Время рассмотрения заявки. Для многих клиентов важна скорость одобрения ипотеки. К тому же льготная программа будет действовать до 1 июля 2022 года, потом ее могут не продлить.
Сравнение условий ипотеки СберБанка и ВТБ
| СберБанк | ВТБ | |
| Процентная ставка | от 6,3% | от 6,7% |
| Первоначальный взнос | от 15% | от 15% |
| Сроки кредитования | до 30 лет | до 30 лет |
| Требования к заемщику | Гражданин РФ от 21 года до 75 лет | Гражданин РФ от 21 года до 75 лет |
| Сумма кредита | До 12 млн. рублей | До 12 млн. рублей |
| Снижение ставки за онлайн регистрацию | 0,3% | 0,3% |
| Повышение ставки за отсутствие страховки | на 1% | на 1% |
| Скидка от застройщика | Ставка на 2 года от 0,1% | — |
| Трудоустройство | Более требовательно проверяет трудовую деятельность | Общие требования к стажу — минимум 6 месяцев |
Где проще и быстрее оформить ипотеку: Сбер или ВТБ
Оба банка перешли на систему онлайн регистрации ипотечных заявок. За подачу анкеты через электронные сервисы как в СберБанке, так и в ВТБ предоставляется скидка на ставку 0,3%.
Рассмотрение заявок проходит примерно в одинаковые сроки от 2 до 5 рабочих дней.
Требования к заемщику по программе субсидирования ипотеки от государства одинаковые. Однако СберБанк более тщательно может проверять документы, подтверждающие платежеспособность и трудоустройство.
Где дешевле страхование ипотеки
Стоимость страхования ипотеки зависит от суммы кредита, типа недвижимости (как правило, по госпрограмме это новостройки и страхование для них недорогое). Страховых программ для СберБанка больше, а также по ним предоставляются скидки. Для ВТБ страховщики не предоставляют скидок.
Страхование жизни обязательно для каждого банка (при отсутствии страховки ставка повышается на 1%, поэтому выгоднее оформить эту страховку).
Где выгоднее ипотека в Сбере или ВТБ: выводы
Каждый из банков имеет развитую систему обслуживания и большое количество отделений по всей стране. Поскольку условия по льготной ипотеке в этих банках одинаковы, нужно обратить внимание на личные критерии (зарплатная карта, близость офиса и другие).
В СберБанке есть возможность получить скидку от застройщика, что снизит процентную ставку на первые два года до 0,1%. Поэтому если выбрать недвижимость, которая входит в программу субсидирования с застройщиками, можно взять ипотеку на самых выгодных условиях.