Порядок выплаты дивидендов учредителям в ООО в 2023 году
Дивиденды (или же доходы от использования чистой прибыли) — доходы, получение которых доступно участникам ООО (п. 1 ст. 28 закона «Об ООО» от 08.02.1998 № 14-ФЗ). Соответственно, для выдачи такого дохода необходимо, прежде всего, наличие чистой прибыли. Она определяется по данным бухучета (письмо Минфина РФ от 20.09.2010 № 03-11-06/2/147).
У ООО есть возможность выбрать периодичность выплаты дивидендов учредителям: поквартально, по полугодиям или за год — в зависимости от размера чистой прибыли за каждый из этих периодов. Учитывая, что прибыль считают нарастающим итогом за год, окончательная ее сумма будет известна по завершении отчетного периода, и только тогда можно будет установить окончательную сумму возможных к выплате доходов. Поэтому во избежание ситуаций, когда выплаченные в течение года дивиденды превысят допустимую их сумму по году, лучше распределять их по завершении года по результатам утвержденной годовой бухотчетности.
ВНИМАНИЕ! Минфин больше не требует переквалифицировать промежуточные дивиденды в безвозмездно полученное имущество, в случае, когда чистая прибыль по году оказалась меньше дивидендов, выплаченных за квартал, полугодие или 9 месяцев.
О том, в каких случаях бухотчетность ООО может иметь упрощенную форму, читайте в материале «Упрощенная бухгалтерская отчетность для малых предприятий за 2022 год».
Что нужно для выплаты дивидендов?
Правила выплаты дивидендов учредителям ООО в 2023 году по-прежнему базируются на ограничениях, содержащихся в ст. 29 закона № 14-ФЗ и требующих:
- полной оплаты УК;
- полной выплаты его доли выбывающему участнику;
- превышения величины чистых активов над суммой УК и резервного фонда, в том числе и после выдачи дивидендов;
ВАЖНО! Если до или после принятия решения о выплате дивидендов величина чистых активов меньше уставного капитала и резервного фонда, налоговики могут переквалифицировать дивиденды в зарплату и доначислить страховые взносы, поскольку в таких обстоятельствах закон запрещает распределять чистую прибыль.Судьи такое решение могут поддержать (см. постановление Одиннадцатого арбитражного апелляционного суда от 02.02.2022 по делу № А55-12841/2021).
Соответствие этим ограничениям должно иметь место как на дату возникновения решения о выдаче, так и на момент выплаты дохода. Если решение уже принято, а к моменту выдачи условия таковы, что не позволяют осуществить выплату, то она будет сделана после исчезновения этих условий (п. 2 ст. 29 закона № 14-ФЗ).
Решение относительно выплат принимают сами участники, созывая общее собрание. Проводят его не ранее, чем за соответствующий период будет составлена бухотчетность, позволяющая судить о соответствии установленным законом ограничениям. По году отчетность должна быть утверждена. Собрание, на котором это делают, созывают не ранее 1 марта и не позднее 30 апреля года, идущего за ним (ст. 34 закона № 14-ФЗ). К этому собранию обычно приурочивают и вопрос распределения дивидендов.
Факт проведения собрания оформляют протоколом, составленным по принятой в ООО форме, в котором относительно дивидендов должна присутствовать следующая информация:
- указание на год, за который хотят выплатить доход участникам;
- сумма, отведенная на дивиденды;
- форма выдачи и срок осуществления выплат.
В протоколе допустимо указание единой суммы, предназначающейся к выплате, т. к. в ООО порядок, согласно которому осуществляется распределение дивидендов, либо отражен в уставе, либо является результатом раздела в пропорции к долям (п. 2 ст. 28 закона № 14-ФЗ).
Формой выдачи, помимо денежной, может стать имущественная. Однако выдача имуществом приравнивается к реализации (письмо Минфина РФ от 07.02.2018 № 03-05-05-01/7294, от 25.08.2017 № 03-03-06/1/54596, от 17.12.2009 № 03-11-09/405) и будет очень невыгодной с точки зрения налогообложения. Поэтому предпочтительны денежные платежи.
Срок выдачи либо содержится в уставе, либо устанавливается собранием. Но он не может выходить за пределы периода в 60 дней с даты собрания, вынесшего решение по выплатам (п. 3 ст. 28 закона № 14-ФЗ). Если срок нигде не зафиксирован, то считается, что он равен 60 дням.
В случае наличия в ООО единственного учредителя необходимость созыва собрания отсутствует, и о протоколе речь не идет. Его заменяет решение учредителя.
Распределение дивидендов
При наличии единственного учредителя вопрос распределения не встает. Он получает всю выделенную на цели выплат сумму.
Если участников несколько, распределение чаще всего будет пропорциональным доле вклада в УК. Величину дивидендов, приходящуюся на каждого, определяют умножением общей выделенной для распределения суммы на процент, отражающий долю участия.
Если распределение не будет соответствовать пропорции или алгоритму, установленному уставом, то в отношении выплат физлицам это может привести к спорам с ФНС по страховым взносам: они не начисляются на суммы законно выплаченных дивидендов, а суммы превышений будут сочтены обычным доходом, для которого эти начисления обязательны. Суды налоговиков в этом вопросе поддерживают. Например, в деле, рассмотренном Первым арбитражным апелляционным судом (постановление от 18.07.2022 по делу № А43-42071/2021) выяснилось, что дивиденды рассчитывались не в равных пропорциях. Это указывало на том, что размер выплат зависел от трудового вклада участника. Следовательно, это были не дивиденды, а зарплата, подлежащая обложению взносами.
ВАЖНО! Не выплачивайте промежуточные дивиденды до того, как оформлено решение о распределении прибыли. Иначе налоговики могут переквалифицировать их в иные выплаты и доначислить взносы. В этом вопросе их поддерживают суды. Подробнее см. здесь.
На что обратить внимание при распределении чистой прибыли предприятия, читайте в статье «Какой порядок распределения чистой прибыли (нюансы)?».
Порядок выплаты дивидендов
Важно! С 4 мая 2022 г. введены ограничения на выплату дивидендов — разъясняет КонсультантПлюс
Установлен временный порядок, по которому российские ООО исполняют обязательства по выплате прибыли участникам — иностранным лицам, связанным с иностранными лицами, или подконтрольным им лицам (кроме случаев, когда место регистрации подконтрольных лиц — РФ). Выплата производится по п. п. 2 — 9 Указа Президента РФ от 05.03.2022 N 95. Банк России и Минфин России могут выдавать разрешения, освобождающие от соблюдения такого порядка, и определить иной порядок (п. п. 1 — 3 Указа Президента РФ от 04.05.2022 N 254).
Чтобы получить разрешение.
Подробнее о выплате дивидендов в период действия ограничений читайте в Готовом решении. Пробный доступ к системе бесплатный.
Фактическую выплату дивидендов в 2023 году, как и ранее, осуществляют с удержанием налога. Правила налогообложения применяют независимо от года, за который происходит начисление, к платежам, произведенным в 2023 году:
- НДФЛ у физлиц — 13% (п. 1 ст. 224 НК РФ) для граждан РФ и 15% (п. 3 ст. 224 НК РФ) для нерезидентов, а также при превышении порога в 5 000 000 руб. выплаченных дивидендов в отчетном году;
- налога на прибыль у юрлиц — 13% (подп. 2 п. 3 ст. 284 НК РФ) для российских фирм и 15% (подп. 3 п. 3 ст. 284 НК РФ) для иностранных юрлиц.
Если ООО, выдающее дивиденды, является также и их получателем, то для дивидендов, выплачиваемых после 31.12.2020 установлен новый порядок зачета налога на прибыль в счет НДФЛ (п.3.1 ст. 214 НК РФ).
Чтобы рассчитать НДФЛ к уплате, воспользуйтесь формулой:

∑НП — сумма налога на прибыль, удержанного с дивидендов, полученных российской организацией, которая рассчитывается пропорционально доле участия физлица в этой организации. Определить показатель ∑НП можно по формуле:

Чтобы определить базу для суммы налога к зачету, нужно выбрать наименьшую величину из двух баз:
- сумма дивидендов, начисленная физлицу-получателю;
- часть суммы полученных дивидендов, которая приходится на физлицо-получателя дивидендов, рассчитываемая по формуле:

ПРИМЕР от КонсультантПлюс:
ООО приняло решение о распределении прибыли в размере 2 500 000 руб. следующим участникам общества:
— физическому лицу, которое является резидентом РФ, — в размере 500 000 руб.;
— российской организации — в размере 2 000 000 руб.
Другая организация, в которой участвует ООО, начислила ему дивиденды в размере 1 000 000 руб. С них был удержан налог на прибыль у источника выплаты в сумме 130 000 руб. Размер дивидендов, полученных ООО, составил 870 000 руб. (1 000 000 руб. — 130 000 руб.). Других дивидендов в отчетном году ООО не получало. Ранее полученные дивиденды были учтены при определении сумм налога, подлежащих удержанию из доходов участников, в прошлых периодах.
НДФЛ с дивидендов физического лица был рассчитан следующим образом. Читайте продолжение примера, получив пробный демо-доступ к системе КонсультантПлюс. Это бесплатно.
Подробнее о расчете налога с дивидендов читайте в статьях:
-
;
- «Особенности расчета дивидендов для определения налога на прибыль»;
- «Порядок расчета дивидендов при УСН».
Оплату налога на прибыль осуществляют не позднее 28-го числа месяца, следующего за месяцем выплаты дивидендов. НДФЛ уплачивают до 28 числа текущего месяца, если дивиденды выплачены физлицу с 23 числа предыдущего месяца до 22 числа текущего месяца.
Налоговые аспекты, а также бухучет при выплате дивидендов, подробно рассмотрели эксперты КонсультантПлюс. Вы можете получить бесплатный пробный доступ к системе и перейти к Путеводителю.
Если дивиденды не получены участником в установленный решением срок, то он может обратиться за ними в течение 3 лет (или 5 лет, если оговорка по этому сроку есть в уставе) с даты завершения 60-дневного срока, отведенного на оплату (п. 4 ст. 28 закона № 14-ФЗ). По прошествии срока, установленного для обращения, требования о выплате не исполняют, а сумму неистребованных дивидендов возвращают в состав прибыли.
Отчетность при дивидендах
Выплату дивидендов в ООО сопровождает представление отчетности:
1) по НДФЛ — в виде расчета 6-НДФЛ, подаваемого в ИФНС ежеквартально не позже 25 числа месяца, идущего за отчетным кварталом, и (по году) до 25 февраля года, наступающего за отчетным, годовой расчет с налогового периода 2021 года включает справки о доходах (бывшие 2-НДФЛ);
Подробнее о внесении данных по дивидендам в форму 6-НДФЛ читайте в материале «Как правильно отразить дивиденды в форме 6-НДФЛ?».
2) по прибыли — в виде декларации, в которую кроме титульного листа входят подраздел 1.3 раздела 1 и лист 03, сдаваемой в ИФНС в сроки, установленные для такой отчетности: промежуточной — до 25 числа месяца, идущего за отчетным периодом, окончательной (по году) — до 25 марта последующего года.
Подробности налоговой отчетности при выплате дивидентов изложены в системе КонсультантПлюс. Получите пробный бесплатный доступ к системе и следуйте рекомендациям экспертов.
Итоги
Порядок выплаты дивидендов учредителям в 2023 году не изменился, но в связи с санкциями были введены некоторые ограничения. До принятия решения о выплате дивидендов необходимо проверить, не нарушаются ли ограничения, при которых выплата невозможна.
Налогообложение операций по выплате дивидендов зависит от формы их выплаты, срока владения долей в уставном капитале, того, получало ли ООО дивиденды от других компаний, и того, кем является получатель дивидендов — российской или иностранной организацией / физическим лицом.
Значительные изменения с 2021 года приняты в части расчета НДФЛ. Во-первых, при выплате дивидендов свыше 5 млн руб. применяется ставка 15%. Во-вторых, утвержден новый порядок зачета налога на прибыль в счет НДФЛ, удерживаемого из дивидендов.
Получил дивиденды, как платить налог?
Если цена на акцию изменилась, я, продав акцию, фиксирую прибыль или убыток. В случае прибыли плачу налог. А какая ситуация с дивидендами? В какой момент уплачивается налог? В момент начисления дивидендов? А если я дивиденды сразу реинвестирую в эти же акции, то налог все равно есть?
Дивиденды — это часть прибыли, которую компания выплачивает своим акционерам. При этом не все компании платят дивиденды, а если платят, то размер может меняться со временем. Как это работает, мы писали в отдельной статье про дивиденды.
Главный плюс дивидендов в том, что для их получения не надо ничего делать — достаточно владеть акциями на дату фиксации реестра акционеров. Выплаты не зависят от того, как меняются цены акций. При этом некоторые компании, например американские дивидендные аристократы, много лет подряд не только платят дивиденды, но и увеличивают их размер.
Главный минус в том, что с дивидендов надо платить налоги. Если налогов с дохода от продажи акций можно избежать с помощью налоговых вычетов, то с дивидендами так не получится.
Я расскажу, по какой ставке берется налог, в каких случаях его удержат за вас, а в каких надо будет уплатить его самостоятельно и что можно сделать, чтобы платить меньше.
Я исхожу из того, что вы налоговый резидент России. В других странах правила могут сильно отличаться.
Как регулируется налогообложение дивидендов от акций
Дивидендом считается любой доход, который вы получили при распределении прибыли организации, оставшейся после налогов. Доходы от иностранных источников тоже считаются дивидендами, если по законодательству других стран такой доход относится к дивидендам.
Сумма, с которой платят налог, называется налоговой базой. Налоговый кодекс в 2021 году различает девять налоговых баз для НДФЛ. Дивиденды, то есть доход от долевого участия, относятся не к основной базе, а значит, к ним не удастся применить налоговые вычеты.
По дивидендам от акций российских компаний налоговым агентом считается эмитент акций — тот, кто их выпустил, либо депозитарий брокера, где учитываются эти акции, либо доверительный управляющий. Из-за этого дивиденды поступают на брокерский счет, ИИС или счет в банке уже после вычета налога.
В случае с дивидендами от акций иностранных компаний с налогами придется разбираться самостоятельно.
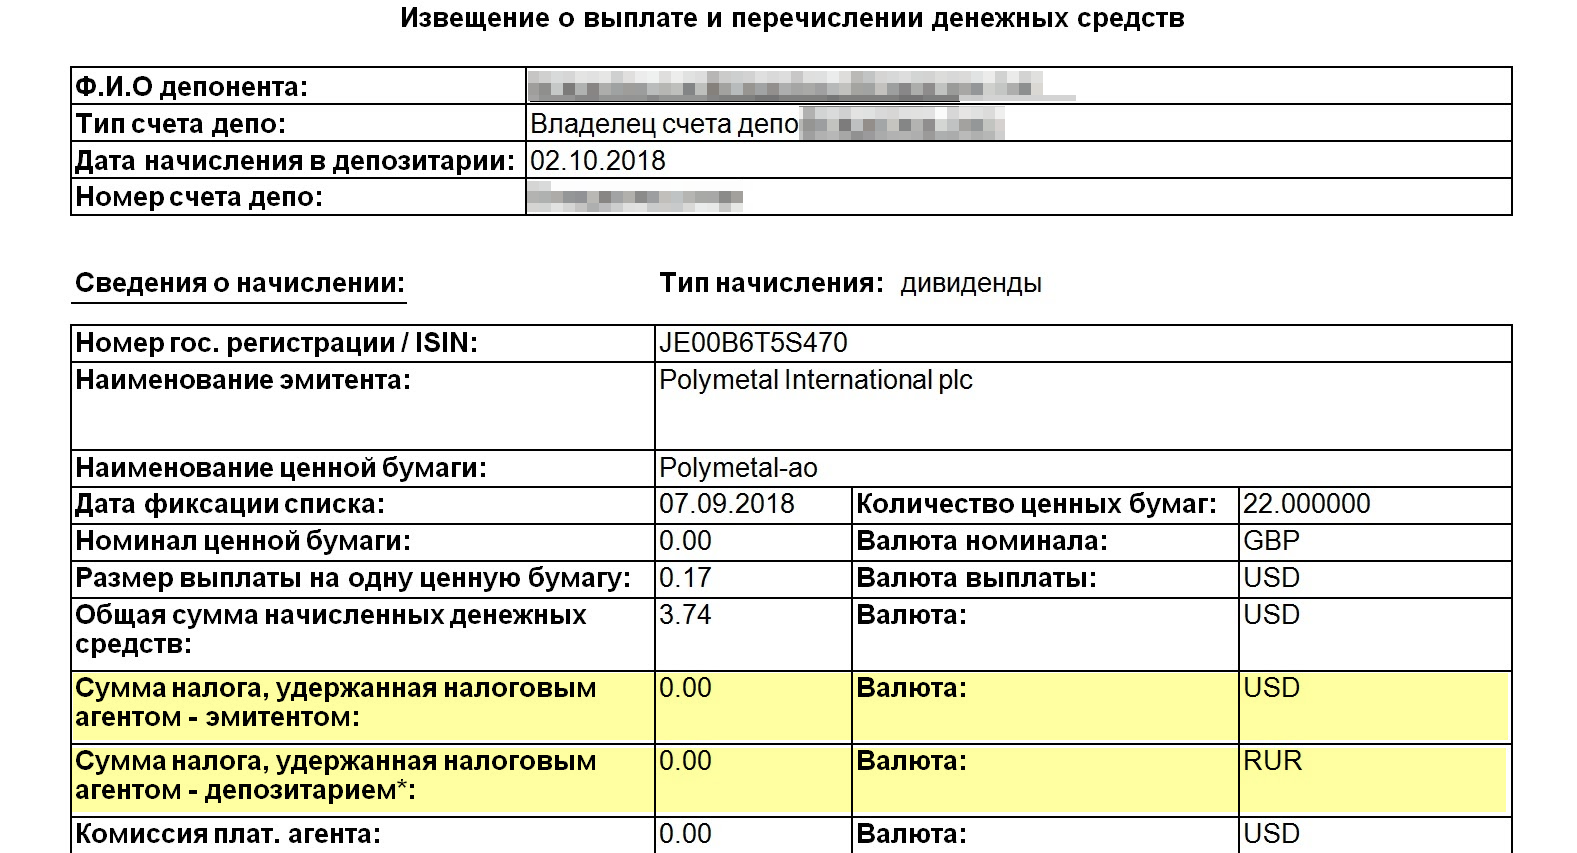
Налогообложение дивидендов для резидентов и нерезидентов
Ставка налога с дивидендов — 13% для резидентов России и 15% — для нерезидентов.
Если сумма налоговых баз резидента за год окажется более 5 млн рублей, то с превышающей части налог будет 15%. Но в 2021 и 2022 годах действует правило, по которому размер налоговых баз считается не в сумме, а по отдельности. Значит, 15% с дивидендов резидент заплатит с той их части, которая превысит 5 млн.
В случае с выводом дивидендов за рубеж ставка налога 15%, но это больше актуально для юридических лиц, а не частных инвесторов.
Есть ли налоговые льготы для налога на дивиденды
Для резидентов России ставка налога с доходов в виде дивидендов — такие же 13%, как с заработной платы, но к дивидендам нельзя применить инвестиционные, социальные и другие вычеты.
Например, с дохода, полученного при продаже ценных бумаг, можно не платить налог благодаря вычету за долгосрочное владение бумагами — это называется трехлетняя льгота. С дивидендами так сделать не получится.
Доход, полученный в виде дивидендов, не уменьшается на результат убыточных сделок или на размер брокерских и биржевых комиссий. Реинвестирование полученных дивидендов тоже не поможет: вы будете покупать ценные бумаги на дивиденды, с которых уже удержан налог.
Тем не менее бывает так, что налог с дивидендов платить не надо. Пример — акции компании «Система». Она получает прибыль в виде дивидендов от компаний, долями в которых владеет. Когда сама «Система» платит дивиденды из этих денег, налог не взимается.
Паевые фонды, в том числе биржевые, не платят налог с дивидендов от акций российских компаний. Дело в том, что паевой фонд — это имущественный комплекс, а не физическое или юридическое лицо.
К сожалению, комиссии фондов за управление сводят это преимущество на нет частично или полностью. Это зависит от того, какая дивидендная доходность у акций в составе фонда и какие у фонда расходы.
Получение налогового вычета по ИИС. Вычет типа А, позволяющий возвращать до 52 000 ₽ НДФЛ в год при пополнении ИИС, не вернет уплаченный с дивидендов налог. Даже до недавних изменений в налоговом кодексе, когда появилось понятие основной налоговой базы, вычет типа А не относился к налогу с дивидендов.
Вычет типа Б касается лишь дохода от операций с ценными бумагами и производными инструментами, которые учитываются на ИИС. Дивиденды — это выплата дохода от долевого участия, а не результат сделки, поэтому вычет типа Б не защищает от налога с дивидендов.
При этом если вы собираетесь при закрытии ИИС применить вычет типа Б , можете продавать акции перед дивидендной отсечкой. Так вы заработаете на росте акций перед фиксацией реестра. Затем купите акции обратно после падения примерно на размер дивидендов. С дохода от продажи налог не придется платить благодаря вычету типа Б , а дивиденды вы не получали.
Это сложный путь. Придется регулярно следить за датами отсечек и успевать совершать сделки, при этом с каждой сделки платить комиссию. Никто не гарантирует, что перед отсечкой акции, по которым ожидаются дивиденды, вырастут, а сразу после упадут ровно на размер дивидендов.
Как рассчитать налог с дивидендов
Если дивиденды получены от российской компании, например «Газпрома» или Сбербанка, считать налог самостоятельно не придется: дивиденды поступят на счет уже за вычетом налога.
Например, летом 2020 года акционеры «Газпрома» одобрили выплату дивидендов в размере 15,24 ₽ на акцию. Это дивиденды без учета налогов.
Допустим, на брокерском счете инвестора 100 акций «Газпрома». Тогда ему на счет должно поступить не 1524 ₽, а 1325,88 ₽ — на 13% меньше. Налог составит 198,12 ₽.
Но в налоговом кодексе сказано, что налог исчисляется в полных рублях. Сумма налога менее 50 копеек отбрасывается, а сумма налога 50 копеек и более округляется до полного рубля. Значит, налог будет не 198,12 ₽, а ровно 198 ₽.
В итоге инвестор, имевший 100 акций «Газпрома», должен был получить в виде дивидендов 1326 ₽ вместо 1524 ₽.
Если дивиденды получены от акций США, надо будет задекларировать доход в России. Придется ли что-то платить, зависит от того, был ли удержан налог в США и по какой ставке.
Здесь не так важно, инвестируете вы через российского брокера или иностранного. Тот и другой не считаются налоговыми агентами в случае с дивидендами от иностранных акций и не будут общаться за вас с российской налоговой. Также неважно, куплены акции американской компании на Московской бирже, Санкт-Петербургской или на торгах в США.
Зато важно, подписали ли вы форму W-8BEN . Без нее с дивидендов удерживают налог по ставке 30% — доплачивать в этом случае ничего не нужно, но декларировать доход все равно придется. А если подписать W-8BEN , в США с дивидендов в большинстве случаев удержат налог по ставке 10%. Еще 3% надо уплатить в России.
Например, в первом квартале 2021 года американская компания ExxonMobil решила выплатить 0,87 $ на акцию в виде дивидендов. Выплата произошла 10 марта, а российские инвесторы получили деньги, допустим, 19 марта.
Предположим, у налогового резидента России есть 100 акций ExxonMobil. Сумма дивидендов в таком случае — 87 $ без учета налогов.
Если инвестор подписал форму W-8BEN , он получит дивиденды за вычетом налога по ставке 10%. В нашем примере инвестору придет не 87 $, а 78,3 $. Удержанный в США налог составил 8,7 $.
Еще 3% надо будет самостоятельно уплатить в России, чтобы в итоге налог с дивидендов составил 13%. Вот как считать размер доплаты:
- Пересчитать полученную сумму в рубли по курсу ЦБ на дату получения. Инвестор получил 78,3 $ на брокерский счет в России 19 марта. Доллар согласно курсу ЦБ тогда стоил 73,6582 ₽, значит, доход инвестора — 5767,437 ₽.
- Посчитать 13% от этой суммы. Это 750 ₽.
- Посчитать, сколько налога удержали в США, переведя его в рубли по курсу ЦБ на дату выплаты. 19 марта в США в виде налога удержали 8,7 $, а курс доллара на эту дату был 73,6582 ₽. Значит, в США удержали 641 ₽.
- Вот сколько осталось уплатить в России: 750 ₽ − 641 ₽ = 109 ₽.
Если бы инвестор не подписывал форму W-8BEN , дивиденды пришли бы за вычетом налога по ставке 30%. Значит, инвестор получил бы 60,9 $.
Можно ли избежать двойного налогообложения. Двойное налогообложение — это ситуация, когда приходится платить налог с одного и того же дохода дважды в разных странах, из-за чего в итоге налог становится излишне высоким. Например, если бы инвестору, получающему дивиденды от акций американских компаний, пришлось сначала заплатить налог по ставке 30% в США, а потом еще 13% в России, на налоги ушла бы почти половина дивидендов.
Этого можно избежать. В налоговом кодексе сказано, что сумму налога можно уменьшить на размер налога, исчисленного и уплаченного в стране, где находится источник дохода. Подобная норма действует, если между Россией и этой страной есть договор или соглашение об избежании двойного налогообложения. Таких стран более 80.
Избегать двойного налогообложения благодаря договоренностям России и США позволяет форма W-8BEN, которую я упоминал выше. Она относится только к бумагам американских эмитентов.
Чтобы с дивидендов иностранных компаний не пришлось платить налог в России по полной ставке, требуется документальное подтверждение того, что в другой стране удержан налог. В случае с американскими бумагами это обычно форма 1042-S , также нужные данные могут быть в брокерском отчете.
Если такого подтверждения нет, придется платить налог со всей суммы, поступившей на счет, даже если в другой стране налог уже был удержан и есть договор об избежании двойного налогообложения.
В случае с дивидендами от фондов недвижимости REIT форма W-8BEN не действует. Ставка налога в США составит 30%, хотя бывает, что все равно берут налог по ставке 10%. В случае с MLP, или ограниченными партнерствами, форма W-8BEN тоже не работает, а ставка налога — 37%. Эти налоги удерживаются в США при выплате.
Доход в виде дивидендов от REIT и MLP надо задекларировать в России, если вы налоговый резидент, а вот доплачивать какие-либо налоги в России не придется.
Если дивиденды выплачены не в денежной форме. Бывают ситуации, когда дивиденды выплачиваются не деньгами. Например, в случае с долевым участием в ООО может быть так, что организация выплатит дивиденды товаром или каким-то другим имуществом.
Тот, кто получил доход, должен будет сам его задекларировать и уплатить налог исходя из стоимости полученного имущества. Организация, выплатившая дивиденды, не будет налоговым агентом.
Обычный инвестор, использующий биржевые ценные бумаги, вряд ли столкнется с такой ситуацией.
Как правильно отчитаться о дивидендах и заплатить налог
Если вы получили дивиденды по акциям российских компаний, то декларировать такой доход и платить налог не нужно. Дивиденды должны поступить на счет уже за вычетом налога.
Если это дивиденды по акциям иностранных компаний, например американских или немецких, то доход декларируют независимо от того, был ли удержан налог за пределами России и по какой ставке. Надо ли будет платить налог, зависит от того, какой налог удержан за рубежом.
Чтобы сообщить налоговой о дивидендах по иностранным бумагам, заполните декларацию 3-НДФЛ. Это та же самая декларация, с помощью которой можно получать налоговые вычеты, например за платное лечение или пополнение ИИС. Данные о дивидендах и налоговых вычетах, которые хотите получить, должны быть в одной и той же 3-НДФЛ.
Подготовить декларацию можно двумя способами:
- В личном кабинете на сайте налоговой. Чтобы указать данные о полученных дивидендах, отметьте галочкой пункт «Доходы от источников за пределами Российской Федерации» и укажите, что источник выплаты — эмитент, а вид дохода — 1010, так обозначаются дивиденды. Также надо указать «Не предоставлять вычет».
- Офлайн в программе «Декларация». Там понадобится раздел «Доходы за пределами РФ». Чтобы он стал активен, на первой вкладке отметьте пункт «Имеются доходы в иностранной валюте». Как и в случае с личным кабинетом, источник выплаты — эмитент, а код дохода для дивидендов — 1010. Созданный в программе XML-файл декларации можно отправить в налоговую через личный кабинет на сайте либо распечатать и отнести в инспекцию.

По каждой выплате в декларации сделайте отдельную запись. Это может быть утомительно, если у вас много разных акций и по каждой из них выплачиваются дивиденды несколько раз в год.
Подать декларацию надо не позднее 30 апреля года, следующего за годом получения дивидендов. Например, если получили дивиденды в мае и октябре 2020 года, подать декларацию с указанием этого дохода надо не позднее 30 апреля 2021 года.
Сумма к уплате будет рассчитана после заполнения декларации на основе введенных вами данных. Уплатить налог надо не позднее 15 июля.
Самое важное
С дивидендов от акций российских компаний налог удержат автоматически. Декларировать такой доход и самостоятельно платить налог не придется.
В случае с акциями иностранных компаний доход в виде дивидендов надо задекларировать самостоятельно в следующем календарном году после получения. В зависимости от того, по какой ставке был удержан налог с таких дивидендов, может потребоваться доплата налога в России.
Налог с дивидендов неизбежен, и его нельзя вернуть через налоговые вычеты. Защититься от налога с дивидендов с помощью вычета типа Б на ИИС или вычета за долгосрочное владение тоже нельзя. Уменьшить размер налога на размер убытков по сделкам не получится. Реинвестирование дивидендов не спасает от налога.
Если не хотите платить налог с дивидендов, можно подумать про акции компаний без подобных выплат или про фонды с реинвестированием дивидендов. Если у вас ИИС и вы хотите применить вычет типа Б при закрытии, можно продавать акции перед дивидендной отсечкой и покупать после, но это может быть утомительно и не всегда полезно.
Если вкладываетесь в американские бумаги, подпишите форму W-8BEN у своего брокера. Так налог с дивидендов составит приемлемые 13%: 10% в США и 3% в России, а не 30%. Форма не действует на дивиденды от REIT и MLP, а также не касается ценных бумаг из других стран.
Налогообложение дивидендов: особенности в 2021 году
Правила исчисления налогов с дивидендов в 2021 году претерпели значительные изменения, которые затронули как налог на прибыль, так и НДФЛ. Разберемся, какие поправки нужно учесть организациям, выплачивающим дивиденды 2021 году и выполняющим обязанности налоговых агентов.
Содержание
- Какие выплаты относятся к дивидендам?
- Налоговые ставки в 2021 году
- НДФЛ
- Налог на прибыль
- Как рассчитать налог с дивидендов
- Новый расчет НДФЛ по дивидендам
- Налоги с дивидендов, выплачиваемых «иностранцам»
- Изменение международных соглашений
Какие выплаты относятся к дивидендам?
С 2021 года уточнен перечень доходов, приравненных к дивидендам в целях налогообложения.
Согласно общему правилу, дивиденды представляют собой часть прибыли компании, оставшейся после налогообложения, которая распределяется между участниками, акционерами пропорционально их долям (акциям) в уставном капитале компании (п.1 ст.43 НК РФ).
Кроме того, налоговое законодательство приравнивает к дивидендам «прибыль» от выплат, полученных акционером (участником) при выходе из организации или при распределении имущества ликвидируемой организации. До 2021 года для определения налоговой базы («прибыли») по таким дивидендам из указанных выплат исключалась только фактически оплаченная акционером (участником) стоимость акций (долей, паев) организации. С 2021 налогоплательщик-организация получил право уменьшать полученные выплаты для целей налогообложения также на сумму денежного вклада в имущество организации, который не был возвращен участнику в виде «безвозмездных денежных средств» ранее, до момента его выхода или ликвидации общества (подп. 1 п. 1 ст. 250 НК РФ в ред. Федерального закона от 09.11.2020 № 368-ФЗ).
Обратите внимание, что аналогичных изменений в отношении расчета приравненных к дивидендам выплат, учитываемых при исчислении НДФЛ не внесено. Участник (акционер) —физическое лицо, как и ранее, вправе уменьшить выплаты, полученные при выходе из организации / распределении имущества при ликвидации только на сумму расходов на приобретение акций (долей, паев) ликвидируемой организации (подп. 1 п. 1 ст. 208 НК РФ). Денежный вклад в имущество налогооблагаемый доход не уменьшает.
Еще одно изменение в НК РФ относится к квалификации в качестве дивидендов выплат иностранным лицам.
С 2021 к дивидендам, выплачиваемым иностранным лицам — пайщикам паевого инвестиционного фонда, приравнен доход от доверительного управления имуществом фонда пропорционально доле иностранной организации в праве общей собственности на имущество фонда (подп. 1 п. 1. ст. 309 НК РФ в ред. Федерального закона от 23.11.2020 № 374-ФЗ).
К сведению! Если выплата дивидендов регулируется международным договором, и он содержит иное определение понятия «дивиденд», то необходимо руководствоваться понятием, закрепленным в международном договоре (п. 1 ст. 7 НК РФ). Также дивидендами являются доходы, получаемые из источников за пределами Российской Федерации, относящиеся к дивидендам в соответствии с законодательствами иностранных государств (абз.2 п.1 ст.43 НК РФ).
Налоговые ставки в 2021 году
С 01.01.2021 года введена прогрессивная ставка НДФЛ — 15% для налоговых резидентов РФ, получающих доход более 5 млн руб. в год (в том числе доход в виде полученных дивидендов). При превышении указанного порога применяется комбинированная налоговая ставка: налог рассчитывается как 650 тыс. руб. (т.е. 5 млн руб. * 13%) и 15 % от суммы превышения 5 млн руб. (п. 1 ст. 224 НК РФ в редакции Федерального закона от 23.11.2020 № 372-ФЗ). Если годовой доход составляет менее 5 млн руб. (включительно) НДФЛ исчисляется по ставке 13%.
Обратите внимание! На 2021 — 2022 годы законодатель установил переходный период, в течение которого прогрессивная ставка применяется к каждой налоговой базе, указанной в п. 2.1 ст. 210 НК РФ, в т.ч. в отношении доходов от долевого участия, отдельно (п. 3 ст. 2 Федерального закона от 23.11.2020 № 372-ФЗ). В дальнейшем база для применения ставки 15 % будет определяться по совокупности всех налоговых баз, установленных п. 2.1 ст. 210 НК РФ. Однако доходы от дивидендов все равно будут облагаться отдельно от других доходов (п. 2, 3 ст. 214 НК РФ).
Иными словами, чтобы была применена ставка 15 % в отношении дивидендов, налогоплательщик в течение года должен получить доходы более 5 млн руб. именно от долевого участия (п. 3 ст. 214 НК РФ в ред. Федерального закона от 17.02.2021 № 8-ФЗ).
В отношении дивидендов, выплачиваемых физическим лицам, не являющимся налоговыми резидентами РФ, сохранена ставка 15 %, которая не ставится в зависимость от размера полученного дохода (п. 3 ст. 224 НК РФ).
С 2021 года расчет НДФЛ по дивидендам у налоговых резидентов производится налоговым агентом на дату фактического получения дохода нарастающим итогом с начала налогового периода с зачетом удержанной в предыдущие месяцы текущего налогового периода суммы налога (п. 3 ст. 226 НК РФ в ред. Федерального закона от 23.11.2020 № 372-ФЗ). Ранее доходы от долевого участия в организации были исключены из перечня доходов, НДФЛ по которым исчисляется нарастающим итогом. По мнению автора, это означает, что при приобретении статуса налогового резидента в течение года, НДФЛ с дивидендов налогоплательщика, полученных им с начала года, будет пересчитан по ставкам, применяемым для резидентов и с зачетом ранее удержанного НДФЛ.
Налог на прибыль
В отношении налога на прибыль с дивидендов ставки преимущественно остались без изменения, однако добавился ряд правил для применения нулевой ставки иностранными организациями, признавшими себя налоговыми резидентами РФ, а также налоговых резидентов РФ, имеющих фактическое право на получение дохода.
В 2021 году для исчисления налога на прибыль применяются следующие ставки.
Ставка 0 %
По общему правилу нулевая ставка применяется в отношении дивидендов, полученных российской организацией, которая не менее 365 календарных дней непрерывно владеет на праве собственности:
- не менее чем 50 % вкладом (долей) в уставном (складочном) капитале (фонде) выплачивающей дивиденды организации или
- депозитарными расписками, дающими право на получение дивидендов, в сумме, соответствующей не менее 50 % общей суммы выплачиваемых организацией дивидендов.
Соответствующие обстоятельства владения должны быть установлены на день наступления обстоятельства, влекущего за собой обязанность выплаты дивидендов.
Если дивиденды выплачивает иностранная организация, то помимо указанных выше условий для применения нулевой ставки действует дополнительное требование — иностранная организация не должна находиться в оффшорной зоне (перечень утвержден приказом Минфина России от 13.11.2007 № 108н). Соблюдение этого условия нужно проверить на день принятия решения о выплате дивидендов (подп. 1 п. 3 ст. 284 НК РФ, Письмо Минфина России от 01.06.2018 N 03-03-06/1/37575).
С 2021 года законодатели исключили из НК РФ положения, разрешающие применение нулевой ставки в отношении дивидендов, полученных иностранными организациями и налоговыми резидентами РФ, имеющими фактическое право на дивиденды, выплачиваемые иностранной компании. Но на 2021-2023 год для таких выплат Федеральным законом № 374-ФЗ ввели «переходный период».
В период с 1 января 2021 года по 31 декабря 2023 года нулевую ставку по указанному основанию вправе применять:
1) Иностранные организации, самостоятельно признавшие себя налоговыми резидентами Российской Федерации в порядке, установленном пунктом 8 ст. 246.2 НК РФ при условии соблюдения дополнительных требований:
- иностранная организация, получающая дивиденды, не зарегистрирована в оффшорной зоне;
- при выплате дивидендов российской организацией данные дивиденды зачисляются на счета иностранной организации в российских банках (п. 1 ст. 8 Федерального закона от 23.11.2020 № 374-ФЗ).
2) Организации — налоговые резиденты Российской Федерации, имеющие фактическое право на получение доходов в виде дивидендов и косвенно участвующие в российской организации, выплатившей дивиденды.
Для применения освобождения по этому основанию необходимо выполнение следующих условий:
- доля косвенного участия в уставном (складочном) капитале (фонде) российской организации, выплачивающей дивиденды, составляет не менее 50 %;
- сумма дивидендов, фактическое право на которые имеет указанная организация, составляет не менее 50 % от общей суммы распределяемых дивидендов;
- в течение 180 календарных дней с даты выплаты дивидендов российской организацией на счета организации, признаваемой налоговым резидентом Российской Федерации, имеющей фактическое право на указанные дивиденды, зачислен доход от пассивной деятельности в сумме, равной сумме или превышающей сумму выплаченных дивидендов, фактическое право на которые имеет организация (за вычетом удержанного налога) (п. 2 ст. 8 Федерального закона от 23.11.2020 № 374-ФЗ).
Также нулевую ставку налога по дивидендам, установленную подп. 1.1 п. 3 ст. 284 НК РФ может применять международная холдинговая компания, которая на день принятия решения о выплате дивидендов в течение не менее 365 календарных дней непрерывно владеет на праве собственности:
- не менее чем 15-процентным вкладом (долей) в уставном (складочном) капитале (фонде) выплачивающей дивиденды организации или
- депозитарными расписками, дающими право на получение дивидендов, в сумме, соответствующей не менее 15 процентам общей суммы выплачиваемых организацией дивидендов.
При выплате дивидендов иностранной организацией, она не должна находиться в оффшорной зоне (подп. 1.1 п. 3 ст. 284 НК РФ).
Ставка 5 %
Применяется в отношении дивидендов, полученных иностранными лицами, по акциям (долям) международных холдинговых компаний, которые являются публичными компаниями на день принятия решения о выплате дивидендов (подп. 1.2 п. 3 ст. 284 НК РФ).
Ставка 13 %
Применяется в отношении дивидендов, полученных российскими организациями от российских и иностранных компаний, к которым не применяются указанные выше ставки (подп. 2 п. 3 ст. 284 НК РФ);
Ставка 15 %
Применяется в отношении дивидендов, полученных иностранной организацией за исключением случаев, перечисленных выше (подп. 3 п. 3 ст. 284 НК РФ).
Как рассчитать налог с дивидендов, выплачиваемых российским организациям
Напомним, порядок налогообложения дивидендов зависит от того, является ли компания, выплачивающая дивиденды российской или иностранной организацией. Если источником выплаты дивидендов является иностранная компания, то обязанность исчислить и уплатить налог возлагается на российскую организацию — получателя дохода. Сумма налога рассчитывается, исходя из суммы полученных дивидендов и соответствующей налоговой ставки (п. 2 ст. 275 НК РФ). Причем, уменьшить сумму исчисленного налога на сумму налога, уплаченную за рубежом можно только если это предусмотрено международным договором Российской Федерации (абз.2 п.2 и п.7 ст.275 НК РФ, письмо Минфина России от 04.06.2012 N 03-03-10/59).
Если дивиденды выплачивает российская организация, то она выступает налоговым агентом и удерживает налог с выплачиваемых сумм (п. 3 ст. 275 НК РФ), кроме случаев, когда участник (акционер) получает доход, приравненный к дивидендам при ликвидации организации или дивиденды по акциям перечисляются депозитарию (налоговым агентом будет депозитарий) или доверительному управляющему (при определенных условиях налоговым агентом будет управляющий) (п.2 и п.7 ст.275 НК РФ, письма Минфина России от 08.04.2020 N 03-04-06/27870, от 05.04.2019 N 03-03-06/2/24031).
Порядок расчета удерживаемого налога на прибыль определен в п. 5 ст. 275 НК РФ, которым закреплена формула для расчета налога с дивидендов. Ее основная цель — не допустить повторное налогообложение дивидендов.
С 2021 года внесены изменения в расчет показателей, используемых в данной формуле. Рассмотрим формулу и ее переменные подробнее:
Налог на прибыль, подлежащий удержанию = К x Сн x (Д1 — Д2),
где К — показатель, показывающий отношение суммы дивидендов, подлежащих распределению в пользу компании — получателя дивидендов, к общей сумме дивидендов, подлежащих распределению российской организацией. Иными словами, К = дивиденды, выплачиваемые налогоплательщику / сумма дивидендов, выплачиваемых российской организацией всем участникам;
Сн — налоговая ставка, установленная подпунктами 1 — 2 пункта 3 статьи 284 НК РФ.
Д1 — общая сумма дивидендов, подлежащая распределению российской организацией в пользу всех получателей;
Д2 — общая сумма дивидендов, полученных распределяющей дивиденды российской организацией от других компаний в текущем и предыдущих отчетных периодах. В расчете участвуют только дивиденды, которые организация не учитывала ранее при расчете налога по указанной формуле (то есть не включала в состав показателя Д2 при расчете налога с предыдущих выплат дивидендов). Также законодатель закрепил, что с 2021 года в расчете Д2 не участвует сумма дивидендов, которые ранее участвовали в расчете налога на прибыль, засчитываемого при исчислении НДФЛ в соответствии с п. 3.1. ст. 214 НК РФ (порядок зачета мы рассмотрим ниже).
Кроме того, начиная с 2021 из расчета указанного показателя исключены следующие виды дивидендов:
- облагаемые по нулевой ставке в соответствии с подп.1.1 ст.284 НК РФ, т.е. доходы, полученные международной холдинговой компанией (дивиденды, полученные от дочерних организаций, облагаемые по ставке 0% в соответствии с подп.1 п.3 ст.284 НК РФ исключались из Д2 и до 2021 года);
- полученные российской организацией от иностранных организаций:
- если фактическим источником выплаты являются российские организации, на которые налогоплательщик — получатель дивидендов имеет фактическое право и к которым применялись нулевые налоговые ставки, указанные выше,
или
Напомним, как рассчитывается налог по формуле на примере.
Пример. Российская компания в мае 2021 года выплачивает дивиденды 3-м участникам за 2020 г. в общей сумме 10 млн руб.:
- российской организации 1, владеющей долей 60 % в компании более года — в размере 6 млн руб.;
- российской организации 2, владеющей долей 23 % — в размере 2,3 млн руб.;
- российской организации 3, владеющей долей 17 % — в размере 1,7 млн руб.
На дату принятия решения о выплате дивидендов сумма дивидендов (за минусом удержанных налогов), полученных российской компании от других организаций, которые не были учтены при расчете налога на прибыль ранее составили 8 млн руб.: 2 млн руб. — суммы дивидендов после удержания налога по ставке 13 % и 6 млн руб. облагались по нулевой ставке при их выплате российской дочерней компанией.
Сумма налога на прибыль, которая должна быть удержана российской компанией с произведенных выплат рассчитывается следующим образом:
Дивиденды, выплаченные организации 1, облагаются по нулевой ставке в силу положений подп. 1 п. 3 ст. 284 НК РФ. Следовательно, налог с них не удерживается.
Сумма налога с дивидендов, выплаченные организации 2, составляет 239 200 руб. = 2 300 000 / 10 000 000 (т.е. 0,23) * 13 % (т.е. 0,13) * (10 000 000 — 2 000 000).
Сумма налога с дивидендов, выплаченные организации 3, составляет 176 800 руб. = 1 700 000 / 10 000 000 (т.е. 0,17) * 13 % (т.е. 0,13) * (10 000 000 — 2 000 000).
Новый расчет НДФЛ по дивидендам, выплачиваемым налоговым резидентам РФ
До 2021 года расчет НДФЛ с дивидендов, выплачиваемых физлицам — налоговым резидентам РФ также производился по «прибыльной» формуле, указанной в п.5 ст.275 НК РФ (п.2 ст.210 НК РФ в ред. до 01.01.2021). Но с 1 января 2021 года по НДФЛ введен собственный порядок расчета налога на дивиденды для налоговых резидентов РФ. Особенности расчета налога на дивиденды содержатся в новом п. 3.1 ст. 214 НК РФ (введен Федеральным законом от 17.02.2021 № 8-ФЗ). Этот порядок предусматривает не корректировку налоговой базы, а уменьшение исчисленного НДФЛ на сумму налога на прибыль, удержанного с дивидендов, полученных самой организацией, пропорционально доле участия физлица в организации.
НДФЛ с дивидендов, выплаченных начиная с 2021 года исчисляется по формуле:
НДФЛ = Дивиденды, начисленные физлицу * налоговая ставка (13% или 650 000+15 % с суммы, превышающей 5 млн руб.) — Налог на прибыль, подлежащий зачету
Налог на прибыль организаций, подлежащий зачету (уменьшающий НДФЛ с дивидендов), определяется по формуле:
ЗНП= БЗ x 0,13, где:
ЗНП — сумма налога на прибыль организаций, подлежащая зачету;
БЗ — база для определения суммы налога на прибыль организаций, подлежащей зачету
Для определения базы для расчета налога на прибыль (БЗ), подлежащего зачету, необходимо определить два показателя:
- показатель 1 — сумма доходов от долевого участия, в отношении которых исчислена сумма налога;
- показатель 2 — произведение показателей К и Д2, из формулы для расчета удерживаемого налога на прибыль (п. 5 ст. 275 НК РФ). Напомним, что К показывает отношение суммы дивидендов, подлежащих распределению в пользу налогоплательщика — получателя дивидендов, к общей сумме дивидендов, подлежащих распределению российской организацией в пользу всех получателей, а Д2 — общая сумма дивидендов, полученных российской организацией. Порядок ее расчета был подробно описан выше. После расчета этих двух показателей российской организации, выплачивающей дивиденды, необходимо выбрать наименьшее значение из них и использовать его в качестве базы для расчета подлежащего зачету налога на прибыль.
Пример расчета НДФЛ по дивидендам.
По итогам 2020 года, общая сумма дивидендов к распределению российской организацией в адрес физического и юридических лиц — 120 000 000 руб. (показатель Д1)
Общая сумма дивидендов, полученных российской организацией, которая распределяет дивиденды и с которых удержан налог по ставке 13% — 40 000 000 руб. (показатель Д2)
Сумма дивидендов, причитающаяся физическому лицу — участнику (налоговому резиденту РФ) — 8 000 000 руб.
Для расчета НДФЛ:
- Определим показатель 1 — это сумма начисленных физлицу дивидендов — 8 000 000 руб.
- Рассчитаем показатель К = 8 млн руб./120 млн руб.= 0,06667
- Определим показатель 2 — это произведение К х Д2 = 2 666 800 руб. (0,06667×40 млн руб.)
Сравниваем показатель 1 и показатель 2.
Показатель 2 меньше показателя 1, значит для расчета ЗНП берем показатель 2.
НДФЛ с дивидендов к удержанию и перечислению налоговым агентом — 753 316 руб.
Сумма дивидендов физическому лицу к выплате −7 246 684 руб. (8 000 000 — 753 316)
Конец примера.
Налоги с дивидендов, выплачиваемых «иностранцам»
При распределении и выплате российской компанией дивидендов в пользу физического лица, которое не является налоговым резидентом РФ, НДФЛ рассчитывается по следующей формуле (п. 3 ст. 214, п. 3 ст. 224 НК РФ):
НДФЛ = Сумма выплачиваемых дивидендов * 15 %
Обратите внимание! Если международным соглашением об избежании двойного налогообложения с иностранным государством, предусмотрена иная ставка (не 15%), то применяется ставка, установленная международным соглашением (п. 1 ст. 7, п. 3 ст. 224 НК РФ).
При этом не имеет значения, получает ли распределяющая дивиденды организация, дивиденды от других компаний. Возможности зачета налога на прибыль в соответствии с п. 3.1. ст. 214 НК РФ при выплате дивидендов нерезидентам РФ у российской организации не возникает.
Как рассчитать налог с дивидендов, выплачиваемых иностранным организациям?
При выплате российской организацией дохода иностранной компании налог исчисляется следующим образом (п.6 ст.275 НК РФ):
Налог на прибыль = сумма выплачиваемых дивидендов * налоговая ставка
Налоговая ставка по общему правилу составляет 15 % (подп. 3 п. 3 ст. 284 НК РФ), если иная ставка не закреплена международным договором (п.6 ст.275 НК РФ). Если фактическими получателями дивидендов, выплачиваемых иностранной организации, действующей в интересах третьих лиц, являются организации — налоговые резиденты РФ, то налог рассчитывается по формуле «для резидентов» согласно п. 5 ст. 275 НК РФ, которая была рассмотрена выше.
При применении норм международных соглашений необходимо учитывать нюансы их применения в 2021 году.
Изменение международных соглашений
При выплате дивидендов иностранной организации или физическому лицу — налоговому резиденту государства, с которым у Российской Федерации заключено международное соглашение об избежании двойного налогообложения, применяется налоговая ставка, закрепленная этим соглашением при представлении документов, предусмотренных ст.312 НК РФ (для организаций) или ст.232 НК РФ (для иностранных физлиц).
Отметим, что с 1 января 2021 года в международные соглашения с Мальтой и Кипром были внесены изменения, повысившие налоговую ставку до 15 %, то есть фактически приравнявшую ее к установленной НК РФ (п. 2 ст. 10 Конвенции между Правительством Российской Федерации и Правительством Мальты об избежании двойного налогообложения . в ред. от 01.10.2020; п. 2 ст. 10 Соглашения между Правительством Российской Федерации и Правительством Республики Кипр об избежании двойного налогообложения в отношении налогов на доходы и капитал в ред. Протокола от 08.09.2020). С 2022 года такое повышение ставки будет закреплено и в соглашении с Люксембургом (п. 2 ст. 10 Соглашения между Российской Федерацией и Великим Герцогством Люксембург об избежании двойного налогообложения . в ред. Протокола от 06.11.2020; Информация Минфина России от 09.03.2021).
Действовавшая ранее пониженная ставка 5 % осталась только для институциональных инвестиций, а также для публичных компаний, например, при выплате дивидендов:
- страховым учреждениям, пенсионным фондам;
- публичным компаниям, акции которых котируются на зарегистрированной фондовой бирже с не менее, чем 15% акций в свободном обращении, которые в течение 365 дней владеют не менее 15% капитала выплачивающей дивиденды организации.
Минфин России выпустил Информацию от 17. 02.2021, в которой разъяснил условия для применения пониженной 5 % ставки в отношении выплаты дивидендов публичным компаниям из стран — участников соглашения (Мальты и Кипра):
- публичные компании должны размещать акции на бирже страны соглашения (России или государства — партнера по Соглашению);
- для получения льготы по доходам в виде дивидендов по соглашениям с Кипром обращаться на бирже могут как акции компании, так и депозитарные расписки по ним. При этом в отношении доходов в виде процентов пониженная ставка применяется при условии обращения на бирже исключительно акций;
- соглашение с Мальтой не позволяет применять 5% ставку налога при выплате как дивидендов, так и процентов публичным компаниям, у которых в свободном обращении находятся депозитарные расписки, а не акции.
В настоящее время переговоры об изменении соглашений и повышении налоговой ставки ведутся с Нидерландами, Гонконгом, Швейцарией.
Также имейте в виду, что с 1 января 2021 года при применении положений отдельных международных соглашений, необходимо учитывать нормы Многосторонней конвенции по противодействию размыванию налоговой базы (ратифицирована Федеральным законом от 01.05.2019 № 79-ФЗ, далее — Многосторонняя конвенция), которая может ограничивать условия применения льгот в отношении налогообложения дивидендов и процентов. В частности, с 2021 года действие данной конвенции у источника выплаты распространяется на международные соглашения со следующими странами: Австралия, Австрия, Бельгия, Канада, Кипр, Чехия, Дания, Финляндия, Франция, Исландия, Индия, Индонезия, Ирландия, Израиль, Казахстан, Корея, Латвия, Литва, Люксембург, Мальта, Нидерланды, Новая Зеландия, Норвегия, Польша, Португалия, Катар, Саудовская Аравия, Сербия, Сингапур, Словакия, Словения, Украина, Объединенные Арабские Эмираты, Великобритания.
Цель указанной Многосторонней конвенции — пресечь применение схем по необоснованному применению льгот по международным соглашениям. По сути в основе правил, установленных Конвенцией, лежит концепция фактического получателя дохода, которая согласуется с требованиями ст.312 НК РФ по применению международных соглашений.
Напомним, что для применения норм международных соглашений, в соответствии со ст.312 НК РФ иностранной организации необходимо представить налоговому агенту заверенное компетентным органом иностранного государства подтверждение постоянного местонахождения этой иностранной организации в государстве, с которым Российская Федерация имеет международный договор, а также подтверждение, что эта организация имеет фактическое право на получение соответствующего дохода.
Отметим, что физическому лицу — получателю доходов для подтверждения статуса налогового резидента достаточно представить паспорт иностранного гражданина либо иной документ, установленный федеральным законом или признаваемый в соответствии с международным договором Российской Федерации в качестве документа, удостоверяющего личность иностранного гражданина (п.6 ст.232 НК РФ).
Обратите внимание! Статья 312 НК РФ закрепляет механизм, в соответствии с которым иностранная организация, получающая дивиденды, но не являющаяся конечным бенефициаром, в целях применения международных соглашений указывает лицо, имеющее фактическое право на дивиденды. Для этого налоговому агенту необходимо представить документальное подтверждение признания иностранной организацией отсутствия фактического права на получение дивидендов и информацию о лице, которое иностранная организация признает фактическим получателем дохода (с указанием доли и документальным подтверждением порядка прямого участия в этой иностранной организации и косвенного участия в российской организации, являющейся источником дивидендов, а также государства (территории) налогового резидентства лица) (п. 1.2. ст. 312 НК РФ)
Какой-либо обязательный перечень документов, подтверждающих фактического получателя дохода, законодателем не установлен. Ключевое правило — из представленного набора документов инспекция или суд должны сделать вывод, что иностранная организация самостоятельно распоряжается полученным доходом и самостоятельно ведет предпринимательскую деятельность.
В отношении дивидендов Минфин России в письме от 01.12.2020 № 03-08-05/104776 указал, что для подтверждения фактического права на их получение иностранный орган должен представить документы, из которых следует, что он:
- имеет право и фактическую возможность распоряжаться полученными дивидендами самостоятельно;
- несет обязанность по уплате с них налога в государстве своего резидентства;
- ведет коммерческую деятельность в государстве своего резидентства.
Отметим также, что Многосторонняя конвенция дополнила указанный перечень так называемым «тестом на основную цель». Так, льготы (в том числе пониженная ставка налога) на основании международных соглашений не могут быть применены, если основной (или одной из основных) целью операции было получение этих льгот (ст. 7 Многосторонней конвенции). При этом бремя доказывания деловой цели возложено на налогоплательщика, налоговому органу достаточно лишь сомнений.
Конкретные документы, которыми доказывается основная цель, Многосторонней конвенцией также не указываются. Минфин России в письме от 28.07.2020 N 03-08-05/65902 представил пояснения о том, какая информация должна быть в этих документах:
- об ожидаемой налоговой выгоде (ее размере) от применения международного соглашения;
- о коммерческой (деловой) выгоде от сделки (включая ее оценку) и доказательствах ее получения;
- о соотношении размера ожидаемой налоговой и коммерческой выгоды;
- о резидентстве получателя, структуре собственности, характере и объеме деятельности в стране резидентства (включая ее реальность).
Мы рассмотрели изменения в исчислении НДФЛ и налога на прибыль в 2021 году при выплате дивидендов налоговым агентом. Об особенностях отражения данных выплат в отчетности организации расскажем в нашей следующей статье.
Эксперты и аудиторы «Правовест Аудит» при проведении системного комплексного аудита особое внимание уделяют налоговым рискам, в т.ч. при выплатах дивидендов, а также выявлению финансовых резервов организации. Предоставляется юридическая защита от претензий налоговых органов проверенного периода в течение трех лет и расширенные финансовые гарантии, включающие компенсацию штрафов и пени в случае, если нашим налоговым юристам не удастся оспорить доначисления налогов за проверенный период. Проведите обязательный аудит с максимальной пользой!
Если дивиденды выплачиваются частями как платить ндфл
Организация, которая платит дивиденды, — налоговый агент. Она должна удержать налог с выплаченных сумм, показать их в отчетности и правильно отразить в учете. В статье расскажем, как оформить выплату дивидендов и разберем основы налогообложения.
В этой статье:
- Что такое дивиденды
- Как платить дивиденды в 2022 году
- Как отражать дивиденды в бухучете
- Налоги при выплате дивидендов
- Сложные ситуации в налогообложении дивидендов
- Дивиденды в декларации по налогу на прибыль
- Дивиденды в 6-НДФЛ
- Что изменилось в 2022 году в расчете и выплате дивидендов
Статья подготовлена по материалам вебинара Елены Данякиной «Дивиденды: как начислять, распределять, удерживать налоги».
Что такое дивиденды
Дивиденды — это часть чистой прибыли компании, которую распределяют между собой участники, акционеры. Дивидендами признаются (п. 1 ст. 43 НК РФ):
- любые доходы, распределенные пропорционально взносам участников или акционеров и выплаченные за счет чистой прибыли организации;
- доходы от источников за рубежом, если они по законам иностранного государства признаются дивидендами;
- разница между доходом, который получен при выходе из организации или при ее ликвидации, и:
- фактически оплаченной стоимостью акций, долей или паев с учетом денежных вкладов в имущество — для налога на прибыль;
- расходами на приобретение акций, долей, паев — для НДФЛ.
Выплаты, которые не относятся к дивидендам, перечислены в п. 2 ст. 43 НК РФ.
Организации, которые платят дивиденды иностранным участникам, для начала должны посмотреть в соглашение об избежании двойного налогообложения (если оно есть). Понятие дивидендов в нем может отличаться от НК РФ. Например, по некоторым соглашениям дивиденды могут распределяться и не пропорционально взносам.
С 12 мая начинается онлайн-курс для повышения квалификации «Налог на прибыль. Сложные вопросы в бухгалтерском и налоговом учете, практические рекомендации».
С 12 мая начинается онлайн-курс для повышения квалификации «Налог на прибыль. Сложные вопросы в бухгалтерском и налоговом учёте, практические рекомендации»
Как платить дивиденды в 2022 году
Чтобы заплатить дивиденды, нужно принять соответствующее решение, определить размер и источники выплаты, а также убедиться, что у организации есть право распределять прибыль. Для ООО и АО правила отличаются. Мы собрали их в таблице:
Параметр ООО АО Решение о выплате Принимает общее собрание участников или единственный участник Принимает общее собрание акционеров Периодичность выплат По итогам года или промежуточных периодов (квартал, полугодие, 9 месяцев) По итогам года или промежуточных периодов (квартал, полугодие, 9 месяцев) - есть признаки банкротства или появятся из-за выплаты дивидендов;
- стоимость чистых активов уже меньше или после выплаты дивидендов станет меньше размера уставного капитала (и резервного фонда, если он есть)
- не полностью оплачен уставный капитал;
- не выкуплены все акции, которые должны быть выкуплены;
- есть признаки банкротства или появятся из-за выплаты дивидендов;
- стоимость чистых активов уже меньше или после выплаты дивидендов станет меньше размера уставного капитала (и резервного фонда, если он есть)
Что делать, если промежуточные дивиденды оказались больше чистой прибыли за год, — ответили эксперты Контур.Школы.
Как отражать дивиденды в бухучете
Выплата дивидендов по результатам работы общества за отчетный год — это событие после отчетной даты. Оно раскрывается в пояснительной записке. Бухгалтерские записи будут сделаны уже в периоде выплаты.
Для дивидендов, выплачиваемых физлицам, проводки следующие:
- Дт 84 Кт 70 (75) — начислены дивиденды;
- Дт 70 (75) Кт 68 — удержан НДФЛ при выплате;
- Дт 70 (75) Кт 51 — выплачены дивиденды;
- Дт 68 Кт 51 — перечислен в бюджет НДФЛ.
Для дивидендов юрлицам:
- Дт 84 Кт 75.02 — начислены дивиденды;
- Дт 75.02 Кт 68 — удержан налог на прибыль при выплате;
- Дт 75.02 Кт 51 — выплачены дивиденды;
- Дт 68 Кт 51 — перечислен в бюджет налог на прибыль.
Понадобятся подтверждающие документы: протокол общего собрания акционеров (участников) и бухгалтерская справка-расчет. Рекомендуем документами не пренебрегать. Контролирующие органы уделяют много внимания дивидендам. Почти после каждой выплаты налоговая присылает запрос: кому и как выплачивали, где удержание налога, когда уплачивали и просят предъявить бухгалтерскую справку-расчет и решение общего собрания.
Рассчитать дивиденды и налог к удержанию с учётом актуальных требований
Налоги при выплате дивидендов
Дивиденды, которые выплачивает АО или ООО, не признаются расходами для целей расчета налога на прибыль. Они выплачиваются из чистой прибыли и входят в ст. 270 НК РФ, в которой перечислены не учитываемые для налога на прибыль расходы.
Организация удерживает НДФЛ или налог на прибыль при выплате дивидендов. НДФЛ — с дивидендов физлицам, налог на прибыль — с дивидендов юрлицам. Но есть два исключения: выплата российской организацией через депозитария и выплата иностранной организацией. Страховые взносы платить не надо в любом случае.
Налог с дивидендов юридическому лицу
Ставки налога на прибыль с дивидендов представлены в таблице:
Вид дивидендов Ставка Основание Полученные российскими организациями от российских и иностранных организаций 13 % — в стандартных случаях; 0 % — если доля вклада 50 % и более, и непрерывный период владения ей не менее 365 дней п. 3 ст. 284 НК РФ Полученные юридическими лицами-нерезидентами РФ 15 %, если другая ставка не установлена соглашением об избежании двойного налогообложения п. 3 ст. 284 НК РФ Налог на прибыль с дивидендов российским организациям-резидентам рассчитывается по формуле (п. 5 ст. 275 НК РФ):
Н = К × Сн × (Д1 — Д2), где:
- Н — сумма налога к удержанию;
- К — отношение суммы дивидендов, подлежащих распределению в пользу получателя дивидендов, к общей сумме распределяемых дивидендов;
- Сн — налоговая ставка;
- Д1 — общая сумма дивидендов, подлежащая распределению в пользу всех получателей;
- Д2 — общая сумма дивидендов, полученных от других организаций (что изменилось в 2022 году?).
Если сумма полученных дивидендов, облагаемых по ставке 13 %, больше суммы выплачиваемых дивидендов (Д1 < Д2), то налог к удержанию (Н) будет отрицательным. Тогда он не исчисляется и не возмещается из бюджета.
Когда дивиденды выплачиваются иностранным юрлицам-нерезидентам РФ, применяется ставка 15 % или другая, установленная международным соглашением. Формула простая (п. 6 ст. 275 НК РФ): Н = Сн × Д.
Дивиденды иностранным компаниям и физлицам-нерезидентам облагаются по ставке 15 %. Соглашение об избежании двойного налогообложения может предусматривать ставки меньше. Их нужно будет обосновать. Для этого получатель дивидендов подтверждает, что он резидент страны, с которой заключено соглашение.
Налог с дивидендов физическому лицу
Обложение дивидендов НДФЛ регулируется ст. 214 с учетом положений ст. 226.1 НК РФ. А также ст. 210 НК РФ. Порядок расчета и уплаты НДФЛ зависит от организационно-правовой формы налогового агента:
- АО — исчисляет НДФЛ в соответствии со ст. 226.1 НК РФ и перечисляет в бюджет не позднее одного месяца с даты выплаты дохода акционеру (без депозитария);
- ООО — исчисляет НДФЛ в соответствии со ст. 226 НК РФ и перечисляет удержанный налог не позднее дня, следующего за днем выплаты дивидендов.
Ставки дивидендов для физлиц приведены в таблице:
- 13 %, если дивиденды в пределах 5 млн рублей;
- 15 %, если дивиденды более 5 млн рублей
Налог рассчитывается по формуле:
Н = К × Сн × (Д1 — Д2), где:
- Н — сумма налога к удержанию;
- К — отношение суммы дивидендов, подлежащих распределению в пользу получателя дивидендов, к общей сумме распределяемых дивидендов;
- Сн — налоговая ставка;
- Д1 — общая сумма дивидендов, подлежащая распределению в пользу всех получателей;
- Д2 — общая сумма дивидендов, полученных от других организаций (что изменилось в 2022 году?).
Когда мы начисляем дивиденды, вычеты не предоставляем, то есть они исчисляются отдельно. Это касается всех видов вычетов: стандартных, социальных, имущественных, профессиональных (письмо ФНС от 23.06.2016 № ОА-3-17/2829@).
Федеральный закон от 17.02.2021 № 8-ФЗ внес изменения в расчет НДФЛ с дивидендов. С 2021 года сумма налога на прибыль, удержанная с дивидендов, полученных российской организацией, зачитывается при расчете НДФЛ, который надо удержать с дивидендов, выплачиваемых пропорционально доле участия в такой организации физлицу-российскому налоговому резиденту (п. 3.1 ст. 214 НК РФ). Читать подробнее
Если дивиденды выплачиваются иностранному физлицу-нерезиденту, применяется формула: Н = К × Сн × Д1.
Дивиденды нерезидентам можно платить в иностранной валюте (ст. 6 Федерального закона от 10.12.2003 № 173-ФЗ, п. 1 информационного письма Банка России от 31.03.2005 № 31). Паспорт сделки оформлять не нужно. Расходы в виде отрицательной курсовой разницы относятся к внереализационным расходам (подп. 5 п. 1 ст. 265 НК РФ).
В условиях санкций государство принимает много ограничивающей нормативки по взаимоотношениям с недружественными нерезидентами и по валютным расчетам — нужно постоянно держать руку на пульсе и следить за актуальными НПА, разъяснениями ЦБ и чиновников.
Сложные ситуации в налогообложении дивидендов
При выплате дивидендов встречаются нестандартные ситуации. Например, вы решили выдать дивиденды товарами или получатель отказался от дивидендов. Разберем популярные вопросы.
Дивиденды прошлых лет
Многих интересует, можно ли выплатить дивиденды за счет нераспределенной и невыплаченной прибыли прошлых лет. Можно, и в таком случае не нужно ждать конца квартала или года. Но в решении о выплате важно указать, за какой год и в какой сумме распределяется прибыль.
НДФЛ удерживается по ставке, которая действует на дату выплаты дивидендов.
Выход из состава учредителей
Как платить дивиденды, если участник вышел из состава учредителей и доля перешла к обществу? В НК РФ сказано, что это нужно делать пропорционально. До распределения доли между оставшимися участниками выплатить им дивиденды непропорционально долям можно, только если так решат сами участники или такой порядок предусмотрен уставом.
Суммы, превышающие величину дивидендов, пропорциональную доле, дивидендами для целей налогообложения не признаются (письмо Минфина от 30.07.2012 № 03-03-10/84). Это говорит о том, что изменится ставка налога. Если вы выплачиваете дивиденды, то ставка 13%, а если выплата не будет признана дивидендами — ставка 20%. Особенно это важно с нерезидентами-физлицами: ставка может вырасти с 15 % до 30 %.
Если выплаты не будут признаны дивидендами, то в 6-НДФЛ их тоже не надо показывать как дивиденды. Могут быть другие ставки и могут предоставляться вычеты. Поэтому налоговая и интересуется, как вы выплачиваете дивиденды: пропорционально или непропорционально.
Отказ от дивидендов
Что делать, если участник просит заменить дивиденды фиксированной ежемесячной компенсацией? Как распределять дивиденды и что делать с НДФЛ?
Минфин считает, что раз участник не хочет получать дивиденды, то он их вам подарил. При этом он должен платить НДФЛ, даже если отказался от выплаты (письмо Минфина от 23.10.2019 № 03-04-06/81252). Алгоритм действия следующий:
- в день отказа участника от дивидендов с «отказной» суммы исчислите НДФЛ;
- с суммы компенсации ежемесячно удерживайте НДФЛ (на вычеты можно уменьшать);
- страховые взносы не начисляйте.
Отказ от выплаты действительной стоимости доли
Бывший участник может отказаться от выплаты действительной стоимости доли при выходе из общества. Суды рассматривают это как прощение долга (Постановление ФАС Северо-Западного округа от 16.05.2012 № Ф07-3024/12).
Минфин в своих письмах неоднократно говорит, что стоимость доли, от которой отказались, включается во внереализационные доходы организации (письмо Минфина РФ от 02.10.2018 № 03-03-06/1/70715 и др.). Казалось бы, почему это доход, если мы уже один раз заплатили налог, когда исчисляли чистую прибыль? Но контролирующие органы думают иначе.
Неверные реквизиты для дивидендов
Учредитель не сообщил новые реквизиты. Дивиденды ему перечислили, но из-за неправильных реквизитов вся сумма вернулась на счет. При этом НДФЛ был удержан и уплачен в бюджет.
Уплаченный налог можно вернуть. Для этого отразите в бухгалтерском учете возврат дивидендов, сторнируйте удержанный НДФЛ и подайте уточненный расчет 6-НДФЛ. Вместе с этим направьте в налоговую заявление, выписку из регистра по НДФЛ и платежное поручение об уплате налога. НДФЛ можно зачесть в счет уплаты будущих платежей или вернуть на счет (письмо ФНС от 06.02.2017 № ГД-4-8/2085@).
Зачет займа в счет дивидендов
Организация выдала юрлицу-учредителю заем. Он будет погашен причитающимися дивидендами взаимозачетом. Как это оформить?
Зачтенную в счет долга сумму нужно указать в декларации по налогу на прибыль как фактически полученные дивиденды (пп. 5.3, 6.3 Порядка, утв. Приказом ФНС от 23.09.2019 № ММВ-7-3/475@):
- во внереализационных доходах по строке 100 приложения № 1 к листу 02. Данные этой строки переносятся в строку 020 листа 02;
- в доходах, исключаемых из прибыли, по строке 070 листа 02.
И все это надо показывать в день подписания соглашения о зачете взаимных требований.
Дивиденды в натуральной форме
Дивиденды можно выплачивать не только деньгами, но и имуществом. Об особенностях налогообложения и о том, в каких случаях это допустимо, рассказала Елена Данякина, налоговый консультант, в вебинаре Контур.Школы «Дивиденды в 2021 году. Как начислять, распределять, удерживать налоги».
Если кратко, то выплачивать дивиденды имуществом можно. Но чтобы не было споров с налоговой, желательно закрепить это в уставе или утвердить в решении общего собрания о выплате дивидендов. Чтобы потом рассчитать налог на прибыль и скорректировать финансовый результат, учредителям стоит определить денежную стоимость передаваемого имущества. НДФЛ с дивидендов в натуральной форме будет уплачивать уже получатель.
Получение дивидендов от иностранной организации
Дивиденды от любой организации, в том числе иностранной, учитываются в составе внереализационных доходов (п. 1 ст. 43, п. 1 ст. 250 НК РФ). Однако если их выплачивает иностранная организация, то российская компания сама исчисляет и платит налог на прибыль (п. 2 ст. 275 НК РФ).
Налог на прибыль уменьшается на сумму налога, который был удержан с дивидендов по месту нахождения иностранной компании, но только если это предусмотрено международным договором РФ с этой страной.
В каком объеме можно получить зачет? При уплате налога на прибыль в РФ российская организация может получить зачет в сумме, не превышающей сумму уплаты в РФ. Например, если за границей вы заплатили с дивидендов 15 000 рублей, а по российской ставке налог равен 13 000 рублей, то вы сможете принять к зачету только 13 000 рублей, а оставшиеся 2 000 рублей нельзя зачесть и списать в расходы по налогу на прибыль (Письмо Минфина от 31.05.2017 № 03-12-11/3/33520).
Условия для зачета:
- есть международное соглашение или договор об избежании двойного налогообложения;
- уплата налога за рубежом подтверждена документами;
- одновременно с декларацией по налогу на прибыль представлена декларация о доходах, полученных за пределами РФ;
- по итогам периода у вашей организации нет убытка.
Если вы получаете дивиденды в иностранной валюте, то должны пересчитать их в рубли по курсу ЦБ РФ на дату получения (п. 5 ст. 210 НК РФ).
Дивиденды в декларации по налогу на прибыль
Если вы выплачиваете дивиденды российским организациям, в налоговую нужно подать декларацию по налогу на прибыль. Это касается и налоговых агентов на УСН. Кроме стандартных листов, в нее включаются:
- подразд. 1.3 разд. 1, в котором показана сумма налога, подлежащая уплате в бюджет, по данным налогового агента;
- лист 03 «Расчет налога на прибыль, удерживаемого налоговым агентом», который заполняется по каждому решению о распределении дивидендов (в разд. «А» рассчитвается налог с доходов в виде дивидендов, в разд. «В» указывается сумма дивидендов, выплачиваемая каждому акционеру (участнику).
Заполнить, проверить и сдать декларацию по налогу на прибыль через интернет
Разберем заполнение раздела «А» листа 03 на примере.
Пример. АО «Омега» — единственный учредитель ООО «Сигма». В декабре текущего года «Омега» получает дивиденды 70 000 рублей.
В сентябре текущего года АО «Омега» начисляло и выплачивало промежуточные дивиденды своим акционерам — 253 000 рублей. При этом 55 000 рублей выплатили через депозитария, а 198 000 рублей самостоятельно:
- 110 000 рублей — юридическому лицу;
- 88 000 рублей — физлицам-резидентам.
В листе 03 декларации по налогу на прибыль это отражается так:
 Как показать дивиденды в листе 03 декларации по налогу на прибыль
Сумма дивидендов для исчисления налога (строка 091) определяется следующим образом:
Общая сумма дивидендов — 253 000 рублей, из них:
- юрлицам — 110 000 рублей (43,478 %)
- депозитарию — 55 000 рублей (21,739 %)
- физлицам — 88 000 рублей (34,783 %)
Распределяемая сумма дивидендов — 183 000 рублей (253 000 — 70 000).
В декларацию включаем налог на прибыль с дивидендов юрлицам:
- 183 000 рублей × 43,478 % = 79 565 рублей
- 79 565 × 13 % = 10 343 рубля
Если дивиденды выплачиваются иностранной компании, то в декларации по налогу на прибыль отражается только сумма начисленных дивидендов. В ФНС также представляется «Расчет сумм выплаченных иностранным организациям доходов и удержанных налогов». Его представляют в те же сроки, что и декларации по налогу на прибыль, — не позднее 28 календарных дней со дня окончания отчетного периода (п. 4 ст. 310 НК РФ, письмо Минфина от 10.10.2016 № 03-08-05/58776).
Дивиденды в 6-НДФЛ
При выплате дивидендов физлицам налоговые агенты сдают расчет 6-НДФЛ. С 2022 года действует обновленная форма. Подробный разбор изменений смотрите в статье «Новая форма расчета 6-НДФЛ с 2022 года».
В 6-НДФЛ дивиденды входят в разделы 1 и 2 расчета за период, в котором проведена выплата:
- в полях 110, 111 раздела 2 — полная сумма дивидендов, распределенных в пользу физлиц — участников организации;
- в полях 140 и 141 раздела 2 — сумма НДФЛ, исчисленная с дивидендов (до ее уменьшения на сумму налога на прибыль);
- в поле 160 раздела 2 — сумма НДФЛ, исчисленная с дивидендов и уменьшенная на сумму налога на прибыль, подлежащую зачету при определении суммы НДФЛ к уплате на основании п. 3.1 ст. 214 НК РФ;
- в полях 020, 022 раздела 1 надо отразить сумму НДФЛ, исчисленную с дивидендов и уменьшенную на сумму налога на прибыль, подлежащую зачету.
Сумма налога, удержанная за последние три месяца отчетного периода, указанная в поле 020 раздела 1 должна быть равна сумме значений всех полей 022. То есть сумма налога, удержанная в прошлые периоды, несмотря на то, что срок уплаты наступил в текущем периоде, в новой форме в I квартале 2022 года не указывается. Поэтому организации следует отразить выплаченные в декабре дивиденды в разделе 2 расчета 6-НДФЛ за 2022 год.
Порядок заполнения 6-НДФЛ при выплате более 5 млн рублей ФНС проговорила в письме от 30.03.2021 № БС-4-11/4206@.
Дивиденды, полученные физлицом, за вычетом суммы налога на прибыль к зачету, включите в поле «Сумма дохода» приложения «Сведения о доходах и соответствующих вычетах по месяцам налогового периода». Код дохода — 1010 (письмо ФНС от 13.04.2021 № БС-4-11/4999).
Заполнить актуальную форму 6-НДФЛ с подсказками и проверкой по контрольным соотношениям
Что изменилось в 2022 году в расчете и выплате дивидендов
В 2022 году обновлена декларация по налогу на прибыль, а также продолжают действовать новшества, введенные в прошлом году: НДФЛ считается по прогрессивной ставке, изменились правила расчета дивидендов. Рассмотрим подробней, что появилось нового в 2022 году и вспомним важные изменения 2021 года, на которые необходимо ориентироваться и сейчас.
Изменение № 1. Обновлен лист 03 в декларации по прибыли
С отчетности за 2021 год действует новая форма декларации по налогу на прибыль, она утверждена Приказом ФНС от 05.10.2021 № ЕД-7-3/869@. Изменения затронули в том числе лист 03, который заполняют налоговые агенты при выплате дивидендов:
- добавлены строки 035-037 для дивидендов международных холдинговых компаний и строки 093-095, которые учитывают разные ставки налога;
- в строке 81 отражается сумма дивидендов, выделенная из показателя строки 080 в порядке, предусмотренном абз. 7 п. 5 ст. 275 НК РФ.
А еще в таблице «Коды места представления декларации в налоговый орган» появился код 351 «По месту учета международной холдинговой компании».
Изменение № 2. Новые правила расчета Д2
С 2021 года из показателя Д2 (дивиденды, полученные самим налоговым агентом) исключаются любые дивиденды, облагаемые согласно НК РФ по ставке 0 %, а также дивиденды от иностранных лиц, на которые российский налогоплательщик имеет фактическое право и которые освобождались от обложения налогом в России (Федеральный закон от 23.11.2020 № 374-ФЗ, п. 5 ст. 275 НК РФ).
Изменение № 3. Повышенные ставки НДФЛ
Расчет НДФЛ по дивидендам производится нарастающим итогом с начала налогового периода (Федеральный закон от 23.11.2020 № 372-ФЗ). Ставка НДФЛ по дивидендам:
- 13 % — если размер налоговой базы по дивидендам не превысил 5 млн рублей включительно;
- 15 % — в отношении налоговой базы по дивидендам, превышающей 5 млн рублей.
С 2023 года будет рассматриваться совокупность налоговых баз. Если сейчас мы смотрим отдельно на дивиденды, отдельно на оплату труда — превысило/не превысило, то будем смотреть на общую сумму.
Изменение № 4. Зачет налога на прибыль с полученных дивидендов в счет НДФЛ по выплаченным
Это изменение только для резидентов РФ.
Сумма налога на прибыль, которая может уменьшить НДФЛ, определяется по формуле: БЗ × 0,13, где БЗ — это наименьший из двух показателей (Федеральный закон от 17.02.2021 № 8-ФЗ):
- часть дивидендов, распределяемая конкретному физлицу, с которых исчислен НДФЛ;
- произведение показателей К (отношение суммы дивидендов налогоплательщика к общей сумме дивидендов) и Д2 (сумма дивидендов, полученных организацией, определяемая по п. 5 ст. 275 НК РФ).
Пример. Дивиденды АО «Омега» в текущем году выплачены в сумме 253 000 рублей. Из них в пользу физлиц-резидентов — 88 000 рублей. Налог с дивидендов 11 440 рублей (88 000 × 13%). Мы должны сравнить, что меньше: сумма доходов (88 000 рублей) или К × Д2.
- К = 88 000 / 253 000 × 100 % = 34,783 %, его мы нашли в расчете для декларации по налогу на прибыль.
- Д2 = 70 000 рублей.
- К × Д2 = 70 000 × 34,783 % = 24 348 рублей.
Сумма дохода 88 000 рублей, что больше К × Д2. Значит мы можем получить вычет.
- Вычет =24 348 × 13 %= 3 165 рублей.
- НДФЛ к уплате с дивидендов = 11 440 — 3 165 = 8 275 рублей.
По новой формуле зачитывается только та часть налога на прибыль, которую организация реально удержала с выплачиваемых конкретному человеку дивидендов в текущем периоде или ранее.
Теперь нельзя зачесть налог на прибыль в счет уменьшения НДФЛ, исчисленного по дивидендам, которые указаны в подп. 1.1 п. 1 ст. 208 НК РФ. То есть когда физлицо косвенно участвует в российской организации через иностранную компанию, в которой оно имеет свою долю.
Спикер вебинара: Елена Данякина, налоговый консультант и президент территориального представительства ИБПР.