Ограничения по выручке при УСН в 2022 — 2023 годах
Для того чтобы иметь возможность использовать в своей деятельности один из самых простых режимов налогообложения — упрощенку, юрлицу или ИП необходимо соответствовать ряду определенных числовых показателей (ст. 346.12 НК РФ):
- Численность работающих — не больше 100 человек.
- Остаточная стоимость ОС — не выше 150 млн руб.
- Лимит по УСН по доходам, полученным за весь налоговый период (год), — не выше 150 млн. руб. (200 млн руб. — по повышенным ставкам) с учетом ежегодной индексации (п. 4 ст. 346.13 НК РФ).
- Доля участия других юрлиц — не более 25%.
Иными важными критериями являются (ст. 346.12 НК РФ):
- Отсутствие филиалов.
- Неосуществление определенной деятельности (п. 3 ст. 346.12 НК РФ).
В случае если хотя бы один из перечисленных критериев перестает соблюдаться, применять УСН становится нельзя.
Лимит по УСН на 2022-2023 годы для планирующих переход на спецрежим
Если организация планирует перейти на УСН с очередного года, ей необходимо учитывать, что ее выручка за 9 месяцев текущего года тоже регламентирована. Лимит по УСН, превышение которого не позволяет перейти на спецрежим, составляет 112,5 млн руб.
ОБРАТИТЕ ВНИМАНИЕ! Установленный для перехода на упрощенку лимит УСН 2022-2023 действует только для организаций. Если перейти на УСН решит индивидуальный предприниматель, ограничение по размеру выручки за 9 месяцев года, предшествующего переходу на УСН, для него не установлено.
С 2021 года эта сумма подлежит индексации в зависимости от величины коэффициента-дефлятора.
Причем при индексации предельного дохода для перехода на упрощенку в 01.01.2023, исходя из последних разъяснений Минфина, нужно использовать коэффициент-дефлятор 2023 года 1,257. Соответственно, лимит дохода должен быть равен 141,4 млн руб. (112,5 млн х 1,257). Но есть и другая точка зрения, о которой мы рассказывали здесь.
Индексация предусмотрена ст. 346.12 и 346.13 НК РФ, но на период до 2021 года она фактически была заморожена (закон «О внесении изменений…» от 03.07.2016 № 243-ФЗ).
Лимит по УСН на 2022-2023 год для действующих компаний
Если доходы «упрощенца» в каком-либо из периодов текущего года превысят установленный УСН-лимит доходов, равный 200 млн руб., он теряет возможность работать на УСН.
В 2022 году с учетом коэффициента 1,096 сумма доходов по УСН не должна превышать 219,2 млн. руб.
В 2023 году с учетом коэффициента 1,257 сумма доходов по УСН не должна превышать 251,4 млн. руб.
При доходах от 150 до 200 млн руб. УСН-налог надо платить по повышенным ставкам. Для этих двух лимитов (базового и повышенного) в НК РФ также предусматривается ежегодная индексация. По мнению Минфина индексация действует с 2022 года, 2021 году эти пределы не индексировались. Так считает Минфин. Аргументы ведомства мы привели здесь.
Об утрате права на УСН вы должны сообщить в налоговую. Как заполняется такое сообщение, подробно рассмотрено в Готовом решении от КонсультантПлюс. Получите бесплатный доступ к системе и переходите к разъяснениям и заполненному образцу.
Если вы решили добровольно перейти с УСН на иной режим налогообложения, прочтите сообщение «Уведомление об уходе с УСН обязательно».
Метод определения доходов при УСН
Доходы для определения лимита УСН на 2022-2023 годы, как и раньше, рассчитываются кассовым методом (ст. 346.17 НК РФ). Учитывать в них нужно также все авансы, которые поступили на расчетный счет или в кассу фирмы. Если же имел место возврат денег, то он также учитывается в том периоде, когда был осуществлен, но со знаком минус.
Подробнее о доходах, включаемых в расчет, читайте в этой статье.
Учесть доходы по всем правилам вам поможет Готовое решение от КонсультантПлюс. Получите бесплатный пробный доступ и переходите в материал.
Итоги
Планируя переход на УСН, организации должны учитывать лимит по УСН, установленный по отношению к доходам за 9 месяцев года, предшествующего переходу на этот спецрежим. Такой лимит УСН на 2022 год для ООО составляет не менее 123,3 млн руб.
Действующие плательщики УСН (как организации, так и ИП) должны контролировать предельную величину годовой выручки, превышение которой влечет запрет на применение этого спецрежима. Доходный лимит УСН 2022 года равен 219,2 млн руб., а в 2023 году — 251,4 млн руб.
Доходы для определения лимитов УСН на 2022-2023 годы определяются кассовым методом.
Доход компании скоро превысит 150 млн рублей: что будет с налогами?
Евгений спрашивает: «Я сейчас на УСН и активно развиваю свой бизнес. Мне придется перейти на общую систему налогообложения, если доход компании превысит 150 млн рублей в год?
Лимиты и переходный период для упрощенки в 2023 году
Сейчас для тех, кто зарабатывает от 150 до 200 млн рублей в год, действует переходный период. Это значит, что ИП или ООО может остаться на упрощенке, но платить налоги по повышенной ставке:
- 8% — на УСН «Доходы»;
- 20% — при УСН «Доходы минус расходы».
Повышенные ставки одинаковые во всех регионах. Они действуют с начала квартала, в котором бизнес превысил лимит. Льготные ставки при превышении лимита в 150 млн рублей отменяются.
В 2023 году предприниматель может работать как обычно и применять повышенную ставку, пока доход не превысит 200 млн рублей в год. Если заработать больше 200 млн рублей, надо будет перейти на ОСН — общую систему налогообложения.
Коэффициент-дефлятор
При этом каждый год лимиты в 150 млн рублей и 200 млн рублей умножаются на коэффициент-дефлятор. Коэффициент меняется каждый год. На 2023 год установлен коэффициент 1,257. Значит, фактические лимиты по доходам на 2023 год такие:
150 × 1,257 = 188,55 млн рублей;
200 × 1,257 = 251,4 млн рублей.
То есть для 2023 года действуют такие правила. Если бизнес заработал до 188,55 млн рублей за год, он платит налоги по обычным ставкам на УСН. Если годовой доход от 188,55 до 251,4 млн рублей — действует переходный период с повышенными ставками. Свыше 251,4 млн рублей — бизнес «слетает с упрощенки» и переходит на ОСН.
Какие доходы нужно учесть при определении лимита
Чтобы рассчитать лимит, учитывают такие доходы:
- выручку от продажи товаров, имущества, работ или услуг;
- арендную плата за недвижимость, которую вы сдаете;
- проценты по вкладам, неустойки и компенсации по договорам, прибыль от разницы в курсе валют;
- авансы.
Неденежные доходы, например при бартере или взаимозачете, тоже нужно учитывать. Для расчетов используйте рыночную стоимость аналогичного товара в рублях.
Если сумма всех этих доходов превысит 188,55 млн рублей в 2023 году, придется считать налоги по повышенной ставке УСН. Если превысит 251,4 млн рублей — перейти на ОСН.
Какие доходы не учитывают при расчете лимита
Некоторые доходы бизнеса можно не учитывать:
- возвращенный заем: вы дали кому-то в долг и они, слава богу, вернули;
- полученный залог: например, вы сдали кому-то в аренду свое оборудование или транспорт и на ваш счет перевели обеспечительный платеж;
- выручка при посреднических услугах: в доход включают только вознаграждение ИП или компании;
- доход от имущества, которое участники компании отдали как вклад в уставный капитал ООО;
- доход от деятельности на другом режиме налогообложения. Например, если вы совмещаете УСН с патентом, доходы, на которые распространяется патент, учитывать не надо.
Некоторые компании и ИП пытаются снизить доходы для лимита и провести часть доходов по одному из этих типов. Грубо говоря, замаскировать доходы, чтобы не платить налоги по повышенной ставке или не переходить на ОСН. Это риск: налоговая знает про эти способы и внимательно проверяет подобные операции.
Предельная сумма остаточной стоимости основных средств
Основными средствами — ОС — называют имущество бизнеса, которое стоит больше 100 000 ₽ и используется в работе не меньше года. Это, например, служебный автомобиль или станок на производстве. ОС помогают получать доход, поэтому дорогую вазу в кабинете директора к ним не относят.
ИП и ООО при любом виде УСН необходимо рассчитывать остаточную стоимость основных средств — разницу между их первоначальной стоимостью и начисленной амортизацией. Она не должна превышать 150 млн рублей, иначе ИП или компании придется перейти на ОСН.
В отличие от лимита по доходу эта сумма каждый год остается неизменной — то есть к ней не нужно применять коэффициент-дефлятор.
Что делать, если нарушили ограничения
Если в 2023 году вы превысили лимит в 251,4 млн рублей, то надо перейти на ОСН с первого числа квартала превышения:
1. Подать сообщение об утрате права на УСН в течение 15 дней после окончания квартала. Например, если 15 мая 2023 года доход нарастающим итогом с начала года перевалил за 251,4 млн рублей, то подать сообщение надо до 15 июля.
2. Сдать декларацию по УСН за текущий год. Успейте до 25-го числа месяца, который следует за кварталом превышения лимита. Если превысили 15 мая, сдать декларацию надо до 25 июля.
3. В декларацию надо включить доходы с начала года и до квартала, в котором вы утратили право на УСН. Если превысили лимит 15 мая, то указываете доходы с 1 января по 31 марта включительно. А за доходы с 1 апреля надо будет уже отчитываться по ОСН.
4. Заплатить налог по УСН. Это надо сделать до 28-го числа месяца квартала, который следует за кварталом перехода на ОСН. Например, если утратили право на УСН во втором квартале, налог нужно заплатить до 28 июля.
5. За квартал, в котором утратили право на УСН, надо будет платить налоги и отчитываться уже по правилам общей системы налогообложения.

Ответственность за налоговые нарушения
За нарушение правил перехода грозят пени, штрафы и доначисление налогов. Если вовремя не подать сообщение об утрате права на УСН, можно получить штраф 200 ₽ для компании или ИП и от 300 до 500 ₽ для руководителя.
Если налог заплатили вовремя, но не подали декларацию — штраф 1000 ₽. Если не представили декларацию и не заплатили налог по ней — штраф 10% от суммы налога за каждый полный или неполный месяц просрочки, но не более 30%. При неумышленном занижении налога оштрафуют на 20% от недоимки, при умышленном — на 40%.
Учет на ОСН более сложный, с ним трудно справиться без бухгалтера. Если понимаете, что скоро превысите лимит по УСН, лучше сразу привлечь к работе специалиста и поручить ему оформить переход.
Лимиты на ПСН на 2023 год для ИП и другие запреты: когда нельзя применять патент

Максимально возможный годовой доход на ПСН — величина постоянная: 60 млн рублей. Каждый год показатель не индексируется, в отличие от доходных лимитов по УСН. Но есть нюансы при совмещении ПСН с упрощенкой. Важно знать, какие доходы сравнивать с лимитом. Если ИП превысит лимит дохода по патенту, то придется перейти на другой налоговый режим. Из статьи узнаете, как контролировать доходы на патенте, какие другие ограничения закона соблюдать и как действовать, если потеряли право на ПСН.
Что вы узнаете
Какие лимиты и запреты предусмотрены на ПСН на 2023 год
60 млн рублей в год — лимит дохода (выручки) по патенту. Максимальная сумма, которую можно заработать на ПСН.
Другие ограничения патентной системы налогообложения:
- Этот налоговый режим доступен только индивидуальным предпринимателям, которые получили специальный документ — патент на определенный вид деятельности. Компании не могут работать на ПСН.
- Средняя численность работников — не более 15 человек.
- Нельзя делегировать основную деятельность на патенте другому ИП или самозанятому по договору субподряда (письмо Минфина от 11.06.2021 № 03‑11‑11/46562). Например, когда парикмахер на патенте нанимает другого ИП‑парикмахера для постоянного сотрудничества. Привлекать ИП и самозанятых для обслуживания «патентного» бизнеса — разрешается. Например, продавец на ПСН вправе нанять маркетолога и бухгалтера со статусом ИП.
- Ограничен список возможных видов деятельности. Примерный перечень видов бизнеса на ПСН установлен Налоговым кодексом РФ (п. 2 ст. 346.43 НК РФ). Точный список разрешенных направлений нужно смотреть в региональном законе. Например, регион может перевести на патент парикмахерские и фотоуслуги, ремонт обуви и небольшую розничную торговлю.
Далее рассказали, как считать доходы и численность персонала для сравнения с лимитами и какие федеральные запреты действуют по видам деятельности. Регионы могут устанавливать свои дополнительные ограничения по физическим показателям деятельности. Например, условия по количеству машин для грузоперевозок или площади объектов, которые ИП может сдавать в аренду (подп. 2.1 п. 8 ст. 346.43 НК РФ).
Самостоятельный учет для предпринимателей
Онлайн‑курс от СБИС #СамБухгалтер
Как сравнивать доходы и лимит выручки на патенте в 2023 году
Учитывайте доходы кассовым методом, то есть по факту перечисления на расчетный счет или поступления в кассу. При оплате товаров по безналу ориентируйтесь не на дату продажи товара, выставления чека или накладной, а на дату перечисления денег от банка‑эквайера.
Доходы для сравнения с лимитом берите только от реализации. Внереализационные доходы не учитывайте.
Если патентов несколько, 60 млн рублей — это максимальная сумма доходов суммарно по всем патентам.
При совмещении ПСН и ОСНО или ЕСХН в рамках патента можно заработать 60 млн рублей. Заработок от бизнеса на ОСНО (ЕСХН) не учитывайте при сравнении с лимитом.
ИП Носков совмещает ПСН и ОСНО. За 9 месяцев предприниматель получил:
- в рамках деятельности на ОСНО — 50 млн рублей;
- в рамках деятельности на годовом патенте — 25 млн рублей.
С лимитом 60 млн рублей в данном случае нужно сравнивать только выручку от патентной деятельности. Лимит по итогам 9 месяцев не превышен (25 < 60). ИП вправе продолжать применять патент в 4 квартале.
При совмещении ПСН и УСН в рамках патента и упрощенки можно заработать в общей сумме 60 млн рублей (абз. 5 п. 6 ст. 346.45 НК РФ). То есть в данном случае для сравнения с лимитом нужно суммировать поступления от обоих спецрежимов. Если лимит оборота по патенту превысить, предприниматель теряет право на патент, но при этом остается на упрощенке при условии, что соблюдает лимиты по УСН.
ИП Шапкин совмещает ПСН и УСН. За 9 месяцев предприниматель получил:
- в рамках деятельности на УСН — 50 млн рублей;
- на годовом патенте — 25 млн рублей.
С лимитом 60 млн рублей в данном случае нужно сравнивать общую выручку, от деятельности на обоих спецрежимах. Лимит выручки на патенте по итогам 9 месяцев превышен (75 > 60). ИП не вправе продолжать применять патент в 4 квартале. Доходы, которые получили с начала действия патента (в данном случае — с начала года), нужно включить в налоговую базу по УСН.
Как применять лимит ПСН по работникам
В лимит «15 работников» на ПСН включаются:
- Сотрудники, которые заняты по трудовым договорам.
- Физлица, с которыми патентщик сотрудничает по договорам гражданско‑правового характера на выполнение работ, оказание услуг (ГПД). Не учитывайте контрагентов в статусе ИП или самозанятых.
Если патентов несколько, 15 работников — это максимально возможное количество персонала суммарно по всем патентам.
При совмещении ПСН с любой налоговой системой лимит 15 работников действует только по работникам, которые заняты на патенте. То есть в общей сложности, суммарно по двум налоговым режимам, может быть больше работников, чем 15.
Какие виды деятельности запрещены на ПСН
В торговле и общепите
- торговать оптом, в том числе по договорам поставки;
- торговать в розницу в залах площадью более 150 кв. м;
- оказывать услуги общественного питания через залы площадью более 150 кв. м;
- торговать оптом либо в розницу ювелирными и другими изделиями из драгоценных металлов;
- торговать по патенту на розничную торговлю через интернет, в том числе маркетплейсы;
- продавать некоторые маркированные товары, например обувь, лекарства.
В сфере транспортных услуг
На ПСН нельзя оказывать услуги по перевозке грузов и пассажиров, если в автопарке предпринимателя для этих целей более 20 автотранспортных средств. Машины могут быть у ИП на праве собственности или ином праве: пользования, владения, распоряжения.
В производстве
- производить ювелирные и другие изделия из драгоценных металлов;
- производить подакцизные товары.
В прочих видах деятельности
В рамках ПСН запрещается:
- оказывать кредитные и иные финансовые услуги;
- совершать сделки с ценными бумагами, производными финансовыми инструментами;
- работать в рамках договора простого товарищества (договора о совместной деятельности) или договора доверительного управления имуществом;
- заниматься добычей и реализацией полезных ископаемых.
Что будет, если превысить лимиты или нарушить запреты
Если предприниматель на патенте превысил лимит по доходам или работникам либо начал заниматься запрещенной деятельностью, то он автоматически лишается права применять спецрежим. При совмещении с ОСНО предприниматель окажется на общем режиме. При совмещении с УСН или ЕСХН — на соответствующем спецрежиме.
Все доходы, которые ИП получил по патенту, нужно включить в налоговую базу по ОСНО, УСН или ЕСХН — в зависимости от ситуации. Например, если ИП совмещает патент с упрощенкой, доходы, которые получили на патенте, облагаются в рамках УСН.
Средства, которые ИП перечислил в счет оплаты патента, не пропадут. Они уменьшат сумму рассчитанного налога по ОСНО, УСН или ЕСХН. Пеней из‑за превышения лимитов и вынужденного перехода на другой налоговый режим не будет.
Как снизить риски превышения лимита по доходам
Налоговая контролирует предпринимателей, доходы которых приблизились к пороговым суммам. Инспекторы проверяют, не скрыл ли ИП доходы, нет ли признаков дробления. Это ситуация, когда формально бизнес ведет несколько компаний или ИП, а фактически у них один владелец.
Приближение к лимитам не должно вызывать беспокойство, если ИП ничего не нарушал, дроблением не занимается.
Если налоговая пришлет требование о даче пояснений, дайте ответ в свободной форме и приложите копии подтверждающих документов.
Желательно перепроверить бизнес‑план предпринимателя на следующий год. В случае когда превышение лимитов очевидно, может быть целесообразно с нового года сменить налоговый режим.
Чтобы минимизировать последствия от превышения лимитов и вынужденного перехода с ПСН, можно брать не один годовой патент, а несколько, с небольшими сроками действия. Тогда пересчитать налоги придется только по последнему патенту.
Два предпринимателя — Майков и Рубашкин — ведут бизнес на ПСН, совмещая этот спецрежим с упрощенкой. Оба в 4 квартале превысили лимит ИП на патенте по выручке. Но последствия превышения у каждого предпринимателя разные, потому что ИП покупали патенты на разные сроки.
ИП Майков купил патент на год. Все доходы, полученные в рамках патента с начала года, ИП включит в налоговую базу по УСН.
ИП Рубашкин взял патент не сразу на год, а покупал патенты последовательно на каждый квартал. Все доходы, полученные в рамках четвертого патента, ИП включит в налоговую базу по УСН. Пересчитывать патенты за первые 3 квартала не нужно.
Приближаясь к лимиту выручки на патенте, можно попробовать законным путем отсрочить поступление доходов. Например, договориться с контрагентами и перенести дату аванса или окончательной оплаты, предложить рассрочку.
Важно проверить, что для сравнения с лимитом вы берете только доходы от реализации. Внереализационные доходы не должны учитываться. Об этом уже говорили в начале статьи. Исключите ошибочные поступления, не предусмотренные договорами, и верните их отправителю. В таком случае возвращенная обратно сумма законно не увеличит размер выручки.
Учет доходов на ПСН удобно вести в бухгалтерской программе. В СБИС для этого предназначен налоговый регистр «Книга ИП на патенте». Регистр помогает контролировать доходы, соответствие лимиту. Если патентов несколько, будете видеть информацию сразу по всем патентам. Когда заканчивается срок действия патента, система заблаговременно напомнит обновить патент.
УСН в 2022: новые лимиты и новые правила

Выбрать упрощенку в 2022 году все еще могут ИП и юрлица, которые проходят процедуру регистрации. Переход на УСН с других режимов налогообложения в текущем 2022 уже «закрыт». Если вы не выбрали УСН до 31 декабря прошлого года — поезд ушел.
А вот если успели перейти или только регистрируете ИП или ООО, читайте, как применять УСН и какие лимиты действуют в 2022 году.
Лимиты для УСН — как было в 2021
Базовые ставки для УСН «Доходы» — 6% и УСН «Доходы—Расходы» — 15% установлены для предпринимателей и фирм с годовым доходом до 150 млн руб. и штатом до 100 человек. Остаточная стоимость ОС при этом не должна превышать 150 млн руб.
Важно: базовые ставки в регионах могут колебаться в диапазоне 1%—5% (УСН «Доходы») и 5%—15% (УСН «Доходы—Расходы») — ищите местный закон и свой вид бизнеса в нем.
В 2021 году были установлены «повышенные ставки». Если компания или ИП на УСН получала годовой доход в диапазоне 150-200 млн руб. и в штате числилось в среднем до 130 сотрудников, налог считали по ставкам немного выше — 8% (для «УСН—Д») и 20% (для «УСН Д—Р»).
При превышении порога 200 млн руб. — предприятие автоматом слетает с упрощенки на ОСНО.
Начинать применять повышенные ставки (при превышении лимита 150 млн руб. или с наймом 101-го сотрудника) или считать налоги как для ОСНО (при превышении лимита 200 млн руб. и со штатом более 130 человек) нужно с начала того квартала, в котором не удалось вложиться в лимит.
Перейти на УСН с 1 января можно при условии, что за первые 3 квартала предыдущего года доход бизнеса не превышает 112,5 млн руб.
Все указанные лимиты умножаются на коэффициент-дефлятор — для 2021 он был равен 1,032.
Как считать лимиты для УСН в 2022
Методика не изменилась — изменился коэффициент-дефлятор. Приказом Минэкономразвития от 28.10.2021 № 654 в 2022 году его величина установлена 1,096.
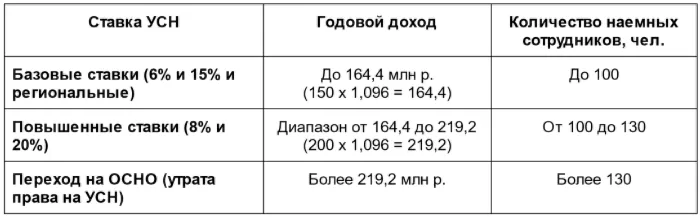
Предельная стоимость ОС всегда неизменна — 150 млн руб. — и не требует поправки на величину коэффициента-дефлятора.
Как перейти на УСН в 2022 году
Стать упрощенцем можно двумя способами:
✅ для «новеньких» в бизнесе — сразу после регистрации ИП или юрлица, уведомление о переходе на УСН подается одновременно с пакетом документов в регистрирующий орган или на протяжении 30 дней с момента регистрации;
✅ для не новых компаний и ИП — с 1 января 2023 года, уведомление нужно направить в ФНС до 31 декабря 2022 года.
То есть, «свеже зарегистрированные» имеют возможность применять УСН с первого дня постановки на учет. Главное — следить за соблюдением лимитов.
Действующие фирмы и ИП, которые планируют переход на УСН с 1 января 2023 года, должны соблюсти лимит доходов за 9 месяцев 2022 (с января по сентябрь), указанный в п. 2 ст. 346.12 НК и с поправкой на коэффициент-дефлятор 2022 года.
Расчет для перехода на УСН в 2023 и применения базовых ставок:
- Доход за первые 9 месяцев 2022 года — не более 123,3 млн р. (112,5×1,096 = 123,3)
- Количество наемного персонала — до 100 человек.
- Остаточная стоимость ОС — не более 150 млн р.
Региональные ставки УСН — ищите «свой» закон и выгоду
Региональные законодатели решили поддержать малый бизнес, который наиболее пострадал от коронакризисных ограничений. Воспользовавшись своим правом, почти все регионы приняли решение о максимальном снижении базовых ставок УСН для разных видов бизнеса.
Во многих регионах действует нулевая ставка (налоговые каникулы) для впервые зарегистрированных ИП вплоть до 01.01.2024 года — ищите свой вид деятельности в региональных законах.
Пример региональных ставок
г. Москва:
- Нет льгот для УСН «Доходы», но зато для некоторых видов деятельности на УСН «Доходы—Расходы» установлена ставка 10% (Закон Москвы от 07.10.2009 № 41).
- Налоговых каникул нет.
Ростовская область:
- Для УСН «Доходы» установлена ставка 1%, а для «Доходы—Расходы» — 5% или 10% в зависимости от вида деятельности (Закон Ростовской обл. от 10.05.2012 № 843-ЗС).
- Налоговые каникулы до 01.01.2024 (Закон Ростовской обл. от 10.05.2012 № 843-ЗС).
Омская область:
- На УСН «Доходы» налог 1%, а на «Доходы—Расходы» — 5% (Закон Омской обл. от 25.05.2020 № 2270-ОЗ).
- Налоговые каникулы установлены до 01.01.2024 (Закон Омской обл. от 16.07.2015 № 1768-ОЗ).
Льготы могут устанавливаться в зависимости от вида деятельности и от масштабов и/или доходности бизнеса, но для всех случаев законодатель требует, чтобы указанный вид деятельности приносил основную часть прибыли (от 70% и выше) и был указан основным (код ОКВЭД) в регистрационных документах.
Все, что нужно знать об УСН 6% («Доходы») вы найдете в нашем Руководстве по упрощенной системе налогообложения в блоге Профдело.
Услуга «Бухгалтерское обслуживание»
Поможем законно оптимизировать налоги, чтобы платить по-минимуму, а зарабатывать по-максимуму