Облигации: как работают, как выбрать и заработать на них
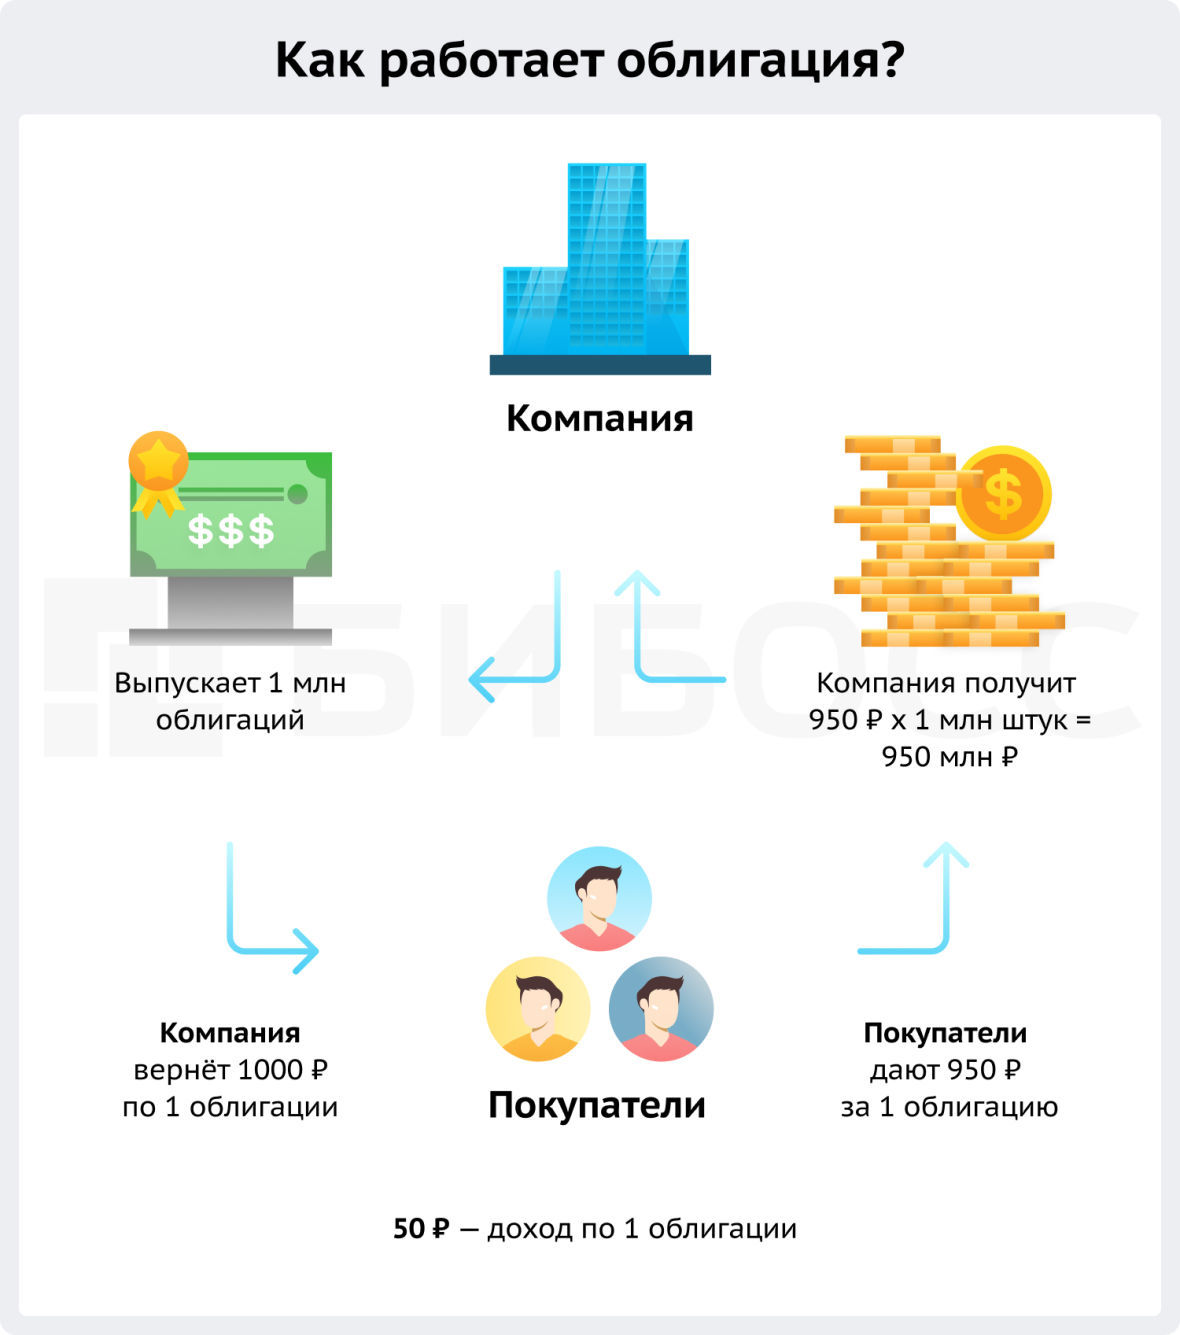
У Сергея есть 9 500 рублей. А Андрею не хватает как раз этой суммы. Сергей готов дать другу взаймы, если Андрей вернёт через год на 500 рублей больше. Андрей пишет расписку, в которой указывает, сколько он взял у Сергея, срок и сумму к возврату. Так Андрей создал облигацию – долговую ценную бумагу, а Сергей купил её. В этой статье таким же простым языком расскажем:
Облигация простыми словами – это когда люди дают компании деньги, а компания обязуется позже вернуть сумму побольше. Для оформления этого договора и выпускается облигация – документ, в котором прописано сколько и когда должна вернуть компания.
Как работают облигации?
Облигации на рынке ценных бумаг создают предприятия и государство – они называются эмитентами, а покупают люди и другие компании. В нашем примере эмитент – Андрей.
Чтобы получить большую сумму, эмитент выпускает очень много облигаций: например, 1 млн штук по 1 тысяче рублей. Когда все облигации будут куплены, компания получит примерно 1 млрд рублей. Примерно – потому что на рынке облигации продаются немного дешевле 1 тысячи, то есть ниже номинала, с дисконтом. Это нужно, чтобы привлечь покупателей (таких, как Сергей), ведь разница между ценой покупки и номиналом и будет доходом для них.
эксперт по фондовому рынку «БКС Мир инвестиций»
Владелец облигации имеет право на регулярные купонные платежи от компании в соответствии с графиком, утвержденным в эмиссионной документации. Также он имеет право на получение номинальной стоимости облигации при погашении. Можно сказать, что он становится кредитором этой компании.
В английском языке облигации это bonds – коротко и легко произнести – поэтому на профессиональном сленге облигации называют «бонды».
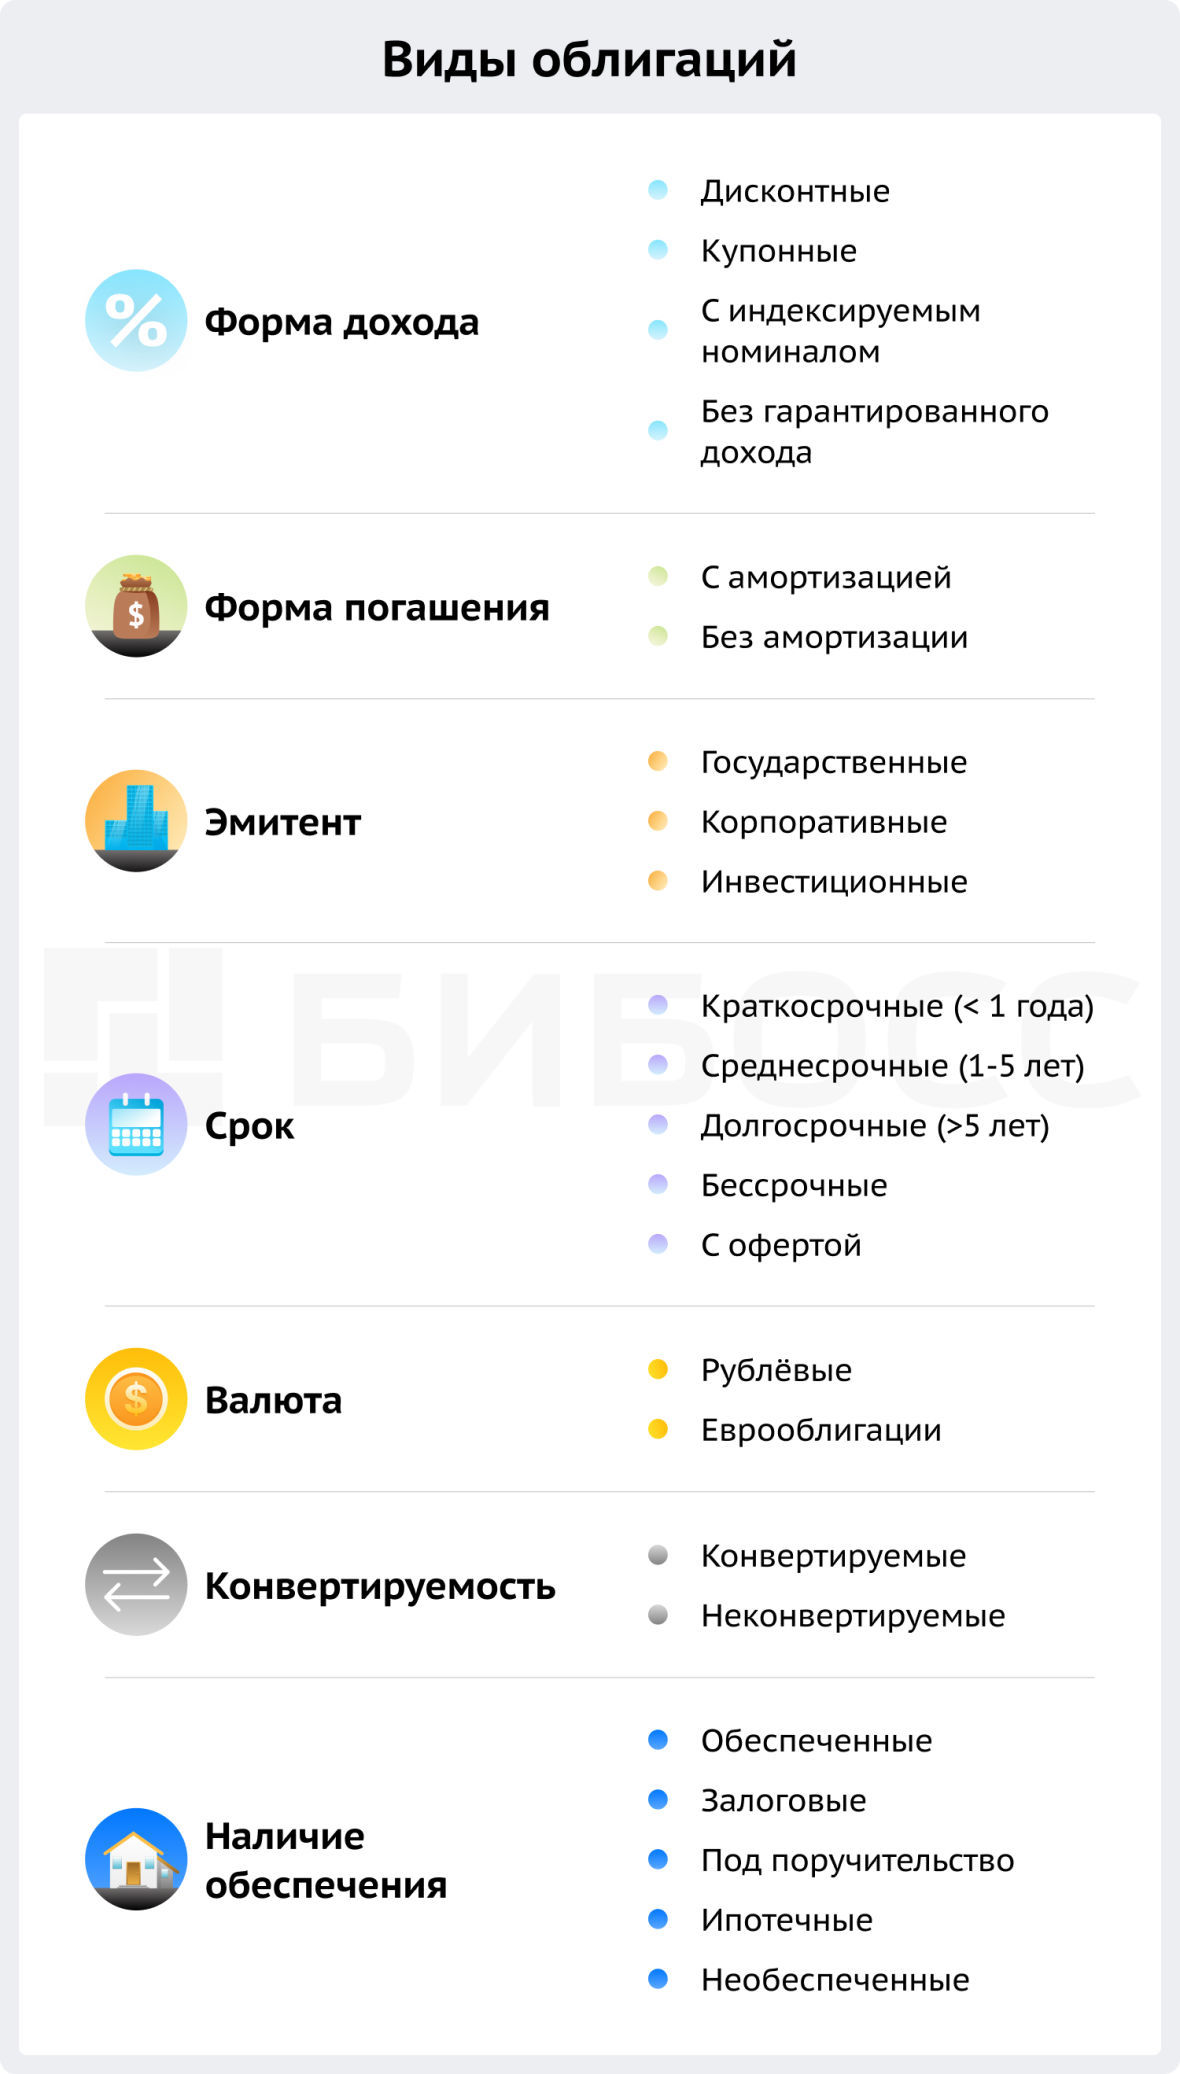
Облигации разделяются на виды по нескольким признакам:
- Форма дохода
- Форма погашения
- Эмитент
- Срок
- Валюта
- Конвертируемость
- Наличие обеспечения
По форме дохода облигации бывают дисконтными и купонными.
- По дисконтным облигациям вы зарабатываете на разнице между ценой покупки и номиналом (как в примере выше). Это самый распространённый на рынке вид облигаций.
- По купонным облигациям эмитент выплачивает доход через равные промежутки времени, например, раз в 3 месяца. Доход установлен в процентах от номинала, поэтому такие облигации ещё называют процентными.
- По облигациям с индексируемым номиналом сумма к погашению меняется в зависимости от инфляции или других факторов.
- Облигации без гарантированного дохода: инвестиционные и структурные облигации. Доход по ним выплачивается в зависимости от ситуации на рынке в определённый момент. Вложения в такие бонды самые рискованные и могут оказаться убыточными.
По форме погашения различают облигации с амортизацией и без неё. Амортизация облигаций происходит, когда должник возвращает номинал по частям.
- Облигации с амортизацией – те бумаги, по которым долг возвращается равными частями.
- Облигации без амортизации – с погашением всей суммы долга в конце срока.
Мы пишем «бумаги», но фактически облигации в России с 1990-х годов существуют в цифровом виде – как запись в реестре. У каждого выпуска облигаций есть свой ISIN – код из 12 цифр и латинских букв. ISIN помогает найти нужный выпуск облигаций на любой бирже мира.
По эмитенту облигации подразделяются в зависимости от того, кто их выпускает:
- Государственные облигации выпускает правительство или Министерство финансов страны – они называются облигации федерального займа (ОФЗ). Такие бумаги считаются самыми надёжными, но много на них не заработаешь. Более прибыльные муниципальные бонды выпускают правительства субъектов России.
- Корпоративные облигации – это долговые бумаги частных компаний. Их доходность сильно различается в зависимости от риска, сектора экономики и финансового состояния.
- Инвестиционные облигации создают банки и крупные управляющие компании. Они похожи на матрёшку: привлечённые деньги вкладываются в другие ценные бумаги, а заработок выплачивается в виде процента.
По сроку облигации могут быть выпущены:
- На короткий срок (до года)
- На средний срок (1-5 лет)
- На долгий срок (более 5 лет)
- Без срока
- С офертой, то есть с возможностью досрочного погашения.
Оферта по облигации – это предложение эмитента выплатить номинал облигации раньше срока. Для инвестора это возможность получить назад свои деньги. Но тогда и купонов по облигации вы получите меньше.
По валюте различают:
- Рублёвые
- Еврооблигации. В первое время после появления еврооблигации можно было купить только в Европе и только в евро, но сейчас они выпускаются в долларах, юанях, швейцарских франках, фунтах стерлингов и торгуются на биржах всего мира.
Конвертируемость означает наличие возможности обменять облигацию на акцию компании. Бывают облигации, которые дают такую возможность – они называются конвертируемые. Но большая часть облигаций относится к неконвертируемым.
Как любой долг, облигации могут быть обеспеченными и необеспеченными. Если облигации обеспеченные, при банкротстве компании владелец облигации получает часть залога – имущество или ценные бумаги. Обеспечением также может быть поручительство, тогда при ликвидации весь долг выплачивает поручитель – другая компания, банк или правительство. Когда бумаги выпускает банк, а обеспечением по нему становятся ипотечные кредиты, облигации называются ипотечными.
Фактически, больше 80% облигаций на российском рынке ничем не обеспечены. При этом проблемы с выплатой долга, т.е. дефолты случаются примерно по 15-20 выпускам облигаций и предсказываются рейтинговыми агентствами.
Риски инвестиций в облигации
Вкладывая деньги в облигации, вы рискуете меньше, чем если бы вложили их в акции. Но риск по облигациям выше, чем по депозитам.
инвестиционный советник «Открытие Инвестиции»
Важное отличие облигаций от вкладов в том, что банковские вклады застрахованы государством, а облигации – нет. Если вложить до 1,4 миллиона рублей, то в случае банкротства банка эти деньги вернут. Вложения в облигации не застрахованы и поэтому рискованнее, чем депозиты.
Самый важный риск по облигациям – кредитный риск, то есть вероятность банкротства компании. Оценить, сможет ли компания погасить долг, помогают рейтинговые агентства, например «Эксперт РА» или «Национальное Рейтинговое Агентство». Рейтинг международных компаний оценивают S&P, Moody’s и Fitch. Аналитики этих организаций регулярно анализируют деятельность и финансовую отчётность компании, и на основе этих данных делают вывод о том, способен ли эмитент погасить долг по облигации. Каждый эмитент получает свой кредитный рейтинг – оценку платёжеспособности. Чем выше рейтинг, тем более надёжной считается компания. Чтобы минимизировать риск по вашим облигациям, следите за кредитным рейтингом их эмитентов.
Второй по значимости риск для владельца облигаций – процентный риск. Он означает вероятность того, что другие виды вложений станут привлекательнее для инвесторов. Облигации «конкурируют» за деньги покупателей друг с другом и с банковскими депозитами. Ставки по депозитам растут, когда Центральный Банк повышает ключевую ставку – процент, под который банки берут деньги в кредит у регулятора. Согласитесь, если процент по вкладу будет выше процента по облигации, вы продадите свои бумаги и отнесёте их банк. Поэтому полезно знать ставку купона по своим облигациям и обращать внимание на объявления ЦБ РФ об изменении ключевой ставки.
Третий по значимости – риск ликвидности, он связан со скоростью обмена облигаций на наличные деньги. Перед покупкой убедитесь, что у компании-эмитента облигаций высокий кредитный рейтинг, и она широко известна среди ваших знакомых. В этом случае вы сможете быстро продать свои бонды, когда вам понадобятся деньги.
эксперт по фондовому рынку «БКС Мир инвестиций»
Легче всего продать облигации, которые торгуются на бирже. Но если бумага низколиквидна, то без потери в цене быстро продать ее может быть сложно. Чем больше облигаций на руках, тем сложнее их оперативно продать.
Облигации не так сильно подвержены рыночному риску, как акции. Это значит, что цена облигаций не так сильно реагирует на новости. Рыночная цена облигаций важна только для тех инвесторов, которые хотят продать свои бумаги до погашения. Большую часть держателей бондов не волнует рыночная цена – они держат бумагу до тех пор, пока не получат купон или номинал.
Снизить процентный риск помогают колл-опционы на облигации – контракты на покупку ценных бумаг по фиксированной цене. Если процентные ставки по вкладам и другим инструментам снизятся, трейдер купит облигацию по контракту по более низкой цене и получит прибыль. Если ставки растут – владелец опциона не будет исполнять его, а просто дождётся конца срока. Как ограничить убытки и застраховать свои вложения с помощью опционов, читайте в нашем материале Опционы: просто о сложном. Как купить и как на них заработать?
Из чего состоит доход по облигации?
Один из плюсов облигаций в том, что доход по облигации известен заранее. Поэтому доходность бондов можно посчитать заранее и выбрать более доходные при прочих равных условиях. Доход по облигации состоит из купона и дисконта.
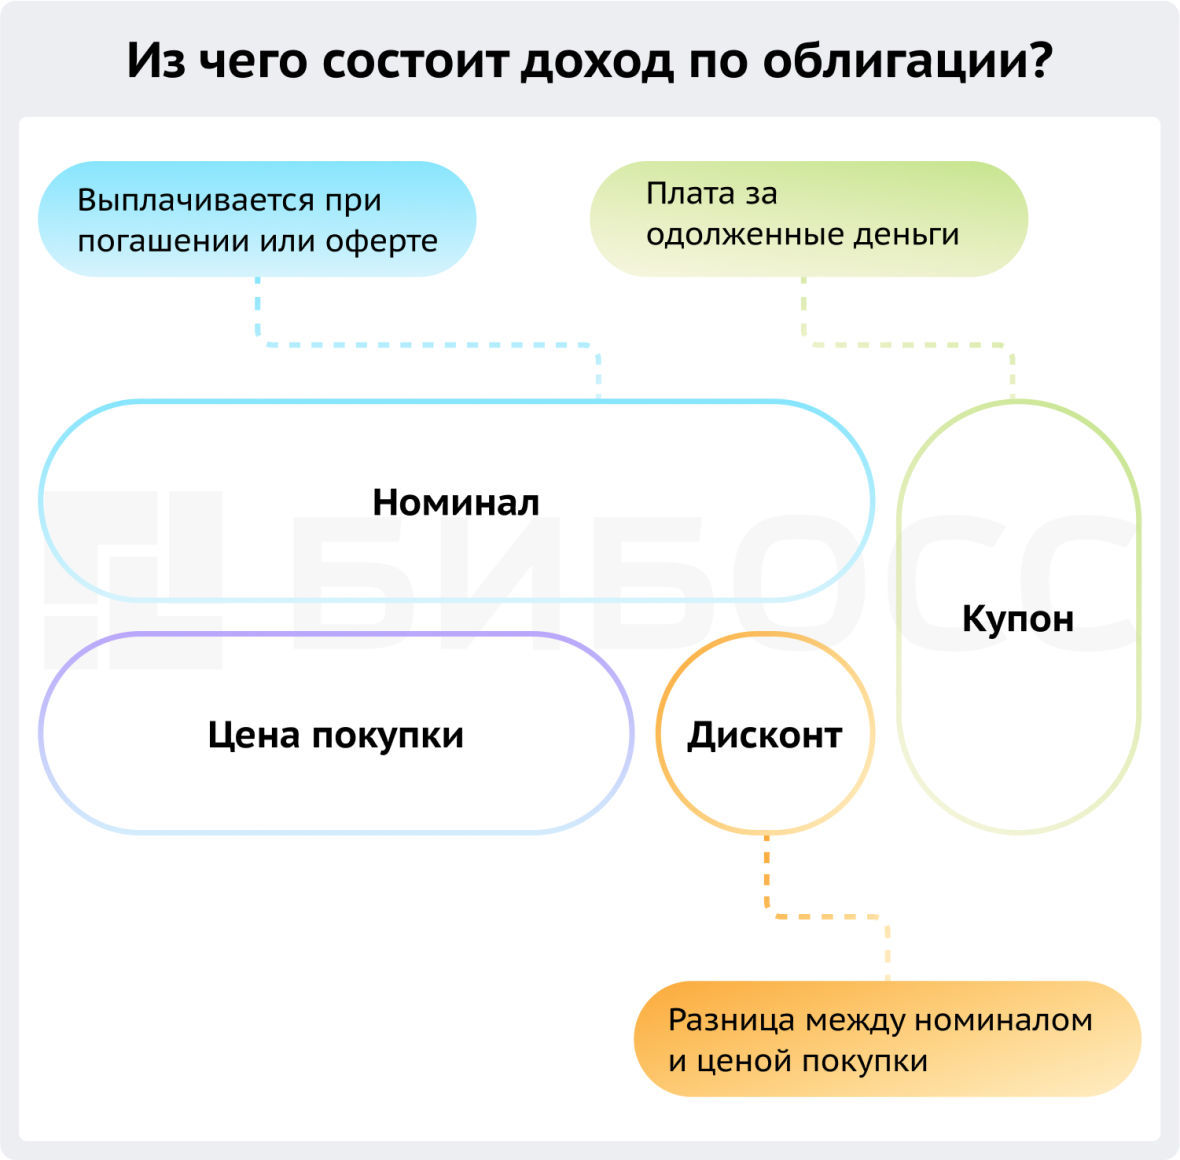
Дисконт – это разница между номиналом облигации и ценой, по которой вы её купили.
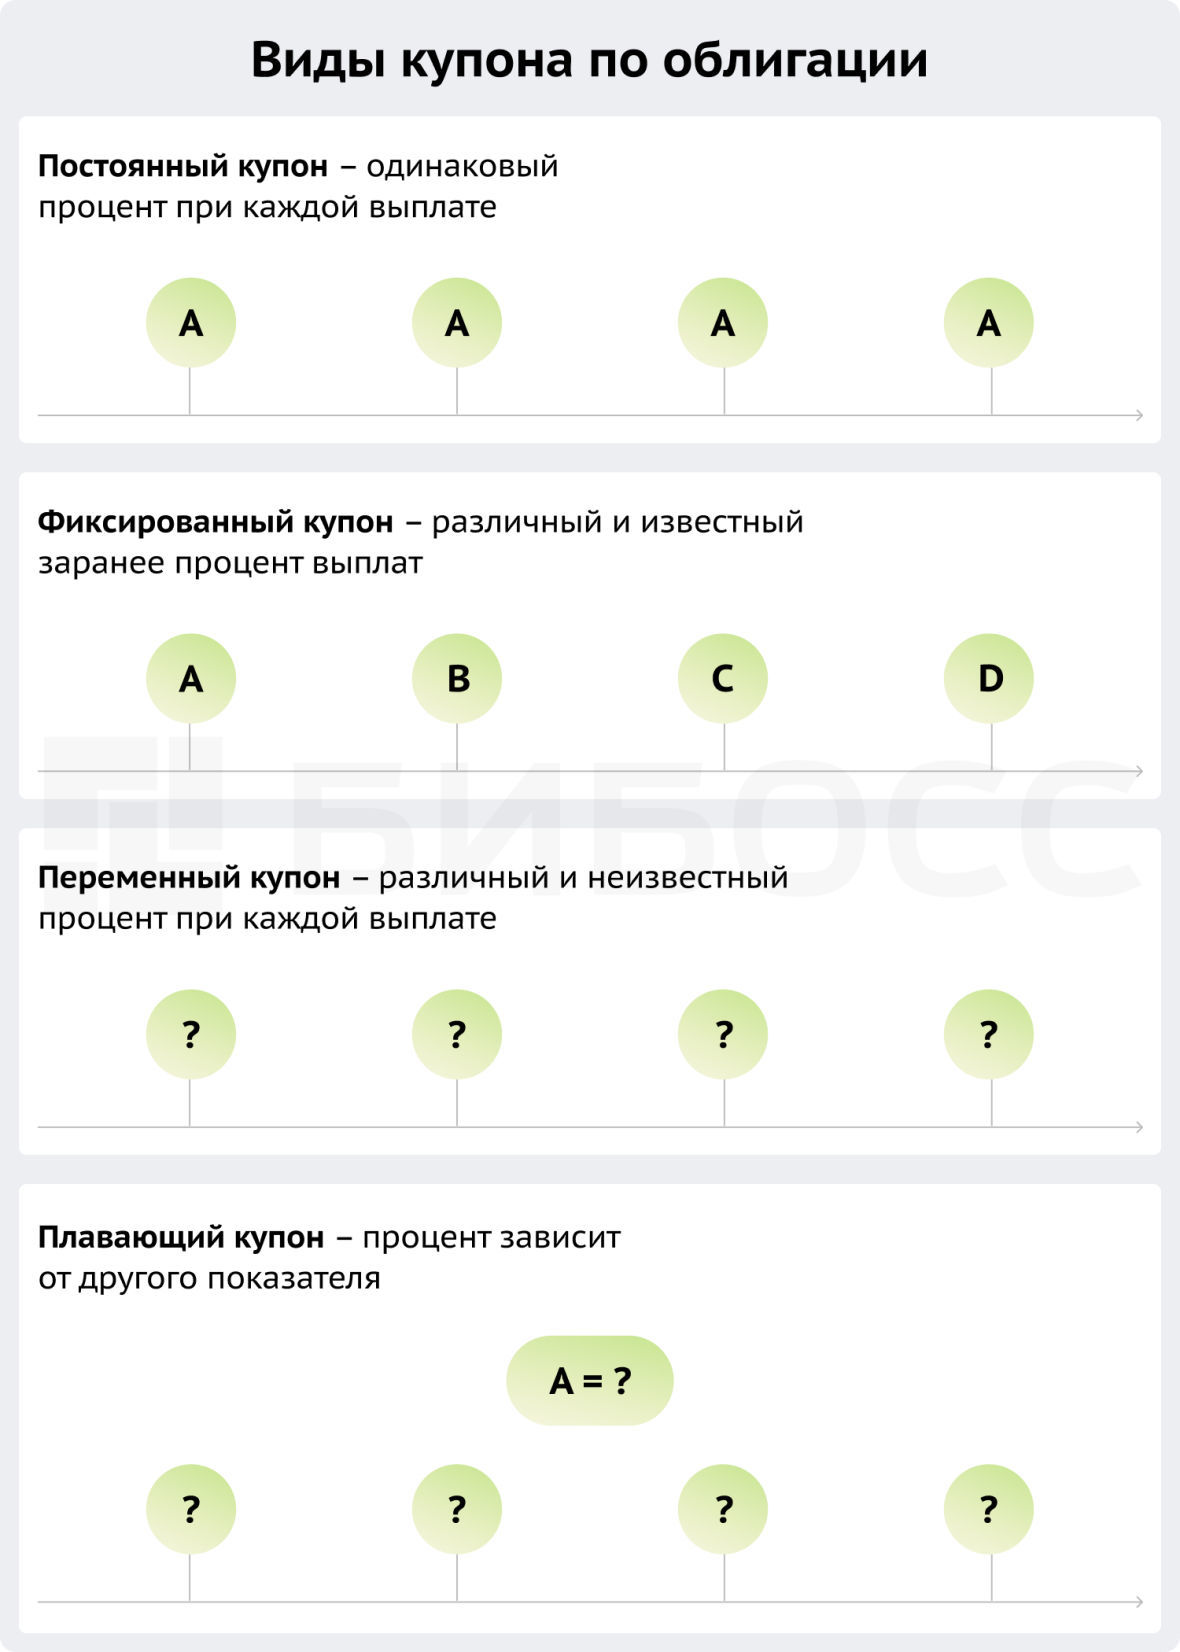
Купон – это плата эмитента за то, что вы одолжили ему деньги. Проще говоря, процент по кредиту. Купон может быть один или несколько, а может совсем отсутствовать. Купон бывает постоянный, переменный, фиксированный и плавающий.
Как посчитать доходность облигаций?
Доходность облигации можно посмотреть на специальных сайтах для инвесторов или рассчитать самостоятельно. Она нужна, чтобы сравнивать разные облигации и выбирать из них более выгодные.
Чтобы рассчитать доходность облигации самостоятельно, нужно сложить все доходы по облигации и разделить эту сумму на цену покупки.
Вернёмся к нашему примеру. Напомним, Сергей дал Андрею 9 500 рублей – это цена покупки облигации. Андрей вернёт Сергею на 500 рублей больше через год, получается номинал облигации – 10 000 рублей. Также Андрей пообещал заплатить дополнительные 50 рублей через 2 и 4 месяца. Это – постоянные купонные выплаты в размере 0,5%.
Посчитаем суммарный доход, который получит Сергей за весь срок:
500 + 50 + 50 = 600 рублей.
Чтобы узнать доходность облигации, нужно разделить суммарный доход на цену покупки и умножить на 100%:
600 / 9 500 * 100% = 6,3%.
Мы рассчитали доходность облигации к погашению – то есть сколько прибыли принесёт облигация своему владельцу, если тот будет держать бумагу до конца срока и получит все купоны. А ещё для облигаций рассчитывают текущую доходность и доходность к оферте.
- Текущая доходность показывает, сколько получит Сергей, если продаст облигацию кому-то другому прямо сейчас.
- Доходность к оферте есть только у тех облигаций, которые можно погасить досрочно.
Как выбрать облигации?
Чтобы собрать портфель облигаций, инвесторы используют разные стратегии. Но все оценивают следующие параметры:
- Платёжеспособность эмитента
- Ликвидность облигаций
- Доходность, срок и другие условия конкретного выпуска облигации
Платёжеспособность эмитента – это его способность платить по долгам. А точнее – оценка того, хватит ли ему денег погасить номинал всех выпущенных облигаций. Вы можете провести эту оценку сами или довериться рейтинговым агентствам, о которых мы упоминали выше. Не стоит покупать облигации без рейтинга – это значит, что аналитики не проверяли, может ли эмитент этих бумаг погасить свой долг. Такие инвестиции имеют высокий риск дефолта – то есть невыплаты номинала облигации.
Ликвидность простыми словами – это скорость, с которой актив можно обменять на деньги. Чем больше объём торгов по облигации и другим выпускам эмитента, тем выше шанс того, что на вашу облигацию найдётся покупатель и купит её по нужной вам цене. Ликвидность также выше у облигаций крупных известных компаний, имеющих высокий кредитный рейтинг.
инвестиционный советник «Открытие Инвестиции»
Прежде чем покупать облигации, можно посмотреть на среднедневные объемы купли и продажи облигаций этого или схожего эмитента. Имеет смысл направлять на покупку облигаций такой объем средств, который можно в течение дня реализовать. Любые облигации, в том числе и низколиквидные, можно постараться продать в течение одного-двух дней. Основной вопрос в том, какую скидку вы готовы предоставить покупателям.
Осторожный и долгосрочный инвестор будет исходить из надёжности, и сначала выберет облигации с высоким кредитным рейтингом и ликвидностью, а уже потом обратит внимание на доходность и другие параметры. Ему также будет важно, есть ли у облигаций обеспечение или поручитель. Такому инвестору подойдут государственные и муниципальные облигации.
Инвестор, нацеленный на максимальный доход, купит самые высокодоходные облигации. Он будет внимательно следить за новостями рынка и объявлениями Центробанка о размере ключевой ставки. В погоне за прибылью такой инвестор может на свой страх и риск купить облигации без кредитного рейтинга, если они будут обещать высокую доходность.
Инвестор, нацеленный на сохранение денег и стабильный доход, найдёт топ облигаций по доходности и исключит из него бонды без кредитного рейтинга и объёмов торгов. Затем он распределит оставшиеся бумаги по уровню кредитного риска. Так получится сбалансированный портфель: одну его часть составят надёжные, но не очень доходные облигации, другую часть – средние по доходности и риску, третью – облигации с высокой доходностью и повышенным риском.
инвестиционный советник «Открытие Инвестиции»
Нужно понимать, что количество облигаций, торгуемых на Мосбирже, велико и в них легко запутаться. Чтобы этого не произошло, необходимо заранее определить для себя ряд критериев, например, срок вложения, валюту вложения, доходность, ликвидность, риск. Это базис, который позволит отфильтровать множество долговых бумаг, доступных частному инвестору на Мосбирже. Затем отфильтровать по желаемой доходности к погашению и надежности эмитента. Также при формировании портфеля я бы рекомендовал просматривать обзоры и подборки облигаций, которые составляют аналитики брокерских компаний.
Чем облигации отличаются от акций?
- Купив облигацию, вы не можете участвовать в управлении компанией. Вы можете получить такое право, если купите конвертируемые облигации и обменяете их на акции.
- Доход по облигации чаще всего известен заранее.
- Купонный доход по облигациям не облагается налогом.
- Компания сначала выплачивает процент по облигациям, потому что это расходы по обслуживанию долга. А уже потом, если останется прибыль, распределяет её среди акционеров.
- Акции бессрочные, а облигации в 99% случаев всего имеют срок погашения.
- Если вы покупаете акцию, вам нужно следить за её ценой. Когда вы покупаете облигацию, вы следите за её доходностью.
инвестиционный советник «Открытие Инвестиции»
Основной критерий безопасности финансового инструмента ― что происходит в случае дефолта эмитента. При дефолте в первую очередь компания погашает долги перед кредиторами, в т. ч. перед владельцами облигаций. Облигации колеблются в цене заметно меньше, чем акции. По облигациям заранее известен размер всех денежных потоков. Дивиденды в акциях ― необязательный платеж.
Нельзя сказать, что облигации лучше акций – это инструменты с разными целями и свойствами. Разумный инвестор приобретёт в свой портфель и акции, и облигации. Так он снизит общий риск по своим вложениям.
Где и как купить облигации?
Облигации выпускаются и продаются на бирже. Самый простой способ купить облигации – обратиться к брокеру. Брокеры – это компании, которые работают по разрешению Центробанка. Вы даёте поручение по покупке или продаже ценной бумаги, а брокер его выполняет.
Купить облигации можно в момент их выпуска напрямую у компании – то есть при первичном размещении, или по текущей цене у других трейдеров – на вторичном рынке. Выгоднее покупать облигации при размещении, потому что разница между номиналом и ценой покупки в этот момент максимальная. Чтобы участвовать в первичном размещении облигаций, нужно подать заявку через брокера.
Другой способ купить облигации – через доверительного управляющего. Кроме собственно покупки, доверительный управляющий поможет вам составить портфель ценных бумаг, сбалансированный по риску и доходности.
Налоги на доход по облигациям
Владелец облигаций платит НДФЛ в размере 13%. Налог начисляется на оба вида дохода: купонный и дисконтный, то есть на прибыль при продаже.
Вам не придётся заполнять декларацию и перечислять деньги в бюджет. Это за вас сделает брокер или доверительный управляющий.
По налогу на доход с продажи (только по нему) есть исключение. Вы можете не платить налог на доход с продажи облигаций, если:
- Приобрели облигации на бирже;
- Владели бумагой более 3 лет;
- Доход за год составил менее 3 млн рублей.
Вы также можете получить возврат части уплаченного налога, если откроете индивидуальный инвестиционный счет (ИИС).
- Пользуйтесь разнообразием видов облигаций: покупайте бумаги разных видов, разных эмитентов и на разные сроки. Это называется диверсификацией и снижает риск потери ваших денег.
- Обращайте внимание на кредитный рейтинг эмитента перед покупкой облигаций. Аналитики рейтинговых агентств уже проанализировали финансовую отчетность компании и сделали вывод о том, сможет ли предприятие погасить долг.
- Запишите в свой календарь дату оферты, чтобы успеть подать заявку: это возможность досрочно получить номинал облигации.
- Следите за доходностью других инструментов: если проценты по вкладам выше доходности облигаций, разумно продать облигации и положить деньги в банк.
- Повышайте свою финансовую грамотность и учитесь самостоятельно анализировать эмитентов – так вы сможете снизить риски и увеличить свой доход.
эксперт по фондовому рынку «БКС Мир инвестиций»
При выборе оцените платежеспособность эмитента и подробно изучить параметры интересующей облигации. Здесь много разных нюансов, но ключевые это: кредитный рейтинг эмитента, доходность облигации, срок до погашения, наличие амортизаций и оферт, а также механизм определения купона. Важно хорошо изучить матчасть и начинать с наиболее надежных бумаг.
Ликвидность на фондовом рынке
Мы уже рассказывали, как частному инвестору выбирать акции для покупки, основываясь не на заявлениях Трампа, а на финансовых показателях бизнеса.
Но чтобы торговать на фондовом рынке, надо учитывать и рыночные факторы. Главный из них — ликвидность. Разберем на примере Московской биржи.
Что вы узнаете
Что такое ликвидность
Ликвидность — это способность быстро продать какой-то актив по рыночной цене, то есть без скидок. Чем быстрее это можно сделать, тем выше ликвидность актива. Разберем на примерах. Сейчас будет обидно, готовьтесь.
Недвижимость — низколиквидный актив (вопреки тому, что говорили родители). Вы не сможете быстро продать квартиру по рыночной цене. Даже если есть покупатель, нужно время, чтобы собрать документы, все проверить, оформить сделку в Росреестре. Это не быстро, а значит, уменьшает ликвидность вашей квартиры. При этом у каждой квартиры ликвидность тоже разная — однушку в центре продать проще, чем трешку на окраине.
Использованная зубная щетка — неликвидный актив. Вряд ли вы сможете кому-то продать свою старую зубную щетку. Если вы, конечно, не Пэрис Хилтон. Щетка сразу после покупки теряет свою способность быть проданной кому-то по рыночной цене.
Аналогичный пример — новая машина, которая сразу после покупки теряет около трети стоимости. Некоторые старые модели можно продать разве что по программе утилизации. Машина, вопреки общепринятым представлениям, низколиквидный актив, на грани неликвидности.
Банковский вклад — ликвидность зависит от условий. Например, в том же Тинькофф-банке я могу закрыть свой вклад через приложение и на следующий день получить деньги. Но один день все же придется подождать, при этом из-за досрочного расторжения теряются накопленные проценты.
Ликвидность ценных бумаг
Инструменты фондового рынка — акции и облигации — самые ликвидные активы для инвестора. Когда биржа работает, ценные бумаги можно продать без проблем, просто открыв терминал или позвонив своему брокеру. Причем в случае с облигациями накопленный купонный доход не теряется, в отличие от тех же процентов по досрочно закрытому вкладу.
Шпаргалка для инвестора: облигации
Рассказываем, что такое облигации и как они работают.
Облигация — это долговая ценная бумага, которая в основном выпускается на ограниченный срок.
В сделке присутствуют две стороны:
Эмитент — структура, выпустившая эти ценные бумаги для привлечения дополнительного капитала. Эмитент обязан возвратить держателю облигации занятую у него сумму и выплатить определенный процент (купон), если это предусмотрено проспектом эмиссии.
Инвестор — покупая облигации эмитента, по сути предоставляет собственные средства во временное пользование и получает за это доход.
Инвестор выбирает комфортный для его инвестиционных целей срок обращения облигаций (краткосрочные, среднесрочные, долгосрочные). Конкретные условия, а именно номинальная стоимость бумаги, периодичность процентных перечислений (купон) и сроки, определяются во время эмиссии.
Для совершения операций с облигациями можно открыть брокерский счет и совершить сделку.
По типу получения дохода облигации бывают процентные и дисконтные.
Наиболее распространенный тип облигаций, обращающихся на российских биржах, процентные облигации — эмитент выплачивает периодический процент (купон) в течение срока обращения облигации. Купоны могут выплачиваются ежегодно, ежеквартально или ежемесячно в зависимости от условий бумаги.
Процентные облигации могут быть:
• С фиксированным купоном — определенный процент от номинальной стоимости выплачивается через установленные заранее промежутки времени. Процентная ставка по облигации известна с момента выпуска и, как правило, одинакова на весь срок обращения бумаги. Для такой бумаги можно составить график купонных выплат с точными суммами и однозначно рассчитать доходность к погашению.
• С переменным купоном — купон фиксируется до даты оферты, после которой процентная ставка меняется в зависимости от конъюнктуры рынка. До оферты новая процентная ставка неизвестна. Такой механизм позволяет эмитенту снизить процентный риск, особенно если выпуск размещается в период высоких процентных ставок с перспективой их понижения. А у инвестора появляется возможность досрочно погасить эти облигации по оферте. В промежутках между офертами такие бумаги ничем не отличаются от облигаций с фиксированным купоном с той лишь разницей, что доходность корректно считать не к дате погашения, а к дате ближайшей оферты.
• С плавающим купоном — процентная ставка привязана к изменению какого-либо индикативного финансового инструмента. Например, к ключевой ставке Банка России, индексу потребительских цен, ставке RUONIA, курсу доллара и др. Как правило, рассчитать размер купона по таким бумагам можно не дальше, чем на один купонный период. Формула расчета публикуется эмитентом и доступна всем инвесторам. Недостаток — будущую доходность можно лишь прогнозировать. Преимущество — позволяет застраховаться, например, от внезапного изменения рыночных процентных ставок.
Дисконтные (бескупонные) облигации — выплата купона не предусмотрена. Изначально размещаются ниже номинальной стоимости. Доход инвестора составляет разница между ценой покупки бумаги и ценой погашения/продажи.
• Погашение номинала полностью в конце срока. По умолчанию сумма номинала выплачивается инвестору в полном размере в дату погашения облигации. Такой тип погашения является самым распространенным среди бумаг на Московской бирже.
• Облигации с индексируемым номиналом. Иногда для облигации плавающим является не купон, а номинальная стоимость бумаги. Такой вид ОФЗ имеет преимущества в моменты высокой инфляции или как страховка от будущего ускорения роста цен.
• Облигации с амортизируемым долгом. Для большинства облигаций, обращающихся на Московской бирже, сумма номинала выплачивается инвестору в полном размере в дату погашения. Однако эмитенту может быть неудобна такая форма заимствований, при которой к дате погашения придется аккумулировать крупную сумму денег для погашения выпуска. Тогда он выпускает облигацию с амортизируемым долгом, номинал которой погашается частями вместе с купонными выплатами. Эмитенту это позволяет распределить выплату долга равномерно на весь период обращения. Часто такие бумаги встречаются среди муниципальных облигаций. Инвестору такой тип погашения менее выгоден: после получения части номинала следующие купоны начисляются на остаток стоимости бумаги, за счет чего суммарный доход получается меньше. Однако этот тип облигаций может быть удобен в периоды низких процентных ставок, когда ожидается их повышение. Тогда возвращенную часть номинала можно будет реинвестировать под более высокий процент.
Цены облигаций могут изменяться в зависимости от макроэкономической ситуации и событий, влияющих на деятельность компании-эмитента. Инвестору следует помнить о возможных рисках при инвестировании:
Риск дефолта. Фиксируется в случае, когда эмитент не в состоянии выполнить финансовые обязательства по ценным бумагам и объявляет себя банкротом. В этом случае инвестор может потерять вложенные деньги: в отличие от депозитов они не защищены системой страхования вкладов.
Облигации не идентичны по уровню кредитного риска в зависимости от типа эмитента. На рынке обращаются государственные, субфедеральные, муниципальные, корпоративные облигации.
• Государственные облигации — эмитентом выступает государство в лице Министерства финансов РФ. Самые распространенные бумаги этой категории — это облигации федерального займа (ОФЗ): обычно обладают относительно высокой ликвидностью, широким выбором сроков инвестирования, низкой вероятностью дефолта эмитента. Из недостатков можно отметить невысокую доходность, которая является компенсацией за низкий кредитный риск.
• Корпоративные облигации — это долговые бумаги отдельных компаний. Их отличает большая, чем по ОФЗ, доходность. Часто купон по ним является переменным.
• Субфедеральные и муниципальные облигации. Эмитент — субъекты РФ (субфедеральные) и муниципальные образования (муниципальные). Рынок этих облигаций небольшой, что сказывается и на ликвидности. При этом доходность у бумаг немного выше за счет более низкой надежности. Покупать облигации регионов из-за более высокой доходности и считать их при этом равными по надежности государственным некорректно.
Инфляционный риск. Прибыль по ценным бумагам и фактический доход стоит корректировать на размер инфляции. При неблагоприятной экономической ситуации существует риск получения отрицательной реальной доходности, когда получаемый процент не покрывает инфляцию. Долгосрочные инвестиции больше подвержены инфляции, нежели краткосрочные.
Процентный риск. Наблюдается при росте среднерыночной ставки по облигациям со схожими условиями. Облигации с процентом ниже рыночного снижают доход инвестора. На этот вид риска, как правило, влияет ключевая ставка ЦБ РФ. Чем длиннее облигация по сроку, тем больше ее цена зависит от изменения процентных ставок.
Риск реинвестирования. Предполагает реинвестирование полученных доходов (купонов) по сниженной процентной ставке по сравнению с приобретенной. Этот риск проявляется при падении процентных ставок на протяжении длительного периода.
Валютный риск. Инвестирование может проходить как в российском рубле, так и в евро или долларах. Вложение в иностранные активы сильно зависит от колебаний курса валют.
По законодательству все расчеты на территории РФ осуществляются в рублях. Подавляющее большинство облигаций, обращающихся на внутреннем рынке и доступных для частного инвестора, номинированы в национальной валюте. Торги проходят главным образом на Московской бирже.
Облигации, номинированные в иностранной валюте (в основном в евро и долларах США), называются еврооблигациями. Основные объемы торгов еврооблигаций проходят на внебиржевом рынке, некоторые бумаги доступны и на Московской бирже.
Кредитный риск. Важным показателем при анализе облигаций является кредитный рейтинг. Снижение платежеспособности эмитента отражается на его репутации на рынке ценных бумаг и цене облигации.
Кредитный рейтинг — это оценка эмитента на основе комплексного анализа компании, учитывающего финансовое состояние, качество корпоративного управления и уровень бизнес-рисков. Агентство формирует мнение о кредитоспособности компании в целом или относительно ее конкретных обязательств. По сути, присваивая рейтинг, оценивается способность эмитента облигаций выполнять взятые на себя финансовые обязательства по этим облигациям, то есть погасить их вовремя и выплатить по ним доход.
Разные выпуски облигаций могут иметь разный рейтинг, даже у одной и той же компании. А отсутствие кредитного рейтинга выпуска означает отсутствие мнения кредитного рейтингового агентства о кредитном риске данного выпуска облигаций.
Рейтинговая шкала — это система рейтинговых категорий, отражающая мнение Агентства о вероятности дефолта. Выражаются в буквах и символах, от самого высокого уровня надежности (например ААА) до самого низкого (ССС). Единой общемировой или даже общероссийской системы рейтингов не существует. Однако кредитные рейтинги разных агентств, особенно высокие, обычно сопоставимы друг с другом.
Вместе с рейтингом агентства публикуют прогноз по нему: например, «стабильный», «позитивный» или «негативный». Он показывает, ожидают ли аналитики, что финансовое положение организации в ближайший год изменится и в какую сторону.
Агентство пересматривает рейтинг той или иной компании на регулярной основе.
Ликвидность — это способность актива быстро и без потерь в стоимости быть купленным или проданным по рыночной цене. При выборе облигации инвестору стоит обращать внимание на показатель ликвидности.
Риск ликвидности заключается в вероятности не продать облигации раньше окончания срока действия по справедливой цене. Особенно, если инвестор принимает решение срочно продать принадлежащие ему облигации — покупателя может просто не найтись. Этот риск возможен при низкой известности эмитента и небольшом количестве сделок с его долговыми ценными бумагами.
Облигации можно подразделить на:
— Высоколиквидные облигации — это облигации, которые можно продать без снижения их цены;
— Низколиквидные и неликвидные — маловероятно продать за короткий промежуток времени, не снизив их стоимость.
На что еще стоит обращать внимание при оценке ликвидности
• Среднедневной оборот торгов — чем больше сделок по облигации проходит в течение дня, тем больший объем бумаг может реализовать инвестор в короткие сроки.
• Оборот, включающий в себя только крупные сделки — согласно некоторым теориям, оборот отдельно по категориям сделок может оказаться более показательным для оценки ликвидности, чем значение совокупного оборота.
• Количество дней без сделок — чем больше число таких дней, тем менее ликвидна облигация
• Объем выпуска — чем больше бумаг находится в обращении, тем больше вероятность реализовать необходимый объем через торги на бирже.
• Кредитный риск — зачастую более рискованные облигации высокодоходными в большей степени подвержены спекуляциям, соответственно, активность торгов по ним выше и выше ликвидность.
• Волатильность — повышенная волатильность также может позитивно повлиять на оборот торгов и ликвидность облигации.
• Публичность эмитента — чем больше компания раскрывает информации о своей деятельности, тем более привлекательными являются ее ценные бумаги.
• Встроенные в облигацию опции — такие особенности, как конвертируемость, наличие оферт put/call и другие опции также могут повлиять на ликвидность облигации.
Налогообложение операций с ценными бумагами регламентируется статьей 214.1 части 2 Налогового Кодекса РФ. Ставка налога на доходы физических лиц резидентов РФ составляет 13%.
C 2021 г. купоны по всем облигациям без исключения, включая ОФЗ, муниципальные и корпоративные, независимо от даты выпуска и величины купонной ставки входят в налоговую базу и облагаются налогом по ставке 13% (15% при превышении совокупного дохода 5 млн руб.). Налоговым агентом выступает брокер.
Больше полезной информации для инвесторов вы найдете на BCS Express.
Облигации.
Инструкции для начинающих.
Напоминания для опытных.
Определение: Облигация — это долговая ценная бумага, владелец которой имеет право в установленные сроки получать от того, кто ее выпустил (эмитента), оговоренные суммы в виде процентного купонного дохода, а на дату погашения сумму, равную номинальной стоимости.
Как заработать на облигациях
Существует два основных способа заработать деньги, инвестируя в облигации.
1. Держать эти бумаги до срока их погашения (возврата уплаченной при покупке суммы) и собирать по ним процентные платежи (чаще всего выплаты производятся два раза в год).
2. Второй способ получить прибыль от владения — выбрать момент и продать бумаги по цене, которая выше той, за которую их покупали.
Преимущества инвестирования в облигации
- Сохранение капитала: сохранение абсолютной стоимости инвестиций с помощью активов, которые гарантируют возврат основного капитала. Поскольку облигации обычно несут меньший риск, чем акции, эти активы могут быть хорошим выбором для инвесторов с меньшим временем для окупаемости вложений.
- Получение дохода: облигации обеспечивают фиксированную сумму дохода через регулярные промежутки времени в виде купонных выплат. Продать этот актив можно в любой момент не потеряв доходности. Диверсификация: эти ценные бумаги помогут построить такой инвестиционный портфель, который стремится к доходности, но устойчив во всех рыночных условиях. Акции и облигации обычно имеют обратную зависимость: когда фондовый рынок падает, облигации в большинстве случаев становятся более привлекательными.
- Управление рисками: фиксированный доход почти всегда несет более низкий риск, чем прибыль от владениями акциями. Это объясняется тем, что активы с фиксированным доходом, как правило, менее чувствительны к макроэкономическим рискам, таким как экономические спады и геополитические события.
Акции или облигации — подробнее - Налогообложение: в России доход по государственным облигациям, а также разница покупки-продажи не облагаются налогом. Кроме того, покупка облигаций на ИИС поможет владельцу существенно сэкономить на своих налогах.
- Ликвидность: в любой момент имеется возможность купить или продать по текущей рыночной цене.
Номинальная стоимость и доход. Инструкции для начинающих
Объяснить, что такое облигация, проще всего на примере. Инвестор предоставляет ссуду эмитенту ценной бумаги в обмен на последующий возврат основной суммы долга плюс проценты. Инвестор в данном случае это покупатель облигации. Эмитентом могут быть как компании, так и целые государства или государственно-территориальные (муниципальные) образования. Проценты выплачиваются в виде купонных платежей, основной долг возвращается в момент погашения ценной бумаги.
-
Номинальная стоимость — это цена облигации, установленная при ее выпуске. Для российских облигаций это обычно 1000 рублей. Для выпущенных в других странах чаще всего это 1000 долларов США.
Когда покупать и продавать
Цена облигации на бирже все время меняется — сначала повышается от номинальной, а после купонных выплат падает ниже номинала, и затем снова постепенно растет. Если иметь целью потратить меньше денег в момент покупки, то покупать следует сразу после купонных выплат. И наоборот, если появилась необходимость продать не дожидаясь срока погашения, то лучше сделать это, когда цена выше номинала.
В каких еще случаях растет цена облигаций
Это происходит по двум основным причинам.
- Если профиль кредитного риска заемщика (эмитента) улучшается таким образом, что он с большей вероятностью сможет погасить облигацию в срок погашения, то ее цена обычно повышается.
- Кроме того, если преобладающие процентные ставки по вновь выпущенным облигациям снижаются, то стоимость существующих облигаций с более высокой ставкой повышается.
Подводные камни владения
Существует два больших риска, связанных с данными ценными бумагами — гиперинфляция и дефолт эмитента. Эти довольно маловероятные события, но о них надо помнить, особенно в период кризисных явлений в экономической жизни страны. Гиперинфляция оставит владельца бумаг без дохода, а в случае дефолта можно потерять все. Между прочим, для таких ситуаций владение акциями будет предпочтительнее, потому что они когда-нибудь восстановятся в цене. Если говорить о дефолте, то выбор государственных ценных бумаг по сравнению с облигациями коммерческих компаний будет правильным решением. Хотя можно вспомнить, что и в нашей стране, правда во времена СССР, государство, случалось, отказывалось от долговых обязательств.
Важные советы по инвестированию в облигации
- Надо обратить внимание на срок погашения ценной бумаги. Дата погашения — это день, когда ваши инвестиции будут вам возвращены. Прежде чем вложить свои средства, необходимо узнать, как долго они будут привязаны к данному финансовому инструменту.
- Следует ознакомится с кредитным рейтингом данной эмиссии (также его называют рейтингом надежности, не путать с рейтингом доходности). Чем ниже будет эта величина, тем реальнее угроза дефолта, и наоборот, чем она выше, тем ниже риск потери своих инвестиций.
- Рейтинги присваивают рейтинговые агентства. Наиболее авторитетные из них это международные Standard & Poors, Moody’s и Fitch. Однако поскольку международные агентства не имеют права присваивать эмитентам более высокие рейтинги, чем суверенный рейтинг России, в настоящее время предпочтительнее обращаться к оценкам российских кредитных рейтинговых агентств.
На середину 2020 года в реестре таких организаций, аккредитованных Банком России, числятся:
— Национальное Рейтинговое Агентство (НРА)
— Аналитическое Кредитное Рейтинговое Агентство (АКРА)
Как рассчитать доходность облигации точно и правильно
На сайте биржи или у брокеров можно ознакомится с доходностью каждой из торгуемых серий облигаций.
Обычно указывается «доходность к погашению» — процентное отношение всех будущих платежей по купонам и выплаты номинальной стоимости в дату погашения к текущей цене.
Пусть эта величина, к примеру составляет 10%. Это подразумевает, что купив ценную бумагу сегодня и дождавшись даты погашения, вы получите на руки 110% от вложенных средств.
В действительности доходность для держателя будет несколько иной, как правило более низкой. Почему это так:
Брокеры
Купить, как впрочем и продать, облигации можно только с помощью брокера. А его услуги придется оплатить. Это выливается в комиссии, которые могут быть разными и отличаться по величине в зависимости от того, кого из брокеров и какой тариф вы выберите. Поскольку эти платежи желательно минимизировать, к заключению договора с брокером следует отнестись со всей серьезностью. Также следует учесть, что переносить потом счет к другому брокеру — это нести дополнительные затраты — и финансовые и временные.
Итак, за что брокеры списывают деньги:
— Комиссия от суммы сделки — ее избежать никак не удастся; желательно чтобы она была не выше, чем в среднем по рынку. Полезно знать, что комиссия за сделку устанавливается в процентах не от номинала облигации, а от ее текущей цены вместе с накопленным купонным доходом.
— Депозитарное обслуживание — плата за депозитарий, в котором будут храниться ценные бумаги; желательно, чтобы этого пункта не было в договоре, в настоящее время большинство брокеров не берет эту комиссию.
— Абонентская плата за ведение счета — тоже желательно, чтобы ее не было, или деньги бы списывались только в том месяце, когда совершались сделки.
К сожалению, идеальных тарифов не существует. Надо выбирать в зависимости от частоты предполагаемых сделок и их объема, — влияющих на размер платежей показателей. Может так оказаться, что выгоднее будет, к примеру, тариф с оплатой депозитария, но без платы за ведение счета. Также следует учитывать, что брокеры иногда предлагают временные акции с отменой каких-то комиссий, но эти акции потом заканчиваются.
Биржа
Небольшую комиссию — 0,01% от сделки — придется заплатить Мосбирже.
Еще точнее и корректнее было бы рассчитывать доходность с учетом сложных процентов исходя из того, что сумма начисленного за год купонного дохода будет капитализироваться (реинвестироваться).
Для информации: Иногда еще используется понятие «текущая доходность» — отношение суммы выплаты по ближайшему купону к текущей цене. Величина более наглядная для тех, кто думает о продаже ценной бумаги до даты погашения. Она тоже указывается в процентах.
Для информации: Приведенные выше соображения о доходности не относятся к облигациям Минфина ОФЗ-н (для населения). Их можно приобрести в уполномоченных банках, а не через брокеров.
Для информации: Доходность облигаций с переменным купоном правильно считать к дате ближайшей оферты, а не к дате погашения.
Акции или облигации — подробнее
Главное отличие облигации от акции состоит в том, что ее держатель — кредитор эмитента, а владелец акций — частичный собственник компании.
По разному владельцы этих ценных бумаг получают доход. Выплаты держателям облигаций гарантированы (за исключением таких редких случаев как банкротство или дефолт эмитента), им не приходится задумываться насколько прибыльна компания. Акционеры рассчитывают на выплату дивидендов, которые компании могут решить и не выплачивать, а также на повышение цены акций.
«Акции доходнее, а облигации надежнее». Это утверждение, повторявшееся бесчисленное число раз, действительно отражает важное отличие между этими ценными бумагами для инвестора. Но оно нуждается в «расшифровке», которая для каждого конкретного инвестора может иметь свой, иногда противоположный смысл.
— Высокий доход при работе с акциями всегда связан с выбором более рискованных стратегий, а они устраивают далеко не всех. Более того, если глубже погружаться в информационное поле этой темы, то обязательно наткнешься на откровение кого-либо из «профессионалов»: заниматься выбором акций и их продажей самостоятельно, но на любительской «основе», не посвящая себя этой работе полностью, — значит обязательно через какое-то время потерять весь свой капитал. Инвестиционные фонды (ПИФы), конечно, сглаживают эту проблему.
— Инвестирование в акции скорее всего окажется связанным с более высокими тратами на посредников, будь то брокер или инвестфонд.
— И дивиденды на акции и доход от разницы цен покупки-продажи в нашей стране облагаются налогом, а по российским гособлигациям облигациям — нет.
Облигации и вклады
Последние годы доходность по гособлигациям опережает банковские депозиты. Вряд ли эта тенденция нарушится в обозримой перспективе, а в среднесрочной и близкой может проявиться даже сильнее благодаря последовательному снижению Центральным Банком ключевой ставки и следующим за тем снижением процентных ставок по вкладам. Ожидаемое новое снижение базовой ставки до конца 2020 года может также увеличить доходность корпоративных облигаций с небольшим сроком погашения.
Выгода по доходности сомнений не вызывает, но надежность этого вида вложений в неспокойный период экономических осложнений оценивается по-разному.
С одной стороны, возврат всех денежных средств, вложенных в ОФЗ, гарантируется государством. В случае с банковскими депозитами гарантируется возврат лишь 1,4 млн руб. И конечно более высокая ставка процентного дохода по сравнению с депозитами будет в такие времена подтверждением правильной стратегии.
Однако все это будет верно лишь в том случае, если кризис не приведет к деноминации, дефолту или очень высокой инфляции. Хотя и здесь преимущество депозитов будет лишь в том, что деньги, вероятно, быстрее удастся забрать из банка на руки. Но получится ли успеть вложить их во что-то не теряющее свой цены, — тоже большой вопрос.
Еще одно преимущество перед депозитами — возможность приобрести долгосрочные облигации с фиксированным доходом. Их держатель может точно рассчитать, какой доход он получит через 10 или 20 лет. В некоторых случаях возможна и индексация по уровню инфляции.
Минусом по сравнению с банковскими вкладами можно считать некоторую сложность покупки, — непривычную для начинающего инвестора необходимость работы через брокера.
Виды облигаций
По эмитенту
Гособлигации. В России они представлены облигациями федерального займа (ОФЗ) и купонными облигациями Банка России (КОБР). У них самая высокой надежность, чего нельзя сказать о ставках купонного дохода.
Субфедеральные и муниципальные. Выпускаются субъектами государства, органами местного самоуправления для наполнения местного бюджета. В частности, эмитентом может выступать министерство финансов РФ.
Корпоративные. Выпускаются коммерческими компаниям и корпорациями. По сравнению с государственными ценными бумагами обладают меньшей надежностью, но могут предлагать более высокую доходность.
Еврооблигации (евробонды) — долговые ценные бумаги, номинированные в долларах, евро или валюте той страны, в которой находится эмитент. Купить еврооблигации можно через ПИФы. Евробонды выпускаются также крупными компаниями России (Сбербанк, Газпром, Роснефть).
По сроку размещения
| Тип | Срок размещения |
|---|---|
| Краткосрочные | от 1 до 3 лет |
| Среднесрочные | от 3 до 7 лет |
| Долгосрочные | от 7 лет. |
| Бессрочные («вечные») | не имеют даты погашения |
Долгосрочные бумаги, как правило, имеют более высокую доходность, однако они сильнее подвержены ценовым колебаниям.
«Вечные» облигации — наиболее рисковый инструмент, что компенсируется более высокими купонными выплатами.
По виду обеспечения
Необеспеченные (классические). Гарантией выплат инвестору является рейтинг надежности эмитента. Наиболее распространенный тип.
Обеспеченные (облигации с залогом). В случае неспособности эмитентом проводить выплаты по купонам или вернуть номинальную стоимость ценной бумаги при погашении для покрытия долга продается залоговое имущество.
Минусы и опасности вложений в облигации
- Цена этих ценных бумаг постоянно колеблется, особенно для эмиссий с динамической ставкой. Инвесторы скупают бумаги с максимальной прибылью, а при повышении цены или изменении процентной ставки продают. Изменение рыночной стоимости в некоторых случаях может привести к потерям инвестора, так как возникает необходимости продать бумагу раньше срока погашения во избежание еще больших потерь.
- Эмитент имеет право отозвать свои долговые обязательства и досрочно вернуть инвесторам заемные средства. В этом случае инвестиционные планы держателя бумаг будут нарушены, он получит минимальный доход и, возможно, окажется в ситуации с упущенной выгодой.
- Фактор инфляции может внести существенные коррективы в доходность этих ценных бумаг, особенно долгосрочных. В данном случае имеется в виду доходность в широком смысле слова, когда понизится покупательная способность валюты, в которой номинирована ценная бумага, и вырастет прожиточный минимум.
- Дефолт эмитента или деноминация денежных знаков в государстве, где произведена эмиссия. Это самые сильные угрозы для держателей таких бумаг, стоимость которых в отдельных случаях будет стремится к нулю. Moneyinformer выше уже писал об этих опасностях.
Подробнее о купонном доходе и купонной (процентной) ставке
Купоны бывают нескольких видов:
- Постоянный. Размер купона, выраженный в процентах от номинальной стоимости, остается статичным в течение всего срока действия долгового обязательства. Выплата по первому купону будет равна всем последующим. В большинстве эмиссий, особенно крупных, используется этот способ.
- Фиксированный. Имеет много общего с постоянным купоном. Процентная ставка известна с момента выпуска бумаги, то есть она регулируется регламентом договора и не зависит от других факторов, например, курса валют. Но выплаты по купонам могут иметь различный размер и меняться во времени в соответствии с графиком выплат.
- Переменный. Размер купона не известен заранее до даты оферты, после которой объявляется ставка на следующий купонный период в зависимости от конъюнктуры рынка. Инвестору предоставляется возможность досрочно погасить облигации по оферте. Таких бумаг выпускается довольно много частными компаниями и корпорациями. Переменный купон часто имеют еврооблигации. Такие активы в большей степени интересны инвесторам, старающимся заработать на их покупке-продаже, на дожидаясь срока погашения.
- Разновидность Переменного купона — Индексируемый купон (с плавающей ставкой). Процентная ставка привязана к изменению какого-либо финансового индикатора, например, инфляции, курса доллара или базовой ставки ЦБ. Формула ее расчета публикуется и находится в открытом доступе для инвесторов.
- Нулевой. Выплат по купонам нет, но доход от таких бумаг инвестор получит, — потому, что стоимость погашения выше стоимости продажи. Такие активы довольно распространены, но подойдут они, в первую очередь, профессионалам рынка, потому что в этих эмиссиях много нюансов.
Иногда встречаются облигации с индексируемым номиналом, а не купонной ставкой, в том числе и среди гособлигаций. Пример здесь — ОФЗ 52001. Купон у этой серии фиксированный.
Еще одна разновидность — облигации с амортизируемым долгом. Параллельно с купонными выплатами частями погашается номинальная стоимость. Такие бумаги часто встречаются среди муниципальных.
Инвестирование в облигационные фонды
В значительной степени облигационные фонды являются аналогом ПИФов, только вкладывают деньги клиентов не в акции, а в облигации. Средства многих инвесторов объединяются и используются для покупки широкого ассортимента отдельных облигаций разных серий. Инвестирование в облигационные фонды безопаснее и даже может быть более выгодным, чем самостоятельные покупки, поскольку работа по выбору ценных бумаг доверяется профессионалам. Какую-то часть прибыли фонд оставит себе. Таким образом у участия в фонде есть и плюсы и минусы.