Счёт эскроу
После окончания строительства Банк перечисляет денежные средства со счёта эскроу застройщику.
В случае невыполнения застройщиком условий договора участия в долевом строительстве денежные средства возвращаются покупателю
Пошаговый процесс
Открытие
Оставьте заявку на сайте и заполните документы. После регистрации счёт готов к пополнению
Пополнение
Пополнить счёт эскроу можно картой «Мир» на сайте, в отделении банка или мобильном приложении
Закрытие
Когда приобретаемое жильё будет введено в эксплуатацию, а средства переведены застройщику, счёт будет закрыт
Документы
Аккредитивы
Надёжное решение для безопасных расчетов по сделкам купли-продажи недвижимости и другого имущества. Банк контролирует условия сделки и выступает гарантом своевременных расчётов между покупателем и продавцом
Термины и определения:
Банк – Акционерное общество «Банк ДОМ.РФ» / АО «Банк ДОМ.РФ», Универсальная лицензия Банка России № 2312 от 19.12.2018.
Заявка – совокупность сведений о Клиенте (в том числе персональные данные Клиента) и электронных образов документов Клиента в целях принятия Банком решения о резервировании текущего счета/счета эскроу, переданная Клиентом в Банк через Интернет-сайт, и подписанная им в порядке, определенном настоящим Соглашением.
Интернет-сайт – официальный сайт Банка https://domrfbank.ru, через который Клиент может оформить Заявку.
Клиент – физическое лицо (резидент или нерезидент), данные которого указаны в Заявке.
Код подтверждения из SMS-сообщения – четырехзначный цифровой код, направляется Банком в SMS-сообщении на указанный в Заявке номер мобильного телефона Клиента.
Согласие – согласие Клиента на получение информации рекламного характера, согласие на обработку персональных данных Клиента, подписанные в порядке, определенном настоящим Соглашением.
Определение лица, подписавшего электронный документ Кодом подтверждения из SMS-сообщения (простой электронной подписью), производится на основе сведений, указанных Клиентом в Заявке, с учетом примененного Кода подтверждения из SMS-сообщения.
Электронная форма – электронная страница на Интернет-сайте для заполнения Заявки.
Предмет Соглашения:
1. Банк и Клиент (далее — Стороны) заключают соглашение об использовании простой электронной подписи (далее — Соглашение) в следующих целях:
1) подписание Клиентом Соглашения, Заявки и Согласия простой электронной подписью Клиента (далее — Пакет электронных документов) в соответствии с п. 4 настоящего Соглашения;
2) предоставления Заявки, подписанной простой электронной подписью Клиента, посредством официального сайта Банка.
2. Для целей Соглашения и подписания Пакета электронных документов простой электронной подписью (далее — ПЭП) является электронная подпись, которая посредством использования кодов, паролей или иных средств подтверждает факт формирования простой электронной подписи определенным лицом. Стороны определили, что в качестве ПЭП используется код, содержащийся в направляемом Банком Клиенту SMS-сообщении (Код подтверждения из SMS-сообщения) на номер мобильного телефона Клиента, указанный в Заявке.
3. Согласно ст. 428 Гражданского кодекса Российской Федерации Соглашение является договором присоединения. Присоединение к Соглашению осуществляется на условиях публичной оферты, адресованной Банком физическим лицам и размещенной на Интернет-сайте.
4. Акцептом оферты Банка, указанной в п. 3 Соглашения, являются следующие действия Клиента в Электронной форме: посредством проставления отметки «Согласен» после ознакомления с текстом настоящего Соглашения и ввода в соответствующее поле «Код подтверждения» Кода подтверждения из SMS-сообщения Банка.
5. Соглашение является заключенным с момента акцепта Клиентом оферты Банка, указанной в п.3 Соглашения, в порядке, указанном в п. 4 Соглашения, и действует бессрочно.
6. Банк не несет риски, связанные с тем, что направленная Банком на номер мобильного телефона/адрес электронной почты Клиента, указанный в Заявке, информация о принятом решении о предоставлении кредита или о резервировании номера текущего счета/счета эскроу станет доступна третьим лицам.
7. Клиент и Банк обязаны соблюдать конфиденциальность Кода подтверждения из SMS-сообщения.
8. Электронные документы (Заявка, Согласие и настоящее Соглашение), подписанные ПЭП Клиента, признаются Банком и Клиентом электронными документами, равнозначными документам на бумажном носителе, подписанным собственноручной подписью Клиента.
9. Порядок разрешения споров.
9.1. Стороны договорились, о том, что информация, связанная с фактом подписания настоящего Соглашения и дальнейшего использования Клиентом ПЭП, хранимая в информационных системах Банка, имеет юридическую силу и может быть использована в качестве надлежащих доказательств при урегулировании споров.
9.2. В случае возникновения споров относительно факта подписания Клиентом документа с помощью ПЭП в соответствии с настоящим Соглашением, такие споры разрешаются согласительной комиссией, состоящей из Клиента (уполномоченного представителя Клиента) и представителя Банка. Согласительная комиссия на основании предоставленных Банком электронного документа и доказательств делает вывод о наличии у Банка, подписанного ПЭП Клиента электронного документа, относящегося к предмету спора, либо о том, что Банк не располагает таким документом. По результатам работы комиссии составляется акт, содержащий вывод и его обоснование. В случае отказа Клиента от участия в работе согласительной комиссии, акт составляется Банком в одностороннем порядке.
9.3. В случае неурегулирования споров и разногласий спор передается на рассмотрение суда общей юрисдикции.
Как дистанционно открыть эскроу-счёт: схемы продаж в условиях изоляции
Разбираем специфику продаж иногородним и иностранцам в условиях тотального карантина и методы дистанционного открытия эскроу-счетов.
Ирина Корсун

В условиях изоляции девелоперам стало сложнее продавать — рынок уже месяц обсуждает, как перевести продажи в онлайн, ЦБ разрешил открывать счета без физического посещения банка, а мы в Profitbase выпустили два сервиса для перевода бронирования и оформления сделок с недвижимостью в онлайн-среду.
Но продавать иностранцам и иногородним было непросто и до карантина. Как не потерять этот потребительский сегмент в текущих реалиях — рассказал директор по управлению проектами и инвестициями ГК «Ёлка Девелопмент» Максим Марков.
1. Особенности проектного финансирования от ДОМ.РФ, которые важно знать при работе с эскроу-счетами
Что есть важного в типовом договоре проектного финансирования от ДОМ.РФ? Там есть две ключевые формулировки:
- «Счёт Эскроу означает любой Счёт Эскроу, открытый на основании Договора Счёта Эскроу».
- «Договор Счёта Эcкроу означает любой договор Счёта Эскроу между Кредитором в качестве эскроу-агента, Заемщиком в качестве бенефициара и Участником Долевого Строительства в качестве депонента, который заключается в связи с заключением Договора Долевого Участия между Заёмщиком в качестве застройщика и таким участником долевого строительства в отношении площадей Объекта».
То есть в типовом договоре проектного финансирования банки пытаются не прямо, но прописать, что под счётом эскроу они считают счёт эскроу открытый именно в их банке. Любой счёт эскроу открытый в другом банке, согласно условиям типового договора, не является таковым.
Почему это важно — средства дольщика, размещённые на счёте эскроу в другом банке, не учитываются при расчёте ставки кредита, которая зависит от количества денежных средств, размещенных на счетах эскроу в Банке-Кредиторе.
Соответственно нам совершенно невыгодно открывать эскроу счёт в каком-либо другом банке, кроме ДОМ.РФ, который предоставил нам проектное финансирование.
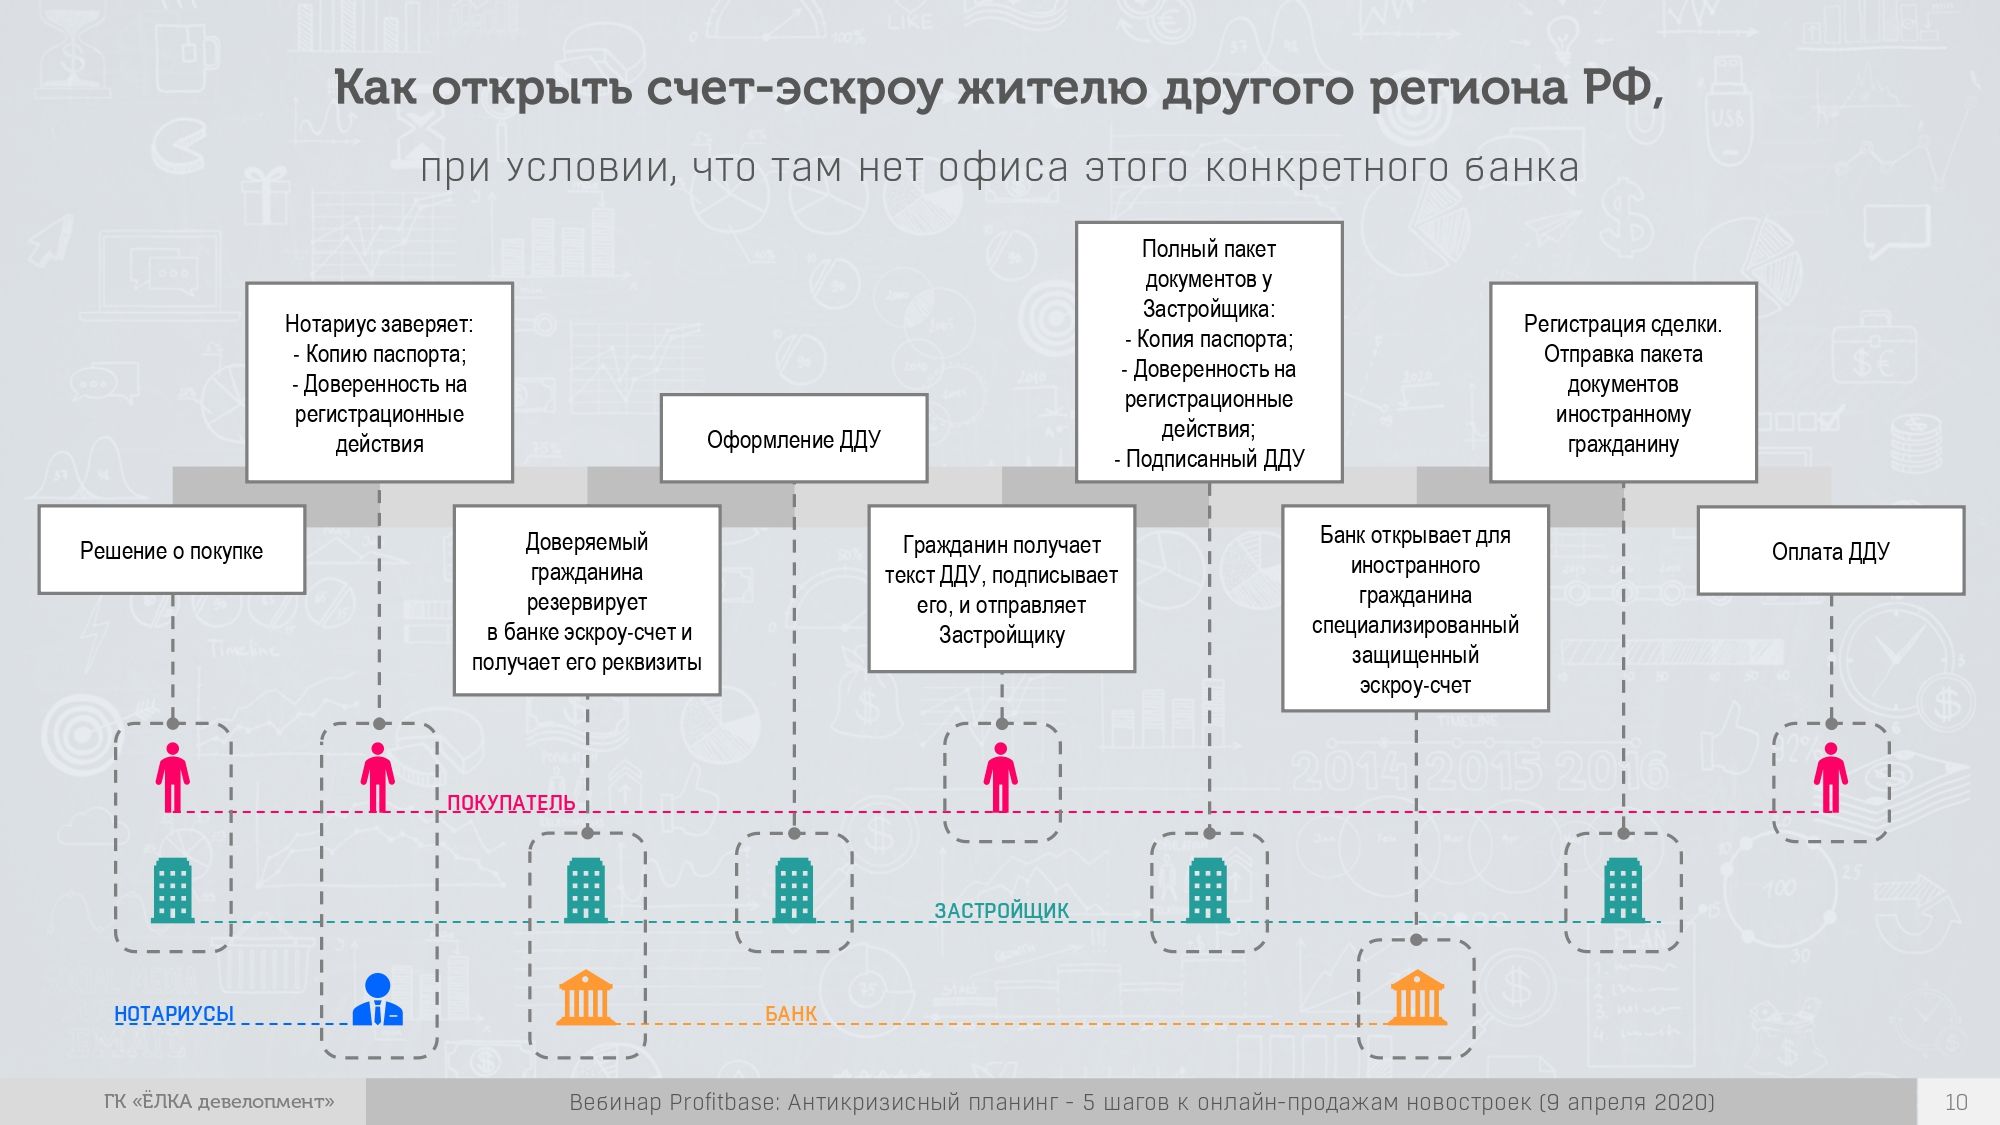
2. Как открыть эскроу-счёт жителю другого региона РФ в конкретном банке, если в регионе нет его отделений
Мы поняли, что нам нужно открывать счета эскроу в том банке, который дал нам проектное финансирование. Но что делать, если отделения этого банка есть не во всех регионах?
Итак, у нас есть покупатель из региона N, в котором нет отделения нашего банка, а нам нужно открыть для него счёт.
В чём проблема?
Проблема в идентификации гражданина — без личного присутствия открыть эскроу-счёт невозможно. А лично прийти ему некуда, потому что отделений банка в регионе нет.
Что делать?
Чтобы дистанционно открыть счёт понадобятся:
- Нотариально заверенная копия паспорта гражданина.
- Нотариально заверенная доверенность на открытие счёта-эскроу и совершение регистрационных действий.
- Отработанная технология документооборота (схема ниже).
Схема документооборота для дистанционного открытия счёта-эскроу:
3. Как открыть счёт-эскроу гражданину СНГ в российском банке, если границы закрыты
С гражданами стран СНГ ситуация сложнее.
Во-первых, эта история повторяет предыдущую — сохраняется проблема идентификации. Даже если в стране есть банк, который предоставил вам проектное финансирование, юридически это не поможет. Человек, пришедший и идентифицированный Альфа Банком Казахстан не является в этот момент идентифицированным Альфа Банком РФ.
Во-вторых, человек находится в юрисдикции другого государства, и если он отправит вам документы и доверенность — при пересечении границы они потеряют юридическую силу.
Резюмируем, в чём проблема:
- Без личного присутствия гражданина открыть эскроу-счёт невозможно.
- Гражданин не может находиться на территории РФ.
- Гражданин находится в юрисдикции другого государства.
- Банки и нотариат работают в юрисдикции другого государства.
Что делать?
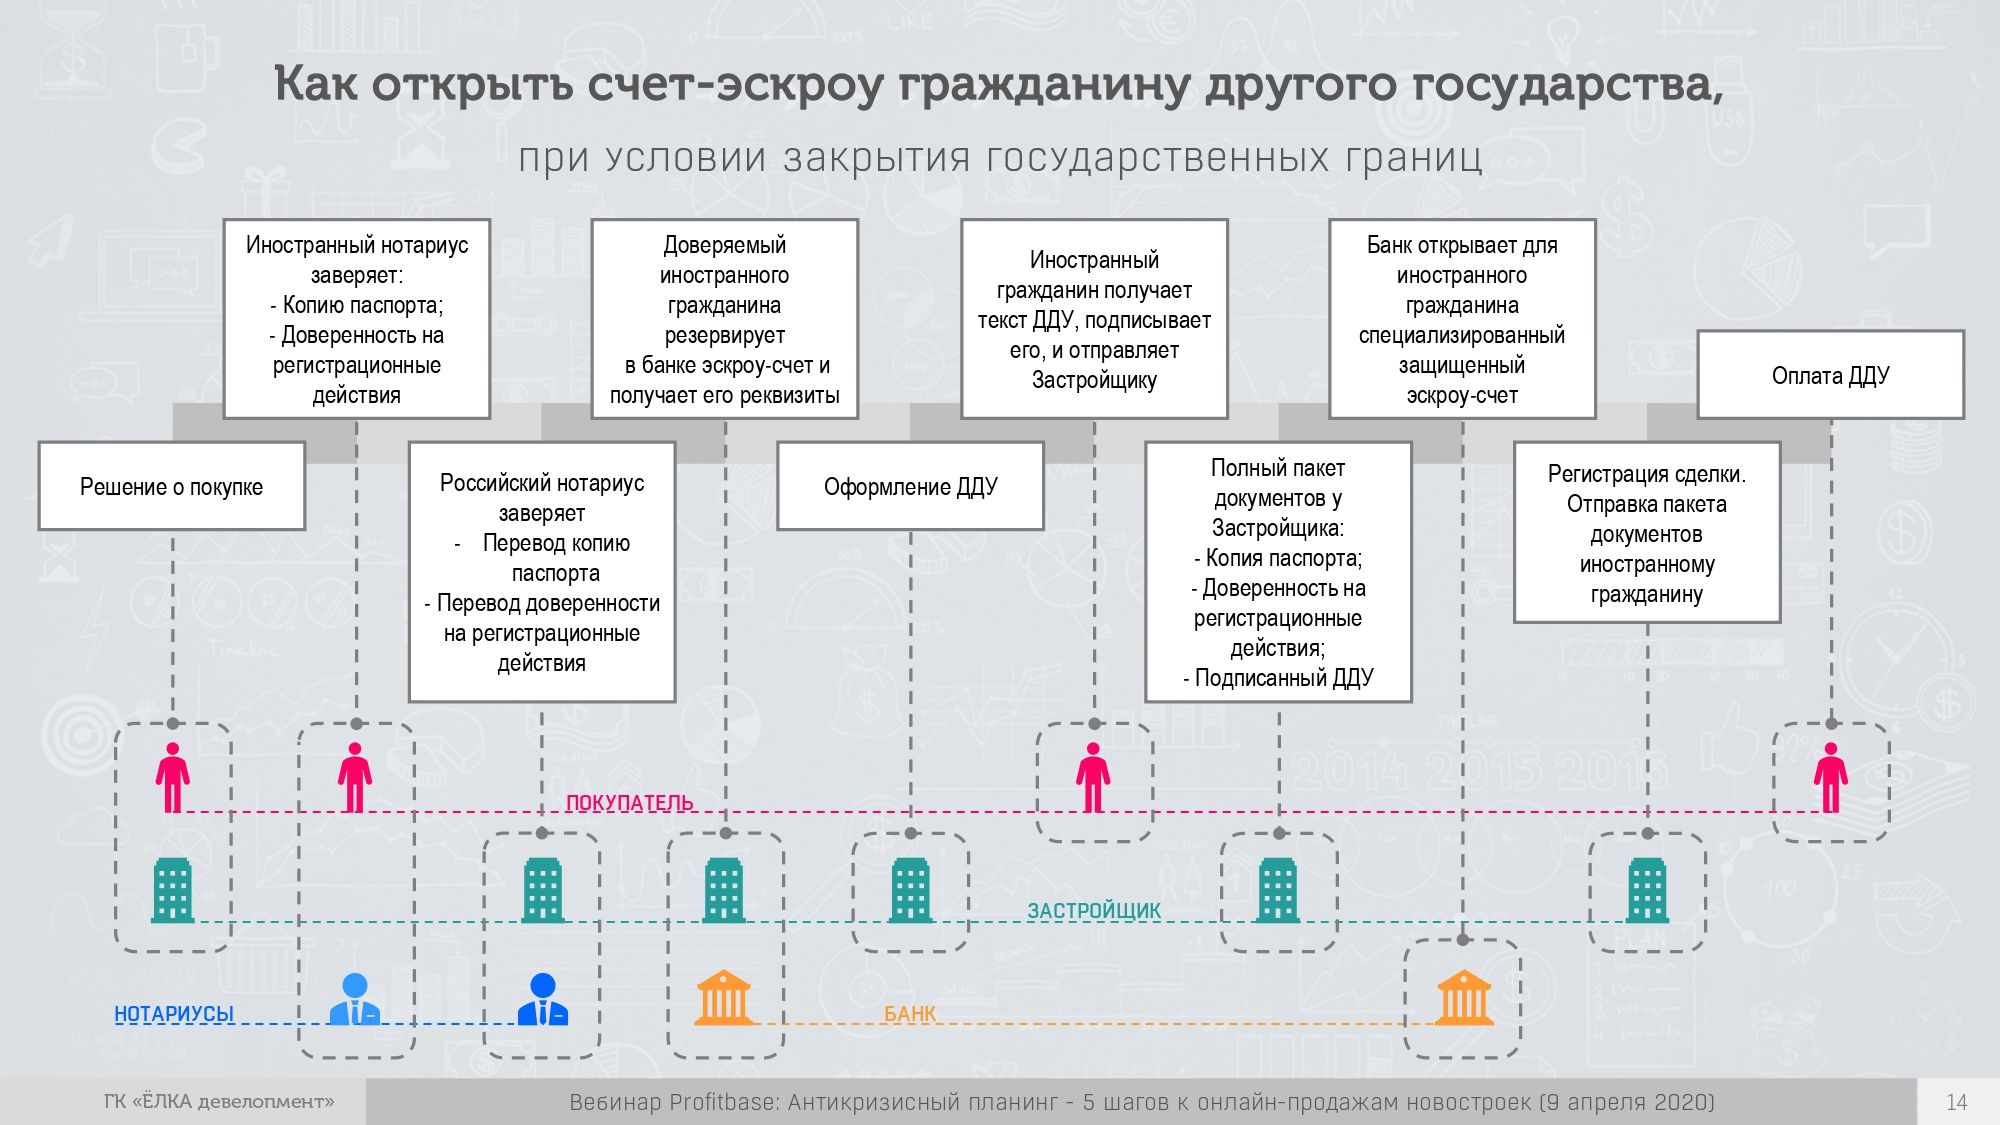
В этом случае для дистанционного открытия счёта понадобятся:
- Нотариально заверенная копия паспорта на территории РФ.
- Нотариально заверенная на территории РФ доверенность на открытие счёта-эскроу и совершение регистрационных действий.
- Отработанная технология документооборота (схема ниже).
Технология документооборота очень похожа, но в ней у нас два нотариуса:
в первую очередь человек идёт к нотариусу в своей стране и заверяет документы, а затем в России другой нотариус заверяет переводы этих документов. Дальше ситуация выглядит примерно так же, как удалённое открытие счёта во втором сценарии, только по времени все этапы тянутся немного дольше.
Цифровая сделка — это прекрасно. Но пока рынок не может полностью перейти в онлайн.
В каких точках цикла сделки никогда не обойтись без оффлайна:
1. Банк. В России на днях могут начать онлайн-идентификацию, но если клиент из СНГ — пока покупателю всё равно нужно физически посещать отделение банка. Он в любом случае должен идентифицировать человека.
2. Нотариус. Человек в любом случае должен к нему физически прийти, чтобы оформить доверенность на открытие счёта и заверить документы.
Статья подготовлена по материалам доклада директора по управлению проектами и инвестициями ГК «Елка Девелопмент» Максима Маркова на онлайн-конференции Profitbase «5 шагов к онлайн-продажам новостроек». Смотреть запись конференции →
Эскроу-счет – простыми словами
В последние годы эскроу-счета получили широкое распространение на рынке недвижимости. Этот механизм позволяет избежать рисков, связанных с участием в долевом строительстве, и помогает дополнительно обезопасить сделки на вторичном жилье.

Что такое эскроу счет, для чего его используют?
Эскроу-счет – это специальный банковский счет, на котором размещаются денежные средства дольщиков до момента окончания строительства. Ни покупатель жилья, ни застройщик не могут использовать их до передачи готового жилья или расторжения договора ДДУ.
Все строительные работы проводятся на собственные средства застройщика или кредитные средства, которые он получает в банке. Если по какой-то причине строительство многоквартирного дома не будет завершено в срок (например, в связи с банкротством застройщика), дольщик сможет вернуть свои деньги в полном объеме, а также получить дополнительно неустойку (подробнее о способах взыскания неустойки можно прочитать в нашей инструкции: Как взыскать неустойку по ДДУ?).
Это правда, что можно вывести деньги с эскроу-счета в любой момент?
Нет, дольщик может вывести средства со счета, если застройщик не выполнит свои обязательства по договору ДДУ. К числу наиболее распространенных причин, по которым покупатель может потребовать возврата своих вложений, относятся банкротство застройщика, неудовлетворительное качество строительных работ, нарушение сроков передачи готового жилья.
В каком банке можно открыть эскроу-счет?
Одновременно с подготовкой проектной документации застройщик выбирает банк, который будет сопровождать проект строительства многоквартирного дома вплоть до сдачи его в эксплуатацию. Именно в этом банке участники долевого строительства открывают эскроу-счета.
Как открыть счет эскроу?
На первый взгляд может показаться, что эскроу-счета являются чем-то сложным. В действительности после того, как покупатель выбрал подходящее жилье в строящемся доме, вся процедура укладывается в несколько шагов:
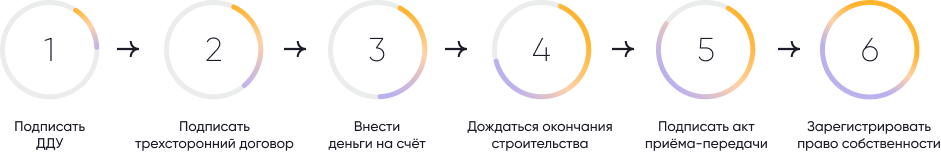
Обратиться в офис застройщика и подписать договор участия в долевом строительстве;
Заключить трехсторонний договор с банком и застройщиком о создании эскроу-счета и дождаться его открытия. Если жилье приобретается в ипотеку, дополнительно с банком заключается договор о выдаче ипотечного кредита;
Внести денежные средства на эксроу-счет (в размере первоначального взноса или стоимости квартиры);
Ожидать окончания строительства и введения дома в эксплуатацию;
После того, как покупатель подписывает акт-приема передачи квартиры, банк переводит деньги с эскроу-счета на специальный счет застройщика;
Оформить квартиру в собственность (подробнее о способах оформления жилья в собственность можно прочитать в нашей инструкции: Как оформить квартиру в собственность?).
Какие документы потребуются от дольщика для открытия эскроу-счета?
Для открытия счета потребуются паспорт и оригинал договора участия в долевом строительстве. В случае оформления ипотеки банк также может дополнительные документы, в том числе справку о доходах. Точный перечень необходимо уточнять в непосредственно банке.
Обязательно ли оформлять ипотеку в том же банке, в котором открыт эскроу-счет?
Нет, эскроу-счет и ипотека могут быть оформлены в разных банках. Покупатель квартиры может подать заявку на выдачу кредита в любой банк, предлагающий наиболее выгодные условия.
Как работает эскроу-счет при оформлении ипотеки?
После того, как дольщик заключил договор ДДУ с застройщиком и открыл счет эскроу, он может перейти к оформлению ипотеки. В случае, если заявка на выдачу ипотечного кредита одобрена, после завершения всех документальных формальностей банк безналичным способом переводит средства на эскроу-счет. Они замораживаются до момента завершения строительства или обстоятельств, связанных с банкротством строительной компании или нарушением условий договора.
Одновременно банк открывает отдельный кредитный счет, на который дольщик ежемесячно перечисляет ипотечные платежи.
Кому принадлежат деньги, размещенные на эскроу-счете?
До момента передачи квартиры деньги на эскроу-счете принадлежат дольщику. После того, в банк предоставляются документы, подтверждающие выполнение условий договора ДДУ (акт приема-передачи или выписка из ЕГРН), средства переходят в распоряжение застройщика.
Чем эскроу отличается от аккредитива?
Эскроу-счет является альтернативой аккредивному счету при покупке недвижимости. В обоих случаях перечисление денег происходит только после выполнения продавцом и покупателем определенного набора условий, например, перерегистрации права собственности на квартиру или подписания акта-приема передачи.
Основания для открытия счета. Эскроу-счет создается на основании трехстороннего договора между банком, покупателем и продавцом (чаще всего им выступает застройщик), в котором четко прописываются условия перечисления денежных средств. Аккредитивный счет открывается по заявлению плательщика, в котором прописываются условия закрытия сделки.
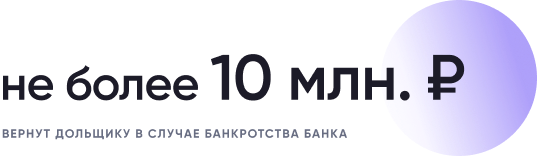
Страхование счета. Деньги, размещенные на эскроу-счетах застрахованы Агенством по страхованию вкладов. В случае банкротства кредитной организации средства будут компенсированы в полном объеме (но не более 10 млн рублей). В то же время аккредитивные счета не подпадают под систему страхования вкладов.
Что происходит с эскроу-счетом при банкротстве застройщика?
В этом случае есть несколько сценариев развития событий. Участник долевого строительства может потребовать расторжения договора ДДУ и возврата средств.
Если принято решение о том, что многоквартирный дом будет достраиваться другим застройщиком, и участник долевого строительства с этим согласен, деньги остаются на эскроу-счете до момента передачи готового жилья.
Что произойдет, если обанкротится банк
Средства, размещенные на эскроу-счетах, застрахованы. В случае банкротства кредитной организации потери дольщика (но не более 10 млн рублей) будут компенсированы Агентством по страхованию вкладов. Например, если вы приобрели квартиру стоимостью 11 млн рублей с помощью эскроу-счета, вернуть удастся только 10 млн рублей.
Можно ли использовать эскроу-счет для покупки жилья на вторичном рынке?
Чаще всего эскроу-счета используются для приобретения квартир в новостройках, но они также применяются при сделках со вторичным жильем. Они являются альтернативой аккредитивному счету и банковской ячейке и позволяют гарантировать, что стороны выполнят все условия договора купли-продажи.
При использовании эскроу-счета соответствующее условие прописывается в договоре между продавцом и покупателем, после чего они совместно обращаются в банк. Покупатель перечисляет деньги на счет, где они хранятся до момента, когда продавец предоставит документ, подтверждающий переход права собственности (выписку из ЕГРН).
Плюсы и минусы счета эскроу
Эскроу-счета позволяют гарантировать безопасность покупки жилья в строящихся домах и фактически исключить возможность потери денежных средств. При любом исходе дольщики получат готовую недвижимость или вернут вложенные деньги.
Если вы планируете покупку вторичного жилья, несомненным плюсом будет то, что обслуживание эскроу-счетов чаще всего оказывается дешевле аккредитивов. Во многих случаях при оформлении ипотеки на покупку жилья эскроу-счет открывается бесплатно.
Также счет эскроу не может быть арестован за неоплаченные штрафы, налоги или алименты, что создает дополнительные гарантии сохранности денег до момента передачи жилья.
Тем не менее, у покупки жилья с использованием эскроу-счета есть ряд недостатков. Если вы приобретаете квартиру с помощью ипотечного кредита, и застройщик не сможет завершить строительство, проценты, уплаченные банку, вернуть не получится. Кроме того, при покупке квартиры стоимостью более 10 млн рублей сохраняется риск, что не удастся компенсировать полную стоимость жилья.
Счета эскроу: что нужно знать покупателю квартиры в новостройке
Летом 2019-го российские девелоперы перешли от долевого строительства к проектному финансированию с использованием счетов эскроу. Нововведение направлено на обеспечение безопасности и надежности вложений средств граждан и сделало невозможным появление новых обманутых дольщиков.
Что такое счет эскроу
Счет эскроу — это специальный счет в банке, на котором деньги хранятся до выполнения определенных обстоятельств.
Покупатель квартиры кладет деньги на эскроу-счет, а продавец (в нашем случае застройщик) может их забрать, когда выполнит условия, заранее прописанные в договоре. Услуги по открытию таких счетов оказывают банки, которые называют эскроу-агентами — они выполняют роль независимых посредников и следят за выполнением условий договора.
Новый механизм расчетов выстроен таким образом, что средства за купленную квартиру вносятся на счет после регистрации договора участия в долевом строительстве и замораживаются на нем до момента регистрации права собственности на первую квартиру в достроенном доме. В случае возникновения у застройщика проблем с завершением строительства дома покупатель всегда может рассчитывать на возврат уплаченной суммы. Новый вариант расчетов сделал невозможными ситуации, когда дольщик, заплатив девелоперу полную стоимость квартиры, в случае замораживания строительства остается и без денег, и без квартиры.
Застройщикам проектное финансирование на строительство жилых домов выдают банки. Счета эскроу открываются в том же банке, который кредитует проект. Поэтому средства на эскроу являются источником дешевого фондирования по кредитам девелоперам, а успешные продажи квартир на этапе строительства позволят девелоперу снизить процент по кредиту.
Покупка. Как купить квартиру через эскроу
Вся модель финансирования строительства жилья с использованием счетов эскроу заключается в десяти шагах:
- Девелопер получает разрешение на строительство и открывает в банке специальный расчетный счет.
- Покупатель жилья подписывает с застройщиком договор долевого участия (ДДУ) в строительстве.
- Девелопер, банк и покупатель заключают трехсторонний договор о создании счета эскроу.
- Банк открывает покупателю счет эскроу.
- Застройщик и покупатель регистрируют ДДУ в Росреестре.
- Покупатель вносит деньги на счет эскроу.
- Деньги хранятся в банке, пока не будут выполнены прописанные в ДДУ условия.
- Девелопер вводит дом в эксплуатацию.
- После завершения строительства деньги со счета эскроу переводятся на специальный банковский счет застройщика.
- Покупатель оформляет жилье в собственность.
Дольщик может открыть эскроу-счет в любом банке из перечня, опубликованного на официальном сайте Центробанка. «В этот список попадают банки, соответствующие критериям, установленным правительством. Чтобы открыть счет эскроу, покупателю жилья нужно предоставить в банк подписанный договор участия в долевом строительстве и учредительные документы компании-застройщика. В тексте ДДУ должно быть указано, что рассчитываться с девелопером дольщик будет через счет эскроу, который обслуживает выбранный им банк», — прокомментировала управляющий партнер компании «Метриум» Мария Литинецкая.
Ипотека. Как оформить ипотеку при использовании счета
Ипотека с использованием эскроу-счета также позволяет максимально защитить интересы всех сторон сделки. Покупатель может оформить жилищный кредит как в том же банке, где девелопер получил проектное финансирование, так и в другом, предложившем более выгодные условия (и тогда эскроу-агентом и кредитором будут выступать разные кредитные организации).
И в том и в другом случае у заемщика равные условия обслуживания счета эскроу — комиссии за открытие и ведение счета, согласно требованиям закона 214-ФЗ, не взимаются. Однако во втором случае заемщику, вероятно, придется оплатить комиссию за перевод суммы ипотечного кредита в другой банк.
В целом схема выдачи ипотеки проста: согласно требованиям закона 214-ФЗ, сумма первоначального взноса заемщика может быть зачислена на счет эскроу только после регистрации договора участия в долевом строительстве — то есть в тот момент, когда и заемщик, и кредитор уверены в том, что сделка состоялась.
После выдачи кредита и зачисления всей суммы на эскроу-счет заемщик начинает погашать ипотеку и ожидать завершения строительства дома. При желании заемщик на данном этапе может даже рефинансировать свой кредит в другом банке, ведь за время строительства многоэтажного дома (в среднем это полтора-два года) условия кредитования на рынке могут поменяться в лучшую сторону, а на размещенные на счете деньги смена кредитора никоим образом не повлияет.
Что лучше: эскроу, банковская ячейка или аккредитив
Эскроу-счет — это специальный счет в банке, на который покупатель вносит деньги при покупке квартиры в строящемся доме.
«Средства вносятся после регистрации договора участия в долевом строительстве. Данная сумма резервируется на счету и перечисляется застройщику лишь после того, как он завершит строительство дома и зарегистрирует право собственности на первую квартиру в данном ЖК. Подобная схема покупки защищает средства покупателя на сумму до 10 млн руб., поскольку они не перечисляются продавцу, соответственно, при неисполнении им обязательств по передаче квартиры (при заморозке проекта или банкротстве) он может вернуть всю уплаченную сумму обратно», — разъяснила председатель совета директоров компании «Бест-Новострой» Ирина Доброхотова.
При аккредитиве посредником между покупателем и продавцом также выступает банк. Деньги покупателя списываются с его счета на аккредитивный счет, где резервируются на установленный по договору срок. Получить эти средства продавец, либо покупатель, либо агент, в зависимости от того, что прописано в агентском договоре, сможет после предъявления в банк договора купли-продажи квартиры, ДДУ, ДУП, на котором есть отметка о регистрации перехода права собственности на имя покупателя.
«В отличие от эскроу-счетов аккредитив можно использовать как при покупке квартиры в строящемся доме (договору долевого участия, договору уступки права требования), так и уже готового жилья на вторичном рынке по договору купли-продажи. Преимуществом подобного вида расчетов по сравнению с банковской ячейкой является то, что покупателю не нужно обналичивать и возить большие суммы наличных, а для покупателя — сверять их подлинности при получении денег. Среди минусов — дорогое обналичивание денег со счета получателя, если в этом есть необходимость, а также риск отзыва лицензии у банка, так как страховка АСВ на аккредитивы не распространяется», — объяснила Доброхотова.
Банковская ячейка используется чаще всего при покупке квартиры на вторичном рынке. Особенностью такого вида расчетов является то, что положить сумму в ячейку необходимо наличными, пояснила председатель совета директоров компании «Бест-Новострой».
«Многие опасаются перемещаться по городу с наличными деньгами. Выходом бывает аренда ячейки в том же банке, в котором у физлица открыт счет (это зависит от условий реализации застройщика), чтобы снятые средства сразу переложить в ячейку. Хотя снятие больших сумм в банке надо заказывать заранее. Также банк может запросить подтверждение источника денег», — резюмировала эксперт.
Плюсы и минусы. Подводные камни покупки через эскроу
У схемы покупки жилья через эскроу-счета есть свои нюансы. Бывают ситуации, когда уже после регистрации сделки покупатель решил отказаться от приобретения оплаченной квартиры и просит вернуть ему все деньги. В данном случае в установленном законом порядке происходит расторжение договора участия в долевом строительстве, а средства с эскроу-счета за вычетом суммы первоначального взноса должны быть возвращены банку, предоставившему кредит. Первоначальный взнос возвращается покупателю.
В случаях, когда расторжение сделки происходит по вине застройщика (например, невыполнение условий договора в рамках проектного финансирования, затягивание сроков строительства сверх допустимых законом, банкротство застройщика), деньги со счета эскроу подлежат возврату покупателю.
Раньше участник долевого строительства терял свой первоначальный взнос и еще оставался должен банку по кредиту. Теперь при возникновении проблем у застройщика покупатель сможет получить обратно свой первоначальный взнос, а банк — сумму выданного кредита.
Если покупатель не воспользуется правом на расторжение договора участия в долевом строительстве, а решит дождаться решения о назначении иного застройщика для завершения строительства проблемного объекта, уплаченная сумма останется на счете эскроу до момента завершения строительства.
Если у банка, выступающего эскроу-агентом, будет отозвана лицензия, застройщик и участник долевого строительства обязаны заключить договор счета эскроу с другим уполномоченным банком. Государство и в этой части предусмотрело подушку безопасности для граждан — участников долевого строительства: их средства на счетах эскроу застрахованы Агентством страхования вкладов на сумму до 10 млн руб.
Преимущества эскроу
- Дольщик гарантированно получит деньги, если выполнит свои обязательства
- В случае если одна из сторон решит расторгнуть сделку, счет закрывается автоматически, а деньги возвращаются соинвестору строительства
- Стороны имеют право выбрать документы, которые послужат доказательством заключения сделки
- Покупатель открывает счет эскроу бесплатно
- Суммы до 10 млн руб. застрахованы в Агентстве по страхованию вкладов
- Счет эскроу нельзя арестовать, даже если у гражданина есть долги по налогам или штрафам
Недостатки эскроу
- Сегодня по счетам эскроу работают не все российские банки
- До перевода застройщику деньги на счете заблокированы — их можно вернуть только при расторжении договора
- Деньги на эскроу не приносят прибыли, как депозит, на который начисляют проценты
Комментарии экспертов
«До 10 млн руб. распространяется действие системы страхования вкладов»
Данила Литвинов, заместитель председателя правления банка «Дом.РФ»:
— Использование механизма эскроу минимизирует риски дольщиков при покупке квартир в строящихся домах. Раньше люди оказывались один на один со своей проблемой, когда застройщики по каким-либо причинам не завершали строительство, зачастую и с действующим кредитом.
Теперь на рынке появляется механизм защиты дольщиков: застройщик не сможет воспользоваться деньгами покупателя квартиры до момента сдачи дома в эксплуатацию, деньги покупателя будут находиться на специальном счете эскроу в банке. Счет открывается бесплатно, а на сумму до 10 млн руб. распространяется действие системы страхования вкладов. Риски недостроя переносятся с покупателей жилья на профессиональных участников рынка — застройщиков и банки. Это позволит закрыть проблему обманутых дольщиков.
«Банку невыгодно держать на своем балансе недостроенный объект»
Николай Алексеенко, генеральный директор Рейтингового агентства строительного комплекса (РАСК):
— Запуск механизма приобретения жилья на стадии строительства через эскроу-счета в первую очередь позволяет убрать с рынка ситуацию, когда с одной стороны сделки на еще не построенный объект находится дольщик (физическое лицо), а с другой стороны — застройщик (юридическое лицо). Это накладывало правовую и информационную асимметрию: на практике рядовому гражданину невозможно релевантно оценить надежность того или иного застройщика, а в случае его банкротства дольщикам приходилось каким-либо образом кооперироваться, чтобы защитить свои интересы. В свою очередь, с запуском проектного финансирования интересы всех дольщиков защищает банк, который аккредитовал застройщика.
Это выводит все взаимоотношения на принципиально иной уровень. Во-первых, банк имеет профессиональные компетенции при оценке застройщика и отдельного объекта, что уже достаточно серьезно снижает риски. Во-вторых, при банкротстве застройщика судьба объекта будет зависеть от банка: либо поиск и привлечение нового застройщика, либо выплаты дольщикам. В любом случае самому банку невыгодно держать на своем балансе недостроенный объект, таким образом, он фактически имеет те же интересы, что и дольщики.
«Новая схема финансирования привела к укрупнению рынка»
Наталья Шаталина, генеральный директор сервиса по поиску новостроек «Синица»:
— При введении новой схемы работы было много опасений, большинство из них в результате не реализовались. С точки зрения работы с покупателем введение эскроу не сильно изменило порядок работы застройщиков и риелторов, появился новый обязательный этап сделки — открытие счета эскроу и дальнейшее внесение средств именно на него, а не на расчетный счет застройщика. Покупатели и агенты легко адаптировались к новому этапу. Существенного роста расходов застройщика из-за перехода на эскроу не произошло, за 2020 год стоимость проектного финансирования снизилась. На момент принятия поправок ставки были на уровне 7–8%, далее ставки снизились до 5,5–5% в среднем по рынку, что произошло как за счет снижения ключевой ставки до уровня 4,25%, так и за счет принятия поправок о привязке ставки проектного финансирования к темпам поступления средств на счета эскроу. Таким образом, в успешных проектах эффективная ставка зачастую находится на уровне 2–3%, а иногда и ниже. Как и ожидалось, новая схема финансирования проектов привела к укрупнению рынка, крупные застройщики смогли привлечь средства для организации строительства, небольшим компаниям было намного сложнее, некоторые не справились и были вынуждены уйти.
За прошедший год произошел рост доли проектов, реализуемых с использованием эскроу-счетов. Так, по итогам декабря 2019 года с использованием эскроу предлагалось порядка 16% всех квартир и апартаментов в старых границах Москвы, в Новой Москве доля таких предложений была чуть выше — около 18%. В декабре 2020 года доля эскроу в Москве выросла до 44,1%, в Новой Москве — до 66,6%, в Московской области — до 35,4%.