Лучшие кредитные карты в 2023 году

Наибольшей популярностью пользуются кредитные карты с льготным периодом, он также называется грейс-период. Эта опция, благодаря которой банк начинает начислять проценты по долгу не сразу, а через определенное время: месяц, 50 или 100 дней. Вполне можно уложиться с возвратом денег в льготный период и не заплатить ни копейки лишней. Тогда кредит будет для клиента фактически бесплатным, если не считать денег, которые берет банк за обслуживание самой карты. Как раз таким образом и советуют пользоваться кредитками – не доводить до начисления процентов, которые больше, чем по классическим кредитам.
Как оформить кредитную карту?
Получить кредитку – рядовая процедура. Потенциальный держатель карты должен быть совершеннолетним. Все остальное – в руках конкретного банка. Они решают, какой кредитный лимит, льготный период и так далее предоставить конкретному человеку. Подход к каждому клиенту гибкий.
Проще всего получить кредитку в том банке, клиентом которого вы уже являетесь. Тогда у менеджера есть доступ к информации о средствах на дебетовой карте: он видит, что, например, вы получаете каждый месяц зарплату, и может рассчитать, с каким долгом справитесь.
Этап 1. Подайте заявку. Большинство крупных банков предлагают сделать это онлайн. Как правило, необходим всего лишь один документ – паспорт. Иногда попросят еще одну бумагу, подтверждающую личность. В других случаях может понадобиться справка с места работы по форме 2-НДФЛ, которая подтвердит доходы.
Этап 2. Дождитесь одобрения. Чаще всего, это формальность – если документы в порядке.
Этап 3. Получите карту. Можно зайти в отделение банка – только уточните, в какой именно офис привезли вашу карту. Кроме того, многие банки предлагают услугу по доставке карты домой или на работу.
Этап 4. Активируйте карту. Сделать это несложно: как правило, потребуется позвонить в банк или зайти на сайт кредитной организации.
Может ли один человек оформить на себя несколько кредитных карт?
Да, это распространенная практика. На одной высокий кэшбэк, на другой длительный льготный период.
Узнает ли один банк о долге по кредитке другого банка?
Банки получают информацию из кредитных бюро. Клиент должен дать на это согласие. Если человек подписал такую бумагу, менеджеру кредитной организации будет доступна вся история его займов.
Можно ли снимать с кредитной карты наличные?
Можно. Но банк наверняка возьмет за такую операцию комиссию и установит на нее повышенные проценты. Это все прописано в договоре. При этом, объективно, с распространением терминалов и удобных способов моментального перевода денег необходимость в снятии наличных становится все меньше.
Как часто нужно пользоваться кредитной картой?
Как правило, никаких требований по максимальному или минимальному числу операций в договорах не прописывается. То есть можно оформить кредитку и не воспользоваться ей ни разу. Но банку это вряд ли понравится, так что в следующий раз он может вовсе не выпустить карту или понизить лимит.
Можно ли получить кредитную карту с плохой кредитной историей?
Принимая решение о выпуске кредитной карты для того или иного клиента, банк оценивает его платежеспособность. Главный вопрос для любого менеджера – сможет ли этот человек вернуть деньги. В принципе. И чем хуже кредитная история (непогашенные займы, существенные просрочки платежей, процедура банкротства), тем меньше шансов на положительное решение. Кроме того, кредитку могут выдать, но лимит по ней будет небольшой.
Впрочем, эксперты уверяют, что далеко не всегда есть прямая связь между решением менеджера и кредитной историей.
Что делать при просрочке платежей по кредитной карте?
В первую очередь – не бегать от банка. Если возникли финансовые проблемы, нужно сообщить менеджеру, что вы не сможете внести очередной платеж. Кредитор первый, кто заинтересован в возврате денег, так что вполне можно рассчитывать на согласование нового графика платежей.
Можно ли рефинансировать кредитную карту?
В пределах одного банка – маловероятно, а вот в другом банке такому человеку могут быть рады. Получить кредит на закрытие текущих обязательств – вполне распространенная услуга.
Как использовать кредитки выгодно: обзор карт и советы экспертов
Некоторые боятся пользоваться кредитными картами, ведь проценты по ним в разы больше, чем по другим потребительским кредитам. Для других кредитка — неотъемлемая часть жизни. Они могут пользоваться ею каждый день, получая бонусы.
Аналитики финансового маркетплейса «Сравни.ру» помогли нам подобрать кредитные карты с самыми выгодными условиями. Кроме того, мы попросили экспертов поделиться советами о том, как лучше всего пользоваться кредитками и получать от этого выгоду.
Карты с самым большим льготным периодом
«Просто кредитная карта» от Ситибанка. Льготный, или грейс-период кредитования у этой кредитки составляет 150 дней. В этот период вы сможете пользоваться деньгами без уплаты процентов — но только если подали заявку на карту онлайн с 24 августа 2020 года до 24 февраля 2021 года включительно. Такой льготный период предоставляют участнику акции с момента одобрения карты. Льгота распространяется на оплату товаров, услуг, снятие наличных и денежные переводы. После того как пройдут 150 дней, льготный период вернется к стандартному — 50 дней.
Стоит учитывать, что у каждого банка есть ежемесячные минимальные платежи — это обязательная сумма, которую вы должны внести на карту до определенной даты в счет погашения долга. Если ее не внести, льготный период прекратится. Для «Просто кредитной карты» сумма составляет 5% от суммы задолженности.
Выпуск и обслуживание карты — бесплатные. Помимо этого, у банка есть бонусная программа. Можно получить скидку до 25% в книжном онлайн-магазине «ЛитРес»,10% в ресторанах Novikov Group, кешбэк 5% за бронирование отелей на Booking.com и другие. Эти акции тоже действуют временно.
Кредитный лимит — до ₽300 тыс. Его могут увеличить до ₽1 млн. Процентная ставка — от 20,9% до 32,9%.
«Можно больше» от МКБ. Льготный период в 123 дня действует на весь срок карты. Не забывайте про минимальный платеж в месяц в размере 5%, чтобы ваш грейс-период не сгорел. Кроме того, льготы пропадут, если вы снимете с карты «Можно больше» наличные. Период распространяется только на оплату покупок и услуг.
Если в месяц вы снимаете с карты до 50% от кредитного лимита, то с вас не возьмут комиссию. В случае если сумма будет больше, то она составит 2,9% плюс ₽290.
Кредитный лимит — до ₽800 тыс., а процентная ставка — от 21% до 34%. Выпуск карты бесплатный. В первый год за обслуживание тоже не придется платить, если вы оформили карту до 31 декабря этого года. На следующий год оно также будет бесплатным, если сумма покупок за предыдущий была от ₽120 тыс. Если меньше — то ₽499.
Согласно бонусной программе, вы получите 5% в виде баллов при оплате медицинских услуг, покупке абонементов в фитнес-клубах, при пополнении проездных карт, аренде автомобиля или каршеринга, тратах на развлечения, бары, рестораны и кафе. При других покупках — 1%. Бонусами можно компенсировать покупки, которые вы совершили в прошлом месяце. Один балл равен одному рублю. Однако есть лимит — компенсация не должна превышать 5 тыс. баллов. Кешбэк у карты «Можно больше» составляет от 4% до 25% при покупках у партнеров банка.
«120 дней» от банка «Открытие». Льготный период у карты соответствует ее названию — 120 дней. Его могут продлить на три дня в зависимости от количества дней в месяце. Минимальный платеж — 3% от размера задолженности и начисленные проценты, но не меньше ₽300. При этом грейс-период не распространяется на снятие наличных, денежные переводы, брокерские операции, а также на казино и азартные игры.
За снятие наличных с карты комиссию не возьмут, как и за оплату с помощью кредитки ЖКХ, налогов и штрафов. Кредитный лимит — до ₽500 тыс., процентная ставка составляет 13,9–29,9%. Обслуживание стоит ₽1,2 тыс. в год.
У кредитки нет программы лояльности. В банке проходит акция «Приятные бонусы», при которой стоимость годового обслуживания возвращается каждый месяц по ₽100, если сумма покупок по карте составляет от ₽5 тыс. Однако она заканчивается 31 октября.
Карты с самыми большими бонусами
Opencard от «Открытия». С этой кредиткой можно получать кешбэк до 11% в выбранной категории. Категории включают транспорт, кафе и рестораны, путешествия, красоту и здоровье. Кешбэк начисляется бонусными рублями, где один бонус равен одному рублю. Максимум можно получить 5 тыс. баллов в месяц.
В первый месяц пользования картой кешбэк начисляют всем, потом необходимо выполнять условия: каждый месяц расплачиваться кредиткой или переводить средства на другие карты в интернет- или мобильном банке, а также сохранять минимальный остаток на счетах банка от ₽500 тыс. или погашать задолженность минимальными платежами — 5% от суммы долга.
Можно выбрать другую опцию и получать до 3% на все покупки. Для этого необходимо соблюдать те же условия. Если тратить ₽50 тыс. в месяц и получать кешбэк за любые покупки, то за год можно накопить 18 тыс. баллов, подсчитали аналитики «Сравни.ру».
Кредитный лимит карты — до ₽500 тыс., процентная ставка составляет от 13,9% до 29,9%. Льготный период достигает 55 дней. Обслуживание карты бесплатное.
«365» от «Ренессанс Кредита». Если с помощью этой карты вы будете совершать покупки у партнеров банка, кешбэк может достичь 30% (его также начисляют бонусными рублями). На все другие покупки кешбэк составит 3%, если вы будете тратить от ₽75 000,01. Если сумма меньше, то размер кешбэка будет 1–1,5%.
Максимальное количество баллов, которые можно получить за месяц, — 3 тыс. Если тратить ₽50 тыс. в месяц на любые покупки, то за год можно накопить 9 тыс. баллов. Баллами можно компенсировать покупки, тогда один балл равен одному рублю. Если их использовать для оплаты ЖКХ или мобильной связи, то один рубль будет равен двум бонусам. Минимальная сумма компенсации — 500 бонусов.
Карта выпускается бесплатно. За первый год обслуживания также не надо платить. Потом, если сумма покупок по кредитке превысит ₽10 тыс. за месяц, обслуживание тоже будет бесплатным. В противном случае обслуживание обойдется в ₽99 в месяц.
Кредитный лимит — до ₽300 тыс. Процентная ставка — 23,9%, при снятии наличных она достигнет 45,9%. Кроме того, за снятие денег с карты в банкомате с вас возьмут комиссию в размере 2,9% плюс ₽290. Минимальный платеж в месяц составит 5% от задолженности, льготный период — 55 дней.
Airbonus Premium от банка «Авангард». При получении карты вам начислят 1 тыс. приветственных миль. На них можно купить билеты на самолет и на поезд, в том числе на московский «Аэроэкспресс». Они должны быть забронированы на сайте банка. При покупках с помощью кредитки тоже будут начислять бонусные мили — по одной за каждые потраченные ₽20. Если вы будете тратить по ₽50 тыс. в месяц, то за год получите 31 тыс. миль.
Карту можно открыть в рублях, долларах и евро. Вместе с ней вам предоставят бесплатную страховку для выезда за рубеж с покрытием до €60 тыс.
Кредитный лимит карты рассчитывается индивидуально. Процентная ставка составляет 15–30%, минимальный ежемесячный платеж — 5%. За обслуживание кредитки придется платить ₽5,5 тыс. в год. Снятие наличных с карты тоже платное. Если вы снимаете до ₽300 тыс., то комиссия составит 3%, если больше — то 5,5%. Грейс-период — 50 дней.
«Мир возможностей» от банка «Россия». Кешбэк составляет 5% от суммы задолженности на конец месяца. Акция касается золотых карт и проходит с 5 октября по 31 декабря этого года.
Для того чтобы получить кешбэк, нужно потратить более ₽30,01 тыс. за месяц. Кроме того, нужно выплачивать проценты по карте. Кешбэк начисляется реальными деньгами, его максимальная сумма — ₽3 тыс. в месяц.
Выпуск карты бесплатный, как и обслуживание. В банке можно сделать карту-браслет, это будет стоить ₽1,5 тыс. Льготный период — 61 день. Процентная ставка варьируется от 19,5% до 21%, а минимальный платеж — 5% плюс проценты, не менее ₽300. За снятие денег с кредитки с вас возьмут от 3% до 5%. Кредитный лимит составляет до ₽300 тыс.
Как использовать кредитку с выгодой для себя
Совет № 1: Используйте банковскую карусель
По мнению финансового консультанта Игоря Файнмана, это самый эффективный и абсолютно законный способ заработать 1–2% в год к своему капиталу. В банке, где вам выдали зарплатную карту, получаете кредитку с максимальным грейс-периодом. С ее помощью делаете все покупки, а зарплату кладете на депозит в банке. Когда льготный период подходит к концу, забираете деньги с депозита и гасите задолженность по кредитке.
«То есть у вас фактически деньги три-четыре месяца лежат на банковском депозите и приносят вам процент. Вы пользуетесь деньгами банка для того, чтобы нести текущие расходы. Но для этого надо иметь финансовую дисциплину, чтобы всегда укладываться в грейс-период. Потому что если вы допускаете даже просрочку один день, то вам начисляются проценты не за один день, а за весь срок пользования кредитной картой», — сказал консультант «РБК Инвестиции ».
Директор департамента кредитных рисков БКС Банка Сергей Хайруллин отметил, что на дебетовую карту также могут начислять проценты на остаток по счету. Так что можно воспользоваться этой возможностью и гасить задолженность с дебетовой карты.
Совет № 2. Выбирайте лимит, исходя из своей зарплаты и доходов
Если ваша зарплата ₽50 тыс. в месяц и вы планируете взять кредитную карту с грейс-периодом в 150 дней, то кредитный лимит составит ₽150 тыс., подсчитал Файнман. «Чтобы на три месяца вам спокойно хватило денег», — отметил он.
«Желательно не тратить по карте больше денег, чем прямо сейчас есть в наличии, то есть использовать карту как инструмент управления средствами, а не для того, чтобы купить что-то, на что не хватает собственных средств», — добавил Хайруллин.
Совет № 3. Внимательно читайте договор
В договоре прописаны условия кредита, в частности процентная ставка. Но обычно некоторые из них прописаны мелким шрифтом.
«Когда мы говорим про кредитные договоры, банки расставляют нам очень много красных флажков — надо очень внимательно читать договор перед тем, как его подписывать», — посоветовал Файнман.
Если вам привезли на дом кредитку, но договор не выдали, то с высокой долей вероятности можно попасть на эти «красные флажки».
Совет № 4. Не снимайте с кредитки наличные
Помните, что банки вводят комиссии на снятие денег с кредитной карты и прерывают льготный период, если вы взяли наличные.
«Это может оказаться для вас очень дорого и очень плачевно. Поэтому кредитная карта — для того, чтобы вы пользовались грейс-периодом», — отмечает Файнман.
Совет № 5. Используйте кредитную карту как залог
Деньги могут заблокировать при бронировании номера в отеле или аренде автомобиля. Для этих целей в путешествиях можно пользоваться кредиткой.
«Тогда вам не придется отказываться на время от собственных средств, как было бы с дебетовой картой», — объяснил Хайруллин.
Совет № 6. Не бегайте от банка при просрочке платежей
Свяжитесь с банком, если возникли финансовые проблемы и вы не смогли внести очередной платеж. Кредитку можно рефинансировать.
«При возникновении просрочки по кредитной карте точно не нужно начинать прятаться от банка, а, наоборот, вступать с организацией в конструктивный диалог, целью которого, возможно, будет процесс последующего рефинансирования кредита», — сказал начальник управления развития продуктов и проектов банка компании «Фридом Финанс» Мурад Шихмагомедов.
Больше новостей об инвестициях вы найдете в нашем телеграм-канале «Сам ты инвестор!»
Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее
Кредитные карты с бесплатным снятием наличных в 2023 году в Абакане
На фоне повышения процентных ставок по потребительским кредитам, карты с кредитным лимитом набирают все большую популярность среди россиян. Причина проста: по кредиткам можно пользоваться льготным периодом, и не платить проценты, а по некоторым еще и бесплатно снимать наличные. Какие банки предлагают такую услугу в 2023 году, читайте далее.
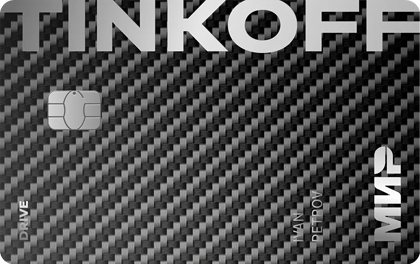
| Кред. лимит | 1 000 000 Р |
| Проц. ставка | От 15% |
| Без процентов | До 55 дней |
| Стоимость | От 495 р./год |
| Кэшбек | 1-30% |
| Решение | 2 мин. |
| Кред. лимит | 100 000 Р |
| Проц. ставка | От 0% |
| Без процентов | 50 дней |
| Стоимость | 0 руб. |
| Кэшбек | До 30% |
| Решение | 1 мин. |
| Кред. лимит | 1 000 000 Р |
| Проц. ставка | От 12% |
| Без процентов | До 120 дней |
| Стоимость | От 0 руб./год |
| Кэшбек | До 30% |
| Решение | 2 мин. |
| Сумма | 70 000 Р |
| Cтавка | От 0% |
| Срок | До 168 дней |
| Сумма | 100 000 Р |
| Cтавка | От 0% |
| Срок | До 126 дней |
| Сумма | 30 000 Р |
| Cтавка | От 0% |
| Срок | До 30 дней |
| Сумма | 30 000 Р |
| Cтавка | От 0% |
| Срок | До 31 дня |

| Кред. лимит | 300 000 Р |
| Проц. ставка | От 11,99% |
| Без процентов | До 365 дней |
| Стоимость | 0 руб. |
| Кэшбек | До 33% |
| Решение | 2 мин. |

| Кред. лимит | 1 000 000 Р |
| Проц. ставка | От 11,9% |
| Без процентов | 180 дней |
| Стоимость | От 0 руб. |
| Кэшбек | Нет |
| Решение | 3 минуты |
| Кред. лимит | 1 000 000 Р |
| Проц. ставка | От 11,9% |
| Без процентов | До 111 дней |
| Стоимость | 0 руб. |
| Кэшбек | 1-25% |
| Решение | 2 мин. |
| Кред. лимит | 800 000 Р |
| Проц. ставка | От 24.5% |
| Без процентов | До 123 дней |
| Стоимость | До 499 руб. |
| Кэшбек | 5% |
| Решение | 2 мин. |

| Кред. лимит | 300 000 Р |
| Проц. ставка | От 11,99% |
| Без процентов | До 60 дней |
| Стоимость | От 0 руб. |
| Кэшбек | До 12% милями |
| Решение | 1-5 дней |

| Кред. лимит | 300 000 Р |
| Проц. ставка | От 11.99% |
| Без процентов | До 365 дней |
| Стоимость | От 0 руб. |
| Кэшбек | До 33% |
| Решение | 2 мин. |

| Кред. лимит | 1 000 000 Р |
| Проц. ставка | От 19% |
| Без процентов | До 52 дней |
| Стоимость | От 0 руб. |
| Кэшбек | 1 миля/60 р. |
| Решение | От 15 мин. |

| Кред. лимит | 700 000 Р |
| Проц. ставка | От 15% |
| Без процентов | До 55 дней |
| Стоимость | 990 руб./год |
| Кэшбек | Голдбэк |
| Решение | 2 мин. |
| Кред. лимит | 600 000 Р |
| Проц. ставка | От 23,9% |
| Без процентов | До 50 дней |
| Стоимость | От 0 руб. |
| Кэшбек | СПАСИБО |
| Решение | До 2 дней |
Информация об условиях взята с официальных сайтов банков. Рекомендуем уточнять актуальные тарифы на сайте, по телефонам, в отделениях интересующего банка. Дата обновления: 27.01.23
Категории
- Онлайн-заявка
- В день обращения
- Без процентов
- Срочно
- Без справок
- Без годового обслуживания
- Без подтверждения дохода
- Без 2-НДФЛ
- Для пенсионеров
- Для студентов
- Безработным
- По паспорту
- По двум документам
- По почте
- С беспроцентным периодом
- С льготным периодом
- С кэшбэком
- С большим лимитом
- Моментальные
- С бесконтактной оплатой
- Apple Pay
- Samsung Pay
- С низкой ставкой
- Для онлайн покупок
- С временной регистрацией
- За 5 минут
- За 15 минут
- За 30 минут
- За 1 час
- За 1 день
- Visa
- MasterCard
- МИР
- Премиум
- Платинум
- Молодежные
- Для путешествий
- С бонусными милями
- Доступные
- Одобрение 100%
- Быстрые
- Без проверки кредитной истории
- Экспресс
- С 18 лет
- С 19 лет
- С 20 лет
- С 21 года
- С 22 лет
- С 23 лет
- До 70 лет
- До 75 лет
- До 80 лет
- На 50 дней
- На 55 дней
- На 60 дней
- На 90 дней
- На 100 дней
- На 110 дней
- На 120 дней
- На 145 дней
- На 150 дней
- На 180 дней
- На 200 дней
- На 365 дней
- На 5 000 рублей
- На 10 000 рублей
- На 15 000 рублей
- На 20 000 рублей
- На 25 000 рублей
- На 30 000 рублей
- На 40 000 рублей
- На 50 000 рублей
- На 60 000 рублей
- На 70 000 рублей
- На 80 000 рублей
- На 90 000 рублей
- На 100 000 рублей
- На 150 000 рублей
- На 200 000 рублей
- На 250 000 рублей
- На 300 000 рублей
- На 400 000 рублей
- На 500 000 рублей
- На 1 000 000 рублей
- Золотые
- Черные
- Аэрофлот
- С кэшбэк на АЗС
- Зарплатные
- Заявка во все банки
- Одобрение всем
- ЮнионПей
- Показать все
Кредитные карты с бесплатным снятием наличных в 2023 году — сравнение условий
В таблице представлены предложения с лучшими условиями в данной категории.
| Предложение | Кред. лимит | Проц. ставка | Без процентов | Стоимость | Рейтинг Бробанк.ру |
|---|---|---|---|---|---|
| Тинькофф Драйв кредитная | 1 000 000 Р | От 15% | До 55 дней | От 495 р./год | 5.0 / 5 |
| Карта Kviku | 100 000 Р | От 0% | 50 дней | 0 руб. | 1.1 / 5 |
| Тинькофф Платинум | 1 000 000 Р | От 12% | До 120 дней | От 0 руб./год | 4.1 / 5 |
| Альфа-Банк 365 дней без % | 300 000 Р | От 11,99% | До 365 дней | 0 руб. | 2.1 / 5 |
| Газпромбанк 180 дней | 1 000 000 Р | От 11,9% | 180 дней | От 0 руб. | 2.5 / 5 |
| МТС Кэшбэк | 1 000 000 Р | От 11,9% | До 111 дней | 0 руб. | 3.2 / 5 |
| МКБ Можно больше | 800 000 Р | От 24.5% | До 123 дней | До 499 руб. | 5.0 / 5 |
| Альфа-Банк AlfaTravel | 300 000 Р | От 11,99% | До 60 дней | От 0 руб. | 0.0 / 5 |
| Кредитная карта Альфа-Банк Билайн 365 дней | 300 000 Р | От 11.99% | До 365 дней | От 0 руб. | 0.0 / 5 |
| Кредитная карта Райффайзенбанк | 1 000 000 Р | От 19% | До 52 дней | От 0 руб. | 0.0 / 5 |
Потребительский кредит или кредитная карта: различия
- Кредитные карты со снятием наличных: какие есть особенности
- Подборка кредитных карт с бесплатным снятием наличных
- Карта «Универсальная»
- Карта возможностей
- Кредитная карта ДОМ.РФ
- Правильная карта
- Кредитная карта Zero
- Кредитная карта Премиальная
В конце февраля 2022 года Центральный Банк России резко поднял ключевую ставку до 20% годовых. Если не вдаваться в подробности того, как влияет данный показатель на расчет пени, штрафов и прочих спорных ситуаций, то можно выделить самое важное: под ключевую ставку получают деньги от ЦБ все российские банки.
Соответственно, если банк, например, ВТБ, получил от Центробанка деньги под 20% годовых, то для их использования и получения прибыли, ему необходимо выдавать эти же деньги под еще больший процент. Он будет зависеть от желаемого банком дохода.
К примеру, если банк выдает потребительский кредит под 22% годовых, то 20% — это плата Центробанку за предоставление денежных средств, и только 2% остается ВТБ на его текущие расходы и получение дохода от выдачи кредитов. Именно по этой причине все российские банки были вынуждены очень сильно повысить проценты по всем своим кредитным продуктам, просто потому, что для них получение свободных денежных средств стало резко очень дорогим мероприятием.
В связи с этим россиянам стало невыгодно брать обычные потребительские кредиты. Если брать даже небольшую сумму в пределах 50-100 тысяч рублей под 20-23% годовых, то переплата за год выходит колоссальная. И именно поэтому многие обратили свой взгляд на кредитки.
- У неё есть льготный период. Это определенный срок, в течение которого банк не начисляет проценты за пользование кредитными средствами.
У неё есть ежемесячный минимальный платеж. Если вы потратили с кредитки определенную сумму, которую вы не можете погасить одним взносом, то это и не обязательно. Можно разбирать долг на несколько платежей, и самостоятельно определять, сколько вы заплатите именно в этом месяце. Главное – не меньше минимального платежа (5-10% от суммы задолженности), а когда финансовое положение улучшится, можно будет внести больше. - У неё нет точного графика погашения. Есть отчетная дата – до неё нужно внести ежемесячный минимальный платеж. В остальном заемщик волен самостоятельно определять, как быстро он закроет задолженность. Конечно, чем быстрее – тем выгоднее.
- У карты часто есть бонусные программы. Банки заинтересованы в том, чтобы как можно больше людей пользовались их кредитными продуктами, и привлекают новых клиентов начислением бонусов или кэшбэка за покупки. Бонусы потом можно обменивать на скидку, а кэшбэком оплачивать новые покупки или закрывать долг.
Какие есть минусы у кредиток? За их обслуживание нередко нужно платить, плюс смс-оповещения также являются платной услугой. Ставки по ним могут быть такими же, как по потребкредитам или даже выше, а штрафные санкции за просрочку исчисляются по ставке 40-50%, что тоже не очень приятно.
Однако, если правильно использовать карточку, и не допускать выхода задолженности за пределы беспроцентного срока, то можно с большой выгодой совершать покупки. И не просто не переплачивать за это, а еще и получать различные «плюшки» в рамках бонусных программ. Поэтому для кого-то наличие кредитки может стать большим плюсом, даже несмотря на её недостатки.
Кредитные карты со снятием наличных: какие есть особенности
Некоторым клиентам принципиально важно, чтобы с карты можно было снимать наличные средства. Действительно, практически у всех кредитных карт есть такая возможность как обналичивание части средств, но здесь есть одна особенность: далеко не всегда снятие денег с карты попадает под льготный период.
Что это значит? Есть карты, по которым грейс-период распространяется исключительно на безналичную оплату товаров и услуг в магазинах. И если с такой карты снять наличные, то у заемщика не будет льготного срока. Ему уже со следующего дня будут начисляться немалые проценты, плюс еще могут взять дополнительную комиссию за сам факт обналичивания.
Поэтому еще на стадии выбора кредитки нужно определиться с тем, какие именно функции для вас важны. И если вы хотели бы иметь возможность в определенной ситуации снять немного бумажных купюр с кредитного счета, и не переплачивать огромные проценты, то вам нужно изначально выбирать карты, где под льготный период попадает опция снятия наличных.
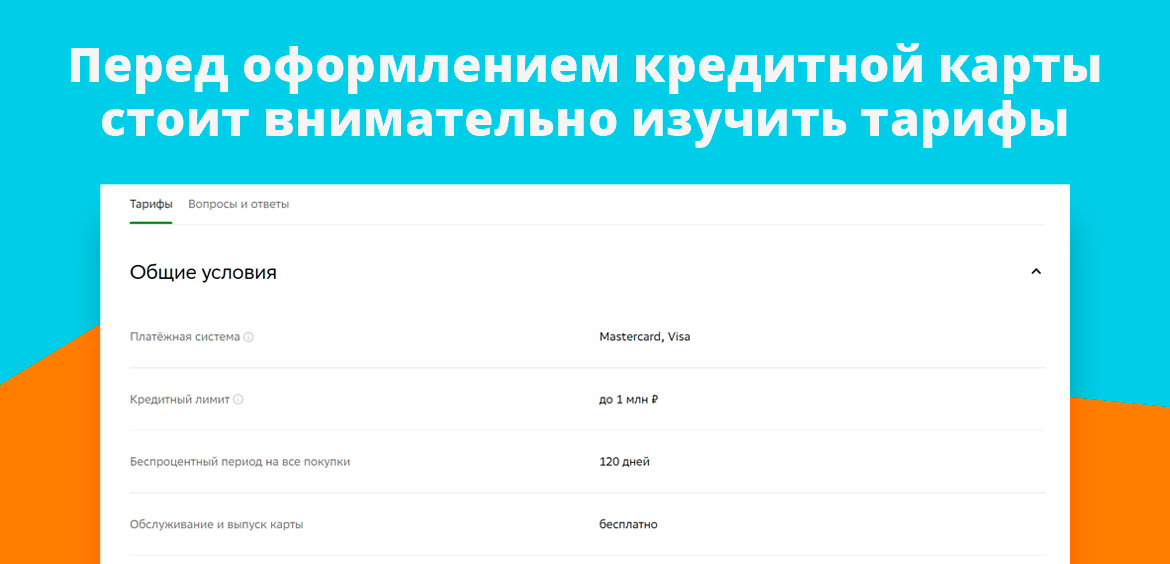
- Какие операции попадают под льготный срок;
- Есть ли комиссия за снятие наличных;
- Если обналичивание разрешено, то, в каком размере (дневной и месячный лимит);
- Льготный срок распространяется на снятие наличных только в первые месяцы использования карточки, или насовсем.
Последний пункт проясним: некоторые банки привлекают новых клиентов рекламой о том, что с их карт можно снимать наличные, и не платить за это проценты. Клиент, не разобравшись, оформляет карту, и потом выясняется, что снимать наличку можно, но только в первый месяц или два, а потом льготный срок уже не будет делать на эту операцию. Чтобы с вами такого не произошло, всегда внимательно читайте всю информацию на сайте в разделе «Тарифы», и особенно сноски к ним.
Подборка кредитных карт с бесплатным снятием наличных
Кредитных карт на российском рынке очень много, и среди нескольких десятков предложений бывает трудно найти именно тот вариант, который будет удовлетворять всем вашим требованиям. Мы заранее изучили программы российских банков, и составили ТОП-6 лучших карт, где можно снять наличные в льготный период без комиссии.
Карта «Универсальная»
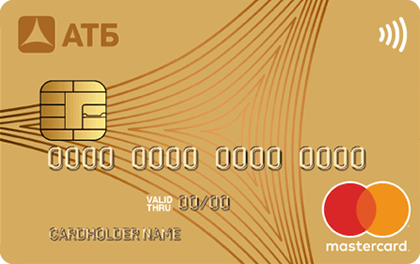
Выпускает её Азиатско-Тихоокеанский Банк. Карточка имеет престижные награды от The Retail finance, компания присудила этой карте 3 место в номинации «Лучший розничный продукт», а также первое место в категории «Эмпатия».
- Беспроцентный период — до 120 дней;
- Снятие наличных возможно до 15.000 рублей ежемесячно без комиссии;
- Обслуживание бесплатное на весь срок использования карты.
Можно подключить семейные привилегии, которые включают в себя кешбек 10% в определенных категориях при тратах от 20.000 рублей по карте, семейный счет (единый счет с дополнительными картами для членов семьи), а также контроль семейных расходов. Есть еще свой собственный АТБ-Клуб с программой привилегий, где можно получать скидки до 30% от партнеров банка.
Требования к заемщику: возраст от 21 до 70 лет, проживание на территории обслуживания банка, гражданство РФ, стаж работы от 3 месяцев (для ИП от 6 месяцев). Обязательный документ – паспорт гражданина РФ, подтверждение дохода увеличивает вероятность одобрения заявки.
Карта возможностей
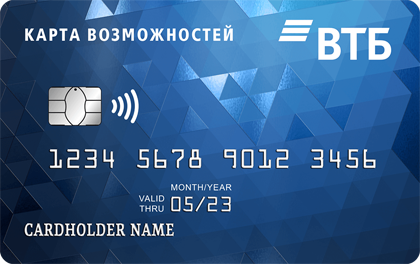
Одно из самых популярных предложений банка ВТБ, где объединились все преимущества ранее выпускаемых им кредитных карт. Все клиенты банка могут подключиться к бонусной программе Мультибонус. Она позволяет получать солидный кешбек за покупки от 1,5% до 30%, и обменивать его на скидки.
- Платежная система на выбор – Виза, МастерКард или МИР;
- Крупный беспроцентный период до 110 дней, который действует па покупки. На снятие наличных он действует в месяц открытия карты и на следующий месяц за ним;
- Бесплатный выпуск и доставку карты;
- Обслуживание бесплатное;
- Кредитный лимит до 1.000.000 рублей;
- Процентная ставка от 19,9% до 39,9% в год;
- Бесплатное снятие наличных до 50.000 рублей в месяц без комиссии в банкоматах ВТБ.
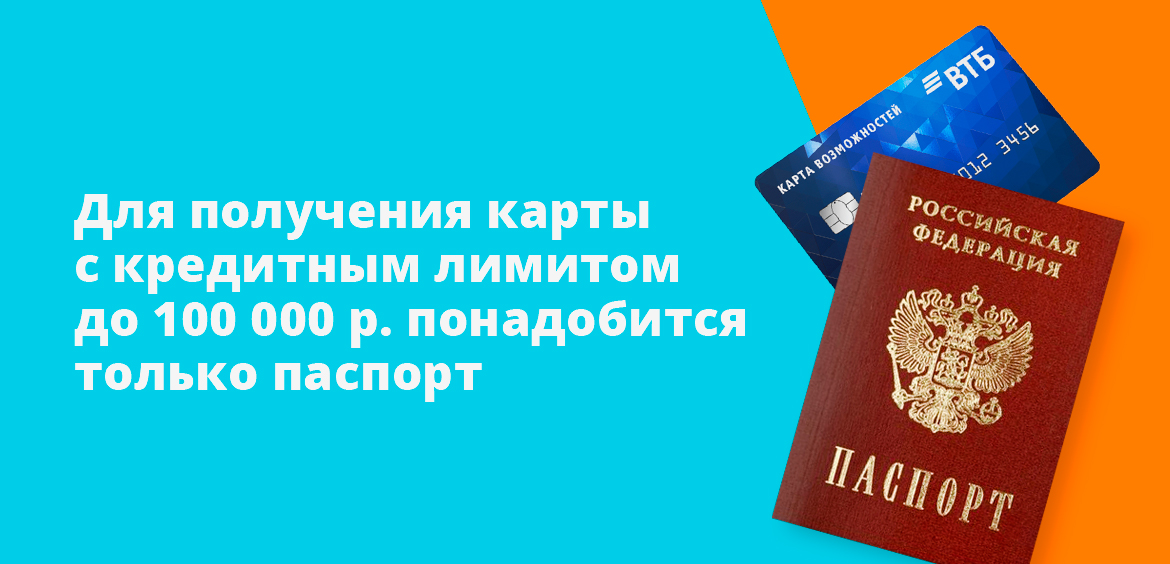
Требования: гражданство РФ, постоянная регистрация, официальный доход от 15000р. Если нужен небольшой кредитный лимит в пределах 100 тысяч рублей, то можно карту получить без справок только по паспорту. Если нужна более крупная сумма, то обязательно предоставление справки 2-НДФЛ или справки по форме банка.
Кредитная карта ДОМ.РФ
- Доступный лимит до 750.000 рублей;
- Бесплатное обслуживание для базовой карты. Премиальная карта обойдется в 1000 рублей ежегодно, а кредитка 120 дней в 199 рублей ежемесячно;
- Льготный период до 120 дней;
- Повышенный кешбек 5% в определенных категориях;
- Процентная ставка от 20% до 25% в год.
Здесь нет возможности бесплатно снять наличные: за эту операцию взимают комиссию в размере 1,5% от суммы снятия, но не менее 150 рублей. Однако с кредитки можно перевести 10.000 рублей в месяц на другую свою карту без комиссии, а для премиальных клиентов – до 50.000 рублей в месяц.
Правильная карта
Эмитентом является МИнБанк, популярный в Москве и Московской области. Дополнительно можно выпустить моментальную неименную карту, доступную для использования сразу же.
- Бесплатные выпуск и обслуживание карты;
- Кредитный лимит от 15.000 до 600.000 рублей;
- Льготный период до 115 дней;
- Процентная ставка минимально – от 39% в год;
- Бесплатно можно снять в рамках лимита до 20.000 рублей в месяц;
- Онлайн-сервисы бесплатно;
- Ежемесячный платеж всего 5% от задолженности.
Кто может оформить карту? Зарплатный клиент или клиент с положительной кредитной историей в МИнБанке, пенсионер или вкладчик банка.
Кредитная карта Zero
- Кредитный лимит до 150.000 рублей;
- Льготный период до 1100 дней;
- Минимальный платеж – 5% от суммы долга (минимально 500 рублей);
- Процентная ставка – 10% годовых;
- Выпуск карты 299 рублей;
- Обслуживание 59 рублей в сутки при наличии задолженности;
- Снятие наличных до 50.000 рублей без комиссии;
- Бесплатная доставка карты.
Оформить карту можно онлайн, в салонах МТС или в офисах банка. Из требований – возраст от 20 до 70 лет, гражданство РФ, паспорт. Справки не обязательны.
Кредитная карта Премиальная
Закрывает нашу подборку продукт от банка «Союз». Это карта для привилегированных клиентов, включает в себя консьерж-сервис, доступ в бизнес-залы Lounge Key в аэропортах с 4 бесплатными посещениями в квартал.
- Кредитный лимит до 1,5 млн. рублей;
- Процентная ставка от 19,5% в год;
- Льготный срок до 115 дней;
- Начисление бонусных баллов от 3% до 10% от суммы покупок;
- Выпуск бесплатный;
- Обслуживание бесплатно в первый месяц, в последующие 1490 рублей ежемесячно или бесплатно при определенных условиях;
- Одна операция по снятию наличных бесплатная.
Выдается только гражданам с положительной кредитной историей. Требуется возраст от 22 до 66 лет, справка 2-НДФЛ, постоянная прописка, стаж работы от 1 года общий.
Самые выгодные кредитные карты
Рейтинг лучших предложений по кредиткам в 2023 году: топ-12 карт с выгодными условиями пользования от 11 банков.




- Паспорт РФ
2,9% от суммы + 290 ₽
- Мир Classic
- Паспорт РФ
- 3,9% от суммы + 590 ₽ за счет кредитного лимита
- бесплатно за счет собственных средств
- 3,9% от суммы + 590 ₽ за счет кредитного лимита
- бесплатно на территории РФ за счет собственных средств
- Mastercard World
- Мир Classic
- Паспорт РФ
- Mastercard Standard
- Мир Classic
- Паспорт РФ
бесплатно до 50 000 ₽/мес., далее — 3,9% от суммы + 390 ₽
- Мир Classic
- Паспорт РФ
бесплатно первые 30 дней с даты подписания договора, далее — 3% от суммы (мин. 390 ₽)
- Mastercard World
- Visa Classic
- Мир Classic
- Паспорт РФ
- бесплатно за счет кредитных средств в сумме до 100 000 ₽ в первые 30 дней, далее — 5,9% от суммы + 590 ₽
- бесплатно за счет собственных средств
- бесплатно за счет кредитных средств в сумме до 100 000 ₽ в первые 30 дней, далее — 5,9% от суммы + 590 ₽
- 1% от суммы (мин. 300 ₽) за счет собственных средств
- Visa Classic
- Mastercard Standard
- Мир Classic
- Паспорт РФ
5,9% от суммы + 590 ₽
- 5,9% от суммы + 590 ₽
- Мир Classic
- Паспорт РФ
- 2,9% от суммы + 290 ₽ за счет лимита рассрочки
- бесплатно до 150 000 ₽/мес. за счет собственных средств, далее — 1,9% от суммы превышения
2,9% от суммы + 290 ₽ за счет лимита рассрочки
за счет собственных средств:
- бесплатно при снятии от 3 000 ₽
- 99 ₽ за операцию при снятии до 3 000 ₽
- 1,9% от суммы превышения при снятии свыше 150 000 ₽/мес.
- Мир Classic
- Паспорт РФ
5,9% от суммы операции + 590 ₽
- Мир Classic
- Паспорт РФ
- бесплатно при снятии до 30 000 ₽/мес., свыше — 4,9% от суммы + 590 ₽ за счет кредитных средств
- бесплатно за счет собственных средств
- Мир Classic
- Паспорт РФ
5,9% от суммы + 590 ₽
- Visa Gold
Предложения месяца
Отзывы пользователей: в каком банке лучше открыть кредитную карту
Привезли карту домой и все рассказали!
22 сентября 2023 года я заказала кредитную карту ( год без процентов) у Альфа-банка. Выбрала день 25 сентября и время с 11:00 до 13:00 для того, чтобы мне её привезли домой. Карту. Читать полностью
Благодарю за быстрое и качественное обслуживание
Очень быстрые ответы, качественное сопровождение по всем вопросам, доброжелательные и вежливые сотрудники и курьеры. Понятный интерфейс. Красивый дизайн пластиковых карт. Читать полностью
Обслуживание
На сайте с легкостью оформила карту с удобным для меня временем и местом. Карту получила уже через пару дней. Представитель ответил на интересующие вопросы, объяснил как. Читать полностью
Альфа банк
хороший банк, отличные условия по кредитной карте , удобный сайт. У карты, которой я пользуюсь хороший беспроцентный период. Беспроцентное снятие наличных денег в банкомате Альфа. Читать полностью
Лучший банк!
Была проблема: не начислили бонус за приглашение друга. Обратился с этим 14 сентября 2023 года в чат, где с оператором, который, кстати, ответил очень быстро, решили проблему. Читать полностью
Помогли
По собственной невнимательности приобрёл товар в магазине ДНС, который не входит в список «магазинов-партнёров» Сотрудник, Серова Алёна, помогла быстро решить вопрос — Рассрочки на. Читать полностью
Нормальный банк
Оформил кредитную карту «120 дней» в отделении банка. Условия и тарифы вполне приемлимые по сравнению с другими банками. Имеется возможность рефинансирования кредитных карт других. Читать полностью
Самые выгодные кредитные карты: топ-10 лучших в 2023 году
до 5000 баллов/мес
до 2000 баллов/мес

до 6000 баллов/мес
Азиатско-Тихоокеанский банк (АТБ)


до 3000 баллов/мес

Самые выгодные и удобные кредитные карты
Чтобы подобрать самые выгодные варианты, необходимо для начала определиться, что мы понимаем под выгодой. Идет ли речь о низкой стоимости обслуживания, или мы говорим о наличии функции cashback? Какой вариант выгоднее для держателя – с длительным льготным периодом или с низкой комиссией за снятие наличных?
Чтобы понять, какую лучше оформить, нужно определиться также с основными статьями расходов, которые мы планируем осуществлять по карте. Пользователю, который часто летает и оплачивает ей авиабилеты, стоит обратить внимание на продукты возможностью накопления бонусных миль. Для «шопоголиков» важным преимуществом станет ко-брендинг с торговыми сетями и наличие скидок, а также функции cashback. Самая лучшая для автолюбителя – ко-бренд банка с бензозаправками. А те, кто пользуется общественным городским транспортом, оценят предложения с возможностью безналичной оплаты проезда. Правда, следует понимать, что наличие бонусов и дополнительных функций зачастую отражается на стоимости обслуживания, поэтому прежде чем выбрать бонусный пластик, следует сопоставить размер надбавки к стоимости обслуживания с реальной выгодой от получения тех или иных преимуществ.
Мы предлагаем вам взглянуть на таблицу выгодных кредитных карт с целью ознакомления доступных вариантов:
| Наименование карты | Кредитный лимит |
| Кредитная карта «Все что надо» от банка Открытие | до 1 500 000 ₽ |
| Кредитная карта Целый год без процентов Platinum от Альфа-Банка | от 5 000 до 1 000 000 ₽ |
| Кредитная карта Вездедоход от Почта Банка | от 10 000 до 1 500 000 ₽ |
| Кредитная карта 115 дней от ЮниКредит Банка | от 30 000 до 3 000 000 ₽ |
| Кредитная карта 100+ от Промсвязьбанка | от 10 000 до 1 000 000 ₽ |
| Кредитная карта Своя UnionPay / JCB от Россельхозбанка | до 1 000 000 ₽ |
| Кредитная СберКарта от СберБанка | от 0 до 1 000 000 ₽ |
| Кредитная карта Мир от РНКБ | от 5 000 до 1 000 000 ₽ |
| Кредитная карта Магнитка Plus Credit от Кредит Урал Банка | от 9 999 до 1 000 000 ₽ |
| Кредитная карта 180 дней от Газпромбанка | от 9 999 до 1 000 000 ₽ |
Почему выгодно оформлять кредитную карту через Банки.ру
| ⏰ Решение онлайн: | за 5 минут |
| ⭐ Лучшие предложения: | от 11 банков |
| �� Льготный период: | от 55 до 1100 дней без % |
| �� Процентная ставка: | от 9.8% |
Часто задаваемые вопросы
Какая кредитка лучше?
Самые выгодные кредитные карты имеют ставку от 9.8%. Вот список наилучших предложений на 2023 год:
- Совкомбанк — Халва — до 1095 дней
- ВТБ — Карта возможностей — до 200 дней
- Тинькофф Банк — Платинум — до 55 дней
- Сбербанк — Кредитная СберКарта — до 120 дней
- Азиатско-Тихоокеанский банк (АТБ) — Универсальная — до 120 дней
- Ренессанс Банк — 2 года без % — до 755 дней
В каких банках самые выгодные кредитные карты?
В нашем каталоге можно заказать выгодные кредитные карты от 11 банков. Согласно Народному рейтингу Банки.ру лидирующие позиции по кредиткам занимают:
- Альфа Банк;
- Совкомбанк;
- Тинькофф Банк;
- Банк Открытие;
- Россельхозбанк;
- Кредит Европа Банк;
- МТС Банк;
- Банк Русский Стандарт;
- Московский Кредитный Банк;
- Газпромбанк.
У этих банков наибольшее количество положительных отзывов на кредитные карты, ответов от представителей на вопросы пользователей и решённых проблем.