10 вещей, которые сможет сделать мошенник, завладевший данными вашего паспорта
Однажды человека может разбудить неожиданный звонок с требованием вернуть долг, а в почтовом ящике окажется повестка в суд. Но кредитов он не брал, закон не нарушал — возможно, кто-то наживается на его паспортных данных.
изучил форумы мошенников
Вот как могут подставить мошенники, заполучив информацию из паспорта.
Взять микрокредит
Чтобы взять кредит в крупном банке, одних паспортных данных недостаточно: потребуется хотя бы копия документа.
А вот оформить микрозаем в интернете можно с помощью сведений с первых страниц паспорта — номера, даты выдачи, кода подразделения и места рождения.

Обратившись в несколько микрофинансовых организаций, мошенники получат существенную сумму на свои карты — а затем исчезнут, оставив жертву с долгами.
Зарегистрировать фирму
Пользуясь данными чужого паспорта, мошенники регистрируют фирму-однодневку. Так они безнаказанно творят темные дела: уклоняются от налогов или собирают с обычных людей деньги за предзаказ дорогих товаров.

Оформить рассрочку
Некоторые интернет-магазины предлагают клиентам покупать товары в рассрочку: чтобы забрать вещь, нужно указать паспортные данные, а оплатить покупку можно позже.
Это на руку мошенникам: они заказывают товар по чужому документу, а курьеру говорят, что покупку получит другой человек — не владелец паспорта. Предупрежденный курьер спокойно отдает дорогую вещь аферисту, но расплачиваться за нее должен ничего не подозревающий владелец паспорта.

Прислать квитанцию
Зная ФИО жертвы и адрес регистрации, мошенники подделывают квитанции на оплату штрафов от государственных органов.

Чтобы оплатить «штраф» и избежать суда, аферисты просят как можно скорее воспользоваться вложенной квитанцией.
Зарегистрировать электронный кошелек
Мошенники, которые обманывают людей в интернете, часто просят жертв выслать им деньги на электронный кошелек — поэтому аферистам выгодно использовать чужие данные. Так вся ответственность за мошенничество ляжет на плечи подставного владельца кошелька, а настоящие преступники останутся незамеченными.

Подделать паспорт
Чтобы изготовить паспорт, которым преступник сможет полноценно пользоваться, недостаточно подделать водяные знаки — паспорт с фальшивыми данными не пройдет ни одну проверку в электронных базах.
Поэтому мошенники используют информацию из настоящего документа, а фотографию в фальшивый паспорт вклеивают свою. По паспорту с реальными данными, но фотографией афериста можно брать кредиты в мелких организациях, не вызывая подозрений, — а отвечать по долгам придется владельцу настоящего паспорта.
Притвориться полицейским
Мошенник предлагает «выкупить» родственника, попавшего в беду: якобы ребенка доставили в отдел полиции, потому что он сделал что-то противозаконное. Этот обман распространен и многие о нем знают, поэтому лжеполицейский прикрывается персональными данными жертвы: называет точный возраст и имя ребенка, а еще данные паспорта родителя, которые «пробил» по полицейской базе.
Выяснить номер телефона по паспортным данным несложно. Многие указывают его на страницах в соцсетях или на страницах-визитках, которые можно найти, просто набрав имя и фамилию жертвы в поисковике.
Обманывать на сайтах объявлений
Мошенник размещает объявление о продаже дорогой вещи по бросовой цене: утверждает, что надо продать срочно, поэтому и скидка большая. А так как цена привлекательная, то и желающих много, поэтому аферист настаивает на предоплате: чтобы не терять время, если покупатель вдруг передумает.
В качестве гарантии липовый продавец высылает скан паспорта — разумеется, чужого, а после получения денег перестает отвечать на сообщения.
Шантажировать
Заполучив чужие паспортные данные, мошенники находят владельца паспорта в соцсетях и предлагают заплатить им за удаление информации о документе, а иначе обещают оформить микрозаймы на имя жертвы.
Из тех, кто согласится, мошенники вытягивают все более крупные суммы, шантажируя новыми махинациями. Если жертва отказывается платить, аферисты присылают сообщение с другого аккаунта, притворяясь обманутым покупателем с сайта объявлений: мол, знаю ваши паспортные данные, если не возместите ущерб — обращусь в полицию.
Оформить симкарту
В специальной программе, которая генерирует сканы паспортов, мошенники создают копию документа: с реальными данными постороннего человека, но со своей фотографией. С этой бумагой аферист приходит в салон связи и просит оформить симкарту — якобы забыл дома паспорт, но зато есть копия.
Если сотрудник посчитает копию верной, мошенник сможет оформить симку на чужие данные. Это поможет преступнику обманывать людей по телефону, не боясь полиции, — в случае чего оператор выдаст паспортные данные жертвы.

Это цветочки, а бывают и ягодки. Вот как еще разводят обычных людей вроде нас с вами:
Не попасть в историю. Как узнать, не взяли ли мошенники на вас кредит?
Финансовые организации стали внимательнее относиться к потенциальным заемщикам и чаще отказывать в займах, но по-прежнему могут выдать кредит человеку с чужим паспортом. Вот недавняя история из Старого Оскола: девушку атаковали коллекторы микрофинансовой организации с требованием погасить долг, который та не оформляла. После обращения в полицию выяснилось, что займ взяла подруга девушки — та сделала копию ее паспорта и оформила онлайн-кредит на сумму более 5 тысяч рублей, теперь ей светит лишение свободы на срок до двух лет. Эту историю можно назвать счастливой — злоумышленника, взявшего кредит по чужим документам, не всегда получается найти, и человеку, на которого повесили долг, приходится доказывать, что он ни при чем, судиться.
 Мошенники берут микрозаймы по копиям или по потерянным документам, а ничего не подозревающие граждане о том, что на них висит долг, узнают уже когда набежали проценты и пени. «Для дистанционного оформления кредита достаточно от вашего имени заполнить анкету на сайте кредитной организации, подгрузить фотографию паспорта и подтвердить согласие на оформление кредита. Мошенники, используя чужие данные и несовершенство технологий, получают денежные средства за счет кредита, оформленного на другого человека, который, сам того не подозревая, становится должником», — рассказывает юрист Елена Бабушкина.
Информация обо всех займах, поручителях, сумме долга, сроке его исполнения, просрочках хранится в кредитной истории гражданина. Она формируется после первого оформления ссуды — достаточно получить кредитку и оплатить ей любую покупку. Но даже если в долг у финансовых организаций вы никогда не брали, это не значит, что кредитной истории у вас нет — она сформируется, если займ оформили злоумышленники. Именно поэтому важно время от времени запрашивать свою кредитную историю, тем более если вы теряли документы или к ним имели доступ третьи лица.
Кредитная история каждого гражданина хранится в Бюро кредитных историй (БКИ). Их несколько. Чтобы узнать, в каком именно БКИ ваша кредитная история, нужно направить запрос в Центральный каталог кредитных историй (ЦККИ) — сделать это можно через Госуслуги. Когда получите ответ от ЦККИ, обращайтесь в свое БКИ с просьбой предоставить кредитную историю (можно в письменной, можно в электронной форме).
«Бюро кредитных историй идентифицирует вас и предоставит отчет (информацию о кредитной истории). В зависимости от способа запроса информации — лично или дистанционно — срок составит от одного до трех рабочих дней», — поясняет Бабушкина.
По закону гражданин имеет право бесплатно запрашивать кредитную историю два раза в год. За деньги (несколько сотен рублей) можно запрашивать отчет неограниченное количество раз.
Бабушкина рекомендует однозначно запрашивать кредитную историю в случае, если из банка, услугами которого вы пользуетесь, утекли персональные данные клиентов. Бывает, что финансовые учреждения допускают утечку копий паспортов своих заемщиков и вкладчиков, которыми потом и пользуются аферисты, оформляя микрозаймы.
 «Если в кредитной истории вы видите данные кредитного учреждения, у которого действительно брали деньги в долг — это одна история. А если нет, тогда нужно обратиться в эту компанию и узнать, что именно они продали коллекторам, запросить копию договора займа, выяснять, как проходила идентификация вас как клиента», — подсказывает финансовый эксперт Алексей Лашко.
По словам Бабушкиной, если мошенники взяли на ваше имя кредит, без судебного разбирательства не обойтись.
Что помешает аферистам взять кредит на ваше имя или отобрать недвижимость
Мошенники нередко используют электронную подпись, чтобы оформить заем на чужое имя или сменить собственника недвижимости без его ведома. От отъема недвижимого имущества владельца защитит новый закон, но, чтобы не пришлось выплачивать незаконно оформленный кредит, придется соблюдать правила «цифровой гигиены»
Что такое электронно-цифровая подпись?
Электронная цифровая подпись (ЭЦП) – это средство идентификации человека, использующего программный продукт. Существует несколько ее видов.
Простой ЭЦП часто пользуются в повседневной жизни. Это одноразовый код из букв, цифр или их комбинации. Такая ЭЦП необходима, к примеру, при подтверждении платежа с банковской карты: для успешного завершения транзакции нужно ввести код, который поступает на номер телефона, привязанный к банковской карточке. Еще один пример использования простой ЭЦП – введение PIN-кода при безналичном расчете в магазине.
Усиленная неквалифицированная ЭЦП нам нужна, например, при пользовании порталом «Госуслуги». Подпись здесь представляет собой знакомые логин и пароль, которые необходимо привязать к своему аккаунту и личности посредством явки в удостоверяющий центр.
Усиленная квалифицированная ЭЦП – это программный код, который привязывается к подписываемому электронному документу. Ее использование требует оформления в удостоверяющем центре токена (флеш-карты с кодом-подписью) и установки специальных криптопрограмм. Без такой ЭЦП не смогут обойтись нотариусы, судьи, сотрудники государственных органов, арбитражные управляющие, директора и бухгалтеры.
Как с помощью простой ЭЦП получить заем через интернет?
Нередко микрофинансовые организации и банки предоставляют клиентам возможность заключить договор займа посредством ЭЦП. Для этого достаточно зайти в личный кабинет, нажать на кнопку выдачи займа и ввести пришедший на мобильный телефон код.
Как мошенники используют ЭЦП для оформления займов на чужое имя?
Они обманом получают доступ к личному кабинету клиента кредитной организации и привязывают к нему другой номер телефона.
Бывает, мошенники сами создают личный кабинет, используя незаконно полученные персональные данные человека. У многих онлайн-ростовщиков существует также процедура верификации при помощи страницы в соцсетях – в таких случаях предварительно взламывается эта страница.
Как проверить наличие «фейкового» займа?
Для этого вам достаточно зайти на сайт районного суда, расположенного по адресу регистрации, либо в банк исполнительных производств на сайте ФССП России. При неблагоприятном развитии событий после введения ваших Ф.И.О. появится информация о задолженности и лице, которое пытается ее взыскать.
Что делать в случае незаконного оформления займа мошенниками?
В первую очередь необходимо обратиться в полицию. Лучше подать заявление в региональное управление с просьбой поручить расследование отделу по борьбе с компьютерными преступлениями.
Далее необходимо направить уведомление в кредитную организацию, выдавшую заем. В нем нужно сообщить о краже ваших персональных данных и ЭЦП. К уведомлению следует приложить копию заявления в полицию.
Если кредитор требует с вас возврата денег – обратитесь в суд с заявлением о признании договора займа незаключенным.
Как добиться признания договора займа недействительным?
- номер телефона, на который пришел код ЭЦП, не принадлежит вам;
- денежные средства были перечислены на счет, который вы не оформляли;
- в онлайн-заявке на заем указаны неактуальные персональные данные (старые сведения о прописке, данные устаревшего паспорта).
Можно ли себя обезопасить от незаконного оформления займа?
Для оформления электронных кредитов мошенники чаще используют личные кабинеты на сайтах кредитных организаций и телефонные номера, к которым эти кабинеты привязаны. Поэтому данные своего личного кабинета – логин и пароль – необходимо тщательно скрывать. И это касается не только бумажки-напоминалки с кодами. Достаточно согласиться на заманчивое предложение браузера сохранить пароль и логин при их вводе – и работа мошенников станет намного легче. Постарайтесь запомнить их и каждый раз вводите «по памяти», как PIN-код от своей банковской карты.
Периодически меняйте пароль и отслеживайте все СМС, поступающие на телефон.
Не используйте один пароль для всех онлайн-сервисов и не заносите в онлайн-формы на сомнительных сайтах свои персональные данные.
Попытка взлома аккаунта в соцсети или подозрительный звонок от сотрудника банка, пытающегося узнать у вас персональные данные или данные банковской карты, могут свидетельствовать о подготовке мошенников к оформлению займа. В таких случаях необходимо проявить бдительность.
Как мошенники оформляют сделки с недвижимостью при помощи ЭЦП?
Для осуществления сделок с недвижимостью необходима усиленная квалифицированная ЭЦП. Обычно мошенники оформляют ее в удостоверяющих центрах, используя копии паспортов и СНИЛС, которые берут из открытых источников и взломанных баз данных банков.
Недобросовестные сотрудники удостоверяющих центров по невнимательности или сговорившись с мошенниками могут оформить ЭЦП на любого человека. Воспользовавшись ею, злоумышленник получает возможность подать заявление в Росреестр и переписать квартиру на нужных лиц.
Что делать, если недвижимость перешла в чужую собственность?
Если мошенническое отчуждение недвижимости все же произошло, необходимо обратиться в Росреестр и узнать, когда это случилось и на кого оформлено имущество.
После этого следует обратиться в суд с заявлением о признании сделки недействительной. Нужно будет обратить внимание суда на то, что кроме ЭЦП нет доказательств, подтверждающих намерение отдать недвижимость иным лицам и ваше с ними знакомство.
Пригодятся сведения о вашем фактическом проживании с семьей в якобы отчужденном жилом помещении, о проведении вами строительных работ и обустройстве нежилого помещения в период мошеннических действий и т.п. Главное – доказать в суде, что у вас не было причин продавать недвижимость и на момент использования фиктивной ЭЦП вы относились к имуществу как к своему.
Как избежать несанкционированного распоряжения имуществом?
Ранее, чтобы не допустить подобных ситуаций, собственнику необходимо было обратиться в Росреестр через МФЦ с просьбой запретить оформление сделок с недвижимостью с использованием ЭЦП. В таком случае все сделки регистрировались Росреестром только при условии личной подачи документов владельцем недвижимого имущества.
Однако после внесения последних поправок в Закон о госрегистрации недвижимости для совершения сделок на основании документов, подписанных электронной подписью, собственник должен подать специальное заявление в Росреестр 1 . После этого в ЕГРН будет внесена запись о возможности регистрации сделки с недвижимостью путем подачи электронных документов. Если такой записи в реестре не окажется, регистрирующий орган не примет заявление о регистрации перехода, прекращения права собственности на объект недвижимости и прилагаемые к нему документы в электронной форме. Эти законодательные изменения позволят защитить граждан от мошенничества (подробнее об осуществлении сделок с недвижимостью через интернет и о том, как поправки помогут исключить случаи передачи прав на недвижимое имущество без ведома собственника, читайте в публикации «Помешает ли новый закон мошенникам отбирать недвижимость у ее владельцев?»).
Кроме того, нельзя забывать, что остается риск передачи недвижимого имущества в собственность другого человека путем подачи бумажных документов в МФЦ по поддельному паспорту или доверенности. Поэтому стоит позаботиться о внесении в ЕГРН записи, которая не позволит продать, заложить или сдать в аренду недвижимость без вашего ведома. Подробнее об этом читайте в материале «Чтобы мошенники не передали недвижимость в чужую собственность. владельцу нужно подать заявление, которое наложит ограничение на сделки с его имуществом».
Для собственников юридических лиц предусмотрена возможность обратиться в ФНС и установить порядок регистрации изменений в ЕГРЮЛ только при личной явке уполномоченных от компании лиц.
1 Федеральный закон от 2 августа 2019 г. № 299-ФЗ «О внесении изменений в Федеральный закон “О государственной регистрации недвижимости”» (вступит в силу с 1 января 2020 г.).
Как минимизировать риск использования ЭЦП мошенниками?
ЭЦП является удобным способом заключения сделок и ведения бизнеса, позволяющим сэкономить огромное количество времени. Однако человек должен осознавать риски использования ЭЦП и соблюдать простые правила «цифровой гигиены», позволяющие снизить их до минимума.
Ваша заявка одобрена: как мошенники могут оформить на вас кредит
Если власти делают всё возможное, чтобы засекретить личную информацию силовиков, то ваши данные — открытая книга и, скорее всего, уже гуляют по рукам. Поэтому ничего удивительного в том, что вам время от времени приходят сообщения о якобы одобренных кредитах. Но стоит ли обращать на них внимание, могут ли на вас оформить кредит без вашего ведома и что делать, если вы задолжали банку, сами того не зная? Об этом мы спросили юристов.
Для начала немного статистики. Центробанк подсчитал, что (более актуальных данных в ЦБ РФ пока нет) жители России потратили рублей, сами того не зная. Это объем операций по электронным средствам платежа (банковским картам и электронным кошелькам) без согласия клиентов. Вернуть удалось 13% из общей суммы. эта цифра составляла , процент возмещенных средств при этом был на том же уровне. В общем, если кому-то понадобятся ваши деньги, они их возьмут, а вернуть накопленное (вами) и украденное (мошенниками) будет сложнее.
Мне одобрили заявку, которую я не подавал. Что делать?
Сообщения о том, что вам одобрили заявку по кредиту, которую вы не подавали, — это такой маркетинговый ход вроде холодных звонков.
— Когда пишут, что заявка одобрена, и даже пишут номер заявки — это для придания большей весомости своему сообщению, — говорит юрист Дамир Садритдинов. — Дело в том, что если вы нормальный клиент банка, то информация о вас, о вашем телефоне есть везде. Допустим, если я как частное лицо хочу выбрать клиента, которому можно дать денег под проценты, я легко могу купить на информационном рынке эту базу и по ней сидеть и прозванивать. Потому что я буду знать, что у них нормальная кредитная история, и если они отдали пять-шесть-семь займов до меня, то мой заём они с большой вероятностью тоже отдадут.
Дамир Садритдинов — адвокат, защитник потребителей финансовых услуг (банки, страховые компании), член экспертного совета по защите прав потребителей финансовых услуг при Банке России.
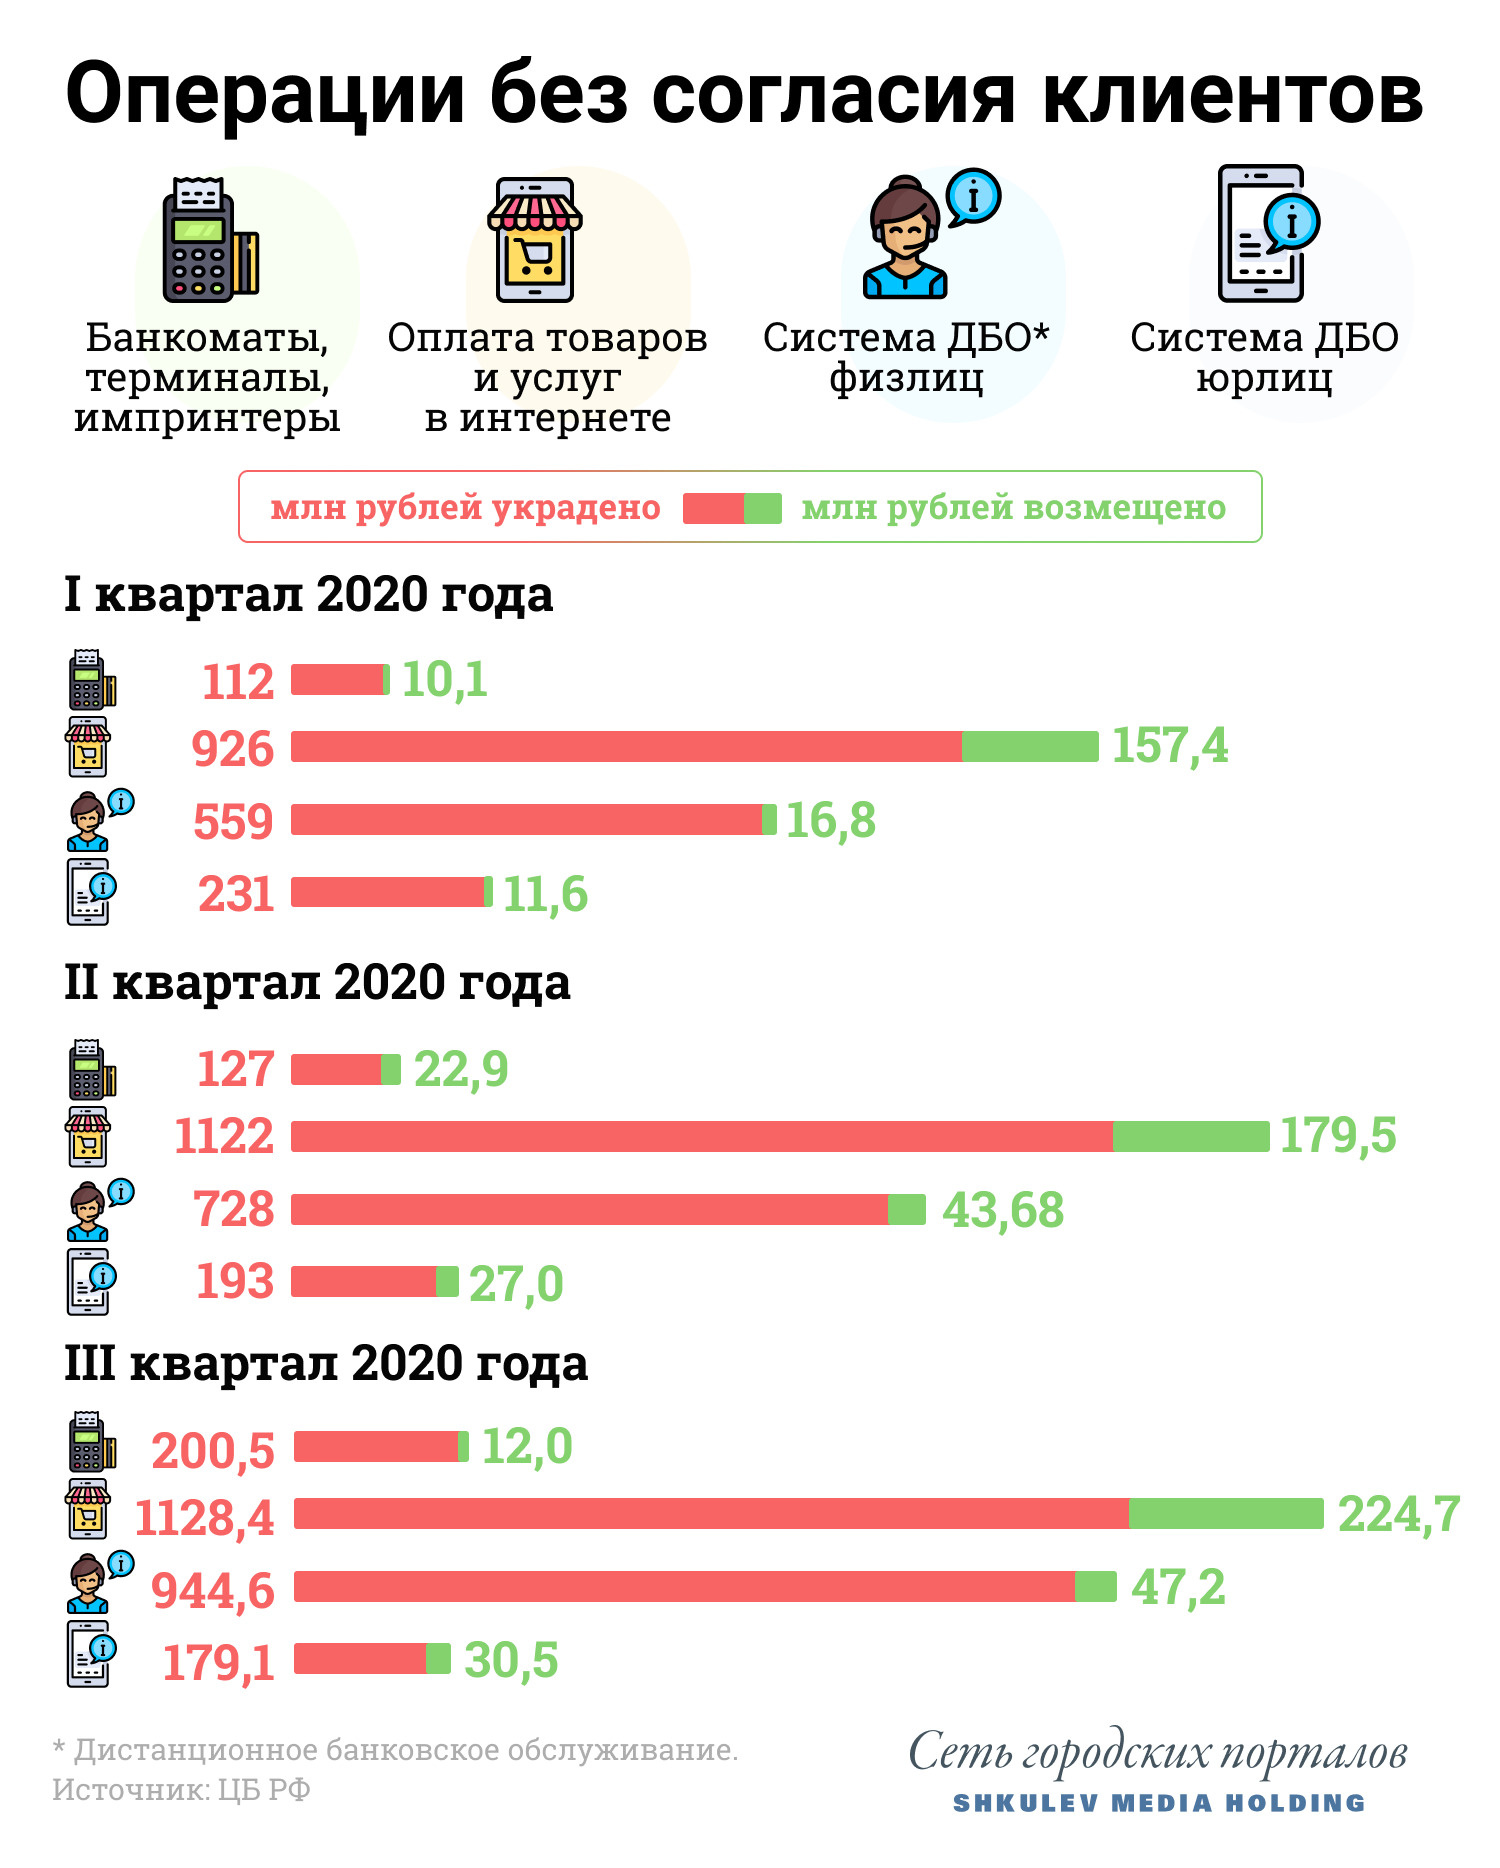
Операции без согласия клиентов за первые три квартала
Инфографика: Виталий Калистратов / Сеть городских порталов
Но одно дело — когда вам приходит кредитный спам от банка, клиентом которого вы являетесь (например, у вас там зарплатная карта оформлена), и другое — если сообщение приходит от совсем непонятных и сомнительных компаний. Кроме банков ваши данные могут легко оказаться в руках микрофинансовых организаций (МФО) и кредитных кооперативов. Все необходимые банковские данные заемщиков, по оценкам экспертов, гуляют по рукам уже лет пятнадцать.
— В наше время раскрытие персональных данных превосходит все границы, — говорит юрист Андрей Конышев. — Это до такой степени доступно банковским структурам, МФО и прочим организациям, мошенникам, что перестраховать себя по этой части невозможно, — я просто не вижу выхода из этой ситуации. Когда вы получаете подобного рода сообщения или звонки, это значит, что ваша конфиденциальная информация уже просочилась в какие-то источники. Очень часто мы видим из статей, когда «Сбер» неоднократно взламывали хакеры и получали личную информацию. А она содержит в том числе номер телефона, фамилию, имя, отчество. Естественно, там, скорее всего, есть и паспортные данные.
Андрей Конышев — адвокат — партнер адвокатского бюро «Кацайлиди и партнеры», окончил Уральскую государственную юридическую академию, адвокат по гражданским и уголовным делам.
Если вы захотите наказать надоедливых спамеров, у которых оказались ваши данные, можно обратиться в полицию с жалобой на навязанную рекламу. Но добьетесь ли вы своего — большой вопрос.
— Фактически это навязанная реклама, когда лицу не просто предлагают взять кредит, а убеждают в том, что этот кредит ему одобрен, — говорит Андрей Конышев. — Но сотрудники полиции, я думаю, заниматься этим не будут. Максимум, что они могут сделать, — это проверить номер телефона, с которого вам звонили. При этом очень часто бывает, что звонят даже не с городских, а с сотовых номеров телефона. Проверят и поймут, что номер принадлежит не юридическому лицу, не банку, а какому-нибудь физлицу. А оснований привлекать физлицо к ответственности нет.
На меня могут оформить кредит?
Если вам просто досаждают спамом кредитные организации — это еще полбеды. Вашими документами действительно могут воспользоваться мошенники. Оформить кредит на подставное лицо по копии паспорта или другим способом не составляет труда, если знать как.
— Я сейчас как раз занимаюсь двумя делами, в ходе работы над одним я глубоко копал информацию, связанную с тем, что в мобильном приложении «Сбера» и ВТБ привязывается мобильный банк к самой трубке, — говорит Дамир Садритдинов. — Если владелец эту трубку потерял, а другой (мошенник) нашел, то он может, в принципе, при помощи этой трубочки зайти в мобильный банк и провести любые операции. Ответственность за использование трубки с привязанным к ней мобильным банком несет сам клиент банка. Это написано в правилах, но про них мало кто помнит и знает. Другая технология — делают клон симки через операторов связи и при помощи этого клона заходят в мобильный банк. Получается, что официально заходит владелец, клиент банка. Технически, если человек сделал клон симки и у него есть ваши паспортные данные, то он запросто может оформить кредит на ваше имя.
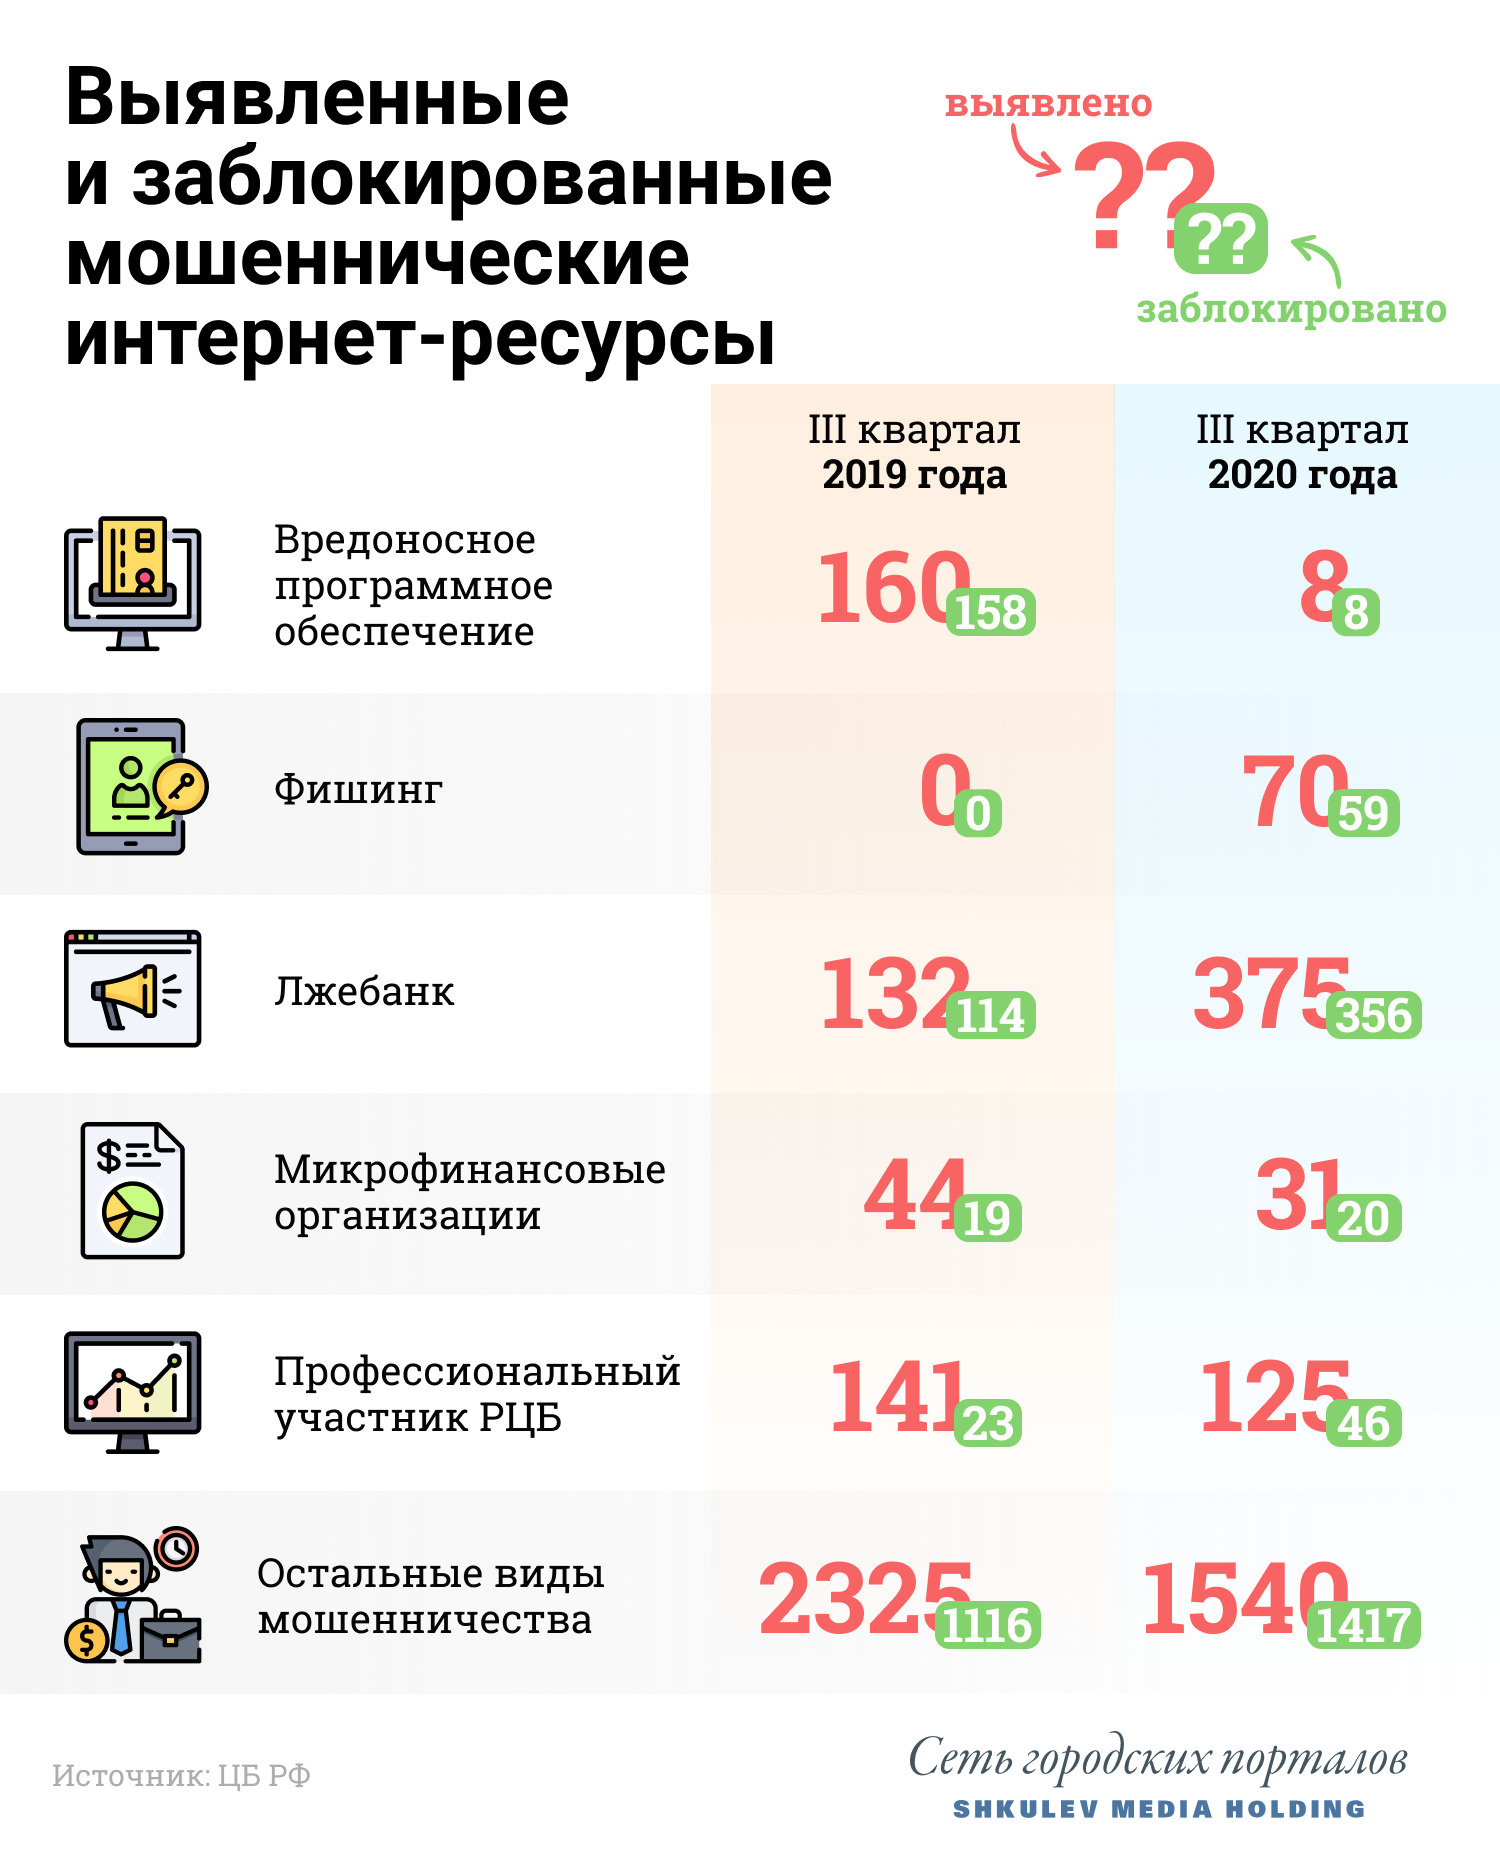
Выявленные и заблокированные мошеннические интернет-ресурсы
Инфографика: Виталий Калистратов / Сеть городских порталов
— Это очень распространенный вид мошенничества, — говорит Андрей Конышев. — В этом году он как-то еще более-менее пошел на спад, а вот во времена пандемии и до этого часто обращались по такого рода проблеме. Люди жаловались, что на их имя пришел исполнительный лист и даже прошел суд по ним, а кредит они, естественно, никакой не брали. Это мошеннические действия. Виновных лиц, пожалуй, можно попробовать найти, но потерпевшей стороне, наверное, даже нужно не это. Потерпевшей стороне в первую очередь нужно снять с себя ответственность по этому кредитному обязательству. Это можно доказать через суд.
Как доказать, что я ничего не брал?
Если судебного решения еще нет, а вы уже узнали, что на вас оформлен кредит, необходимо обратиться в банк, требовать экземпляр подписанного кредитного договора и фото человека, который взял кредит по вашим документам. В большинстве случаев заемщика фотографируют, снимок необходим, даже если это онлайн-заявка. Фактически, если кредит оформили на вас, получается, что вы свои же данные и просите, их обязаны предоставить. Другой момент, по которому вы можете доказать свою непричастность, — подпись, которая стоит на кредитном договоре. Вряд ли она будет идентична вашей.
— Если кто-то пришел в микрофинансовую организацию с копией твоего паспорта, за тебя расписался, тут всё просто, — говорит Дамир Садритдинов. — Суд истребует все эти документы, посмотрит на подпись, проверит, а был ли ты вообще в этом месте. Потому что бывает, что ты живешь в одном городе, а в то же время МФО выдала тебе заём в условном Владивостоке. В суде это доказывается достаточно просто. Если кто-то сделал клон симки, то тоже можно доказать. Потому что когда активируется клон, твоя перестает работать. По биллингу оператор связи увидит, что симка перестала работать, была выдана новая. Хуже, когда ты просто потерял телефон с мобильным приложением. Считай, что ты потерял ключ от сейфа. Кто-то его нашел и воспользовался. Логично, что банк нести ответственность за это не должен.
Как я узнаю, что на меня оформлен кредит?
Самая элементарная повестка, по которой вы узнаете, что вам выдали кредит, который вы не оформляли, — это СМС-сообщение об операции по вашему счету. Банки обязаны информировать клиента о любых движениях. По закону о национальной платежной системе, если человек в течение суток сообщил о подозрительной операции, банк обязан приостановить операцию и выяснить, кто ее автор — сам человек или кто-то другой.
— К сожалению, нет закона, обязывающего банки информировать тебя о выдаче кредита, — говорит Дамир Садритдинов. — Кредит выдается, как правило, на твой же счет в банке. То есть он либо пополняется, либо открывается новый счет и на него зачисляются деньги. Если мошенники это сделали, вернуть деньги в банк можно — они у тебя лежат. Но, как правило, мошенники сразу же делают операцию по переводу денег с твоего счета на чужую карточку. Тебе придет СМС об этом, ты это увидишь, и на это уже нужно оперативно реагировать. Из СМС человек понимает и знает, что кредит выдан и деньги с его счета ушли. Только так. Это самый лучший способ.
А вот если заём выдан в МФО, вы об этом узнаете совсем не сразу — только когда будет вынесен приказ в суде на взыскание суммы. Либо когда придет претензия от МФО. Ну а если вам стали звонить коллекторы с требованием вернуть деньги, которых вы не брали, значит, уже поздно: скорее всего, с момента выдачи займа прошло от года до трех лет.
Как себя защитить?
Если вы переживаете за свою кредитную историю и за каждое СМС-сообщение об одобренном кредите, можно ежемесячно делать запрос в бюро кредитных историй и смотреть, выданы ли на ваше имя какие-то займы. Бесплатно эту процедуру можно сделать раз в год, а за деньги — хоть каждый день. Стоимость одного запроса — в зависимости от сервиса.
Но лучший способ, по словам специалистов, — жить по средствам. Изменить образ жизни и перестроить себя так, чтобы не вестись на ненужные покупки, а кредитами пользоваться разве что для ипотеки. На всё остальное можно заработать.
Как распознать мошенников?
Если вы решили перезвонить по указанному в сообщении номеру телефона, чтобы всё же оформить кредит, насторожить должны несколько моментов. Во-первых, когда вас попросят внести предоплату («Мы дадим вам деньги, только нужен блиц-перевод и оплата курьерской доставки бумаг»). Серьезные финансовые организации не требуют от заемщика никакой предоплаты, комиссии на одобрение займа, оплаты страховки, курьерской доставки или других услуг.
Во-вторых, можно найти организацию, которая прислала СМС, в интернете (но ни в коем случае не переходите по ссылкам в сообщении). Если у компании есть сайт, проверьте, чтобы там был адрес, телефон горячей линии или городской номер, электронная почта, сведения о лицензии, выданной Банком России и подтверждающей право на деятельность. В реестре Банка России нет организации, которая предлагает кредит? Передайте данные о ней в полицию или Роспотребнадзор.
Запутанные условия кредитования и ноль требований к заемщику — третий ключевой момент. Нормальные финансовые организации четко всё прописывают и ничего не скрывают. Кроме того, банки и МФО проверяют кредитную историю клиента. Если организации она безразлична, вас обманывают. Подайте заявление в полицию и сообщите им все сведения о мошенниках.