Платежи врозь
Эмитентам евробондов предлагается разделить инвесторов на своих и чужих
Российским эмитентам евробондов рекомендуется проводить раздельно выплаты по своим зарубежным обязательствам, а также объявлять досрочный выкуп ценных бумаг за рубли. Это должно защитить российских инвесторов, до которых не доходят платежи из-за рубежа. Ранее такие операции провел Минфин, столкнувшийся с невозможностью заплатить по внешнему долгу. Эксперты полагают, что технических проблем возникнуть не должно, однако эмитенты опасаются, что подобные выплаты могут трактоваться как дефолт. Кроме того, остается вопрос обеспечения платежей резидентами РФ, чьи права учитываются иностранной системой.

Фото: Анатолий Жданов, Коммерсантъ
Фото: Анатолий Жданов, Коммерсантъ
В РФ решили не выдавать разрешения на выплаты по еврооблигациям в порядке, определенном эмиссионной документацией. Такой подход по предложению Минфина и ЦБ к 12 апреля одобрила подкомиссия правкомиссии по иностранным инвестициям в РФ, созданная в начале марта для выдачи разрешений на осуществление резидентами валютных операций.
Как поясняет Минфин, права российских держателей нарушаются со стороны международной расчетно-клиринговой системы — «выплаты по еврооблигациям получают только те, учет прав которых осуществляется в иностранной учетной системе», а до россиян деньги не доходят. Теперь подкомиссия рекомендует производить выплаты раздельно: для держателей, чьи права учитываются иностранной учетной системой,— через иностранного платежного агента, а при учете в российской учетной системе — через российского. В Минфине “Ъ” пояснили, что агентом выступит Национальный расчетный депозитарий (НРД).
Кроме того, подкомиссия рекомендовала «в качестве альтернативного варианта обеспечения заемщиками интересов российских инвесторов осуществить их досрочный выкуп за рубли через российскую рыночную инфраструктуру».
Минфин уже применил подобную схему для выплат по суверенным евробондам — в конце марта он выкупил по оферте ценные бумаги у российских держателей, а при блокировании платежа в валюте другим инвесторам перевел им платеж в рублях.
Эмитенты официально комментировать возможность раздельной оплаты не стали. Но собеседники “Ъ” в металлургических и горнодобывающих компаниях сходятся во мнении, что технически это будет трудно реализовать, а для кого-то из компаний, оказавшихся под санкциями, и вовсе невозможно — в любом случае придется ждать разрешения регулирующих органов США и ЕС. Собеседник в одном из эмитентов говорит, что раздельно платить готовы, но «без разрешения большинства инвесторов раздельный платеж может считаться случаем неисполнения обязательств по выпуску еврооблигаций».
Источник “Ъ” в крупной промышленной компании отмечает, что такое «решение принесет больше вреда, чем пользы». «Сам факт, что платежному агенту будет перечислена не вся сумма, а лишь часть купонных выплат — доля нерезидентов, уже будет означать дефолт со всеми последствиями, то есть наложением ареста на экспортные товары, блокировкой счетов и пр.»,— считает собеседник “Ъ”.
Технических проблем с раздельной оплатой по евробондам возникнуть не должно, полагают участники финансового рынка.
Ведущий аналитик долгового рынка «Открытие Инвестиции» Александр Шураков пояснил, что раздельные выплаты можно осуществлять, так как российский НРД располагает информацией о тех российских владельцах еврооблигаций, которые покупали бумаги через российского же партнера. По его словам, платежи российским инвесторам будут идти от российских юрлиц, так как лишнее «пересечение» границ в таких условиях нецелесообразно.
Партнер юрфирмы Saveliev, Batanov & Partners Владислав Ганжала добавил, что изменение платежей будет касаться только резидентов РФ и в результате они получат выплаты по евробондам. С юридической стороны, по его словам, это будет не соответствовать эмиссионной документации, но ничьи права не будут нарушены, а потому споров возникнуть не должно. Впрочем, уточнил Владислав Ганжала, неясно, что будет с резидентами РФ, чьи права учитываются иностранной учетной системой, так как они не смогут получить платежи через российского агента, а иностранная расчетно-клиринговая система будет продолжать блокировать выплаты.
При этом далеко не все компании заинтересованы в досрочном выкупе своих еврооблигаций. По словам гендиректора УК «Арикапитал» Алексея Третьякова, «некоторым эмитентам, выходившим на рынок в прошлом году, удалось зафиксировать низкие процентные ставки на длинный срок».
Например, НЛМК получил 1,45% годовых в евро до 2026 года, «Фосагро» — 2,6% годовых в долларах до 2028 года. Кроме того, Александр Шураков полагает, что эмитенты, которые входят в глобальные корпорации со значимыми активами в других странах «будут обслуживать свои еврооблигации, как и раньше, не выделяя российских держателей».
Управляющий директор «Иволга Капитал» Дмитрий Александров добавляет, что российский бизнес все еще сохраняет надежды на сотрудничество с западными игроками в будущем, поэтому дефолтные риски могут восприниматься как крайне острые, и некоторые эмитенты будут «платить в соответствии с эмиссионной документацией».
Минфин отчитался о выкупе за рубли еврооблигаций на $1,5 млрд
Министерство финансов отчиталось о выкупе евробондов «Россия-2022» на сумму $1,5 млрд в рублевом эквиваленте. Об этом сообщается в пресс-релизе Минфина.
«31 марта 2022 года завершены расчеты по выкупу облигаций внешних облигационных займов РФ выпуска «Россия-2022» с погашением 4 апреля 2022 года», — отчитался Минфин.
Выкуп был осуществлен по цене 100% от номинала. В результате чего Минфин получил облигации совокупной номинальной стоимостью $1,448 млрд, что равно 72,4% от объема этого выпуска в обращении.
Минфин заявил, что обязательства признаны исполненными, уведомление об этом направлено платежному агенту по еврооблигациям (Citibank, N.A., London Branch). Остаток облигаций «Россия-2022» составил $552 млн по номинальной стоимости.
В результате выкупа владельцы облигаций получили рублевый эквивалент их номинальной стоимости, а также эквивалент купонного дохода, накопленного на дату расчетов по выкупу, в совокупной сумме 124,4 млрд рублей.
Ранее министр финансов Антон Силуанов заявил, что досрочный выкуп долларовых бондов за рубли позволит не допустить дискриминации российских инвесторов при расчетах, возникающей при проведении платежей через международные депозитарии. Он пояснил, что деньги, поступившие в Euroclear, доходят до иностранных резидентов, но зависают при расчетах с российскими держателями бумаг. «Мы в данном случае предложили напрямую рассчитываться с нашими резидентами в рублях с тем, чтобы не дискриминировать наших держателей ценных бумаг, и предложили возможность выкупа у российских резидентов наших обязательств», — отмечал Силуанов.
Минфин 29 марта объявил о досрочном — всего за четыре дня до планового погашения — выкупе облигаций внешнего займа с погашением 4 апреля 2022 года. Заявлялось, что выкуп будет производиться по номиналу 29-30 марта.
Евробонды простыми словами — 10 вопросов и ответов про еврооблигации
Вы слышали про еврооблигации или евробонды? А знаете что это такое и зачем они нужны? Сколько можно заработать и сколько денег нужно для покупки? Где выгодно купить. Из статьи вы узнаете все главные вопросы о евробондах. Что, как, зачем и сколько. Простыми словами, только самое основное. И конечно же с примерами.
Что такое евробонды простыми словами?
Еврооблигации (или евробонды) — долговые ценные бумаги, номинированные в иностранной валюте (в основном в долларах) для эмитента.
Эмитент — это компания или государство, выпускающее еврооблигации.
Например, у Газпрома есть долговые обязательства (облигации) в рублях и долларах. По вторым компания выплачивает держателям доход именно в долларах. Вот именно они и будут считаться еврооблигациями.
А если, например компания Facebook захочет выпустить облигации в рублях, юанях или фунтах, то для нее они будут евробондами.
Как работают еврооблигации
Эмитент (компания или государство) выпускают еврооблигации. Для привлечения заемных средств. Цели у компании могут быть разные: развитие бизнеса, финансирование новых и текущих проектов, даже закрытие временных финансовых проблем.
Инвесторы покупают бумаги и получают фиксированные выплаты (обычно 1-2 раза в год).
Если простым языком, покупая евробонды, вы даете компании деньги в долг на определенное время. Взамен получаете ежегодную заранее известную прибыль. И в конце срока жизни облигации — основную сумму займа.
Основные параметры еврооблигаций абсолютно такие же как и у обычных долговых бумаг.
Номинал — стоимость одной бумаги.
Купонный доход — размер выплаты держателю облигаций. Сколько денег (или процентов) эмитент выплачивает заемщикам в год на одну еврооблигацию.
Дата погашения — срок жизни облигации. До какой даты эмитент будет выплачивать купонный доход и вернет номинал облигации.
Рыночная цена — текущая стоимость на рынке. Она может отличаться от номинальной. Как в большую, так и меньшую сторону. Если наблюдается повышенный спрос на еврооблигации, то они начинают расти в цене. При этом купонный доход не изменяется.
Текущая доходность — годовая прибыль в процентах, в зависимости от рыночной стоимости облигации.
Пример. Номинальная стоимость облигации — $1 000. Купонный доход 10% годовых или 100 долларов. Это очень хорошо. И многие захотят купить себе такую облигацию. И ее рыночная стоимость начинает расти. 1100, 1200, 1300 и так далее. Но купонный доход остается фиксированный. Компания как платила 100 долларов в год, так и платит.
Но прибыль в процентах будет снижаться. Покупатели же вкладывают больше средств (чем первоначальная стоимость в 1 тысячу) и отдача от капитала будет меньше: 9, 8, 7% годовых.
То есть, если купить облигацию за $1 200. С нее вы получаете 100 долларов по купону, то текущая доходность составит — 8,33% годовых.
Доходность к погашению — среднегодовая прибыль в процентах, если держать облигации до полного погашения. За сколько бы вы не купили облигацию (по рыночной цене) — при погашении эмитент выплатить вам номинальную стоимость.
Из примера выше. Если срок погашения купленной за 1 200 облигации составит всего 1 год, то вы будете в убытке. Через год вы получите купонный доход — 100 долларов и номинал облигации — 1000. Итого 1100 долларов. Чистый убыток — $100.
При сроке погашения 10 лет — купонные выплаты составят 1 000 долларов + номинал 1 000. Итого вы получите за 10 лет чистой прибыли в 800 долларов. Что соответствует примерно доходности в 7% годовых.
Самостоятельно рассчитывать доходности не нужно. Вся информация уже есть. Инвесторам остается только выбрать подходящие варианты вложений исходя из процентов доходности.
Обычно это выглядит вот так (на примере евробондов Газпром GAZPR-37).
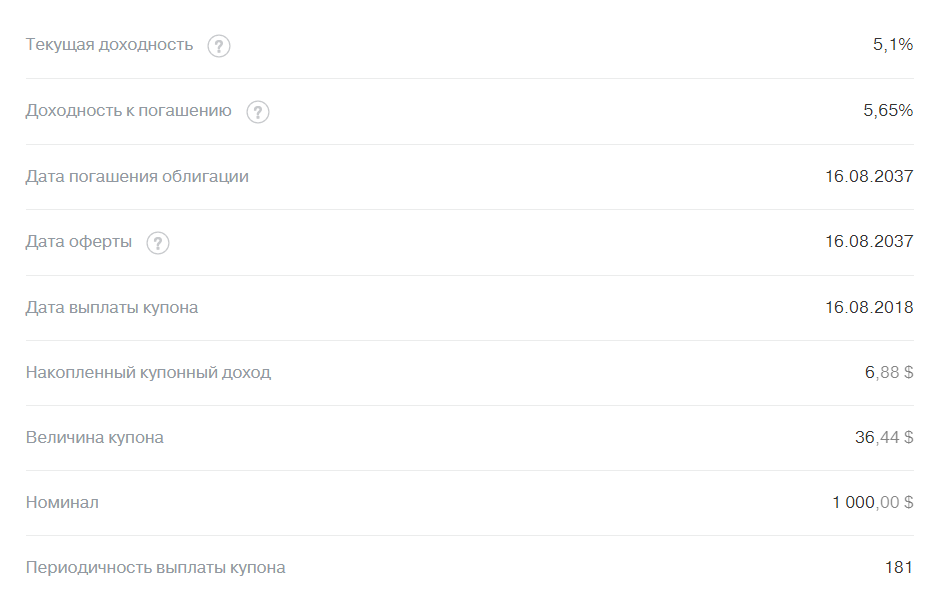
Как правило, чем ближе срок до погашения еврооблигаций, тем меньше разница между номинальной и рыночной стоимостью.
Сколько стоит 1 еврооблигация
Минимальная стоимость одного евробонда — 1 тысяча долларов. Но здесь есть один нюанс.
Многие еврооблигации торгуются только лотами. 1 лот может состоять из 100-200 бумаг. В итоге сумма, необходимая для покупки этого пакета вырастает до 100-200 тысяч долларов.
Ранее в основном все евробонды имели минимальный порог входа от 100 тысяч долларов. Но с 2015 года Московская биржа разрешила дробить лоты. И сделала покупку евробондов доступной для широкого круга инвесторов.
Не обязательно иметь тысячу долларов, чтобы инвестировать в еврооблигации. В некоторых случаях достаточно всего несколько тысяч рублей.
Но об этом чуть ниже.
Как зарабатывать на евробондах
Прибыль формируется по двум направлениям:
- Купонные выплаты держателям облигаций. Пока вы владеете ценной бумагой — вы получаете заранее известную прибыль.
- От спекулятивной торговли. За счет роста котировок или изменения рыночной стоимости евробондов.
Учитывая, что долговой рынок является низковолатильным, в отличии от акций, спекуляции не очень прибыльны. Котировки облигаций не сильно меняются со временем. Основная масса инвесторов (а в их числе банки, пенсионные фонды, инвестиционные и управляющие компании) покупают бумаги именно для получения фиксированной доходности в виде купонов.
Сколько можно заработать
Доходность евробондов в первую зависит от эмитента, выпускающего бумаги. А точнее от его кредитного рейтинга. Чем он выше, тем под более низкий процент доходности эмитент может разместить выпуск.
И наоборот, компаниям с низким кредитным рейтингом (не самым надежным) приходится давать дополнительную премию за риск, повышая размер купонных выплат, чтобы заинтересовать инвесторов покупать их бумаги.
Самые надежные бумаги — государственные, за счет высокого кредитного рейтинга могут устанавливать практически самый низкий процент доходности.
Крупнейшие топовые компании (Газпром, Лукойл, Альфа-банк) — дают чуть повыше.
Менее надежные — платят еще больше.
годовая доходность в процентах у еврооблигаций может варьироваться от скромных 2-3% до 8-10%. Именно в долларах.
Второй важный параметр — это срок до погашения. Как правило, бумаги с более длительным сроком обращения имеют доходность выше.
Самые доходные еврооблигации показаны в таблице. Имеется в виду именно доходность к погашению.

Выгодно ли покупать евробонды
Чтобы понять выгодность инвестиций в еврооблигации, нужно знать какие преимущества они дают.
Доходность. Если сравнить со ставками по валютным вкладам в банках, то мы видим, что процентная ставка находится примерно на уровне 1-1,5% годовых. В некоторых кредитных организациях можно еще найти примерно по 2%. Топовые банки дают около 1%. Евробонды способны приносить в несколько раз больше — 4-5%.
Дополнительно они уже могут конкурировать и с рублевыми вкладами. Еще несколько лет назад доходность по рублевым банковским депозитам составляла двузначное число. Но по мере снижения ключевой ставки ЦБ, планомерно падает.
Сбербанк для примера, принимает вклады в рублях максимум под 5% годовых. А долларовые вклады оценивает в 1,1% годовых (при хорошей сумме вклада и длительном сроке). А так в среднем 0,7-0,8%.
Ликвидность. Евробонды можно продать в любое время. По справедливой цене. И самое главное без потери процентов. За счет накопленного купонного дохода или НКД. Накопленный купон автоматически включается в стоимость облигации каждый день. Делая ее дороже. То есть при продаже вы получаете не только стоимость облигации (тело), но и еще невыплаченный купон.
Дополнительно можно в случае необходимости, продавать часть облигаций.
Это выгодно отличает облигации от банковских вкладов. Где деньги замораживаются на срок вклада. И при досрочном снятии (даже частичном) — вкладчик теряет проценты полностью.
Ежегодные выплаты. Купоны выплачиваются 1-2 раза в год. В банках — обычно в конце срока вклада.
Фиксация доходности. Покупая долгосрочные еврооблигации с высоким размером купонных выплат, со сроком погашения 10-15 лет, вы фиксируете эту доходность на это время. В банках обычно срок вклада ограничен 1-3 годами.
Защита от рубля. Высокая инфляция или девальвация рубля, как это было в 2015-2016 гг. позволила владельцам еврооблигаций не только сохранить вложенные средства, но и получить хорошую прибыль (в пересчете на рубли).
Говоря про преимущества еврооблигаций, нужно еще отметить недостатки и риски.
Риск дефолта. Погнавшись за высокой доходностью, можно попасть на «плохие» бумаги. По которым эмитент может не исполнить (или частично исполнить) обязательства по выплате. Конечно, неверное трудно представить, что у таких гигантов как Газпром или Сбербанк будут финансовые трудности, которые не позволят им рассчитаться по долгам. Но вероятность всегда присутствует. Особенно если это субординированные облигации.
Риск изменения рыночной цены. Покупая облигации, особенно с длительным сроком обращения, инвестор должен понимать, что цена может как возрасти так и упасть. Если вы планируете держать бумагу именно до погашения, то это не имеет значение. Вы точно знаете сколько получите денег за весь срок.
А вот если решите продавать бумаги, не дожидаясь их погашения, то вас может ждать сюрприз.
Купили за 1100, а через год, когда решите продать — ее рыночная стоимость будет 1 000. И придется продавать с убытком.
С другой стороны, рыночная цена может быть и выше, вашей цены приобретения.
От чего зависит изменение рыночной цены на евробонды?
От соотношения спроса и предложения на бирже. На это влияет:
- Курс ЦБ на процентные ставки. Допустим, пару лет назад облигации размещались в среднем под 8% годовых. А сейчас средняя доходность новых выпусков составляет всего 5%. То все будут хотеть купить 8% бумаги. Но такого расхождения в доходности у одинаковых инструментов быть не может. И поэтому рыночная стоимость «старых» облигаций повысится, чтобы соответствовать уровню доходности примерно в 5%. И наоборот, когда резко вырастет доходность новых выпусков, старые бумаги с низким процентом будут никому не интересны. И чтобы их продать, нужно снизить цену.
- Во времена нестабильности и экономических кризисов. Как у государства в целом, так и отдельной компании. Повышается риск возникновения у эмитента финансовых трудностей. И как следствие, вероятность неисполнения обязательств по выплате перед инвесторами. В такое время многие избавляются от бумаг, дабы переждать неспокойные времена в стороне.
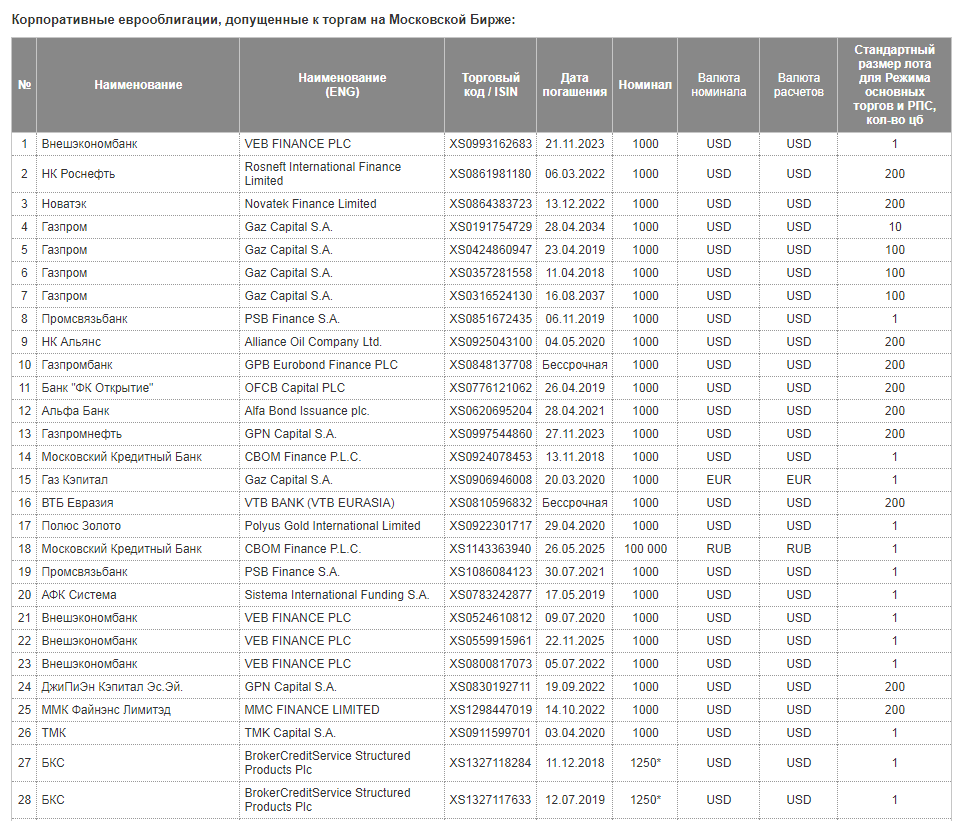
Где посмотреть список доступных для покупки еврооблигаций
Посмотреть список еврооблигаций, доступных для покупки частным инвесторам, можно:
- На сайте брокера, либо непосредственно в торговом терминале.
- На сайте Московской бирже всегда есть актуальный список евробондов.
Обращайте внимание на номинал и минимальный размер лота. Например, для покупки Газпром со стандартным лотом в 100 облигаций — нужно 100 тысяч долларов. Для большинства непомерная ноша.
Нам нужны евробонды 1 лот — 1 облигация.
Можно ли покупать еврооблигации на ИИС
Да можно. Наравне с акциями, облигациями и ETF, на покупки евробондов также распространяется налоговый вычет. Позволяющий получить дополнительные 13% от суммы покупки (до 52 тысяч в год).
Где можно купить еврооблигации
Евробонды, торгуются на Московской бирже. Напрямую купить их не получится. Нужен посредник, дающий доступ к торгам. Обычно это брокеры или управляющие компании.
Для частного инвестора доступны 3 способа покупки облигаций:
- Самостоятельная покупка облигаций — от тысячи долларов. еврооблигаций, в который входит несколько десятков компаний (Газпром, Сбербанк, Роснефть, Северсталь, Альфа-банк). Стоит одна акция ETF в пределах 1 500 рублей.
- ПИФ — аналогично ETF, в один пай включены несколько компаний. Стоимость составляет 1 — 5 тысяч рублей.
Для покупки евробондов по пунктам 1-2 нужно заключить договор с брокером, получить доступ на биржу и уже потом совершать операции по покупке.
Для ПИФов — нужно обратиться в управляющую компанию. Заключить договор и покупать паи.
Но здесь нужно просчитать выгодность каждого предложения. Исходя из суммы доступных для покупки средств и горизонта инвестирования (на какое время вы хотите вложить деньги).
Главное влияние на доходность оказывают комиссии. В любом случае за покупку придется выложить определенный процент. Плюс возможная плата за годовое обслуживание.
От этого очень сильно будет зависеть итоговая доходность. В некоторых случаях она может различаться в несколько раз.
Налогообложение еврооблигаций для физических лиц
Еврооблигации подлежат налогообложению по ставке 13% от полученного дохода.
В доход входит купонные выплаты и прибыль от перепродажи. Купили за 1 000, продали за 1200. С разницы в 200 долларов нужно уплатить 13% налога или $26. Или если приобрели евробонды с дисконтом (ниже номинала), при погашении разница тоже будет учитываться как полученная прибыль.
Исключение: еврооблигации выпущенные министерством финансов РФ. С купонного дохода налог не взимается.
Самостоятельно платить налоги не нужно. Брокер или управляющая компания, через которую работают инвесторы, являются налоговыми агентами. И самостоятельно рассчитывают, удерживают и переводят в бюджет необходимую сумму.
Инвестор, получает купонный доход уже очищенный от налогов.
Можно уменьшить или полностью освободиться от уплаты налогов с получаемой прибыли.
- При владении ценными бумагами (евробонды в том числе) более 3 лет инвестор получает налоговую льготу — освобождение от налогов на 3 миллиона за каждый год. То есть через 3 года вы освобождаетесь от уплаты в пределах 9 миллионов. За 4 года — 12 миллиона и так далее.
- Налоговые вычеты. Можно возвращать уплаченный налог с помощью различных налоговых вычетов: имущественный, социальный, за лечение, образование. Ну и конечно по индивидуальному инвестиционному счету.
Есть еще несколько законных способов уменьшить налоги с продажи ценных бумаг.
ВАЖНО! Налог на доход с еврооблигаций взимается с учетом конвертации в рубли по текущему курсу ЦБ.
Вы можете получить долларовую прибыль. Но за счет резкого снижения курса рубля — по факту при пересчете на рубли — вы получите убыток. В этом случае налог взиматься не будет.
Либо в долларах получен убыток. Купили за 1 000, продали за 900. Но курс доллара за это время вырос на 20%. И в рублях у вас образовалась прибыль. С нее нужно будет заплатить налог.
Возможны 4 исхода событий. Подробно все описано на сайте Московской бирже:
ЦБ и Минфин разъяснили новый механизм выплат по евробондам
Указ президента Владимира Путина, предусматривающий новый порядок выплат по валютным облигациям России, не поменяет механизм расчетов с инвесторами, чьи бумаги учитываются внутри страны, следует из разъяснений Центробанка и Минфина, поступивших в РБК.
«Для инвесторов, чьи еврооблигации РФ учитываются российскими депозитариями, порядок остается неизменным. Они получат выплаты по бумагам от своего депозитария в рублевом эквиваленте по курсу Банка России на дату, определяемую в соответствии с эмиссионной документацией», — сообщили в ЦБ.
Те же держатели евробондов, чьи права на бумаги учитываются за рубежом, могут либо получить выплаты в рублях со счета типа «И», либо «по своему выбору в иностранной валюте», но со счетов Национального расчетного депозитария за рубежом (НРД). НРД в прошлом году попал под санкции Евросоюза, его счета в Европе сейчас заморожены.
Как писал РБК, новая схема расчетов из указа фактически подразумевает обмен средств, которые предназначены для выплат нерезидентам на счетах типа «И», на деньги российских инвесторов, замороженные за рубежом. Обязательства Минфина по еврооблигациям перед иностранными инвесторами будут считаться исполненными в тот момент, когда НРД передаст в иностранный депозитарий поручение о проведении выплат за счет средств с замороженных счетов, а не по факту получения денег иностранными держателями бондов. Поскольку счета НРД в европейских депозитариях Clearstream и Euroclear заморожены, деньги иностранцы получить не смогут. Фактически им придется решать этот вопрос уже с властями Евросоюза, а не с Россией, говорили опрошенные РБК юристы.
Минфин, в свою очередь, в своем разъяснении сообщил, что продолжит обеспечивать доведение средств до платежного агента по еврооблигациям, чьи функции выполняет НРД, в рублях, в сумме, эквивалентной сумме платежа в соответствующей иностранной валюте. Для другой группы инвесторов (то есть тех, чьи права учитываются за рубежом, из-за чего они не могут получить выплаты в России) средства будут зачислены на специальный счет типа «И», с которого потом и будут осуществляться выплаты, отмечает Минфин.