Как рассчитать рыночную стоимость компании
 28 января 2021
Как рассчитать рыночную стоимость компании
Специалист департамента внутреннего контроля аудиторско-консалтинговой группы «Листик и Партнеры»
Рыночная стоимость – что это такое
Итак, рыночная стоимость – эта та примерная цена, на которую можно ориентироваться при продаже бизнеса на рынке, в условиях здоровой конкуренции. Она зависит от ряда факторов, речь о них пойдет далее. Но прежде, чем приступить к расчету, нужно собрать и проанализировать очень много информации о самой компании.
Топ-менеджменту компании как правило, грамотно произвести расчет практически невозможно ввиду сложности вычислений – для этого привлекаются профессиональные оценщики. Стоимость бизнеса оценивается по той прибыли, которую он приносит за определенный период (с учетом имеющегося на момент оценки имущества) и которую способен принести в перспективе (учитываются все активы и применяемые технологии производства).
Когда рыночную стоимость оценивать обязательно
Существует ряд случаев, когда определять рыночную стоимость бизнеса следует обязательно! Так, пригласить специальных оценщиков нужно будет в случае, если:
- бизнес выступает в качестве объекта залога (берете крупный кредит или заем);
- вы решили застраховать свой бизнес;
- компания объявляет себя банкротом и требуется установить ее реальную стоимость;
- за акции компании рассчитались не деньгами, а иным имуществом. Также если в уставный капитал компании внесены взносы (или его часть) в вещественной форме.
- продается предприятие или его часть (здесь имеется ввиду любое изменение типа собственности);
- отчуждение бизнеса (или его части) в пользу государственной (муниципальной, региональной) собственности, а также проведение сделок с их имуществом и т.д.
Вообще таких обязательных ситуаций для компании, при которых следует рассчитывать рыночную стоимость, немало – не следует ограничиваться вышеприведенным списком.
Когда еще придется рассчитывать рыночную стоимость компании
Вам придется прибегнуть к помощи оценщиков (или самостоятельно произвести необходимые расчеты), если вы:
- Разрабатываете стратегический план развития компании на долгосрочную перспективу и, в связи с этим, вам необходимо принять важные управленческие решения (например, о выходе на международный уровень, об экспортных поставках, расширении бизнеса в других странах, открытии/закрытии филиала или представительства и т.д.);
- Решили вложить инвестиции в иной бизнес? Вам также понадобится произвести расчет его стоимости.
- Расчет также понадобится если вы хотите приобрести готовый бизнес или продать свой собственный (или его часть), либо просто его ликвидировать?
- Выкупаете долю акционера (или вкладчика) вашей компании? Да, и в этом случае придется заказать расчет рыночной стоимости компании у оценщиков.
Что показывает рыночная стоимость предприятия
Рыночная стоимость компании не только поможет понять, сколько же стоит ваш бизнес на определенный момент на рынке в условиях конкуренции, но и даст ответы на такие вопросы, как:
- Являются ли методы управления предприятием эффективными и следует ли их изменить и в каком направлении.
- Нужно ли модернизировать предприятие (обновить оборудование, избавиться или нарастить часть активов, изменить количество персонала путем автоматизации производства и т.д.).
- Считается ли компания привлекательной для внешних и внутренних инвесторов, стоит ли инвестировать свободные финансовые средства в иной бизнес, или требуется обратиться в кредитные учреждения за кредитом (займом).
- Есть ли у компании слабые места и как их можно усилить.
Вообще, рыночная стоимость компании – это реальная цифра, факты, которыми можно оперировать при принятии управленческих решений о будущем компании.
С чего начать
Во-первых, найти профессиональных оценщиков и заключить с ними договор на оказание соответствующих услуг.
Далее профессиональный оценщик непосредственно приступает к работе: собирает сведения в открытых и доступных источниках (СМИ, Интернет, данные налоговых органов, внутренняя документация и базы данных бухгалтерии и т.д.) об активах и обязательствах компании, о стоимости их на рынке. Причем эти данные собираются и анализируются не за один отчетный период, а за несколько лет – нужно проследить в динамике развитие и рост компании. Это делается для того, чтобы оценщик смог спрогнозировать дальнейшее развитие компании в будущем.
Самым важным этапом считается проведение расчетов: оценщики должны рассчитать рыночную стоимость каждого актива компании, экономические показатели (ликвидность, рентабельность, финансовую устойчивость) и уже на основе полученных данных определить рыночную стоимость всего предприятия
Какие факторы непосредственно влияют на определение итоговой рыночной стоимости бизнеса
- Есть ли спрос на производимую компанией продукцию.
- Является ли предприятие полезным для потребителей.
- Есть ли чистая прибыль у компании или она убыточна (данный показатель оцениваются в динамике за несколько лет и анализируются темпы роста чистой прибыли (убытка)).
- Насколько ликвидными являются активы предприятия.
- Есть ли у компании неоплаченные налоги, пени, штрафы, введены ли в отношении ее какие-либо ограничения или санкции.
- Наличие конкурентов в сфере деятельности, их размер и значимость на рынке производства и потребления и т.д.
Все эти факторы оказывают значительное влияние при определении рыночной стоимости – поэтому важно подойти к расчету со всей серьезностью и лучше всего – довериться профессионалам. Самостоятельно оценить рыночную стоимость своего бизнеса очень сложно.
Способы и методы расчета: какие лучше и проще применить?
Выделяют два главных метода по расчету рыночной стоимости компании. Выбор того или иного метода зависит от наличия стабильного дохода компании. Чтобы оценить этот фактор – следует проанализировать данные бухгалтерской (финансовой) отчетности за несколько лет, а именно – отчет о финансовых результатах.
Доходный метод осуществляется на основе ожидания максимальных доходов компании в перспективе. Формула расчета проста:
Рыночная стоимость = Чистая прибыль / Коэффициент капитализации
Примените этот метод, если вы стабильно получаете доходы.
Пример. Компания «Московский садовод» решила увеличить производство и взять потребительский кредит для приобретения новых посевных площадей. Продукция компании пользуется стабильным спросом, компания за несколько лет стабильно получала доход и наращивала объемы производства. Рассчитывать рыночную стоимость компании мы будем доходным методом.
Для начала рассчитаем коэффициент капитализации:
Коэффициент капитализации = Обязательства долгосрочные и краткосрочные / Собственный капитал
Для расчета данные возьмем из финансовой отчетности.
За 2020 год краткосрочные и долгосрочные обязательства компании составили 810 656 тыс. руб. и 96 399 тыс. руб. соответственно, а величина собственного капитала – 4 260 950 тыс. руб. Чистый доход по итогам года равен 361 208 тыс. руб.
Коэф капитализации= ((810 656+96 399) / (4 260 950) = 0,21
Рыночная стоимость компании= (361 208) / (0,21 ) = 1 720 038 тыс.руб.
Метод подходит как для крупных компаний, так и для малого и среднего бизнеса.
Нет постоянного дохода? Примените затратный метод. Необходимо найти рыночную стоимость каждого актива обособленно, из их суммы следует вычесть все обязательства компании. Подметод чистых активов учитывает сумму всех обязательств. Второй подметод – сумму, получаемую после продажи всех активов обособленно.
Отрицательной чертой затратного метода считается то, что он не учитывает стоимость интеллектуальной собственности, иные нематериальные активы, от которых зависит успех компании в перспективе – энтузиазм и желание работников расти и достигать успехов, работа в команде и т.д. Поэтому считается, что наиболее достоверные результаты дает именно доходный метод расчета.
Оценщики используют не только два вышеописанных метода. На практике их гораздо больше.
Из чего складывается стоимость бизнеса завода
Содержание :
- Зачем считать стоимость бизнеса?
- Подходы в оценке стоимости бизнеса — и как по ним считать
- Оценка исходя из затраченных на бизнес средств
- Оценка по общей стоимости и производительности активов
- Оценка на основе средних рыночных показателей
- Оценка через опыт конкурентов
- Оценка исходя из ожидаемого свободного денежного потока в обозримом будущем
Зачем считать стоимость бизнеса?
Часто стоимость бизнеса считают, если есть планы по продаже, покупке или консолидации двух или более бизнесов. Реже — при ликвидации и банкротстве. Подобная задача может возникнуть перед владельцем или менеджментом и в других целях. Например, если необходимо:
- оценить максимальный потенциал компании в рамках планируемого привлечения кредита;
- выяснить позиции компании среди конкурентов для разработки долгосрочной стратегии развития;
- выяснить наличие оснований для выполнения условных обязательств компании перед менеджментом, например, выплат в рамках опционов, варрантов и т.д.
Поставленные цели предопределяют подход в оценке стоимости компании и методику расчета. В нашем случае цель определена — это продажа.
Подходы в оценке стоимости бизнеса — и как по ним считать
Рассмотрим, по каким показателям оценивают компанию. Если не привязываться к отраслевой специфике, обычно на практике применяются следующие подходы.
Оценка исходя из затраченных на бизнес средств
На первый взгляд, самый очевидный и логичный способ, как оценить компанию перед продажей. Цена компании здесь равна объему понесенных операционных затрат, то есть в нее включается все, что вкладывалось в создание, развитие и функционирование бизнеса до момента принятия решения о продаже.
Но такой подход приемлем, только если компания не практикует серые схемы — или же их доли составляют незначительный объем в операциях компании, поскольку он предполагает не только формальное наличие всей подтверждающей финансовой документации, но и соответствие этих расходов среднеотраслевым цифрам.
При этом способе в расчетах обычно не учитывается стоимость нематериальных активов, таких как идеи, разработки, права на репутацию бренда и т.д.
Оценка по общей стоимости и производительности активов
Этот подход подойдет компании, у которой на балансе крупные материальные активы, такие как средства производства или недвижимость. Если в вопросе формирования ценообразования по средствам производства более весомый фактор будет иметь производительность оборудования, то по недвижимости — ее локация.
Оценка на основе средних рыночных показателей
Подразумевает использование отраслевых мультипликаторов, по которым рассчитывается средняя стоимость бизнеса для той или иной сферы. Например, средняя цена продажи банковской структуры обычно составляет 1,2-1,5 коэффициента его капитала, страховой компании — 1,6-1,7 коэффициента страховых премий за последние и предстоящие пять лет. Для стоматологической клиники это рыночная стоимость оборудования с дисконтом 15-20% — за текущую моральную старость оборудования по сравнению с его новыми рыночными аналогами — плюс ожидаемый денежный поток в предстоящие три года.
Оценка через опыт конкурентов
Поскольку отраслевые мультипликаторы по большей части относятся к инструментам профессионального сообщества финансистов, этот метод можно считать самым простым. В единую базу собирают информацию о продаже аналогичного, близкого по масштабам и качеству, бизнеса, выводят среднюю цифру и применяют дисконт в размере 10-15%.
Запас в размере 10-15% покрывает просчеты в оценке качества компании по части, например, уникальности опыта и привилегированной локации бизнеса конкурентов, влияния известных и непредвиденных внешних факторов.
Оценка исходя из ожидаемого свободного денежного потока в течение обозримого будущего
Этот подход можно считать более «модельным» по сравнению с предыдущими. Здесь, с оглядкой на специфику отрасли, более весомый коэффициент будет иметь срок обозримого будущего — инвестиционного горизонта потенциального покупателя. Именно этот показатель будет определять уровень ставки дисконтирования всех будущих свободных денежных потоков — величины, выраженной в процентах, которая позволяет спрогнозировать ожидаемую стоимость средств в будущем по сравнению с оценкой на данный момент.
После прояснения подходов по оценке бизнеса логично перейти к методикам расчета. Общеизвестны четыре методики, как оценить стоимость компании — это расчет через ликвидационную, инвестиционную, текущую и рыночную стоимость. Если разложить их в порядке возрастания, то это неравенство приобретет следующий вид:
В зависимости от внешней конъюнктуры рыночная стоимость временно может поменяться местами с текущей, а текущая — с инвестиционной. Идейное противостояние обычно возникает между двумя методиками расчета — инвестиционной и текущей (справедливой) стоимостями.
Многие оценщики порой их отождествляют — так как в обеих методиках применяются одинаковые ставки дисконтирования будущих денежных потоков по бизнесу, что в корне неверно. Как правильно оценить компанию, рассмотрим далее.
Что такое рыночная стоимость компании?
Как оценить стоимость компании для продажи по этому методу? Если исходить из реальной практики, определение рыночной стоимости не требует специфических расчетов, поскольку ее можно сформировать как среднеарифметическое значение сумм, предложенных потенциальными инвесторами за продаваемый бизнес в течение 90 календарных дней, а в некоторых случаях — в течение 180 дней.
Как показывает опыт, подобная методика в большинстве случаев устраивает все заинтересованные стороны.
Что такое инвестиционная стоимость?
Под инвестиционной стоимостью понимается настоящая стоимость всех будущих предполагаемых свободных денежных потоков от бизнеса, дисконтированных по ставке выше, чем ставка по альтернативным возможностям инвестирования — альтернативной ставке дисконтирования или же ставке по упущенной выгоде. При этом дальность будущего равна инвестиционному горизонту каждого инвестора.
Очевидно, что эта ставка у каждого инвестора разная — даже по объектам инвестиций, совпадающих по всем параметрам.
Приведем простой пример, как оценить компанию для продажи на базе инвестиционной стоимости. Допустим, два не аффилированных между собой инвестора одновременно просматривают покупку одного и того же объекта коммерческой недвижимости (А), который сдается под крупную сеть розничной торговли. На данный момент имеются действующие контракты аренды без права расторжения сроком на семь лет с ежегодными арендными платежами в размере 7 млн рублей, с возможностью продажи объекта в последний год аренды за 93 млн рублей. У одного инвестора есть альтернативная возможность инвестирования в объект (B) по ставке 11% годовых, а у другого — в объект (C) под 12% годовых. У обоих объектов инвестиционные горизонты и риск-параметры максимально совпадают с объектом (A).
Рассчитаем инвестиционную стоимость объекта (A) для каждого из инвесторов по формуле:
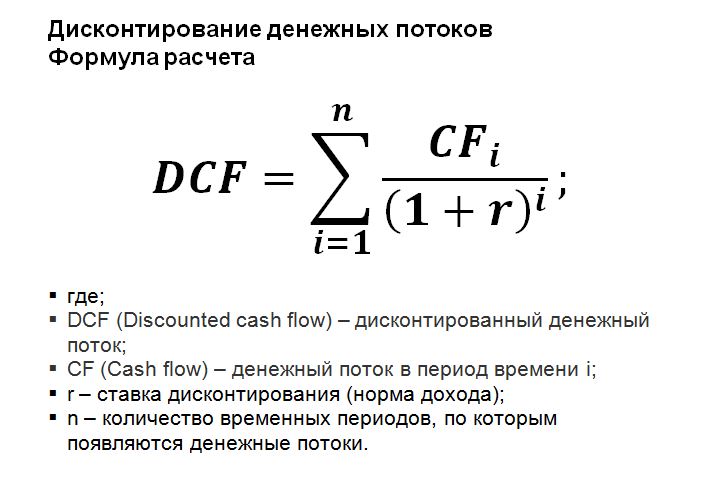
Если, в качестве ставки дисконтирования применить ставку 11,5%, которая на 0,5% выше альтернативной ставки инвестирования в объект (B), то инвестиционная стоимость объекта (A) для первого инвестора равна 72 598 968, 83 руб. Для второго же инвестора при ставке 12,5%, которая на 0,5% выше альтернативной ставки инвестирования в объект (С), инвестиционная стоимость объекта (A) будет равна 69 153 871, 58 руб.
Как видно из приведенного примера, один и тот же объект имеет разную инвестиционную стоимость именно из-за разных альтернативных возможностей инвестирования, которые в дальнейшем составляют основу ставок дисконтирования.
При этом вполне закономерно, что маржа в размере 0,5%, составляющая разницу между ставкой дисконтирования и альтернативной ставкой инвестирования, будет увеличиваться с учетом дополнительных нюансов объекта (A) как компенсация за его локацию, техническое состояние, юридический статус и т.д.
Что такое текущая (справедливая) стоимость?
Это настоящая стоимость всех будущих предполагаемых свободных денежных потоков бизнеса, дисконтированных по средневзвешенной ставке. Дальность этого будущего в данном случае равна не инвестиционному горизонту каждого инвестора, а максимальному полезному жизненному циклу того или иного актива.
При этом средневзвешенная ставка должна рассчитываться из ставок альтернативных публичных и непубличных инструментов, которые максимально отражают характеристики бизнеса, который планируется оценить. Альтернативными публичными инструментами могут послужить:
- доходности до погашения (YTM) высокодоходных облигаций или евробондов с невысокими международными кредитными рейтингами;
- средняя общая доходность по акциям компаний, котирующихся на публичном организованном рынке, которые являются представителями отрасли, к которой относится оцениваемый бизнес;
- средняя общая доходность бумаг на сырьевые товары.
Из непубличных оптимальными инструментами для сравнения могут быть:
- ставки долгосрочной аренды коммерческой недвижимости;
- ставки краткосрочной аренды торговых точек формата самообслуживания, кеш-энд-керри, павильон, ларек;
- ставки долгосрочного лизинга промышленного и текстильного оборудования, и т.д.
Определив перечень альтернативных инструментов, их ставкам необходимо присвоить коэффициент в зависимости от того, насколько тот или иной инструмент по своей характеристике приближен к оцениваемому бизнесу. После того как мы получаем расчетную ставку по каждому инструменту, эти значения суммируются, и в итоге получается средневзвешенная ставка для дальнейшего дисконтирования.
Для примера, как оценить стоимость бизнеса для продажи по методу справедливой стоимости, рассмотрим среднюю кондитерскую мастерскую в Москве со средним чеком 500 руб., средней чистой выручкой 120 тыс. руб. в день, или 43,2 млн руб. в год, и полезным жизненным циклом в 10 лет. Среднеотраслевая ставка доходности на активы в этой нише составляет от 20-27% годовых. Рассчитаем, какова будет текущая (справедливая) стоимость этой кондитерской.
В качестве альтернативных инструментов можно выбрать условные доходности на активы средних российских кондитерских производителей. Для простоты расчетов примем, что масштабы бизнеса нижеуказанных производителей максимально близки к нашей кондитерской мастерской. В связи с этим коэффициенты, применяемые по каждому производителю, будут одинаковыми. На практике, естественно, они могут различаться.
| Кондитерские фабрики | Доходность на активы* | Применяемый коэффициент | Расчетная ставка по производителю |
| Кондитерская компания «Князев» | 19% | 0,125 | 2,375% |
| Кондитерская фабрика «Натуральные сладости» | 23% | 0,125 | 2,875% |
| Кизнерская кондитерская фабрика | 27% | 0,125 | 3,375% |
| Кондитерская фабрика «Золотая Русь» | 35% | 0,125 | 4,375% |
| Кондитерская фабрика имени Н.К. Крупской | 22% | 0,125 | 2,750% |
| Кондитерская фабрика «Красный Октябрь» | 17% | 0,125 | 2,125% |
| Кондитерская фабрика «Колос» | 27% | 0,125 | 3,375% |
| Кондитерская фабрика «Галан» | 28% | 0,125 | 3,500% |
| Итого | 24,75% |
* Рассчитаны как средневзвешенные доходности на активы за последние 10 лет из публичных источников
Текущая (справедливая) стоимость нашей кондитерской мастерской при дисконтировании среднегодовой чистой выручки в размере 43,2 млн руб. по ставке 24,75% будет равна 155 424 789,19 руб. (формула расчета см. рисунок выше). Важно отметить, что при определении справедливой стоимости ставка дисконтирования для всех заинтересованных инвесторов будет одинакова и не будет различаться — как в случае с инвестиционной стоимостью.
Что такое ликвидационная стоимость?
Это чистая стоимость активов, которую можно выручить при продаже компании. Ее используют в том числе для того, чтобы оценить стоимость капитала компании. При этом все активы бизнеса рассматриваются под углом их превращения в ликвидность в моменте или в самые короткие сроки.
Эти сроки могут отличаться в зависимости от отраслевой специфики, но по стандартам международной финансовой отчетности обычно закладывается от 1 до 30, в исключительных случаях — до 90, календарных дней.
Как повысить стоимость бизнеса перед продажей?
Казалось бы, вопрос — как оценить бизнес для продажи? — требует ответа с финансовыми расчетами, но на самом деле это не так. Как мы определили выше, базовую стоимость бизнеса в основном определяют такие параметры, как объем предполагаемых свободных денежных потоков и исключительное конкурентное преимущество. Стоимость бизнеса можно относительно повысить, если за три года до предполагаемой продажи компании осуществить комбинацию из нескольких несложных управленческих решений:
- Если бизнес оформлен на индивидуального предпринимателя, переведите его на баланс юридического лица.
- Если бизнес формально разведен по разным мелким компаниям, что, к сожалению, часто встречается в России, объедините их на балансе одного юридического лица, если даже в этом есть отрицательный налоговый эффект на текущий момент.
- Проведите аудит по международным стандартам финансовой отчетности. С учетом нынешних обстоятельств в России в качестве аудиторов можно привлечь представителей из бывшей большой четверки.
- Максимально снизьте на балансе компании долю дебиторской задолженности, а также долю налоговых и забалансовых обязательств и требований.
- Поддерживайте операционную маржу бизнеса на среднеотраслевом уровне.
- Показывайте нисходящую динамику административных расходов, если только повышенные административные расходы не связаны с расширением масштаба бизнеса.
Но несмотря на все действия, конечная цена, которую владелец бизнеса получит за свою компанию, будет результатом переговоров с потенциальным собственником. И зачастую главный вопрос заключается в исключительной конкурентоспособности продаваемой компании. Если покупатель действительно заинтересован в компании, то, скорее всего, согласится с ценой, даже если она превышает предварительную оценку в разы.
Фото на обложке: Unsplash.
Подписывайтесь на наш Telegram-канал, чтобы быть в курсе последних новостей и событий!
Как оценить свой бизнес при продаже или привлечении инвестиций?

Наша компания сопровождает инвестиционные проекты на всех этапах жизненного цикла. Сегодня — об оценке бизнеса как инструменте подготовки компромисса между позициями сторон по поводу цены. Вот наиболее часто применимые методы оценки рыночной стоимости, с которыми может столкнуться предприниматель-продавец.
По понесенным затратам
Основа этого подхода — вера, что такой же бизнес может быть создан другими людьми за сравнимые сроки и с сопоставимыми затратами. Если предприниматель соглашается на это, возникает вопрос: во сколько обошлось создание и развитие компании до сегодняшнего дня. Наиболее характерные темы для обсуждения:
- Сколько вы уже вложили?
- Какие задачи удалось решить?
- Сколько человек вы наняли и какой у вас ФОТ (фонд оплаты труда)?
- Сколько денег вложили в аренду и покупку приборов, лицензий и прочих активов, пригодных для дальнейшего использования?
- Какая бы у вас была зарплата, если бы вы делали то же самое в большой компании?
- Кто оказывал вам «условно бесплатные» услуги?
Подтекстом обсуждения является стремление просуммировать все затраты «на круг» и предложить считать их оценкой бизнеса «до денег» (это означает, что добавленные инвестором средства будут считаться стоимостью его, инвестора, дополнительной доли). Например, все ваши заявленные затраты признаны инвестором и составили $2 млн. В таком случае, $1 млн от инвестора поднимет стоимость бизнеса до $3 млн, а его доля составит одну треть от бизнеса, возникающего в результате инвестиций («после денег»). Очевидно, такой подход основан на оценке минимально возможных затрат на проект и, поэтому для продавца невыгоден — он не позволяет учесть гудвил компании (созданные вами и вашим бизнесом нематериальные активы в виде идей, изобретений, полезных моделей и пр.).
На нашей практике оценку по затратам чаще всего предлагают бизнес-ангелы, желающие снизить для себя порог вхождения в стартапы. Предприниматель должен сам решать, насколько остро ему нужно получить инвестиции, чтобы согласиться с заведомо низким уровнем оценки. Иногда живой и растущий бизнес, оцененный низко, лучше, чем высоко оцененный бизнес, который пришлось закрыть из-за недостатка оборотных средств.
По суммарной стоимости активов
Метод особенно хорош для владельцев крупных материальных активов: недвижимости, шахт, тоннелей, скважин и производств. В то же время этот метод часто дает искаженные или необоснованные оценки стоимости бизнесов, активно работающих с нематериальными активами или занятых в инновационной сфере.
Как и в предыдущем случае, есть риск серьезной недооценки гудвила, заведомо невозможно учесть компетенции, качество и потенциал персонала в бизнесах, основанных на труде (labor intensive). Для таких бизнесов оценка по суммарной стоимости активов, как правило, тоже дает заниженные значения.
В нашей практике был предприниматель, который предложил новый способ проведения химических реакций между веществами в жидкой и газообразной фазе. Он утверждал, что его патент стоит €120 млн. К сожалению, это мнение не было подтверждено независимыми оценщиками и, как следствие, подтвердить высокую оценку его бизнеса ссылкой на патент не удалось. Через некоторое время проект получил необходимую финансовую поддержку, но совсем другими механизмами привлечения ресурсов и по гораздо более низкой оценке.
По отраслевым аналогам
В этом методе используются сведения о покупке/продаже близких по профилю компаний. Метод простой и в целом логичный: если похожие компании (или доли в них) продавались по таким-то ценам, то почему не взять их среднее значение за справедливую оценку, адаптировав эту оценку к данному конкретному бизнесу с помощью нехитрых коэффициентов, учитывающих масштаб и специфику. При подготовке оценки по отраслевым аналогам предприниматель должен задать себе, в частности, примерно такие вопросы:
- Кто ваши конкуренты? Чем вы от них отличаетесь?
- Какие сделки в России и мире проходили с похожими компаниями?
- Насколько ваша компания уступает лидерам отрасли по качеству управления?
- Насколько ваш географический рынок отличается от рынка, на котором действуют компании с известной ценой?
- Следует ли при оценке вашей компании применять отношение стоимости к обороту, или к показателю EBITDA, или к чистой прибыли?
- Если в вашем проекте важна аудитория, то какое отношение цены сделки к объему аудитории было в похожих сделках, а главное, следует ли его учитывать для вашего проекта?
Метод дает возможность получить практически мгновенную оценку. Но любые мультипликаторы принципиально показывают усредненные свойства отрасли (и то, если верно подобраны аналоги!) и не зависят от вашего бизнеса — они могут измениться по абсолютно не зависящим от компании причинам (например, экономический кризис в той стране, откуда взято большинство аналогов) и тем самым заведомо неточно соответствуют свойствам объекта оценки. Если вы интенсивно развиваете бизнес, активно используете реинвестирование прибыли, то оценка по аналогам может оказаться для вас прямо невыгодной: на такой стадии жизненного цикла компании ее EBITDA может быть отрицательной, прибыль — отсутствовать, а оборот еще весьма далек от запланированного уровня!
В России стала распространенной версия о существовании мифических «отраслевых правил», например: «никакой бизнес такого типа не может стоить больше 5 EBITDA». Это не так, все бизнесы обладают уникальными чертами, которые необходимо учесть при оценке.
По прогнозу денежного потока
Этот способ в наибольшей степени пригоден для оценки компании с учетом будущих перспектив ее развития. Для построения оценки по данному методу необходимо иметь обоснованный, вызывающий доверие финансовый прогноз на 5 лет вперед. Обсуждение с потенциальным инвестором включает себя в этом случае следующие вопросы:
- Сколько вы сейчас зарабатываете?
- Когда планируете достигнуть точки безубыточности?
- Когда будет достигнута окупаемость?
- Какие у вас планы по доходности/прибыльности на следующие 5 лет?
- Каковы ваши оптимистические прогнозы?
- …а теперь объясните разницу между консервативным и оптимистическим прогнозами!
Идея метода проста: бизнес стоит столько, сколько он принесет денег в будущем, но текущая оценка определяется с дисконтированием, так как деньги за долю в бизнесе будут заплачены уже сегодня (discounted cash flow — DCF). Практика оценки выработала несколько подходов к определению коэффициента дисконтирования. Все они, однако, основаны на сопоставлениях с общими рыночными факторами и экспертных оценках. А раз так, то получается, что инвестор должен принять на веру прогноз предпринимателя, а предприниматель — поверить в корректность экспертизы инвестора. Дискуссии, возникающие по этому поводу, могут быть более плодотворны, если предприниматель знает основы финансовой математики (IRR, NPV, CAPM, beta и пр.) Это в принципе несложно, но требует практики.
Вот, например, ситуация: наш клиент (предприниматель) претендовал на оценку в $40 млн, но все наши расчеты по его же прогнозам показывали значение оценки в два раза более низкое. Мы отказались привлекать инвестиции по сильно завышенной, на наш взгляд, оценке. Клиент начал работу по привлечению самостоятельно и через 10 месяцев заключил инвестиционный договор по оценке $22 млн. Но за эти 10 месяцев появились конкуренты-заменители, которые доставляют предпринимателю массу проблем и поныне, но это уже совсем другая история…
Ускользающий оптимум
Получается, что справедливой оценки не бывает? Вовсе нет, справедливой является оценка рыночной стоимости, построенная по любой общепризнанной методике, вы можете спорить и добиваться своего. Других ориентиров просто не существует. Нужно точно понимать, что каждый подход к оценке обладает своими достоинствами и недостатками:
- Оценка исключительно по финансовым показателям может основываться на несбыточных планах, приобретатель может всегда подвергнуть сомнению и вашу стратегию, и вытекающий из нее прогноз
- Ставка дисконтирования — произвол эксперта, подкрепленный отраслевой эмпирикой
- Метод отраслевых аналогов не позволяет справедливо оценить перспективы развития
- Мультипликаторы не связаны со структурой бизнеса и не отражают его специфику
- Оценка по стоимости активов не всегда применима для отраслей с высоким «человеческим фактором» и большим объемом объектов интеллектуальной собственности
Необходимо учитывать, что оценка является необходимым предварительным ориентиром, только в результате переговоров можно перейти к окончательной цене. Цена — продукт компромиссов и атрибут конкретной сделки. Если приобретатель доли в вашем бизнесе заинтересован очень сильно, то цена может превысить оценку. Однако важно понимать, ПОЧЕМУ ваш бизнес нужен ему так сильно и верно прогнозировать развитие событий после того, как у вас появится новый акционер и начнут работать новые, коллегиальные органы управления.
Вместе с тем любому предпринимателю, который планирует привлечение инвестиций или продажу доли (или всего) бизнеса, можно порекомендовать шесть несложных тактик работы с инвестором/приобретателем, которые помогают в достижении компромисса:
- Оценка — обоюдоострое оружие. Приобретайте полезные компетенции до встречи с инвестором
- Любой метод оценки обладает недостатками: применяйте несколько методов параллельно для взаимной проверки и достижения справедливых значений (ищите оптимум)
- Используйте наиболее адекватные для вашего бизнеса методы оценки, настаивайте на своем мнении (вы — лучший эксперт в своей области!)
- Помогайте инвестору провести экспертизу бизнеса компании, будьте готовы обосновать свою стратегию в любой момент, днем и ночью
- Оценка — полезный инструмент ведения переговоров о цене инвестиционной сделки. Знайте и учитывайте свои оценки, но активно торгуйтесь по цене.
- Цена одного и того же бизнеса отличается для каждого «покупателя» — правильно выбирайте инвесторов.
Использование этих тактик не гарантирует высокой цены, но по крайней мере позволит избежать необоснованно низких оценок.
Рыночная стоимость и рыночная цена предприятия и других бизнес-объектов
Далее по тексту слова «предприятия и другие бизнес-объекты» для краткости заменены одним словом «предприятия».
Обзор Большого, Малого и Современного экономических словарей, а также научной и учебной литературы по оценке предприятий и бизнеса 2002-2003 гг. выпуска по понятиям и терминам «стоимость» и «цена» позволяет установить, что стоимость предмета есть выраженная в деньгах ценность этого предмета, а цена предмета есть денежное выражение его стоимости.
Более развернутое понятие рыночной стоимости предмета оценки, которое приведено в действующих отечественных и международных стандартах оценки, а также в Законе РФ «Об оценочной деятельности» гласит, что рыночная стоимость объекта оценки — это наиболее вероятная цена, по которой объект оценки может быть отчужден на открытом рынке в условиях конкуренции, когда стороны сделки действуют разумно, располагая всей необходимой информацией . При этом ценой объекта называется денежная сумма, уплаченная за этот объект. Встречается также определение рыночной стоимости оцениваемого объекта как общей курсовой стоимости всего пакета эмитированных под него акций.
В результате простого анализа приведенных выше понятий и определений нетрудно прийти к логическому заключению, что стоимость — это цена, а цена — это стоимость оцениваемого предмета. При этом в качестве общего основания для определения стоимости и цены предмета положена его ценность. Суть понятий ценности объекта рассмотрения, разумности действий и необходимой информированности для сторон, участвующих в процессе отчуждения собственности и передачи ее в другие руки в имеющихся документах и литературе не раскрываются и может иметь множество толкований, в том числе и противоречивых.
Из существующих сегодня теорий познания закономерностей окружающего мира, из теории принятия решений известно, что неоднозначность, нечеткость рассматриваемых понятий, расплывчатость используемых терминов, путаница в приписываемом им смысле не дают возможность осуществлять корректную постановку задач, связанных с применением этих понятий, и добиваться их успешного решения, обеспечивающего получение соответствующего технического, технологического, экономического и социального эффекта.
На самом деле между понятиями рыночной стоимости и рыночной цены предприятия имеются принципиальные различия, обусловливающие возможность их строгого разграничения.
По мнению автора рыночная стоимость вещи, предмета или объекта и, в частности, предприятия, рассматриваемых в качестве рыночного товара, — это экономическая категория, являющаяся отражением всесторонне обоснованного представления изготовителя-производителя, создателя-строителя или владельца-собственника, т.е. инициаторов оценки либо нанятого ими профессионального оценщика этого товара о денежной мере его общехозяйственной ценности, значимости и общественной полезности. Заказ на оценку предприятия иногда может исходить и от его потенциального покупателя.
Рыночная стоимость предприятия — это результат стандартизированной или же индивидуально разработанной, регламентированной или произвольно для отдельных конкретных случаев установленной процедуры количественной оценки его ценности, осуществляемой владельцем этого вида собственности либо уполномоченными им лицами, или независимым профессиональным оценщиком предприятий, специально и официально выбранным для этой цели.
Рыночную стоимость предприятия определяют методом капитализации денежной меры его стоимостеобразующего параметра с учетом всех известных видов износа этого класса объектов бизнеса.. Стоимостеобразующий параметр предприятия является основополагающей характеристикой его народнохозяйственной и социальной ценности.
Для предприятий стоимостеобразующий параметр определяется интегральной денежной мерой их нормативной доходности (прибыльности, рентабельности), экономической и социальной значимости, уникальности , инновационности и интеллектуализации выпускаемой продукции, выполняемых работ и оказываемых услуг.
Методы и примеры определения стоимостеобразующих параметров и, в частности, нормативной балансовой прибыли или же нормативного чистого дохода рентабельно работающих предприятий, представлены в монографиях / 1 , 2 /.
Капитализацию установленного стоимостеобразующего параметра предприятия производят путем умножения его на научно, экономически и социально обоснованную величину мультипликатора (капитализатора) этого параметра, с помощью которого учитывается рыночная конъюнктура, сложившаяся на рассматриваемый текущей момент календарного времени и ближайшую перспективу. Капитализированный стоимостеобразующий параметр для окончательного преобразования его в экономически обоснованную оценку рыночной стоимости рассматриваемого предприятия корректируют на величину показателя интегрального износа последнего, основу которого составляют перемножаемые дискретные индикаторы физического, морального, функционального и экономического износа этого конкретного производственного объекта. При этом теоретически более не проработанным представляется вопрос о необходимости учета показателя эксплуатационного износа предприятия, с помощью которого рыночную стоимость последнего можно приближать к нулю.
После установления рыночной стоимости предприятия его владелец или продавец рассматривают возможности и пределы допустимого для них снижения ее величины в процессе предстоящего рыночного торга с потенциальными покупателями.
Рыночная цена предприятия — это конечный результат рыночного торга, торговой сделки (сделки купли-продажи), компромисса (договоренности) между продавцом и покупателем этого производственного имущественного комплекса. С философской точки зрения цена предприятия является мерилом его ценности, а следовательно, и стоимости, каковой она представляется конкретному покупателю с учетом его реальных финансовых возможностей.
Таким образом, рыночная цена предприятия — это денежная мера его стоимости, установленная покупателем этого вида собственности при согласии ее владельца в процессе торговой сделки, т.е. это окончательная денежная сумма, уплаченная владельцу предприятия за отчуждение его собственности в пользу покупателя, осуществленное на открытом рынке в условиях неограниченной рыночной конкуренции.
В свою очередь, покупатель предприятия после установления для себя нормальной (желательной) цены, т.е. оптимальной для него денежной суммы, которую он готов безоговорочно без рыночного торга заплатить за продаваемое предприятие, определяет потолок — предел возможного для него превышения этой суммы в процессе рыночного торга с владельцем производственной собственности.
В исключительных случаях, если стоит вопрос о купле-продаже дорогостоящего предприятия (стоимостью, например, в миллионах у.е.) покупатель может прибегнуть к услугам независимого профессионального оценщика предприятий или специального аудитора подобных оценок для того чтобы убедиться в разумности, справедливости и обоснованности рыночной стоимости объекта продажи, объявленной его владельцем или продавцом.
Нетрудно заметить, что стоимостная оценка продаваемого предприятия со стороны покупателя носит более поверхностный, эмоциональный характер, чем со стороны продавца. Здесь огромную роль играют сила желания приобрести продаваемый объект, интуитивные ожидания приемлемой рентабельности его работы и финансовые возможности приобретателя.
Приведенные выше соображения показывают, что существуют по крайней мере четыре характерных параметра рыночной стоимости предприятия, которые явно или же скрытно рассматриваются в процессе торговых сделок с этими видами собственности и используются для определения цены конкретной рыночной сделки:
нормальная (номинальная) рыночная стоимость предприятия с позиций продавца;
минимально возможная рыночная стоимость предприятия с позиций продавца;
нормальная (номинальная) рыночная стоимость предприятия с позиций покупателя;
максимально возможная рыночная стоимость предприятия с позиций покупателя.
Если минимально возможная стоимость предприятия, установленная продавцом, не перекрывается максимально возможной стоимостью этого объекта, установленной покупателем, то в таких случаях рыночный торг становится беспредметным, безрезультатным и сменой собственника не грозит. В такого рода ситуациях продавец вынужден улучшать свой товар, ограничивать число имеющихся обременений, искать нового покупателя (новых покупателей), либо снижать планку его объявляемой рыночной стоимости или увеличивать возможный дисконт с уже объявленной ее величины.
В тех случаях, когда оценки рыночной стоимости продаваемого предприятия владельцем и потенциальным покупателем полностью совпадают, совпавшая оценка, после оформления сделки и уплаты покупателем соответствующей денежной суммы владельцу, является рыночной ценой предприятия, которая фиксируется в соответствующих финансовых и регистрационных документах о его покупке. Случаи, когда при продаже предприятий в торгах нет необходимости, встречаются редко.
Торг необходим и уместен лишь в ситуациях, когда номинальные значения рыночных стоимостей продаваемого предприятия с позиций собственника и покупателя не совпадают, но предельно допускаемые отклонения этих стоимостей с обеих сторон участников сделки от соответствующих номиналов образуют некоторое общее поле их местонахождения (расположения). В пределах этого поля и находится возможное значение договорной рыночной цены рассматриваемого предприятия.
Различные условия и варианты возможного рыночного поведения продавца и покупателя предприятия, стремящихся установить взаимовыгодную рыночную цену продаваемого объекта собственности, приведены на рисунке.
Рыночную цену предприятия ( Црп ) можно рассматривать как произведение его рыночной стоимости ( Срп ) на некоторый коэффициент трансформации ( преобразования ) рыночной стоимости в рыночную цену рассматриваемого объекта ( Ктр ).
Таким образом Ц рп = Срп х Ктр.
Случаи, когда Ктр меньше единицы, являются свидетельствами рыночной переоцененности этих объектов со стороны владельцев; при Ктр больше единицы — случаев их недооцененности владельцами, а при Ктр = 1,0 — случаев полного совпадения ( равенства ) числовых значений рыночной стоимости и рыночной цены предприятия.
Рыночная цена предприятия может быть принята равной нулю, когда торг объективно оказывается невозможным из-за отсутствия покупателя, который бы устроил продавца ( здесь формально Ктр = 0 ).
Отсюда вывод: стоимость предмета продажи, в том числе и предприятия, в отдельных случаях может быть сколь угодно высокой, а цена — нулевой.
Природа своеобразных особенностей методов определения рыночной стоимости и рыночной цены предприятия, как правило, проистекает из уникальности, оригинальности, единственности в своем роде, неповторимости и неповторяемости этой разновидности товара, для реализации которого не существует оптовой торговли, общепринятых директивных торговых наценок и скидок, возможности перемещения в пространстве и времени и т.д. Поэтому стоимостеобразование и ценообразование применительно к предприятиям — процедуры совершенно разные.
Как следует из приведенных выше соображений, для не продаваемого и продаваемого, но не проданного предприятия, показателя рыночной цены не существует. В то же время по этим предприятиям может быть установлено множество показателей разновидностей их стоимости: стоимость для целей налогообложения, страхования, залога, эмиссии акций; инвестиционная, балансовая, ликвидационная, формально рыночная, справедливая рыночная, обоснованная рыночная и др.
Принципиальное, бесспорное и очевидное различие между рыночной стоимостью и рыночной ценой предприятия и многих других категорий объектов собственности состоит в том, что рыночная стоимость оцениваемого объекта, как правило, является расчетным показателем, а его рыночная цена — результатом договоренности, торга, компромисса между продавцом и покупателем этой собственности.
Помимо всего прочего, рыночная стоимость предприятия отличается от его рыночной цены первоочередностью установления и обнародования. С другой стороны, рыночная цена предприятия по договоренности между продавцом и покупателем либо по желанию одного из них по каким-то соображениям может становиться коммерческой тайной. Скрывать его рыночную стоимость, как правило не имеет смысла.
Рыночная стоимость предприятия является одним из возможных проектов его рыночной цены.
Объективно получается, что курс показателя рыночной стоимости предприятия, как правило, оказывается « плавающим в некотором коридоре», в то время, когда курс его рыночной цены является строго однозначным для каждой конкретной торговой сделки.
Величину допускаемого в процессе торговой сделки снижения продавцом ранее установленной рыночной стоимости предприятия концептуально-методически целесообразно увязывать с показателем его экономической неполноценности, характеризуемой величиной его эксплуатационного износа. Суть этого вида износа предприятия кратко изложена в работе (3). Чем больше величина фактического эксплуатационного износа предмета продажи, тем больше может быть возможная скидка с его первоначально объявленной стоимости и наоборот. При этом следует заранее устанавливать потолок скидки по этой причине, например не более 10, 15 или 20%. Для решения этой задачи можно поступать и по другому, применяя показатель уровня эксплуатационного износа для определения величины дисконта установленной рыночной стоимости предприятия не к полной величине этой стоимости, а, например, к ее половине или трети, в зависимости от реальной рыночной привлекательности продаваемого производственного объекта. Для получения большей точности вводимые ограничения на максимальную величину дисконта с рыночной стоимости предприятия или же на учитываемую в расчетах часть этой стоимости целесообразно определять методом экспертных оценок.
Ту или иную стоимостную уступку владельца-продавца предприятия его реальному покупателю, размеры которой устанавливаются в порядке учета эксплуатационного износа имеющихся в наличии производственных мощностей можно рассматривать как денежную меру своеобразной формы материального и морального ( экономического ) самонаказания собственника производства и нанятой им управленческой команды за недостаточно эффективное управление своим предприятием, что прежде всего проявляется в неудовлетворительном использовании накопленных производственных ресурсов и имеющихся производственных возможностей.
Допускаемое в процессе рыночного торга снижение первоначальной рыночной стоимости предприятия, если оно увязывается с наблюдаемым эксплуатационным износом производства при фиксированных ограничениях влияния этого износа и по своей сути является расчетным, можно считать нормируемой величиной. Здесь уместно еще одно нетривиальное соображение. Приведенные выше рассуждения показывают, что максимально допускаемое для успешного завершения рыночного торга снижение стоимости продаваемого предприятия так или иначе поддается соответствующему расчету, а следовательно, и нормированию, тогда как ни при каких условиях размеры возможных уступок покупателя продавцу предприятия пронормировать нельзя, так как кроме эмоций и толщины кошелька покупателя, нормообразующего расчетного параметра, за который можно было бы зацепиться при решении такой задачи, как представляется, в природе не существует.
Оценки рыночной стоимости дорогостоящих средних и крупных предприятий, концернов, консорциумов, холдингов, корпораций, национальных и транснациональных финансово-промышленных групп имеют, помимо всего прочего, огромное социальное значение и часто тем или иным образом в открытую глубоко или поверхностно малозаметно затрагивают интересы государства и общества. Есть все основания полагать, что для сравнительно серьезных торговых с предприятиями ( например, стоимостью от 1,0 млн. у.е. и выше ), особенно, если в их капитале участвует государство или регионы, целесообразно создать институт ( коллегию, ассоциацию, гильдию ) независимых профессиональных аудиторов — экспертов, которые специализировались бы на аудите оценок рыночной стоимости и рыночных цен предприятий с целью всестороннего, контроля достоверности, допустимости, обоснованности, справедливости полученных результатов. При этом аудиту должны подлежать оценки, полученные самими владельцами предприятий, а также установленные независимыми профессиональными оценщиками объектов производственной собственности.
Практика проведения и результаты такого аудита будут способствовать постепенному искоренению недобросовестных и недоброкачественных оценок стоимости предприятий, случаев откровенного мошенничества или сговора с выплатой соответствующего отката при проведении оценочных работ, приведут к сокращению числа фиктивных и преднамеренных банкротств предприятий.
Ниже в виде таблицы рассмотрено влияние основных технико-экономических показателей, а также некоторых факторов внутренней и внешней среды предприятия на его рыночную стоимость и рыночную цену. Приведенные оценки являются предположительными, ориентировочными, заслуживающими соответствующего обсуждения и принятия либо непринятия за основу.
Наименование основных технико- экономических показателей предприятия и некоторых факторов его существования