Как заемщикам взять кредитные каникулы в банке
В российском законодательстве сегодня нет никаких положений об отсрочке платежа по кредиту, регулирующего условия предоставления или непредоставления кредитных каникул заемщику. Так что кредитные каникулы — исключительно добрая воля конкретного банка, говорит Ирина Григорьева, первый заместитель председателя правления Локо-Банка.
Тем не менее в крупных кредитных организациях такая услуга достаточно распространена. «Кредитные каникулы подразумевают либо пропуск одного или нескольких платежей, либо снижение суммы по одному или нескольким платежам за счет увеличения срока кредита», — комментирует Наталья Абрамова, директор департамента мониторинга банковских продуктов агентства MARCS.
Примерно в половине банков они предоставляются бесплатно, в остальных за «передышку» потребуется заплатить комиссию. «Наличие такой услуги показывает заинтересованность банка в воспитании добросовестных заемщиков, так как альтернатива этому (в случае проблем со средствами для внесения платежа) — просрочка и штрафные санкции, которые могут привести к фатальным последствиям, — отмечает Наталья Абрамова. — Причина отсутствия кредитных каникул в ряде банков довольно цинична: им выгодны штрафы, которые позволяют компенсировать риски от недобросовестности заемщиков».
В Промсвязьбанке заемщик вправе воспользоваться кредитными каникулами, если они предусмотрены договором. Стоимость услуги составляет 15 процентов от ежемесячного платежа, но не менее двух тысяч рублей. Клиенту разрешается откладывать два платежа по кредиту каждый год, если он уже внес 6 ежемесячных платежей, а до момента полного погашения займа осталось не менее трех платежей. «Важно, чтобы ссуда не была ранее реструктурирована, на момент обращения у заемщика не было просрочки более 7 дней за последние полгода по ссуде, для которой берутся каникулы, или непогашенной просрочки по другим обязательствам перед банком», — уточняет руководитель по потребительскому кредитованию Промсвязьбанка Ирина Головлева.
В ВТБ похожие условия предоставления кредитных каникул, хотя комиссию банк недавно отменил. Ранее она составляла две тысячи рублей. «В летний период или предучебный сезон заемщики смогут перераспределить освободившуюся сумму на отдых, школьные нужды или увеличить семейный бюджет на крупную покупку. При этом важно, что они смогут избежать просрочки по кредиту и дополнительных трат по комиссиям», — пояснял Дмитрий Поляков, начальник управления кредитных продуктов, вице-президент ВТБ.
В банке «ДельтаКредит» услуга, под которой большинство клиентов имеют в виду полную отсрочку платежа, отсутствует, рассказали «Российской газете» в пресс-службе кредитной организации. Однако уточнили, что при невозможности обслуживания кредита клиент вправе попросить о реструктуризации. Если сложности с оплатой вызваны объективными причинами, банк может предложить изменить порядок внесения платежей или их размер на определенный срок. Итоговое решение будет принято после анализа финансовой ситуации заемщика.
Райффайзенбанк в случае временных трудностей у заемщика готов предложить ему отсрочку по выплате основного долга при сохранении ежемесячной выплаты процентов.
Если трудности носят постоянный характер, можно увеличить срок кредитного договора, чтобы снизить ежемесячный платеж. «В зависимости от ситуации клиента возможны и индивидуальные нестандартные решения. Реструктуризация для клиента бесплатна. Процентная ставка остается такой же», — рассказал Алексей Крамарской, руководитель управления кредитных рисков розничного сегмента Райффайзенбанка.
По словам представителей банков, пики запросов на кредитные каникулы приходятся на зимние месяцы в периоды новогодних праздников (декабрь-январь) и на летние месяцы в сезон отпусков (июнь-август).
Этот инструмент хорош при одном условии: если вы четко понимаете, что отсрочка займет не больше месяца, полагает Сергей Леонидов, генеральный директор финансового агрегатора «Сравни.ру».
Какие могут быть подводные камни. В первую очередь, конечно, комиссия. Хотя, если она небольшая, отсрочка платежа в итоге обойдется дешевле, чем пени и штрафы за просрочку вкупе с испорченной кредитной историей. Во-вторых, из-за кредитных каникул срок займа может увеличиться. Соответственно, вырастет и стоимость относительно первоначальных расчетов. В-третьих, если такая услуга не оговорена в договоре, банк может отказать в «передышке», если сочтет проблемы заемщика и доказательства (обязательно документальные) этих проблем несущественными. «В ситуации, когда заемщику необходима более длинная пауза, имеет смысл решать вопрос не с помощью классических кредитных каникул, а через реструктуризацию займа: продление его срока, уменьшение суммы ежемесячных платежей, возможно, рефинансирования кредита. То есть подходить к проблеме стоит более системно. В обоих случаях лучше заблаговременно обратиться в банк, чтобы оставалось время на принятие решения.
«Банк заинтересован в получении стабильного денежного потока, без перерывов на каникулы. У заемщика же могут возникнуть обстоятельства при которых платежи по кредиту могут быть затруднительны, в такой ситуации, конечно, такая услуга будет спасательным кругом», — добавляет в свою очередь Сергей Скоробогатов, главный инвестконсультант «БКС Брокер».
Однако при грамотном распределении семейного капитала и денежных потоков можно учесть даже такие форс-мажорные обстоятельства, как временные трудности с внесением платежа по кредиту. На этот случай стоит сформировать, например, семейный резервный фонд. Тогда не будет необходимости просить банки об отсрочках платежей или каникулах, уточняет Скоробогатов.
При этом имеет смысл заранее уточнить в банке, как кредитные каникулы могут повлиять на кредитную историю. «Если банк не считает «отдых от платежей» просрочкой, это никак на кредитную историю не повлияет, хотя чисто технически, если банк удлиняет срок действия кредита или снижает сумму ежемесячного платежа, новая информация будет отображена в кредитной истории, — поясняет Екатерина Котова, директор по маркетингу и коммуникациям «Объединенного кредитного бюро». — Если банк по каким-либо соображениям отмечает пропущенные платежи как просрочку, то это может негативно сказаться на кредитной истории заемщика».
Кредитные каникулы
Кредитные каникулы — это закрепленная законом возможность заемщика запросить у банка льготный период, в течение которого выплаты по кредиту уменьшаются, либо полностью приостанавливаются.
Требования к заемщику согласно Федеральному закону № 106-ФЗ:
Заемщик относится к субъектам малого или среднего бизнеса
Кредитный договор заключен до 1 марта 2022 года
Заемщик занимается деятельностью, утвержденной
для предоставления кредитных каникул
Особенности кредитных каникул:
- Проценты по кредиту продолжают начисляться
Во время льготного периода проценты по бизнес-кредитам продолжают начисляться в соответсвии со ставкой, зафиксированной в условиях соглашения. - Сумма основного долга увеличивается
После окончания кредитных каникул сумма основного долга увеличится. Накопленные проценты за весь период действия каникул будут включены в сумму основного долга.
Сумма первого платежа также будет увеличена, так как включает в себя проценты, накопленные до начала каникул. - Переплата по кредиту увеличивается
В силу того, что во время кредитных каникул платежи не производятся, основной долг не погашается. Проценты начисляются на большую сумму, чем при условии планового погашения. - Срок кредита увеличивается
Чтобы сохранить сумму ежемесячного платежа, срок кредита будет увеличен. Срок увеличения больше, чем период кредитных каникул.
Как избежать переплат по кредиту:
1. Совершайте досрочные погашения
Вы можете это сделать в любой день месяца через карточку кредита в интернет-банке Райффайзен Бизнес Онлайн. В этом случае сумма основного долга будет уменьшаться, и, как следствие, сумма процентов за льготный период будет меньше.
2. Досрочная отмена кредитных каникул
В любой момент вы можете подать заявление на отмену действующих кредитных каникул. Сумма процентов, на которую будет увеличен основной долг, будет меньше: например, не за 4 месяца, а за 2 недели. Для отказа от действия кредитных каникул направьте письмо в банк через Райффайзен Бизнес Онлайн, указав тему «Отмена кредитных каникул».
Если при проведении досрочного погашения сумма основного долга станет равна сумме основного долга до оформления кредитных каникул, банк автоматически прекратит для вас каникулы.
Для проведения полного досрочного погашения при действующих каникулах сначала необходимо направить требование о досрочном прекращении каникул. Через 2 рабочих дня график погашения будет обновлен, после чего вы сможете подать заявление на полное досрочное погашение.
На основании Постановления Правительства РФ № 337 от 10 марта 2022 предоставление кредитных каникул возможно заемщикам, которые занимаются деятельностью:
Кредитные каникулы в Райффайзенбанке
В процессе выплаты любого кредита заемщики могут сталкиваться с трудностями. Дело долгое, за годы оплаты финансовая ситуация человека может измениться в худшую сторону. Тогда возникает необходимость обращения в банк за помощью. Райффайзенбанк готов предложить свои клиентам кредитные каникулы или иной вид поддержки. Благодаря этому заемщик выйдет из ситуации с минимальными потерями.
На Бробанк.ру представлены кредитные предложения разных банков, и многие из них готовы подать руку помощи заемщикам, которые оказались в непростой ситуации. Кредитные каникулы Райффайзенбанка — опция, позволяющая поставить выплату долга на паузу. У заемщика появится время, чтобы решить свои проблемы.
- Какие виды помощи может предложить Райффайзенбанк
- Кредитные каникулы Райффайзенбанка по коронавирусу
- Перечень необходимых документов
- Как оформить кредитные каникулы в Райффайзенбанке
- Важные моменты
| Макс. сумма | 3 000 000 Р |
| Ставка | От 16.99% |
| Срок кредита | До 7 лет |
| Мин. сумма | 90 000 руб. |
| Возраст | 21-67 лет |
| Решение | За 1 мин. |
Какие виды помощи может предложить Райффайзенбанк
Ситуации могут быть разными. Кто-то временно теряет трудоспособность, кто-то вскоре будет уволен по сокращению. Одни заемщики полностью теряют доход, другие частично. Поэтому и виды поддержки могут быть разными. Но они есть — это самое главное.
Если у вас предвидятся сложности с внесением ежемесячных платежей, заранее обратитесь в банк. Лучше это делать, пока нет просрочки, так гораздо больше шансов получить поддержку. Банк рассмотрит ситуацию и примет решение, какая помощь актуальна для конкретного клиента.
Кредитные каникулы — отдельный вид реструктуризации. То есть это изменение графика платежей на более комфортный для заемщика в текущей ситуации. Если рассматривать именно Райффайзенбанк, то он говорит о следующих видах реструктуризации долга:
- Увеличение срока кредита. Например, если до окончания выплат по договору осталось платить 2 года, после реструктуризации это будет 4 года. За счет растягивания графика изменится размер ежемесячного платежа, он станет меньше. В итоге платить будет проще. Максимум к текущему остаточному периоду можно прибавить 36 месяцев.
- Частичная отсрочка. Это и есть кредитные каникулы Райффайзен-банка. Но заметьте, что речь идет о частичной отсрочке. Банк временно снимает обязанность заемщика выплачивать основной долг, но проценты платить придется. Каникулы этого типа могут предоставляться на срок до 6 месяцев. внутри банка. Например, у вас есть кредитная карта, взамен ее оформляется кредит наличными, им закрываете долг по карточке. По новому кредиту устанавливается удобный клиенту график, чтобы с выплатами не было проблем.
Кредитные каникулы Райффайзенбанка по коронавирусу
Если ввиду следствий эпидемии у вас возникли трудности с погашением кредита, вы можете взять кредитные каникулы в Райффайзенбанке. И это будут именно полные каникулы, то есть отсрочка всего ежемесячного платежа, но не его части.
Инициатором введения такого вида помощи стал Президент РФ, и все банки стали вводить в линейку услуг дополнительную опцию. По предложению президента отсрочка должна составлять минимум 3 месяца и даваться тем заемщикам, которые вследствие эпидемии коронавируса потеряли 30% своего прежнего дохода и более.
Речь может идти о самом инфицировании, о вынужденном больничном по карантину, о потери дохода из-за ухода на длительные выходные и тому подобное. Многие предприятия в пору эпидемии серьезно страдают, от этого снижаются зарплаты работников. И в этом случае можно обратиться в Райффайзенбанк и оформить полные каникулы.
Снижение уровня дохода на 30% и более обязательно подтверждается документально, например, справкой 2-НДФЛ. Только в этом случае можно рассчитывать на отсрочку.
Перечень необходимых документов
Прежде чем обращаться в банк за помощью, подумайте, как вы сможете документально подтвердить свое сложное финансовое положение и невозможность совершать выплаты в прежнем объеме. Только в этом случае банк рассмотрит заявку.
- временная потеря трудоспособности по болезни, заболевание родственника. Листок нетрудоспособности самого заявителя или его родственника;
- временная нетрудоспособность заемщика или его родственника в результате ДТП. Листок нетрудоспособности, справка о ДТП;
- временная нетрудоспособность из-за беременности, родов. Больничный лист;
- нетрудоспособность по причине нахождения в отпуске по уходу за ребенком. Свидетельство о рождении ребенка плюс заявление на отпуск к работодателю или соответствующая справка от него;
- потеря работы. Трудовая книжка;
- задержка заработной платы или ее снижение. Справка 2-НДФЛ или расчетный лист, заверенный работодателем, справка о снижении зарплаты. Если причина — сокращение рабочего времени, потребуется соответствующий приказ;
- заемщик пострадал материально вследствие пожара, наводнения, взрыва или иного ЧП. Нужен документ из госинстанций, это подтверждающий.
Это ориентировочный перечень причин и необходимых документов. Райффайзенбанк может рассмотреть любую ситуацию. Поэтому обращайтесь, вам скажут точный перечень документов для конкретно вашей ситуации.
Как оформить кредитные каникулы в Райффайзенбанке
Обратиться в банк можно онлайн, заполнив форму заявки, представленной на его сайте. Первым делом Райффайзенбанк предлагает указать причину обращения за помощью. Укажите ее и заполните все остальные поля:
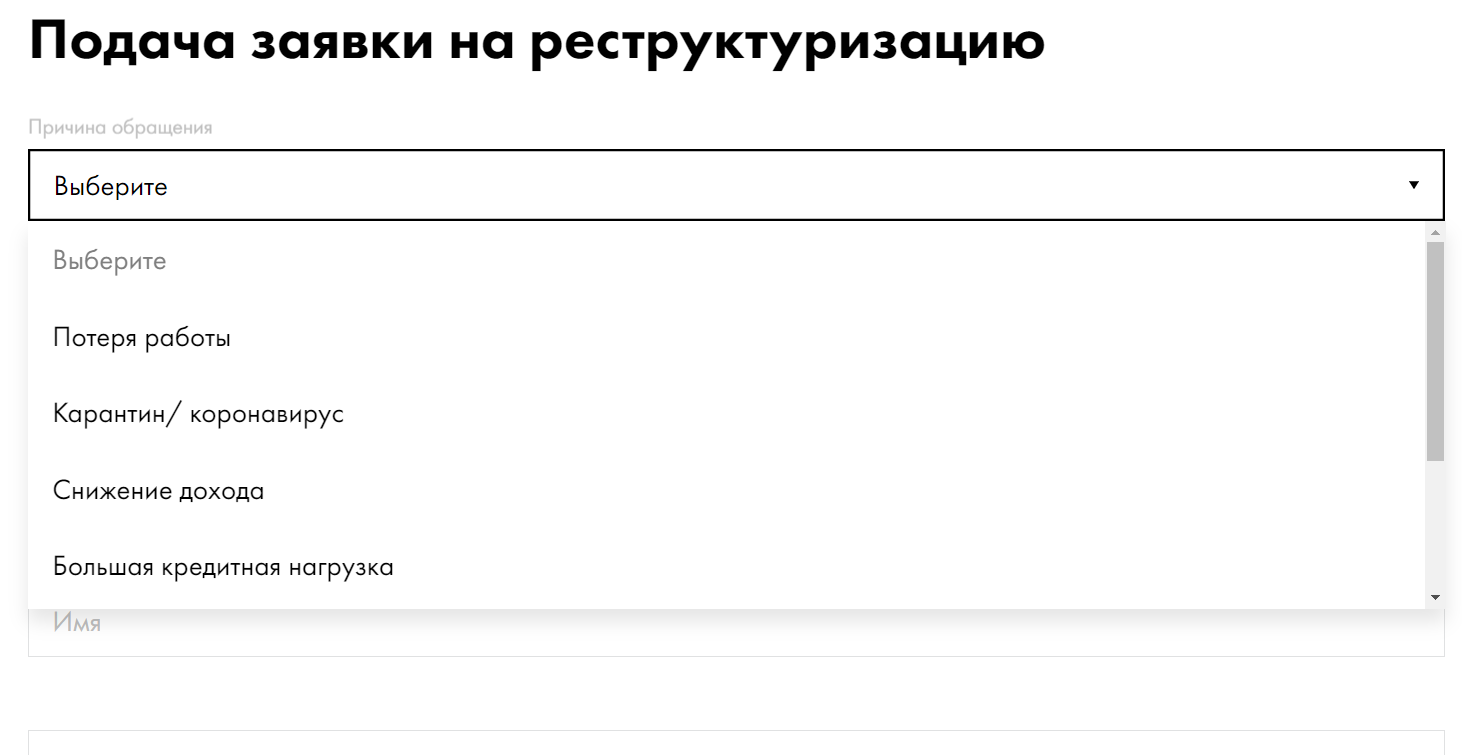
Необходимые для рассмотрения заявки документы можно отправить в виде скан-копий, прикрепив их к заявке. Если не знаете, какие именно бумаги нужны в вашем случае, предварительно позвоните на горячую линию банка и задайте этот вопрос.
Если онлайн-обращение неудобно, можете выбрать вариант подачи заявки в офисе. При себе также нужно иметь необходимые документы. Дополнительный канал приема обращений на все виды реструктуризации — по телефону 8-800-700-82-40. Это бесплатный номер специального отдела, который занимается этими вопросами. Туда же можно звонить для получения консультации.
Это не быстрое дело. Райффайзенбанк указывает, что рассматривать обращение он может до 10 рабочих дней. Если решение еще не дано, но наступает срок внесения ежемесячного платежа, необходимо заплатить его в полном объеме.
При наличии объективных причин банк не откажет в помощи. Если же примет отрицательное решение, то он правомочен не сообщать о причинах такого ответа. Все же, каникулы и реструктуризации — право банка, но не его обязанность. Исключение — ситуация, связанная с коронавирусом.
Важные моменты
Обязательно изучите условия кредитных каникул Райффайзенбанка, прежде чем подавать заявку на их подключение. Если вы хотите получить полную отсрочку, то это может случиться, только если ваше финансовое положение пошатнулось из-за последствий коронавирусной инфекции. В остальных случаях каникулы будут представлять собой частичную отсрочку, или вовсе будет предложена реструктуризация.
- если кредит был оформлен с созаемщиком или поручителем, потребуется согласие второго участника сделки на проведение процедуры;
- без причины каникулы не дают, нужен веский повод;
- просрочка на момент обращения допускается, но к моменту подписания документов на реструктуризацию ее быть не должно;
- вы можете обратиться за одним видом поддержки, а банк примет решение предоставить вам любую помощь;
- Райффайзенбанк оставляет за собой изменить процентную ставку при выполнении реструктуризации, то есть растягивания графика;
- оплата страховых премий никак не пересекается с кредитом. Срок страховки не продляется. Если заемщик должен вносить деньги страховой компании, он не освобождается от этого;
- если у клиента есть кредитная карта Райффайзенбанка, при положительном исходе она будет заблокирована;
- частичные каникулы и реструктуризация увеличивают переплату.
Так что, если рассматривать, есть ли в Райффайзенбанке кредитные каникулы, то да, они предоставляются клиентам. Это полная отсрочка в ситуациях, связанных с короновирусом, и частичная при других проблемах. Но вместо каникул в последнем случае банк может предложить реструктуризацию.
Кредитные каникулы в Райффайзенбанк

Кредитные каникулы позволяют "поднакопить" денег и немного позже выплатить долг, чтобы не нарваться на огромные штрафы.
В этой статье рассказываем о том, что такое кредитные каникулы, как их получить в Райффайзенбанке и когда банк может отказать.
%%type:widget, id:credit_holidays, name:quiz%%
Оглавление
Что такое кредитные каникулы?
Кредитные каникулы подразумевают изменение условий кредитного договора по требованию заемщика, предусматривающее приостановление исполнения заемщиком своих обязательств или снижение размера периодических платежей по кредиту на срок не более 6 месяцев, при соответствии обстоятельств заемщика Закону.
Важно! Это не прощение долга, а лишь приостановление его уплаты.
Банк устанавливает срок кредитных каникул по своему усмотрению?
Продолжительность льготного периода определяет сам заемщик, который составляет от одного до шести месяцев.
Какие условия должны быть соблюдены для получения кредитных каникул?
Перед тем, как обращаться в банк, нужно убедиться, что ваша ситуация отвечает всем условиям для получения каникул. К ним относят:
- Кредит выдан до 1 марта 2022 года;
- Размер кредита не превышает установленных лимитов. Они определяются видом кредита и местом его оформления;
- Размер доходов заёмщика снизился на 30% и более по сравнению со среднемесячным доходом заёмщика за год до этого;
- На момент обращения не действует льготный период по ипотечным кредитным каникулам;
- Заявление отправлено до 30 сентября 2022 года;
- По одному договору может быть взять лишь один льготный период (при этом, если вы уже обращались за кредитными каникулами в 2020 году, теперь это можно сделать вновь).
Какие лимиты?
Начальная сумма кредита не должна превышать:
- По автокредитам — 700 тыс. рублей;
- По потребкредитам — 300 тыс. рублей;
- По кредитным картам — 100 тыс. рублей;
- По ипотеке разнятся в зависимости от региона: по Москве лимит — 6 млн рублей, по Московской области, Санкт-Петербургу, регионам ДФО — 4 млн рублей, по остальным регионам РФ — 3 млн рублей.
Если у вас возникли трудности при определении того, подпадает ли ваша ситуация под условия предоставления кредитных каникул, можете обратиться за консультацией к юристам Destra Legal либо пройти небольшой квиз ниже: нужно ответить на несколько вопросов, а система определит, есть ли у вас право на получение льготного периода и предложит помощь юриста.
%%type:widget, id:credit_holidays, name:quiz%%
Правила получения кредитных каникул в Райффайзенбанке
Общие правила для всех банков
Во время действия льготного периода не допускается начисление неустойки (штрафа, пени) за неисполнение обязательств заёмщика по возврату кредита. Банк не вправе требовать досрочного исполнении обязательства по кредитному договору или предъявить взыскание на предмет залога или предмет ипотеки.
Штрафы и неустойки, начисленные на момент предоставления кредитных каникул, фиксируются и должны быть оплачены после внесения платежей по графику и после погашения задолженности, которая была накоплена за период каникул.
Иногда заемщику удается восстановить свой доход раньше, чем истекает одобренный льготный период. Такое бывает редко, но все же встречается.
В таком случае вы имеете право в любой момент направить заявку в банк и прекратить действие льготного периода.
Правила Райффайзенбанка
На сайте Банка можно найти подробную информацию по основаниям, условиям и порядку предоставления кредитных каникул.
Райффайзен предоставляет каникулы не только физическим лицам, но и организациям. Рассмотрим вторую категорию более подробно.
Предоставление кредитных каникул юридическим лицам и индивидуальным предпринимателям
На основании Постановления Правительства РФ № 337 от 10 марта 2022 предоставление кредитных каникул возможно заемщикам, которые занимаются деятельностью:
- Сельское, лесное хозяйство, охота, рыболовство и рыбоводство;
- Обрабатывающие производства;
- Торговля оптовая и розничная, ремонт автотранспортных средств и мотоциклов;
- Торговля оптовая и розничная;
- Транспортировка и хранение;
- Деятельность гостиниц и предприятий общественного питания;
- Деятельность в области информации и связи;
- Деятельность по операциям с недвижимым имуществом;
- Деятельность профессиональная, научная и техническая;
- Деятельность административная и сопутствующие дополнительные услуги;
- Образование;
- Деятельность в области здравоохранения и социальных услуг;
- Деятельность в области культуры, спорта, организации досуга и развлечений;
- Предоставление прочих видов услуг.
Требования к заемщику, который может обратиться за получением кредитных каникул:
- Заемщик относится к субъектам малого или среднего бизнеса;
- Кредитный договор заключен до 1 марта 2022 года;
- Заемщик занимается деятельностью, утвержденной для предоставления кредитных каникул (виды деятельности были перечислены выше).
Особенности кредитных каникул:
- Проценты по кредиту продолжают начисляться: во время льготного периода проценты по бизнес-кредитам продолжают начисляться в соответсвии со ставкой, зафиксированной в условиях соглашения;
- Сумма основного долга увеличивается: после окончания кредитных каникул сумма основного долга увеличится. Накопленные проценты за весь период действия каникул будут включены в сумму основного долга;
- Переплата по кредиту увеличивается: в силу того, что во время кредитных каникул платежи не производятся, основной долг не погашается. Проценты начисляются на большую сумму, чем при условии планового погашения;
- Срок кредита увеличивается: чтобы сохранить сумму ежемесячного платежа, срок кредита будет увеличен. Срок увеличения больше, чем период кредитных каникул.
Как избежать переплат по кредиту?
- Совершайте досрочные погашения: вы можете это сделать в любой день месяца через карточку кредита в интернет-банке Райффайзен Бизнес Онлайн. В этом случае сумма основного долга будет уменьшаться, и, как следствие, сумма процентов за льготный период будет меньше;
- Досрочная отмена кредитных каникул: в любой момент вы можете подать заявление на отмену действующих кредитных каникул. Сумма процентов, на которую будет увеличен основной долг, будет меньше: например, не за 4 месяца, а за 2 недели. Для отказа от действия кредитных каникул направьте письмо в банк через Райффайзен Бизнес Онлайн, указав тему «Отмена кредитных каникул».
Если ваша ситуация не подходит под условия кредитных каникул и ваш бизнес испытывает сложности, банк рекомендует вам подать заявление на реструктуризацию.
Реструктуризация — изменение условий по действующему кредиту для уменьшения кредитной нагрузки заемщика из-за ухудшения платежеспособности. Главное отличие реструктуризации от кредитных каникул в том, что условия реструктуризации разрабатываются банком самостоятельно. Кредитные каникулы — это законодательно закрепленная процедура, все банки предоставляют ее на одних и тех же условиях.
Основные документы для получения отсрочки по кредиту для физических лиц
- Паспорт;
- Заполненная анкета на сайте банке или в офисе;
- Документ, подтверждающий ухудшение материального положения.
Райффайзенбанк разрешает клиентам использовать любые документы, которые доказывают, что у них нет денег для оплаты. Если потеряли работу, встаньте на биржу труда и возьмите выписку. Для тех, кто находится на лечении в больнице — больничный лист.
Старайтесь подавать заявку до того момента, как наступит просрочка. Банк рассматривает обращения клиентов в течение десяти рабочих дней. Если вы подали заявку, но не получили ответ, деньги по кредиту нужно платить в установленный срок в противном случае будет просрочка.
Когда банк может отказать в предоставлении кредитных каникул?
Как рассказали ранее, существует ряд обязательных условий: сроки, основания, время получения кредита, сумма кредита и так далее. Если хотя бы одно из них не будет соблюдено, банк откажет.
Банк также может отказать в том случае, если вы предоставили не те документы или не передали их в банк вовсе.
Так, банк может запросить документы, подтверждающие снижение дохода:
- Справку 2-НДФЛ с места работы;
- Справку о регистрации в качестве безработного;
- Больничный лист.
Если эти документы не будут предоставлены в банк по требованию, то вам будет отказано.
Что делать в случае неправомерного отказа в предоставлении кредитных каникул?
Причины отказа могут быть действительно обоснованными. Чаще всего отказ бывает в следующих случаях:
- Снижение дохода не подтверждается документально;
- Сумма кредита больше пороговых значений (лимитов, установленных правительством).
Какой порядок?
Сперва нужно дождаться ответ банка по рассмотрению заявки. При отрицательном решении в ответе банка указана причина отказа:
- несоответствие пакета предоставленных документов требованиям закона — нужно направить в банк недостающие документы;
- сумма кредита больше предусмотренной законом или вы не можете подтвердить сокращение дохода более чем на 30% — воспользуйтесь программами реструктуризации банка.
Встречаются случаи, когда банки неправильно трактуют законы или делают это осознанно, чтобы отсрочить предоставление каникул. Примерами могут служить:
- По кредиту есть просрочка;
- Банки предлагают после каникул менее выгодные условия (например, повышение ставки);
- Банки требуют предоставление залога по кредиту и так далее.
В случаях неправомерного отказа целесообразно подготовить и направить жалобу в Центральный Банк.
Можно обратиться не только в Центральный банк, но и в Роспотребнадзор, прокуратуру и к финансовому уполномоченному.
Особенности кредитных каникул для мобилизованных в 2022 году
Военнослужащему-заемщику предоставляется право обратиться к кредитору с требованием об изменении условий договора, предусматривающим приостановление исполнения обязательств на срок, не превышающий срока военной службы, или об уменьшении размера платежей в течение льготного периода.
В какой срок можно обратиться в банк?
Сделать это возможно будет в любой момент в течение действия договора, но:
- не позднее 31 декабря 2023 года;
- и только в том случае, если по этому кредиту отсрочка ранее не предоставлялась.
Что будет с долгами при гибели и инвалидности?
При освобождении от уплаты кредита при гибели или инвалидности I группы он будет списан целиком.
Причинная связь увечья (ранения, травмы, контузии) или заболевания, приведших к смерти военнослужащего или признанию военнослужащего инвалидом I группы, с выполнением им задач в ходе проведения специальной военной операции устанавливается военно-врачебными комиссиями и (или) федеральными учреждениями медико-социальной экспертизы.
Более подробно с особенностями предоставления отсрочки по уплате кредитов вы можете прочитать в нашей статье "Что будет с кредитами и займами для мобилизованных?".
Необходимость обращения к юристу обусловлена тем, что грамотно подготовленное заявление и правильные доказательства увеличат шансы на получение согласия от банка.
Если вы оказались в подобной ситуации и требуется направить заявление в банк для получения кредитных послаблений, вы можете доверить подготовку необходимых документов юристам Destra Legal. Вам поможет наше решение «Получить кредитные каникулы»: нужно ответить на несколько вопросов, а система определит, имеете ли вы право на получение кредитных каникул и предложит помощь юриста. А главное — все это можно сделать не выходя из дома.