Потребительский кредит или ипотека: что выгоднее при покупке недвижимости в 2023 году
Средний размер ипотечного кредита в России вырос за год на 500 тыс. рублей, до 3,7 млн, по итогам IV квартала 2022 года, сообщают аналитики Банки.ру. Сумму в 3,7 млн и даже больше можно взять и в виде нецелевого потребительского кредита. Но что и в каком случае будет выгоднее? Разбираемся вместе с экспертами.
Потребительский кредит
Потребительский кредит — это ссуда, которую банк (кредитор) выдает вам под определенный процент на прописанный в договоре срок. Это нецелевой вариант займа, поэтому тратить деньги можно на что угодно.
У каждого банка свои условия и ограничения по суммам и срокам. В среднем деньги выдают на 3–5 лет. Суммы могут достигать 7–7,5 млн рублей, но все зависит от вашего уровня дохода и кредитной истории. Ставки меняются в зависимости от ключевой ставки — растут или снижаются вслед за ней. Но сейчас рынок потребительского кредитования развивается слабо. Спрос со стороны заемщиков небольшой, да и сами банки осторожничают: в декабре 2022 года средняя ставка по кредитам физлиц на период до одного года составляла 17,4% годовых (ключевая ставка с сентября 2022 года держится на уровне 7,5% годовых). Поднимать ставки, которые и без того более чем вдвое превышают ключевую ставку ЦБ, уже нецелесообразно даже в случае ужесточения процентной политики, считают аналитики.
Требования к заемщикам также свои в каждом банке. Но чаще всего это:
- минимальный возраст от 18 лет, максимальный возраст к моменту погашения кредита — не более 65–70 лет;
- есть официальное трудоустройство, стаж работы не менее полугода (3 месяца на последнем месте);
- есть гражданство РФ;
- положительная кредитная история.
Плюсы и минусы потребительского кредита
Плюсы
Минусы
Обеспечение не требуется
Широкий диапазон ставок
Срок рассмотрения — в среднем от 1 до 3 дней
Крупная надбавка при отказе от страхования
Различные способы подтверждения дохода (не только 2-НДФЛ)
Проблематично оформить при подпорченной кредитной истории
Некоторые кредиты доступны для ИП
Какие бывают потребительские кредиты: примеры
Рассмотрим несколько примеров потребительских кредитов, представленных на Банки.ру. Данные по ставкам актуальны на 5 мая 2023 года.
- Ставка: от 4,4 до 24,3% годовых
- Срок: до 7 лет
- Сумма: до 30 млн рублей
- Требуется подтверждение дохода (справка по форме 2-НДФЛ, справка по форме банка / запрос работодателю, справка из Пенсионного фонда или иного органа, начисляющего пенсию, выписка из индивидуального лицевого счета в ПФР)
- Срок рассмотрения — от 1 до 3 дней, обеспечение не требуется
Требования к заемщикам:
- работники по найму, работники бюджетной сферы / госслужащие, военнослужащие, пенсионеры, самозанятые
- возраст — от 23 лет на дату получения кредита до 75 лет на дату погашения кредита
- стаж работы — не менее 1 года
- постоянная регистрация на территории РФ и в регионе присутствия банка
Совкомбанк
- Ставка: от 6,9 до 34,9% годовых
- Срок: до 5 лет
- Сумма: до 5 млн рублей
- Без подтверждения дохода
- Срок рассмотрения — от 1 дня, обеспечение не требуется
Требования к заемщикам:
- работники по найму
- возраст — от 20 лет на дату получения кредита
- стаж работы — не менее 4 месяцев на последнем месте работы
- постоянная регистрация на территории РФ
Альфа-Банк
- Ставка: от 4 до 29,49% годовых
- Срок: до 5 лет
- Сумма: до 7,5 млн рублей
- Требуется подтверждение дохода: справка по форме 2-НДФЛ, справка по форме банка / запрос работодателю. Минимальный среднемесячный доход — 10 тыс. рублей
- Срок рассмотрения — в тот же день, обеспечение не требуется
Требования к заемщикам:
- работники по найму, студенты/молодежь
- возраст — от 21 года на дату получения кредита
- стаж работы — не менее 3 месяцев на последнем месте работы
- постоянная регистрация на территории РФ и в регионе присутствия банка
Ипотечный кредит
Ипотечный кредит — это долгосрочный кредит с обеспечением. Залогом может быть недвижимость, имеющаяся у вас в собственности, или приобретаемая недвижимость.
Ипотека может распространяться на вторичный рынок и на новостройки. Кроме того, существуют рыночные, субсидируемые государством (льготная ипотека на новостройки, семейная, для IT-специалистов, военная, дальневосточная) или застройщиком программы ипотечного кредитования.
Уровень ставок по ипотеке зависит от уровня ключевой ставки, а также от того, субсидируется ли ипотека государством или застройщиком. На 5 мая 2023 года ставки колеблются в диапазоне от 0,1 до 22,5% годовых. Максимальный срок кредита обычно — 30–35 лет. Суммы — до 100–120 млн рублей, но это зависит от платежеспособности заемщика и стоимости залога.
От заемщиков требуют:
- достижения возраста 18–20 лет
- официального трудоустройства
- наличия гражданства РФ
- положительной кредитной истории
- наличия первоначального взноса и объекта в качестве залога
Плюсы и минусы ипотечного кредита
Плюсы
Минусы
Ставки ниже, чем по другим кредитам
Большая сумма кредита
Зачастую одно из условий — ипотечное страхование жизни и здоровья, титульного страхования прав собственности
Необходим первоначальный взнос
Какие бывают ипотечные кредиты: примеры
Рассмотрим, какие предложения на рынке ипотечного кредитования представлены сейчас (данные на 5 мая 2023 года). В качестве примеров мы взяли ипотеку на покупку вторичного жилья, господдержку на покупку новостройки и семейную.
Уралсиб: «Готовое жилье»
- Ставка: от 11,49% годовых
- Срок: до 30 лет
- Сумма: до 50 млн рублей
- Первоначальный взнос: от 20%
- Срок рассмотрения: от 1 до 3 дней
- Страхование: имущественное, личное, титульное
Требования к заемщикам:
- возраст — от 21 до 70 лет
- стаж работы — общий до 1 года
РНКБ: «Господдержка на новостройки»
- Ставка: 7–8% годовых
- Срок: до 25 лет
- Сумма: до 6 млн рублей
- Первоначальный взнос: от 15% (в него можно включить маткапитал)
- Срок рассмотрения — от 2 до 5 дней
- Страхование: имущественное и личное
Требования к заемщикам:
- возраст — от 18 до 75 лет
- стаж работы — общий до 1 года
Росбанк: «Семейная ипотека»
- Ставка: от 5,45% годовых
- Срок: до 35 лет
- Сумма: до 12 млн рублей
- Первоначальный взнос: от 15% (в него можно включить маткапитал)
- Срок рассмотрения — от 1 до 3 дней
- Страхование: имущественное и личное
Требования к заемщикам:
- возраст — от 20 до 75 лет
- стаж работы — общий до 6 мес.
Чем потребительский кредит отличается от ипотеки
Ставки и лимиты
Ставки по ипотечным кредитам зачастую ниже, чем по другим банковским продуктам, в том числе потребительским кредитам. Объясняется это тем, что на время выплаты долга в залоге у банка находится недвижимость. Кроме того, требования к будущим заемщикам при оформлении ипотеки выше и по подтверждению доходов, и по стажу работы.
Порядок рассмотрения и сроки выплаты
Банк решает, выдать ли потребительский кредит, обычно за 1–3 дня. Заявку на ипотеку будут рассматривать дольше, так как сам процесс одобрения проходит два этапа: одобрение заемщика и его созаемщиков, а также объекта недвижимости, который останется в обеспечении.
Расходы при оформлении
Дополнительные расходы нужно учесть в случае оформления ипотеки. Банки просят застраховать купленную недвижимость, жизнь и здоровье заемщика. Кроме того, придется потратить деньги на оценку квартиры или дома, и средства не вернут в случае, если банк откажет в кредите. При оформлении потребительского кредита такие расходы не нужны.
Необходимые документы
Для оформления потребительского кредита зачастую требуют паспорт, справку, подтверждающую доход (2-НДФЛ), копию трудовой книжки. Банки могут дополнять этот список.
При оформлении ипотеки нужно будет предоставить как минимум:
- паспорт заемщика
- СНИЛС
- свидетельство о браке/разводе
- свидетельства о рождении детей
- трудовую книжку, документ, подтверждающий доход (2-НДФЛ), или выписку из «Госуслуг»
Критерии
Ипотека
Потребительский кредит
Может достигать 120 млн рублей
В среднем до 7,5 млн рублей, но есть и, например, до 30 млн рублей
0,1–22,5% (в 2023 году)
2–44% (в 2023 году)
Документы, которые могут понадобиться
- заявление-анкета
- паспорта заемщика
- СНИЛС
- свидетельство о браке/разводе
- свидетельства о рождении детей
- трудовая книжка, документ, подтверждающий доход (2-НДФЛ), или выписка из «Госуслуг»
- документы, подтверждающие наличие в собственности недвижимости (если имеющаяся недвижимость остается в залог)
- сертификат на маткапитал (при наличии)
- договор купли-продажи, документы продавца недвижимости (если приобретается вторичка)
- заявление-анкета
- паспорт
- второй документ (СНИЛС, ИНН, загранпаспорт)
- документ, подтверждающий доходы
Может достигать 3 месяцев
Страхование купленной недвижимости, жизни и здоровья заемщика, титульное страхование
Приобретаемая недвижимость или недвижимость в собственности заемщика
Чаще всего нет. Банк может потребовать залог при крупных суммах
Что выгоднее при покупке жилья: кредит или ипотека?
Все зависит от ваших целей и возможностей. Если вам, например, не хватает небольшой суммы, можно взять потребительский кредит и не оставлять недвижимость в залог банку. Если же квартира дорогая, кредита может быть недостаточно. Тогда лучше оформить ипотеку.
«Ипотечный кредит предпочтительнее для покупки жилья, поскольку он является целевым, значит ставки по нему гораздо привлекательнее, — говорит аналитик Банки.ру Инна Солдатенкова. — Кроме того, ипотека отличается и более длительным сроком кредитования, а при покупке жилья у партнеров банка можно получить скидку к ставке, что может помочь сэкономить на переплате».
Отзывы заемщиков
Вот несколько примеров заемщиков, которые использовали потребительский кредит или ипотеку при покупке квартиры.
Михаил, 30 лет, бухгалтер: «Были сложные отношения с супругой, вели к разводу. Еще во время брака я хотел купить квартиру и оформить на маму, чтобы не делить ее потом. Взял потребительский кредит, потому что на него не нужно согласие супруги. Квартиру покупал за наличные».
Лиза, 27 лет, менеджер: «Продала квартиру, которая досталась мне от бабушки, за 5 млн. Пока продавала, искала варианты для покупки новой, хотела уложиться в ту же стоимость. Но все было не то. Потом узнала, что знакомая продает свою крутую двушку ближе к центру за 6,5 млн, но деньги ей нужны наличкой. Взяла потреб на 1,5 млн и купила».
Анна, 35 лет, психолог: «Жили с родителями мужа. Решили наконец найти отдельную квартиру, потому что сын растет, ему скоро понадобится своя комната. Пошли за семейной ипотекой».
Анастасия, 23 года, дизайнер: «Окончила университет год назад. Работаю дизайнером в IT-компании в Екатеринбурге, получаю около 80 тысяч. Решила съехать от мамы, но остаться в том же районе. У нас рядом много новостроек. Подала заявку на льготную ипотеку, мне ее одобрили под однушку. Купила, но сейчас все равно живу с мамой — коплю на ремонт».
Когда потребительский кредит лучше ипотеки?
Потребительский кредит можно потратить на покупку квартиры, при этом необязательно передавать ее в залог. Банк вправе потребовать обеспечение для крупных сумм, но это не всегда должна быть приобретаемая недвижимость. При оформлении ипотеки часто нужно предоставить в залог именно ту квартиру, которую вы покупаете.
Кроме того, если вы приобретаете квартиру для дальнейшей перепродажи, лучше взять потребительский кредит. С ним проще в любой момент выйти на новую сделку — не нужно согласовывать ее с банком. Но переплата за тот же срок будет больше из-за разницы в ставке.
Кстати, посчитать переплату по потребительскому кредиту или ипотеке можно с помощью нашего калькулятора:
Гайд по ипотеке под 0,1%: как это работает и кому выгодно
Ипотека со сверхнизкими ставками — 0,1 или даже 0,01% — стала возможной благодаря сотрудничеству ряда застройщиков с банками. Чтобы привлечь покупателей, девелоперы субсидируют такие кредиты из собственного кармана, т. е. компенсируют банку разницу между рыночной и льготной ставками.
Это тот же самый принцип, который лежит в основе госпрограмм льготной ипотеки, только там недополученные доходы кредиторам выплачивает бюджет.
На такой шаг застройщики, разумеется, пошли не от хорошей жизни: толчком к этому стало падение их доходов из-за кризисов последних лет. Но активнее всего совместные программы развиваются именно сейчас, после весенних потрясений на рынке недвижимости и кульбитов ключевой ставки.
Не слишком изменило ситуацию и возвращение КС к январским значениям, ведь доходы в кризис упали не только у застройщиков, но и у значительной части простых россиян. Теперь многие люди не могут или не решаются совершить крупную покупку. Поэтому застройщики продолжают мотивировать потенциальных клиентов рекордно низкими ставками.
Где искать ипотеку со сниженной ставкой
Оптимальный вариант — уточнять напрямую у застройщиков. Как правило, компании предоставляют ипотеку под 0,1% по договоренности с конкретными банками — их список можно найти на сайте проекта или запросить у менеджеров застройщика.
Если четкого понимания, какую недвижимость хочется приобрести, у вас нет, можно пойти от обратного и сначала обратиться в банк.
Единственный нюанс — не все банки пишут о дешевой ипотеке на своих сайтах, поэтому, если вы не нашли информацию в свободном доступе, стоит обратиться за консультацией к менеджеру.
Арифметика низких процентов: в чем подвох
Конечно, совместные программы застройщиков и банков не такие идеальные, какими кажутся на первый взгляд. В них есть ряд нюансов, которые обязательно нужно иметь в виду перед принятием решения.
Нюанс № 1: ниже ставка — выше цена
Дешевая ипотека повышает стоимость недвижимости. Расходы, которые застройщик несет, компенсируя банку недополученную прибыль, так или иначе включаются в чек сделки.
Как именно? Есть несколько вариантов:
1. Долговое бремя застройщика полностью закладывается в стоимость квартиры. Льготной такую ипотеку назвать сложно, поскольку заемщик сам оплачивает снижение ставки.
2. Если клиент хочет оформить ипотеку со сниженной ставкой, цена квартиры растет на определенный процент, разный у всех застройщиков (от 10 до 25%).
Иногда девелоперы действуют наоборот: повышают стоимость всех квартир в проекте и дают скидки тем, кто покупает за наличные. Чаще всего эта скидка меньше наценки, поэтому идти к таким застройщикам с кешем не выгодно.
Чтобы не переплатить, спросите у менеджера о цене квартиры с привлечением ипотеки под 0,1%. Если она окажется выше «наличной», покупка объекта за живые деньги имеет смысл.
3. Пониженная ставка действует не весь срок кредита, а только первые один–два года, после чего проценты растут и далее заемщик сам платит за себя. Этот вариант может быть выгоден тем, кто планирует досрочное погашение кредита. Например, за счет продажи своей старой квартиры.
Неоспоримый плюс «суперльготной» ипотеки для покупателей квартир — существенное снижение ежемесячного платежа. По данным Циан.Аналитики, заем под 0,1% позволит платить на 10% меньше, чем при ипотеке под 1,99%, и на 34% меньше, чем при ипотеке под 4,99% годовых. А по сравнению с платежами в рамках субсидируемых госпрограмм разница и вовсе составляет 40%.
Так, один из ведущих игроков московского рынка жилья — девелопер «ПИК» — в июне применял следующие наценки:
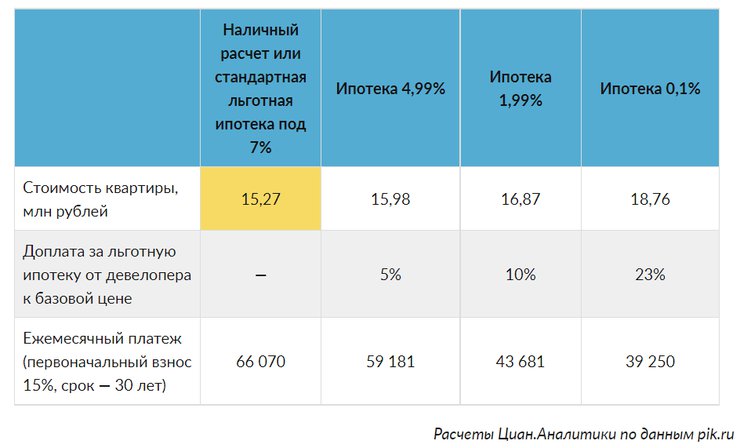
Выгодно отличается от простой льготной (и тем более стандартной рыночной) ипотеки и переплата по процентам за такой кредит. Из-за невысокой ставки она получается минимальной и часто не превышает 150 тыс. рублей за 30 лет.
В то же время очевидно, что как минимум часть «ипотечного праздника» заемщик оплачивает себе сам. Супернизкие ставки достаются застройщикам не просто так: за них банки могут потребовать от 15 до 40% прибыли от проекта. И если первая цифра для успешных девелоперов вполне приемлема, то вторая существенно повышает наценки на жилье.
Так брать или не брать субсидированную застройщиком ипотеку? Однозначного ответа нет.
Из-за большого количества переменных, которые влияют на стоимость квартиры и/или ежемесячный платеж, выгоду от нее нужно оценивать в каждом конкретном случае. Поэтому перед подписанием ипотечного договора обязательно просчитайте его «экономику» с калькулятором в руках. И лучше не ограничивайтесь одним застройщиком или банком: возможно, другие компании смогут предоставить более выгодные условия.
Алексей Попов, руководитель Циан.Аналитики
Нюанс № 2: ограниченный выбор жилья
Еще один нюанс, о котором застройщики не всегда говорят открыто, — избирательность действия совместных ипотечных программ. В основном они работают в тех проектах девелоперов, которые не пользуются ажиотажным спросом у покупателей. Причиной тому может быть неудобство локации, класс жилья и многое другое.
Покупая такую квартиру только из-за выгодных ипотечных условий, помните, что в цене она, скорее всего, будет расти не так сильно, как более привлекательные ЖК, где «пониженной» ипотеки нет. Это может быть критично, если в будущем вы собираетесь перепродать жилье.
Ну и более очевидный факт: ипотека под 0,1% распространяется только на новостройки. Рынок вторичной недвижимости из выборки придется исключить.
Новостройка — это не обязательно дом на этапе строительства. Некоторые компании предлагают ипотеку и на недавно сданные проекты.
Нюанс № 3: наличие финансового потолка
Базой для ипотеки под 0,1% может стать любая льготная госпрограмма (а иногда и рыночная ипотека), поэтому требования, которые разные банки предъявляют к претендентам, нередко отличаются друг от друга.
Но чаще всего по условиям такие программы похожи на субсидируемую государством ипотеку под 7%:
- сумма кредита: до 12 млн рублей в Москве, МО, Петербурге и ЛО, до 6 млн в других регионах;
- первоначальный взнос — от 15%;
- максимальный срок кредитования — 30 лет;
- ставка не меняется весь период;
- в качестве первоначального взноса может быть использован материнский капитал.
С учетом наценок на жилье фактический лимит по ипотеке под 0,1%, скорее всего, будет ниже 6/12 млн — часть суммы съест выросшая стоимость квартиры.
Для IT-специалистов за основу могут взять их «профессиональную» госпрограмму, ценовые потолки по которой заметно выше: до 18 млн рублей в регионах с населением более миллиона человек, и до 9 млн в остальных регионах.
Льготная ипотека для айтишников действует до конца 2024 года. При этом сроки субсидирования ставки у разных застройщиков отличаются. Поэтому некоторые банки предлагают такую услугу только до 31 декабря 2022 года.
Коротко о главном
Итак, субсидируемая застройщиками ипотека под 0,1% — не универсальный счастливый билет для заемщика, а финансовый продукт со множеством тонкостей, которые напрямую влияют на выгоду получателя кредита.
Но в целом можно сказать, что, если у вас есть только первоначальный взнос и вы не планируете досрочно погасить жилищный заем, вам стоит присмотреться к программам со сниженной ставкой. Если же денег у вас больше и есть планы досрочного погашения, выгоднее исходить в расчетах из цены квартиры.
Выбор ипотеки: 7 главных правил
Решение купить квартиру — одно из самых серьезных в жизни каждого человека. Большинство покупает свое первое жилье в ипотеку. Как сообщили ТАСС в Сбербанке, в среднем россияне выплачивают ипотеку за семь лет. Поэтому выбор банка в какой-то мере может определить жизнь заемщика на долгие годы.
Решившись взять кредит на покупку жилья, в первую очередь нужно смотреть на процентные ставки, под которые его предлагают. Это, пожалуй, самый главный фактор, но стоит учитывать и другие предстоящие траты, а также ваши преимущества как заемщика для банка. В каком-то будет удобнее взять ипотеку индивидуальному предпринимателю, где-то лучшие условия для многодетных семей. Взгляните на себя глазами банкира: хорошая ли у вас кредитная история, сколько у вас есть денег на первоначальный взнос, единственный ли вы заемщик.
ТАСС и сервис "ДомКлик" от Сбербанка подготовили семь подсказок для тех, кто планирует покупать квартиру в кредит.
1. Найдите ипотеку, выгодную именно для вас
Определитесь со своими целями. Например, в ряде регионов ПАО Сбербанк предлагает оформить специальный кредит на строительство деревянного дома под ключ за 3 – 4 месяца. А если вы покупаете жилье на Дальнем Востоке, то вообще можете взять кредит по европейским ставкам — под 1,7% при оформлении электронной регистрации сделки.
Не забывайте, что если у вас начиная с 1 января 2018 года родился второй или последующий ребенок, для вас доступен кредит под 4,7% по программе Сбербанка "Ипотека с господдержкой для семей с детьми". А если семья с детьми купит квартиру в новостройке у застройщика, с которым сотрудничает Сбербанк, то в рамках программы субсидирования она может получить скидку до 3,5% — и тогда ставка по ипотеке составит всего 1,2%.
Кроме того, банки, как правило, предлагают лучшие условия своим зарплатным клиентам — в Сбербанке им дают скидку в полпроцента.
C условиями ипотечных программ Сбербанка можно ознакомиться по ссылке .
2. Определитесь с типом жилья
Если вы планируете купить квартиру в новостройке, стоит обратить внимание на банки, работающие с застройщиками или предлагающие особые условия кредита на квартиры на первичном рынке.
До 1 ноября 2020 года действует масштабная правительственная ипотечная программа, в рамках которой максимальная процентная ставка по кредиту на жилье составляет 6,5%. Условия для получения такой ипотеки такие же, как и для получения обычной. Она распространяется не только на многодетные семьи или жителей определенных регионов, получить этот кредит может любой человек. Квартиру по программе можно купить как в строящемся, так и в уже введенном в эксплуатацию доме (но речь идет только о жилье, которое предлагают юридические лица — застройщики или подрядчики). Кредиты в рамках госпрограммы выдают много банков — изучите предлагаемые условия и выберите наиболее подходящие для себя.
Сейчас в России льготную ипотеку по программам с господдержкой предлагают несколько банков.
Например, у Сбербанка ставка ниже заявленной и составляет 6,4%, но электронная регистрация дает скидку в 0,3 процентных пункта, поэтому кредит можно получить под 6,1%. По программе субсидирования с застройщиком ставка снизится до 2,6% годовых в первые 2 года кредита, а для семей с детьми ставка составит от 1,2% годовых. С банками сейчас сотрудничают многие девелоперы, выбор довольно большой .
Сумма кредита ограничена: до 12 миллионов рублей для тех, кто хочет купить жилье в Москве, Подмосковье, Санкт-Петербурге или Ленинградской области и максимум 6 миллионов на покупку квартиры в других регионах России.
3. Следите за специальными предложениями
Существует ряд условий, которые позволяют дополнительно снизить ставку. Например, целый процент заемщик выигрывает, просто застраховав жизнь и здоровье. Молодые семьи, то есть те, в которых одному из супругов меньше 35 лет, могут получить от Сбербанка скидку в 0,4% на вторичное жилье, но и на одиноких родителей она тоже распространяется. Не забывайте, что зарплатным клиентам кредит всегда обходился дешевле — в Сбербанке скидка составляет полпроцента. Дополнительные 0,3% можно получить, купив квартиру через сервис "ДомКлик" — жилье, для которого доступно такое предложение, помечено на сайте специальным значком "Скидка 0,3%" — и еще столько же — при электронной регистрации сделки. При этом "бонусы" суммируются: то есть если вы зарплатный клиент, молодой семьянин и выбрали квартиру на "ДомКлик" со скидкой, суммарно ставка по ипотеке для вас будет ниже на 1,2%. А если застрахуете жизнь и здоровье, то на 2,2%.

4. Посчитайте стоимость обслуживания кредита
Процентные ставки на ипотеку — это не единственные траты, которые нужно держать в уме. Несколько лет нужно будет платить за страховку, и зачастую не только самого жилья, но и вашего здоровья. Некоторые банки предлагают свои страховые продукты либо скидки у своих партнеров — страховых компаний. Удобнее всего покупать полис у компаний, рекомендованных самим банком — чаще всего они уже знают требования вашего кредитора. Внимательно читайте условия, ведь цена страховки через несколько лет может вырасти (скажем, если у заемщика ухудшилось состояние здоровья). Многие вопросы по ипотечному страхованию можно решить в сервисе "ДомКлик" — например, оформить или продлить страховой полис без поездок в банк и страховую компанию.
5. Узнайте о дополнительных расходах при оформлении ипотеки
При покупке квартиры вам нужно будет заплатить не только банку, но и компании-оценщику, а также нотариусу и юристам — они удостоверятся, нет ли на вашей квартире обременений или наследников, которые могут оспорить сделку, и просчитают другие риски, из-за которых вы потенциально можете утратить право собственности. Удобнее всего, если все эти услуги можно заказать прямо в банке. Например, в Сбербанке их предоставляет сервис "ДомКлик" — узнать стоимость полной юридической проверки квартиры можно на странице услуги . Это те траты, на которые не стоит скупиться. У "ДомКлик" по этому показателю стопроцентная эффективность: ни одной оспоренной сделки по недвижимости, которую сервис рекомендовал к приобретению.
6. Изучите банковские рейтинги
Всегда выбирайте надежный банк. Как правило, у них больше возможностей для того, чтобы предложить лучшие условия и выручить вас в случае временных финансовых трудностей. Есть множество банковских рейтингов, в которых сравниваются различные ипотечные программы. Изучите отзывы других людей: ипотека — долгосрочный кредит, поэтому лучше выбирать банк с хорошей репутацией у реальных клиентов.
7. Время — деньги
Получить ипотечный кредит сейчас почти так же просто, как заказать доставку суши. Нужен только интернет, смартфон или компьютер и несколько минут на заполнение заявки — решение по ней Сбербанк тоже примет онлайн, после одобрения специалисты банка помогут с подготовкой всех документов. Все это можно сделать с помощью сервиса "ДомКлик" от Сбербанка, а в офис банка нужно будет приехать всего один раз для подписания документов. Кроме того, в Сбербанке есть возможность дистанционного обслуживания уже выданной ипотеки, а за небольшую плату вам помогут оформить налоговый вычет — вернуть до 650 тысяч рублей из своих налогов, избавив от необходимости поездок в инспекцию. А еще через "ДомКлик" можно отправить документы в Пенсионный фонд, чтобы получить выписку для использования материнского капитала.
Жилищный кредит: как сделать ипотеку выгоднее
Как правило, жилищный кредит оформляется на длительный период, а потому стоит серьезно подойти к этому вопросу. Правильный выбор банка, ипотечной программы, страховой компании, а также использование государственных программ поддержки могут сберечь значительную часть семейного бюджета.
Воспользуйтесь льготной программой
По последним данным ДОМ.РФ, средняя ставка на новостройки в России составляет 11,08% годовых, на вторичном рынке – 11,19%.
Однако, прежде чем оформлять жилищный кредит на общих условиях, стоит рассмотреть льготные ипотечные программы:
Семейная ипотека.
Доступна семьям с родными или приемными детьми, рожденными после 1 января 2018 года, с детьми-инвалидами, двумя детьми не старше 18 лет.
Ставка: 6% годовых.
Первоначальный взнос: от 15%.
Сельская ипотека.
Доступна всем совершеннолетним гражданам России, которые проживают в сельской местности или планируют туда переезд.
Ставка: 3% годовых.
Первоначальный взнос: от 10%.
Дальневосточная ипотека.
Участниками программы «Дальневосточный гектар» могут стать молодые родители (до 35 лет) и молодые семьи (до 35 лет для обоих супругов). Также эта программа доступна для граждан со стажем работы не менее пяти лет в образовательной или медицинской организации на территории ДФО, вынужденных переселенцев с территорий Украины, ЛНР и ДНР, которые проживают в одном из регионов ДФО и др.
Ставка: 2% годовых.
Первоначальный взнос: от 15%.
Льготная ипотека для IT-специалистов.
Доступна сотрудникам аккредитованных IT-компаний в возрасте от 18 до 50 лет.
Ставка: 5% годовых.
Первоначальный взнос: от 15%.
Используйте материнский капитал
В 2023 году размер материнского капитала составляет:
586 946 рублей – на первого ребенка, рожденного после 1 февраля 2023 года.
775 628 рублей – на второго ребенка, если до этого выплата не назначалась.
188 681 рубль – доплата на второго ребенка, если семья уже получила выплату на первенца.
Средства материнского капитала можно направить в качестве первоначального взноса, досрочного погашения основной суммы долга или полного погашения ипотечного кредита.
Получите единовременную выплату на погашение
Молодая пара может получить в качестве субсидии до 30% от стоимости жилья, если у них нет детей, и до 35%, если есть хотя бы один ребенок.
Предусмотрены три условия: заключен официальный брак, оба супруга должны быть не старше 35 лет и нуждаться в улучшении жилищных условий.
Семьи, в которых трое и более детей (как родных, так и усыновленных), также могут рассчитывать на поддержку государства.
Выплата для многодетной семьи составляет 450 тыс. рублей. Ее можно направить на частичное и полное погашение жилищного кредита.
Возраст старших детей не имеет значения, если третий или последующие дети родились после 1 января 2019 года.
Тщательно выбирайте банк и страховую компанию
Рассматривая оформление ипотечного кредита, соглашаться на первый же попавшийся вариант не стоит.
Лучше ознакомиться с условиями сразу нескольких банков – так можно подобрать самые выгодные для себя условия жилищного кредитования.
При заключении договора следует внимательно читать документы, а лучше показать их юристу – так можно избежать неприятных моментов, когда, например, первые 3 года действует сниженная ставка, а затем она повышается.
Такие условия иногда предлагают застройщики. Что касается льготных государственных программ (семейная ипотека, сельская, для IT-специалистов и т. д.), то они распространяются на весь период страхования.
Столь же внимательно стоит относиться и к выбору страховой компании.
Иногда ипотечный банк предлагает клиенту застраховать жизнь и здоровье в связанной с ним страховой организации. Это может быть выгодно, поскольку в этом случае банк может снизить ставку по кредиту в среднем на 0,3%.
Но лучше заранее просчитать выгоду от этого снижения – может оказаться, что сниженный процент не компенсирует затраты на оплату страховки.
Всегда лучше изучить предложения нескольких страховщиков. Часто договоры страхования, заключенные на несколько лет, выгоднее, чем на один год – это также нужно учитывать при оформлении ипотеки на длительный срок.
Рефинансируйте кредит
Кредитные ставки в коммерческих банках зависят от ключевой ставки Банка России. Если человек взял кредит при высокой ключевой ставке, а затем Центробанк ее снизил, то и ставки по кредитам пойдут вниз и станут более выгодными.
На эти случаи на рынке предусмотрены программы рефинансирования.
Можно перекредитоваться и оформить ипотеку на тот же объект недвижимости на более выгодных условиях. Такая возможность, как правило, есть как в том же банке, где взята ипотека, так и в других.
Однако важно знать, что рефинансирование выгодно лишь на первых годах жизни кредита, когда большая часть платежа уходит на проценты банку, а не на погашение основного долга.
Если ситуация обратная, то рефинансирование, как правило, не выгодно.
Дело в том, что перекредитование вновь запустит механизм, когда в первую очередь человек будет платить проценты банку.
Купите снижение процента
Некоторые банки предлагают купить снижение ставки на 0,5%, 1% и 1,5%. К примеру, если базовая ставка составляет 10%, то можно снизить ее до 8,5%.
Для этого нужно внести единоразовый платёж. Чем больше «скидка», тем соответственно больше сумма платежа.
Сниженная ставка устанавливается на весь срок ипотечного кредита и позволяет сэкономить на переплате процентов.
Однако это правило работает лишь для ипотечных займов на длительный срок.
Если человек планирует расплатиться быстрее, например за 5 лет вместо 20, то такая услуга может быть невыгодной. Прежде чем вносить платеж, следует произвести расчеты при помощи ипотечного калькулятора.
Вносите досрочные платежи
Лучший способ быстрее погасить ипотечный кредит и сократить переплату банку – вносить досрочные платежи.
Даже 1 тысяча рублей в месяц в дополнение к обязательному платежу может существенно сохранить семейный бюджет. Для того чтобы рассчитать экономию, можно воспользоваться ипотечным калькулятором.
При внесении досрочных платежей работает правило: чем раньше, тем эффективнее.
Дело в том, что в начале большая часть обязательной выплаты идёт на погашение процентов банку.
Досрочные же платежи идут на погашение основного тела долга.
Чем меньше будет сумма займа, тем соответственно меньше придется переплачивать процентов.
Получите налоговый вычет
Приобретатели жилья в России, которые являются плательщиками налога на доходы физических лиц (НДФЛ), могут рассчитывать на получение налогового вычета как за покупку квартиры, так и за выплату процентов по ипотеке.
260 тыс. рублей – максимальный возврат с покупки квартиры (13% от 2 млн рублей),
390 тыс. рублей – максимальный возврат с выплаты процентов по ипотеке (13% от 3 млн рублей).
В общей сложности один налогоплательщик может вернуть 650 тыс. рублей. И направить его на погашение ипотеки, что, как говорилось выше, значительно снизит долг.
Получить имущественный налоговый вычет можно один раз в жизни, т. е. оформлять возврат подоходного налога за каждый приобретенный объект недвижимости не получится.
Также стоит учитывать, что сумма возврата зависит от суммы уплаченного НДФЛ. Нельзя вернуть больше, чем было перечислено в бюджет.