Как копить деньги на несколько целей
Рассказываем, как откладывать деньги, чтобы накопить финансовую подушку, первоначальный взнос по ипотеке или на курсы по программированию.
Что вы узнаете из статьи:
-
Правило «Сначала заплати себе» довольно широко известно, о нем писал Джордж Клейсон в книге «Самый богатый человек в Вавилоне» и Роберт Кийосаки в книге «Богатый папа, бедный папа».
«Сначала заплати себе» — что это значит
Принцип «Сначала заплати себе» объяснил в формате притчи американец Джордж С. Клейсон в книге «Самый богатый человек в Вавилоне». Правило означает следующее: получив доход, часть суммы сразу нужно оставить себе. Причем это должны быть накопления, а не деньги себе на одежду или еду, ведь в конечном счете подобные расходы — это деньги продавцам вещей, а не себе.
«Дурак! Ты платишь всем, кроме себя. Глупец, ты работаешь на других. Это то же самое, что быть рабом и работать на своего хозяина за еду и одежду»*, — объяснил ростовщик Альгамиш юному Аркаду, которому предстояло стать самым богатым человеком в Вавилоне.
После ростовщик спросил, сколько можно накопить за десять лет, если оставлять себе десятую часть доходов. Аркад ответил, что тогда накопления будут равны годовому заработку. «Это только часть правильного ответа», — отметил мудрый собеседник. Он объяснил, что «каждая золотая монета, которую скопил, становится твоим рабом и начинает работать на тебя». В итоге денег становится столько, что они обеспечивают своего владельца.
Как работает принцип «Сначала заплати себе» и для каких целей подойдет
Люди, которые следуют правилу «Сначала заплати себе», с любого дохода в первую очередь откладывают часть суммы — например, 10% — эти деньги они не тратят. Оставшиеся 90% распределяют между статьями расходов — на еду, проезд, коммунальные услуги, кредиты, подарки.
В идеале платить себе не только с зарплаты, но и с любого другого дохода — процентов на остаток на счете, дохода от подработок и сдачи квартиры в аренду.
Накопления можно хранить дома наличными, но это наименее рациональный вариант — так деньги будут обесцениваться. Лучше послушать совета ростовщика и пустить деньги в оборот: положить на накопительный счет или вклад, инвестировать в ценные бумаги, золото, валюту или недвижимость. Какой вариант выбрать — зависит от срока, через который потребуются деньги, склонности к риску и понимания рынка.
Копить можно на одну или несколько целей: пенсию, образование, инвестиции, первоначальный взнос по ипотеке. Обычно цели масштабные и долгосрочные, связанные с повышением качества жизни. Но вместе с первоначалкой на ипотеку можно копить на новый телевизор или машину.
Сколько откладывать — зависит от цели и доходов. Можно откладывать по 1000 рублей, можно — по 10% или 30% процентов. Конечно, чем больше «зарплата себе», тем очевиднее результат и тем быстрее можно достичь цели.
Совет. Дополнительно увеличить накопления можно, если отказаться от вредных привычек. Например, перестать курить, покупать алкоголь. Или реже покупать кофе по пути на работу. Так, отказавшись от сигарет, можно накопить около 5000 рублей уже за два месяца. Опыт Михаила, который перестал покупать сигареты и ежедневно инвестирует 115 рублей, это подтверждает.
Почему простому правилу так сложно следовать
«Платить себе» сразу при получении дохода нужно привыкнуть, ведь обычно в копилку идут деньги, которые остаются в конце месяца после всех расходов. Это проще и в моменте комфортнее, поскольку человек знает, что деньги на карте, их можно тратить на одежду, кафе и развлечения. Еще деньги могут потребоваться на непредвиденные траты: незапланированную поездку за город или лекарства от простуды. В итоге сумма, которая в конце месяца отправляется в копилку, оказывается меньше, чем хотелось бы.
Чтобы изменить подход к накоплениям, нужна мотивация — четкое понимание, на что откладываешь деньги, — и дисциплина. Именно на самодисциплине делает акцент инвестор Роберт Кийосаки в книге «Богатый папа, бедный папа». По словам Кийосаки, «Если вы не можете иметь контроль над собой, не старайтесь разбогатеть. <. > Нет смысла инвестировать, зарабатывать деньги и транжирить их. Именно отсутствие самодисциплины приводит к тому, что большинство людей, выигравших в лотерею миллионы, быстро разоряются»**.
Чтобы правило «Сначала заплати себе» действительно работало — 8 советов
Совет 1. Поставить цель. Цель должна быть конкретной, измеримой, выполнимой. Например, накопить первоначальный взнос на квартиру в размере 1 млн рублей за 1,5 года. Или после выхода на пенсию в 60 лет получать ежемесячный пассивный доход в 50 тысяч рублей.
Цель можно визуализировать — поставить на заставку на телефоне или ноутбуке фото уютной комнаты, если копите на квартиру. Или заказать футболку с принтом — символикой того языка программирования, который хотите выучить на курсах. Визуализация будет мотивировать и придавать сил.
Совет 2. Рассчитать сумму ежемесячных отчислений самому себе. Она должна быть комфортной — чтобы оставались деньги не только на еду, но и на досуг, хобби, путешествия, иначе следовать плану будет сложно. Если получается так, что на достижение цели нужно откладывать значительную часть заработка, например 30 тысяч рублей при доходе в 50 тысяч, возможно, стоит пересмотреть сроки достижения цели. Пусть копить придется дольше, но при этом жизнь будет более комфортной — с отпуском и развлечениями, которые помогут восстанавливать силы и двигаться к намеченной цели.
Совет 3. Платить себе по-настоящему, а не формально. Платеж стоит переводить на отдельную карту или счет. Можно открыть вклад с возможностью пополнения или накопительный счет и часть каждого дохода переводить туда. Если деньги остаются на той же карте, с которой обычно оплачиваются покупки, велик соблазн израсходовать и часть накоплений. Чем сложнее достать деньги и тут же их потратить, тем меньше желания ими воспользоваться.
Совет 4. Настроить автоматический перевод платежей себе. Этот совет подходит всем, у кого прогнозируемые доходы. Например, зарплата приходит 10-го, а аванс — 25-го числа каждого месяца. Значит, на эти даты нужно поставить автоматический платеж нужной суммы на тот счет, где копятся деньги.
Совет 5. Определиться, как будут работать накопления. Самый простой и надежный вариант — положить деньги на накопительный счет или на вклад. Сейчас в банках проценты невелики из-за понижения ключевой ставки. Но даже 7% годовых лучше, чем ничего.
Совет 6. Планировать расходы, в том числе резервировать сумму под непредвиденные траты. В этом случае накопления не пострадают, если неожиданно сломается утюг или холодильник. Если в конце месяца в резервном фонде останутся деньги, их тоже можно перевести в копилку.
Совет 7. Подумать над дополнительным доходом и отказаться от нерациональных расходов. Дополнительный доход — это не только подработка, но и проценты на остаток или продажа старого монитора, который уже пару месяцев пылится на столе после покупки нового. Проанализировать расходы помогут мобильные приложения для ведения бюджета. Выбрать удобное приложение поможет рейтинг FinEx.
Совет 8. Начать платить себе сегодня. Можно ждать понедельника, нового года, зарплаты. А можно отложить первую 1000 рублей или 10% от последнего дохода прямо сейчас — впервые заплатить себе.
Как работает принцип «Сначала заплати себе» в других сферах
Правило «Сначала заплати себе» — глубже, чем кажется: оно применимо практически в любой сфере в формате «сначала сделай для себя, потом — для других».
Самая простая аналогия — порядок действий в самолете при выпадении кислородных масок: сначала взрослые должны надеть маску на себя, потом уже на ребенка. Так можно спасти и себя, и ребенка. В остальных примерах смысл тот же — помогая себе, помогаешь другим.
Так, при планировании дня есть смысл выделять время на зарядку, обучение и хобби — затраченное на себя время вернется здоровьем, продвижением на работе и хорошим настроением. Если же все время посвящать работе и заботе о других, самочувствие может ухудшиться и не будет сил на работу и помощь близким.
Те же закономерности в карьере. Дизайнеру надо находить время на обучение, на новые курсы, иначе он не сможет делать более интересные работы для клиента. Бизнесмену есть смысл вкладывать деньги в новое оборудование и технологии, так он сможет предложить клиентам более качественный товар, а заодно заработать еще больше.
* См. главу «Самый древний секрет самого богатого человека: как разбогатеть».
** В главе 9 «Как начать» Кийосаки описывает 10 шагов к финансовому успеху, и шаг 5 звучит как «Заплатите сначала себе».
Как научиться копить деньги при скромных доходах: эффективные советы

Несмотря на то, что сейчас на каждом шагу предлагают оформить кредит, уметь накапливать средства — это очень полезная черта характера. Конечно, кредит — это очень удобно, так как сразу на руки можно получить ту сумму, которая нужна, но вот только есть один минус в виде процентов. Довольно часто получается так, что приходится возвращать в 1,5 раза больше денег, чем человек взял в кредит. Поэтому лучше всего научиться копить деньги и это можно сделать, даже при скромных доходах. На то, чтобы их накопить понадобится время, но зато вам не нужно будет переплачивать. Для вас подготовлены эффективные советы, которые помогут вам накопить деньги даже при скромных доходах.
Самые эффективные советы по накоплению денежных средств
Денег всегда не хватает. И наверное, каждый из нас сталкивался с такой ситуацией, когда катастрофически не хватает денег на какие-нибудь нужды. Брать постоянно взаймы — это не вариант, так как придется отдавать. Причиной всех же бед является элементарное неумение копить заработанные деньги. Но если вы твердо решили накопить деньги, то мы вас научим, как этом можно сделать. Мы подготовили для вас эффективные советы, которые помогут вам накопить деньги даже если вы зарабатываете не очень много.
1. Начните следить за своими расходами. Все свои расходы, даже мелкие, записывайте в блокнот или же вы можете скачать на свой смартфон или планшет специальное приложение. В конце месяца просуммируйте свои расходы. Так вы сможете посмотреть, на что вы тратите свои деньги.
2. Посчитайте, сколько денег вам необходимо в день, то есть на транспорт, на еду. Можете округлить эту сумму. Получившую сумму можете округлить в положительную сторону. И эту сумму денег умножьте на 30. Все остальные свои деньги отложите подальше.
3. 10% от своего дохода отправляйте в копилку. Как только получили зарплату, сразу отложите часть денег в копилку. Сложно сразу положить в нее 10%, тогда начните с 1%. Со временем вы научитесь жить, используя 90–80% своего без ущерба для себя, своего здоровья и т.д.
4. 50% от незапланированного дохода тоже в копилку. Неожиданно получили деньги, на которые даже не рассчитывали, тогда положите половину от этой суммы в свою копилку. А вторую половину можете потратить на себя.
5. Старайтесь рассчитываться наличкой. Конечно, кредитки это очень удобно и всегда под рукой. Но, когда вы расплачиваетесь картой, то вы не чувствуете, как быстро уходят ваши деньги. Оплата наличными помогает понять, что некоторые вещи лишние и от них стоит отказаться.
6. Определите цель на то, что потратите накопленную сумму денег. Хотите купить машину, квартиру, остров? Это замечательно. Посчитайте, сколько вам необходимо денег для того, чтобы достичь этой цели и сколько времени нужно, чтобы накопить эту сумму.
7. Перестаньте брать и давать в долг. Это плохая привычка. Если вы берете в долг у банка, то вы будете переплачивать в несколько раз, когда будете отдавать. Давать в долг тоже не сулит вам ничего, ведь вы можете разругаться с этим человеком, и кто потом вам будет отдавать долг. Помните, как только вы займете деньги, то вы будете постоянно в долгах.
Итак, собрать деньги можно, если действительно этого захотеть. Многие люди совершают спонтанные необдуманные покупки, а потом не могут понять, куда они потратили всю свою зарплату. Если же начать следить за своими расходами, то вы сможете сразу заметить, куда у вас ушла заработная плата. Покупайте только нужные вещи, меньше тратьте деньги попусту и вы заметите, что всего за несколько месяцев у вас отложилась приличная сумма денег.
Как откладывать деньги на несколько целей?
Подскажите с примерами, как вы откладываете деньги на какие то свои хотелки, поездки, дорогие вещи? если у вас целей много ? вы откладываете на одну покупку сначала и пока не купите ее, или можете копить сразу на несколько одновременно?.
я хочу начать откладывать деньги на машину и на отдых на следующий год. на машину откладывать планирую на карточку, а на отдых куда то в другое место.типа копилки.чтоб разделить деньги..
О! Это моя любимая тема!
Я просто болею накоплениями. Терпеть не могу кредитов и долгов.
Все очень просто. Для начала расставьте приоритеты, что для Вас важнее отдых или машина. Реальнее накопить сначала на одну цель, а потом на другую.
Например, я поставила себе цель накопить на квартиру. И не то, чтобы мне не хотелось на море или авто. Просто жилье было на первом месте.
Я завела несколько бумажных конвертов, которые подписала: квартплата, расходы, квартира. И каждый месяц откладывала в каждый из них определенную сумму. Деньги отложенные на квартиру относила в банк под проценты. И таким образом накопила на мечту.
Если же распыляться на все свои желания, то можно так ни на что и не накопить. " За двумя зайцами погонишься-ни одного не поймаешь".
Многие люди считают, что покупка машины, а тем более квартиры, возможны только в том случае, если взять кредит. Но если все правильно посчитать, становится понятно, что это мнение ошибочно.
У вас есть цель – покупка автомобиля. И если эта цель для вас однозначно приоритетна, ни в коем случае не изменяйте ей. Вы уже определились какую сумму будете регулярно откладывать на счет, и знаете через какое время покупка станет реальностью.
Но на море тоже хочется съездить – это желание всей семьи (это святое). Если с финансами нет проблем, то без промедления можно начать откладывать денежки в шкатулку. Можно на счет – пусть денежки годик «поработают»
В случае, если откладывание денег на отдых немного проблематично, придется думать, как решить проблему.
Есть замечательное высказывание: кто хочет ищет возможности, а кто не хочет, тот ищет причины. Мы будем искать возможности!
Если вы ведете семейный бюджет, и знаете куда тратятся ваши денежки, определите какую сумму вы можете откладывать ежемесячно, не меняя привычной жизни. Если вы никогда не вели бюджет- срочно это сделайте. Имея записи, вы можете понять от каких «вредных привычек» нужно избавиться.
Если имеете вредные привычки: курение, спиртные напитки, слишком много кофе или энергетиков, посчитайте сколько денег уйдет на приобретение этих вредных продуктов за год. Это послужит вам не плохим стимулом начать вести здоровый образ жизни, а отложенные таким образом деньги в отдельный конвертик будут вас радовать.
К вредным привычкам можно отнести и тот случай, когда вы покупаете 120 крем, только потому, что на него скидка.
Если вы любите пиццу, то почему бы вам не научиться ее готовить.
Попробуйте найти источник дополнительного дохода.
Может дома завалялись ненужные вещи, которые можно продать
Разговаривайте с семьей о предстоящей поездке-вместе ищите решения. Поддерживайте друг-друга .
Как накопить деньги по таблице
Каждое большое дело начинается с первого шага. Даже если кажется, что вы совсем не умеете копить, попробуйте с чего-то начать. И даже если первый опыт будет неудачным — это повод не отчаиваться, а продолжать искать свой метод. Как накопить деньги по таблице, и какие еще есть интересные способы, которые научат сберегать, а не транжирить, расскажет специалист сервиса Бробанк.
Зачем копить деньги
Вопрос накопления денег наиболее остро стоит у тех, кто регулярно влезает в кредиты. Уже оформлен автокредит, ипотека, кредитная карта и карта рассрочки. То, учитывая все ежемесячные платежи по долгам, откладывать деньги невозможно. При этом наверняка во время отпуска вам захочется где-то отдохнуть. А так как отложенных денег нет, вы оформите еще один кредит, влезете в долг по кредитной карте или займете деньги у родственников или друзей. В любом случае сумму придется отдавать, значит, в будущем у вас будет еще больше трат в месяц.
- Зачем копить деньги
- Интересные способы накопления денег
- Челлендж «365 дней»
- Японский способ Kakebo
- Игра «52 недели»
- Накопления по онлайн таблицам
- Карты с кешбэком и процентом на остаток
- Округление баланса
- Штрафы
- Цифровые копилки
- Схема 50-20-30
- Ничего не покупать в день получения зарплаты
- Что делать, если хочется тратить
- Можно ли копить деньги с маленькой зарплатой
- Советы как экономить деньги
Можно жить и по-другому: снимать жилье, а не покупать собственное, не копить ребенку на образование, а надеяться, что он поступит на бюджет. А пенсия еще нескоро, можно не беспокоиться о ней. Но это еще более провальная стратегия. Когда что-то пойдет не по плану, вам все равно придется брать кредит.
Чтобы обеспечить себе какие-то гарантии и не остаться совсем без денег в непредвиденных ситуациях, нужно делать накопления. Можно начать с небольшой суммы. Важно знать, чего именно вы хотите достичь через 1 год, 5 лет, 20 лет.
Интересные способы накопления денег
Копить деньги можно по-разному. Не обязательно использовать классические схемы, методично откладывая процент от зарплаты. Процесс можно сделать более интересным и увлекательным. Можно не изобретать велосипед, а использовать методы, созданные специалистами в финансовой сфере. Если и мнение экспертов кажется скучным, изучите соцсети. Там пользователи тоже делятся своими способами сбережения.
В последнее время стало популярно копить деньги с помощью распечатанных таблиц и онлайн таблиц, а также челленджи по откладыванию. Выбирайте способ, который мотивирует вас.
Челлендж «365 дней»
Участвуя в челлендже «365 дней», можно собрать за год внушительную сумму, не прилагая больших усилий. Суть способа в том, чтобы откладывать каждый день сумму, равную порядковому номеру дня в году: первый день — один рубль, сотый день — сто рублей, последний день — 365 рублей. Способ пользуется популярностью в интернете, потому что ежедневное откладывание не вызывают стресса и формирует привычку. Накопления воспринимаются как расходы, потому что участник челленджа постепенно урезает бюджет.
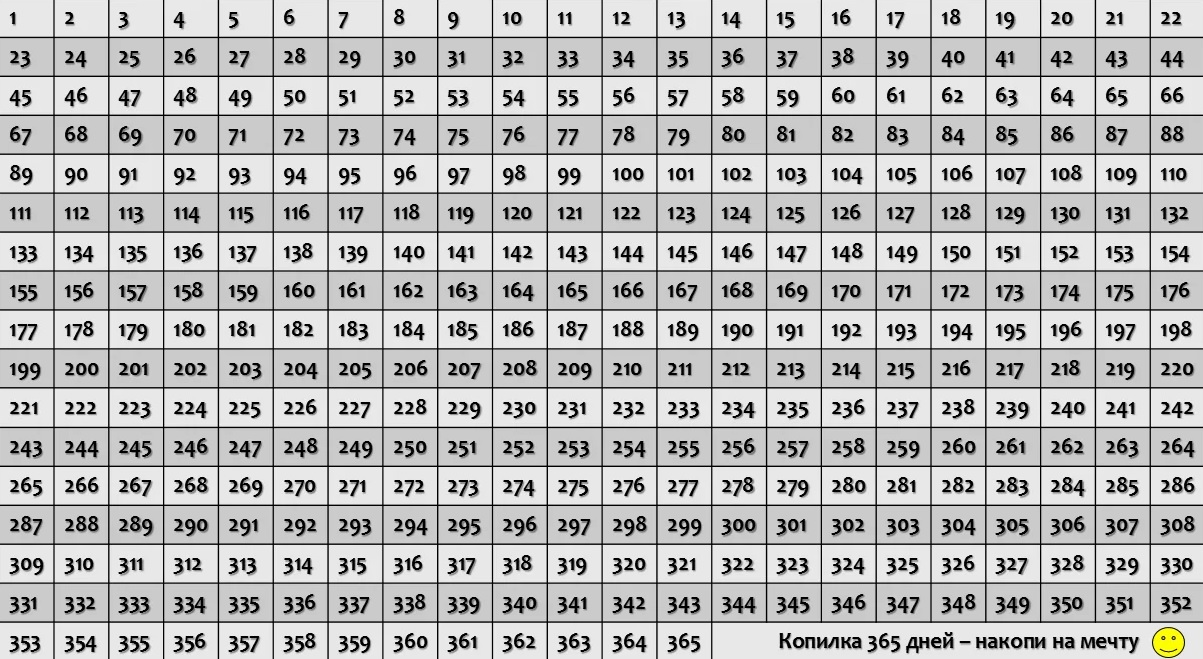
Накопления неравномерные, поэтому в декабре придется отложить более 10 тысяч рублей. Чтобы не откладывать такую большую сумму в один месяц, сформируйте таблицу для накоплений из 365 ячеек. В течение года в случайном порядке зачеркивайте дни в году, обозначающие сумму. Если в какой-то день вы можете отложить больше, зачеркивайте соответствующее число.
Можно распределить числа по четырем блокам: 1-91, 92-183, 184-275, 276-365. Каждый месяц зачеркивайте по несколько чисел из каждого блока. Это поможет сделать накопления посильными и равномерными.
За год участник челленджа соберет 66 795 рублей. Чтобы копить были удобнее, откройте отдельный счет и отправляйте деньги на него. Например, можно использовать специальный счет в Тинькофф «Инвесткопилка», тогда заработать можно еще немного больше. Так как деньги с этого счета инвестируются на фондовом рынке. Если захочется вникнуть в процесс, можно получить еще и дополнительные знания, о том, как устроены инвестиции.
Еще один способ приумножения отложенной суммы — открыть накопительный счет. В большинстве случаев он доступен для накоплений от 1 рубля. Подобные счета есть, например, и у Банка Открытие.
Японский способ Kakebo
- В первой колонке планируем сумму, которую заработаем за месяц. Сюда входят все доходы, как основные, так и дополнительные.
- Во вторую колонку записываем сумму, которую планируем потратить. Здесь нужно спланировать бюджет так, чтобы оплатить все регулярные платежи: услуги ЖКХ, мобильную связь, интернет, кредит, если он есть, покупку еды.
- Третья колонка отводится для сбережений. В ней пишете, какую сумму планируете отложить.
Оставшиеся деньги можно потратить на личные нужды: походы в кафе, развлечения, отдых. При этом нужно контролировать абсолютно все расходы и доходы.
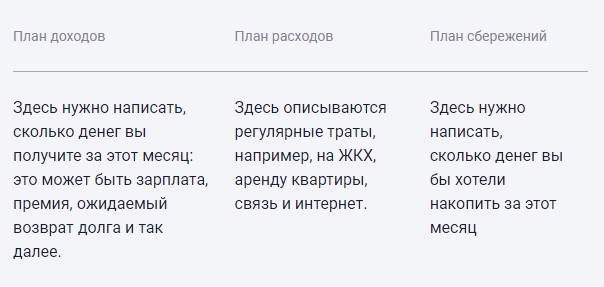
Мотоко Хани советует носить с собой маленький блокнот и записывать все траты за день. Но многие замечают, что носить с собой блокнот и постоянно вносить траты неудобно. Поэтому вместо блокнота пользуются заметками в телефоне или специальными мобильными приложениями для ведения бюджета.
Этот способ не подойдет, если заработок не фиксированный, и вам сложно прогнозировать свой доход заранее.
Игра «52 недели»
Вариация челленджа «365» дней — игра «52 недели». Вступив в нее можно накопить более крупную сумму. Это еще один способ накопления денег с помощью таблицы. Откладывать сумму нужно еженедельно.
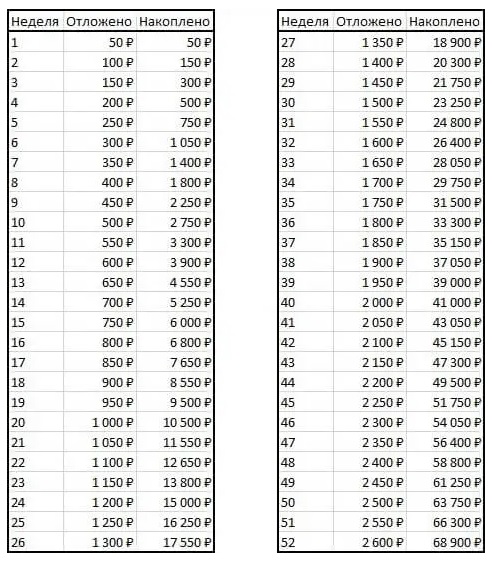
Для начала определите, на какую сумму будут расти сбережения каждую неделю. Можно взять, например, 50 рублей. Тогда в первую неделю вы отложите 50 рублей, во вторую — 100 рублей, на третью — 150 и так до конца года.
К концу игры получится собрать 68 900 рублей. Можно определить шаг приращения в 100 рублей или даже 1000. В последнем варианте на 52 неделе придется отложить сразу 52 000 рублей. Поэтому осмотрительно выбирайте шаг. Все зависит от ваших доходов и возможностей.
Создайте таблицу, распечатайте ее на принтере и каждую неделю по мере откладывания зачеркивайте сумму. Как и в игре «365 дней», можно перепрыгивать с одной недели на другую. Например, при получении премии закрыть более крупные недели, а в материально напряженные периоды выбирать те недели, которые менее затратные.
Накопления также можно преумножить, используя накопительный счет или Инвесткопилку.
Накопления по онлайн таблицам
Те, у кого профессия связана с финансами, понимают важность и удобство таблиц. Они помогают визуализировать процесс, и цель становится достижимой. Для накопления денег тоже можно использовать онлайн таблицы. Определите сумму, которую хотите накопить за год. Важно, чтобы сумма была посильной. Если решите накопить миллион рублей с доходом 50 тысяч в месяц, у вас ничего не выйдет.
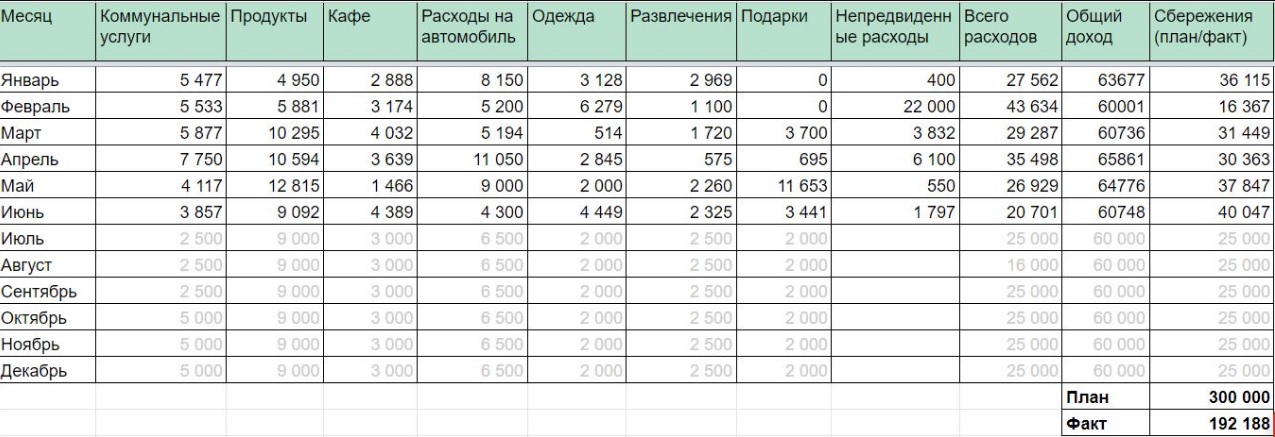
- первая колонка — это названия месяцев;
- в первой строке обозначьте источники доходов, чтобы потом вписывать значения для каждого месяца;
- в следующую строку впишите расходы: оплата услуг, продукты, одежды, нужды ребенка;
- последняя колонка отводится остатку, после всех расчетов определите, сколько денег остается, это и есть сбережения.
Обратите внимание, иногда на накопления может уйти сумма меньше, так как могут возникать непредвиденные расходы. Главное не забыть про таблицу и выделять время на ее заполнение хотя бы несколько раз в месяц.
Карты с кешбэком и процентом на остаток
Дебетовыми и кредитными картами сейчас пользуются почти все. У большинства россиян даже есть карты сразу двух-трех банков. Если еще не оформили карту, обратите внимание на карты с кешбэком и начислением процентов на остаток средств на счете.
У большинства дебетовых и даже кредитных банковских карт есть кешбэк. Его начисляют за покупки любых товаров и за покупки в отдельных категориях. Также можно оформить тематическую карту, чтобы получать повышенные кешбэк за покупки в любимой категории. Например, выбрать карту для путешественников, геймера или любителя онлайн шопинга.
Вместо того чтобы тратить часть возвращенных от покупок денег, можно их сразу же откладывать и отправлять на накопительный счет.
Также банки выпускают карты с процентом на остаток. Очень часто дебетовые карты сочетают эти два преимущества и это лучший вариант для накопления. Процент одновременно с кешбэком тоже можно использовать для накоплений.
Округление баланса
Этот способ откладывания денег основывается на принципе незаметных трат. В конце дня проверяйте свой счет на карте. Округляйте оставшуюся сумму до сотен или до тысяч. Например, остаток по карте составляет 10 453 рубля. В первом случае вы отложите 53 рубля, во втором — 453 рубля.
Минус этого способа в том, что невозможно предугадать сумму накоплений. И все же это лучше, чем вообще ничего не делать. Способ подойдет для тех, кто не хочет возиться с таблицами для накоплений.
Введите в привычку каждый вечер откладывать деньги, и тогда в конце года вы обнаружите, что сумели собрать крупную сумму. В этом случае лучше также откладывать деньги на накопительный счет, чтобы приумножать сбережения.
Штрафы
Этот способ поможет не только накопить деньги, но и избавиться от вредной привычки. Или наоборот, внедрить полезную. Например, вы хотите бросить курить или начать тренироваться. За каждую скуренную сигарету или пропущенную тренировку вы платите штраф самому себе. Сумму «наказания» можете обозначить самостоятельно. Она может равняться стоимости пачки сигерут или разового занятия в зале.
Недостаток в том, что вы сможете выполнить только одну цель — накопить деньги или избавиться от вредной привычки. Но если вы все-таки смогли бросить курить, можно ставить следующую цель и начинать накопление снова.
Можно также вводить штрафы за чрезмерные траты. Если вы сорветесь и приобретете незапланированную вещь — отложите некоторую сумму. Или по другой схеме: за каждую покупку больше 5 тысяч рублей — откладываете 500 рублей. Таким способом не получится накопить много денег, но в качестве дополнения к основному, подойдет и он. А накопленную сумму можно потратить на свое желание.
Цифровые копилки
Такой способ накопления очень похож на тот, которым пользовались еще наши бабушки и дедушки. Они раскладывали зарплату по конвертам, таким образом распределяя расходы.
Сейчас этот способ модифицировали банки. Они предлагают раскидывать деньги по разным счетам-копилкам. Дальше эти деньги распределяются в зависимости от категории. Вы самостоятельно определяете категории и назначаете процент под каждую из них. Не забудьте выделить один счет для накоплений.
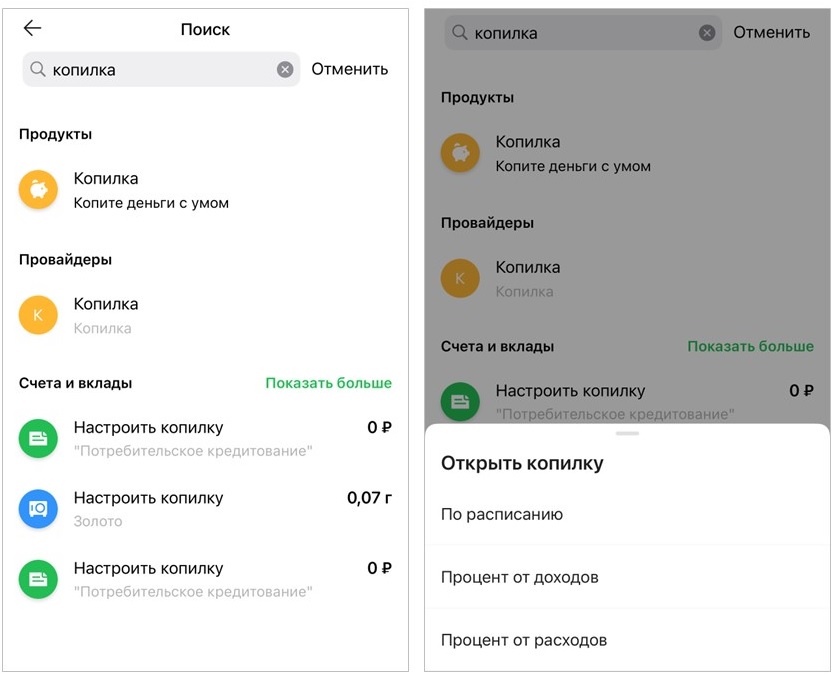
Удобство этого способа в том, что не нужно самостоятельно рассчитывать остаток. Достаточно уложиться в отложенную сумму. Если в какой-то категории вы потратите меньше денег, их тоже можно отложить или порадовать себя за бережливость, каким-то бонусом, например, незапланированным походом в кино или театр.
Схема 50-20-30
Такой способ планирования бюджета и накопления денег позволяет достичь баланса между расходами и доходами. Вы точно знаете, какую сумму, и на какие нужды вы оставляете.
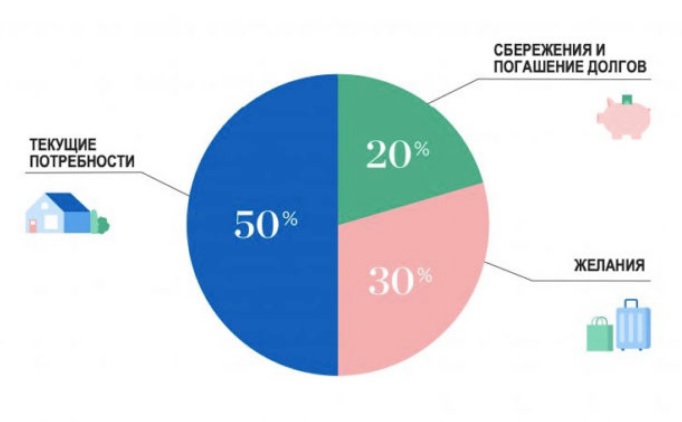
- 50% дохода на постоянные обязательные траты: оплата услуг, аренда квартиры, еда, лекарства, транспорт;
- 20% заработка на оплату кредитов и других платежей кредиторам;
- 30% — необязательные траты, это развлечения, вечеринки, подписки на приложения, эти расходы желательно со временем уменьшить.
Это не строгая схема, ее можно адаптировать под свои нужды. Например, на обязательные траты отвести больше денег. Но тогда придется сократить необязательные траты. Сэкономленное в конце месяца можно отложить. Если кредитов и других обязательств нет, все еще проще — можно 20% откладывать, а жить на оставшуюся сумму.
Ничего не покупать в день получения зарплаты
Когда человек получает зарплату, он видит большую сумму на счету, и ему сложнее удержаться от импульсивных покупок. Создается так называемая ловушка мозга. Кажется, что оставшейся суммы все равно хватит на остальные нужды. Но это ошибочное восприятие.
Лучше на день или два отложить все покупки, и даже планирование трат и накоплений. В эмоциональном порыве деньги часто расходуются нерационально.
Если верите в приметы, сосредоточьтесь на мысли, что нельзя тратить деньги в день получения зарплаты. Никакой мистики в этом нет, совет основан на правильных доводах. Лучше трезво оценить ситуацию на следующий день, когда количество дофамина от получения денег спадет.
Что делать, если хочется тратить
- Определите цели. Бесцельные накопления приведут к тому, что вы потратите сэкономленное на импульсивные покупки. Определите приоритеты: понравившееся, но ненужное платье важнее образования детей или обеспеченной старости? Задавая себе такие вопросы, вы возвращаете процессу накопления осмысленность.
- Откладывайте деньги туда, откуда при снятии возникнут потери. Например, банковский вклад или ИИС. Снятие с вклада означает потерю дохода в виде процентов, а вывод денег с ИИС влечет потерю налоговых льгот.
- Создайте «заначку» или специальный резерв. Если это не импульсивная покупка, а действительно необходимая трата, берите деньги из специального резерва, а не из общей копилки.
Если у вас нет отложенных денег на непредвиденные траты, создайте этот запас. После того как он будет сформирован, начните откладывать деньги на вклад или ИИС. Это может быть 5-10% от дохода или фиксированная сумма.
Можно ли копить деньги с маленькой зарплатой
- Проверьте, пользуетесь ли вы всеми положенными вам льготами, субсидиями и пособиями. Узнать это можно в личном кабинете на портале Госуслуг.
- Уточните, полагаются ли вам налоговые вычеты: стандартные, имущественные, социальные, инвестиционные.
- Узнайте, можете ли вы сделать рефинансирование под меньший процент, если вы выплачиваете кредит или ипотеку. Также можно объединить несколько займов в один, который закрывать всегда проще.
- Проведите ревизию техники и других вещей в доме, на даче и в гараже, а также всего остального имущества. Возможно, у вас скопилось много ненужного или того, чем вы не пользуетесь. Например, мотоблок, велосипед или участок земли, который никак не используется. Все ненужное можно продать, а вырученными деньгами погасить задолженность.
- Проверьте все бонусные программы, которые доступны по вашей банковской карте. Если у вас нет кешбэка, программ лояльности, задумайтесь о том, чтобы сменить карту на более выгодную.
Если эти рекомендации не привели к экономии, проверьте свои расходы. Возможно, большой процент вашего дохода уходит на ненужные покупки. Их можно сократить, чтобы начать откладывать. Но может случиться и так, что у вас действительно низкая заработная плата. При всех способах экономии на семью из 3 человек вряд ли хватит 10-15 тысяч рублей, если еще и откладывать. Задумайтесь о повышении дохода, смене места работы. Легче сделать это, пока вы еще не достигли пенсионного возраста.
Советы как экономить деньги
- Откажитесь от брендов. Разрекламированные популярные товары всегда дороже. Потратьте время на изучение состава. А затем сравните состав брендированного продукта с составом менее известного. Посмотрите отзывы других людей на менее популярные продукты. Так вы сможете найти товар дешевле, но такого же хорошего качества.
- Скептически относитесь к акциям. Часто ненужный товар покупают только потому, что на него была скидка. Это нерациональная трата. Купоны и скидки можно найти на специализированных форумах именно на те товары, которые вам нужны.
- Составляйте план покупок перед тем, как идти в магазин. Это поможет избежать множества ненужных трат. Список покупок поможет еще и тем, чтобы взять с собой только нужную сумму. Ограничение бюджета не позволит вам купить что-то незапланированное вместо крайне необходимого.
- Готовьте дома. Особенно кофе. Это небольшая трата, но если покупать кофе или чай каждый день, в итоге выйдет крупная сумма. Напитки можно готовить дома, и брать их с собой в термосе.
- Покупая новую одежду, избавляйтесь от старой. Это поможет рационализировать покупки и не создавать безразмерный гардероб.
Эти рекомендации помогут экономить ваш бюджет и больше откладывать. А какой способ накопления выбрать по таблице или без, решать только вам.