Можно ли исправить кредитную историю, если оплачивать все покупки кредиткой?
Подскажите пожалуйста, если оплачивать все покупки кредиткой и вовремя гасить долг в беспроцентный период — это отражается на кредитной истории?
Антон, да, отражается. Если вы вовремя вносите платежи или пользуетесь беспроцентным периодом, то кредитная история выглядит хорошо. Это положительно отражается на кредитном рейтинге.
финансовый консультант Тинькофф-банка
Если у вас начинаются просрочки (хоть какие — хоть на один рубль и пять минут), они будут отмечены в кредитной истории и испортят кредитный рейтинг.
Обратите внимание: каждый банк считает кредитный рейтинг по-своему. Кто-то может смотреть на последние полгода, иные — год, а кто-то вообще будет анализировать просрочки за всю историю. У банков разные алгоритмы и все они секретные. Поэтому с уверенностью сказать, сможете ли вы «отбелить» свою кредитную историю после просрочек, нельзя.
Допустим, у вас в этом месяце была просрочка. Вы открываете кредитку и полгода платите вовремя. Итого у вас полгода чистой кредитной истории. Вы обращаетесь за новым кредитом в банк, а он смотрит на историю не за полгода, а за год и видит вашу просрочку. Тогда есть вероятность отказа. Подробнее о кредитной истории читайте в нашей подборке.
8 способов, как улучшить кредитную историю
 Новости
В настоящее время на рынке работает большое количество кредитных организаций. Они борются за клиентов, предлагая низкие процентные ставки, различные программы кредитования с льготными условиями, выдачу займов по двум документам и т.п. Однако на деле получить кредит оказывается не так легко. Многие люди, имеющие приличный заработок и считающие себя ответственными плательщиками, получают отказ. Так происходит потому, что не только уровень заработной платы является для банков основным критерием оценки заемщиков. Кредитная история, или кредитный рейтинг, — вот главный показатель, на который ориентируются финансовые учреждения при одобрении выдачи займа. О том, как улучшить кредитную историю, если с ней не все в порядке, будет рассказано в статье.
Что такое кредитная история

Кредитная история (далее КИ) – это информация о человеке или юридическом лице, содержащая данные о прошлых взаимоотношениях с различными финансовыми организациями. Может быть положительной или отрицательной. Положительная кредитная история служит основанием для выдачи займа. Отрицательная часто является причиной отказа в получении кредита.
Кредитная история, как правило, содержит следующую информацию о заемщике:
- Персональные сведения: ФИО, ИНН, паспортные данные и реквизиты других личных документов, с помощью которых можно достоверно идентифицировать заемщика.
- Информацию о взятых ранее кредитах, ссудах и микрозаймах.
- Общие сведения о финансовой дисциплине заемщика. Включают в себя информацию о случаях просрочки внесения ежемесячного платежа, существующих на данный момент займах и о невыполненных обязательствах по прошлым кредитам.
Так как кредитная история заемщика доступна для ознакомления всем финансовым организациям, не нужно утаивать информацию о наличии проблем с выплатой уже имеющегося кредита. Все сведения, предоставленные клиентом, проверяются. Если будет обнаружена попытка обмана, банк сразу же откажет в выдаче займа.
Имея низкий кредитный рейтинг, человек или организация практически не могут получить новый заем. Микрофинансовые организации тоже учитывают этот показатель, хоть и не так требовательны к нему, как крупные банки. В любом случае, заемщик, имеющий в прошлом проблемы с выплатой займа, думает о том, как улучшить кредитную историю. Сделать это можно легально, но сначала рассмотрим, какие обстоятельства понижают кредитный рейтинг заемщика.
По каким причинам кредитная история может быть испорчена
Невозможно улучшить свою кредитную историю, не понимая до конца, что с ней не так. Поэтому для начала перечислим ситуации, наличие которых дискредитирует репутацию заемщика перед лицом финансовых организаций:
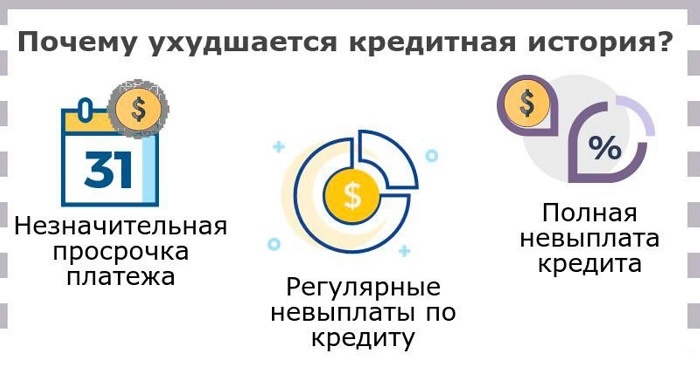
- Невыплата кредита банку или МФО. Это самое тяжелое нарушение, которое может совершить заемщик. После него получение нового кредита практически невозможно, даже если долг был взыскан по суду или через судебных приставов.
- Просрочка регулярного платежа на срок более месяца. При наличии такого факта в кредитной истории вероятность получения нового займа приближена к нулю. Единственное, что остается, – оформить кредит в микрофинансовой организации, так как для таких учреждений критичен период просрочки лишь от двух месяцев.
- Просрочка регулярного платежа на срок от 5 до 30 суток. Данный поступок относится к незначительным нарушениям правил выплаты займа, особенно если он имел место всего один раз. Другое дело, если клиент регулярно вносил платежи с задержкой. Такое поведение может стать причиной отказа в выдаче нового кредита.
- Просрочка регулярного платежа на срок до 5 суток. Данные о подобных нарушениях не всегда заносятся в кредитную историю. При рассмотрении заявки на получение кредита финансовые организации не обращают на этот пункт внимания.
Помимо того, что сам клиент может стать виновником задержки выплат по кредиту, банки тоже иногда делают ошибки. Например, из-за технического сбоя вовремя внесённый платеж зачислится с опозданием, и это может привести к возникновению просрочки.
Данные клиента могут исказиться из-за ошибок при передаче информации из банка в БКИ. В этом случае улучшить кредитную историю очень просто: нужно обратиться в финансовую организацию и попросить исправить неточность.
Как узнать свою кредитную историю
Любой человек может узнать свой кредитный рейтинг. Для этого можно воспользоваться одним из перечисленных способов:
- Обратиться в бюро кредитных историй (БКИ). Это организации, занимающиеся сбором данных о заемщиках и предоставлением этих сведений финансовым учреждениям и гражданам. Всего можно насчитать около двух десятков таких бюро, самыми известными из которых являются Национальное БКИ, Эквифакс и Объединенное кредитное бюро. Обратиться в БКИ можно как через интернет, так и при личном визите в офис. Один запрос в год делается бесплатно, последующие оплачиваются согласно тарифам бюро.
- Посетить офис банка, выступающего агентом БКИ. Большинство крупных банков работают как агенты БКИ, поэтому располагают информацией о кредитной истории граждан. Предоставление этих сведений населению будет платным. Расценки колеблются от 500 до 1 200 рублей.
- Воспользоваться онлайн-сервисами БКИ, банков или специализированных ресурсов. Услугу по предоставлению информации о кредитном рейтинге в настоящее время оказывают множество онлайн-сервисов. Чтобы получить данные, нужно будет заплатить порядка 500-750 рублей.
Кредитную историю нужно уточнять хотя бы раз в год. Такая частота объясняется тем, что на рынке работает много мошенников, которые оформляют займы по чужим документам. Своевременное обнаружение незаконно оформленного кредита позволит оперативно устранить проблему.
Эффективные способы улучшить кредитную историю, если она испорчена

1. Как улучшить кредитную историю с помощью кредитной карты
Самый простой способ поправить свою финансовую репутацию – оформить кредитную карту в банке, который предъявляет к своим клиентам невысокие требования. Получить карту легче в период, когда банк продвигает на рынок новый кредитный продукт. Оформляется она легко, некоторые финансовые организации делают это за один день. Кредитный лимит, скорее всего, будет небольшим, но это не главное.
Важно, чтобы с момента получения карты человек начал ею активно пользоваться, расплачиваться за покупки, при этом регулярно пополняя баланс.
Как улучшить кредитную историю кредитной картой, если есть несколько предложений от разных банков? При выборе оптимального варианта обратите внимание на следующие моменты:
- Длительность льготного периода, то есть время, в течение которого проценты за использование денег с карты не взимаются. Некоторые банки предлагают на этот период также льготное обналичивание средств.
- Размер процентной ставки. Чем она ниже, тем выгоднее для клиента.
- Наличие дополнительных бонусов: возврат части средств с помощью кэшбэка, получение скидок в ряде магазинов при оплате покупок картой и т.п.
- Стоимость годового или ежемесячного обслуживания. Во многих банках она отсутствует.
Если пополнять баланс карты в рамках льготного периода, то проценты за пользование средствами можно не платить вовсе. Учитывая это обстоятельство, можно сказать, что карта – один из способов улучшить кредитную историю бесплатно.
Банки не всегда одобряют большой лимит. Но для улучшения кредитной истории он и не требуется. Рекомендуется запрашивать небольшие суммы, например, 10 000-15 000 рублей. Главное – активно пользоваться картой, совершать покупки и вовремя пополнять счет.
Если у человека проблемная финансовая репутация, то проще всего ему будет получить кредитную карту в Тинькофф Банке, Альфа-банке и в Восточном банке.
2. Как улучшить кредитную историю с помощью микрозаймов
Еще один эффективный способ улучшения кредитной истории – оформление микрозайма. Из названия понятно, что клиенту на руки выдается небольшая сумма и, как правило, на короткий срок. Оформив несколько таких микрозаймов и выполнив все обязательства, можно существенно повысить свой кредитный рейтинг.
Однако у этой схемы есть существенный минус: ставка по микрозаймам достигает, как правило, несколько сотен процентов годовых. Если человек не успеет быстро погасить долг, то за месяц сумма переплаты может превысить размер самого кредита. Самый печальный исход событий – возникновение серьезных проблем с погашением займа. Поэтому, если нет уверенности в своевременной выплате долга, то в организации, выдающие микрозаймы, лучше не обращаться.
Для людей, уверенных в своей финансовой стабильности и думающих о том, как можно быстро улучшить кредитную историю, микрозайм – подходящий вариант. Только не нужно затягивать с выплатой долга. Лучше взять деньги всего на несколько дней, так финансовые потери из-за уплаты процентов будут минимальными. Несколько таких своевременно погашенных займов способны существенно повысить кредитный рейтинг и шансы на получение займа в серьезном и надежном банке.
Но нужно помнить о двух важных моментах. Во-первых, досрочное погашение считается финансовыми организациями минусом, а не плюсом, поэтому лучше сразу оформлять заем на несколько дней. А во-вторых, кредитная история обновляется с периодичностью раз месяц или в две недели. Если сразу оформить несколько микрозаймов, то можно очень быстро улучшить кредитную историю.
3. Как можно улучшить кредитную историю с помощью банковского депозита
Банковский депозит не окажет прямого воздействия на кредитный рейтинг, но поможет установить доверительные отношения с конкретным банком.
Многие финансовые организации предлагают своим клиентам более выгодные условия сотрудничества, например, пониженные ставки по займам. Поэтому открытие депозита увеличивает вероятность того, что заявка на кредит будет одобрена даже при наличии испорченной финансовой репутации.
Гарантом финансовой стабильности заемщика будет выступать определенная сумма, лежащая на банковском вкладе. При возникновении проблем с погашением займа деньги с депозита могут быть направлены на внесение ежемесячных платежей.
4. Как улучшить кредитную историю с помощью покупки товаров в рассрочку

Этот способ повышения рейтинга заемщика идеально подходит тем, кто планирует крупные покупки. Неважно, на какой товар будет оформлена рассрочка. Это может быть бытовая техника, путешествие или мебель. Главное – вовремя делать ежемесячные взносы. После выплаты всей стоимости товара история обновится и появится шанс взять полноценный кредит в банке.
5. Как улучшить испорченную кредитную историю с помощью потребительского кредита
Некоторые финансовые учреждения выдают займы даже лицам с плохой кредитной историей. Это могут быть региональные небольшие банки или компании, недавно появившиеся на рынке.
Для получения займа нужно прийти в крупный магазин, выбрать необходимый товар и подать заявку на кредит. Сейчас такая услуга оказывается практически в каждой торговой сети. Процедура оформления занимает около 30 минут. Начать можно с покупки недорогой бытовой техники или мебели.
6. Как улучшить кредитную историю в банках с помощью специальных программ
Чтобы привлечь новых клиентов и в то же самое время обезопасить себя от недобросовестных заемщиков, банки разрабатывают специальные программы, прохождение которых гарантирует человеку получение выгодного предложения.
Примером такой программы является «Кредитный доктор» от Совкомбанка. Она предполагает многоступенчатое кредитование от минимальных сумм до постепенного увеличения лимита. После прохождения программы клиент получает право на оформление стандартного займа с выгодной процентной ставкой.
7. Как улучшить кредитную историю с помощью реструктуризации
Можно найти банк, который согласится на реструктуризацию долга, особенно если просрочки по платежам были менее 30 дней. При этом заемщику нужно детально изучить все условия процедуры, иначе можно загнать себя в долговую яму.
8. Как улучшить кредитную историю через суд

Бывают ситуации, когда человек не виноват в своем низком кредитном рейтинге. Так случается, если были допущены ошибки при передаче информации из финансового учреждения в БКИ. Если неточность была вовремя обнаружена, нужно срочно потребовать от банка внесения корректировок. В случае отказа необходимо обращаться напрямую в БКИ или в суд.
Чаще всего приходится сталкиваться со следующими причинами возникновения ошибок в кредитной истории:
- технический сбой при обработке платежа;
- ошибка сотрудника, передававшего информацию;
- действия мошенников.
Перед обращением в суд нужно попытаться решить проблему через БКИ. Данные в Бюро поступают через специальные программы, с которыми работают служащие банков. Они могут из-за невнимательности или недобросовестности допустить ряд ошибок, в результате которых кредитная история человека будет испорчена.
Самые банальные неточности: неправильно внесенная фамилия заёмщика или его паспортные данные. Для того чтобы улучшить кредитную история, нужно будет обратиться в БКИ с требованием внести правки. Как правило, Бюро требуются две недели для выяснения всех обстоятельств и корректировки сведений.
Как улучшить кредитную историю?
 Операция улучшения кредитной истории требует времени и некоторых финансовых затрат, поэтому нужно стараться выплачивать платежи по оформленным ссудам своевременно. Если гражданин всё-таки испортил себе кредитную историю, он должен обратиться к законным способам её восстановления до статуса «хорошая».
Различные компании (как правило, фирмы-однодневки) предлагают населению услуги улучшения кредитной истории за небольшую плату, якобы у них есть доступ к базам данных бюро кредитных историй (БКИ) – эти организации являются мошенническими, после сбора денежных средств с клиентов они пропадают и не исправляют кредитную историю обратившихся, потому что, конечно же, не имеют доступа к базам данных.
Информация, которую хранят БКИ о гражданах – надежно защищена и никто, даже сотрудники этих организаций – не могут удалить кредитную историю граждан. Удаление негативных сведений из кредитной истории возможно только в случае, если банк передал в БКИ неверную информацию о своем клиенте, либо произошла ошибка из-за сбоя в системе хранения данных (такое случается очень редко). Также гражданин может стать жертвой мошенников, которые по его паспорту оформили один или несколько кредитов. Если факт мошенничества официально установлен, БКИ восстановят кредитную историю гражданина.
Причины испорченной кредитной истории
Основная причина ухудшения кредитной истории – нарушение условий кредитного договора заемщиком. Даже если гражданин много раз брал кредиты и без просрочек их выплачивал, а при погашении одной из 3-4 последних ссуд допускал хотя бы одну несвоевременную ежемесячную выплату – его кредитная история будет не идеальной. Банки и МФО отправляют в БКИ все сведения, как о безупречном исполнении условий кредитного договора, так и информацию о фактах наличия просрочек выплат. Выплаченный кредит без единой просрочки – улучшает кредитную историю, хотя бы одна просрочка при погашении долга – ухудшает её.
Ошибка банка
Ошибки банка бывают двух видов:
- человеческий фактор – сотрудник финансовой компании, передающий информацию о клиенте в БКИ отправил неверные данные.
- технический сбой – произошли неполадки в системе передачи данных, ввиду чего в БКИ поступила неправильная информация об отдельных клиентах.
Также к ошибкам банка можно отнести такие случаи как ликвидация финансовой организации, либо БКИ (или прекращение сотрудничества банка с конкретным бюро кредитных историй) – во всех этих случаях информация прекращает поступать в базу данных БКИ, из-за чего в кредитной истории отражается следующее: клиент до какого-то момента исправно выплачивал платежи, а затем перестал это делать.
Все описанные проблемы решаются путем обращения в банк или БКИ, либо к представителям ликвидированной организации. Обычно проблем с исправлением кредитной истории, которая испортилась по вине банка или бюро кредитных историй – не возникает, заявки от «жертв» обстоятельств рассматриваются быстро, кредитная история восстанавливается в срок от 1-2 недель до 1 месяца.
Мошенники
Мошенники могут испортить кредитную историю следующим образом: заполучить паспорт (оригинал документа или его электронный скан) гражданина и оформить по нему в МФО микрозайм в режиме «Онлайн». Обычно подобное происходит при потере гражданином паспорта. Поэтому необходимо в кратчайшие сроки обращаться в полицию в случае утраты паспорта, чтобы иметь документальное подтверждение того, что по утерянному документу оформили кредит третьи лица, а не его владелец.
В отдельных случаях граждане, которые теряли паспорт – могут даже не знать, что на них оформлены кредиты, а узнают об этом только тогда, когда сами обращаются за денежной ссудой в банк или МФО и получают отказ по причине плохой кредитной истории. Доказать, что оформили и, разумеется, не вернули ссуду мошенники – можно только с помощью МВД, которое подтвердит факт утраты документа в период, когда на него была оформлена ссуда.
Как исправить ошибку в КИ?
Исправить ошибочные сведения в БКИ не сложно, для этого нужно иметь доказательства того, что гражданин не причастен к ухудшению КИ, т.е. все кредиты он исправно выплачивал. Узнать, что в базе данных бюро кредитной истории находятся ошибочные сведения – обычно получается при очередном обращении в банк для подачи заявки на получение кредита. Исправление ошибки осуществляется в 3 этапа.
- Убедиться, что имеет место ошибка.
- Получить официальное доказательство наличия ошибки в КИ.
- Получить в ЦБ РФ список БКИ, в которых хранится кредитная история.
- Подать заявления на исправление КИ в БКИ, где хранятся неверные данные.
К заявке на исправление ошибки в кредитной истории нужно прикладывать доказательство, им может быть решение суда – в случае, если имело место мошеннических махинаций, либо справка из банка о том, что кредит погашен без просрочек.

Если гражданин точно знает, какой банк совершил ошибку при отправке информации о клиенте в БКИ, он может обратиться туда. Обращение в БКИ, где содержится неверная информация о гражданине – вариант скорейшего исправления ошибки (по закону организации отводится до 30 дней, чтобы исправить неверную информацию).
Как можно улучшить свою кредитную историю, если она испорчена?
Если виноват в плохой кредитной истории сам гражданин, который будучи заемщиком нарушал условия выплат долга финансовой организации, а не третьи лица, у него есть только один способ улучшить кредитную историю: начать приобретать новые кредитные продукты и демонстрировать качества безупречного клиента – своевременно вносить платежи по ссуде. Ниже для граждан, задающихся вопросом «как повысить кредитную историю?» приводятся все возможные способы решения их проблемы.
Погашение задолженностей
Закрыть все имеющиеся кредиты – это первое, что нужно сделать заемщику, который хочет исправить кредитную историю. Сначала выплачиваются имеющиеся долги, затем оформляются новые договора и строго соблюдаются условия кредитования – только такой план действий позволит улучшить КИ.
Кредитная карта
Финансовые организации Тинькофф Банк, Альфа-банк, Газпромбанк и другие – выдают кредитки гражданам без проверки кредитной истории. Для получения карты нужно подать заявление, в котором указать личные данные и место работы. Лимит по кредитке будет зависеть от уровня зарплаты её владельца. Активное использование пластика без просрочек обязательных платежей позволит увеличить кредитный лимит, а также исправить кредитную историю (пользоваться картой нужно в течение 2-3 месяцев, затем данные в БКИ обновятся).

Микрозайм в МФО
Почти все микрофинансовые компании выдают займы гражданам с плохой кредитной историей. Заключение договоров в МФО и их своевременное погашение – отличный способ улучшить кредитную историю. Для новых клиентов многие фирмы предлагают беспроцентные краткосрочные займы, поэтому восстановить репутацию в глазах банков граждане смогут без финансовых потерь. Кредитование в МФО – лучший ответ на вопрос: как быстро улучшить кредитную историю?
Товары в рассрочку
Большинство магазинов бытовой техники и электроники позволяют приобретать товары в рассрочку. Граждане с плохой кредитной историей без проблем смогут купить товар на сумму 5-10 тысяч рублей. При покупке в рассрочку гражданин заключает договор с банком, одобрившим ссуду. Таким образом сведения о нем как о заемщике поступают в БКИ, вследствие чего кредитная история улучшается (при условии, что гражданин своевременно выплачивает долг).
Рефинансирование или реструктуризация кредита
Рефинансирование или реструктуризация – это подписание договора с банком, который выкупает долг у другой организации, а затем предлагает клиенту новые условия – обычно снижается размер ежемесячного платежа и увеличивается срок погашения займа. Такое действие помогает клиенту не допустить просрочек и сохранить кредитную историю хорошей. Многие российские банки готовы помочь выплатить долг гражданам, даже если они делали просрочки по кредиту и уже имеют плохую историю. Подписание договора на рефинансирование или реструктуризацию кредита и своевременное его погашение улучшает кредитную историю.

Потребительские кредит
Отдельные банки готовы выдать потребительский кредит гражданину без проверки кредитной истории, но процентная ставка при этом будет увеличенной. Хороший вариант – обратиться за получением ссуды в банк, на карту которого гражданин получает зарплату. Финансовые компании делают поблажки для зарплатных клиентов, потому что могут отслеживать поступление средств на счет гражданина от работодателя и тем самым анализировать его платежеспособность.
Кредит под залог
Оформление ссуды под залог автомобиля или недвижимости – один из возможных вариантов кредитования, который поспособствует улучшению кредитной истории. Заложить имущество можно в банках (почти все организации выдают кредиты под залог) или отдельных МФО.
Специальные программы
Некоторые банки имеют программы, направленные на то, чтобы клиенты могли доказать свою платежеспособность и улучшить кредитную историю. Их суть в следующем: гражданину выдается небольшой заём – 5-10 тысяч рублей на срок до 12 месяцев, который он должен погасить без просрочек. Информация о стабильном погашении долга отправляется в БКИ, кредитная история клиента улучшается. К тому же у гражданина появляется хорошая возможность получить крупный кредит в банке, где он получал помощь в улучшении кредитной истории, потому что продемонстрировал компании свою надежность.
Банковский депозит
Банковский депозит – это очень хороший способ увеличить доверие со стороны финансовых организаций. Даже если гражданин сделал депозит в одном банке, а кредит хочет получить в другом, он может в качестве подтверждения платежеспособности предоставить документ об открытом депозите. Кредитная история при открытии депозита не улучшается (т.к. это не кредитный продукт), но доверие к гражданину со стороны финансовых организаций возрастает.

Обращение в суд
Обратиться в суд гражданин может на финансовую организацию в случае, если она отказывается предоставлять подтверждение того, что он закрыл имеющиеся ранее кредиты. Также в суд нужно обращаться в случае, если по паспорту гражданину оформили кредит мошенники, а весомых доказательства, которые бы принял банк – нет (например, справка из МВД о том, что гражданин утратил паспорт и известил об этом полицию, потому оформление кредита, произведенное как раз в тот период, когда документ был утерян – осуществлял не он).
Где взять кредит с плохой кредитной историей?
Большинство МФО выдают микрозаймы гражданам с плохой кредитной историей. Погасив хотя бы одну такую ссуду можно рассчитывать получить кредит в банке, который является зарплатным для гражданина, либо оформить ссуду под залог имущества. Чтобы иметь возможность взять кредит в любом банке, необходимо сначала оформить и в установленный срок закрыть несколько кредитных договоров, то есть исправить КИ.
Влияет ли рассрочка на кредитную историю
Финансовое досье вызывает у заемщиков много вопросов. Не совсем понятно, правда ли рассрочка улучшает кредитную историю и связаны ли вообще они друг с другом. Ответы на вопросы — в статье.
Отражается ли в кредитной истории рассрочка
Кредитная история — это финансовое досье, в которое вносят информацию о ваших обязательствах перед банками.
А что касается рассрочки, то единственное различие между ней и кредитом — в выплате процентов. В остальном — выдаче заемных средств, составлении графика платежей, погашении задолженности — они мало чем отличаются друг от друга. Поэтому запись об оформленной рассрочке в кредитной истории появится обязательно.
Исключения составляют случаи, когда вы получаете рассрочку напрямую у продавца. Например, компания сама изготавливает мебель, привозит ее и предоставляет рассрочку. В договоре нет посредников и есть только две стороны — клиент и магазин. Соответственно записи в кредитной истории об этом не будет.
В Совкомбанке вы можете оформить карту «Халва». Покупайте товары в 250 тысячах магазинов и оформляйте беспроцентную рассрочку на все. А если вы будете пользоваться ей как дебетовой картой, то получите повышенный кешбэк и ежемесячный процент на остаток счета.
Карта «Халва» — универсальный финансовый инструмент. Используйте свои средства, получайте кешбэк с покупок до 10% и доход на остаток собственных средств по карте до 15%, а также открывайте вклады под выгодный процент. Вы можете взять заемные средства и потратить их на покупки в рассрочку до 24 месяцев. Оформите Халву в пару кликов, и курьер привезет ее вам!
Как взять рассрочку без кредитной истории
У некоторых заемщиков может возникнуть обратный вопрос: а дадут ли рассрочку без кредитной истории . Для банков отсутствие финансового досье скорее минус, чем плюс. Без него они не могут проверить, насколько добросовестно заемщик отнесется к выплате долга.
Однако само по себе отсутствие кредитной истории редко становится причиной отказа. Обычно банк выносит решение на основе всех сведений о заемщике и учитывает:
- официальное трудоустройство;
- уровень дохода и стажа;
- наличие поручителей и залога.
Если у вас пустая кредитная история, но стабильный доход, банк пойдет вам навстречу и одобрит заемные средства.
Более того, оформление карты рассрочки на небольшую сумму зачастую становится самым легким способом для открытия финансового досье. Условия выдачи обычно куда мягче, чем для кредитов. Поэтому получить ее могут даже те, кто ни разу не пользовался банковскими продуктами.
Самое главное: регулярно пользоваться картой и не допускать просрочек по платежам. Тогда положительная кредитная история будет формироваться сама собой.
Этим же способом пользуются те, кто подпортил свое финансовое досье. Но небольшой заем и своевременно внесенные платежи исправят даже плохую историю.
А если этот способ вам не подходит, воспользуйтесь «Кредитным доктором». Так в Совкомбанке называется программа для улучшения кредитной истории. После ее прохождения вы сможете получить кредит наличными до 500 тысяч рублей.
«Кредитный доктор» Совкомбанка выручит в случае проблем с кредитной историей. Выполнив три простых шага, вы улучшите свое положение и сможете взять кредит на крупную сумму!