Финансовая грамотность. Кому и зачем она нужна?
Финансовая грамотность включает в себя навыки управления личными финансами, разработки бюджета и эффективного инвестирования. Это концепция, которая состоит из нескольких компетенций. Важно обучать финансовой грамотности в школах для детей и подростков, потому что это поможет им стать более успешными в будущем. Чем раньше начнется обучение, тем лучше для ребенка.
Умение управлять своими финансами помогает достичь различных целей, таких как получение образования, смена карьеры, путешествия и ранняя пенсия. Деньги играют важную роль во многих аспектах жизни. Знание финансовой грамотности позволяет контролировать свой бюджет, управлять долгами и расходами, находить возможности для увеличения доходов и расширения бизнеса.
Проще говоря, финансовая грамотность заключается в умении разбираться в экономических вопросах и применять эти знания на практике. Она включает в себя самодостаточность, готовность учиться, постоянное совершенствование и расширение инструментария знаний, а также отсутствие страха вкладывать деньги и брать кредиты.
Важно понимать, что финансовая грамотность имеет множество аспектов, каждый из которых ведет к успешному управлению своими финансами и получению пассивного дохода.
Основные темы финансовой грамотности включают сбережения, недвижимость, составление бюджета, налоги и пенсии, страхование, оплата обучения и счетов, покупка автомобиля и другие крупные приобретения. Более сложные темы, которые должен знать каждый взрослый человек, включают в себя инвестирование, пассивный доход и работу с вкладами, а также кредиты и другие долговые обязательства.
В некоторые программы финансовой грамотности также входят управление финансами в рамках своего бизнеса и защита от мошенников, которые могут попытаться похитить ваши деньги.
- Для того чтобы понимать, как работает система денег и как на ней можно зарабатывать, не достаточно просто читать статьи. Важно обладать обширными знаниями, которые в том числе основываются на практическом опыте.
- Понимание того, как работают деньги и как на них заработать — это только начало. Чтение статей и книг по финансам не достаточно, чтобы стать финансово грамотным. Вам нужно иметь обширные знания, которые можно получить только через практику. Финансово грамотный человек умеет принимать взвешенные решения, и не прислушивается к мнению других, за исключением самых успешных инвесторов. Такой человек ориентируется на свой опыт и знания, и принимает решения, основываясь на взрослой позиции. В отличие от неграмотного человека, который не умеет управлять своими деньгами и тратит их на вещи, которые не нужны, финансово грамотный человек имеет полный контроль над своими финансами. Финансовую грамотность нужно изучать с юных лет, но не все учебные заведения готовы предоставить подобную подготовку.
- Постоянное поддержание финансовой устойчивости логично и необходимо. Управление своими деньгами помогает в достижении этой цели. По последним исследованиям, 78% населения Америки живут на зарплату, долг студентов на образование в университете в среднем составляет 30 тысяч долларов, а задолженность по кредитным картам в США достигает триллиона долларов. Те, кто берет один кредит за другим, не владеют основами финансовой грамотности. Это означает, что они вряд ли смогут достичь богатства.
- Умение работать с инвестициями – это продвинутый уровень финансовой грамотности, который необходим, чтобы построить свою финансовую империю и научить свои деньги работать на вас, зарабатывая еще больше денег. Это важный момент, который вы обязательно должны понимать, если хотите достичь финансовой стабильности и независимости. Для того, чтобы достичь этого уровня, нужно учиться и развивать свои навыки финансового мышления, изучая принципы инвестирования. На этом уровне вы сможете не только позволить себе приобрести недвижимость, автомобиль и другие крупные покупки, но и зарабатывать еще больше денег, используя свои инвестиции. Кроме того, инвестирование поможет вам обеспечить себя финансовой подушкой на пенсию, чтобы сохранить качество своей жизни и не зависеть от государства. Таким образом, работа с инвестициями является ключевым моментом для достижения финансовой независимости и благополучия.
- Умение распознавать недобросовестные финансовые предложения является важной составляющей финансовой грамотности. Если вы обладаете таким навыком, то легко сможете определить, когда финансовый консультант пытается вас обмануть. Более того, вы сможете избежать ошибок, связанных с инвестированием в пирамиды и другие мошеннические схемы. Конечно, даже имея высокий уровень финансовой грамотности, вы можете допустить ошибки в управлении своими деньгами — ведь мы все люди. Однако, благодаря финансовой грамотности, вы сможете жить более уверенно и спокойно, зная, что вы можете защитить себя от недобросовестных схем.
Финансовая грамотность является крайне важным навыком как для взрослых, так и для подростков. Если вы не обладаете базовыми знаниями в этой области, то легко можете стать жертвой мошенников, которые подстерегают на каждом шагу. Неверные финансовые решения могут исправляться годами, а на это может не быть достаточно времени.
Поэтому кампания по финансовой грамотности является важной и необходимой для того, чтобы люди могли избежать финансовых ошибок и ловушек, а также принимать обоснованные и выгодные решения в области финансов.
- Это позволяет тем, кто занимается изучением финансов, иметь больше возможностей. Когда люди обладают большим объемом знаний о экономике, они более разумно расходуют свои деньги. Особенно это важно в процессе обучения финансовой грамотности детей и студентов.
- Изучение финансовой грамотности обучает ответственности. Молодые люди, не обладающие базовыми знаниями о финансах, чаще проявляют небрежное отношение к деньгам по сравнению с теми, кто получил обучение финансовой грамотности, даже если это было только в форме игр. Обученные «будущие взрослые» знают, как правильно инвестировать, оплачивать счета и откладывать деньги. Они уделяют должное внимание своей кредитной истории и вовремя оплачивают коммунальные услуги, не допуская ситуации, в которой у них не будет достаточно средств для оплаты квартиры.
- Это может служить профилактической мерой против неблагоприятных финансовых привычек. Обладая финансовой грамотностью, человек не рискует вкладываться в пирамиды и не становится игроком в азартные игры на деньги. Он не поддается влиянию других людей, которые могут уговорить его потратить деньги на что-то ненужное. И ответственность за это лежит на грамотной финансовой подготовке.
- Это помогает создать финансовую подушку безопасности, которая может быть жизненно необходима в непредвиденных ситуациях. Некоторые люди не откладывают деньги на будущее, что может привести к финансовым трудностям, если возникнут проблемы с работой или здоровьем. Но если у вас есть финансовая грамотность, вы сможете создать достаточно капитала, чтобы продержаться от трех до шести месяцев на уровне расходов, который был до возникновения трудностей. Более того, финансово грамотный человек будет способен эффективно управлять своими финансами в любой ситуации, не испытывая страха перед потерей работы или другими экономическими вызовами. Это особенно важно для женщин, которые часто зарабатывают меньше, чем мужчины, и имеют ограниченные возможности для повышения своего дохода. Финансовая грамотность помогает женщинам преодолевать финансовые трудности и создавать безопасность для себя и своих семей.
Что приходит вам на ум, когда вы слышите фразу «умение управлять деньгами»? Возможно, несколько источников дохода? Хорошая работа? Умение инвестировать и зарабатывать миллионы? На самом деле, это понятие намного сложнее, чем просто умение зарабатывать деньги.
Пример 1. Управление личным бюджетом
Представим, что вы создаете план своих финансов на каждый месяц: определяете доступные средства, их источники, затраты на покупки и сбережения. Вы можете делать это в блокноте, тетради или с помощью таблицы в Excel. Затем вы применяете этот план и контролируете, насколько следуете ему. Таким образом, вы обеспечиваете тщательное управление своими финансами. С каждым месяцем вы находите новые возможности для экономии, определяете, где нужно потратить больше, а также разрабатываете стратегию для накопления денег.
Пример 2. Разоблачение фальшивых схем заработка
Вам предлагают уникальную возможность быстрого заработка, используя новую финансовую систему. Но вы знаете, что подобные предложения могут оказаться обманом, поэтому внимательно исследуете данную схему. Вы изучаете отзывы, убеждаетесь, что схема не является незаконной и риски минимальны. Если вы уверены в легитимности схемы, то решаете вкладывать свои деньги. Однако, вы не станете участвовать в деятельности, связанной с теневой экономикой.
Пример 3. Инвестиции
Вы занимаетесь инвестированием на фондовом рынке, покупаете и продаете акции, облигации и изучаете вторичные инвестиционные инструменты, такие как деривативы. Вы не преследуете громадную прибыль и стараетесь держать свой портфель в равновесии. Вы не рассказываете каждому про свои инвестиционные стратегии, но и не скрываете их. Через некоторое время у вас может возникнуть желание делиться своим опытом и знаниями с другими, рассказывая, как вы смогли накопить достаточно денег для покупки квартиры, автомобиля и для жизни мечты, инвестируя на фондовом рынке. Вы также придумали, как обеспечить наследование денег своим детям, возможно, создав семейный траст или занявшись этим вопросом.
Как стать финансово грамотным? Для этого нужно овладеть определенными навыками, которые можно разделить на четыре категории: управление деньгами и финансовыми операциями, планирование своих финансов, управление рисками и понимание финансовых рынков.
В дальнейшем мы рассмотрим каждую категорию скиллов более подробно.
- Перечень умений, относящихся к категории «Деньги и транзакции», включает умение определять различные банкноты и монеты, проверять платежи и выписки из банка, а также знание различных способов оплаты товаров.
- В эту категорию входят навыки планирования бюджета, управления доходами, постановки финансовых целей и достижения их, понимание налоговой системы, способов сбережения и экономии, а также знания о вложениях.
- В данной категории собраны навыки, связанные с управлением рисками: умение идентифицировать и оценивать финансовые риски, разработка стратегий для их уменьшения или обхода в случае возникновения, знание страховых продуктов и инвестиций, которые помогают сохранить средства, понимание принципов работы рынков и разнообразия инвестиционных портфелей. Также здесь важны понимание доходности и убыточности, кредиты и процентные ставки.
Понимание финансовых рынков
Это абстрактная категория, в которую входят такие навыки, как понимание прав и обязанностей клиентов финансовых услуг и умение их применять на практике. Также важно уметь составлять и читать финансовые договоры, следить за изменениями в экономической политике, ставках центральных банков, показателях инфляции и размере социальных пособий. Человек, обладающий знаниями о финансовых рынках, может определить, какие вложения стоят внимания, а какие нет, оценить правильность экономических прогнозов и избежать невыгодных кредитов, которые рекламируются в СМИ. Он также понимает различия между деривативами на разных рынках.
Как достичь финансовой образованности? Все довольно просто — нужно освоить финансовую грамотность. А как именно этого добиться — расскажем сейчас.
- Освойте навыки составления и контроля своего бюджета — это первый шаг к финансовой грамотности, который необходим каждому человеку. Начните планировать свои расходы и доходы, внимательно следите за тратами, используя приложение своего банка или бесплатные шаблоны бюджетов, доступные в интернете. Кроме того, важно определить свои краткосрочные (на год) и долгосрочные (более года) финансовые цели.
- Для того, чтобы научиться управлять своими финансами, нужно разобраться в кредитах и узнать свой кредитный рейтинг. Кредитный рейтинг может повлиять на возможность получения кредита и на условия его предоставления. Чтобы узнать свой кредитный рейтинг, необходимо запросить данные через банки или специальный государственный сервис, что чаще всего бесплатно. Кроме того, необходимо изучить отчет, который покажет состояние финансов для кредитных организаций и проверяющих органов. Высокий кредитный рейтинг свидетельствует о надежности заемщика, который всегда возвращает деньги, а низкий рейтинг, наоборот, может создать проблемы при получении кредита.
- Не забывайте откладывать деньги на случай непредвиденных ситуаций. Наличие накоплений в несколько сот раз повышает уверенность в завтрашнем дне. Финансовая подушка безопасности должна быть у каждого. Учитесь предугадывать возможные риски: потерю работы, экономический кризис, пандемии и прочие неприятности. Накапливайте постепенно, откладывая от зарплаты сколько угодно, хоть 5-10 процентов. Сокращайте расходы, если понимаете, что покупаете ненужные вещи. Ищите альтернативы, покупайте б/у вещи, если возможно. Это в порядке вещей.
Инвестирую каждый месяц в биткоин и показываю, как сделаю 1500% прибыли. (Повторив результат 2021 года)
Расписал стратегию с суммами от 80 до 2000$ в месяц.
Дарю вам доступ в закрытый телеграмм канал. Где я раскрываюсь больше, как автор для вас.
Что такое финансовая грамотность?
Финансовая грамотность — это совокупность знаний, навыков и установок в сфере финансового поведения человека, ведущих к улучшению благосостояния и повышению качества жизни; степень, в которой понимаются ключевые финансовые понятия, способность и уверенность в управлении личными финансами через краткосрочные решения и долгосрочное финансовое планирование, с учетом жизненных событий и изменений экономических условий.
Говоря проще, финансовая грамотность — умение распоряжаться личными деньгами и принятие ответственности за свои решения.
Финансовая грамотность влияет на общее благосостояние человека. То есть, чем лучше человек разбирается в базовых и продвинутых экономических понятиях, тем больше он понимает, как можно улучшить свою жизнь.
Финансовая грамотность населения влияет на общую экономику страны.
Основы финансовой грамотности
Роберт Кийосаки, автор бестселлера «Богатый папа, бедный папа» писал о том, что финансово-экономическая грамотность отдельного человека состоит из:
- Знания Налогового кодекса.
- Теоретического и практического знания бухгалтерии.
- Составления базового плана доходов и расходов.
- Знания понятия «Деньги» и их использования.
Эти основы являются фундаментом финансовой грамотности. После них уже можно переходить к расширению своих знаний в области инвестиций, бизнеса, маркетинга и пр.
Уровни финансовой грамотности
Некоторые издания подразделяют финансовую грамотность на уровни: 0, 1, 2 и 3. Четкой классификации этих уровней нет. Можно лишь выделить несколько черт, характерных для каждого:
- 0 уровень — отсутствие или минимальные понятия о финансовой грамотности.
- 1 уровень — базовое понятие финансовой грамотности.
- 2 уровень — использование базовых инструментов инвестирования.
- 3 уровень — полноценное использование всех финансовых инструментов.
Разница между 1 и 2 уровнем финансовой грамотности намного выше, чем между 1 и 0. Ведь наработать базу по общей информации о бухгалтерском учете, налогообложении и экономических знаниях в целом достаточно просто. Но получить конкретную информацию в области инвестиций гораздо сложнее.
Не стоит думать, что обычному гражданину будет достаточно 1-го уровня финансовой грамотности. Но несмотря на то, что 2 и 3 уровень изучают исключительно инвестиции, без них вы не сможете увеличивать количество своих денег, и как следствие, общее благосостояние.
Грамотность человека на третьем уровне можно выразить следующим образом: большинство его сбережений находятся в акциях и облигациях не только топовых компаний, но и средних предприятий, которые показывают активный рост.
Личная финансовая грамотность
Личная финансовая грамотность — совокупность знаний отдельного человека обо всех экономических явлениях. Общая финансовая грамотность — средний показатель по стране. Повышая личную финансовую грамотность, вы способствуете улучшению экономической ситуации в стране, хоть и косвенно.
На что влияет финансовая грамотность
Как мы уже говорили выше, финансовая грамотность — довольно важный показатель для отдельного человека. Давайте разберемся, на что он влияет.
Чем выше показатель финансовой грамотности, тем больше информации о деньгах и экономике вы знаете. Вы можете знать, как работают банки, финансовые структуры, почему государство не может жить без налогов. Финансовая грамотность позволяет не только узнать много интересного, но и избавиться от стереотипов. Давайте разберемся на конкретном примере.
В нашей стране Центральный Банк на законодательном уровне — обособленная структура. То есть государство РФ не отвечает за долги Банка России, а ЦБ не отвечает за долги Российской Федерации. Банкноты, которые мы держим в руках — обязательства Банка России. Государство к нему юридически не имеет никакого отношения.
То есть, все то, что, как вы думаете, ценно, на самом деле лишь «обязательство», и никакого обеспечения у денег нет. Да, это простая истина, но многие об этом даже не задумываются.
И это только верхушка айсберга. Для государства финансовая грамотность населения — важнейшая часть экономики, участвующая в процессе перераспределения денег. У вас есть свободные финансы, а бизнесмену нужны деньги. Вы покупаете у него долю, а он вам платит дивиденды. Так работает эта система в развитых странах.
5 плюсов быть финансово грамотным
Некоторые люди до сих пор думают, что если они не бухгалтеры и экономисты, то им, вообще, необязательно знать даже азов экономики. Цели у каждого человека разные, но финансовая грамотность — путь к достижению многих из них.
Мы приведем вам пять плюсов финансовой грамотности.
1. Формирование основ финансового мышления.
Финансовое мышление — самая важная черта для предпринимателя. Но большинство думает, что обычному человеку это не нужно. Давайте на примере разберем, что это не так.
В 2014-м году один грамотный автовладелец продавал машину, которая на тот момент стоила 500 тысяч, за 450 тысяч. Это было начало лета, финансовый кризис еще не грянул, но тучи сгущались. Его отговаривали, просили подождать несколько месяцев: найдется человек, который возьмет и за 500 и за 520 тысяч. Но он продал, потом через несколько месяцев курс рубля стремительно падает, и цены на недвижимость и авто летят вниз.
Вот пример финансового мышления. Человек, потеряв в один момент потенциальные 50 тысяч, сэкономил намного больше. И повышая финансовую грамотность, вы сможете увидеть больше вариантов заработкаили сохранения средств.
2. Повышение благосостояния.
Чем выше ваш уровень финансовой грамотности, тем больше вы зарабатываете. Да, зарплата и грамотность человека часто мало связаны. Но доходы формируются не только из зарплаты. Есть еще инвестиции, которые на западе определяют благосостояние человека. В Америке 2 из 3 семей хранят свои сбережения в ценных бумагах. Получают с них проценты, и к пенсии им, вообще, не нужны дополнительные источники дохода.
Чем лучше вы знаете финансовую систему, тем больше вы зарабатываете.
3. Разгрузка.
Знакомы с таким распространенным стереотипом: «богатые люди много работают»? Он пришел к нам с Запада, где присутствует культ «трудоголизма». Если ты не пропадаешь на работе 60 часов в неделю, значит, ты не работаешь, и у тебя нет денег. Но реальность говорит нам совершенно о другом.
Богатых можно разделить на две большие категории: тех, кто действительно много работает, и тех, кто работает эффективно. Иногда это одни и те же люди, но в большинстве — разные. Те, кто много работает, действительно получают больше. Только и тратят они также много. А еще у них совершенно не остается свободного времени.
Те, кто работают эффективно, наоборот, знают, как работает вся система, и понимают, как можно зарабатывать больше, прилагая к этому меньше усилий. Конечно, результат один — больше денег. Только если вы повышаете грамотность, как мы уже выяснили, вместе с ней растет и финансовое мышление, которое увеличивает ваш заработок.
4. Уменьшение расходов.
Финансово грамотный человек в состоянии контролировать свои расходы. Здесь затронем немного психологии. Вы знаете, как продается большинство товаров в торговых центрах, не основных, за которыми вы идете, а именно дополнительных, которые вы и не планировали покупать? Красочные прилавки, автоматы с кофе, мини-кафе, бары стоят в тех местах, среди которых вы проходите. Вы можете пройти мимо и не тратить деньги, но чаще всего вы выберете что-то и потратите больше.
Также и в жизни. Вы можете избежать дополнительных трат, которые вам навязаны, если будете финансово грамотным. Вы хотите взять кредит? Но лучше подождать 2 месяца и купить вещь самостоятельно. Хотите слетать в отпуск, но в последний момент случилось нечто непредвиденное? У вас есть подушка безопасности.
Чем выше ваш уровень грамотности в вопросах финансов, тем большего количества ненужных расходов вы можете избежать.
5. Снижение рисков.
Нашей финансовой неграмотностью норовит воспользоваться практически каждый. Мы можем легко это увидеть, просто придя в банк. Менеджер будет рассказывать о том, что это дешевый кредит и что вы сможете быстро его погасить. Вы сами знаете, что за такими речами скрывается: дополнительные проценты, страховка, услуги, которые вам не нужны.
Повышая свою финансовую грамотность, вы будете меньше попадать в такие ситуации. Банальный пример: на сайте в банке стоимость потребительского кредита будет указана в районе 20–25% годовых. Вроде много, но относительно терпимо. При этом реальная стоимость потребительского кредита будет 40–45% из-за дополнительных страховок, навязанного обслуживания и дополнительных функций вроде SMS-информирования и платы за приложение.
На то, чтобы понять основы финансовой грамотности, времени нужно немного. Несколько недель по 1–2 часа в день, чтобы почитать профильную литературу и понять, как именно работает финансовая система в целом — этого будет достаточно.
Как повысить финансовую грамотность
Банк России давно пытается ввести программу повышения финансовой грамотности. В некоторых школах сотрудники ЦБ и специально обученные люди проводят курсы лекций, конкурсы и тематические мероприятия, посвященные финансовой грамотности.
Но если вы не школьник, то заниматься придется самостоятельно. Овладеть простой базой довольно легко. Немного профильной литературы, несколько популярных книг, и вот вы уже представляете себе, как все устроено, и как с этим работать.
Чтобы углубить свои знания, придется постараться. Самое важное направление, без которого вы не сможете спокойно наслаждаться жизнью — инвестирование. Да, вложение денег на Западе сейчас очень развито. И это неспроста.
Еще Теодор Драйзер (в своей «Трилогии желания») писал: «Деньги должны делать деньги».
А теперь давайте перейдем к более конкретным книгам и учебникам, с помощью которых вы сможете повысить свою финансовую грамотность.
Книги и учебники по финансовой грамотности
Разберемся, с чего начать изучение финансовой грамотности. Сначала поговорим об интернет-ресурсах. Сайты, посвященные инвестированию, обзорам банков и работе кредитной системы страны в целом, помогут вам разобраться, как работает финансовая система страны, и узнать, почему задача перераспределения ресурсов — одна из самых важных для экономики.
А также, сайты по инвестициям вроде РБК отлично расширяют понимание фондового рынка. На сайте Центрального Банка есть неплохие тесты. В них вы узнаете о признаках фальшивых денег, что тоже будет полезно.
Теперь об учебниках и специализированных книгах:
- «Азбука финансовой грамотности» Аведин. В. — базовый учебник, который стоит почитать каждому. Рассказывает о финансовой грамотности, зачем она нужна и почему каждый уважающий себя человек должен изучать её.
- Финансовый анализ. Ефимова О. Прикладной учебник по финансовому анализу.
Этих двух книг будет достаточно для того, чтобы вникнуть в суть вопроса. И в конце о бестселлерах литературы. Здесь можно выделить несколько реально значимых книг:
- «Богатый папа, бедный папа» Роберта Кийосаки. Книга о том, как правильно пользоваться деньгами. Автобиография.
- «Трилогия Желания». История американского предпринимателя, у которого в жизни было все. Взлеты на бирже, собственный бизнес, падения и тюрьма.
- «Атлант расправил плечи» Айн Рэнд. Это настоящая библия капитализма. Будет полезна для тех, кто хочет понять предпринимательство, и узнать, почему оно так важно для всей страны.
О разных курсах повышения финансовой грамотности однозначного ничего сказать нельзя. С одной стороны, они действительно предоставляют информацию. С другой — в открытом доступе её и так хватает. Лучше не платите N-ую сумму за какой-нибудь курс повышения грамотности, а почитайте книги, которые представлены выше.
Сразу стоит сказать, что блоги и группы Вконтакте вроде «Мышление миллионера» и пр. не принесут никакой практической пользы. В них только цитаты и «вода».
Почитав всю литературу и подписавшись на рассылки сайтов, вы сможете не только повысить свой уровень финансовой грамотности в целом, но и понять, интересно ли вам углубляться в эту тему. Если решитесь, то выбирайте после этого литературу под свой конкретный профиль: налоги, бухгалтерию, общую экономику, инвестирование, биржевую игру и т. д.
Заключение
Финансовая грамотность в современном мире ценится очень высоко. Прежде всего, это инструмент повышения собственного благосостояния и уровня жизни. Чем больше вы знаете, тем большее количество методов вы можете использовать. Если вы хотите улучшить свою жизнь, зарабатывать больше, прикладывая к этому меньше физических усилий, то стоит начать с базы — с повышения финансовой грамотности.
Что такое финансовая грамотность
Что такое финансовая грамотность и почему это не о том, как стать богатым
Сначала мы выдвинем пару тезисов, а потом объясним, что мы понимаем под финансовой грамотностью:
- Богач ≠ финансово грамотный.
- Человек с долгами ≠ финансово неграмотный.
Посмотрите на эти примеры.
Артем зарабатывает миллион в месяц, но при этом патологически боится, что потеряет работу и не сможет найти новую, такую же хорошую. Поэтому он во всем себе отказывает, тратится только на продукты, а все свободные деньги инвестирует. Если смотреть на суммы на счетах, то жизнь Артема замечательная. Но мысли и страхи, связанные с деньгами, мешают Артему нормально жить: даже поход в ресторан с друзьями вызывает у него чувство вины. При этом Артем уже и сам не понимает, зачем ему нужны накопленные деньги и на что он хотел бы их потратить.
Игорь оказался в тяжелой ситуации: набрал кредитов, чтобы раскачать бизнес, но в итоге все пошло не так — бизнес не взлетел, а кредиты остались. Игорь договорился с банками о кредитных каникулах, понизил ставку по самым дорогим кредитам и составил план, по которому будет расплачиваться. Да, ему приходится экономить и отдавать большую часть зарплаты, но он понимает, когда примерно избавится от долгов, и уже решил, что начнет копить на первоначальный взнос по ипотеке.
С точки зрения достатка у Артема все намного лучше: никаких долгов, большие суммы на счетах и хорошая зарплата. Но план Игоря гораздо крепче: он понимает, что происходит с его деньгами, когда он выплатит долги и что будет делать дальше. Мысли о деньгах не доставляют ему неудобств.
Финансовая грамотность — это не про то, как заработать все деньги мира, положив на это все силы и здоровье. И даже не про то, чтобы знать отличия фьючерса от опциона и уметь заработать миллионы на том, что «индикаторы деловой активности падали, я предположил, что нефть обвалится, и шортанул с плечом». Хотя понимание всего этого и умение извлечь выгоду, безусловно, может помочь (или навредить).
Да, важно понимать, как устроены вклады, кредиты и инвестиции — но ваша голова не должна превращаться в калькулятор, который каждую минуту считает, как бы приумножить накопления. А рациональное отношение к деньгам и тратам не должно скатываться в скупердяйство и навязчивые идеи о том, как бы сэкономить лишние два рубля. Денег не должно быть как можно больше — их должно быть ровно столько, чтобы перестать думать о них круглые сутки и начать заниматься тем, что для вас действительно важно.
Почему важно учиться финансовой грамотности
Универсальная причина та же , по какой важно чистить зубы: чтобы свободное время проводить так, как хочется, а к стоматологу ходить только по плану и не тратить на лечение десятки тысяч.
Личных причин может быть сколько угодно — выбирайте ту, что на вас смотрит.
Чтобы понимать, что происходит, — разработать реалистичный план и примерно представлять, когда получится отдать кредиты, к какому времени накопится первоначальный взнос по ипотеке, какие еще финансовые цели важно перед собой поставить и как их достичь.
Чтобы крепче спать — чтобы любой кризис, внешний или личный, не вызывал панику и депрессию: ведь ваших сбережений хватит на то, чтобы его пережить. Вам не надо хаотично покупать или продавать валюту, бежать занимать у соседей или срочно придумывать себе подработку.
Чтобы быть разборчивым в финансовых инструментах — понимать, какие риски вы можете принять на себя и свой бюджет, когда возникают различные предложения. Например, когда менеджер предлагает вам инвестиционное страхование вместо депозита или друг подбивает вложиться в его бизнес автомоек.
Чтобы защитить свои накопления — и от мошенников, которые только и ждут, чтобы получить данные вашей карты, и от инфляции, которая медленно, но верно размывает все, что нажито непосильным трудом.
На самом деле правильный ответ — это все вместе. И все это мы обсудим в нашем курсе.
Наши отношения с деньгами выстраиваются в течение всей жизни. У вас уже есть знания и опыт, связанные с деньгами, и какие-то проверенные решения, а значит, вы будете учиться не с нуля и будет не очень сложно.
Как научиться финансовой грамотности
Этот курс — дорога к финансовой грамотности. Двигаясь по ней, вы соберете свою систему управления деньгами — ту, что подходит именно вам и поможет спокойно и осознанно двигаться к финансовому благополучию.
А теперь давайте подробнее посмотрим, какие темы мы разберем в этом курсе.
1. Отношения с деньгами. Мы далеко не всегда действуем рационально — и с деньгами та же ситуация. В первом уроке мы разберем, как настроение, уровень стресса, личный и семейный опыт могут влиять на наши отношения с деньгами и финансовые решения. А еще обсудим, что может мешать вам ставить финансовые цели и осваивать финансовые инструменты.
2. Оценка финансового положения. Это рациональный взгляд на ваши финансы и отправная точка. Во втором уроке мы поможем объективно оценить, как обстоят дела с вашими деньгами прямо сейчас, не слишком ли высока кредитная нагрузка и насколько ваше финансовое положение устойчиво к рискам и непредвиденным расходам.
3. Бюджет и привычки. Бюджет — это денежные потоки в вашей финансовой системе: доходы и расходы. По большому счету все финансовые цели сводятся к тому, чтобы доходов было больше, чем расходов: так появится возможность копить и инвестировать.
В третьем уроке мы расскажем, зачем и как вести бюджет. Также поговорим о полезных финансовых привычках, в том числе о том, как начать вести бюджет и не сдаться через неделю.
4. Осознанное потребление. Экстремальное сокращение расходов и тотальная экономия — это очень рискованно: все деньги сэкономить не получится, зато можно испортить себе настроение и снизить уровень жизни. Лучше более осознанно относиться к потреблению: понимать свои потребности, управлять желаниями и получать удовольствие от достаточного, но не избыточного количества благ.
В четвертом уроке мы поговорим о балансе в мире потребления, а также о современных трендах экологичных покупок.
5. Реалистичные финансовые цели. К этому моменту вы будете готовы поставить цели, к которым хотите двигаться. Цели помогают ответить на вопрос, куда и зачем мы идем, найти силы, ресурсы и мотивацию увеличивать доходы и уменьшать расходы. Чтобы все получилось, цели должны быть основаны на ваших личных ценностях.
В пятом уроке мы научимся ставить цели, которые соответствуют вашим потребностям и при этом достижимы.
6. Кредиты и долги. Кредиты — это не добро и не зло, это инструмент, который надо правильно использовать. Кредиты могут помочь достичь цели или принести выгоду, а могут привести к проблемам.
В шестом уроке поговорим о том, как устроены кредиты, в каких случаях их уместно брать, а в каких лучше не надо, а еще — как гасить их досрочно и всегда ли это выгодно.
7. Финансовая подушка. Это запас денег на всякий случай, такой как потеря работы или болезнь. Иметь запас очень важно, но он есть далеко не у всех.
В седьмом уроке разберем, в каких случаях пригодится подушка, какой она должна быть и как ее лучше хранить, чтобы это было удобно и надежно.
8. Инструменты накоплений и инвестиций. Здорово, когда есть что откладывать. Но держать деньги под матрасом или в свинье-копилке невыгодно: они постепенно обесцениваются из-за инфляции.
В восьмом уроке расскажем, какие есть инструменты, чтобы приумножать капитал, какие у них свойства, плюсы и минусы и какие лучше подходят в разных ситуациях.
9. Деньги от государства. Государство получает от нас деньги в виде налогов, а мы можем получить от него деньги в виде разных выплат, пособий и налоговых вычетов. Некоторые из них весьма внушительные: например, вычеты за покупку жилья позволяют вернуть до 260 000 Р налогов — или даже вдвое больше, если жилье купили муж и жена.
В девятом уроке разберем, какие есть способы получить деньги от государства и как ими воспользоваться.
10. Финансовый план. В последнем уроке мы сведем воедино все знания из курса и с помощью нашего шаблона вы создадите свой финансовый план — стратегию достижения финансовых целей.
Все эти уроки помогут вам научиться разумно управлять деньгами и рационально относиться к ним. В каждом уроке будут небольшие задания, которые помогут лучше понять тему и закрепить новые знания на практике.
Хорошая новость в том, что знания о деньгах у вас уже есть: мы не можем жить в полной изоляции от финансовой сферы. Поэтому задача курса — просто разложить эти знания по полочкам. Уверены, это будет просто и интересно.
Небольшое, но важное задание
Прежде чем приступить к следующему уроку, стоит определить, какой у вас сейчас уровень финансовой грамотности. Вы можете пройти тест из 10 вопросов или отметить справедливые для вас утверждения в таблице. Цель этого задания не в том, чтобы ответить как можно лучше, а в том, чтобы вы поняли, что у вас уже получается, а к чему вы хотите стремиться.
Алексей Кудрин: чем выше финграмотность населения, тем устойчивее экономический рост страны
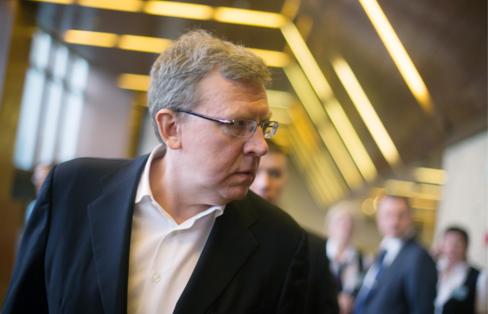
Бывший министр финансов РФ, председатель Комитета гражданских инициатив Алексей Кудрин согласен лично повышать финансовую грамотность российских школьников и студентов. По его мнению, если финансовая грамотность населения будет расти, то российский рынок будет менее подвержен паническим настроениям потребителей, а экономика станет более стабильной. Грамотные инвестиции и разумное управление личными финансами могут стать тем фактором, который будет стимулировать развитие российской экономики. Об этом он рассказал в интервью агентству ТАСС.
— Минфин сообщил, что совместно с ЦБ РФ и другими ведомствами подготовит к февралю 2016 года проект Национальной стратегии
— Очень важно, что Минфин России совместно с другими ведомствами и некоммерческими организациями осуществляет Проект по повышению финансовой грамотности в России и координирует действия других институтов власти, общественных институтов, которые работают в этом направлении. Важным в этой сфере является также ЦБ, как регулятор, следящий за качеством и справедливостью обслуживания клиентов, проблемами, связанными с вопросами заимствования и кредитования, которые затрагивают наших граждан.
И Минфин и экспертный совет сегодня системно подходят к этому вопросу, проводят социологические опросы и готовят учебные материалы, которые распространяются в школах, в вузах. Это важно для людей, не имеющих экономического образования. Эти вещи всем нужно знать каждодневно, потому что мы заполняем налоговые декларации, выбираем свой пенсионный план на жизнь, берем кредиты, сберегаем деньги. Практика показывает, что если человек знает обо всех этих тонкостях или хотя бы ключевых вещах, то он может повысить эффективность использования своих денег процентов на 20% или на 30%. Мы хотим научить людей умело пользоваться своими финансовыми возможностями. У Проекта уже есть определенные результаты. Они связаны и с разработкой пособий для разных категорий населения: для работы с пенсионерами, со школьниками, со студентами неэкономических вузов и факультетов. Уже приняты и внедрены поправки в законодательство. Также очень важно, что в рамках Проекта идет непосредственный и непрерывный публичный мониторинг качества финансовых услуг, который проводит КонфОП. При этом отслеживается, влияет ли грамотность населения на качество этих услуг, где, может быть, финансовые организации обманывают население или не информируют полностью, как стать более подготовленными для того, чтобы работать с финансовыми инструментами. Задача не только государства, но и гражданского общества обращать внимание на эти вопросы, чтобы те, кто предоставляет финансовые услуги и работает на этом рынке понимали, что ответственность в случае обмана населения, все равно наступит.
Я считаю, роль Проекта Повышения финансовой грамотности в том, чтобы образовать население, потому что если люди будут более финансово грамотными, они будут более эффективно вкладывать свои средства в инвестиции в нашу страну, поскольку сбережения населения — основной ресурс ее развития. Важно, чтобы гражданин, например, в период кризиса, в сложных ситуациях, при панике на рынке действовал осмысленно: не бежал в банк, к банкомату, чтобы забрать все деньги, или как это было перед Новым годом, покупать телевизоры, в панике, связанной с изменением курса рубля. Ведь более осмысленное поведение граждан делает экономику более стабильной. Вот почему финансовая грамотность очень важна.
— То есть не стоит покупать несколько телевизоров, когда рубль начинает слабеть?
— Да, действительно не стоит. Не стоит бросаться в панике к банкомату или в банк, чтобы забрать все деньги, продать все акции… Более осмысленное поведение финансово грамотного человека не только помогает ему сохранить свои сбережения, но и делает в целом экономику более стабильной.
И поэтому, осознавая важность этого направления, сегодня Министерство финансов и ЦБ РФ взялись за работу над национальной стратегией. В Рабочую группу по созданию Национальной стратегии по финансовой грамотности помимо Минфина и ЦБ РФ уже вошли Минобразования, Роспотребнадзор, к дальнейшей работе планируется подключить Минтруд, Пенсионный фонд России и ряд других министерств. Я думаю, что будет правильно включить в рабочую группу и независимых экспертов, ученых, бизнес-сообщество. Думаю, что значение национальной стратегии в области финансовой грамотности таково, что как минимум ее должно утверждать правительство, а может быть даже и президент.
А отчитываться по реализации стратегии нужно именно перед президентом, представлять ежегодный мониторинг выполнения стратегии. Это очень важно, особенно в таких странах, как Россия, которые находятся в переходном периоде, когда целые поколения не были знакомы с финансовыми инструментами, с азами финансового планирования и управления личными финансами. Чем быстрее мы перейдем к этим знаниям, научи людей, тем быстрее страна будет работать более устойчиво, эффективно, и, возможно и экономический рост будет выше.
— Как вы относитесь к введению финансовой грамотности в школьное образование?
-Я бы посоветовал заниматься финансовой грамотностью молодежи с ранних лет еще в начальных классах. Понимаете, дети смотрят телевизор, слушают родителей, друзей, ходят в магазины, поэтому они понимают, что такое деньги, как с ними обращаться. И, конечно, они касаются и тех сторон жизни, где деньги можно сохранять, накапливать в рублях, долларах. Дети уже в четвёртом и пятом классах начинают разбираться в этом. Поэтому важно пойти им навстречу, дать им нормальную информацию, что она не была из отрывочных источников. Мне кажется, сегодня это важно всем гражданам страны, детям и пенсионерам, и любой категории населения знать азы, основы вопросов финансовой грамотности.
— Первый замминистра финансов Татьяна Нестеренко, когда была заместителем главы администрации Чукотки — начальником финансового управления в 90-х годах, выступала на окружном радио, объясняла жителям что такое бюджет, сметы, расходы. А вот вы лично что готовы сделать для повышения финансовой грамотности?
— Сама идея финансовой грамотности возникла как проект в 2006 году, когда Россия проводила большую восьмерку и мы вынесли одним из вопросов на встрече министров финансов как раз вопрос о роли финансовой грамотности в развитии экономик стран. Тогда, в 2006 году, мы впервые озвучили результаты опроса населения, который показал, что люди больше боятся заполнять налоговую декларацию, чем ходить к зубному врачу, эта тема была еще новой и для нас, и для других стран. И сейчас за эти годы тема финансовой грамотности стала международной, системно внедряемой правительствами многих стран.
Поэтому я чувствую себя, если можно так выразиться, одним из прародителей этой темы в мире. И когда я уже ушёл из Минфина, мне предложили возглавить Экспертный совет по финграмотности — это соответствует полностью моим взглядам и профессиональным возможностям, и эту часть своей работы я считаю очень важной и нужной. И те программы, которые проводит мой фонд, они тоже связаны с этой проблематикой: с открытым бюджетом, прозрачностью данных для всех участников рынка.
Что касается личного участия, то я готов пойти и в школу провести урок. Сейчас я читаю, в основном, лекции в разных университетах, в разных регионах России. Считаю, что нужно продвигать знания среди населения, в территориях. Я являюсь президентом Гильдии финансистов страны. Эта организация проводит каждую осень на День финансистов, в начале сентября, неделю финансовой грамотности. Все специалисты, кого мы можем привлечь, идут в школы, проводят уроки. Так что я тоже это делал и в этом году тоже пойду проводить урок финансовой грамотности.